
Tamanho e Participação do Mercado de Títulos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 127.36 Trilhões de dólares |
| Tamanho do Mercado (2031) | 167.52 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 5.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Títulos por Mordor Intelligence
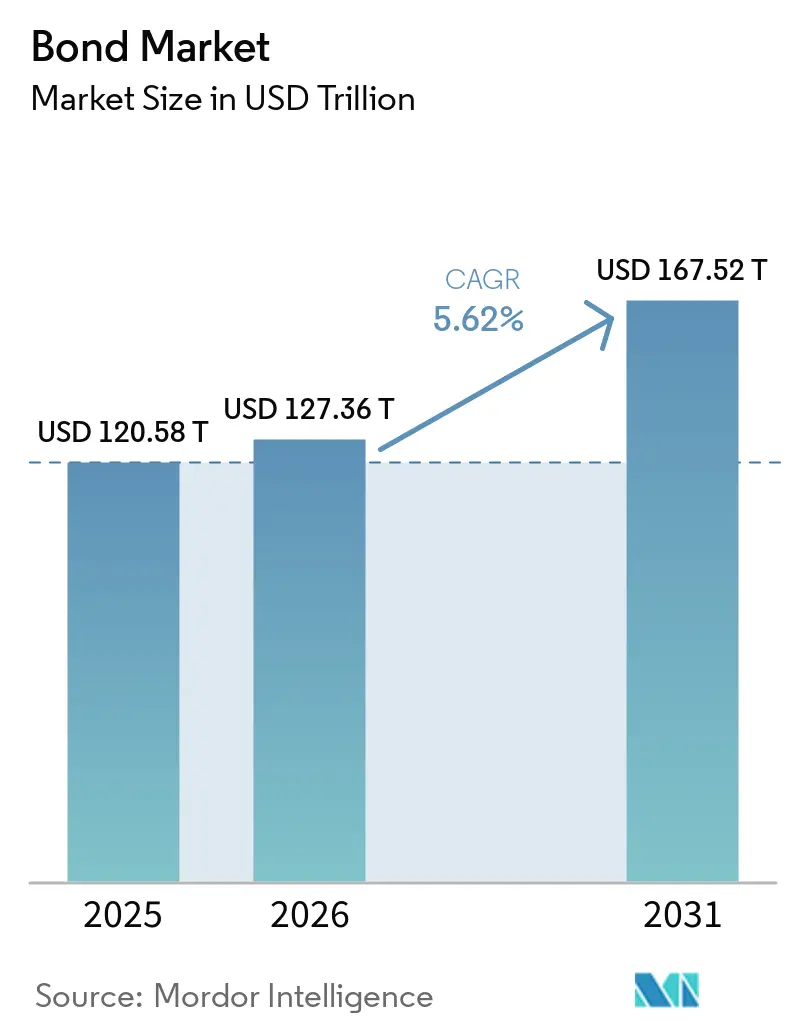
O tamanho do mercado global de títulos foi avaliado em 120,58 trilhões de USD em 2025 e estima-se que cresça de 127,36 trilhões de USD em 2026 para atingir 167,52 trilhões de USD até 2031, a um CAGR de 5,62% durante o período de previsão (2026-2031). A expansão do mercado de títulos está se beneficiando de pilotos de liquidação em tempo real com moedas digitais de bancos centrais, de um crescente pipeline de emissões tokenizadas e de um ciclo sincronizado de afrouxamento monetário que está reduzindo as taxas de política em diversas jurisdições de bancos centrais. Ao mesmo tempo, a estabilização das expectativas de inflação está revivendo as alocações estratégicas em renda fixa, enquanto investidores institucionais estão migrando de equivalentes de caixa de curto prazo para títulos de prazo mais longo, a fim de corresponder a passivos e garantir cupons mais elevados. Os pilotos de títulos tokenizados concluídos pelo Banco Central Europeu e pela Clearstream ilustram como a infraestrutura de ledger distribuído pode reduzir as fricções pós-negociação e os custos de processamento manual, incentivando maior inovação. A emissão de alto rendimento e as necessidades de financiamento do setor privado estão se acelerando, mas os instrumentos soberanos continuam a ancorar a liquidez geral do mercado, pois servem como curvas de referência para a precificação do risco de crédito.
Principais Conclusões do Relatório
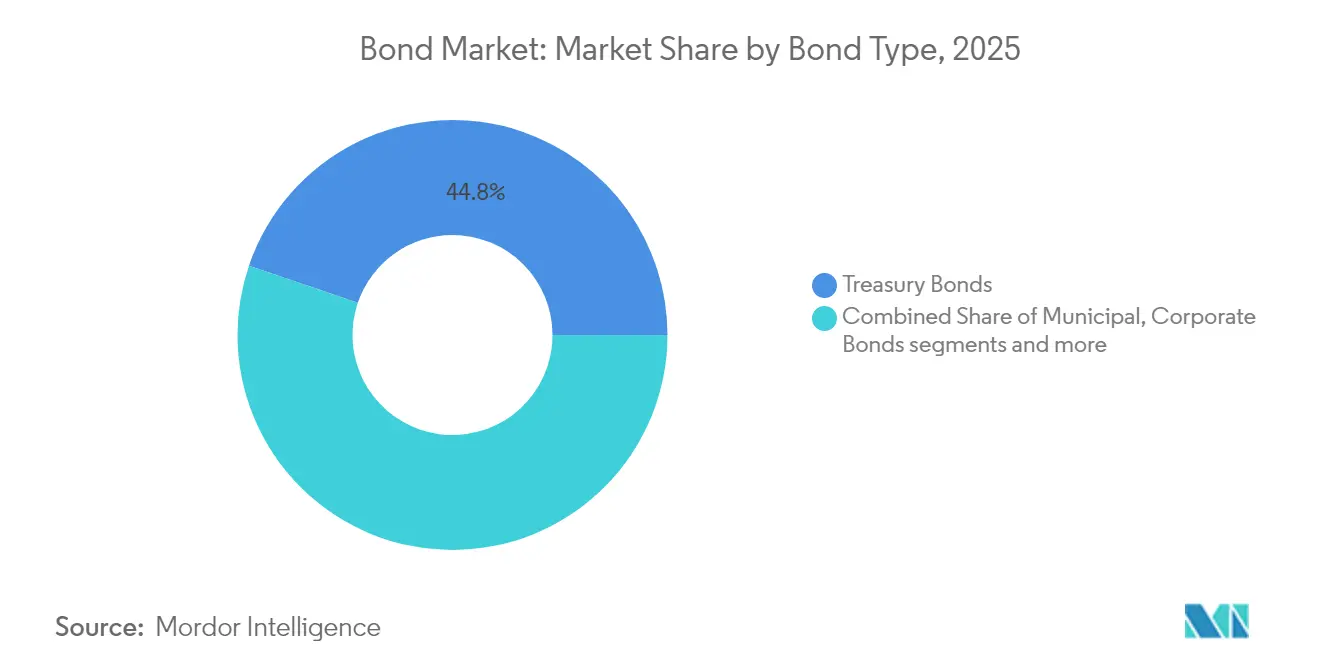
- Por tipo, os títulos do tesouro detinham 44,78% da participação do mercado global de títulos em 2025, enquanto os títulos de alto rendimento avançam a um CAGR de 8,12% até 2031.
- Por emissor, o setor público controlou 49,62% das emissões em 2025, enquanto a emissão do setor privado está projetada para crescer a um CAGR de 7,51% até 2031.
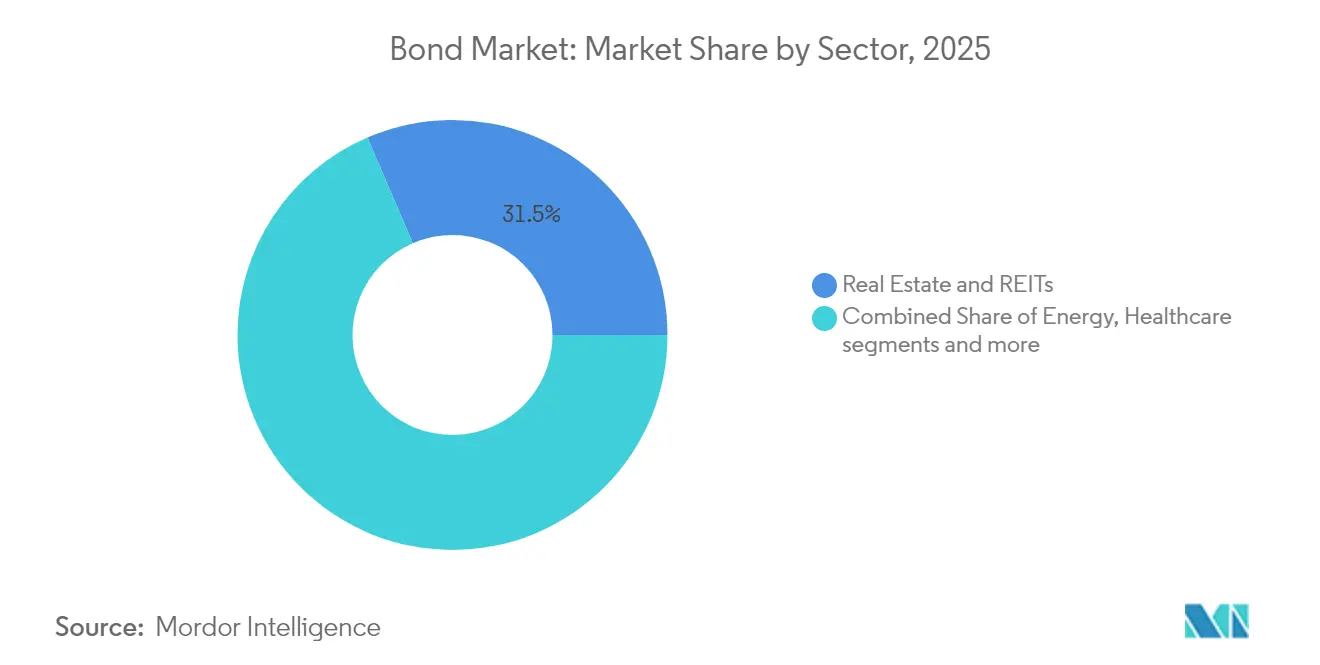
- Por setor, imóveis e fundos de investimento imobiliário capturaram 31,48% da participação de receita em 2025; tecnologia, mídia e telecomunicações está previsto para expandir a um CAGR de 6,39% até 2031.
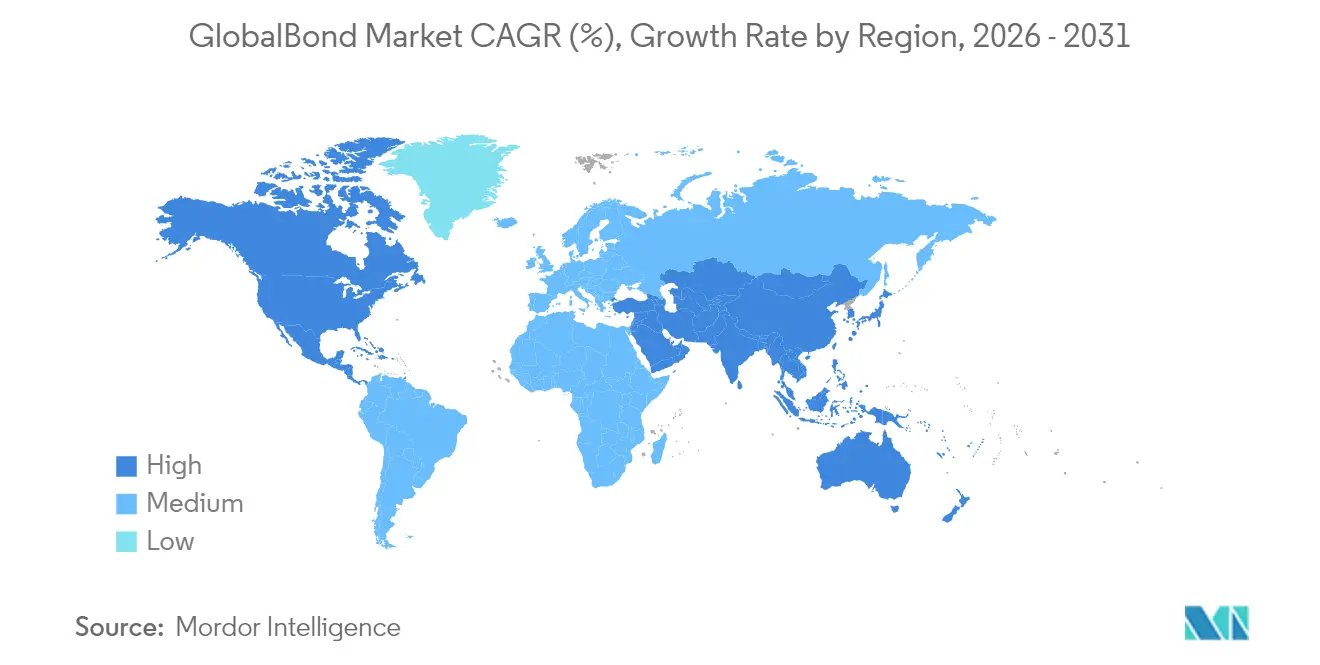
- Por geografia, a América do Norte comandou 39,02% do tamanho do mercado global de títulos em 2025; a Ásia-Pacífico está posicionada para o crescimento regional mais rápido a um CAGR de 6,65% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A estabilização das expectativas globais de inflação apoia as alocações de renda fixa | +1.2% | Global, mais forte na América do Norte e Europa | Médio prazo (2–4 anos) |
| Rebalanceamento de ativos institucionais em direção a ativos de correspondência de passivos | +0.8% | Mercados desenvolvidos, especialmente América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Inclusão de títulos em moeda local de mercados emergentes em índices globais | +0.6% | Núcleo Ásia-Pacífico; transbordamento para a América Latina | Médio prazo (2–4 anos) |
| Adoção crescente de títulos com rótulo ESG | +0.4% | Europa liderando; América do Norte e Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Emissão de títulos tokenizados em plataformas de registro distribuído | +0.3% | Europa pioneira; implantação global gradual | Longo prazo (≥ 4 anos) |
| Pilotos de moeda digital de banco central habilitando liquidação em tempo real | +0.2% | Ásia-Pacífico liderando; testes seletivos em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A estabilização das expectativas globais de inflação apoia as alocações de renda fixa
Os bancos centrais iniciaram um ciclo coordenado de afrouxamento após a inflação geral recuar dos picos pandêmicos. O ritmo deliberado de cortes de juros do Federal Reserve está mantendo os rendimentos nominais amplos o suficiente para atrair investidores que buscam retornos reais positivos, enquanto o Banco Central Europeu reduziu sua taxa de política de 4,00% para 3,25% e sinalizou novas reduções[1]AEW, "Implicações do Corte de Juros do BCE para Títulos em Euro," aew.com . Os gestores de portfólio estão, portanto, alongando a duration, substituindo caixa que agora rende menos de 4,3% por títulos de grau de investimento de prazo intermediário e longo que ainda oferecem prêmios de cupom. Uma análise da CPR Asset Management calcula que os formuladores de políticas dos mercados desenvolvidos reverteram até agora apenas 20% de seus aumentos da era pandêmica, o que implica espaço adicional para que as curvas se achatam em alta à medida que o afrouxamento avança [2]CPR Asset Management, "Revisão do Ciclo de Afrouxamento Monetário," cpr-am.com. À medida que os rendimentos do mercado monetário caem, os títulos recuperam seu papel estrutural em portfólios equilibrados, sustentando o crescimento da demanda em todo o mercado de títulos.
Rebalanceamento de ativos institucionais em direção a ativos de correspondência de passivos
Fundos de pensão e seguradoras estão migrando decisivamente para títulos de prazo mais longo a fim de alinhar os fluxos de caixa com passivos que se estendem por várias décadas. Os rendimentos reais positivos nas curvas soberanas de núcleo e corporativas de alta qualidade estão restaurando o apelo de geração de renda dos títulos, reduzindo a necessidade de buscar alternativas mais arriscadas. Sob o Solvência II, as seguradoras europeias também obtêm alívio de capital ao manter ativos com duration correspondente, reforçando um suporte de demanda previsível para títulos de longo prazo. Estrategistas do J.P. Morgan estimam que cada aumento de 25 pontos-base nos rendimentos reais incentiva aproximadamente 180 bilhões de USD de demanda institucional incremental. A tendência deve persistir ao longo do horizonte de previsão à medida que o envelhecimento demográfico intensifica a busca por renda estável, aprofundando assim a liquidez no mercado de títulos.
Inclusão de títulos em moeda local de mercados emergentes em índices globais
A admissão da Índia no Índice de Títulos do Governo do JPMorgan deve canalizar USD 100 bilhões de entradas passivas, ao mesmo tempo em que melhora a liquidez do mercado secundário e estreita os spreads de compra e venda. Esforços semelhantes de elegibilidade a índices pela Indonésia e pelo Vietnã estão acelerando as reformas do mercado local, com as autoridades atualizando a infraestrutura de liquidação para satisfazer os padrões de compensação e custódia. Em abril de 2025, os títulos asiáticos em moeda local registraram sua maior entrada estrangeira em oito meses, sinalizando uma demanda duradoura por diversificação. À medida que os consórcios de índices ampliam a cobertura, mais emissores emergentes obterão custos de financiamento mais baixos, apoiando o crescimento geral das emissões no mercado global de títulos.
Adoção crescente de títulos com rótulo ESG
Embora os volumes primários de 2025 estejam 15% abaixo em relação ao ano anterior em meio à incerteza geopolítica, o pipeline de médio prazo permanece robusto. Os títulos verdes representam 58% de todas as emissões sustentáveis, respaldados pelo Padrão de Títulos Verdes da União Europeia, que oferece clareza taxonômica. A análise da AllianceBernstein sugere que o universo rotulado como ESG poderia se aproximar de 6 trilhões de USD até o final da década, uma vez que protocolos robustos de mensuração de impacto mitiguem as preocupações com greenwashing[3]Environmental Finance, "Tendências do Mercado de Títulos Rotulados como ESG 2025," environmental-finance.com. Soberanos e corporações de mercados emergentes estão explorando estruturas vinculadas à sustentabilidade para financiar projetos de transição climática, ampliando ainda mais o mercado de títulos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de extensão de duração decorrente do aumento da inclinação das curvas de rendimento | -0.9% | Global, mais agudo na América do Norte | Curto prazo (≤ 2 anos) |
| Preocupações com a sustentabilidade da dívida soberana em economias de fronteira | -0.7% | África Subsaariana e América Latina | Médio prazo (2–4 anos) |
| Encargos mais elevados de adequação de capital para carteiras de negociação dos bancos (Basileia IV) | -0.5% | Europa e América do Norte | Médio prazo (2–4 anos) |
| Escassez de instrumentos de hedge de longo prazo em mercados em desenvolvimento | -0.3% | Ásia-Pacífico e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de extensão de duração decorrente do aumento da inclinação das curvas de rendimento
O episódio do mercado de Treasuries do Federal Reserve em 2023 ilustrou como uma reprecificação dos prêmios de prazo pode chocar portfólios de longa duration mesmo quando as expectativas de taxa de política permanecem inalteradas. Com a persistência do aperto quantitativo, a ausência do Fed como grande comprador amplifica o acentuamento da curva impulsionado pela oferta, expondo os investidores a perdas marcadas a mercado que podem superar a renda de cupons. Dívidas de imóveis comerciais totalizando 1,5 trilhão de USD vencem até o final de 2025, elevando os riscos de inadimplência caso os custos de refinanciamento disparem. Esses fatores poderiam temporariamente reduzir o apetite pela ponta longa e moderar o crescimento de curto prazo no mercado de títulos.
Preocupações com a sustentabilidade da dívida soberana em economias de fronteira
Os soberanos de fronteira coletivamente carregam USD 29 trilhões em obrigações, e as elevadas taxas reais globais aumentam o risco de rolagem. O nexo soberano-bancário intensifica as pressões sistêmicas porque os bancos domésticos frequentemente detêm uma parcela concentrada de títulos governamentais. Os recentes protestos no Quênia e na Argentina ressaltam a instabilidade social que pode emergir quando os custos da dívida disparam. Os prêmios de risco elevados podem dissuadir os fluxos de capital para tomadores de menor classificação e pesar sobre o ritmo de expansão do mercado global de títulos. Em algumas regiões, o aperto fiscal em resposta ao estresse da dívida poderia restringir o investimento público e os gastos sociais, aprofundando a fragilidade econômica. Além disso, os rebaixamentos de classificação de crédito podem elevar ainda mais os custos de captação, criando um ciclo de retroalimentação que dificulta o acesso ao mercado e a recuperação econômica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Títulos do Tesouro Ancoram a Estabilidade em Meio ao Avanço dos Títulos de Alto RendimentoOs títulos do Tesouro compreenderam 44,78% do valor em aberto em 2025, tornando-os a curva de referência primária para a precificação de spreads de crédito em todo o mercado global de títulos. Os investidores continuam a utilizar os Treasuries para gestão de liquidez, colateral e hedge sem risco, particularmente durante períodos de incerteza macroeconômica. Na outra extremidade do espectro, os volumes de alto rendimento aumentaram 52,4% nos Estados Unidos e 85,9% na Europa durante 2024, à medida que os emissores anteciparam o refinanciamento antes de um esperado muro de vencimentos. Essa atividade elevou a perspectiva de CAGR de 8,12% do segmento de alto rendimento. A emissão de títulos corporativos superou 1 trilhão de USD em 2024, e a demanda por notas de taxa flutuante aumentou acentuadamente após o Banco Mundial precificar um título vinculado à SOFR de 1,25 bilhão de USD que atraiu sobredemanda de gestores de reservas de bancos centrais. Os títulos lastreados em hipotecas mantiveram suporte de demanda estável, com a Ginnie Mae imprimindo mais de 40 bilhões de USD de oferta bruta em agosto de 2024.
O momentum nessas categorias destaca um cenário bifurcado: os fluxos de porto seguro ancoram a demanda por Treasuries, enquanto investidores em busca de rendimento perseguem nomes de alto spread. A White & Case projeta 160 bilhões de USD de vencimentos de grau especulativo nos próximos dois anos, implicando atividade sustentada no mercado primário. Os Treasuries devem, no entanto, preservar sua dominância porque a demanda por hedge macroeconômico permanece estrutural. Além disso, os Estados Unidos enfrentam déficits fiscais persistentes que se traduzem em leilões regulares de Treasuries, reforçando a profundidade no mercado de títulos. A oferta de títulos lastreados em hipotecas deve se moderar à medida que a rotatividade habitacional desacelera, mas o suporte das empresas patrocinadas pelo governo mantém os spreads contidos. No geral, a segmentação por tipo mostra que os motivos de fuga para a qualidade e de melhoria de rendimento coexistirão, sustentando o crescimento agregado.


Por Emissor:
Aceleração do Setor Privado Supera a Dominância PúblicaOs instrumentos do setor público responderam por 49,62% das emissões em 2025, refletindo grandes programas de financiamento soberano e reinvestimentos contínuos de afrouxamento quantitativo pelos principais bancos centrais. Os governos continuam a depender dos mercados domésticos e internacionais para financiar infraestrutura, saúde e gastos com transição energética. No entanto, o CAGR projetado de 7,51% do setor privado aponta para um crescimento proporcional mais rápido à medida que as corporações garantem cupons de longo prazo favoráveis. O Goldman Sachs estima 1,5 trilhão de USD de emissões corporativas nos EUA em 2025, com operadoras de serviços públicos e empresas de tecnologia liderando o calendário. A mudança do Federal Reserve para cortes de juros incentiva os emissores a converter linhas rotativas de curto prazo em notas de múltiplos anos.
Nomes de maior qualidade conseguiram lançar 29 bilhões de USD no mercado durante a primeira semana de 2024, sinalizando saudável apetite dos investidores por produtos de spread. Serviços públicos e montadoras europeias estão usando os recursos para financiar a modernização da rede elétrica e plataformas de veículos elétricos, contribuindo para um aumento projetado de 8% na oferta de grau de investimento, segundo a Natixis. No lado soberano, os custos de financiamento dos mercados emergentes começaram a ceder após a inclusão da Índia no índice, mas os nomes de fronteira ainda enfrentam posições fiscais tensas. Consequentemente, a emissão do setor privado provavelmente assumirá uma parcela maior do crescimento incremental no mercado de títulos, à medida que as corporações diversificam suas bases de financiamento e respondem a compromissos de capex vinculados à digitalização e à transição energética.
Por Setor:
Dominância do Setor Imobiliário Desafiada pela Inovação em Tecnologia, Mídia e TelecomunicaçõesImóveis & REITs detinham 31,48% dos títulos em aberto em 2025, mas o aumento das taxas de capitalização e as quedas nos preços de escritórios de até 50% estão corroendo as avaliações de colateral. Em contraste, os nomes de tecnologia, mídia & telecomunicações estão crescendo a um CAGR de 6,39%, impulsionados por financiamentos de data centers de IA que borram as categorias de imóveis e tecnologia. Os serviços públicos estão vendo emissões 18% maiores para financiar compromissos de energia renovável. A saúde permanece um pilar defensivo, enquanto o consumo discricionário enfrenta compressão de margens. O momentum do setor de TMT indica que os títulos de infraestrutura digital substituirão progressivamente os ativos imobiliários tradicionais em portfólios diversificados. Se as empresas de nuvem e semicondutores com alto capex continuarem a recorrer a veículos de títulos estruturados, o tamanho do mercado global de títulos vinculado a segmentos de tecnologia poderá superar 3,08 trilhões de USD até o final da década, desafiando a preeminência dos imóveis.
Análise Geográfica
Mercado de Títulos da América do Norte
A América do Norte reteve 39,02% do mercado de títulos em 2025. Os mercados profundos de Treasuries e agências fornecem colateral prontamente disponível, e o papel do dólar americano como moeda de reserva assegura a liquidez transfronteiriça. O Canadá fornece créditos vinculados a recursos, enquanto a Comisión Federal de Electricidad do México emitiu 1,5 bilhões de USD em notas sustentáveis, refletindo a adoção de títulos verdes na região. Apesar dos potenciais ventos contrários da política comercial, a trajetória de queda do Federal Reserve em direção a taxas mais baixas sustenta a captura de cupons e a potencial valorização de preços.
Mercado de Títulos da Ásia-Pacífico
O CAGR de 6,65% da Ásia-Pacífico até 2031 a posiciona como o principal motor de crescimento. A inclusão total da Índia no índice JPMorgan GBI-EM está atraindo 100 bilhões de USD em novos fluxos, aprofundando a liquidez e comprimindo os spreads de compra e venda. A China permanece resiliente à medida que investidores estrangeiros migram de ações para títulos onshore em meio ao apelo de rendimentos relativos. A saída do Banco do Japão das taxas negativas adiciona demanda doméstica incremental por Títulos do Governo Japonês de maior rendimento, enquanto a Austrália estreou seu primeiro título verde soberano em junho de 2024. As previsões do FMI de crescimento do PIB de 5,0% na Ásia Emergente e em Desenvolvimento sustentam a expansão das emissões.
Mercado de Títulos da Europa
A Europa enfrenta calendários de financiamento soberano em níveis recordes em 2025, que correm o risco de ampliar os spreads, mas os cortes cumulativos de 75 pontos-base do BCE desde meados de 2024 estabilizaram as avaliações do mercado secundário. As taxas de referência de dez anos estão projetadas para se estreitar em direção a 3,0% até 2029. Os créditos nórdicos e do BENELUX se beneficiam da alta adoção de ESG, enquanto os emissores do sul da Europa dependem dos mecanismos de suporte do orçamento da UE. A AllianceBernstein identifica cupons elevados como amortecedores contra choques macroeconômicos, mesmo quando as lacunas totais de financiamento da dívida se estreitam para 86 bilhões de EUR para 2025-27.
Mercado de Títulos do Oriente Médio e África e América do Sul
A América do Sul aproveita as altas dos preços das commodities para emitir títulos de infraestrutura, embora a fragilidade fiscal na Argentina e na Colômbia limite os prazos. O Oriente Médio e a África apresentam bifurcação: os membros do Conselho de Cooperação do Golfo exploram os fluxos de caixa de hidrocarbonetos para colocar sukuk, enquanto vários estados da África Subsaariana enfrentam cenários de reestruturação soberana que restringem o acesso ao mercado. A escassez de instrumentos de hedge de longo prazo continua a suprimir a liquidez na região, moderando sua contribuição para o crescimento geral do mercado global de títulos.

Cenário Competitivo
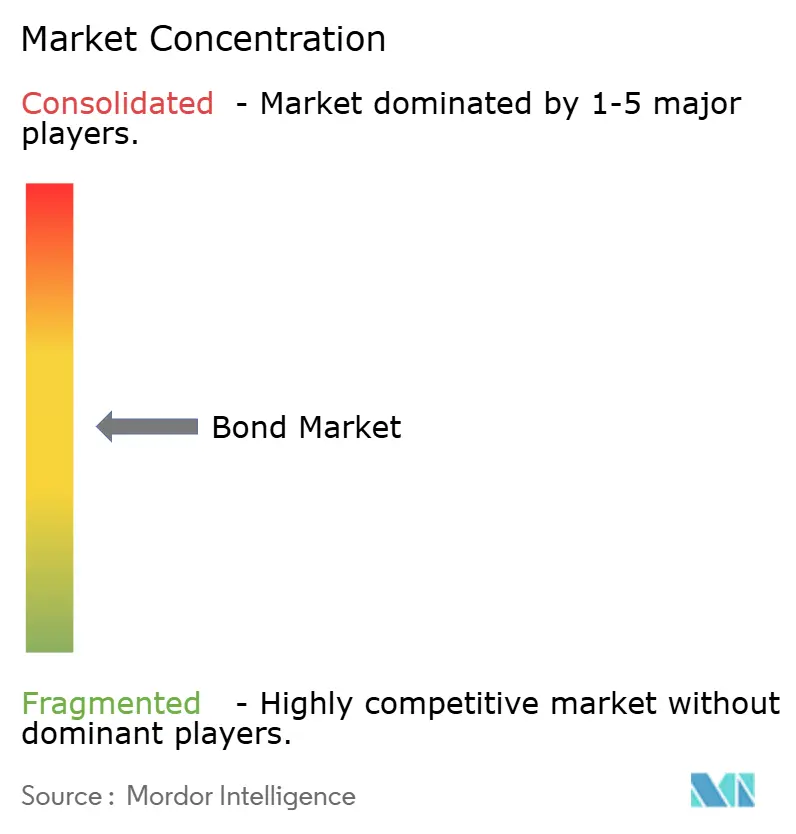
O mercado de títulos permanece moderadamente fragmentado, mas a formação de mercado está se concentrando em torno de dealers eletrônicos como a Citadel Securities e a Jane Street. As cobranças de capital do Basileia IV sobre carteiras de negociação elevam os custos de balanço para os bancos tradicionais, incentivando uma mudança em direção a plataformas algorítmicas que podem armazenar risco com menor alavancagem. A tokenização está emergindo como um diferenciador estratégico: o piloto do BCE exibiu liquidação em tempo real e compressão de balanço, e a McKinsey estima que os títulos tokenizados poderiam superar 1 trilhão de USD em títulos em aberto até 2030.
Os emissores soberanos estão explorando trilhos de blockchain para diversificar as bases de investidores e reduzir os custos pós-negociação; o título digital de 4,32 bilhões de USD da KfW ilustrou a viabilidade de escala. As corporações estão adotando estruturas vinculadas à sustentabilidade, com os serviços públicos liderando ao financiar despesas de capital de transição energética. Oportunidades de espaço em branco também existem em securitizações de data centers de IA, onde as estruturas de crédito preenchem lacunas de financiamento entre tecnologia e imóveis.
A arbitragem regulatória está se intensificando: os bancos europeus estão reduzindo os estoques de títulos para liberar capital, enquanto os dealers primários dos EUA se beneficiam da isenção da Taxa de Liquidez Suplementar sobre os Treasuries. As instituições financeiras não bancárias continuam a capturar participação no mercado secundário, embora as regras de adesão às câmaras de compensação possam moldar a resiliência da liquidez.
Líderes do Setor de Títulos
-
Microsoft Corporation
-
AT&T Inc.
-
Verizon Communications
-
United States Treasury (sovereign)
-
Government of Japan
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Títulos
- Morgan Stanley
- Wells Fargo & Co.
- United States Treasury (sovereign)
- Government of Japan
- UBS Group AG
- Société Générale
- Credit Suisse Group AG
- Saudi Aramco
- Berkshire Hathaway Inc.
- People's Republic of China
- JPMorgan Chase & Co.
- Goldman Sachs Group Inc.
- BlackRock Inc.
- HSBC Holdings plc
- Bank of America Corp.
- BNP Paribas S.A.
- Citigroup Inc.
- Deutsche Bank AG
- Credit Agricole S.A.
- Barclays plc
- European Union & EFSF/ESM
- AT&T
- Microsoft
- Verizon Communications

Recent Industry Developments in Mercado de Títulos
- Junho de 2025: O BCE e a Clearstream liquidaram EUR 5 milhões em títulos tokenizados contra dinheiro real de banco central, marcando a primeira liquidação de registro distribuído de grau institucional da Alemanha.
- Fevereiro de 2025: A Índia concluiu a inclusão total no índice JPMorgan GBI-EM, desencadeando entradas passivas e estabelecendo um modelo para outras reformas de mercados emergentes.
- Dezembro de 2024: O Banco Mundial emitiu um título de desenvolvimento sustentável de taxa flutuante vinculado ao SOFR de USD 1,25 bilhão, com sobredemanda de gestores de reservas.
- Novembro de 2024: A Ginnie Mae registrou USD 40 bilhões de emissões de títulos lastreados em hipotecas em agosto de 2024, superando os volumes da Fannie Mae e da Freddie Mac.


Escopo do Relatório do Mercado Global de Títulos
Um título é um documento oficial emitido por um governo ou corporação, indicando que você lhes emprestou dinheiro, que eles prometem reembolsar com juros a uma taxa especificada. Este relatório fornece uma análise abrangente do mercado de títulos. Ele explora a dinâmica do mercado, destaca as tendências emergentes em vários segmentos e regiões e oferece perspectivas sobre vários tipos de produtos e aplicações. Além disso, o relatório examina os principais participantes e o cenário competitivo. O mercado de títulos é segmentado por tipo, incluindo títulos do tesouro, títulos municipais, títulos corporativos, títulos de alto rendimento, títulos lastreados em hipotecas e outros, como títulos de taxa flutuante, títulos de cupom zero, títulos resgatáveis antecipadamente; por emissores, incluindo emissores do setor público e emissores do setor privado; por setores, incluindo entidades respaldadas pelo governo, corporações financeiras, corporações não financeiras, outros como bancos de desenvolvimento e governo local; e por geografia, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O relatório oferece o tamanho do mercado e previsões para o mercado de títulos em valor (USD) para todos os segmentos acima.
| Títulos do Tesouro |
| Títulos Municipais |
| Títulos Corporativos |
| Títulos de Alto Rendimento |
| Títulos Lastreados em Hipotecas |
| Outros (Títulos de Taxa Flutuante, Títulos de Cupom Zero, Títulos Resgatáveis Antecipadamente) |
| Setor Público |
| Setor Privado |
| Energia e Utilidades |
| Tecnologia, Mídia e Telecomunicações |
| Saúde e Produtos Farmacêuticos |
| Consumo (Básico e Discricionário) |
| Industriais |
| Imóveis e Fundos de Investimento Imobiliário |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo | Títulos do Tesouro | |
| Títulos Municipais | ||
| Títulos Corporativos | ||
| Títulos de Alto Rendimento | ||
| Títulos Lastreados em Hipotecas | ||
| Outros (Títulos de Taxa Flutuante, Títulos de Cupom Zero, Títulos Resgatáveis Antecipadamente) | ||
| Por Emissor | Setor Público | |
| Setor Privado | ||
| Por Setor | Energia e Utilidades | |
| Tecnologia, Mídia e Telecomunicações | ||
| Saúde e Produtos Farmacêuticos | ||
| Consumo (Básico e Discricionário) | ||
| Industriais | ||
| Imóveis e Fundos de Investimento Imobiliário | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado global de títulos?
O mercado global de títulos está avaliado em USD 127,36 trilhões em 2026 e está previsto para expandir para USD 167,52 trilhões até 2031.
Por que os títulos de alto rendimento estão crescendo mais rapidamente do que os títulos do Tesouro?
As necessidades de refinanciamento corporativo e o apetite dos investidores por prêmios de rendimento em um ambiente de queda de juros estão impulsionando os volumes de alto rendimento, resultando em um CAGR de 8,12%, versus um crescimento estável, porém mais lento, dos títulos do Tesouro.
Como a tokenização afetará as operações do mercado de títulos?
A emissão tokenizada encurta os ciclos de liquidação para quase tempo real, reduz o risco operacional e libera capital dos negociadores, com os pilotos do BCE comprovando a viabilidade e a McKinsey projetando USD 1 trilhão em títulos tokenizados até 2030.
Qual região deve apresentar o crescimento mais rápido do mercado de títulos?
A Ásia-Pacífico, apoiada pela inclusão da Índia no índice e pela expansão contínua da China, está projetada para crescer a um CAGR de 6,65% até 2031.
Página atualizada pela última vez em:



