
Tamanho e Participação do Mercado de Private Equity da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
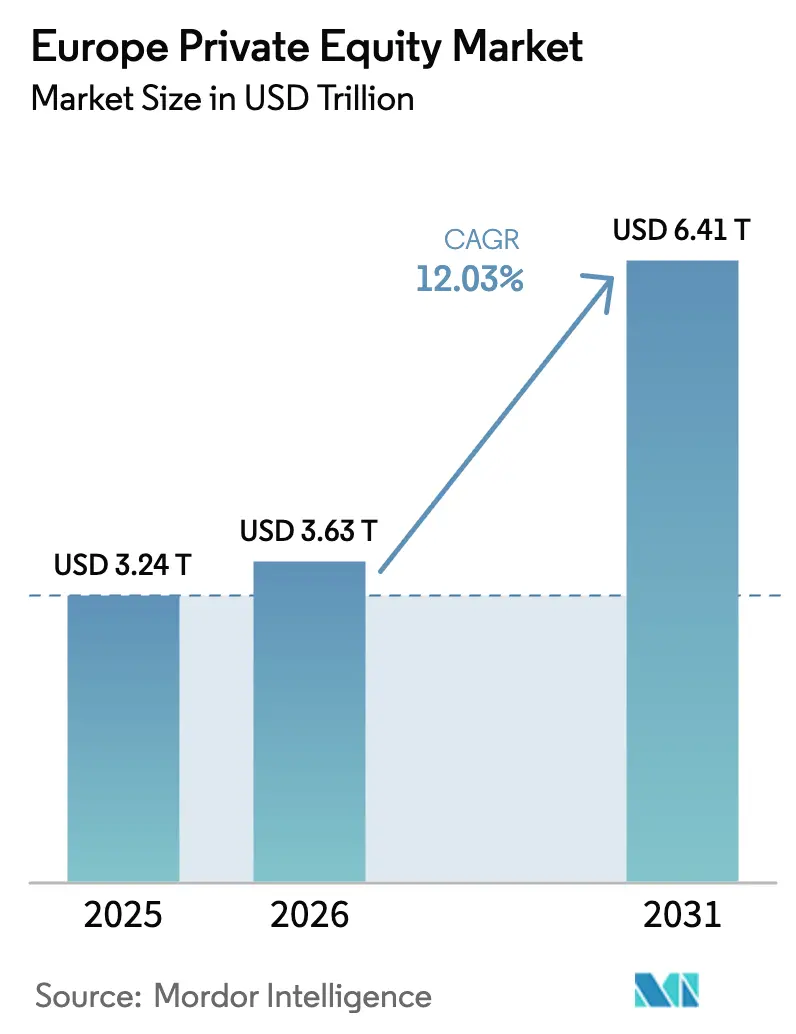
| Tamanho do mercado no ano base (2025) | 3.24 Trilhões de dólares |
| Tamanho do Mercado (2026) | 3.63 Trilhões de dólares |
| Tamanho do Mercado (2031) | 6.41 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.03 % |
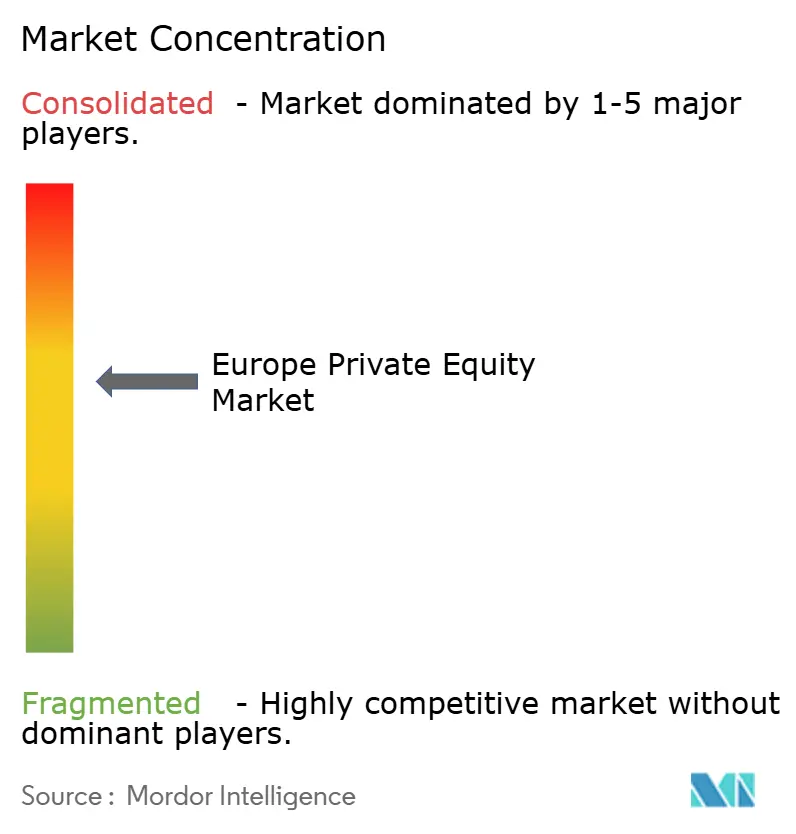
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Private Equity da Europa pela Mordor Intelligence
O tamanho do mercado de private equity da Europa em 2026 é estimado em USD 3,63 trilhões, crescendo a partir do valor de 2025 de USD 3,24 trilhões, com projeções para 2031 mostrando USD 6,41 trilhões, crescendo a um CAGR de 12,03% no período de 2026 a 2031. Uma combinação de forte pressão para a implantação de dry powder, medidas regulatórias voltadas às finanças sustentáveis, adoção digital acelerada após a pandemia e ferramentas de saída inovadoras, como veículos de continuação, sustenta essa expansão. Os gestores de buyout ainda dominam o fluxo de negócios, mas as estratégias secundárias e de continuação ganham tração à medida que os investidores institucionais buscam liquidez sem sair da classe de ativos. A tecnologia retém a maior alocação setorial, enquanto a saúde avança mais rapidamente, ambas beneficiando-se dos temas macroeconômicos de digitalização e envelhecimento populacional. Ao mesmo tempo, o Reino Unido mantém sua liderança em capital captado e negócios fechados, mesmo com a Espanha registrando a maior taxa de crescimento futuro devido a reformas pró-investimento e sólido impulso do PIB. A intensidade competitiva aumenta à medida que os mega-gestores consolidam ativos, mas os especialistas do mercado médio continuam relevantes ao direcionar nichos fragmentados de PMEs europeias.
Principais Conclusões do Relatório
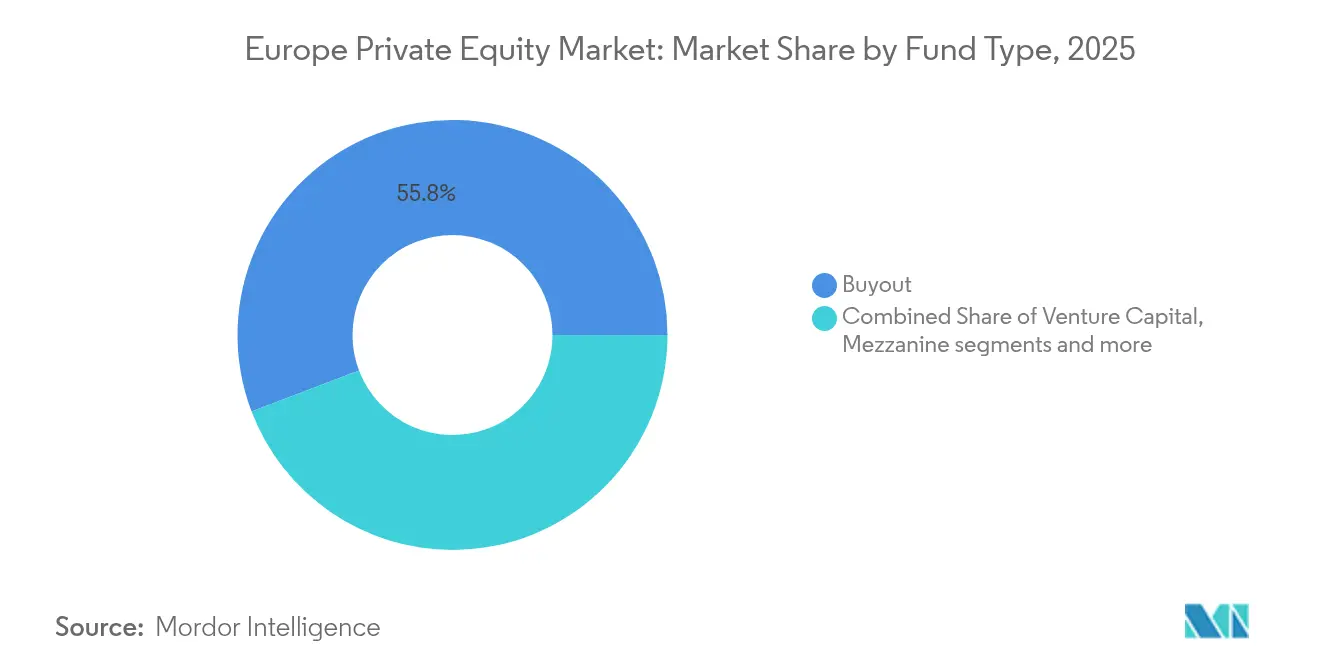
- Por estratégia de fundo, os fundos de Buyout detinham 55,78% da participação do mercado de private equity da Europa em 2025, enquanto Secundários e Fundos de Fundos registram um CAGR de 12,17% até 2031.
- Por tamanho de investimento, os negócios do Mercado Médio Superior capturaram 43,02% do tamanho do mercado de private equity da Europa em 2025, enquanto as transações de Pequeno Porte e SMID avançaram a um CAGR de 11,62% até 2031.
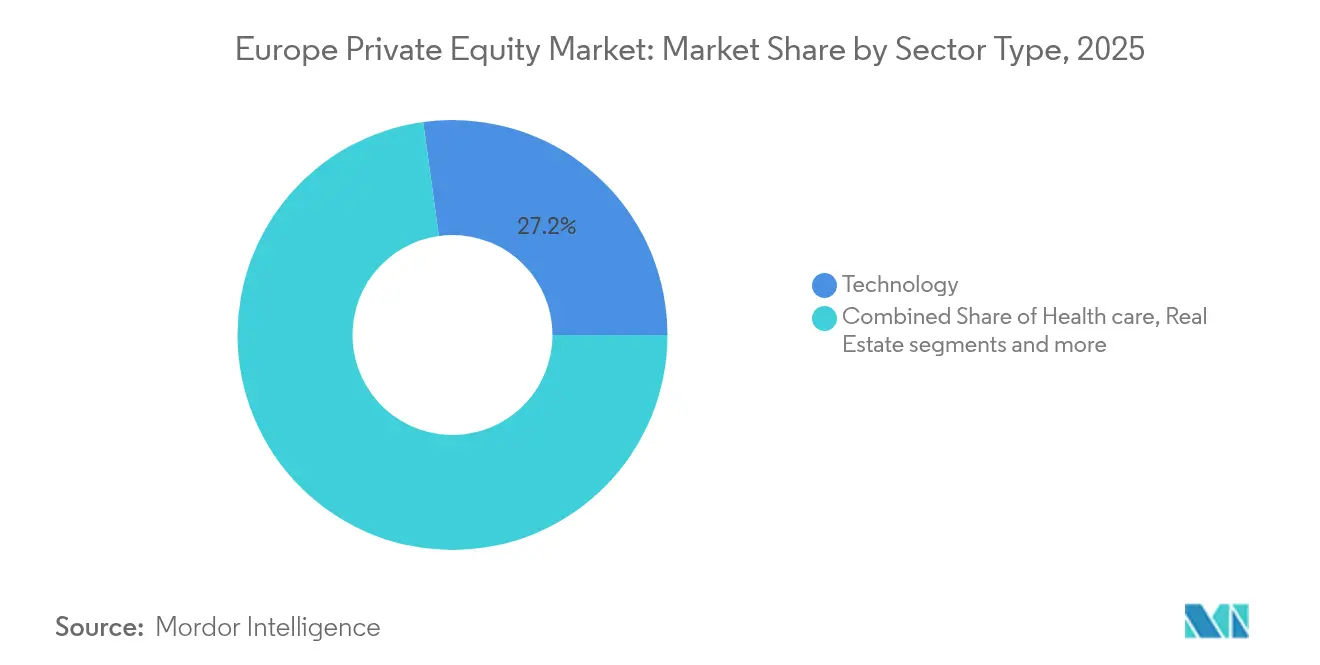
- Por setor, a Tecnologia representou 27,18% da participação do mercado de private equity da Europa em 2025; a Saúde expande-se mais rapidamente a um CAGR de 14,22% até 2031.
- Por país, o Reino Unido liderou com 25,06% de participação na receita em 2025, enquanto a Espanha cresce a um CAGR de 10,37% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso persistente de dry powder e pressão dos LPs para implantação de capital | +2.8% | Global – mais forte no Reino Unido, Alemanha, França | Curto prazo (≤ 2 anos) |
| Incentivos do Pacto Ecológico Europeu direcionando o PE para ativos vinculados à sustentabilidade | +1.9% | Toda a UE – região Nórdica, Alemanha | Médio prazo (2–4 anos) |
| Modelos de negócio digitais escalando rapidamente na Europa pós-COVID | +2.1% | Pan-Europeu – Reino Unido, França, Países Baixos | Curto prazo (≤ 2 anos) |
| Onda de buyout secundário impulsionada por operações fundo a fundo | +1.6% | Principais centros financeiros europeus | Médio prazo (2–4 anos) |
| Fundos de nicho direcionados à sucessão em empresas familiares do Mittelstand | +1.2% | Alemanha, Áustria, Suíça | Longo prazo (≥ 4 anos) |
| Surgimento de veículos de continuação liderados por GPs desbloqueando valor represado | +2.0% | Reino Unido e mercados nórdicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Excesso Persistente de Dry Powder e Pressão dos LPs para Implantação de Capital
Os limited partners europeus mantêm agora compromissos não convocados sem precedentes, o que alimenta uma atividade de negócios estável apesar dos ventos contrários cíclicos. A captação de recursos atingiu USD 118,8 bilhões nos três primeiros trimestres de 2024, quase igualando o total do ano anterior, à medida que planos de pensão e fundos soberanos elevaram suas metas de alocação. Os períodos médios de detenção se estendem para 6,7 anos, intensificando a necessidade de tickets maiores e captação fora do mercado para absorver capital. Os gestores competem por ativos de alta qualidade escassos, frequentemente concordando com múltiplos de entrada mais altos enquanto, ao mesmo tempo, elaboram planos operacionais ambiciosos para sustentar os retornos. Esse comportamento sustenta o crescimento de curto prazo no mercado de private equity da Europa.
Incentivos do Pacto Ecológico Europeu Direcionando o PE para Ativos Vinculados à Sustentabilidade
O Regulamento de Divulgação de Finanças Sustentáveis impulsiona os fundos do Artigo 8 e 9 para quase dois terços dos lançamentos de fundos na Europa. As casas de private equity incorporam metas ESG diretamente nos gatilhos de carried interest, alinhando as equipes com métricas de redução de emissões ou de diversidade. A Diretiva de Relatórios de Sustentabilidade Corporativa exige divulgações extensas, elevando os custos de conformidade para gestores menores, mas recompensando os pioneiros com acesso a maiores pools de capital[1]Invest Europe, "Invest Europe Yearbook 2024," investeurope.eu . Negócios com orientação verde em energias renováveis, manufatura eficiente em recursos e modelos de negócio circulares regularmente atingem avaliações de saída premium, atraindo capital novo para o mercado de private equity da Europa.
Modelos de Negócio Digitais Escalando Rapidamente na Europa Pós-COVID
Empresas habilitadas por tecnologia, desde SaaS e IA até plataformas de logística, mantêm crescimento robusto de receita, atraindo EUR 24 bilhões de capital de private equity somente em 2023. O investimento em tecnologia de ponta cresceu para EUR 15 bilhões em 2024, enquanto a Freepik, fornecedora de suítes criativas habilitadas por IA, superou 800.000 assinantes. Os operadores de private equity implantam ferramentas de análise de dados em empresas do portfólio para aprimorar precificação, compras e retenção de clientes, criando alavancas de criação de valor replicáveis. Esse imperativo digital sustenta o fluxo de negócios e os múltiplos no mercado de private equity da Europa.
Onda de Buyout Secundário Impulsionada por Operações Fundo a Fundo
As janelas de saída por meio de IPOs permanecem estreitas, portanto as operações fundo a fundo se tornaram a principal rota de saída. Os fundos de continuação representam agora 13% das saídas europeias, concedendo liquidez aos LPs existentes enquanto permitem que os GPs mantenham ativos de melhor desempenho. As estruturas de transação favorecem parcerias negociadas em vez de leilões, reduzindo os custos de atrito e diminuindo os spreads entre comprador e vendedor. O fenômeno mantém os ativos circulando dentro do ecossistema do mercado de private equity da Europa e modera o impacto da volatilidade dos mercados públicos nas distribuições.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redefinição de avaliação em meio a taxas de juros mais altas comprimindo os múltiplos de saída | -2.3% | Negócios alavancados globais | Curto prazo (≤ 2 anos) |
| Escrutínio regulatório sobre negócios de "campeões nacionais" atrasando aprovações | -1.1% | França, Alemanha, Itália | Médio prazo (2–4 anos) |
| Custos de divulgação ESG no nível do fundo pressionando GPs menores | -0.8% | Mercado médio em toda a UE | Médio prazo (2–4 anos) |
| Escassez de talentos em equipes de criação de valor operacional | -0.9% | Londres, Frankfurt, Paris | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redefinição de Avaliação em Meio a Taxas de Juros Mais Altas Comprimindo os Múltiplos de Saída
Os aumentos das taxas do Banco Central Europeu elevam as taxas de desconto e os custos de serviço da dívida, reduzindo as avaliações de capital para empresas alavancadas. Os ativos industriais de crescimento mais lento sofrem a maior compressão de múltiplos, obrigando os patrocinadores a apoiarem-se mais na expansão de receita e margem do que na engenharia financeira[2]Neuberger Berman, "Taxas e Avaliações," nb.com. Os fundos de dívida privada intervêm para preencher lacunas de financiamento, mas o preço ainda fica atrás dos cupons recordes baixos do ciclo pré-2022. Esse ambiente pesa sobre os rendimentos de saída e modera temporariamente o ímpeto de expansão no mercado de private equity da Europa.
Escrutínio Regulatório sobre Negócios de "Campeões Nacionais" Atrasando Aprovações
As aprovações de negócios agora exigem divulgações mais profundas sob o Regulamento da UE sobre Subsídios Estrangeiros[3]Debevoise & Plimpton, "Perspectivas do Regulamento da UE sobre Subsídios Estrangeiros," debevoise.com . França, Alemanha e Itália intensificam as triagens para ativos de infraestrutura crítica e tecnologia, estendendo os prazos de fechamento e, ocasionalmente, forçando os compradores a reestruturar transações. Embora não paralise a atividade, essas intervenções injetam risco de execução e adicionam custos de diligência, particularmente para aquisições de grande porte. Esse obstáculo modera moderadamente o crescimento no mercado de private equity da Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fundo:
A Dominância do Buyout Enfrenta a Disrupção do Mercado SecundárioOs fundos de Buyout controlavam 55,78% do mercado de private equity da Europa em 2025, atraindo investidores institucionais que valorizam direitos de governança sólidos e previsibilidade do fluxo de caixa. No entanto, os secundários e fundos de fundos registram um CAGR de 12,17% até 2031, impulsionados pela demanda recorde dos LPs por liquidez. Os fundos de continuação compreendem agora 84% do volume secundário liderado por GPs, uma estrutura que estende os períodos de detenção sem abrir mão do potencial de valorização. O veículo de software de USD 603 milhões da Main Capital e o fundo de continuação de fintech de USD 600 milhões da Corsair ilustram essa mudança. O tamanho do mercado de private equity da Europa para os secundários está, portanto, pronto para se expandir materialmente.
A clareza regulatória contínua sob a AIFMD II e a expansão de gestores secundários especializados ampliam a base de investidores. Os conselhos de fundos de pensão alocam mais para essas estratégias para suavizar os perfis de fluxo de caixa e atenuar o risco do ano de vintage, deslocando gradualmente a participação de mercado dos pools de buyout puro. Ainda assim, as franquias de buyout emblemáticas retêm vantagens de escala em originação e suporte de portfólio, defendendo sua liderança no mercado de private equity da Europa.


Por Investimentos:
A Liderança do Mercado Médio Superior é Desafiada pela Aceleração do Small CapOs tickets do Mercado Médio Superior de EUR 100 milhões a EUR 500 milhões capturaram 43,02% do tamanho do mercado de private equity da Europa em 2025, contribuídos pelo seu equilíbrio entre complexidade e liquidez. Os negócios de Pequeno Porte e SMID, no entanto, estão expandindo-se a um CAGR de 11,62%, auxiliados por múltiplos de entrada médios de 10,2 vezes o EBITDA em comparação com 13,3 vezes nos Estados Unidos. A base fragmentada de PMEs da Europa, 99% de todas as empresas, oferece potencial de roll-up com avaliações favoráveis.
Os patrocinadores estabelecem equipes de originação dedicadas para identificar oportunidades proprietárias de small cap enquanto aproveitam manuais operacionais para profissionalizar rapidamente os processos de gestão. O suporte do BCE aos mercados de crédito doméstico sustenta a disponibilidade de alavancagem para aquisições complementares, reforçando o crescimento neste nicho do mercado de private equity da Europa.
Por Setor:
A Dominância da Tecnologia Encontra a Aceleração da SaúdeA Tecnologia reteve 27,18% da participação do mercado de private equity da Europa em 2025, impulsionada por software, IA e soluções digitais que produzem receita recorrente e margens elevadas. A Saúde agora registra o avanço mais rápido a um CAGR de 14,22%, à medida que a demografia do envelhecimento e as reformas de eficiência alimentam a demanda por terceirização de prestadores e produtos farmacêuticos especializados. O tamanho do mercado de private equity da Europa capturado por ativos de saúde deve aumentar acentuadamente à medida que os grupos de buyout perseguem redes de clínicas, organizações de pesquisa contratada e plataformas de tecnologia médica.
A convergência entre setores adiciona potencial de crescimento: os patrocinadores implantam IA no suporte a decisões clínicas e empregam ferramentas SaaS para agilizar os fluxos de trabalho hospitalares, elevando assim os múltiplos de saída. Imobiliário, serviços e indústria ainda atraem interesse, embora as trajetórias de crescimento fiquem atrás dos dois setores principais.
Análise Geográfica
Mercado de Private Equity na Europa
Os principais centros de private equity da Europa permanecem concentrados, mas o desempenho diverge entre as jurisdições. O Reino Unido detém o maior conjunto de talentos, assessores e canais de saída, respondendo por 25,06% do valor dos negócios em 2025. Um regime jurídico estável e mercados de capitais profundos favorecem a captação rápida de recursos e a sindicação. A participação da Alemanha é sustentada pela tecnologia industrial e por aquisições no mercado intermediário impulsionadas por processos de sucessão, exemplificadas pela compra da Aareon pela TPG por 4,5 bilhões de USD. O salto nos negócios da França em 2024 decorre de reformas que elevaram os limites de investimento e reformularam a legislação trabalhista, aliadas a um robusto pipeline de TMT.
O dinamismo da Espanha é notável. Os fundos de private equity do país entregaram uma TIR líquida de 11,2% em 2023, e os fundos sustentáveis dos Artigos 8/9 alcançaram 14,6%. A Espanha registrou 1.076 operações de fusões e aquisições no valor de 56,5 bilhões de USD em 2024, incluindo 264 transações patrocinadas. Gestoras domésticas como Magnum e Portobello lançaram novos veículos superiores a 2,5 bilhões de EUR, reforçando a profundidade da captação de recursos. A Itália acrescenta diversificação: 44,6 bilhões de USD em valor de negócios em 2023 representaram aproximadamente 40% do seu mercado de fusões e aquisições, com o setor industrial avançando para 28% da atividade. O Sul da Europa como um todo registrou um aumento de 31,4% no valor dos negócios de private equity, atingindo 93,8 bilhões de USD, mesmo com a queda nos volumes, o que aponta para tickets médios maiores. As estratégias de expansão transfronteiriça se intensificam, com gestores aproveitando a expertise operacional em múltiplos países para desbloquear ganhos de margem. Os gestores nórdicos mantêm reputações globais apesar de mercados domésticos menores, frequentemente liderando consórcios pan-europeus. Essa combinação de centros maduros e emergentes cria um panorama equilibrado e rico em oportunidades para o mercado de private equity na Europa.
Panorama regulatório
A atividade de private equity na Europa é moldada pela estrutura europeia de investimento alternativo e por regras de reporte em rápida evolução, com a ESMA a fornecer orientações sobre gestão de fundos e expectativas de reporte no âmbito da AIFMD. A AIFMD II entrou em vigor em 15 de abril de 2024, e os Estados-Membros da UE enfrentaram um prazo de transposição até 16 de abril de 2026, levando gestores e depositários a atualizar a delegação, a gestão do risco de liquidez e a governança de originação de empréstimos, quando aplicável.
As reformas em matéria de derivados e compensação também influenciam a cobertura de carteira, o financiamento e as práticas de tesouraria utilizadas nas estratégias de aquisição e no mercado secundário. A EMIR III (Diretiva (UE) 2024/2994) exige transposição nacional até 25 de junho de 2026, e a ESMA indicou que as entidades reportantes sujeitas ao requisito de conta ativa da EMIR precisam estar prontas para fornecer dados até julho de 2026. O Reino Unido continua a redefinir, no período pós-Brexit, o regime aplicável aos AIFM, incluindo propostas para reclassificar os AIFM com base em limiares de NAV, adicionando uma via de conformidade adicional para gestores que comercializam ou operam tanto no Reino Unido como na UE.
Análise da cadeia de valor
A cadeia de valor do private equity europeu começa com a captação de recursos junto de LPs institucionais (fundos de pensões, seguradoras, investidores soberanos, fundações) e passa pela formação e estruturação de fundos sob as regras AIFM, com administradores, depositários, consultores jurídicos e agentes de colocação a apoiar a criação de produtos e as operações contínuas. A originação de negócios é liderada por redes de sponsors e intermediários (bancos de investimento, boutiques de M&A), enquanto a execução depende de prestadores de diligência que cobrem as vertentes financeira, fiscal, comercial, tecnológica e ESG. Os parceiros de financiamento (bancos e fundos de dívida privada) fornecem alavancagem de aquisição e opções de refinanciamento, e a subscrição tem enfatizado cada vez mais a melhoria operacional em detrimento da alavancagem, com índices de alavancagem citados em torno de 50% em evidências recentes do setor.
Após a aquisição, os operating partners e fornecedores especializados geram criação de valor nas áreas de precificação, procurement, transformação digital e M&A complementar, com os manuais estratégicos de 2026 a enfatizar a integração de IA e a análise de dados nas empresas do portefólio. As vias de saída incluem vendas estratégicas, transações entre sponsors, IPOs (seletivos) e um ecossistema secundário em crescimento, no qual veículos de continuação liderados por GPs e compradores secundários dedicados fornecem liquidez e gestão de duração. Dados da Invest Europe mostrando o valor das transações de buyout em 2025 em 189,0 bilhões de EUR destacam a escala do canal de buyout dentro desta cadeia, enquanto transações recentes de 2026 (por exemplo, investimentos em plataformas ligadas à transição energética e infraestrutura) apontam para uma integração mais estreita entre ativos de energia, centros de dados e conectividade que sustentam a construção de infraestrutura de IA.
Panorama Competitivo
Aproximadamente 11.000 gestores de fundos operam na Europa, mas os 25 principais supervisionam 48% do valor empresarial gerenciado, confirmando concentração moderada. CVC Capital Partners lidera a lista com USD 79,7 bilhões, seguida pela KKR com USD 75,09 bilhões e EQT com USD 69,5 bilhões. A escala concede a esses grupos acesso prioritário a leilões de destaque, capacidade de co-investimento e orçamentos de tecnologia para análise de dados e IA. Os patrocinadores americanos e britânicos gerenciam coletivamente USD 1,02 trilhão, eclipsando os USD 49,8 bilhões das empresas alemãs, apesar do peso industrial da Alemanha.
A consolidação continua: os gestores listados em bolsa respondem por 84% do M&A de private equity desde 2012, adquirindo boutiques especializadas para aprofundar a cobertura setorial. O foco setorial afina as vantagens competitivas — a Hg se concentra em TMT, a Nordic Capital em saúde e serviços financeiros —, enquanto fundos de continuação, ativos de defesa e plataformas de transição energética abrem novos espaços em branco. As guerras de talentos se intensificam para parceiros operacionais especializados em precificação, compras e transformação digital, contribuindo para estruturas de custo crescentes.
A adoção de tecnologia marca a próxima fronteira. Os gestores pilotam mecanismos de IA para rastrear milhares de alvos, acelerar a diligência e desbloquear eficiências no portfólio. As credenciais ESG também diferenciam o acesso ao capital e avaliações premium, impulsionando investimentos em sistemas de medição e relatórios de sustentabilidade. No geral, o mercado de private equity da Europa recompensa franquias diversificadas, habilitadas por tecnologia e orientadas operacionalmente, enquanto eleva o nível para os novos entrantes.
Líderes do Setor de Private Equity da Europa
Permira partners
EQT
CVC Capital Partners
Apax Partners
Ardian
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Private Equity na Europa
- EQT
- CVC Capital Partners
- Permira
- Apax Partners
- Ardian
- Bridgepoint Group
- Cinven
- HgCapital
- Partners Group
- BC Partners
- Nordic Capital
- 3i Group
- Bain Capital
- Silver Lake
- KKR
- Oakley Capital
- Antin Infrastructure Partners
- IK Partners
- Sofinnova Partners
- SoftBank Vision Fund

Oportunidades de mercado e perspectivas futuras
A ampliação de investimentos em plataformas que combinam digitalização com bases de ativos físicos continua a ser uma oportunidade fundamental, particularmente na infraestrutura de IA e nos serviços de transição energética, onde os sponsors podem aplicar ferramentas operacionais e capital de longa duração. Em julho de 2026, a EQT anunciou um acordo para adquirir a Copia Power, posicionada em torno de infraestrutura integrada de energia e IA, mostrando como os gestores combinam capacidades de geração, interconexão e infraestrutura em plataformas de escala institucional. A Quadrante, apoiada pela Permira (noticiada em julho de 2026), também reflete a procura dos sponsors por capacidade de engenharia e consultoria ligada à execução da transição energética, onde prestadores de serviços fragmentados podem apoiar consolidações e expansão transfronteiriça.
As soluções de mercado secundário e de continuação continuam a ser um canal prático para a gestão de liquidez e retenção de ativos liderada por GPs, em linha com a ênfase do relatório em veículos de continuação. A capacidade de captação de recursos apoia uma maior implantação no mid-market, onde a originação proprietária e a mudança operacional podem compensar janelas de saída mais estreitas; por exemplo, o fechamento final da CVC, em julho de 2026, do seu fundo Catalyst III focado na Europa, em cerca de 3,0 bilhões de EUR, indica capital dedicado a negócios de controlo no mid-market. Os serviços de saúde e as tecnologias habilitadoras também oferecem uma via viável para os sponsors europeus, apoiada pela tração setorial no contexto do relatório e refletida em atividades de investimento em plataformas, como a aquisição majoritária pela Ardian, em julho de 2026, da Pflegia, uma plataforma digital de recrutamento na área da saúde na Alemanha, que alinha a digitalização da força de trabalho com a procura por cuidados de saúde e as necessidades de contratação orientadas por conformidade.
Recent Industry Developments in Mercado de Private Equity na Europa
- Julho de 2026: a CVC Capital Partners assinou um acordo definitivo para investimento majoritário na DistroKid (distribuidora de música). A transação de private equity focada na Europa reforça os investimentos transfronteiriços em distribuição de mídia e tecnologia e a ampla diversificação do portefólio.
- Julho de 2026: a Ardian adquiriu uma participação majoritária na Pflegia, a principal plataforma digital de recrutamento na área da saúde da Alemanha. O mercado alemão de recrutamento digital na saúde expande-se à medida que a Ardian acelera as soluções digitais de força de trabalho na Europa.
- Julho de 2026: fechamento final da CVC Capital Partners do Catalyst III, fundo de private equity mid-market focado na Europa, em ~3,0 bilhões de €. Este marco de captação de recursos de private equity mid-market europeu sinaliza a disposição de investir capital substancial em negócios do mid-market, moldando a dinâmica do fluxo de transações.


Mercado de Private Equity na Europa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado europeu de private equity é definido como o valor dos ativos e da atividade de private equity gerido e implantado nos mercados europeus, incluindo o capital captado, investido e detido em estruturas de fundos de PE, acompanhado em termos de USD para consistência.
Exclusões do âmbito: exclui o investimento em capital público listado, os fundos mútuos tradicionais e as atividades padrão de empréstimo bancário, mesmo quando estas financiam empresas semelhantes.
Visão geral da segmentação
- Por Tipo de Fundo
- Buyout e Crescimento
- Capital de Risco
- Mezanino e Distressed
- Secundários e Fundos de Fundos
- Por Setor
- Tecnologia (Software)
- Saúde
- Imobiliário e Serviços
- Serviços Financeiros
- Indústria
- Consumo e Varejo
- Energia e Eletricidade
- Mídia e Entretenimento
- Telecomunicações
- Outros (Transporte, etc.)
- Por Investimentos
- Large Cap
- Mercado Médio Superior
- Mercado Médio Inferior
- Pequeno Porte e SMID
- Por País
- Reino Unido
- Alemanha
- França
- Suécia
- Itália
- Espanha
- Países Baixos
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base factual clara em torno da captação de recursos, do fluxo de transações e das condições macroeconómicas que moldam a atividade de capital privado na Europa. Utilizamos conjuntos de dados públicos e divulgações regulares para mapear a lógica do mercado, incluindo estatísticas do Banco Central Europeu, séries macroeconómicas do Eurostat, indicadores do Banco de Compensações Internacionais, materiais da Autoridade Europeia dos Valores Mobiliários e dos Mercados, e tabelas de finanças e investimento da OCDE.
A fase documental também é utilizada para verificar cronologias e definições cruzando relatórios anuais e apresentações regulatórias de gestores de fundos, comunicados de bolsas de valores relativos a saídas, publicações de associações e imprensa de negócios reputada. Quando disponível, também recorremos a subscrições pagas para dados financeiros e inteligência empresarial, e utilizamos uma base de dados de patentes quando a atividade no setor tecnológico requer contexto adicional. Esta lista é ilustrativa, e muitas outras fontes públicas foram utilizadas para recolher dados, validar pressupostos e esclarecer lacunas.
Entrevistas e Inquéritos Primários
O trabalho primário centra-se em validar aquilo que as fontes documentais não conseguem explicar totalmente, especialmente a forma como o capital é implantado nas diferentes estratégias e como estão a mudar os pressupostos de precificação e alavancagem. Falamos com gestores de fundos, limited partners, consultores e outros participantes do ecossistema nos principais centros financeiros europeus, reconciliando depois os dados entre países para manter a consistência do modelo final.
Os dados recolhidos nestas discussões são utilizados para confirmar o ritmo de captação de recursos, os períodos médios de detenção, as estruturas típicas de comissões e carry, e os motores práticos por detrás das saídas e da atividade secundária. Estes detalhes são depois utilizados para reforçar os pressupostos utilizados no dimensionamento e na previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 12% |
| Nível médio: 47% | Líderes funcionais/de unidade: 38% |
| Pequenos players: 16% | Gestores: 50% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento começa com uma reconstrução top-down do valor total do mercado europeu de private equity, combinando sinais reportados de ativos sob gestão com capital captado, taxas de implantação e valores de saída realizados durante o período do estudo. A partir daí, os totais são corroborados através de aproximações bottom-up seletivas, tais como consolidações amostradas por safra de fundos, padrões observados de valor de transações por país e verificações baseadas em tamanhos médios de ticket multiplicados pelo número de transações (uma abordagem semelhante ao ASP). Quando surgem desvios repetidamente, os pressupostos são ajustados em conformidade.
Alguns dados influenciam materialmente o modelo, incluindo o ímpeto de captação de recursos por estratégia, os níveis de capital não implantado (dry powder), as tendências do período médio de detenção, a disponibilidade (e custo) de alavancagem, a combinação de canais de saída (IPO versus venda estratégica versus mercado secundário) e as mudanças na alocação setorial que alteram a trajetória global de valor. Quando a visão bottom-up está incompleta, como em transações transfronteiriças menores que não são divulgadas de forma consistente, a lacuna é tratada através da escala a partir de países com reporte mais robusto, validando depois o ajuste através do feedback das entrevistas.
Para a previsão, é utilizada a análise de cenários, uma vez que os mercados de private equity tendem a mover-se em ciclos e podem mudar rapidamente quando as taxas de juro, as janelas de IPO e as condições de crédito se alteram. O cenário base assenta em indicadores macroeconómicos e no ambiente de transações esperado, sendo os cenários testados sob pressão com dados primários sobre o apetite de implantação e a viabilidade de saída.
Validação de Dados e Ciclo de Atualização
A validação é realizada através de múltiplas verificações, de modo que o número final não dependa de um único conjunto de dados ou de uma única visão de respondente. Comparamos os totais modelados com sinais independentes, como anúncios de captação de recursos, tendências de valor de transações e movimentos amplos de AUM reportados em canais públicos, investigando depois os valores atípicos país a país antes da aprovação final.
É realizada uma segunda revisão por analista para reverificar pressupostos, consistência de unidades, o momento da conversão cambial e movimentos anuais que pareçam inusuais. Os relatórios são atualizados anualmente, e são feitas atualizações intermédias quando eventos importantes alteram materialmente a atividade, como mudanças abruptas nas taxas de juro ou uma reabertura ou fecho sustentado dos mercados de saída. Antes da entrega, as publicações públicas mais recentes são novamente analisadas para que os clientes recebam uma visão atualizada.
Dimensionamento do Mercado Europeu de Private Equity pela Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o private equity europeu podem parecer muito distantes entre si porque a definição subjacente nem sempre é a mesma, e o momento também importa, uma vez que a captação de recursos e as saídas variam de trimestre para trimestre. As diferenças resultam geralmente do que é contabilizado como valor de private equity, de que geografias dentro da Europa estão totalmente cobertas, e de como é tratado o momento cambial e a evolução dos preços.
O capital de risco e a dívida privada são frequentemente combinados em algumas estimativas, mas estes ficam fora do âmbito da Mordor Intelligence neste caso, o que mantém o valor total ligado à atividade de private equity comparável entre países. As lacunas também surgem quando um estudo utiliza pressupostos agressivos de implantação para o dry powder, ou quando outro estudo se baseia principalmente em valores de transações divulgados sem verificar os efeitos do período de detenção e o momento das saídas. Nesses casos, a inclinação da previsão pode parecer mais acentuada do que aquilo que os sinais de mercado sustentam.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,24 trilhões de USD (2025) | |
| Consultoria Regional A | 2,90 trilhões de USD (2025) | Utiliza um conjunto de países mais restrito e enfatiza os buyouts de grande capitalização divulgados, o que pode subestimar a atividade do mid-market e transações transfronteiriças de menor dimensão. |
| Associação Setorial B | 3,85 trilhões de USD (2025) | Inclui capital de risco e capital de crescimento no total e aplica uma trajetória de expansão de AUM mais rápida, baseada em pressupostos otimistas de captação de recursos e implantação. |
A dispersão na tabela explica-se principalmente pela inclusão de categorias e pela forma como os totais são escalados quando a divulgação é desigual entre países. A nossa abordagem mantém-se replicável ao vincular a estimativa a sinais observáveis de captação de recursos, implantação e saída, utilizando depois entrevistas para manter os pressupostos realistas para os anos de previsão.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de private equity da Europa?
O tamanho do mercado de private equity da Europa ficou em USD 3,63 trilhões em 2026 e a previsão é atingir USD 6,41 trilhões até 2031.
Qual país detém a maior participação na atividade de private equity europeu?
O Reino Unido lidera com 25,06% do valor dos negócios de 2025, apoiado por mercados de capitais profundos e um ecossistema de assessoria bem estabelecido.
Qual segmento do private equity europeu está crescendo mais rapidamente?
Secundários e Fundos de Fundos registram o maior crescimento a um CAGR de 12,17% até 2031, impulsionados pela demanda dos investidores por liquidez e veículos de continuação.
Como as taxas de juros crescentes estão afetando as avaliações de private equity na Europa?
As taxas mais altas comprimem os múltiplos de saída, particularmente para ativos industriais de baixo crescimento, levando os patrocinadores a se concentrar mais em melhorias operacionais.
Página atualizada pela última vez em:


