
Tamanho e Participação do Mercado de Finanças Sustentáveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.06 Trilhões de dólares |
| Tamanho do Mercado (2031) | 26.93 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.34 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
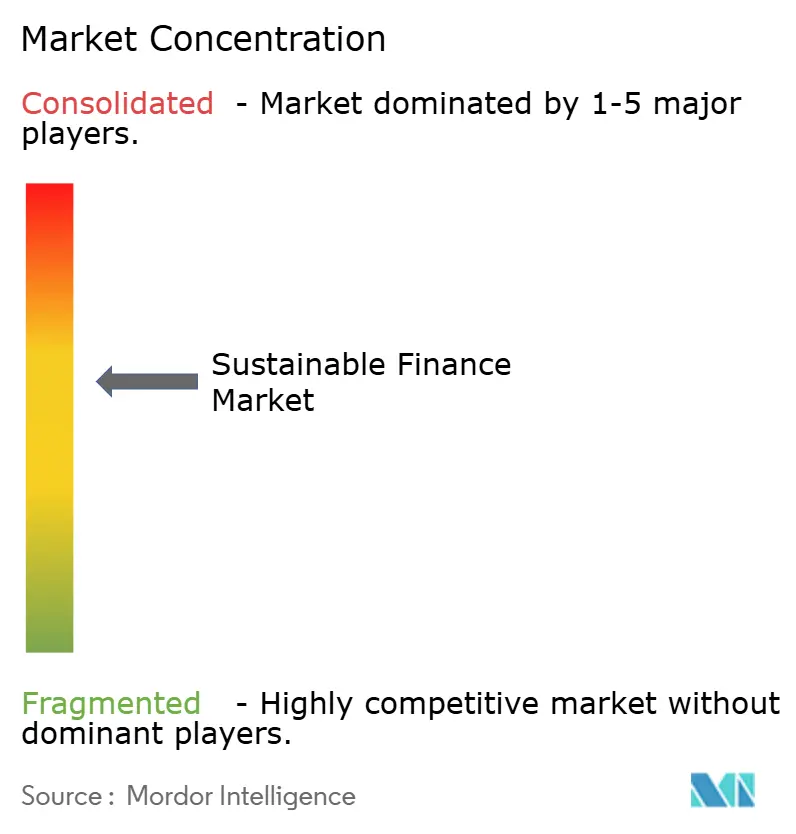
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Sustentáveis por Mordor Intelligence
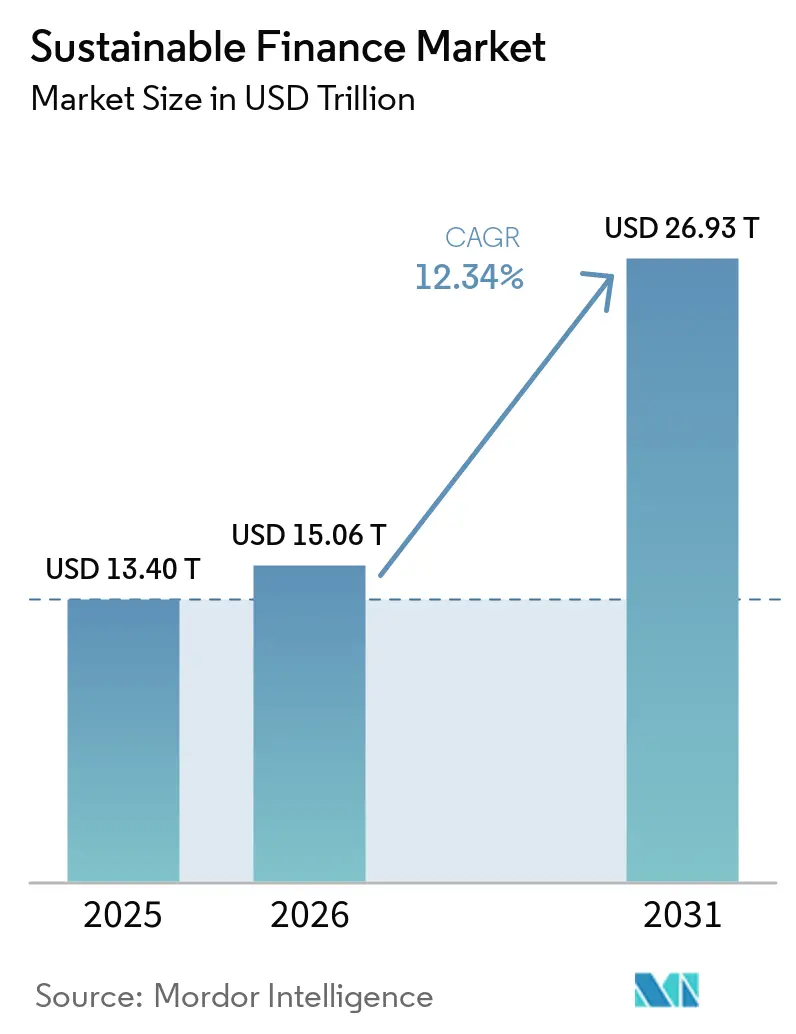
O tamanho do Mercado de Finanças Sustentáveis foi avaliado em USD 13,40 trilhões em 2025 e estima-se que cresça de USD 15,06 trilhões em 2026 para atingir USD 26,93 trilhões até 2031, a uma CAGR de 12,34% durante o período de previsão (2026-2031).
A Europa continua sendo o maior polo regional, mas o capital institucional está se deslocando rapidamente em direção à Ásia-Pacífico à medida que os programas soberanos de títulos verdes se aceleram. Os testes de estresse climático dos bancos centrais, as regras de divulgação obrigatória e os pipelines de emissão soberana transformaram os fatores ambientais, sociais e de governança (ESG) de filtros opcionais em variáveis de risco centrais para bancos e investidores globais. A rápida inovação de produtos, desde ativos verdes tokenizados até dívidas vinculadas a desempenho, ampliou o universo investível e reduziu as fricções nas transações. Embora o impulso regulatório seja forte, a trajetória futura do mercado ainda depende de taxonomias harmonizadas, dinâmicas de taxas de juros que preservem o prêmio verde, e apoio político sustentado aos mandatos ESG.
Principais Conclusões do Relatório
- Por tipo de transação, os títulos verdes representaram 53,88% da participação no mercado de finanças sustentáveis em 2025, enquanto os títulos vinculados à sustentabilidade e os títulos de transição estão a caminho de crescer a um CAGR de 14,08% até 2031.
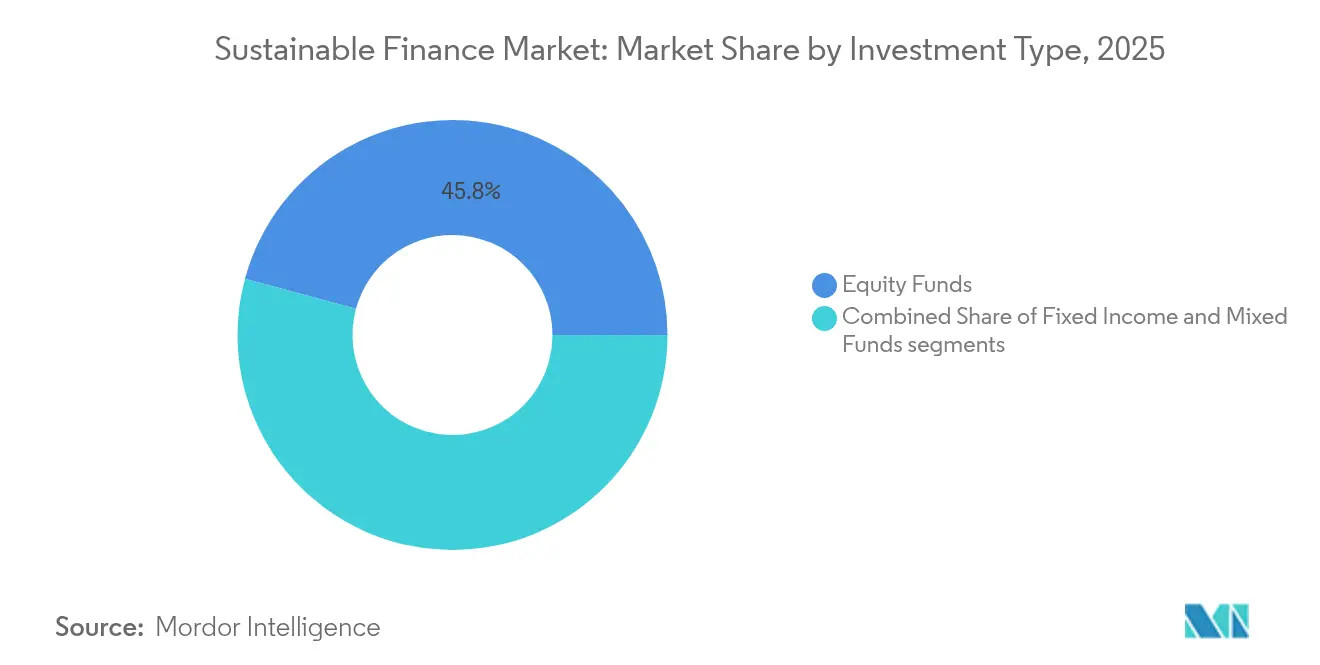
- Por tipo de investimento, os fundos de ações lideraram com 45,78% da participação de mercado em 2025; as estratégias mistas/multiativos têm previsão de expansão a um CAGR de 13,22% até 2031.
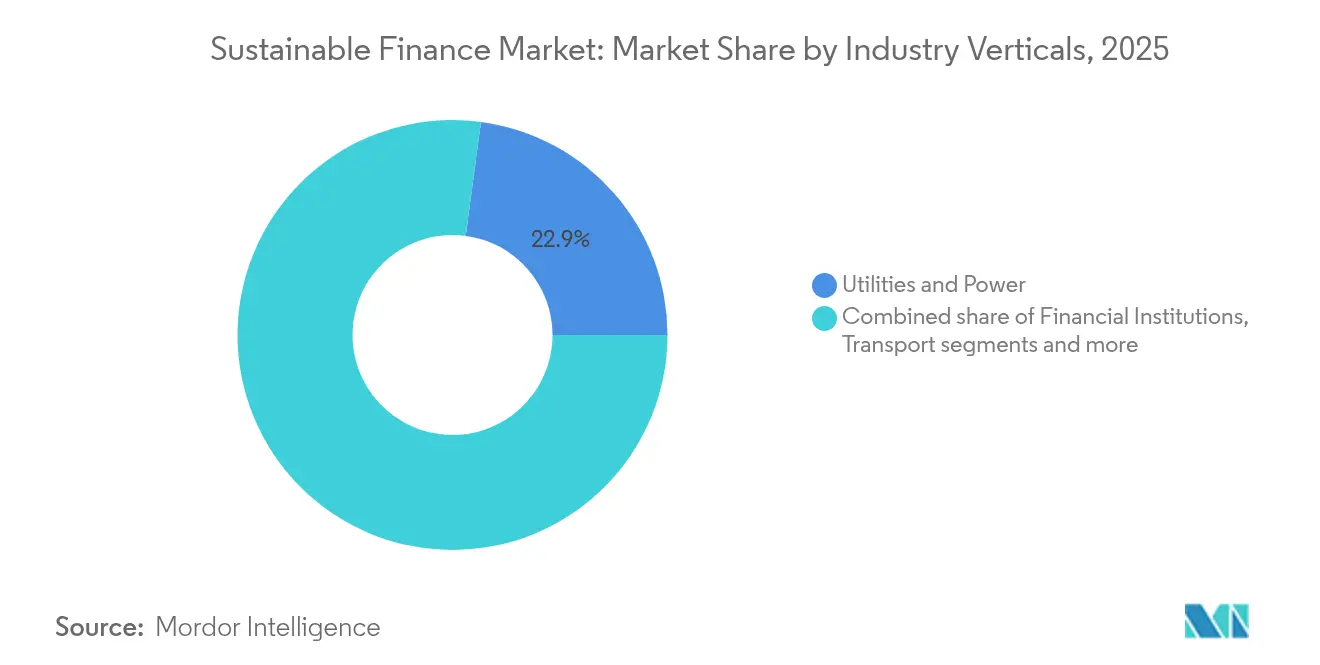
- Por setor vertical, serviços públicos e energia capturaram 22,89% do tamanho do mercado de finanças sustentáveis em 2025, enquanto as instituições financeiras têm projeção de registrar o CAGR mais rápido, de 13,14%, até 2031.
- Por geografia, a Europa deteve uma participação de receita de 31,72% do mercado em 2025; a Ásia-Pacífico tem projeção de crescer a um CAGR de 12,53% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Finanças Sustentáveis*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso regulatório e divulgações ESG obrigatórias | +2.5% | Global (liderança da UE; adoção na Ásia-Pacífico) | Médio prazo (2-4 anos) |
| Ascensão da pressão ESG das partes interessadas corporativas | +1.8% | América do Norte e Europa se expandindo para a Ásia-Pacífico | Curto prazo (≤2 anos) |
| Retornos ajustados ao risco de longo prazo comprovados dos ativos ESG | +2.1% | Mercados institucionais globais | Longo prazo (≥4 anos) |
| Testes de estresse climático dos balanços pelos bancos centrais | +1.4% | Mercados desenvolvidos; economias emergentes seletivas | Médio prazo (2-4 anos) |
| Tokenização e emissão de ativos verdes baseada em blockchain | +0.9% | Global; adoção antecipada em Singapura e Hong Kong | Longo prazo (≥4 anos) |
| Aumento da demanda por finanças de adaptação climática e resiliência | +1.2% | Global; concentrado em regiões vulneráveis ao clima | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso Regulatório e Divulgações ESG Obrigatórias
A Diretiva de Relatórios de Sustentabilidade Corporativa da UE agora obriga mais de 50.000 empresas a publicar métricas detalhadas de sustentabilidade, fornecendo aos investidores uma base de dados consistente para análise de portfólio[1]. Estruturas semelhantes do Conselho Internacional de Normas de Sustentabilidade estão sendo adotadas no Reino Unido, no Japão e na Austrália, criando uma "linguagem contábil" global de facto para dados climáticos. As divulgações obrigatórias reduzem a assimetria de informações, diminuem os custos de diligência e permitem uma comparação transfronteiriça mais fácil dos emissores. Os gestores de ativos estão usando os novos dados para ajustar os spreads de crédito para o risco de transição, recompensando os tomadores de empréstimo em conformidade com capital mais barato. Os reguladores soberanos também estão incorporando requisitos de divulgação nas regras de listagem, estendendo a disciplina a empresas privadas e estatais. Como resultado, as considerações ESG passaram de políticas voluntárias para padrões prudenciais centrais no mercado de finanças sustentáveis.
Ascensão da Pressão ESG das Partes Interessadas Corporativas
O apoio dos acionistas às resoluções ESG subiu para 28% em 2024, sinalizando uma disposição mais ampla de influenciar a política corporativa[2]. Os conselhos enfrentam pressão simultânea de clientes e funcionários que cada vez mais selecionam fornecedores e empregadores com base no desempenho de sustentabilidade, acelerando a definição de metas para descarbonização e equidade social. As instituições financeiras responderam com compromissos significativos de balanço: HSBC visa USD 750 bilhões em finanças sustentáveis até 2030, ING tem como meta USD 162 bilhões, e Deutsche Bank reserva USD 540 bilhões. Esses objetivos públicos geram uma cascata competitiva à medida que os pares igualam ou superam os compromissos para evitar riscos reputacionais. Os credores também estão endurecendo os covenants de sustentabilidade nas linhas de crédito rotativo, aguçando os incentivos para os emissores da economia real. Em conjunto, essas forças reforçam um ciclo autorreforçador que canaliza capital incremental para o mercado de finanças sustentáveis.
Retornos Ajustados ao Risco de Longo Prazo Comprovados dos Ativos ESG
Uma pesquisa de 2024 com 700 fundos de ações ESG constatou que 73% superaram os benchmarks convencionais em uma base ajustada à volatilidade. O desempenho superior decorre das métricas ESG atuando como proxies para a qualidade da gestão, robustez da cadeia de suprimentos e preparação regulatória, todos os quais se traduzem em fluxos de caixa mais estáveis. Trabalhos acadêmicos mostram que os líderes ESG experimentam custos de financiamento mais baixos e menores retrações durante o estresse do mercado, melhorando os índices de Sharpe. Os administradores de fundos de pensão e dotações estão cada vez mais tornando a integração ESG um requisito fiduciário, não uma sobreposição opcional. A liquidez melhorou à medida que os formadores de mercado cotam spreads mais estreitos para títulos rotulados e ETFs, reduzindo os custos de transação para os alocadores. Coletivamente, o perfil de retorno empírico sustenta o crescimento contínuo no mercado de finanças sustentáveis.
Testes de Estresse Climático dos Balanços pelos Bancos Centrais
O teste de estresse de 2024 do Banco Central Europeu sobre 98 bancos que cobrem 70% dos ativos da área do euro indicou perdas potenciais de risco de transição de até USD 75,6 bilhões em cenários de transição desordenada[3]. O Banco da Inglaterra e o Federal Reserve dos Estados Unidos lançaram projetos piloto paralelos, incorporando métricas climáticas nas revisões de adequação de capital. À medida que os supervisores publicam os resultados, os bancos devem reavaliar as exposições de alto carbono e aumentar o capital contra perdas no pior cenário. Isso leva os credores a expandir as carteiras de empréstimos verdes e reduzir o financiamento de combustíveis fósseis, realocando crédito para infraestrutura de energia renovável e projetos de resiliência. As seguradoras enfrentam testes de solvência semelhantes, impulsionando mudanças no portfólio do lado dos ativos. Essas ferramentas de supervisão incorporam o risco ESG nas estruturas prudenciais, acelerando os fluxos de capital para o mercado de finanças sustentáveis.
Análise de Impacto das Restrições do Mercado de Finanças Sustentáveis*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falta de taxonomia global / padronização de dados | -1.3% | Global; especialmente desafiador para mercados emergentes | Médio prazo (2-4 anos) |
| Percepção de greenwashing e lacunas de credibilidade | -0.8% | Global; mais acentuado em regimes com supervisão fraca | Curto prazo (≤2 anos) |
| Reação política e legislação anti-ESG (estados dos EUA) | -0.9% | América do Norte, com efeitos de transbordamento para os fluxos globais de ativos | Curto prazo (≤ 2 anos) |
| Aumento das taxas corroendo a precificação de títulos com 'prêmio verde' | -0.7% | Mercados globais de renda fixa, particularmente economias desenvolvidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Falta de Taxonomia Global / Padronização de Dados
Embora a Taxonomia da UE forneça critérios de triagem granulares, os EUA, a China e a Índia desenvolveram estruturas divergentes, forçando os emissores multinacionais a navegar por definições conflitantes de "sustentável". As equipes de conformidade devem mapear atividades para múltiplas classificações, inflacionando os custos de emissão e atrasando os cronogramas das transações. Para os investidores, dados inconsistentes dificultam as comparações transfronteiriças de portfólio e podem reduzir o apetite por dívida rotulada estrangeira. Os tomadores de empréstimo de mercados emergentes enfrentam os maiores obstáculos porque frequentemente carecem de capacidade interna para atender às variadas regras de divulgação. Os esforços do Conselho Internacional de Normas de Sustentabilidade visam convergir as abordagens, mas o alinhamento total é improvável antes de 2027. Até lá, as taxonomias fragmentadas continuarão a reduzir os pontos de crescimento do mercado de finanças sustentáveis.
Percepção de Greenwashing e Lacunas de Credibilidade
A revisão de 2024 da Autoridade Europeia dos Valores Mobiliários e dos Mercados revelou inconsistências generalizadas entre os rótulos dos fundos e as participações subjacentes, desencadeando regras de nomenclatura mais rígidas e possíveis reclassificações. Os gestores de ativos agora incorrem em custos mais elevados de garantia e auditoria para validar as alegações de sustentabilidade. Os investidores, cautelosos com o risco reputacional, realizam uma diligência mais aprofundada, estendendo os prazos de alocação e às vezes optando por benchmarks passivos com regras claras. O risco de litígio está aumentando, com ações coletivas visando a suposta venda indevida de produtos ESG nos EUA e na Austrália. As agências de classificação responderam com metodologias mais rigorosas, ocasionalmente rebaixando emissores que exageram os planos de descarbonização. Essas preocupações com a credibilidade podem restringir as entradas de capital até que os padrões de medição de impacto amadureçam, moderando a expansão do mercado de finanças sustentáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Finanças Sustentáveis
Por Tipo de Investimento:
Estratégias Multiativos Ganham TerrenoOs veículos mistos e multiativos têm apelo crescente, expandindo-se a uma CAGR de 13,22% até 2031, à medida que as instituições buscam acesso diversificado em ações públicas, crédito privado e infraestrutura. Os fundos de ações ainda representam 45,78% da participação do mercado de finanças sustentáveis em 2025, impulsionados pelo robusto desempenho de energias renováveis e tecnologias limpas. No entanto, a rápida adoção de produtos multiativos ressalta o desejo de capturar todo o espectro de transição em um único mandato. A colaboração entre Wellington Management, Vanguard e Blackstone demonstra como as parcerias podem democratizar estratégias anteriormente exclusivas. As parcelas de mercado privado dentro desses veículos canalizam capital para modernização da rede elétrica, armazenamento de baterias e projetos de carbono baseados na natureza; áreas onde a exposição listada é escassa. As alocações de renda fixa também estão crescendo à medida que os pipelines de títulos rotulados se aprofundam; a emissão global de títulos sustentáveis se aproximou de USD 1 trilhão em 2024, ampliando a diversificação de crédito. Os investidores valorizam a capacidade de ajustar dinamicamente os perfis de risco entre classes de ativos sem sair de um único veículo, reforçando o impulso por trás das soluções multiativos.
Uma segunda tendência é a institucionalização constante de ETFs temáticos e mandatos que rastreiam índices de água, economia circular e inclusão social. Esses instrumentos atraíram dotações e seguradoras que buscam abordar metas de impacto específicas dentro das estratégias climáticas gerais, ampliando ainda mais o mercado de finanças sustentáveis. Para apoiar a integridade dos produtos, os gestores incorporam garantias de terceiros e feeds de dados em cadeia, que encurtam os ciclos de relatórios e aumentam a credibilidade. À medida que essas estruturas amadurecem, fornecem um modelo para expandir o tamanho do mercado de finanças sustentáveis mobilizando capital de varejo e de contribuição definida.

Por Tipo de Transação:
A Dívida Vinculada a Desempenho Reformula a EmissãoOs títulos vinculados à sustentabilidade e de transição são o segmento de crescimento mais rápido do mercado de finanças sustentáveis, avançando a uma CAGR de 14,08%. A emissão acumulada desde 2019 superou USD 250 bilhões, equivalente a mais de 10% do universo de títulos verdes. O apelo reside nos aumentos de cupom caso os emissores não atinjam as metas de descarbonização ou diversidade, alinhando os incentivos ao impacto. Os títulos verdes, no entanto, permanecem instrumentos âncora com uma participação de 53,88% da emissão de 2025. A decisão do Banco Central Europeu de aceitar títulos vinculados à sustentabilidade como garantia aumentou a liquidez e comprimiu os spreads. As primeiras datas de observação em 2025 testarão o compromisso dos emissores, mas os dados preliminares sugerem que a maioria das empresas está no caminho certo, reforçando a confiança dos investidores.
As inovações adjacentes incluem títulos azuis para financiamento da conservação dos oceanos e títulos de resiliência para adaptação climática. Soberanos como o Uruguai foram pioneiros em formatos soberanos vinculados à sustentabilidade que incorporam cupons ajustados ao PIB, sinalizando opcionalidade futura para as autoridades fiscais. Estruturas de micro-títulos tokenizados em fase de teste em Hong Kong poderiam abrir o mercado de finanças sustentáveis para empresas menores ao reduzir os custos de liquidação. Em conjunto, esses desenvolvimentos apontam para uma pilha de capital mais granular alinhada às trajetórias de transição, ampliando a participação e aumentando o tamanho do mercado de finanças sustentáveis.
Por Setor Industrial:
O Setor Financeiro Lidera a Integração ESGAs empresas de serviços públicos e energia atraíram 22,89% dos volumes de finanças sustentáveis em 2025, refletindo as necessidades de redes elétricas e energias renováveis na casa dos vários trilhões de dólares. No entanto, os bancos e as instituições financeiras diversificadas apresentam o CAGR mais elevado, de 13,14%, à medida que incorporam roteiros de emissões líquidas zero em seus negócios primários de concessão de crédito e assessoria. Compromissos como o de HSBC de 750 bilhões a 1 trilhão de USD e a meta de 540 bilhões de USD do Deutsche Bank ilustram como as estratégias centrais de balanço patrimonial estão se deslocando em direção a exposições alinhadas ao clima. Os grupos de seguros também estão direcionando suas carteiras gerais para infraestrutura verde, tendo identificado correlações de risco catastrófico mais baixas em comparação com as carteiras legadas. O setor de finanças sustentáveis está testemunhando uma rápida criação de produtos para transporte, produtos químicos e agricultura, cada um atraindo estruturas de financiamento combinado que combinam garantias multilaterais com dívida privada. O crescimento dos derivativos vinculados à sustentabilidade para o transporte marítimo e a aviação atesta ainda mais a expansão vertical.
Em paralelo, as equipes de tesouraria corporativa estão incorporando critérios de desempenho ESG em linhas de crédito rotativo, estendendo as finanças sustentáveis além da emissão nos mercados de capitais. Essa polinização cruzada impulsiona a demanda por provedores de garantia externa e empresas de análise de dados, gerando um ecossistema de serviços competitivo que reforça o mercado de finanças sustentáveis. Olhando para o futuro, espera-se que as empresas industriais em segmentos de difícil descarbonização recorram intensamente a instrumentos de transição à medida que se alinham com as metas de descarbonização de 2030, ampliando a diversidade segmental.
Análise Geográfica
Mercado de Finanças Sustentáveis na Europa
A Europa reteve 31,72% da participação global no mercado de finanças sustentáveis em 2025, apoiada pela Taxonomia da UE, pela CSRD e pelo Regulamento de Divulgação de Finanças Sustentáveis, que juntos constituem o conjunto de regras mais abrangente do mundo. Os títulos verdes soberanos de dupla tranche da Alemanha e a série BTP Verde da Itália moldam a curva de rendimentos em euros, ancorando a demanda dos investidores. A política de garantias do Banco Central Europeu sustenta ainda mais a liquidez do mercado. O crescimento regional é impulsionado pelo Pacto Ecológico Europeu, que mobiliza 1,08 trilhão de USD em investimentos público-privados em direção à neutralidade de carbono até meados do século.
Mercado de Finanças Sustentáveis na Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido de 12,53% até 2031. O título verde soberano da China no valor de 824 milhões de USD na Bolsa de Valores de Londres sinalizou o compromisso de Pequim e deve catalisar as emissões no mercado doméstico. Cingapura pretende captar até 25,9 bilhões de USD em títulos verdes e lançou o Projeto Greenprint para digitalizar os dados de sustentabilidade em todo o setor financeiro. Japão e Austrália estão estreando programas soberanos de títulos verdes, com o título verde de 4,62 bilhões de USD de Camberra atraindo 14,5 bilhões de USD em ofertas de 105 investidores globais, ilustrando o apetite excedente por ativos climáticos da Ásia-Pacífico. As nações do Sudeste Asiático estão explorando instrumentos de finanças combinadas para reduzir o risco de projetos de energia renovável em estágio inicial, enquanto a inclusão de títulos verdes pelo Banco de Reserva da Índia nas normas de liquidez estatutária deve impulsionar a demanda doméstica.
Mercado de Finanças Sustentáveis nas Américas e no Oriente Médio e África
A América do Norte permanece um profundo reservatório de capital, apesar das disputas políticas. Os gestores de ativos dos EUA controlam trilhões em mandatos ESG, e os incentivos federais previstos na Lei de Redução da Inflação sustentam a implantação de energias renováveis, direcionando capital para infraestrutura climática. O segundo título verde soberano do Canadá no valor de 2,96 bilhões de USD, que controversamente incluiu energia nuclear, atraiu 66% de investidores orientados a ESG. O momentum pode variar conforme a regulamentação estadual, mas as alocações institucionais parecem duradouras devido à apreciação fiduciária do risco climático. Os mercados emergentes da América do Sul e do Oriente Médio estão ganhando força; o título vinculado à sustentabilidade do Uruguai e as prováveis emissões municipais verdes da Arábia Saudita sugerem uma diversificação do mercado de finanças sustentáveis. Embora essas regiões partam de bases menores, a ambição regulatória e as necessidades de infraestrutura sugerem um potencial de crescimento desproporcional assim que os marcos regulatórios amadurecerem.
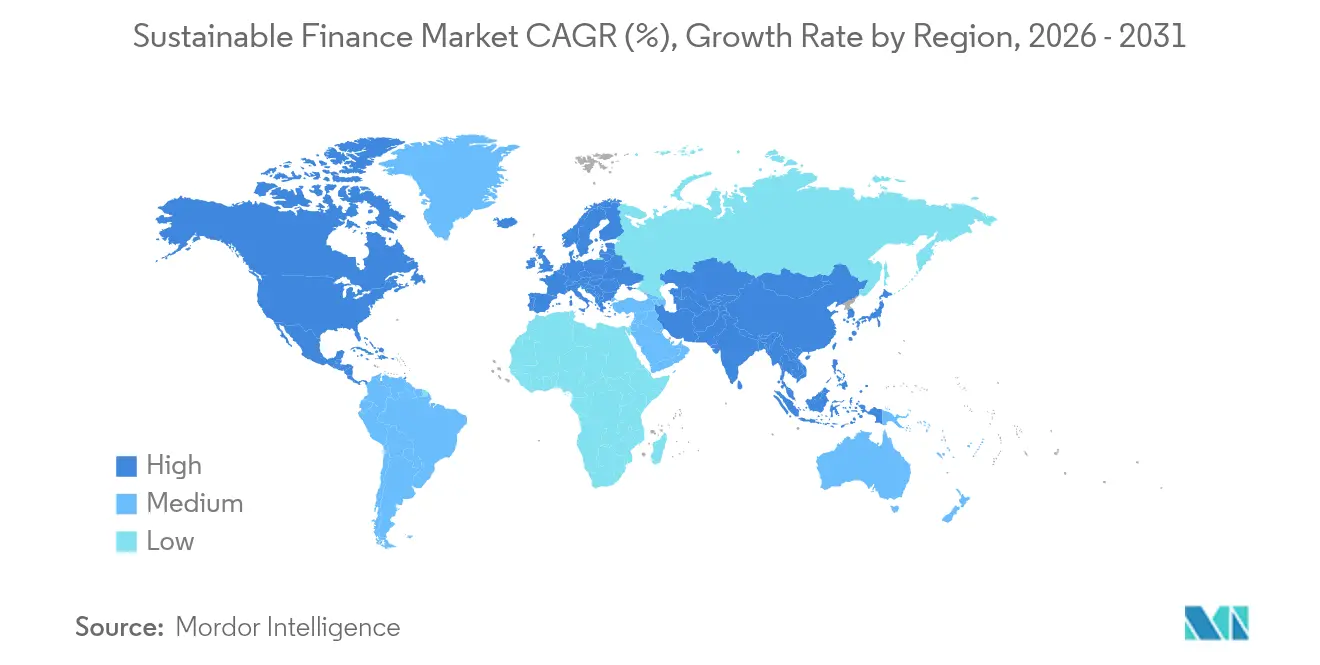
Panorama regulatório
A regulamentação de finanças sustentáveis se expandiu para uma estrutura de conformidade multijurisdicional, com a Plataforma de Regulações de Finanças Sustentáveis da UNCTAD monitorando 807 regulamentações em 35 economias. Na Europa, a CSRD (Diretiva (UE) 2022/2464) amplia a cobertura obrigatória de relatórios de sustentabilidade (mais de 50.000 empresas), enquanto a atividade legislativa de 2026, como o Sustainability Omnibus, tem visado emendas aos limites de escopo da CSRD e da CSDDD, criando incerteza de curto prazo para emissores e gestores de ativos em relação ao perímetro, cronograma e requisitos de dados.
Fora da UE, a elaboração de normas está convergindo em torno da divulgação e do planejamento de transição por meio de supervisores e definidores de padrões nomeados. A consulta de 2026 da Financial Conduct Authority do Reino Unido (CP26/5) alinha as divulgações de sustentabilidade com relatórios no estilo ISSB, com aplicação proposta para períodos contábeis iniciados em ou após 1º de janeiro de 2027, e a Monetary Authority of Singapore emitiu diretrizes de Gestão de Risco Ambiental (Planejamento de Transição) em março de 2026, com vigência a partir de setembro de 2027 para bancos, seguradoras e gestores de ativos. Paralelamente, o trabalho das comissões do Parlamento Europeu em 2026 sobre as revisões do SFDR e do PRIIPs reforça a mudança de declarações ESG voluntárias para uma disciplina de rotulagem, incluindo comparabilidade no nível de produto, regras de nomenclatura e expectativas de divulgação mais claras.
Análise da cadeia de valor
A cadeia de valor das finanças sustentáveis começa com a definição de políticas e padrões, incluindo a Taxonomia da UE e a CSRD, além do SFDR e da regulamentação de divulgação alinhada ao ISSB, que definem os campos de dados e as definições que fluem para as etapas seguintes. Os emissores (soberanos, corporativos e instituições financeiras) então originam instrumentos rotulados e vinculados a desempenho, enquanto bancos e estruturadores desenvolvem frameworks, KPIs e documentação para títulos verdes, títulos de sustentabilidade e formatos vinculados à sustentabilidade e de transição. Provedores de verificação e asseguração, fornecedores de dados ESG e administradores de índices convertem divulgações em sinais investíveis que gestores e proprietários de ativos usam para triagem, construção de portfólio, engajamento e relatórios.
A distribuição e a infraestrutura de mercado completam a cadeia por meio de bolsas, depositárias, custodiantes, plataformas de fundos e camadas de análise que reduzem atritos e apoiam o monitoramento contínuo. No lado da demanda, grandes gestores globais e bancos regionais consolidam a demanda por meio de fundos mútuos, ETFs, mandatos e veículos de mercado privado, enquanto políticas de engajamento e votação vinculam a alocação de capital ao desempenho dos emissores e às escolhas de governança. A medição de resultados e a subscrição multitemática cada vez mais moldam as decisões de subscrição e estruturação, incluindo natureza, adaptação e planejamento de transição, conforme refletido em práticas como a integração da análise de risco climático na cadeia de suprimentos aos processos de due diligence e alocação sob estratégias climáticas plurianuais.
Cenário Competitivo
O mercado de finanças sustentáveis apresenta concentração moderada: os três maiores gestores de ativos, BlackRock, Vanguard e State Street, detêm participações significativas, mas enfrentam concorrência crescente de fintechs, especialistas em dados ESG e campeões regionais. A aquisição de USD 12 bilhões da HPS Investment Partners pela BlackRock criou uma plataforma de crédito privado de USD 220 bilhões capaz de estruturar empréstimos sustentáveis personalizados, enquanto a compra de USD 3 bilhões da Global Infrastructure Partners adiciona um pipeline de infraestrutura renovável e de transporte de USD 100 bilhões. A Vanguard aprofundou a capacidade de engajamento com acionistas, e a State Street está incorporando análises ESG em tempo real em sua rede de custódia para manter a fidelidade institucional.
Os modelos de parceria estão se proliferando. Wellington Management, Vanguard e Blackstone uniram forças em portfólios climáticos multiativos público-privados, demonstrando que os grandes players valorizam a expertise especializada para conquistar mandatos de clientes de fundos de pensão e soberanos. Enquanto isso, bancos regionais na Ásia, como DBS e OCBC, aproveitam as redes locais para originar empréstimos verdes e de transição, distribuindo subsequentemente o risco por meio de securitizações rotuladas. Plataformas habilitadas por blockchain operando em Hong Kong e Singapura tokenizam ativos solares ou de eficiência energética, expandindo as bases de investidores por meio de fracionamento e liquidação instantânea.
A pressão competitiva também surge de provedores de dados ESG que oferecem indicadores granulares de emissões, biodiversidade e cadeia de suprimentos, permitindo que gestores de médio porte compitam em análises em vez de volume de ativos sob gestão. Para defender as margens, os incumbentes estão investindo em conjuntos de dados proprietários, medição de impacto orientada por inteligência artificial e relatórios automatizados para clientes. A divergência regulatória entre jurisdições cria uma vantagem para empresas globalmente diversificadas que podem absorver custos de conformidade, mas players locais ágeis prosperam ao adaptar produtos às diretrizes domésticas. Ao longo do horizonte de previsão, a consolidação é provável à medida que os gestores buscam escala em mercados privados e infraestrutura, enquanto casas de impacto especializadas continuarão a conquistar nichos em finanças de adaptação e soluções baseadas na natureza, ampliando o tamanho do mercado de finanças sustentáveis.
Líderes do Setor de Finanças Sustentáveis
-
BlackRock
-
Vanguard Group
-
State Street Global Advisors
-
Amundi
-
BNP Paribas Asset Management
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Finanças Sustentáveis Empresas cobertas neste relatório
- BlackRock
- Vanguard Group
- State Street Global Advisors
- JPMorgan Asset Management
- Citigroup
- Goldman Sachs
- UBS
- Bank of America
- Amundi
- Allianz Global Investors
- BNP Paribas Asset Management
- HSBC Holdings
- Credit Agricole CIB
- NatWest Group
- Morgan Stanley
- AXA Investment Managers
- Deutsche Bank
- Legal & General Investment Management
- Nordea
- Schroders
- Macquarie Group
- ING Group
Oportunidades de mercado e perspectivas futuras
Os requisitos de divulgação e planejamento de transição estão ampliando o fluxo de dados de sustentabilidade de qualidade decisória, criando espaço em branco em engenharia de dados, asseguração e análise de portfólio que convertem relatórios no estilo CSRD em métricas investíveis e rotulagem de produtos. A demanda também está se expandindo além da pura mitigação para o financiamento de adaptação e resiliência, apoiando um uso mais amplo de estruturas vinculadas à sustentabilidade e de transição que atrelam a precificação às metas dos emissores e podem ser implantadas por setores de difícil abatimento, onde o capex de uso de recursos alinhado a taxonomias é menos disponível. O design de produtos está mudando para soluções multiativos que combinam mercados públicos com crédito privado e infraestrutura, como demonstrado pela colaboração entre Wellington Management, Vanguard e Blackstone em portfólios climáticos multiativos público-privados.
As finanças voltadas para natureza e biodiversidade também estão se consolidando como um conjunto de oportunidades separado ao lado do clima, com o State of Finance for Nature 2026 destacando a escala necessária para cumprir os compromissos da Convenção do Rio, incluindo a necessidade de ampliar o investimento em soluções baseadas na natureza para 571 bilhões de dólares anualmente até 2030. Isso apoia o crescimento de estratégias de capital natural em florestas, terras agrícolas e ativos reais vinculados à água, bem como conjuntos de dados e benchmarks conscientes da biodiversidade usados para gestão de risco e relatórios. Investimentos de grandes gestores em nível de plataforma em biodiversidade e inteligência de impacto ampliam o conjunto de ferramentas para inovação de produtos e relatórios aos clientes, enquanto a fragmentação de taxonomias e o escrutínio sobre greenwashing mantêm alta a demanda por verificação de terceiros, convenções de nomenclatura mais claras e medição de impacto auditável.
Desenvolvimento Recente do Setor no Mercado de Finanças Sustentáveis
- Junho de 2026: A BlackRock colaborou com o Natural History Museum para integrar o Biodiversity Intactness Index à plataforma BlackRock Sustainable Investing Intelligence, expandindo as capacidades de investimento consciente da biodiversidade. A plataforma expande métricas de biodiversidade em estratégias de 125 bilhões de dólares. Reforça o diferencial competitivo em investimento sustentável orientado por dados e a competitividade em análises ESG.
- Abril de 2026: A BlackRock anunciou uma Iniciativa de Infraestrutura ESG de 1,2 trilhão, focada em energia renovável, carregamento de veículos elétricos, gestão de água, banda larga e infraestrutura costeira resiliente ao clima. Programa massivo de infraestrutura que expande a exposição a ativos sustentáveis. Amplia o pipeline de infraestrutura sustentável e reforça a liderança em financiamento ESG em larga escala.
- Fevereiro de 2026: O Vanguard Group resolveu litígio antitruste com 13 estados por 29,5 milhões de dólares, concordando com compromissos de passividade que restringem o engajamento de acionistas relacionado ao clima até junho de 2032. Acordo legal que afeta as normas de engajamento de acionistas em questões climáticas. Restringe o ativismo ESG e informa a estratégia de engajamento de governança em meio a ventos contrários regulatórios.
Mercado de Finanças Sustentáveis Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de finanças sustentáveis é definido como o capital implantado e gerido com objetivos ambientais, sociais e de governança explícitos, abrangendo produtos de financiamento e investimento que canalizam recursos para resultados de sustentabilidade em todas as regiões.
Exclusões do escopo: O dimensionamento exclui os mercados voluntários de carbono e os derivativos de sustentabilidade cujo valor não é comparável ao valor dos produtos de financiamento ou investimento.
Visão Geral da Segmentação
- Por Tipo de Investimento
- Fundos de Ações
- Fundos de Renda Fixa
- Alocação Mista / Multiativos
- Por Tipo de Transação
- Títulos Verdes
- Títulos Sociais
- Títulos de Sustentabilidade
- Investimento ESG
- Outros
- Por Setor Industrial
- Utilidades e Energia
- Transporte e Logística
- Produtos Químicos e Materiais
- Alimentos, Bebidas e Agricultura
- Setor Público / Governo
- Instituições Financeiras
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites externos do mercado e para alinhar as definições entre produtos como títulos sustentáveis e fundos orientados para ESG, antes de as premissas de modelagem serem finalizadas. Fontes públicas, incluindo publicações da UNCTAD, séries macroeconômicas do Banco Mundial e do FMI, indicadores de finanças e investimentos da OCDE, e comunicados de bancos centrais e reguladores de valores mobiliários, foram utilizadas para acompanhar os padrões de emissão, os sinais de ativos sob gestão e as mudanças regionais.
Também analisamos registros de emissores e gestores de ativos, relatórios anuais, apresentações a investidores, estruturas de títulos sustentáveis de bolsas de valores e cobertura jornalística de fontes conceituadas para mapear os níveis de atividade e as estruturas típicas de produtos. Quando necessário, assinaturas pagas que incluem dados financeiros de empresas, notícias e dados financeiros, e bases de dados de patentes foram utilizadas para verificar cruzadamente as divulgações e os eventos cronológicos que podem movimentar o mercado. Essas fontes de pesquisa documental são ilustrativas e não exaustivas, e também nos baseamos em outras referências públicas e pagas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As entrevistas primárias concentraram-se em confirmar o que é contabilizado como finanças sustentáveis nas decisões de compra de emissores e investidores, e em testar sob pressão premissas como mix de produtos e crescimento regional. Conversamos com profissionais de emissores, gestores de ativos, bancos, assessores e investidores institucionais, e equilibramos as contribuições entre as principais regiões para que o modelo reflita as diferenças em termos de impulso político, maturidade de divulgação e demanda dos investidores.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 13% | APAC: 39% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 42% | EMEA: 34% |
| Participantes menores: 16% | Gestores: 45% | Américas: 27% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado começa com uma construção de cima para baixo, em que os sinais de emissão pública e de produtos de investimento são reconstruídos em um conjunto de demanda coerente entre regiões e tipos de produtos, e depois ajustados para consistência de definição. Para as finanças sustentáveis, o fundamental é manter um tratamento equivalente entre os instrumentos do mercado de capitais (como títulos verdes, sociais e de sustentabilidade) e a exposição de investimento gerido (como produtos de alocação de ações, renda fixa e mista orientados para ESG).
Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima. Estas incluíram análises amostrais de faixas de ativos sob gestão sustentável reportados, atividade de programas de emissores e valor implícito a partir de tamanhos médios de operações multiplicados pela frequência de negócios observada, quando a divulgação o permitia. As variáveis que moldaram o modelo incluíram tendências de emissão de títulos sustentáveis, níveis de ativos de fundos e fluxos líquidos, mudanças nas regras de divulgação e rotulagem, metas de política que influenciam os pipelines de financiamento e a mudança no mix regional entre EMEA, APAC e as Américas. Quando surgiram lacunas de cobertura nas verificações de baixo para cima, as peças faltantes foram tratadas por meio de índices de proxy conservadores vinculados às séries públicas mais comparáveis, seguidos de outra revisão com o feedback das entrevistas.
Para as previsões, utilizamos análise de cenários porque a adoção depende fortemente da regulamentação e do sentimento dos investidores. Em seguida, aplicamos uma camada leve de regressão multivariada para vincular o crescimento a indicadores macroeconômicos e condições do mercado de capitais que os especialistas destacaram repetidamente. A trajetória final só foi aceita após as taxas de crescimento implícitas permanecerem consistentes com o que emissores e investidores descreveram como viável ao longo do horizonte de previsão.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de verificações cruzadas repetidas com sinais independentes, como ativos de fundos sustentáveis reportados, totais de emissão de títulos sustentáveis e mudanças regionais visíveis em divulgações públicas. Quando um número parecia incomum, rastreávamos os fatores determinantes até o nível de premissa, e então o corrigíamos ou o sinalizávamos para acompanhamento com contribuições adicionais de especialistas antes da aprovação final.
Utilizamos uma revisão interna em várias etapas para que os totais de mercado, as taxas de crescimento e as divisões regionais sejam verificados por outro analista e, em seguida, reverificados quanto à consistência em toda a série temporal completa. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças nas regras de rotulagem ou divulgação, ou mudanças abruptas nas emissões e fluxos. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão atualizada mais recente, alinhada às publicações de dados mais recentes.
Tamanho do Mercado de Finanças Sustentáveis da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para finanças sustentáveis frequentemente não coincidem porque o termo é utilizado de diferentes maneiras e os dados de entrada nem sempre são comparáveis entre produtos. Na prática, as maiores variações decorrem de uma estimativa tratar o mercado como ativos sob gestão, emissão anual ou uma visão combinada que mistura estoques e fluxos.
Os outros fatores comuns de divergência são as escolhas de escopo e temporalidade, como contabilizar apenas títulos e fundos versus incluir atividades de investimento ESG mais amplas, utilizar diferentes anos-base e aplicar câmbio à vista versus conversão média para totais globais. As diferenças também surgem quando cenários agressivos são reportados como o caso principal, ou quando estimativas mais antigas não são revalidadas após grandes mudanças nas regras de rotulagem, na aplicação de divulgação ou na força de emissão regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,40 trilhões de USD (2025) | |
| Publicação Setorial A | 7,00 trilhões de USD (2023) | Contabiliza apenas produtos de investimento sustentável negociados publicamente, como títulos e fundos, o que subestima os totais se atividades de investimento ESG mais amplas e estruturas mistas forem incluídas. |
| Consultoria Global B | 5,87 trilhões de USD (2024) | Utiliza uma definição de ano-base diferente e um horizonte de previsão mais longo, e o valor de mercado parece ancorado a um conjunto de produtos mais restrito, com transparência limitada sobre o tratamento de estoques versus fluxos. |
A tabela mostra que as escolhas de escopo, especialmente se uma estimativa combina exposição em aberto com atividade anual, podem criar uma diferença de vários trilhões de dólares. Ao manter o tratamento de títulos, fundos e investimentos ESG mais amplos de forma consistente entre as regiões e, em seguida, verificando novamente com sinais de emissão e ativos sob gestão em uma atualização anual, a estimativa permanece reproduzível e mais fácil de auditar, o que explica o total de 2025 mais elevado reportado pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de finanças sustentáveis?
O tamanho do mercado de finanças sustentáveis foi de USD 15,06 trilhões em 2026 e tem previsão de atingir USD 26,93 trilhões até 2031.
Qual região lidera o mercado de finanças sustentáveis atualmente?
A Europa deteve 31,72% da participação global do mercado de finanças sustentáveis em 2025, apoiada pela abrangente arquitetura regulatória da UE.
Qual segmento de produto está crescendo mais rapidamente?
Os títulos vinculados à sustentabilidade e de transição estão se expandindo a uma CAGR de 14,08% até 2031, tornando-os a categoria de transação de crescimento mais rápido.
Por que as estratégias multiativos são populares no investimento sustentável?
As instituições preferem veículos multiativos porque oferecem exposição diversificada em ações públicas, crédito privado e infraestrutura enquanto atendem aos objetivos ESG, e estão crescendo a uma CAGR de 13,22%.