
Tamanho e Participação do Mercado de Títulos Verdes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 699.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 844.61 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.86 % |
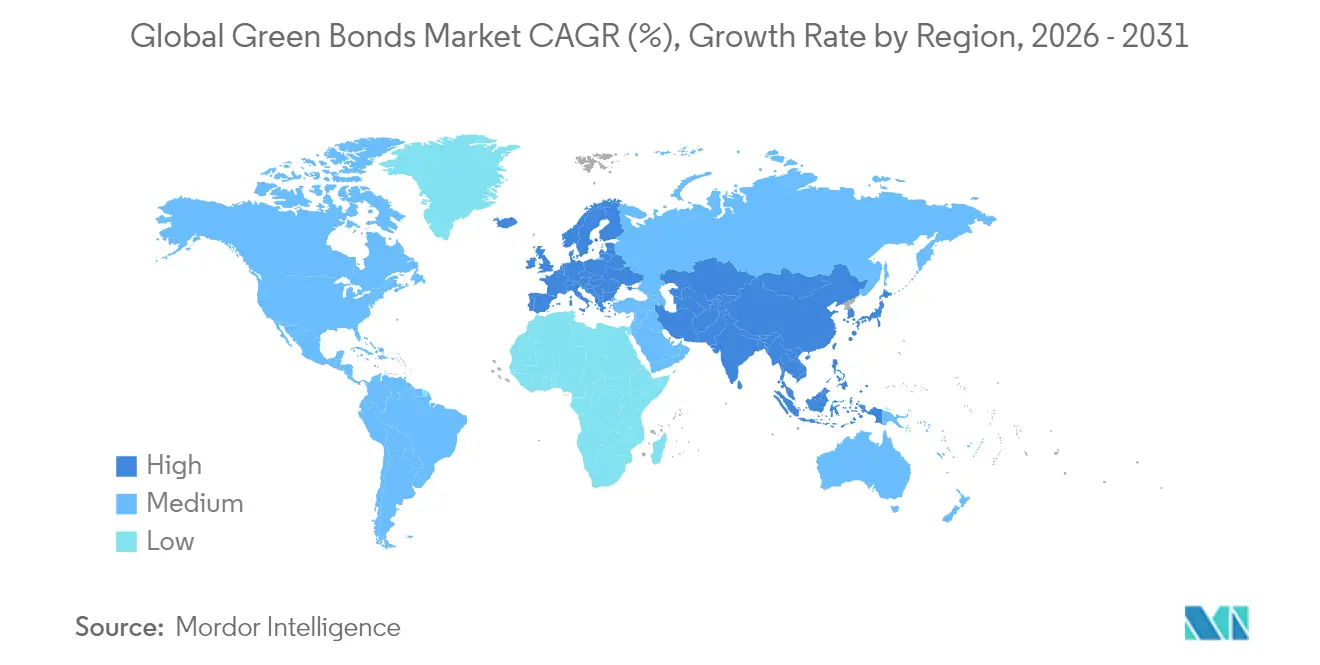
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
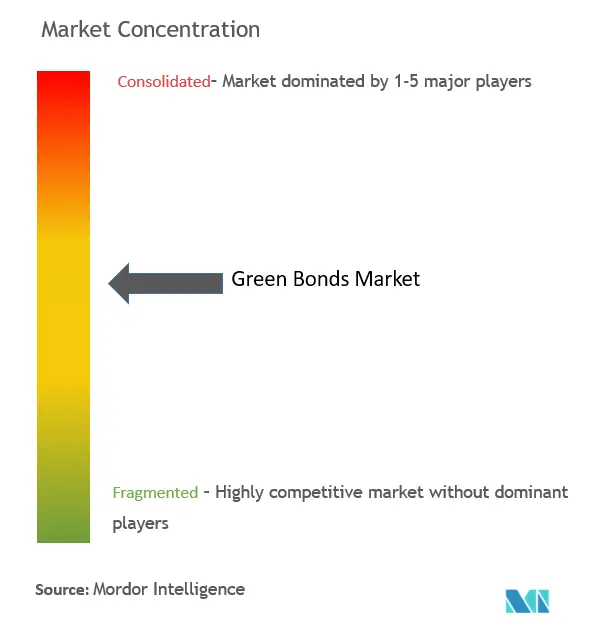
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Títulos Verdes por Mordor Intelligence
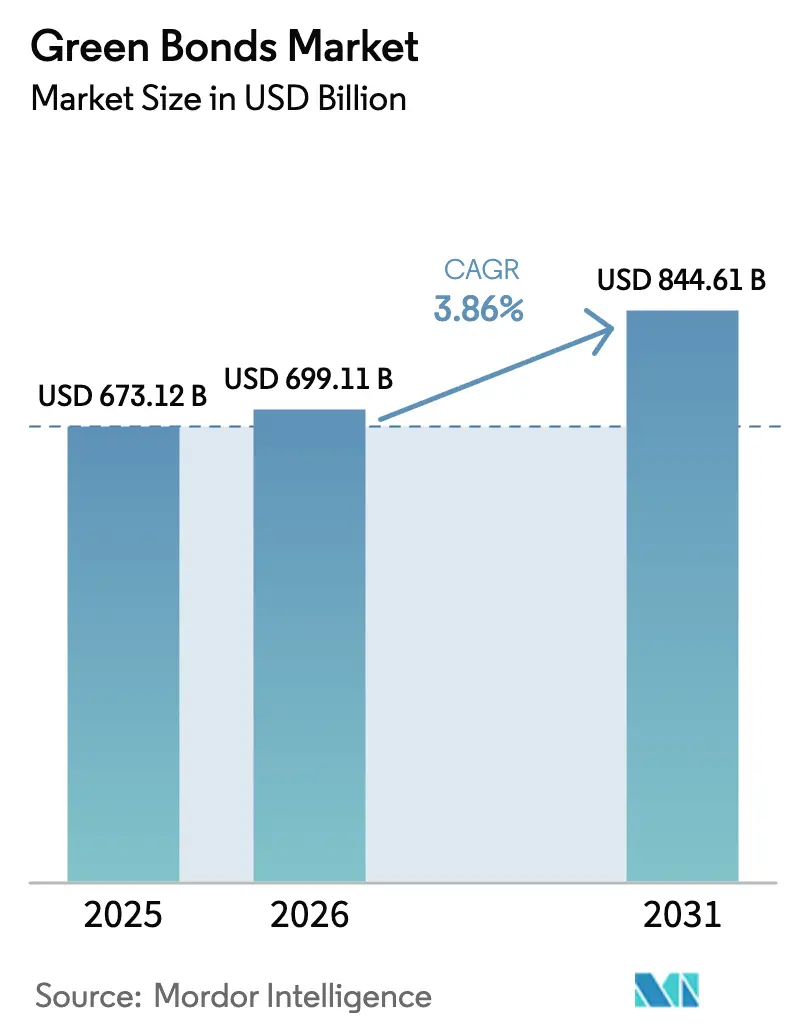
Espera-se que o tamanho do Mercado de Títulos Verdes cresça de USD 673,12 bilhões em 2025 para USD 699,11 bilhões em 2026 e está previsto para atingir USD 844,61 bilhões até 2031 a uma CAGR de 3,86% no período 2026-2031.
A demanda reflete a fusão dos sinais de política de emissões líquidas zero com os mandatos dos investidores para descarbonização, enquanto os custos de emissão continuam a cair à medida que os projetos-piloto de tokenização e os registros digitais simplificam a documentação. A convergência regulatória é lenta, mas o novo esquema de rotulagem da União Europeia incentiva os emissores a adotarem relatórios mais detalhados, aprimorando a descoberta de preços e reduzindo o prêmio verde. Os programas soberanos globais agora enquadram os títulos verdes como instrumentos de diplomacia climática do setor público, criando benchmarks líquidos que atraem capital privado. Em paralelo, a oferta corporativa acelera à medida que a queda nos custos nivelados de energia renovável melhora os fluxos de caixa dos projetos, ampliando o universo investível no mercado de títulos verdes.
Principais Conclusões do Relatório
- Por tipo de emissor, os soberanos lideraram com 31,85% da participação no mercado de títulos verdes em 2025, enquanto as corporações financeiras registraram a maior CAGR projetada de 4,65% até 2031.
- Por uso dos recursos, os projetos de energia capturaram 28,15% do tamanho do mercado de títulos verdes em 2025; o financiamento de uso da terra e biodiversidade está projetado para expandir a uma CAGR de 6,72% até 2031.
- Por formato do título, os instrumentos sênior sem garantia representaram uma participação de 60,55% do tamanho do mercado de títulos verdes em 2025, e os formatos sukuk estão avançando a uma CAGR de 5,78% até 2031.
- Por geografia, o mercado de títulos verdes na Europa deteve 43,70% da participação na receita em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com uma CAGR de 5,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores do Mercado de Títulos Verdes*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compromissos soberanos de emissões líquidas zero acelerando a emissão soberana | +0.8% | Global; liderança antecipada na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Padrão de Títulos Verdes da UE estimulando a oferta corporativa | +0.6% | Europa como principal; repercussão global | Curto prazo (≤ 2 anos) |
| Queda no LCOE de energia limpa melhora a viabilidade financeira dos projetos | +0.9% | Global; mais forte em mercados emergentes | Longo prazo (≥ 4 anos) |
| Títulos verdes 'vinculados à biodiversidade' desbloqueando o financiamento da natureza | +0.4% | América Latina e África; expansão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Títulos verdes tokenizados reduzindo custos de emissão para bancos de mercados emergentes | +0.3% | Mercados emergentes, particularmente Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Mandatos de descarbonização de fundos mútuos impulsionando a demanda verde municipal | +0.5% | América do Norte e Europa, com repercussão na Ásia desenvolvida | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Compromissos Soberanos de Emissões Líquidas Zero Acelerando a Emissão Soberana
A emissão soberana agora ancora a liquidez e as curvas de preços, exemplificada pela estreia da China de USD 824 milhões em Londres, que estabeleceu um benchmark transfronteiriço em RMB[1]Climate Bonds Initiative, "A China Emite Seu Primeiro Título Verde Soberano na LSE," climatebonds.net. O título verde de USD 4,41 bilhões da Austrália atraiu USD 13,86 bilhões em pedidos, ilustrando o papel catalisador da sobresubscrição na atração de capital privado. O Canadá ampliou seu arcabouço para incluir despesas nucleares, alargando os ativos elegíveis sem diluir o rigor ambiental. A análise do BIS constata que os programas soberanos elevam a emissão doméstica de títulos sustentáveis corporativos em 23%, ressaltando os efeitos de demonstração. Com a COP30 no horizonte, os governos estão cronometrando negociações para moldar padrões regionais e garantir ganhos reputacionais de pioneirismo.
Padrão de Títulos Verdes da UE Estimulando a Oferta Corporativa
O Padrão de Títulos Verdes da UE (EuGB) entrou em vigor em dezembro de 2024, introduzindo o registro de revisores externos junto à ESMA e relatórios obrigatórios de alocação[2]União Europeia, "Regulamento (UE) 2023/2631 que Estabelece o Padrão Europeu de Títulos Verdes," eur-lex.europa.eu. Apenas três emissores adotaram o EuGB até o momento, pois os custos de conformidade dificultam a adoção rápida. A emissão de USD 3,15 bilhões do Banco Europeu de Investimento no âmbito do EuGB estabelece um benchmark de liquidez para corporativos interessados em acessar o pool de investidores alinhados à taxonomia da Europa, avaliado em USD 261,45 bilhões. As instituições financeiras são as primeiras a adotar, pois já divulgam ativos alinhados à taxonomia, obtendo uma vantagem no custo de financiamento que pode estimular respostas competitivas em outras regiões. À medida que jurisdições externas referenciam os critérios da UE, surgem oportunidades de arbitragem para emissores capazes de navegar por múltiplas taxonomias.
Queda no LCOE de Energia Limpa Melhora a Viabilidade Financeira dos Projetos
Os custos da energia solar em escala utilitária caíram 85% desde 2010 e os da energia eólica onshore 56%, atingindo USD 0,057/kWh e USD 0,039/kWh, respectivamente[3]Agência Internacional de Energia Renovável, "Custos de Geração de Energia Renovável em 2024," irena.org. Custos de geração mais baixos fortalecem os índices de cobertura do serviço da dívida, comprimindo os spreads de crédito para projetos com grau de investimento. No entanto, custos de capital mais elevados aumentaram os preços de eletricidade no mercado em 30% em 2024, criando ventos contrários temporários para os desenvolvedores à medida que as taxas de desconto se reajustam. Os custos de financiamento ainda variam amplamente — a energia eólica onshore alemã tem média de 1,1%, enquanto a energia solar ucraniana supera 10%, destacando a dispersão do risco macroeconômico. Os recursos agora visam atualizações da rede elétrica e armazenamento em baterias, essenciais para integrar renováveis baratas, mas variáveis, reforçando um ciclo virtuoso de redução de custos.
Títulos Verdes 'Vinculados à Biodiversidade' Desbloqueando o Financiamento da Natureza
Os novos modelos regulatórios da Colômbia abriram caminho para um título de biodiversidade de USD 70 milhões, financiando especificamente iniciativas de agrofloresta voltadas para a promoção do uso sustentável da terra e a conservação da biodiversidade. Enquanto isso, o Banco Mundial introduziu um título de USD 225 milhões, vinculando os retornos diretamente a remoções de carbono verificadas, o que destaca seu compromisso com o reflorestamento da Amazônia e o combate às mudanças climáticas. Em um movimento significativo, o Uruguai lançou um título soberano vinculado à sustentabilidade de USD 1,5 bilhão, incorporando KPIs de florestas nativas para garantir resultados ambientais mensuráveis, estabelecendo assim um precedente no nível soberano para a integração da sustentabilidade em instrumentos financeiros. O Padrão de Títulos Climáticos expandiu seu escopo para incluir critérios de desmatamento no setor agro-alimentar, garantindo uma abordagem disciplinada e transparente aos processos de verificação. Com a maturação das ferramentas de mensuração, os investidores institucionais agora são capazes de acessar os mercados de capital natural, obtendo exposição a investimentos sustentáveis enquanto mantêm controles de risco rigorosos e se alinham com as metas ambientais globais.
Análise do Impacto das Restrições do Mercado de Títulos Verdes*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas reais elevadas ampliam os spreads de crédito para emissores abaixo do grau de investimento | -0.7% | Global; agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Preocupações persistentes com greenwashing elevando os custos de opinião de segunda parte | -0.4% | Global; foco regulatório na Europa e América do Norte | Médio prazo (2-4 anos) |
| Falta de taxonomias asiáticas interoperáveis paralisa os fluxos transfronteiriços | -0.3% | Ásia-Pacífico como principal, repercussão em investidores institucionais globais | Médio prazo (2-4 anos) |
| Redução do 'prêmio verde' erodindo o incentivo de precificação | -0.2% | Global, com maior impacto em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Taxas Reais Elevadas Ampliam os Spreads de Crédito para Emissores Abaixo do Grau de Investimento
A política monetária mais restritiva elevou os rendimentos dos títulos do Tesouro de 10 anos em 40 pontos-base no início de 2025, inflando os custos de captação para emissores com classificações mais baixas. Pesquisas do BCE mostram que os spreads comprimidos nos EUA são vulneráveis à medida que USD 1 trilhão em dívida corporativa aguarda refinanciamento. Estudos do Federal Reserve confirmam que o prêmio verde acumula-se principalmente para grandes nomes com grau de investimento, deixando desenvolvedores menores expostos a spreads mais amplos. Taxas de desconto mais elevadas corroem os valores presentes líquidos de projetos renováveis de longo prazo, atrasando alguns ativos em carteira em mercados emergentes onde os amortecedores de subsídios são escassos. Emissores com passivos em moeda estrangeira enfrentam uma camada adicional de risco, pois um USD forte amplifica os encargos do serviço da dívida, levando alguns a hedgear a exposição a taxas e câmbio a custos de derivativos mais elevados. Em resposta, os multilaterais estão ampliando estruturas de finanças combinadas que absorvem as tranches de primeira perda, mas a adesão permanece limitada pelos tetos de garantia soberana.
Preocupações Persistentes com Greenwashing Elevando os Custos de Opinião de Segunda Parte
Apenas emissores com credenciais robustas garantem um prêmio verde significativo, de acordo com trabalhos empíricos de precificação em periódicos revisados por pares. As regras mais rígidas de nomenclatura de fundos da ESMA obrigam os gestores de ativos a verificar os ativos subjacentes, aumentando a demanda por revisões de terceiros que acrescentam 15 a 25 pontos-base aos custos de emissão. O volume de títulos sustentáveis em todo o mercado ultrapassou USD 6 trilhões em 2024, mas a divulgação inconsistente alimenta o ceticismo, gerando apelos por instrumentos baseados em resultados que vinculem os cupons ao desempenho. O escrutínio intensificado pode consolidar a emissão entre players experientes que conseguem absorver os custos de verificação. As penalidades reputacionais também estão aumentando; os reguladores na Europa agora podem multar emissores em até 5% do faturamento anual por alegações de sustentabilidade enganosas, aumentando o risco negativo do uso indevido de rótulos. Como defesa, os emissores estão adotando ferramentas de relatórios ancoradas em blockchain que registram com carimbo de data/hora os feeds de dados em nível de projeto, embora os problemas de interoperabilidade entre plataformas permaneçam sem solução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Títulos Verdes
Por Tipo de Emissor:
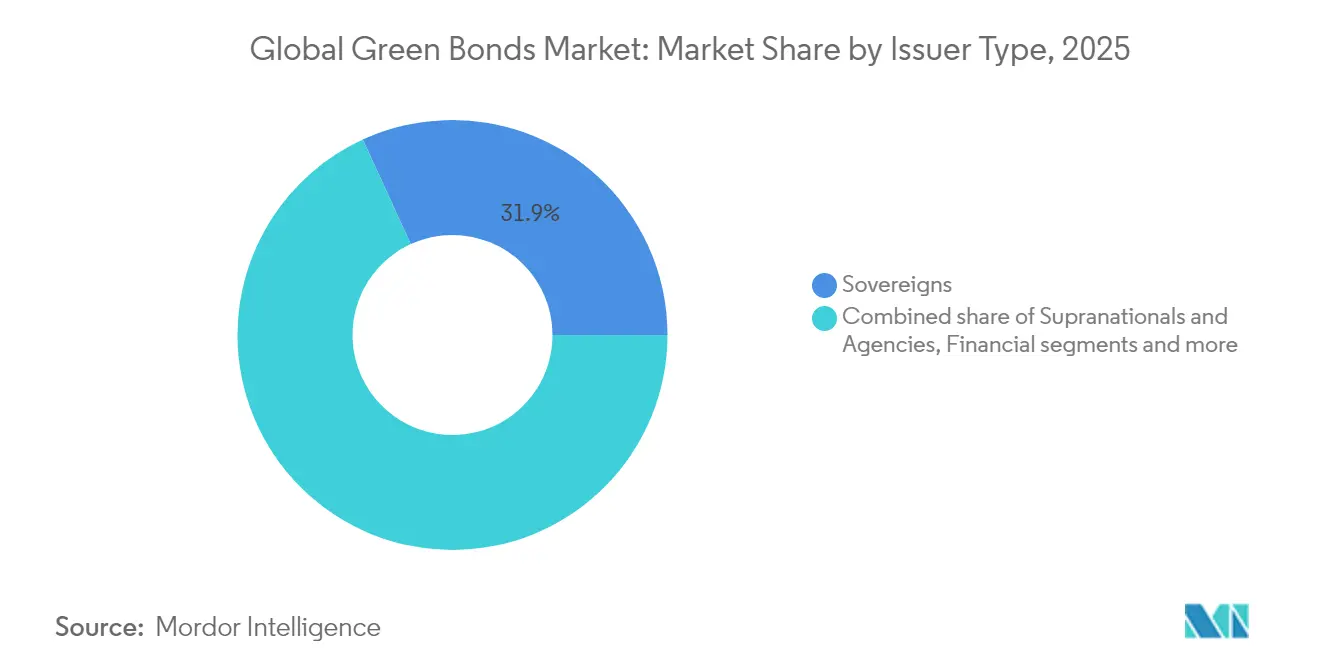
Soberanos Mantêm Escala Enquanto Corporativos AceleramOs soberanos capturaram 31,85% da participação no mercado de títulos verdes em 2025, à medida que os governos aproveitaram a emissão para sinalização climática antes dos fóruns multilaterais. Isso destaca o papel crescente dos governos na condução de iniciativas de finanças sustentáveis. Os corporativos financeiros devem ver o tamanho do seu mercado de títulos verdes crescer a uma CAGR de 4,65% até 2031, impulsionado por regras de adequação de capital que incentivam os bancos a priorizar ativos vinculados a ESG. Essa tendência reflete a crescente integração de considerações ambientais, sociais e de governança nas estratégias financeiras. Além disso, o título de USD 1,10 bilhão do Banco Mundial para 2025, que atraiu robustos USD 1,95 bilhão em pedidos, ressaltou os benchmarks estáveis e a segurança percebida associados aos títulos de bancos de desenvolvimento, solidificando ainda mais a confiança dos investidores nas emissões supranacionais.
Os Corporativos Não Financeiros estão reagindo às pressões de descarbonização da cadeia de suprimentos; a estreia de USD 1,25 bilhão da Dow Chemical canaliza os recursos para seu programa Path2Zero. A emissão municipal permanece subponderada em 23% do volume verde dos EUA, apesar de um mercado municipal anual de USD 400 bilhões, sinalizando um potencial latente de alta assim que os protocolos de divulgação amadurecerem. A agência de habitação pública de Singapura emitiu USD 703 milhões em notas verdes, demonstrando como os subsoberanos podem replicar os manuais soberanos para financiar infraestrutura resiliente. Um número crescente de agências de crédito à exportação também está intervindo com esquemas de garantia que reduzem os cupons para exportadores industriais, vinculando os recursos de títulos verdes a regras de conteúdo doméstico. Enquanto isso, as melhorias de margem para corporativos com grau de investimento estão incentivando programas de emissão recorrente que padronizam a documentação e encurtam os prazos de execução.


Por Setor de Uso dos Recursos:
Dominância da Energia Enfrenta Desafio da BiodiversidadeEm 2025, o setor de energia capturou 28,15% do mercado de títulos verdes, impulsionado pela queda nos custos de renováveis e pelos investimentos estratégicos em redes elétricas. Essa dominância destaca a capacidade do setor de atrair capital significativo à medida que as partes interessadas priorizam soluções de energia sustentável. O crescimento do setor é ainda apoiado pelos esforços globais para a transição para fontes de energia mais limpas e a redução das emissões de carbono. Enquanto isso, o segmento de Uso da Terra e Biodiversidade emergiu como a categoria de crescimento mais rápido, com previsão de atingir uma CAGR de 6,72%. Esse crescimento é impulsionado pela monetização de serviços ecossistêmicos verificados, que estão cada vez mais criando fluxos de caixa investíveis e atraindo a atenção de investidores que buscam oportunidades de impacto ambiental. A expansão do segmento também reflete um reconhecimento crescente do valor econômico da preservação da biodiversidade e das práticas sustentáveis de uso da terra.
O financiamento de edificações ganha impulso por meio de programas de retrofit alinhados à taxonomia da UE, enquanto os recursos de transporte financiam cada vez mais corredores de recarga para veículos elétricos e combustível de aviação sustentável. A infraestrutura hídrica atrai emissores em geografias propensas à seca, e as alocações industriais visam a eletrificação de processos e a eficiência de data centers. Títulos de resultados de biodiversidade, como o negócio da Amazônia do Banco Mundial, validam os caminhos de financiamento da natureza, diversificando a base de ativos além das renováveis convencionais. Projetos relacionados ao hidrogênio agora são elegíveis em vários arcabouços, sinalizando um pipeline emergente de ativos de eletrolisadores e armazenamento que poderia remodelar as alocações de energia após 2027. O financiamento de adaptação para agricultura resiliente ao clima e defesa costeira também está se infiltrando nos rótulos de uso dos recursos, ampliando o mix setorial disponível para os investidores.
Por Formato do Título:
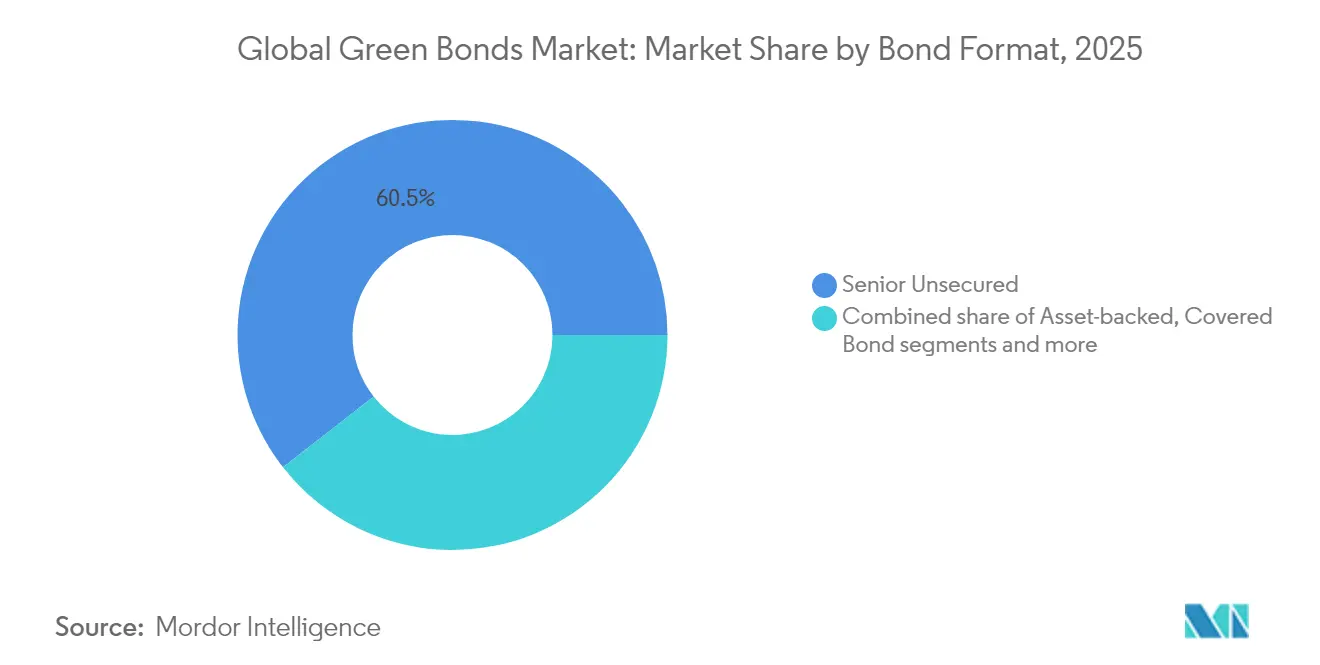
Estabilidade Sênior Sem Garantia Encontra Inovação do SukukEm 2025, as estruturas sênior sem garantia capturaram uma dominante participação de 60,55% do mercado de títulos verdes, elogiadas por sua simplicidade e robusta liquidez no mercado secundário. Os investidores favorecem particularmente essas estruturas devido à sua simplicidade, que reduz a complexidade na emissão e negociação. A profunda liquidez do mercado secundário garante que os investidores possam comprar e vender esses títulos com facilidade, tornando-os uma opção atraente tanto para participantes institucionais quanto para o varejo. Além disso, a adoção generalizada de estruturas sênior sem garantia reflete sua capacidade de atender à crescente demanda por instrumentos de financiamento verde transparentes e acessíveis. Enquanto isso, os instrumentos sukuk estão testemunhando um crescimento de CAGR de 5,78% à medida que os investidores islâmicos harmonizam a conformidade com a Sharia com os mandatos de ESG.
O programa soberano da Indonésia lançou um substancial USD 9,17 bilhões em sukuk verdes, canalizando recursos para iniciativas de controle de enchentes e restauração de manguezais. Na Europa, as estruturas de títulos cobertos estão impulsionando a originação de hipotecas verdes, enquanto nos mercados emergentes, os títulos de projeto lastreados em ativos financiam projetos singulares de energia ou transporte, frequentemente respaldados por garantias de crédito de multilaterais. Inovações como o título verde digital de Hong Kong ressaltam uma tendência das instituições em direção à maior eficiência de custos e transparência. Além disso, os títulos vinculados à sustentabilidade, que ajustam os incrementos de cupom com base em indicadores de desempenho, estão ganhando força ao lado dos formatos tradicionais de uso dos recursos. Essa tendência oferece aos emissores a flexibilidade para financiar despesas de capital que podem não se alinhar estritamente com os critérios de ativos verdes. Além disso, programas de mini-títulos, tipicamente abaixo de USD 50 milhões, estão surgindo para projetos comunitários de energia solar e resíduos para energia, impulsionados por isenções simplificadas de prospecto que aliviam os custos legais para desenvolvedores locais.
Análise Geográfica
Mercado de Títulos Verdes na Europa
A Europa deteve 43,70% do mercado de títulos verdes em 2025, sustentada pela demanda de fundos de pensão e pela implementação do Padrão de Títulos Verdes da UE. A estratégia inovadora de títulos duplos da Alemanha, que emite tranches convencionais e verdes com vencimentos sincronizados, criou diferenciais de rendimento distintos, reforçando a transparência na precificação no mercado secundário. O programa BTP Verde da Itália alocou expressivos 14,49 bilhões de USD, projetando potenciais reduções de CO₂ ao longo da vida útil de 66,6 milhões de toneladas. No entanto, apenas 9% dos títulos verdes europeus estão plenamente alinhados com a taxonomia da UE, evidenciando uma lacuna de conformidade significativa que pode dificultar emissões futuras. Essa lacuna ressalta a necessidade de maior alinhamento regulatório e adaptação dos emissores para atender aos rigorosos requisitos da taxonomia da UE, o que pode influenciar o ritmo de crescimento do mercado de títulos verdes na região.
Mercado de Títulos Verdes na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 5,98%, impulsionada pelo título verde soberano denominado em RMB da China em Londres e pelo programa de títulos de transição de 11 bilhões de USD do Japão. Os inovadores títulos verdes baseados em blockchain de 765 milhões de USD de Hong Kong alcançaram uma economia notável de 15% a 20% nos custos de emissão, estabelecendo um precedente com grande probabilidade de ser replicado por centros financeiros vizinhos. Cingapura, sob um arcabouço consolidado, almeja ousados 35 bilhões de USD em emissões verdes até 2030, refletindo seu compromisso de se tornar um dos principais centros de finanças verdes. Enquanto isso, a Austrália celebrou sua primeira operação de 4,41 bilhões de USD, atraindo o interesse de investidores globais e sinalizando o crescente foco do país nas finanças sustentáveis. As diversas abordagens da região, desde a integração de blockchain até grandes programas soberanos, destacam sua adaptabilidade e potencial para liderar a inovação em títulos verdes.
Mercado de Títulos Verdes nas Américas e no Oriente Médio e África
Na América do Norte, o progresso é desigual. Embora os municípios dos EUA detenham uma participação modesta no mercado de títulos verdes, os mandatos climáticos estaduais de Nova York e Califórnia sugerem uma adoção mais rápida, especialmente com a chegada de divulgações padronizadas. Esses mandatos, aliados à crescente conscientização dos investidores, devem acelerar a adoção de títulos verdes nos Estados Unidos. O arcabouço ampliado do Canadá, agora inclusivo de ativos nucleares, diversifica as categorias elegíveis e sinaliza um robusto endosso federal, refletindo a abordagem estratégica do país para expandir seu mercado de finanças verdes. Na América do Sul, os soberanos estão abrindo caminho com swaps de dívida por natureza; o Uruguai se destaca ao vincular os incrementos de cupom de seu título KPI a metas de conservação florestal. Essa abordagem inovadora alinha os incentivos financeiros aos resultados ambientais, estabelecendo um referencial para as finanças sustentáveis na região. No Oriente Médio e África, os Emirados Árabes Unidos e a Arábia Saudita estão na vanguarda do segmento de sukuk sustentáveis, combinando habilmente os princípios das finanças islâmicas com os compromissos ESG. Sua liderança nesse nicho de mercado ressalta a capacidade da região de integrar princípios culturais e financeiros com os padrões globais de sustentabilidade, abrindo caminho para um maior crescimento nas finanças sustentáveis.

Panorama regulatório
O ambiente regulatório para os títulos verdes é moldado tanto por orientações voluntárias de mercado quanto por normas oficiais vinculantes. O EU Green Bond Standard (Regulamento (UE) 2023/2631), em vigor desde dezembro de 2024, introduz regras prescritivas de uso dos recursos, relatórios de alocação e requisitos de revisão externa que operam em paralelo com os ICMA Green Bond Principles. Em junho de 2026, a ICMA publicou o trabalho de sua Taskforce on Official Standards, comparando o GBP e o EuGBS para ajudar os emissores a gerenciar a execução e a documentação de dupla rotulagem.
O escrutínio de supervisão está aumentando em torno da verificação e da divulgação. A partir de 21 de junho de 2026, os revisores externos independentes de títulos verdes europeus deverão estar registrados na ESMA, formalizando a supervisão de uma função que afeta os cronogramas e os custos de emissão. Fora da UE, os reguladores estão reforçando o alinhamento da divulgação de sustentabilidade, incluindo a consulta da FCA do Reino Unido (CP26/5, março de 2026) vinculada às futuras UK Sustainability Reporting Standards baseadas nos frameworks do ISSB, e as diretrizes de gestão de risco ambiental do MAS (5 de março de 2026), que elevam as expectativas de planejamento de transição para instituições financeiras ativas nos mercados de dívida rotulada.
Análise da cadeia de valor
A cadeia de valor dos títulos verdes começa com a originação de ativos elegíveis e o desenvolvimento de frameworks pelos emissores (soberanos, agências, corporações financeiras, corporações não financeiras e subsoberanos) e, em seguida, passa pela estruturação, documentação, execução, listagem e relatórios pós-emissão. Os coordenadores líderes e bancos do sindicato (incluindo subscritores globais como HSBC, BNP Paribas, Credit Agricole CIB e J.P. Morgan) traduzem os frameworks dos emissores em formatos comercializáveis em diferentes moedas e prazos, coordenam a educação dos investidores e apoiam a liquidez no mercado secundário.
Os revisores externos e os provedores de garantia atuam como uma etapa de controle entre os frameworks dos emissores e a aceitação dos investidores, fornecendo opiniões de segunda parte, verificação ou garantia. No âmbito do framework EuGB, eles operam sob supervisão da ESMA por meio de registro obrigatório a partir de 21 de junho de 2026. Após a emissão, os emissores fornecem relatórios de alocação e impacto que cada vez mais fazem referência a arquiteturas padronizadas de divulgação, incluindo abordagens de relatórios vinculadas ao ISSB, enquanto a infraestrutura de mercado, como bolsas e plataformas de liquidação, apoia a distribuição e a negociação, incluindo listagens multimercado utilizadas por emissores internacionais que buscam maior alcance de investidores.
Cenário Competitivo
A participação de mercado de títulos verdes entre os subscritores está concentrada. A BofA Securities liderou com USD 62,7 bilhões em transações verdes em 2024. O Crédit Agricole deslocou o SEB no topo da tabela de classificação global no terceiro trimestre de 2024, refletindo o prêmio atribuído às capacidades de assessoria ESG de serviço completo. Bancos europeus como o Société Générale comprometeram USD 541,1 bilhões em finanças sustentáveis até 2030, reservando USD 108,2 milhões para títulos verdes, aproveitando a expertise em taxonomia para se diferenciar.
Os dealers dos EUA e do Canadá enfatizam a amplitude das redes de distribuição; o RBC Capital Markets e o J.P. Morgan cada um superou USD 40 bilhões em emissões em 2024, apoiados por carteiras de investidores estabelecidas. Os novos entrantes incluem organizadores de plataformas blockchain que visam soberanos de mercados emergentes em busca de menores custos de execução; a Autoridade Monetária de Hong Kong indica economias de 15 a 20% em comparação com os processos legados. Os arcabouços de certificação também evoluem: a Climate Bonds Initiative agora permite a certificação em nível de entidade, permitindo que emissores frequentes simplifiquem negociações recorrentes.
Os movimentos estratégicos destacam compromissos crescentes. O Goldman Sachs elevou sua meta de finanças sustentáveis para 2030 para USD 750 bilhões, reservando explicitamente alocações de financiamento de transição. O Deutsche Bank reportou USD 403,4 milhões em financiamento sustentável acumulado desde 2020 e emitiu seu primeiro título social em 2024. Credores multilaterais como o Banco Centro-Americano de Integração Econômica colocaram um recorde de USD 1,5 bilhão em título sustentável em março de 2025, validando o apetite por títulos de mercados emergentes de alto impacto.
Líderes do Setor de Títulos Verdes
HSBC
Crédit Agricole CIB
BNP Paribas
Bank of America
J.P. Morgan
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Títulos Verdes
- HSBC
- Crédit Agricole CIB
- BNP Paribas
- Bank of America
- J.P. Morgan
- SEB
- NatWest Markets
- Citigroup
- Barclays
- Deutsche Bank
- UBS
- Mizuho Financial Group
- Societe Generale
- ING
- Goldman Sachs
- Industrial & Commercial Bank of China (ICBC)
- Fannie Mae
- KfW
- Nordea
- Standard Chartered

Oportunidades de mercado e perspectivas futuras
A oportunidade está crescendo em torno da execução multimoeda e transfronteiriça para grandes emissores de infraestrutura e do setor público, especialmente na Ásia-Pacífico e na Europa, onde referências reconhecíveis e redes de distribuição estabelecidas reduzem o atrito de execução. Em 2026, a MTR Corporation concluiu transações significativas de títulos verdes tanto em formato HKD quanto EUR, e o Governo da RAEHK retornou ao mercado institucional de títulos verdes com sindicatos bancários globais, reforçando um padrão de emissor recorrente que sustenta calendários de emissão maiores e programáticos, além de maior liquidez secundária.
Uma segunda área de espaço em branco é a consultoria voltada para conformidade, verificação e serviços de relatórios ligados ao endurecimento das normas. À medida que a mudança avança de frameworks apenas voluntários para revisão externa supervisionada no âmbito do EuGB, alterando a forma como os emissores selecionam revisores e estruturam a documentação, o registro na ESMA se torna um pré-requisito prático para a emissão rotulada como EuGB a partir de 21 de junho de 2026. Isso cria espaço para diferenciação entre bancos, revisores e provedores de ferramentas de relatórios em mapeamento de taxonomia, rastreamento de alocação e relatórios de impacto auditáveis. A tokenização e os fluxos de trabalho de títulos digitais também permanecem como uma palanca de execução, com pontos de prova já existentes em nível de transação na Ásia-Pacífico, com potencial para reinvestir economias de custo e processo em uma participação mais ampla dos emissores, incluindo instituições financeiras de mercados emergentes e subsoberanos.
Desenvolvimento Recente do Setor no Mercado de Títulos Verdes
- Junho de 2026: Crédit Agricole CIB atuou como Coordenador Global Conjunto, Bookrunner Conjunto e Coordenador Líder Conjunto para a emissão inaugural pública de títulos verdes denominados em EUR da MTR Corporation, no valor de 3 bilhões de EUR, em três tranches. A operação fortalece o papel de mercado líder do CA CIB em dívida verde denominada em euros multitranche para importantes emissores de infraestrutura.
- Maio de 2026: Crédit Agricole CIB apoiou o Governo da República Popular da China na precificação de sua segunda oferta soberana de títulos verdes, de 6 bilhões de RMB. O envolvimento reforça a participação do CA CIB em dívida verde soberana de alto perfil e mandatos voltados para a China.
- Abril de 2026: Crédit Agricole CIB apoiou uma oferta de títulos verdes em HKD da MTR Corporation. A emissão domiciliada em Hong Kong amplia a presença do CA CIB no financiamento verde de Hong Kong e em operações de dívida verde multimoeda.


Mercado de Títulos Verdes Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de títulos verdes é definido como o valor dos instrumentos de títulos verdes rotulados emitidos por emissores elegíveis, cujos recursos são destinados a projetos ambientalmente benéficos. O mercado é acompanhado nas principais geografias de emissão e investimento, utilizando o rótulo de título verde como principal critério de inclusão.
Exclusões de escopo: instrumentos que não são rotulados como títulos verdes (por exemplo, dívida ESG geral sem rótulo verde) não são contabilizados nesta definição de mercado.
Visão geral da segmentação
- Por Tipo de Emissor
- Soberanos
- Supranacionais e Agências
- Corporativos Financeiros
- Corporativos Não Financeiros
- Autoridades Municipais e Locais
- Por Setor de Uso dos Recursos
- Energia
- Edificações
- Transporte
- Água e Saneamento
- Uso da Terra e Biodiversidade
- Industrial e TIC
- Por Formato do Título
- Sênior Sem Garantia
- Título Lastreado em Ativos/Projeto
- Título Coberto
- Sukuk
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX
- NÓRDICOS
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir o mapa inicial de emissores e países e criar uma verificação de realidade para os indicadores de demanda. Recorremos a relatórios públicos de mercado e publicações de políticas para entender como os títulos verdes são definidos na prática, como a divulgação está evoluindo e quais categorias de uso dos recursos estão sendo financiadas.
As fontes sem paywall incluíram publicações da Climate Bonds Initiative, orientações da ICMA sobre os Green Bond Principles, boletins do mercado de títulos rotulados do Banco Mundial e comunicados de bancos centrais e reguladores que influenciam os mercados de dívida rotulada. Também utilizamos registros de emissores, anúncios de bolsas, apresentações a investidores e imprensa financeira respeitável para confirmar a atividade de negócios e as características típicas dos títulos (moeda, prazo e convenções de cupom). Para relacionar o contexto financeiro dos emissores com a atividade histórica, recorremos a assinaturas pagas que oferecem suporte a dados financeiros de empresas e triagem de notícias, e utilizamos um banco de dados de patentes quando útil para validar os temas tecnológicos por trás dos pipelines de projetos financiados. Esta lista é apenas ilustrativa, e também revisamos outras fontes públicas para apoiar a coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas estruturadas foram utilizadas para testar o que a pesquisa documental não conseguia explicar totalmente, especialmente a disciplina de rotulagem, os padrões típicos de alocação por uso dos recursos e a proporção de emissões que representam refinanciamento repetido versus novo financiamento. Conversamos com participantes do mercado em funções de emissão, subscrição e colocação, e pesquisa do lado comprador, e em seguida realizamos verificações regionais para garantir que nossas premissas correspondessem à prática local e à qualidade da divulgação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos (CXOs): 17% | APAC: 42% |
| Nível médio: 48% | Líderes funcionais/de unidade: 24% | EMEA: 36% |
| Players menores: 19% | Gerentes: 59% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído utilizando uma abordagem top-down, na qual os sinais de emissão e relatórios de dívida rotulada foram reconstruídos por geografia e, em seguida, filtrados pelo rótulo de título verde e pelo uso elegível dos recursos. Para manter os totais fundamentados, o modelo foi corroborado com aproximações bottom-up seletivas, incluindo valores amostrados de negócios por tipo de emissor, tamanhos médios típicos de tickets por moeda e verificações de canal sobre os pipelines de emissão.
Os principais insumos que moldaram o modelo incluíram as tendências anuais de emissão verde rotulada, a participação do verde dentro da dívida rotulada mais ampla, a combinação de emissores soberanos, municipais, supranacionais e corporativos, e o ritmo de adoção de taxonomia e divulgação, que afeta o que é rotulado e aceito. Também utilizamos condições do mercado de títulos, como movimentos de rendimento de referência e ciclos de refinanciamento, para evitar projetar a emissão como uma linha reta. A previsão utilizou análise de cenários apoiada por uma camada simples de regressão multivariada, na qual o valor da emissão foi vinculado à direção das taxas de juros, aos sinais de investimento em transição energética e ao ímpeto das políticas regionais, com base em feedback de especialistas. Quando a amostragem bottom-up de negócios apresentava lacunas para emissores menores ou mercados com menor divulgação, aplicamos fatores de cobertura conservadores e, em seguida, verificamos novamente os totais implícitos em relação a rastreadores de emissão independentes.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, de modo que não fossem determinados por uma única fonte ou premissa. Comparamos os valores modelados com resumos de emissão independentes, divisões de participação regional e mudanças na composição dos emissores, e revisamos discrepâncias, como saltos súbitos ligados a um único programa soberano.
Antes da aprovação final, o modelo passa por verificações de variância ao longo dos anos, verificações de consistência cambial e uma revisão de segundo analista dos principais fatores e sensibilidades. Se for encontrada uma discrepância significativa, chamadas de acompanhamento são acionadas para retestar a premissa e atualizar o insumo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como novos padrões de rotulagem, mudanças de políticas importantes ou choques abruptos de taxas. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de títulos verdes da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para títulos verdes podem parecer muito distantes porque diferentes editoras nem sempre contam a mesma coisa, mesmo quando usam rótulos semelhantes. As diferenças geralmente se devem ao fato de o valor representar a emissão anual ou uma visão do tipo estoque em circulação, à forma como os tipos de emissores são tratados e à forma como o momento da conversão cambial é aplicado.
Para os títulos verdes especificamente, a diferença geralmente decorre da inclusão ou não de atividades supranacionais e municipais, e de se apenas negócios alinhados ao clima são contabilizados versus todos os negócios verdes rotulados. Outro fator é o ano de comparação, já que a emissão pode variar quando as taxas de juros mudam e programas soberanos entram ou pausam. A tabela também reflete a cadência de atualização, em que estimativas mais antigas podem não captar novas ondas de emissão, e é por isso que o escopo e o tratamento de valores de 2025 são aplicados da forma como são pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 673,12 bilhões de USD (2025) | |
| Associação do Setor A | 671,70 bilhões de USD (2024) | Utiliza a emissão anual de um único ano-calendário, o que não corresponderá a um valor de mercado construído a partir de um ano-base diferente e de premissas mais amplas de cobertura de emissores. |
| Rastreador Multilateral B | 621,00 bilhões de USD (2024) | Concentra-se no monitoramento de títulos sustentáveis rotulados, em que o verde é apresentado como uma participação de um conjunto rotulado mais amplo, e seu total verde pode variar com base na classificação e no momento de corte. |
No geral, a dispersão é explicada principalmente por escolhas de tempo e classificação, e não por um desacordo quanto ao crescimento constante dos títulos verdes. Quando o ano, o momento cambial e a inclusão de grupos de emissores são alinhados, os valores convergem e se tornam mais fáceis de usar para planejamento e comparação entre regiões.


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho do mercado global de títulos verdes em 2026?
O mercado global de títulos verdes atingiu USD 699,11 bilhões em 2026.
Qual segmento de emissor está crescendo mais rapidamente?
Os Corporativos Financeiros estão projetados para crescer a uma CAGR de 4,65% até 2031, o mais rápido entre os grupos de emissores.
Por que o Padrão de Títulos Verdes da UE é importante para emissores fora da Europa?
A conformidade com o EuGB pode desbloquear o acesso ao pool de capital alinhado à taxonomia da Europa de EUR 249 bilhões, oferecendo aos emissores não europeus uma vantagem em precificação e distribuição.
Como a queda no custo de energia renovável influencia os títulos verdes?
A queda nos custos nivelados impulsiona os fluxos de caixa dos projetos, apoiando spreads de crédito mais estreitos e expandindo o pipeline de ativos financiáveis.
Qual papel os títulos verdes vinculados à biodiversidade desempenham no crescimento do mercado?
Eles canalizam capital para projetos de conservação e restauração, impulsionando a CAGR de 6,72% do segmento de Uso da Terra e Biodiversidade.
As taxas de juros mais elevadas são uma ameaça para a emissão de títulos verdes?
Taxas reais elevadas ampliam os spreads para emissores abaixo do grau de investimento, potencialmente atrasando projetos em mercados emergentes até que as condições de financiamento melhorem.
Página atualizada pela última vez em:



