
Tamanho e Participação do Mercado de Alto-Falantes Bluetooth
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
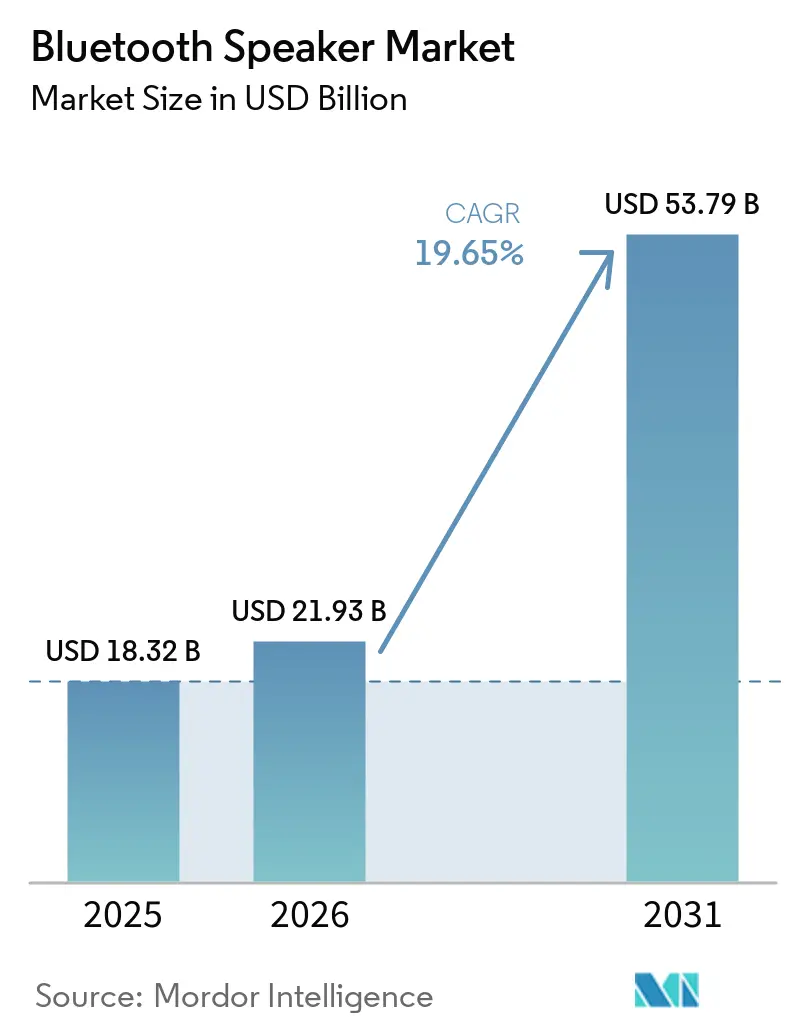
| Tamanho do Mercado (2026) | 21.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 53.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.65 % |
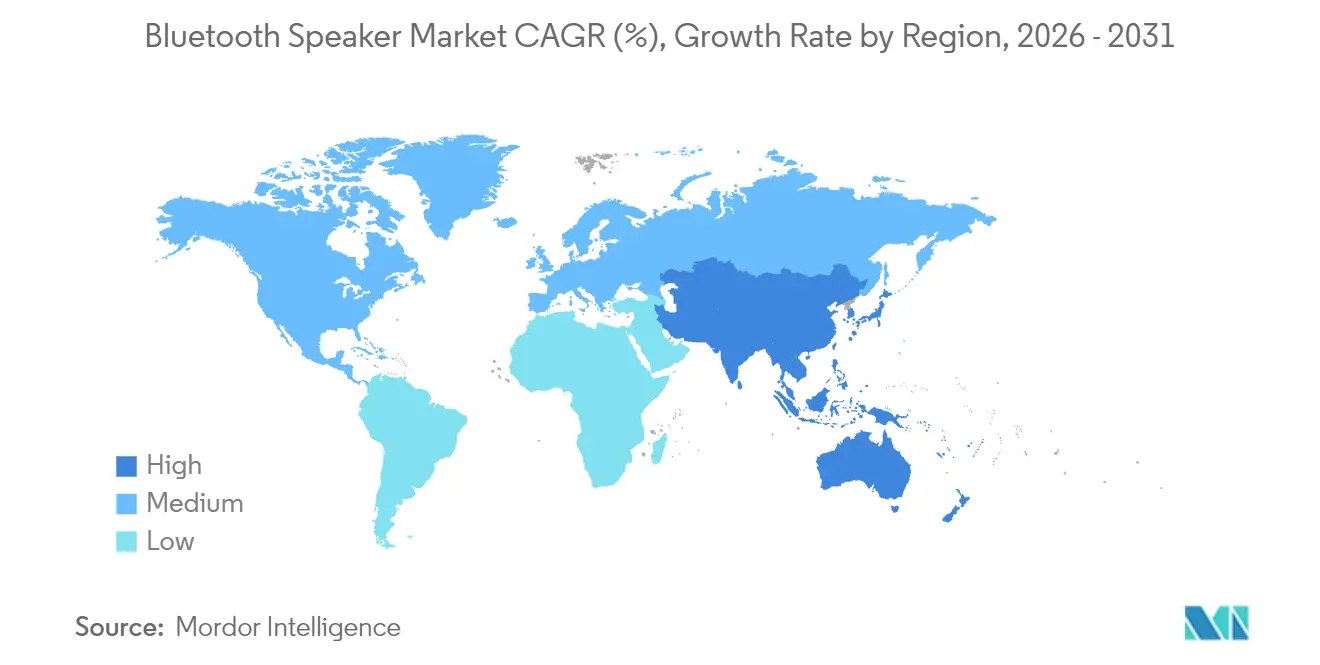
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
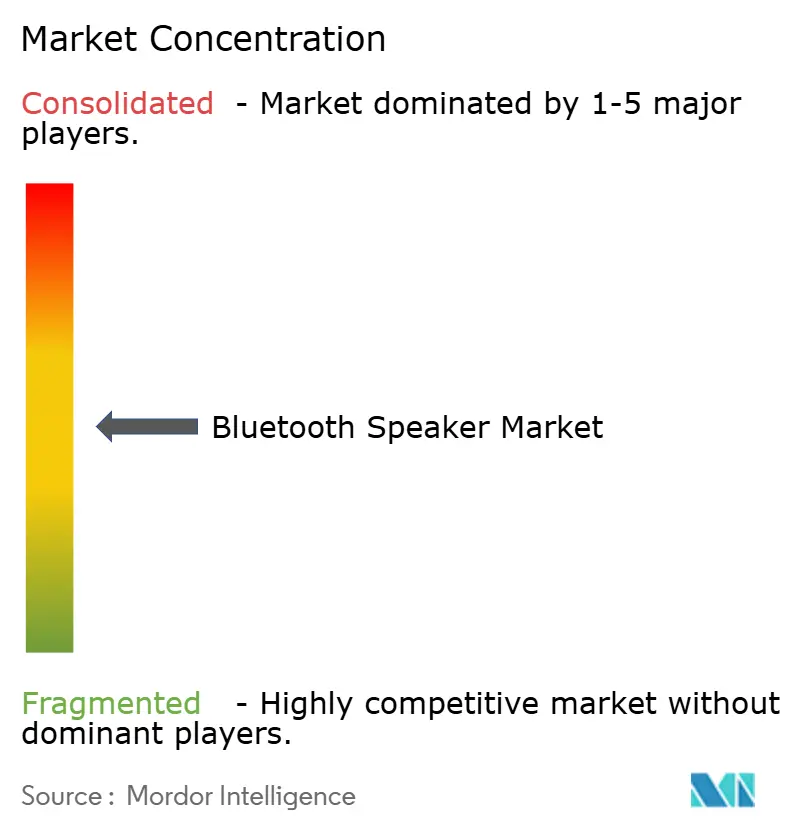
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Alto-Falantes Bluetooth por Mordor Intelligence
O Mercado de Alto-Falantes Bluetooth foi avaliado em USD 18,32 mil milhões em 2025 e estima-se que cresça de USD 21,93 mil milhões em 2026 para atingir USD 53,79 mil milhões até 2031, a um CAGR de 19,65% durante o período de previsão (2026-2031).
A demanda robusta decorre da adoção de casas inteligentes, da massificação das assinaturas de streaming de música, da queda nos custos de baterias e da comercialização do Bluetooth LE Audio, cada um ampliando a base de utilizadores endereçável enquanto encurta os ciclos de substituição. A Ásia-Pacífico lidera os volumes unitários atuais graças a clusters de fabricação competitivos e a uma classe média em rápida expansão, enquanto América do Norte e Europa proporcionam preços médios de venda (ASPs) premium, sustentados pela elevada penetração de casas inteligentes. Os modelos habilitados com assistente de voz são a categoria de crescimento mais rápido, mas os alto-falantes exclusivamente Bluetooth ainda representam o maior subsegmento, pois oferecem uma experiência simples e de baixa latência que não depende de Wi-Fi. A dinâmica competitiva está a evoluir em direção à consolidação, com marcas estabelecidas a adquirir casas de áudio de luxo para garantir tecnologias patenteadas e prestígio de marca, elevando as barreiras de entrada para produtores de produtos indiferenciados.
Principais Conclusões do Relatório
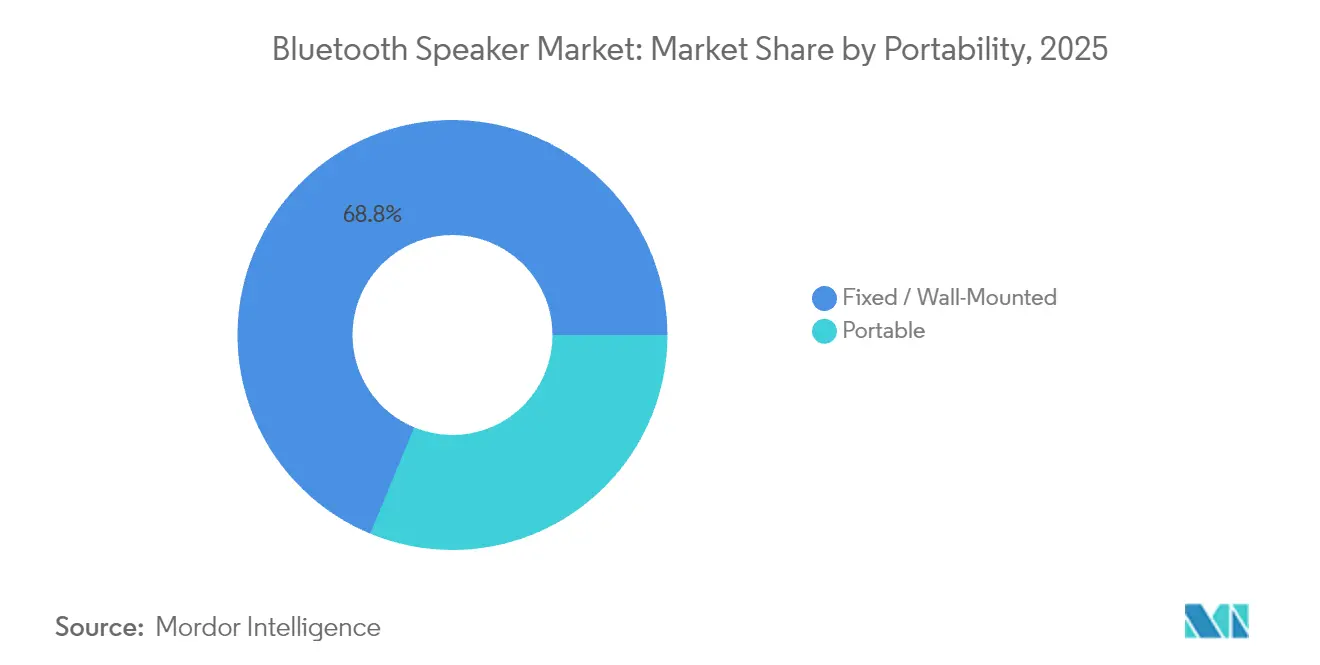
- Por portabilidade, as unidades fixas e montadas em parede captaram 68,75% da participação do mercado de alto-falantes Bluetooth em 2025; os alto-falantes portáteis avançam a um CAGR de 21,95% até 2031.
- Por aplicação, as soluções residenciais representaram 60,55% do tamanho do mercado em 2025 e estão a crescer a um CAGR de 21,85% até 2031.
- Por tecnologia de conectividade, os modelos exclusivamente Bluetooth detinham 57,10% de participação do mercado de alto-falantes Bluetooth em 2025, enquanto os alto-falantes inteligentes com assistentes de voz registaram o CAGR mais rápido de 21,35% até 2031.
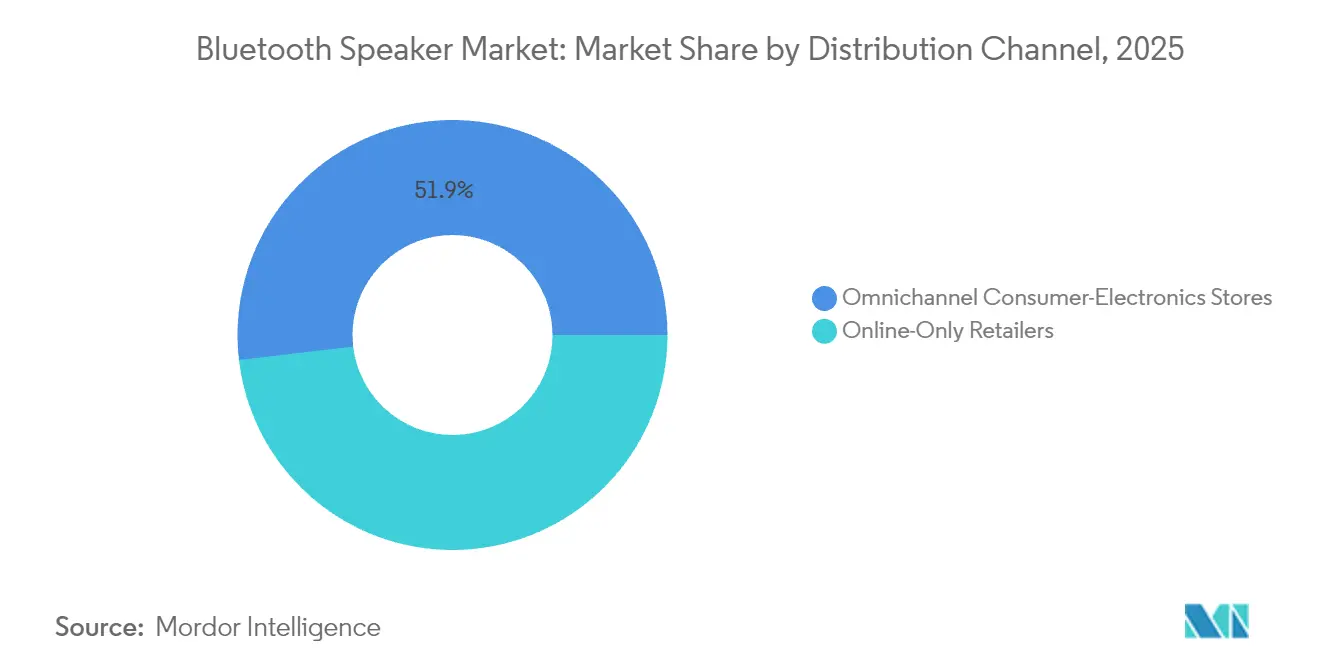
- Por canal de distribuição, as lojas omnicanal de eletrónica de consumo lideraram com 51,85% de participação nas receitas em 2025; os varejistas exclusivamente online crescem a um CAGR de 21,55% até ao final da década.
- Por faixa de preço, o segmento intermediário entre USD 50 e USD 199 comandou 44,55% da participação do tamanho do mercado de alto-falantes Bluetooth em 2025, enquanto os modelos económicos abaixo de USD 50 registam o CAGR mais elevado de 21,25%.
- Por geografia, a Ásia-Pacífico detinha 31,45% da participação de mercado em 2025 e deverá registar um CAGR de 21,15%, o mais rápido entre todas as regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de ecossistemas de casas inteligentes | +3.0% | América do Norte, Europa, Ásia Oriental | Médio prazo (2-4 anos) |
| Expansão das assinaturas de streaming de música | +2.4% | Global, notavelmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Queda dos ASPs das baterias de iões de lítio | +1.6% | Centros de fabricação globais | Longo prazo (≥ 4 anos) |
| Boom de recreação ao ar livre e vida em autocaravana | +2.0% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Lançamento do Bluetooth LE Audio e Auracast | +2.8% | Mercados desenvolvidos em todo o mundo | Médio prazo (2-4 anos) |
| Crescente procura por áudio imersivo em sala de aula | +1.8% | Global, mais forte na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Ecossistemas de Casas Inteligentes
A interoperabilidade perfeita proporcionada pelo padrão Matter eleva os alto-falantes Bluetooth de dispositivos de entretenimento autónomos a centros multifuncionais de casas inteligentes. A linha Echo Show 2025 da Amazon ilustra a mudança ao integrar serviços Fire TV, comunicações de vídeo com enquadramento automático e suporte completo a Matter, Zigbee e Thread numa única unidade. A compatibilidade entre marcas reduz os custos de mudança e impulsiona a procura de substituição premium à medida que as famílias unificam o controlo de iluminação, AVAC e segurança através de alto-falantes com comando de voz. Plataformas ODM chinesas como a LegatoXP encurtam os ciclos de desenvolvimento de produtos, permitindo que marcas de segundo nível entrem no espaço das casas inteligentes com orçamentos de engenharia menores. Em conjunto, estas forças aceleram a penetração doméstica, intensificam a concorrência entre marcas e ampliam a oportunidade total de volume para o mercado de alto-falantes Bluetooth.
Expansão das Assinaturas de Streaming de Música
Os serviços de streaming de música ultrapassaram 750 milhões de assinantes pagos em 2024, impulsionando a demanda por hardware capaz de reprodução de áudio de alta resolução e espacial. À medida que codecs como LC3, LDAC e aptX Lossless amadurecem, os usuários reconhecem diferenças audíveis de qualidade entre dispositivos legados e alto-falantes de próxima geração, estimulando compras de substituição. As plataformas de assinatura também incentivam planos multidispositivos que suportam nativamente a escuta em grupo, favorecendo assim os alto-falantes multiambiente em detrimento das configurações de alto-falante único. O modelo de receita recorrente do streaming fomenta o agrupamento promocional no mercado de alto-falantes Bluetooth, onde alto-falantes com desconto atuam como veículos de aquisição de clientes, estimulando ainda mais os volumes de hardware ao longo da janela de previsão.
Lançamento do Bluetooth LE Audio e Auracast
O áudio de transmissão Auracast transforma o Bluetooth ponto a ponto numa arquitetura de um para muitos, permitindo que um único smartphone, televisão ou quiosque sirva múltiplos alto-falantes ou auriculares simultaneamente[1]. A Samsung enviou smartphones Galaxy S24 e televisores Neo QLED com suporte a Auracast, enquanto JBL, Marshall e Sennheiser lançaram atualizações over-the-air para alto-falantes compatíveis. A adoção em massa reduz a latência, aumenta a vida útil da bateria e abre casos de uso em locais públicos, como concertos silenciosos, transmissões em aeroportos e dispositivos de escuta assistida, todos a ampliar o mercado endereçável. Os fornecedores que obtêm certificação antecipada ganham vantagens reputacionais de pioneiro e maior poder de precificação, elevando a trajetória geral de crescimento do mercado de alto-falantes Bluetooth.
Boom de Recreação ao Ar Livre e Vida em Autocaravana
As mudanças de estilo de vida pós-pandemia em direção ao camping, ao overlanding e ao trabalho remoto aceleram a demanda por alto-falantes com classificação IP67, resistentes a impactos e com mais de 20 horas de autonomia de bateria. A economia global de vida móvel superou SEK 200 bilhões em 2024, à medida que os consumidores investiram em acessórios de alta durabilidade para acompanhar veículos recreativos[2]. As marcas na indústria de alto-falantes Bluetooth capitalizam lançando linhas robustas como JBL PartyBox ou Marshall Willen II, ambas com preços médios de venda premium que amortecem a compressão de margem em outros segmentos. As comunidades nas redes sociais amplificam o marketing experiencial, convertendo imagens de estilo de vida em intenção de compra de forma mais eficaz do que a publicidade tradicional centrada em recursos. À medida que a cultura van-life se expande para a Europa e a Austrália, a demanda por alto-falantes Bluetooth duráveis desfruta de um crescimento sustentado de vários anos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falsificação e pirataria desenfreadas | -1.2% | Mercados emergentes em todo o mundo | Curto prazo (≤ 2 anos) |
| Erosão de margens por guerras de preços | -0.8% | Global, elevada no segmento económico | Médio prazo (2-4 anos) |
| Recolhas de segurança associadas a incêndios de baterias | -0.6% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Limites de EMI da UE mais rigorosos para modelos com >30 W | -0.4% | União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Falsificação e Pirataria Desenfreadas
Fábricas não autorizadas replicam designs populares, inundando os canais de comércio eletrónico com imitações de baixa qualidade que subcotelam as marcas legítimas no preço e corroem a confiança dos consumidores[3]. As falsificações frequentemente omitem circuitos de segurança essenciais, aumentando o risco de incêndios de baterias e acelerando os gastos com proteção de marca em tecnologias de autenticação, rotulagem por blockchain e aplicação legal. Enquanto os operadores premium utilizam hologramas de segurança e rastreamento da cadeia de abastecimento, os fornecedores de menor dimensão carecem de capital para monitorização em larga escala, ficando expostos a perdas de receita e danos reputacionais.
Recolhas de Segurança Associadas a Incêndios de Baterias
As células de iões de lítio de alta densidade energética podem entrar em fuga térmica se mal projetadas, motivando legislação proposta nos EUA que confere poderes aos reguladores para ordenar recolhas nacionais de produtos não conformes. Os fabricantes enfrentam agora etapas adicionais de certificação — UL 2272, IEC 62133 e UN 38.3 — que prolongam os ciclos de design e aumentam os custos de conformidade. A cobertura mediática de incidentes isolados mina a confiança dos consumidores, particularmente no segmento económico, onde os fornecedores por vezes reduzem custos na qualidade das células. A maior supervisão beneficia as marcas estabelecidas com sólidos sistemas de garantia de qualidade, mas poderá deprimir as vendas unitárias a curto prazo até que os novos padrões se estabilizem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Portabilidade:
Instalações Fixas Ancoram o Gasto DomésticoAs unidades fixas e de parede representaram 68,75% da participação de mercado de alto-falantes Bluetooth em 2025, ilustrando a preferência dos consumidores por sistemas alimentados por energia que se integram perfeitamente a televisores e plataformas multiambiente. A base de receita estável desse segmento oferece aos fabricantes ciclos de atualização previsíveis vinculados a projetos de renovação de casas inteligentes. Os alto-falantes portáteis, no entanto, registram um CAGR de 21,95%, beneficiando-se das atividades ao ar livre urbanas e da mobilidade do trabalho remoto.
As soluções fixas enfatizam a fidelidade de áudio, a resposta de graves e o controle por assistente de voz, características que favorecem preços médios de venda mais elevados e o agrupamento com serviços de streaming, apoiando o crescimento do mercado de alto-falantes Bluetooth. Os designs portáteis otimizam construções robustas, menor peso e maior autonomia de bateria, atraindo compradores de primeira viagem em mercados emergentes. Os dois subsegmentos, portanto, expandem-se em paralelo em vez de se canibalizarem, gerando uma estrutura de receita diversificada para o mercado geral de alto-falantes Bluetooth.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Aplicação:
Espaços Residenciais Dominam o CrescimentoOs ambientes residenciais representaram 60,55% do tamanho do mercado de alto-falantes Bluetooth em 2025 e também registram o CAGR mais rápido de 21,85%, sublinhando a permanência dos hábitos de entretenimento centrados no lar formados durante os confinamentos da pandemia. As atualizações contínuas de casas inteligentes mantêm o ciclo de substituição abaixo de quatro anos, muito mais curto do que as médias históricas para componentes de alta fidelidade legados, apoiando o crescimento do mercado de alto-falantes Bluetooth.
A demanda comercial, de restaurantes, hotéis e pequenos escritórios, permanece importante para sistemas instalados premium na indústria de alto-falantes, mas enfrenta processos de aquisição prolongados e orçamentos de capital mais restritos. À medida que os assistentes de voz amadurecem, os alto-falantes residenciais servem cada vez mais como hubs para controle de iluminação e climatização, combinando utilidade funcional com uso de lazer e consolidando sua primazia nas projeções de demanda de longo prazo para o mercado de alto-falantes Bluetooth.
Por Tecnologia de Conectividade:
Simplicidade vs. InteligênciaOs modelos exclusivamente Bluetooth retiveram 57,10% de participação de mercado em 2025, oferecendo emparelhamento fiável sem complexidade de rede, especialmente em regiões com penetração limitada de banda larga. Estas unidades são preferidas para uso em viagem e em casos de uso económico. Os alto-falantes inteligentes com assistentes de voz, no entanto, superam todas as categorias a um CAGR de 21,35%, à medida que os serviços de IA impulsionam a adoção de controlo por comando para eletrodomésticos inteligentes.
Os sistemas premium multiroom que combinam Bluetooth, Wi-Fi e rádios de malha proprietários fazem a ponte entre os dois mundos, permitindo streaming sem perdas em interiores e Bluetooth básico quando em movimento. A introdução do Auracast irá esbater ainda mais as fronteiras entre categorias, reforçando a transição do mercado de alto-falantes Bluetooth de dispositivos de uso único para nós de comunicação convergidos.
Por Canal de Distribuição:
Experiência em Loja vs. Comodidade DigitalOs varejistas omnicanal de eletrónica de consumo detiveram 51,85% da participação nas receitas de 2025, capitalizando o desejo humano de auditar a qualidade sonora antes de comprometer uma despesa discricionária considerável. As demonstrações em loja, a recolha no mesmo dia e as garantias incluídas continuam a ser fatores decisivos para os segmentos intermediário e premium. Os varejistas exclusivamente online, a crescer a um CAGR de 21,55%, capturam compradores sensíveis ao preço e compradores recorrentes confortáveis com a reputação da marca.
Os modelos de retalho físico e digital evoluem à medida que as cadeias incorporam ferramentas virtuais de experimentação antes da compra e alargam os prazos de devolução, hibridizando efetivamente a garantia tátil com a comodidade digital. Esta convergência mitiga o conflito entre canais e sustenta uma ampla acessibilidade, apoiando o crescimento contínuo de unidades para o mercado de alto-falantes Bluetooth.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Faixa de Preço:
O Ponto Ideal do Segmento Intermediário PersisteAs unidades com preço entre USD 50 e USD 199 representaram 44,55% da receita da categoria em 2025, equilibrando a riqueza de funcionalidades — vedação IP67, reprodução prolongada, compatibilidade com assistente de voz — e a acessibilidade. Os menores custos dos componentes e a integração vertical permitem que estas SKUs adotem codecs e composições químicas de bateria anteriormente restritas às linhas premium.
As SKUs económicas (< USD 50) registam o CAGR mais rápido de 21,25%, à medida que a comoditização dos componentes reduz os gastos com lista de materiais, desbloqueando primeiras compras em geografias sensíveis ao preço. Por outro lado, os modelos de luxo (> USD 200) atendem a audiófilos que exigem gabinetes em madeira, altifalantes de alta excursão e equalização manual. Tal estratificação amplia o alcance junto dos consumidores sem comprometer as margens, sustentando a escada de preços elástica do mercado de alto-falantes Bluetooth.
Análise Geográfica
Mercado de Alto-Falantes Bluetooth da Ásia-Pacífico
A Ásia-Pacífico deteve 31,45% da participação no mercado de alto-falantes Bluetooth em 2025, gerando um CAGR de 21,15% até 2031, impulsionado pela escala de fabricação, consumo orientado para o público jovem e rápida proliferação de smartphones. Os fabricantes originais de equipamentos (OEMs) chineses aproveitam a proximidade às cadeias de suprimentos de circuitos impressos e baterias para reduzir os prazos de entrega e capitalizar a demanda doméstica, que deve superar CNY 5,8 trilhões em equipamentos de AV profissional até 2030. Os incentivos governamentais para ecossistemas de IoT aceleram ainda mais a adoção de alto-falantes inteligentes, consolidando a liderança regional tanto em volume quanto em inovação.
Mercado de Alto-Falantes Bluetooth da América do Norte
A América do Norte fica atrás em volumes unitários, mas alcança os maiores preços médios de venda (ASPs). A adoção precoce de casas inteligentes e a disposição dos consumidores em pagar pela integração de assistentes de voz mantêm as margens brutas da região acima das médias globais. As tendências de recreação ao ar livre — desde acampamentos em parques nacionais até reuniões em terraços urbanos — estimulam a demanda por modelos robustificados com emparelhamento de múltiplos dispositivos. A fidelidade à marca é forte, permitindo que líderes de categoria como a Sonos mantenham espaço privilegiado nas prateleiras mesmo diante da concorrência baseada em preço.
Mercado de Alto-Falantes Bluetooth da Europa
A Europa registra crescimento estável de meados dos dois dígitos, sustentado por rigorosos padrões de qualidade e cibersegurança que favorecem marcas consolidadas. A Diretiva de Equipamentos de Rádio atualizada, em vigor desde agosto de 2024, exige inicialização segura e salvaguardas de rede, filtrando efetivamente importações de baixo custo que não dispõem de orçamento para conformidade. Os consumidores recompensam a conformidade com preços premium, levando fabricantes locais e internacionais a obterem certificação antecipada e a utilizarem as marcações CE como diferenciais de marketing, sustentando uma contribuição de alto valor para as receitas globais do mercado de alto-falantes Bluetooth.

Panorama regulatório
Os alto-falantes Bluetooth se enquadram em regimes de rádio e segurança de produtos que regem radiadores intencionais e eletrônicos de consumo, com a União Europeia e os Estados Unidos estabelecendo as referências de conformidade mais comumente adotadas. Na UE, a Diretiva de Equipamentos de Rádio (RED) 2014/53/UE se aplica a produtos habilitados para Bluetooth, e as disposições de cibersegurança previstas no Artigo 3.3 entraram em vigor em 1º de agosto de 2025. Isso elevou as expectativas quanto a implementações seguras por design para dispositivos de áudio conectados vendidos com marcação CE. As regras da UE sobre a comercialização de equipamentos de rádio também foram atualizadas por meio da Diretiva (UE) 2024/2749, com transposição nacional exigida até 29 de maio de 2026 e aplicação a partir de 30 de maio de 2026, criando outro marco de conformidade para marcas e ODMs que atendem à Europa.
Nos Estados Unidos, os alto-falantes Bluetooth devem atender aos requisitos da FCC sob o 47 CFR Parte 15, o que geralmente exige autorização do equipamento antes da comercialização e afeta os planos de teste de RF, rotulagem e documentação. Além das regras governamentais, o Bluetooth Special Interest Group (Bluetooth SIG) administra um programa obrigatório de marca registrada e interoperabilidade: fornecedores que usam a marca/logotipo Bluetooth devem concluir o processo de qualificação Bluetooth e manter uma Compliance Folder. O Bluetooth SIG atualizou seu Qualification Program Reference Document (QPRD) em 21 de abril de 2026, reforçando a necessidade de os fabricantes gerenciarem a conformidade em duas frentes, autorização pública de rádio e qualificação privada Bluetooth, em lançamentos de produtos em múltiplos mercados.
Análise da cadeia de valor
A cadeia de valor de alto-falantes Bluetooth começa com ecossistemas de componentes a montante para peças acústicas (drivers, gabinetes, microfones), conectividade sem fio (SoCs Bluetooth e módulos de RF), subsistemas de energia (células de íon-lítio, BMS, CIs de carregamento) e pilhas de firmware/DSP que moldam assinaturas sonoras diferenciadoras. O fornecimento de componentes e a montagem de produtos acabados estão concentrados em clusters de manufatura do Leste Asiático, notavelmente no sul da China, com marcas normalmente utilizando parceiros ODM/OEM para execução de design industrial, ferramentaria, integração de RF e produção em escala, ao mesmo tempo em que mantêm o ajuste acústico, os ecossistemas de aplicativos e o marketing de marca internamente.
No estágio intermediário, a qualificação e a certificação criam etapas de controle entre a engenharia e a comercialização. Os produtos comumente requerem aprovações de acesso ao mercado, incluindo as vias RED da UE e FCC dos EUA, bem como a qualificação do Bluetooth SIG para usar a marca registrada Bluetooth no varejo. A jusante, a distribuição abrange varejistas omnichannel de eletrônicos de consumo e plataformas exclusivamente on-line, onde o risco de falsificação e a logística de devoluções influenciam a estratégia de canais e os processos de pós-venda. A diversificação da manufatura também é evidente por meio de iniciativas de montagem baseadas na Índia ligadas à localização, incluindo a OnePlus iniciando a produção local de dispositivos de áudio IoT com a Optiemus Electronics (Project Starlight, anunciado em junho de 2025) e a joint venture entre EPACK Durable e Bumjin Electronics para fabricar soundbars e dispositivos de áudio Bluetooth na Índia (anunciada em julho de 2025). Essas etapas regionalizam a montagem, mantendo o fornecimento dos componentes principais em escala global.
Panorama Competitivo
A fragmentação do mercado permanece moderada, com as cinco principais marcas a controlar aproximadamente 42% das receitas globais. A consolidação está a acelerar à medida que os gigantes absorvem casas de luxo de nicho pelos seus ativos de propriedade intelectual e prestígio de marca. A Harman da Samsung pagou USD 350 milhões pelo portefólio Sound United da Masimo, incluindo Bowers & Wilkins, Denon e Marantz, obtendo acesso aos círculos de audiófilos enquanto reforça a sua base tecnológica para smartphones e televisores.
A Bose respondeu adquirindo o McIntosh Group, acrescentando as marcas de patrimônio McIntosh Labs e Sonus Faber numa tentativa de penetrar no segmento de alto-falantes de alta qualidade avaliado em USD 2,8 mil milhões. Estes movimentos comprimem a base de fornecedores, proporcionando aos compradores parceiros menos numerosos mas mais verticalmente integrados, capazes de oferecer ecossistemas ponta a ponta — desde unidades principais para automóveis até salas de cinema residenciais — elevando assim os custos de mudança para os consumidores.
A diferenciação tecnológica concentra-se em algoritmos DSP proprietários, microfones de formação de feixe e calibração de sala baseada em aprendizagem automática. A Sonos detém sozinha mais de 4.300 patentes ativas, utilizando litígios para defender a sua plataforma. Entretanto, os novos intervenientes orientam-se para nichos de exterior robusto, sistemas de reforço sonoro em sala de aula e dispositivos de escuta assistida — segmentos inadequadamente servidos pelos portefólios convencionais. À medida que o Auracast atinge a implementação em massa, espera-se que a interoperabilidade de padrão aberto corroa algumas vantagens de ecossistemas fechados, intensificando as corridas à inovação em acústica de IA e ciência dos materiais no mercado de alto-falantes Bluetooth.
Líderes do Setor de Alto-Falantes Bluetooth
-
Sony Corporation
-
Koninklijke Philips NV
-
Samsung Electronics Co. Ltd. (Harman International Industries)
-
Bose Corporation
-
Beat Electronics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alto-falantes Bluetooth
- Sony Group Corporation
- Samsung Electronics Co., Ltd. (Harman International Industries, Inc.)
- Panasonic Holdings Corporation
- Bose Corporation
- Beats Electronics LLC (Apple Inc.)
- Koninklijke Philips N.V.
- LG Electronics Inc.
- Logitech International S.A.
- Sonos, Inc.
- Bang & Olufsen A/S
- Yamaha Corporation
- Altec Lansing LLC
- JVCKENWOOD Corporation
- Anker Innovations Technology Co., Ltd.
- Ultimate Ears (Logitech)
- Tribit Audio (Thesy Technology Co., Ltd.)
- Onkyo Home Entertainment Corporation
- Zebronics India Pvt. Ltd.
- AOMAIS Audio (Shenzhen Jin Wen Hua)
- SoundBot Inc.

Oportunidades de mercado e perspectivas futuras
O áudio de transmissão Auracast está passando de um recurso de dispositivo para um caso de uso de infraestrutura de local, criando espaço em branco para alto-falantes Bluetooth voltados a cenários de áudio público e escuta assistiva, e não apenas para entretenimento pessoal. Uma prova concreta é a conclusão, em julho de 2026, de uma instalação Auracast permanente na Brighton Station, no Reino Unido (Greater Thameslink Railway), para transmitir anúncios a aparelhos auditivos compatíveis e dispositivos de áudio de consumo, apoiando centros de transporte como um canal de implantação endereçável e aumentando a demanda por alto-falantes de consumo prontos para Auracast. Paralelamente, a habilitação em nível de sistema operacional no ecossistema Android, por exemplo o suporte ao Android 16 mencionado em atualizações do setor, reduz o atrito para casos de uso de múltiplos ouvintes e múltiplos alto-falantes e favorece marcas que oferecem implementações certificadas e interoperáveis em telefones, TVs e alto-falantes.
No lado de produtos e plataformas, o roteiro tecnológico do Bluetooth SIG aponta para frentes de trabalho que incluem maior taxa de transferência de dados (visando até 8 Mbps) e aprimoramentos no Bluetooth Channel Sounding. Esses desenvolvimentos abrem espaço para reprodução sem fio de maior fidelidade, sincronização mais precisa em configurações com múltiplos alto-falantes e novos formatos que equilibram tamanho e potência de saída. A prontidão para conformidade também se tornou uma alavanca comercial, não apenas um centro de custo, já que os requisitos de cibersegurança da RED da UE, em vigor desde agosto de 2025, e as contínuas atualizações legislativas da UE em 2026 elevam o padrão mínimo para áudio conectado vendido na Europa. Em conjunto, as implantações de Auracast em locais públicos, o suporte em nível de sistema operacional e as contínuas atualizações de normas sustentam um crescimento diferenciado nos segmentos premium portátil, home theater fixo e comercial ou educacional que priorizam baixa latência, capacidade de transmissão e recursos conectados seguros.
Recent Industry Developments in Mercado de Alto-falantes Bluetooth
- Julho de 2026: A Harman (Samsung Electronics) ampliou sua linha portátil com os lançamentos do JBL Go 5 e do PartyBox On The Go 2 Plus, além de apresentar o alto-falante doméstico portátil Harman Kardon Onyx Studio 9. Os lançamentos apontam para ciclos de renovação de produtos mais rápidos ligados a recursos Bluetooth mais recentes e reforçam vantagens de escala no espaço de prateleira do varejo, tanto nas categorias de entrada portátil quanto premium portátil-doméstica.
- Setembro de 2025: A Philips anunciou os alto-falantes ativos sem fio Fidelio FA3 com Bluetooth 5.4, Auracast e suporte a LDAC, com disponibilidade comunicada para o 1º trimestre de 2026. A atualização posiciona a Philips para competir mais diretamente no nível premium de alto-falantes sem fio, onde o suporte a codecs e a conectividade pronta para transmissão são cada vez mais usados nas decisões de compra.
- Abril de 2025: A Sony expandiu sua série ULT POWER SOUND com o lançamento dos alto-falantes ULT TOWER 9, ULT TOWER 9AC, ULT FIELD 5 e ULT FIELD 3. Ao adicionar múltiplos formatos dentro de uma única família de marca, a Sony fortaleceu sua presença nos segmentos de alto-falantes de festa e portáteis, e ampliou o potencial de venda cruzada junto ao seu ecossistema de áudio mais amplo.


Mercado de Alto-falantes Bluetooth Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de alto-falantes Bluetooth abrange alto-falantes sem fio que utilizam Bluetooth para reprodução de áudio, incluindo tanto unidades portáteis quanto unidades fixas ou montadas em parede, comercializadas para uso residencial e comercial.
Exclusões de escopo: Excluímos alto-falantes exclusivamente com fio e dispositivos de áudio doméstico que não possuem Bluetooth como conexão de reprodução suportada.
Visão Geral da Segmentação
-
Por Portabilidade
- Portátil
- Fixo / Montado em Parede
-
Por Aplicação
- Residencial
- Comercial
-
Por Tecnologia de Conectividade
- Exclusivamente Bluetooth
- Bluetooth + Wi-Fi (Multiroom)
- Alto-Falantes Inteligentes com Assistente de Voz
-
Por Canal de Distribuição
- Varejistas Exclusivamente Online
- Lojas Omnicanal de Eletrónica de Consumo
-
Por Faixa de Preço
- Económico (Menos de USD 50)
- Intermediário (USD 50-199)
- Premium (Mais de USD 200)
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Resto da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
-
Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Resto da Ásia-Pacífico
-
Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Resto do Médio Oriente
-
África
- África do Sul
- Resto de África
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com a construção de uma base de fatos sólida sobre remessas de dispositivos, demanda por eletrônicos de consumo e adoção de recursos Bluetooth, de modo que o modelo fosse ancorado em sinais reais de mercado. Foram consultadas fontes públicas como indicadores da União Internacional de Telecomunicações, séries macroeconômicas do Banco Mundial e estatísticas nacionais de alfândega e comércio, que auxiliam no rastreamento de fluxos de eletrônicos e tendências de preços.
Para traduzir esses sinais em um mercado endereçável, foram obtidos contextos adicionais a partir de fontes como materiais públicos do Bluetooth SIG, bases de dados de autorização de equipamentos da Comissão Federal de Comunicações e periódicos revisados por pares sobre desempenho de áudio e baterias. Relatórios anuais de empresas, apresentações a investidores, comunicados de lançamento de produtos e publicações de referência foram utilizados para verificar a composição de produtos e a evolução de preços ao longo do tempo; uma assinatura paga de dados financeiros e notícias corporativas foi utilizada seletivamente para preencher lacunas onde as divulgações públicas eram limitadas. Esta lista é meramente ilustrativa, e muitas outras fontes também foram consultadas para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas breves com profissionais ao longo da cadeia de valor dos alto-falantes Bluetooth, incluindo gerentes de produto, líderes de canal, distribuidores e equipes de categoria no varejo que acompanham volume, preços e mudanças de composição. Por se tratar de um mercado global, os dados foram verificados nas principais regiões de demanda, de modo que as premissas sobre movimentação de preço médio de venda, composição de portabilidade e ciclos de substituição pudessem ser confirmadas e utilizadas para aprimorar os resultados do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 12% | APAC: 37% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 28% | EMEA: 37% |
| Participantes menores: 14% | Gerentes: 60% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído combinando lógica de cima para baixo e de baixo para cima, em que indicadores macroeconômicos e de demanda por eletrônicos são primeiro traduzidos em um conjunto endereçável e, em seguida, corrigidos com verificações de realidade junto a fornecedores e canais. A abordagem de cima para baixo utiliza tendências de gastos com eletrônicos de consumo, comportamento de substituição de dispositivos e penetração de recursos Bluetooth para reconstruir a demanda, que é então corroborada com faixas de preço amostradas e sinais de volume observados no varejo e na distribuição.
Os principais insumos utilizados no modelo incluem a composição entre portáteis e fixos, faixas de preço médio de venda por faixa de preço, ponderação do canal online versus offline, momentum de adoção regional e a frequência de atualização e substituição de produtos. Onde dados de volume direto não estavam disponíveis de forma consistente, o tratamento de lacunas recorreu a indicadores indiretos, como fluxos comerciais de categorias de produtos relevantes e divisões de composição baseadas em entrevistas, que foram então submetidas a testes de estresse por região.
Para a previsão, foi utilizada análise de cenários para que o crescimento pudesse ser expresso sob diferentes resultados para precificação, atualizações de recursos e pressão sobre os gastos dos consumidores, alinhando-se ao consenso de especialistas obtido nas entrevistas. A série temporal final foi verificada quanto à suavidade em relação à sazonalidade esperada nos principais períodos de vendas e quanto ao realismo em relação aos padrões conhecidos de ciclo de produtos.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, seguida de verificações de variância nos níveis de região e composição de produtos, de modo que os valores discrepantes pudessem ser explicados antes da finalização. Quando grandes variações surgiam, as premissas por trás da movimentação do preço médio de venda, das divisões de composição e da ponderação de canal eram reavaliadas, e o recontato era acionado com respondentes selecionados para confirmar se a mudança era real ou decorrente do modelo.
Antes da aprovação final, o modelo e os resultados passam por revisão analítica em múltiplas etapas para que a integridade aritmética e a lógica das premissas sejam ambas confirmadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam alterar padrões de precificação, demanda ou distribuição. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada disponível.
Dimensionamento do Mercado de Alto-falantes Bluetooth da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para alto-falantes Bluetooth podem parecer muito divergentes porque o escopo frequentemente é definido de forma diferente, e as premissas de preço e volume nem sempre são transparentes. As diferenças geralmente decorrem de se produtos fixos ou montados em parede estão incluídos, de como os preços médios de venda são tratados nos segmentos premium e de massa, e da velocidade com que os dados de entrada são atualizados.
Um fator comum de divergência neste mercado é que algumas estimativas contabilizam apenas unidades portáteis, o que naturalmente reduz o total, enquanto outras incorporam categorias adjacentes, como alto-falantes para casa inteligente, sem separar claramente a demanda exclusiva de Bluetooth. A forma como o momento da conversão cambial é tratado também importa, pois o mercado tem uma grande parcela de importações, e as premissas sobre descontos durante grandes eventos de vendas online podem deslocar significativamente o resultado em valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 18,32 bilhões de USD (2025) | |
| Publicador Global de Pesquisa A | 12,90 bilhões de USD (2023) | Este valor refere-se apenas a portáteis e utiliza 2023 como ano-base, portanto alto-falantes Bluetooth fixos ou montados em parede não são contabilizados e o período não corresponde ao ano de mercado atual. |
| Publicador de Pesquisa do Setor B | 20,33 bilhões de USD (2024) | Esta estimativa também é estruturada em torno de alto-falantes Bluetooth portáteis e uma janela de previsão mais longa, podendo divergir conforme a forma como as faixas de preço e os descontos são calculados como média entre as regiões. |
A dispersão na tabela é explicada principalmente pelo escopo do produto e pelo alinhamento do ano-base, uma vez que as visões restritas a portteis excluem parte da demanda e anos mais antigos não capturam as mudanças recentes de composição e preços. Ao manter as unidades portáteis e as fixas ou montadas em parede no escopo e ao rever as premissas de preço médio de venda e composição com o feedback dos canais, o total em valor permanece vinculado ao conjunto de demanda de alto-falantes Bluetooth definido pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de alto-falantes Bluetooth em 2026?
O tamanho do mercado de alto-falantes Bluetooth é avaliado em USD 21,93 mil milhões em 2026.
Qual é a taxa de crescimento projetada para os alto-falantes Bluetooth até 2031?
O mercado deverá expandir-se a um CAGR de 19,65%, atingindo USD 53,79 mil milhões até 2031.
Qual região lidera a procura global por alto-falantes Bluetooth?
A Ásia-Pacífico detém 31,45% da participação de mercado e regista o CAGR mais rápido de 21,15%.
Qual opção de conectividade está a crescer mais rapidamente?
Os alto-falantes inteligentes com assistentes de voz integrados exibem um CAGR de 21,35% até 2031.
O que impulsiona as atualizações dos consumidores em relação a alto-falantes legados?
Os principais impulsionadores incluem a integração em ecossistemas de casas inteligentes, o áudio de transmissão Auracast e o streaming de música de maior resolução.
Por que os padrões de segurança de baterias são críticos para os fabricantes?
A legislação mais rigorosa confere poderes aos reguladores para recolher dispositivos não conformes, tornando os testes robustos de células essenciais para evitar recolhas dispendiosas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

