
Tamaño y participación del mercado de altavoces Bluetooth
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 21.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 53.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de altavoces Bluetooth por Mordor Intelligence
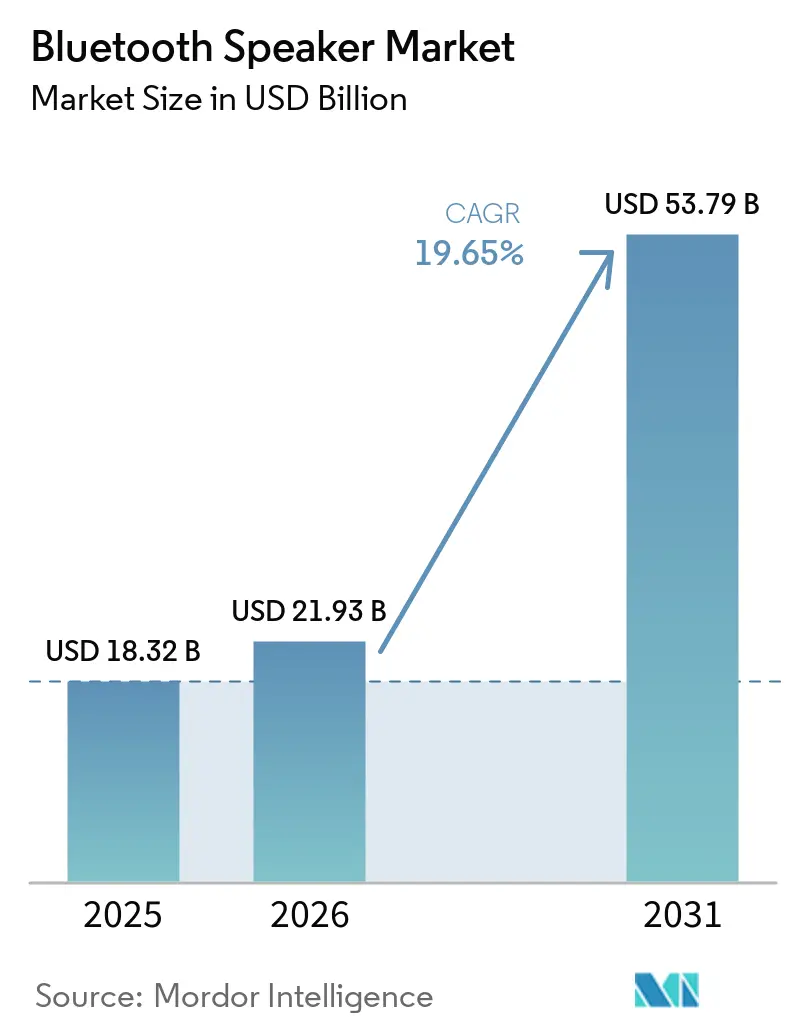
El mercado de altavoces Bluetooth fue valorado en USD 18.320 millones en 2025 y se estima que crecerá desde USD 21.930 millones en 2026 hasta alcanzar USD 53.790 millones en 2031, a una CAGR del 19,65% durante el período de pronóstico (2026-2031).
La sólida demanda proviene de la adopción de ecosistemas de hogares inteligentes, la masificación de las suscripciones de streaming musical, la reducción de los costos de baterías y la comercialización del Bluetooth LE Audio, factores que amplían la base de usuarios potenciales y acortan los ciclos de reemplazo. Asia-Pacífico lidera los volúmenes de unidades actuales gracias a los competitivos clústeres de fabricación y a una clase media en rápida expansión, mientras que América del Norte y Europa generan precios de venta promedio (ASP) premium impulsados por la temprana penetración de los hogares inteligentes. Los modelos habilitados con asistente de voz son la categoría de más rápido crecimiento, aunque los altavoces exclusivamente Bluetooth siguen representando el mayor subsegmento, ya que ofrecen una experiencia sencilla y de baja latencia que no depende del Wi-Fi. La dinámica competitiva está evolucionando hacia la consolidación, a medida que las marcas establecidas adquieren casas de audio de lujo para asegurar tecnologías patentadas y el prestigio de marca, elevando así las barreras de entrada para los jugadores de productos genéricos.
Conclusiones clave del informe
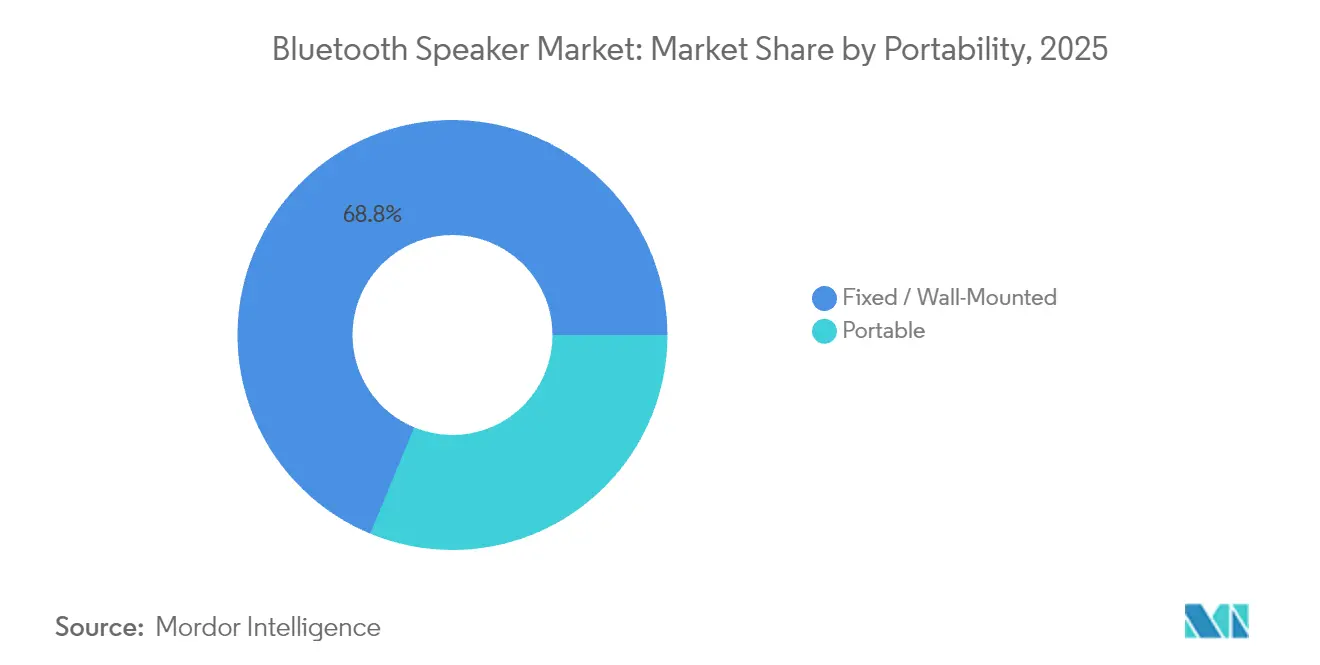
- Por portabilidad, las unidades fijas y montadas en pared captaron el 68,75% de la participación del mercado de altavoces Bluetooth en 2025; los altavoces portátiles avanzan a una tasa de crecimiento anual compuesta (CAGR) del 21,95% hasta 2031.
- Por aplicación, las soluciones residenciales representaron el 60,55% del tamaño del mercado en 2025 y se expanden a una CAGR del 21,85% hasta 2031.
- Por tecnología de conectividad, los diseños exclusivamente Bluetooth mantuvieron una participación del 57,10% del mercado de altavoces Bluetooth en 2025, mientras que los altavoces inteligentes con asistentes de voz registraron la CAGR más rápida del 21,35% hasta 2031.
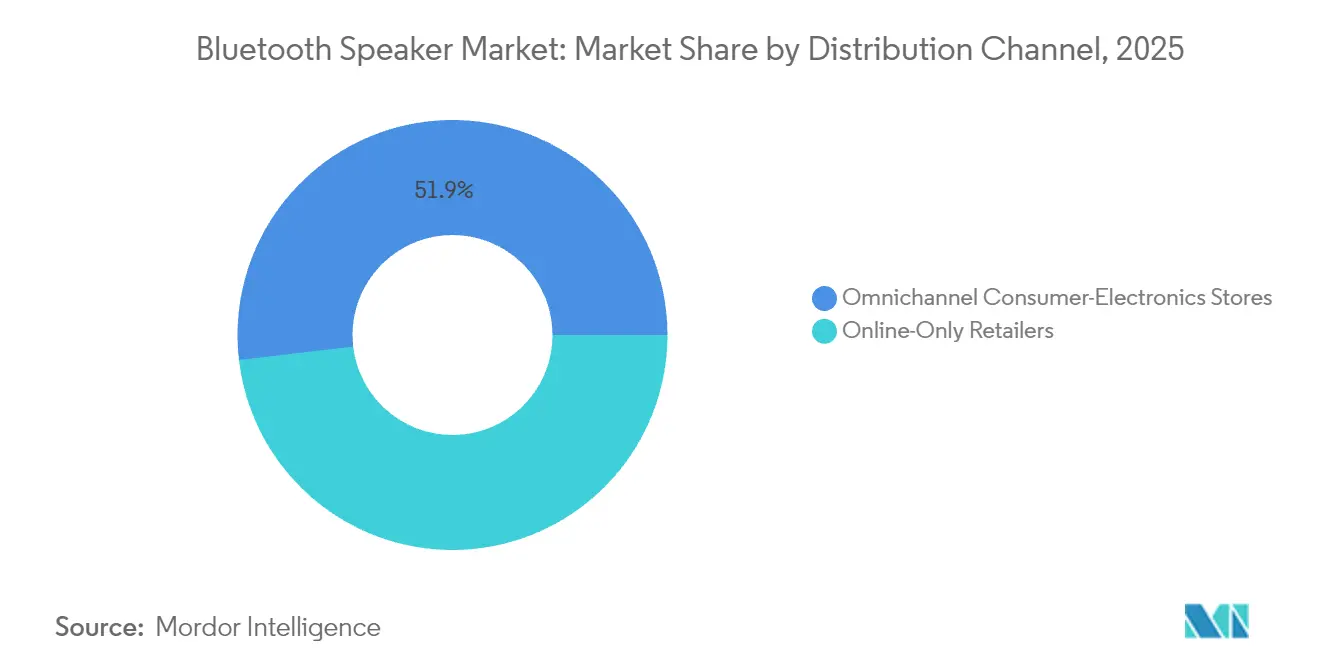
- Por canal de distribución, las tiendas omnicanal de electrónica de consumo lideraron con una participación de ingresos del 51,85% en 2025; los minoristas exclusivamente en línea crecen a una CAGR del 21,55% hasta el final de la década.
- Por rango de precios, el segmento de gama media de USD 50-199 representó el 44,55% del tamaño del mercado de altavoces Bluetooth en 2025, mientras que los modelos económicos por debajo de USD 50 registran la CAGR más alta del 21,25%.
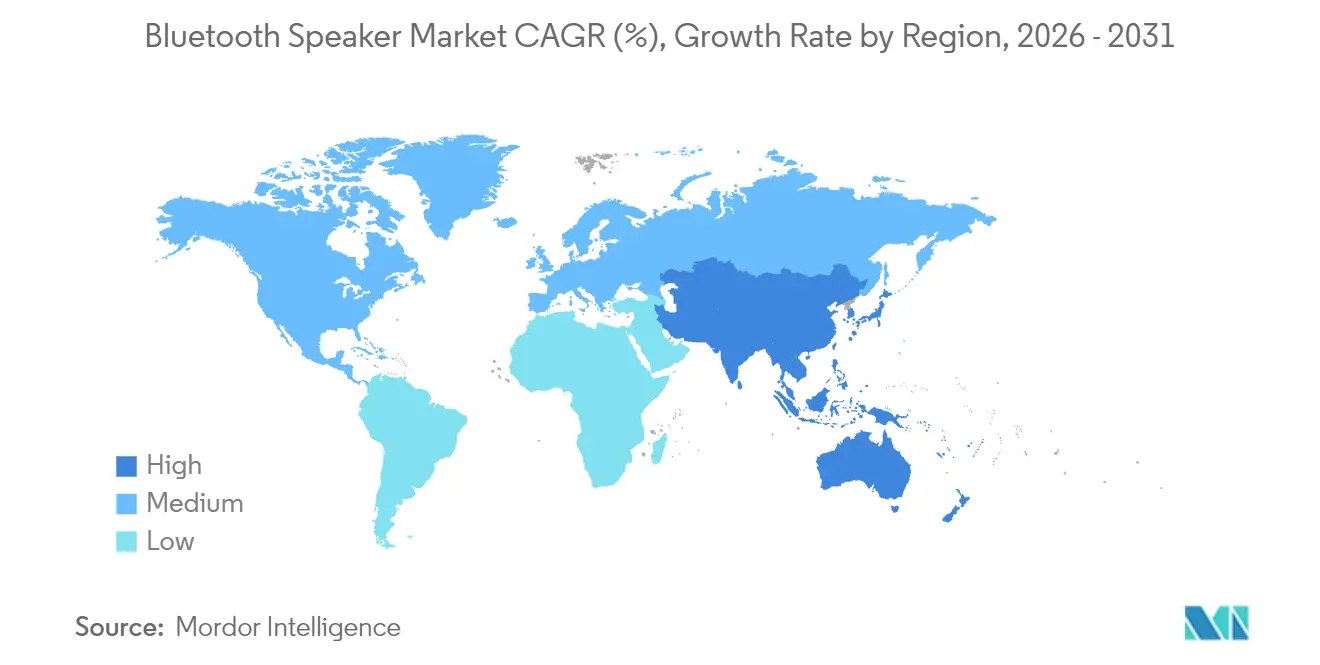
- Por geografía, Asia-Pacífico mantuvo el 31,45% de la participación de mercado en 2025 y se proyecta que registre una CAGR del 21,15%, la más rápida entre todas las regiones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápida adopción de ecosistemas de hogares inteligentes | +3.0% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Expansión de las suscripciones de streaming musical | +2.4% | Global, especialmente APAC y América del Norte | Corto plazo (≤ 2 años) |
| Caída de los ASP de baterías de iones de litio | +1.6% | Centros de fabricación mundiales | Largo plazo (≥ 4 años) |
| Auge de las actividades recreativas al aire libre y del estilo de vida itinerante | +2.0% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Despliegue de Bluetooth LE Audio y Auracast | +2.8% | Mercados desarrollados a nivel mundial | Mediano plazo (2-4 años) |
| Creciente demanda de audio inmersivo en aulas | +1.8% | Global, con mayor fuerza en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida adopción de ecosistemas de hogares inteligentes
La interoperabilidad fluida que ofrece el estándar Matter eleva a los altavoces Bluetooth de dispositivos de entretenimiento independientes a centros multifuncionales de hogares inteligentes. La línea Echo Show 2025 de Amazon ilustra este cambio al integrar los servicios Fire TV, comunicaciones de video con encuadre automático y soporte completo de Matter, Zigbee y Thread en una sola unidad. La compatibilidad entre marcas reduce los costos de cambio e impulsa la demanda de reemplazo premium a medida que los hogares unifican el control de iluminación, climatización (HVAC) y seguridad a través de altavoces habilitados con voz. Plataformas de fabricantes de diseño original (ODM) chinas como LegatoXP acortan los ciclos de desarrollo de productos, permitiendo que las marcas de segundo nivel entren al espacio de hogares inteligentes con presupuestos de ingeniería más reducidos. En conjunto, estas fuerzas aceleran la penetración en los hogares, intensifican la competencia entre marcas y amplían la oportunidad de volumen total para el mercado de altavoces Bluetooth.
Expansión de las suscripciones de streaming musical
Los servicios de streaming de música superaron los 750 millones de suscriptores de pago en 2024, impulsando la demanda de hardware capaz de reproducción de audio de alta resolución y audio espacial. A medida que códecs como LC3, LDAC y aptX Lossless maduran, los usuarios reconocen diferencias de calidad audibles entre dispositivos heredados y altavoces de nueva generación, lo que impulsa compras de reemplazo. Las plataformas de suscripción también fomentan planes multidispositivo que admiten de forma nativa la escucha en grupo, favoreciendo así los altavoces multihabitación frente a las configuraciones de altavoz único. El modelo de ingresos recurrentes del streaming fomenta la agrupación promocional en el mercado de altavoces Bluetooth, donde los altavoces con descuento actúan como vehículos de captación de clientes, estimulando aún más los volúmenes de hardware a lo largo del período de previsión.
Despliegue de Bluetooth LE Audio y Auracast
El audio de difusión Auracast transforma el Bluetooth punto a punto en una arquitectura de uno a muchos, permitiendo que un único smartphone, televisor o quiosco sirva a múltiples altavoces o auriculares simultáneamente[1]. Samsung ha comercializado dispositivos Galaxy S24 y televisores Neo QLED listos para Auracast, mientras que JBL, Marshall y Sennheiser han implementado actualizaciones por aire en altavoces compatibles. La adopción masiva reduce la latencia, mejora la duración de la batería y abre casos de uso en espacios públicos como conciertos silenciosos, transmisiones en aeropuertos y sistemas de escucha asistida, todos ellos ampliando el mercado potencial. Los proveedores que certifican pronto obtienen ventajas reputacionales de primer movimiento y mayor poder de fijación de precios, elevando la trayectoria general de crecimiento del mercado de altavoces Bluetooth.
Auge de las actividades recreativas al aire libre y del estilo de vida itinerante
Los cambios en el estilo de vida pospandemia hacia el camping, el overlanding y el trabajo remoto aceleran la demanda de altavoces con clasificación IP67, resistentes a golpes y con más de 20 horas de autonomía de batería. La economía global de vida móvil superó los 200 mil millones de SEK en 2024, a medida que los consumidores invirtieron en accesorios de alta durabilidad para acompañar a los vehículos recreativos[2]. Las marcas en la industria de altavoces Bluetooth capitalizan lanzando líneas resistentes como JBL PartyBox o Marshall Willen II, ambas con precios de venta promedio premium que amortiguan la compresión de márgenes en otros segmentos. Las comunidades en redes sociales amplifican el marketing experiencial, convirtiendo las imágenes de estilo de vida en intención de compra de manera más efectiva que la publicidad tradicional centrada en características. A medida que la cultura de vida en furgoneta se extiende a Europa y Australia, la demanda de altavoces Bluetooth duraderos experimenta un crecimiento sostenido de varios años.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Falsificación y piratería desenfrenadas | -1.2% | Mercados emergentes a nivel mundial | Corto plazo (≤ 2 años) |
| Erosión de márgenes por guerras de precios | -0.8% | Global, elevada en el segmento económico | Mediano plazo (2-4 años) |
| Retiros de productos vinculados a incendios de baterías | -0.6% | América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Límites de interferencia electromagnética (EMI) más estrictos de la Unión Europea para modelos de más de 30 W | -0.4% | Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Falsificación y piratería desenfrenadas
Las fábricas no autorizadas replican diseños populares, inundando los canales de comercio electrónico con imitaciones de baja calidad que socavan a las marcas legítimas en precio y erosionan la confianza del consumidor[3]. Las falsificaciones a menudo omiten circuitos de seguridad esenciales, aumentando el riesgo de incendios de baterías y acelerando los gastos de protección de marca en tecnologías de autenticación, etiquetado en cadena de bloques y aplicación legal. Mientras que los actores premium despliegan hologramas de seguridad y trazabilidad en la cadena de suministro, los proveedores más pequeños carecen de capital para monitoreo a gran escala, lo que los expone a pérdidas de ingresos y daños a su reputación.
Retiros de productos vinculados a incendios de baterías
Las celdas de iones de litio de alta densidad de energía pueden entrar en fuga térmica si están mal diseñadas, lo que ha impulsado la propuesta de legislación en Estados Unidos que faculta a los reguladores a ordenar retiros nacionales de productos no conformes. Los fabricantes enfrentan ahora pasos adicionales de certificación —UL 2272, IEC 62133 y UN 38.3— que alargan los ciclos de diseño y elevan los costos de cumplimiento. La cobertura mediática de incidentes aislados socava la confianza del consumidor, particularmente en el segmento económico, donde algunos proveedores a veces reducen estándares en la calidad de las celdas. Una mayor supervisión beneficia a las marcas establecidas con sólidos marcos de aseguramiento de la calidad, pero podría frenar las ventas unitarias a corto plazo hasta que los nuevos estándares se estabilicen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por portabilidad:
las instalaciones fijas anclan el gasto domésticoLas unidades fijas y montadas en pared representaron el 68,75% de la cuota del mercado de altavoces Bluetooth en 2025, lo que ilustra la preferencia de los consumidores por sistemas alimentados por corriente que se integran perfectamente con televisores y plataformas multihabitación. La base de ingresos estable de este segmento ofrece a los fabricantes ciclos de actualización predecibles vinculados a proyectos de renovación del hogar inteligente. Los altavoces portátiles, sin embargo, registran un CAGR del 21,95%, beneficiándose de las actividades al aire libre urbanas y la movilidad del trabajo remoto.
Las soluciones fijas enfatizan la fidelidad de audio, la respuesta de graves y el control por asistente de voz, características que favorecen precios de venta promedio más altos y la agrupación con servicios de streaming, apoyando el crecimiento del mercado de altavoces Bluetooth. Los diseños portátiles se optimizan para construcciones resistentes, menor peso y mayor autonomía de batería, atrayendo a compradores primerizos en mercados emergentes. Los dos subsegmentos, por tanto, se expanden en paralelo en lugar de canibalizarse mutuamente, generando una estructura de ingresos diversificada para el mercado global de altavoces Bluetooth.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
los espacios residenciales dominan el crecimientoLos entornos residenciales representaron el 60,55% del tamaño del mercado de altavoces Bluetooth en 2025 y también registran el CAGR más rápido del 21,85%, lo que subraya la permanencia de los hábitos de entretenimiento centrados en el hogar formados durante los confinamientos por la pandemia. Las continuas actualizaciones del hogar inteligente mantienen el ciclo de reemplazo por debajo de los cuatro años, muy por debajo de los promedios históricos de los componentes de alta fidelidad tradicionales, apoyando el crecimiento del mercado de altavoces Bluetooth.
La demanda comercial, en restaurantes, hoteles y pequeñas oficinas, sigue siendo importante para los sistemas instalados premium en la industria de altavoces, pero enfrenta procesos de adquisición prolongados y presupuestos de capital más ajustados. A medida que los asistentes de voz maduran, los altavoces residenciales sirven cada vez más como centros de control de iluminación y climatización, combinando utilidad funcional con uso recreativo y consolidando su primacía en las proyecciones de demanda a largo plazo para el mercado de altavoces Bluetooth.
Por tecnología de conectividad:
simplicidad vs. inteligenciaLos modelos exclusivamente Bluetooth mantuvieron el 57,10% de la participación de mercado en 2025, ofreciendo emparejamiento confiable sin complejidad de red, especialmente en regiones con penetración limitada de banda ancha. Estas unidades son preferidas para viajes y casos de uso económicos. Los altavoces inteligentes con asistentes de voz, sin embargo, superan a todas las categorías con una CAGR del 21,35%, ya que los servicios de inteligencia artificial (IA) impulsan la adopción del control por comandos para electrodomésticos inteligentes.
Los sistemas multisala premium que combinan Bluetooth, Wi-Fi y radios de malla propietarios conectan ambos mundos al permitir streaming sin pérdidas en interiores y Bluetooth básico cuando se está en movimiento. La introducción de Auracast seguirá difuminando las fronteras entre categorías, reforzando la transición del mercado de altavoces Bluetooth de dispositivos monofuncionales a nodos de comunicación convergidos.
Por canal de distribución:
experiencia en sala de exposición vs. conveniencia digitalLos minoristas omnicanal de electrónica de consumo mantuvieron el 51,85% de la participación de los ingresos de 2025, aprovechando el deseo humano de probar la calidad de sonido antes de comprometer un gasto discrecional considerable. Las demostraciones en tienda, la recogida en el mismo día y las garantías incluidas siguen siendo factores decisivos para los segmentos de gama media y premium. Los minoristas exclusivamente en línea, que crecen a una CAGR del 21,55%, capturan a compradores sensibles al precio y compradores habituales familiarizados con las reputaciones de las marcas.
Los modelos de tienda física y digital evolucionan a medida que las cadenas incorporan herramientas virtuales de prueba antes de comprar y amplían los períodos de devolución, hibridando efectivamente la seguridad táctil con la conveniencia digital. Esta convergencia mitiga el conflicto entre canales y mantiene una amplia accesibilidad, apoyando el continuo crecimiento unitario del mercado de altavoces Bluetooth.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por rango de precios:
persiste el punto óptimo de la gama mediaLas unidades con precio entre USD 50 y USD 199 generaron el 44,55% de los ingresos de la categoría en 2025, equilibrando la riqueza de características —sellado IP67, reproducción extendida, compatibilidad con asistente de voz— y la asequibilidad. Los menores costos de componentes y la integración vertical permiten que estos productos (SKU) adopten códecs y químicas de baterías previamente restringidas a las líneas premium.
Los productos económicos (< USD 50) registran la CAGR más rápida del 21,25%, ya que la masificación de los componentes reduce los costos de lista de materiales, desbloqueando las primeras compras en geografías sensibles al precio. Por el contrario, los modelos de lujo (> USD 200) atienden a audiófilos que exigen gabinetes de madera, altavoces de alta excursión y ecualización manual. Dicha estratificación amplía el alcance al consumidor sin socavar los márgenes, sosteniendo la escalera de precios elástica del mercado de altavoces Bluetooth.
Análisis geográfico
Mercado de Altavoces Bluetooth en Asia-Pacífico
Asia-Pacífico concentró el 31,45% de la cuota del mercado de altavoces Bluetooth en 2025, generando una CAGR del 21,15% hasta 2031, impulsada por la escala de fabricación, el consumo orientado a los jóvenes y la rápida proliferación de teléfonos inteligentes. Los fabricantes de equipos originales chinos aprovechan la proximidad a las cadenas de suministro de circuitos impresos y baterías para reducir los plazos de entrega y capitalizar la demanda interna, que se prevé que supere los 5,8 billones de CNY en equipos audiovisuales profesionales para 2030. Los incentivos gubernamentales para los ecosistemas de IoT aceleran aún más la adopción de altavoces inteligentes, consolidando el liderazgo regional tanto en volumen como en innovación.
Mercado de Altavoces Bluetooth en América del Norte
América del Norte queda rezagada en volúmenes unitarios, pero alcanza los precios de venta promedio más elevados. La temprana adopción del hogar inteligente y la disposición de los consumidores a pagar por la integración de asistentes de voz mantienen los márgenes brutos de la región por encima de los promedios globales. Las tendencias de recreación al aire libre —desde el campamento en parques nacionales hasta las reuniones en azoteas urbanas— estimulan la demanda de modelos resistentes con emparejamiento de múltiples dispositivos. La fidelidad a las marcas es sólida, lo que permite a los líderes de la categoría como Sonos mantener un espacio preferencial en los estantes incluso ante la competencia basada en precios.
Mercado de Altavoces Bluetooth en Europa
Europa registra un crecimiento constante de mediados de la adolescencia, respaldado por estrictos estándares de calidad y ciberseguridad que favorecen a las marcas consolidadas. La Directiva de Equipos de Radio actualizada, vigente desde agosto de 2024, exige arranque seguro y salvaguardas de red, filtrando eficazmente las importaciones de gama baja que carecen de presupuestos para el cumplimiento normativo. Los consumidores recompensan el cumplimiento con precios premium, lo que lleva a los fabricantes locales e internacionales a certificarse con anticipación y a utilizar las marcas CE como diferenciadores de marketing, sosteniendo una contribución de alto valor a los ingresos globales del mercado de altavoces Bluetooth.

Panorama regulatorio
Los altavoces Bluetooth se rigen por normativas de radio y de seguridad de producto que regulan los radiadores intencionales y la electrónica de consumo, siendo la Unión Europea y los Estados Unidos los que establecen las referencias de cumplimiento más comúnmente citadas. En la UE, la Directiva de Equipos Radioeléctricos (RED) 2014/53/UE se aplica a los productos habilitados con Bluetooth, y las disposiciones de ciberseguridad del Artículo 3.3 entraron en vigor el 1 de agosto de 2025. Esto elevó las expectativas de implementaciones seguras por diseño para dispositivos de audio conectados vendidos con marcado CE. Las normas de la UE sobre la comercialización de equipos radioeléctricos también se actualizaron mediante la Directiva (UE) 2024/2749, con transposición nacional requerida antes del 29 de mayo de 2026 y aplicación desde el 30 de mayo de 2026, creando otro hito de cumplimiento para las marcas y los ODM que operan en Europa.
En los Estados Unidos, los altavoces Bluetooth deben cumplir con los requisitos de la FCC bajo el 47 CFR Parte 15, que normalmente requiere la autorización del equipo antes de su comercialización y afecta a los planes de pruebas de RF, el etiquetado y la documentación. Junto con las normas gubernamentales, el Bluetooth Special Interest Group (Bluetooth SIG) gestiona un programa obligatorio de marca comercial e interoperabilidad: los proveedores que utilicen la marca/logotipo de Bluetooth deben completar el proceso de calificación de Bluetooth y mantener una Carpeta de Cumplimiento. El Bluetooth SIG actualizó su Documento de Referencia del Programa de Calificación (QPRD) el 21 de abril de 2026, reforzando la necesidad de que los fabricantes gestionen un cumplimiento de doble vía, autorización pública de radio más calificación privada de Bluetooth, en los lanzamientos de productos en múltiples mercados.
Análisis de la cadena de valor
La cadena de valor de los altavoces Bluetooth comienza con los ecosistemas de componentes de fase inicial para piezas acústicas (drivers, carcasas, micrófonos), conectividad inalámbrica (SoC Bluetooth y módulos RF), subsistemas de energía (celdas de iones de litio, BMS, circuitos integrados de carga) y pilas de firmware/DSP que determinan las firmas de sonido diferenciadoras. El suministro de componentes y el ensamblaje de productos terminados se concentran en clústeres de fabricación del este asiático, especialmente en el sur de China, y las marcas suelen recurrir a socios ODM/OEM para la ejecución del diseño industrial, el utillaje, la integración de RF y la producción a escala, mientras conservan internamente el ajuste acústico, los ecosistemas de aplicaciones y el marketing de marca.
En la fase intermedia, la calificación y la certificación crean pasos de control entre la ingeniería y la comercialización. Los productos suelen requerir aprobaciones de acceso al mercado, incluidas las vías de la RED de la UE y de la FCC de EE. UU., así como la calificación del Bluetooth SIG para utilizar la marca comercial Bluetooth en el comercio minorista. En la fase final, la distribución abarca minoristas omnicanal de electrónica de consumo y plataformas exclusivamente en línea, donde el riesgo de falsificación y la logística de devoluciones influyen en la estrategia de canal y en los procesos posventa. La diversificación de la fabricación también es evidente a través de iniciativas de ensamblaje con sede en India vinculadas a la localización, incluido el inicio de OnePlus de la producción local de dispositivos de audio IoT con Optiemus Electronics (Proyecto Starlight, anunciado en junio de 2025) y la empresa conjunta entre EPACK Durable y Bumjin Electronics para fabricar barras de sonido y dispositivos de audio Bluetooth en India (anunciada en julio de 2025). Estos pasos regionalizan el ensamblaje, manteniendo al mismo tiempo un abastecimiento global de componentes clave.
Panorama competitivo
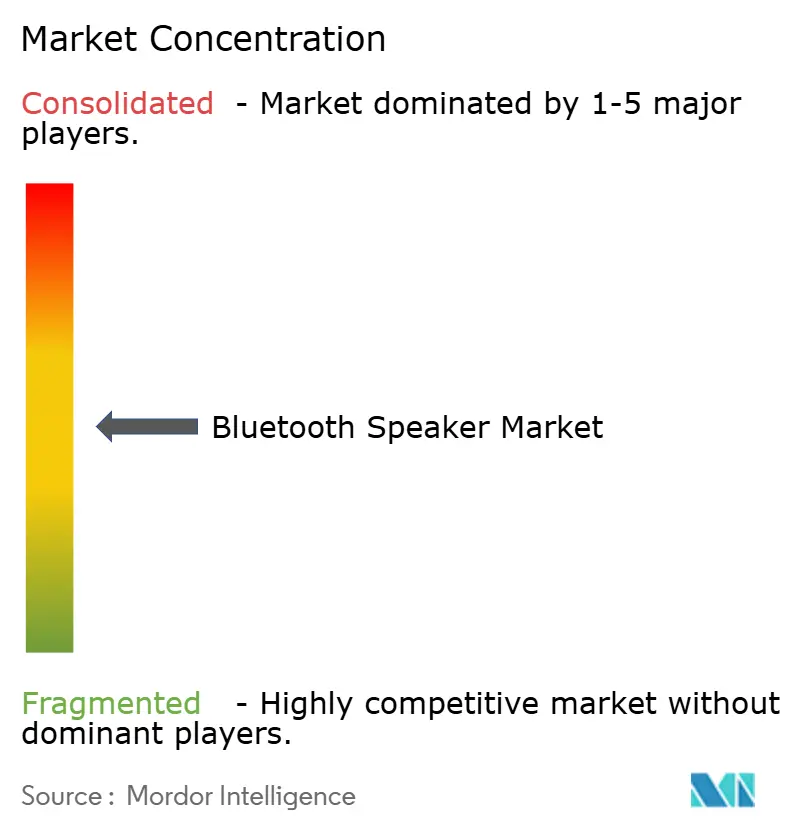
La fragmentación del mercado sigue siendo moderada, con las cinco principales marcas controlando aproximadamente el 42% de los ingresos globales. La consolidación se está acelerando a medida que las grandes empresas absorben casas de audio de nicho por su propiedad intelectual y prestigio de marca. Harman, filial de Samsung, pagó USD 350 millones por la cartera Sound United de Masimo, que incluye Bowers & Wilkins, Denon y Marantz, obteniendo acceso a los círculos audiófilos y reforzando su pila tecnológica para teléfonos inteligentes y televisores.
Bose respondió adquiriendo McIntosh Group, sumando las marcas históricas McIntosh Labs y Sonus Faber para penetrar el segmento de altavoces de alta gama valorado en USD 2.800 millones. Estos movimientos comprimen la base de proveedores, ofreciendo a los compradores socios menos numerosos pero más integrados verticalmente, capaces de ofrecer ecosistemas de extremo a extremo, desde unidades principales para automóviles hasta sistemas de cine en casa para sala de estar, elevando así los costos de cambio para los consumidores.
La diferenciación tecnológica se concentra en algoritmos de procesamiento de señales digitales (DSP) propietarios, micrófonos de formación de haz y calibración de sala basada en aprendizaje automático. Sonos por sí sola posee más de 4.300 patentes activas, utilizando litigios para defender su plataforma. Mientras tanto, los nuevos actores pivotan hacia nichos exteriores resistentes, sistemas de refuerzo sonoro para aulas y dispositivos de escucha asistida, segmentos insuficientemente atendidos por los portafolios principales. A medida que Auracast alcanza un despliegue masivo, se espera que la interoperabilidad de estándares abiertos erosione algunas ventajas de ecosistemas cerrados, intensificando las carreras de innovación en acústica de IA y ciencia de materiales dentro del mercado de altavoces Bluetooth.
Líderes de la industria de altavoces Bluetooth
-
Sony Corporation
-
Koninklijke Philips NV
-
Samsung Electronics Co. Ltd. (Harman International Industries)
-
Bose Corporation
-
Beat Electronics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Altavoces Bluetooth
- Sony Group Corporation
- Samsung Electronics Co., Ltd. (Harman International Industries, Inc.)
- Panasonic Holdings Corporation
- Bose Corporation
- Beats Electronics LLC (Apple Inc.)
- Koninklijke Philips N.V.
- LG Electronics Inc.
- Logitech International S.A.
- Sonos, Inc.
- Bang & Olufsen A/S
- Yamaha Corporation
- Altec Lansing LLC
- JVCKENWOOD Corporation
- Anker Innovations Technology Co., Ltd.
- Ultimate Ears (Logitech)
- Tribit Audio (Thesy Technology Co., Ltd.)
- Onkyo Home Entertainment Corporation
- Zebronics India Pvt. Ltd.
- AOMAIS Audio (Shenzhen Jin Wen Hua)
- SoundBot Inc.

Oportunidades de mercado y perspectivas futuras
El audio de difusión Auracast está pasando de ser una función de dispositivo a un caso de uso de infraestructura de recintos, creando un espacio en blanco para altavoces Bluetooth orientados a escenarios de audio público y asistencia auditiva, más allá del entretenimiento personal. Un ejemplo concreto es la finalización, en julio de 2026, de una instalación permanente de Auracast en la estación de Brighton en el Reino Unido (Greater Thameslink Railway) para transmitir anuncios a audífonos compatibles y dispositivos de audio de consumo, lo que respalda a los centros de transporte como canal de implementación abordable y aumenta la demanda de altavoces de consumo preparados para Auracast. Paralelamente, la habilitación a nivel de sistema operativo en el ecosistema Android, por ejemplo el soporte de Android 16 mencionado en actualizaciones del sector, reduce la fricción en los casos de uso de múltiples oyentes y múltiples altavoces, y favorece a las marcas que ofrecen implementaciones certificadas e interoperables en teléfonos, televisores y altavoces.
En cuanto al producto y la plataforma, la hoja de ruta tecnológica del Bluetooth SIG apunta a líneas de trabajo que incluyen un mayor rendimiento de datos (con un objetivo de hasta 8 Mbps) y mejoras en Bluetooth Channel Sounding. Estos avances abren margen para una reproducción inalámbrica de mayor fidelidad, una sincronización más estrecha en configuraciones de múltiples altavoces y nuevos formatos que equilibran el tamaño con la potencia de salida. La preparación en materia de cumplimiento normativo también se ha convertido en una palanca comercial, no solo en un centro de costos, ya que los requisitos de ciberseguridad de la RED de la UE vigentes desde agosto de 2025 y las continuas actualizaciones legislativas de la UE en 2026 elevan el nivel mínimo exigido para el audio conectado vendido en Europa. En conjunto, los despliegues de Auracast en recintos públicos, el soporte a nivel de sistema operativo y las actualizaciones continuas de estándares respaldan un crecimiento diferenciado en los segmentos portátil premium, de cine en casa fijo, y comercial o educativo, que priorizan la baja latencia, la capacidad de difusión y las funciones conectadas seguras.
Recent Industry Developments in Mercado de Altavoces Bluetooth
- Julio de 2026: Harman (Samsung Electronics) amplió su línea de productos portátiles con los lanzamientos del JBL Go 5 y el PartyBox On The Go 2 Plus, al mismo tiempo que presentó el altavoz portátil para el hogar Harman Kardon Onyx Studio 9. Los lanzamientos apuntan a ciclos de renovación de productos más rápidos vinculados a las nuevas funciones Bluetooth y refuerzan las ventajas de escala en el espacio en las estanterías minoristas, tanto en las categorías de portátiles de entrada como de portátiles premium para el hogar.
- Septiembre de 2025: Philips anunció los altavoces inalámbricos activos Fidelio FA3 con Bluetooth 5.4, Auracast y soporte LDAC, con disponibilidad comunicada para el primer trimestre de 2026. Esta actualización posiciona a Philips para competir de forma más directa en el nivel de altavoces inalámbricos premium, donde el soporte de códecs y la conectividad preparada para difusión se utilizan cada vez más en las decisiones de compra.
- Abril de 2025: Sony amplió su serie ULT POWER SOUND con el lanzamiento de los altavoces ULT TOWER 9, ULT TOWER 9AC, ULT FIELD 5 y ULT FIELD 3. Al añadir múltiples formatos dentro de una misma familia de marca, Sony fortaleció su presencia en los segmentos de altavoces de fiesta y portátiles, y amplió el potencial de venta cruzada junto con su ecosistema de audio más amplio.


Mercado de Altavoces Bluetooth Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de altavoces Bluetooth abarca los altavoces inalámbricos que utilizan Bluetooth para la reproducción de audio, e incluye tanto las unidades portátiles como las unidades fijas o montadas en pared vendidas para uso residencial y comercial.
Exclusiones del alcance: Se excluyen los altavoces exclusivamente con cable y los dispositivos de audio para el hogar que no cuentan con Bluetooth como conexión de reproducción compatible.
Descripción General de la Segmentación
-
Por portabilidad
- Portátil
- Fijo / Montado en pared
-
Por aplicación
- Residencial
- Comercial
-
Por tecnología de conectividad
- Solo Bluetooth
- Bluetooth + Wi-Fi (Multisala)
- Altavoces inteligentes con asistente de voz
-
Por canal de distribución
- Minoristas exclusivamente en línea
- Tiendas omnicanal de electrónica de consumo
-
Por rango de precios
- Económico (menos de USD 50)
- Gama media (USD 50-199)
- Premium (más de USD 200)
-
Por geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
-
Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
-
África
- Sudáfrica
- Resto de África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la construcción de una base de hechos sólida sobre los envíos de dispositivos, la demanda de electrónica de consumo y la adopción de la función Bluetooth, de modo que el modelo estuviera anclado en señales reales del mercado. Se consultaron fuentes públicas como los indicadores de la Unión Internacional de Telecomunicaciones, las series macroeconómicas del Banco Mundial y las estadísticas nacionales de aduanas y comercio, que ayudan a rastrear los flujos de electrónica y las tendencias de precios.
Para traducir esas señales en un mercado direccionable, se obtuvo contexto adicional de fuentes como los materiales públicos de Bluetooth SIG, las bases de datos de autorización de equipos de la Comisión Federal de Comunicaciones y revistas científicas revisadas por pares que cubren el rendimiento de audio y baterías. Los informes anuales de las empresas, las presentaciones para inversores, los comunicados de lanzamiento de productos y la prensa de renombre se utilizaron para verificar la combinación de productos y los movimientos de precios a lo largo del tiempo, y se utilizó selectivamente una suscripción de pago para información financiera y noticias de empresas con el fin de cubrir las brechas donde las divulgaciones públicas eran limitadas. Esta lista es meramente ilustrativa y también se revisaron muchas otras fuentes para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con personas a lo largo de la cadena de valor de los altavoces Bluetooth, incluidos gerentes de producto, responsables de canales, distribuidores y equipos de categoría del sector minorista que realizan seguimiento de volumen, precios y cambios en la combinación de productos. Dado que se trata de un mercado global, los datos se verificaron en las principales regiones de demanda para poder confirmar los supuestos sobre el movimiento del precio de venta promedio, la combinación de portabilidad y los ciclos de reemplazo, y luego utilizarlos para ajustar los resultados del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 37% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 28% | Europa, Oriente Medio y África (EMEA): 37% |
| Actores menores: 14% | Gerentes: 60% | Américas: 26% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento se construyó utilizando conjuntamente la lógica descendente y ascendente, donde los indicadores macroeconómicos y de demanda de electrónica se traducen primero en un conjunto direccionable y luego se corrigen mediante verificaciones de la realidad de proveedores y canales. El enfoque descendente utiliza las tendencias de gasto en electrónica de consumo, el comportamiento de reemplazo de dispositivos y la penetración de la función Bluetooth para reconstruir la demanda, que luego se corrobora con bandas de precios muestreadas y señales de volumen observadas en el comercio minorista y la distribución.
Los insumos clave utilizados en el modelo incluyen la combinación de portátiles frente a fijos, los rangos de precio de venta promedio por banda de precio, la ponderación del canal en línea frente al canal fuera de línea, el impulso de adopción regional y la frecuencia de actualización y reemplazo de productos. Donde los datos de volumen directo no estaban disponibles de forma consistente, el manejo de brechas se apoyó en indicadores indirectos como los flujos comerciales de categorías de productos relevantes y las divisiones de combinación basadas en entrevistas, que luego se sometieron a pruebas de estrés en todas las regiones.
Para el pronóstico, se utilizó el análisis de escenarios para que el crecimiento pudiera expresarse bajo diferentes resultados para los precios, las mejoras de funciones y la presión sobre el gasto del consumidor, y luego se alineó con el consenso de expertos obtenido en las entrevistas. La serie temporal final se verificó para comprobar su suavidad frente a la estacionalidad esperada en torno a los principales períodos de ventas y su realismo frente a los patrones conocidos del ciclo de productos.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante triangulación de señales independientes, seguida de verificaciones de varianza a nivel de región y combinación de productos para que los valores atípicos pudieran explicarse antes de la finalización. Cuando aparecieron grandes variaciones, se revisaron los supuestos detrás del movimiento del precio de venta promedio, las divisiones de combinación y la ponderación del canal, y luego se activó el recontacto con encuestados seleccionados para confirmar si el cambio era real o impulsado por el modelo.
Antes de la aprobación final, el modelo y los resultados pasan por una revisión analítica de múltiples pasos para confirmar tanto la integridad aritmética como la lógica de los supuestos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar los patrones de precios, demanda o distribución. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible.
Dimensionamiento del Mercado de Altavoces Bluetooth de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para los altavoces Bluetooth pueden parecer muy dispares porque el alcance a menudo se define de manera diferente, y los supuestos de precio y volumen no siempre son visibles. Las diferencias suelen provenir de si se incluyen los productos fijos o montados en pared, de cómo se tratan los precios de venta promedio en los segmentos premium y masivos, y de la rapidez con que se actualizan los datos de entrada.
Un factor común de brecha en este mercado es que algunas estimaciones solo contabilizan las unidades portátiles, lo que naturalmente reduce el total, mientras que otras mezclan categorías adyacentes como los altavoces para el hogar inteligente sin separar claramente la demanda exclusiva de Bluetooth. La forma en que se gestiona el momento de la conversión de divisas también importa, porque el mercado tiene una gran participación de importaciones, y los supuestos sobre los descuentos durante los principales eventos de ventas en línea pueden desplazar significativamente el resultado de valor.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 18,32 mil millones de USD (2025) | |
| Global Research Publisher A | 12,90 mil millones de USD (2023) | Esta cifra corresponde únicamente a unidades portátiles y utiliza un año base de 2023, por lo que los altavoces Bluetooth fijos o montados en pared no están contabilizados y el período de tiempo no coincide con el año de mercado actual. |
| Industry Research Publisher B | 20,33 mil millones de USD (2024) | Esta estimación también está orientada a los altavoces Bluetooth portátiles y a una ventana de pronóstico más amplia, y puede diferir según la forma en que se promedian las bandas de precios y los descuentos entre regiones. |
La dispersión en la tabla se explica principalmente por el alcance del producto y la alineación del año base, ya que las visiones exclusivamente portátiles excluyen parte de la demanda y los años más antiguos no reflejan los cambios recientes en la combinación de productos y precios. Al mantener en el alcance las unidades portátiles y las fijas o montadas en pared, y al verificar nuevamente los supuestos de precio de venta promedio y combinación de productos con la retroalimentación del canal, el total de valor permanece vinculado al conjunto de demanda de altavoces Bluetooth definido utilizado por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de altavoces Bluetooth en 2026?
El tamaño del mercado de altavoces Bluetooth se valora en USD 21.930 millones en 2026.
¿Cuál es la tasa de crecimiento proyectada para los altavoces Bluetooth hasta 2031?
Se prevé que el mercado se expanda a una CAGR del 19,65%, alcanzando USD 53.790 millones en 2031.
¿Qué región lidera la demanda mundial de altavoces Bluetooth?
Asia-Pacífico mantiene el 31,45% de la participación de mercado y registra la CAGR más rápida del 21,15%.
¿Qué opción de conectividad crece más rápido?
Los altavoces inteligentes con asistentes de voz integrados exhiben una CAGR del 21,35% hasta 2031.
¿Qué impulsa las actualizaciones de los consumidores desde los altavoces heredados?
Los impulsores clave incluyen la integración en ecosistemas de hogares inteligentes, el audio de difusión Auracast y el streaming musical en mayor resolución.
¿Por qué son críticos los estándares de seguridad de baterías para los fabricantes?
La legislación más estricta faculta a los reguladores a retirar dispositivos no conformes, haciendo que las pruebas rigurosas de celdas sean esenciales para evitar retiros costosos.


 Sus datos están seguros y nunca se venden ni se comparten.

