
Tamanho e Participação do Mercado de Streaming de Música
Análise do Mercado de Streaming de Música por Mordor Intelligence
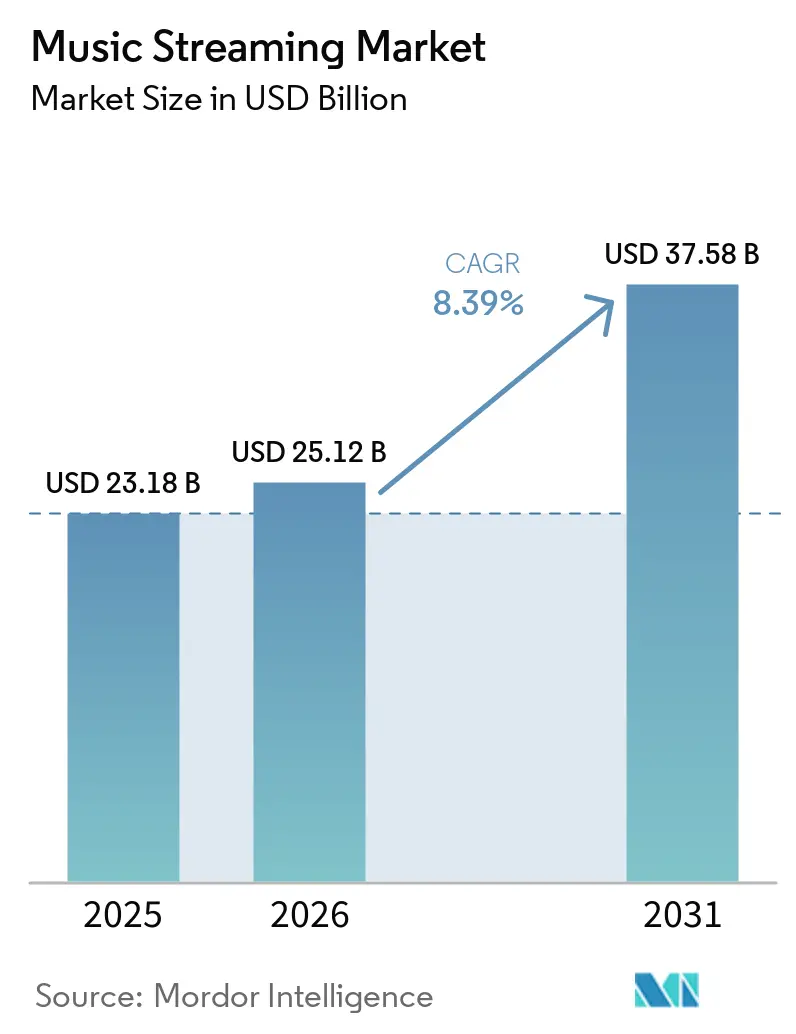
O tamanho do mercado de streaming de música tem projeção de expandir de 25,12 bilhões de USD em 2026 e 27,23 bilhões de USD em 2027 para 40,23 bilhões de USD até 2032, registrando um CAGR de 8,12% entre 2027 e 2032.
A expansão depende de transformar o crescente consumo no nível pago em relacionamentos de acesso duradouros, ao mesmo tempo em que se obtém receita de públicos que utilizam vários formatos de conteúdo. O empacotamento móvel na Indonésia pode inserir a música em uma decisão mais ampla de conectividade, enquanto o áudio sem perdas na Alemanha oferece aos serviços pagos outra base de diferenciação. Esses caminhos favorecem ofertas que combinam distribuição com um motivo claro para pagar ou permanecer engajado. Os pisos de licenciamento e as permissões territoriais, no entanto, podem tornar ofertas mais amplas onerosas ou mais lentas de ativar. Serviços que combinam direitos territoriais com um motivo de qualidade superior ou em pacote para assinar podem transformar acesso mais amplo em demanda paga.
Principais Conclusões do Relatório
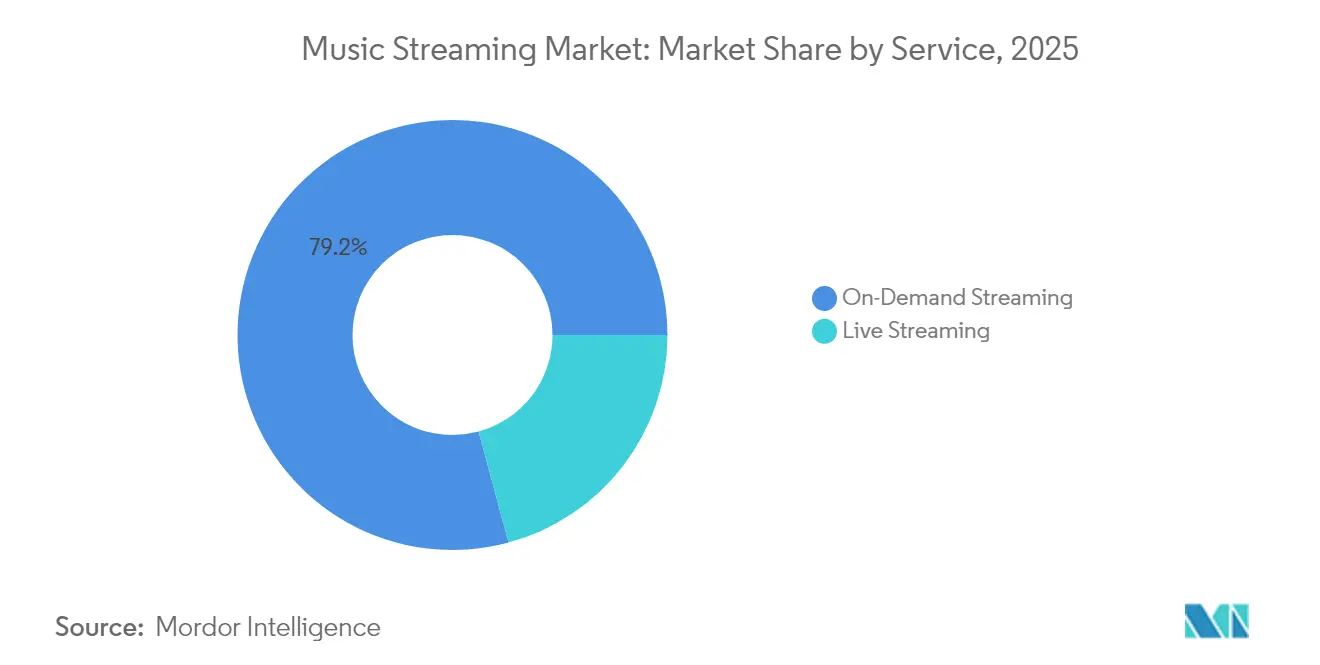
- Por serviço, o streaming sob demanda detinha 77,93% da participação do mercado de streaming de música em 2026, enquanto o streaming ao vivo é o segmento de crescimento mais rápido, com um CAGR projetado de 14,65% entre 2027 e 2032.
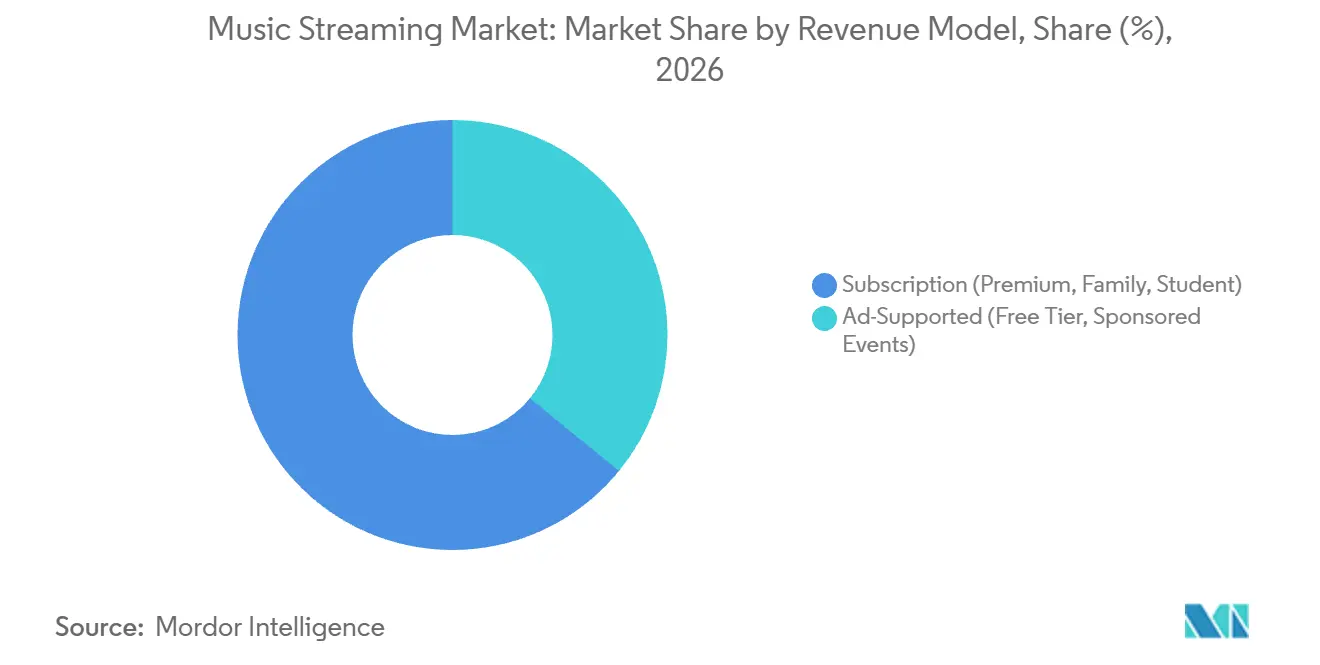
- Dentro dos modelos de receita, as assinaturas representaram 64,1% do tamanho do mercado de streaming de música em 2026, e o acesso suportado por anúncios é o segmento de crescimento mais rápido, com um CAGR projetado de 8,4% entre 2027 e 2032.
- As plataformas baseadas em aplicativo lideraram com 80,84% da receita do mercado em 2026, enquanto o acesso baseado em web/navegador é o segmento de crescimento mais rápido, com um CAGR projetado de 9,6% entre 2027 e 2032.
- Para os tipos de conteúdo, o áudio detinha 73,53% da receita do mercado em 2026, e o vídeo é o segmento de crescimento mais rápido, com um CAGR projetado de 11,2% entre 2027 e 2032.
- Os consumidores individuais lideraram a demanda de usuários finais com 60,31% da receita do mercado em 2026, enquanto o uso comercial é o segmento de crescimento mais rápido, com um CAGR projetado de 13,1% entre 2027 e 2032.
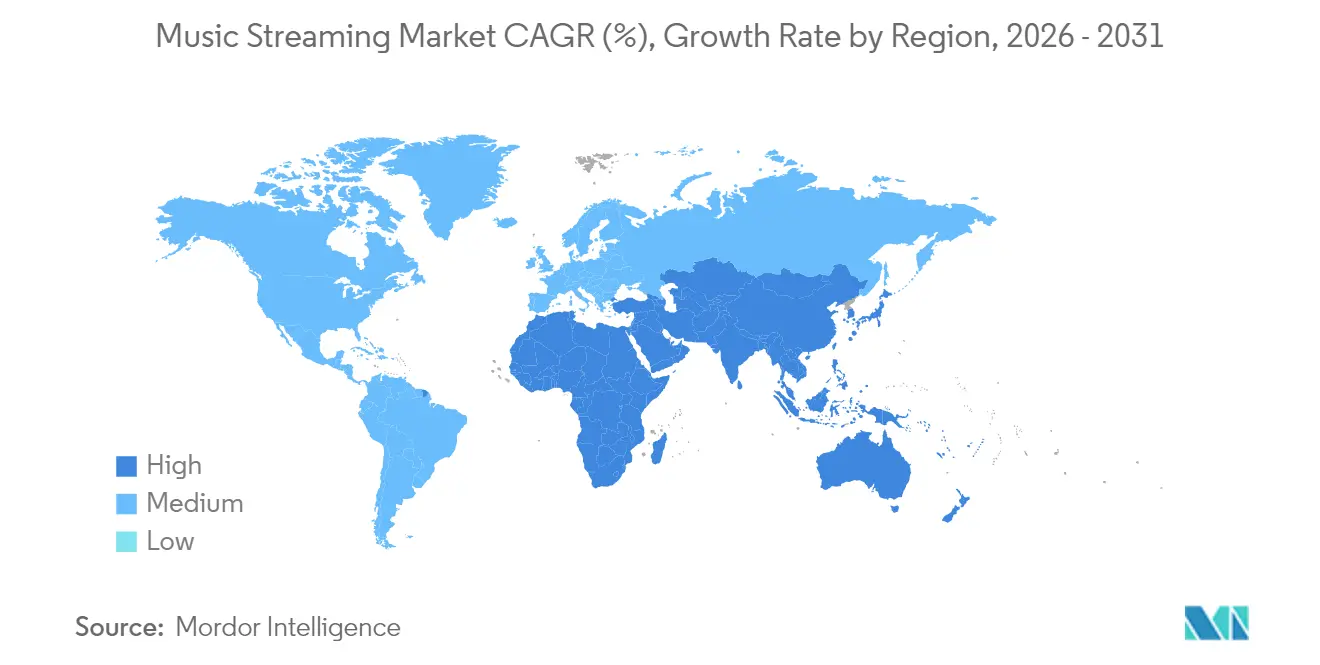
- Entre as geografias, a América do Norte representou 32,58% da receita do mercado em 2026, e o Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR projetado de 16,2% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Explosivo das Assinaturas Pagas em Mercados Emergentes, Particularmente no Sudeste Asiático | +3% | Sudeste Asiático, particularmente a Indonésia | Médio prazo (2-4 anos) |
| Integração de Podcasts e Áudio Não Musical Impulsionando o Tempo Médio Gasto na América do Norte | +2.4% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Planos de Streaming em Pacote com Operadoras de Telecomunicações Expandindo a Base Endereçável na África e no Oriente Médio | +2% | Oriente Médio e Norte da África | Médio prazo (2-4 anos) |
| 5G e Computação de Borda Viabilizando a Adoção de Áudio Sem Perdas e Espacial na Europa | +1.6% | Alemanha, Países Baixos e Suécia | Médio prazo (2 a 4 anos) |
| Personalização Curada por IA Aumentando a Retenção de Usuários e o ARPU em Mercados Maduros | +1.3% | França, Alemanha, Itália e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Expansão das Integrações com Carros Conectados Acelerando a Escuta durante o Deslocamento | +0.9% | Estados Unidos, Canadá, Reino Unido, Índia, Brasil e África do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Explosivo das Assinaturas Pagas em Mercados Emergentes, Particularmente no Sudeste Asiático
O crescimento da escuta no nível pago cria uma abertura de distribuição para serviços de música na Indonésia. Os streams de música premium sob demanda no país aumentaram 19,7% em 2025 em comparação com 2024, contra um crescimento global de 7% nos streams premium sob demanda. A Telkomsel introduziu os planos pós-pagos Halo Optima em 8 de setembro de 2026, com o Spotify entre as opções de serviços digitais selecionáveis e benefícios variando por pacote. Para o provedor de streaming, a inclusão em uma oferta pós-paga fornece um caminho de acesso junto com a compra de conectividade móvel. Como o plano lista o Spotify ao lado de Netflix, Prime Video, Vidio e YouTube Premium, o serviço de música compete pela escolha de benefício do cliente dentro do pacote.
Integração de Podcasts e Áudio Não Musical Impulsionando o Tempo Médio Gasto na América do Norte
Os podcasts oferecem aos serviços de streaming norte-americanos formas adicionais de monetizar a atenção dentro de relacionamentos pagos e financiados por publicidade. O Spotify lançou seu Programa de Parceiros nos Estados Unidos e no Canadá em janeiro de 2025 para criadores elegíveis que hospedam na plataforma. Ele oferecia pagamentos provenientes do engajamento de vídeo Premium juntamente com a monetização por publicidade no Spotify Free e em outras plataformas de podcast. Separadamente, o Spotify relatou que as horas mensais de streaming por usuário nos EUA aumentaram mais de 20% ao longo dos 5 anos até 2025. Recompensar os criadores pelo engajamento Premium conecta a programação de palavra falada ao serviço pago, enquanto a publicidade fornece outro caminho de receita. O caminho de publicidade multiplataforma pode apoiar os ganhos dos criadores a partir da distribuição além do Spotify, de modo que a monetização não exige que cada ouvinte de podcast migre para o Premium.
Planos de Streaming em Pacote com Operadoras de Telecomunicações Expandindo a Base Endereçável na África e no Oriente Médio
A distribuição por telecomunicações permite que um serviço de música alcance ouvintes por meio de um relacionamento de conectividade já existente. A Anghami manteve integrações com 45 operadoras de telecomunicações no Oriente Médio e Norte da África em 2025, com ofertas de pacotes de dados entre seus arranjos de distribuição. Separadamente, a administração da KIPCO relatou que os assinantes da Anghami cresceram 44% ao longo dos 2 anos até o segundo trimestre de 2026. Para uma plataforma que utiliza esse canal, um acordo com uma operadora cria acesso à distribuição, enquanto a ativação de um assinante transforma esse relacionamento em uso do serviço. Para um ouvinte que já compra dados móveis, um direito em pacote pode inserir o acesso à música dentro da compra de conectividade, reduzindo a necessidade de uma transação de serviço separada.
5G e Computação de Borda Viabilizando a Adoção de Áudio Sem Perdas e Espacial na Europa
Os serviços de streaming europeus podem competir na qualidade de escuta paga juntamente com a expansão do alcance de conectividade. O 5G básico cobria 96,8% dos domicílios da UE em 2025, de acordo com a Comissão Europeia. Nesse contexto de infraestrutura, o Spotify disponibilizou áudio sem perdas para usuários Premium em mais de 50 mercados até 6 de outubro de 2025, incluindo Alemanha, Países Baixos e Suécia.[1] A abertura comercial reside em oferecer aos assinantes na Alemanha, nos Países Baixos e na Suécia um benefício de qualidade dentro de um plano Premium já estabelecido, em vez de exigir uma assinatura separada.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Licenciamento de Conteúdo Comprimindo as Margens das Plataformas de Médio Porte | -1.2% | Oriente Médio e Norte da África | Curto prazo (≤ 2 anos) |
| Regimes de Direitos Autorais Regionais Fragmentados Atrasando o Lançamento de Catálogos Transfronteiriços | -0.9% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Baixa Disposição para Pagar por Assinatura na América Latina e na África Limitando o Crescimento do ARPU | -0.6% | África Subsaariana, particularmente a Nigéria | Médio prazo (2 a 4 anos) |
| Intensificação das Disputas de Royalties de Artistas sobre Modelos Centrados nos Fãs | -0.3% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Licenciamento de Conteúdo Comprimindo as Margens das Plataformas de Médio Porte
As garantias mínimas de conteúdo podem deixar um serviço de streaming pagando mais do que os custos calculados de outra forma sob suas licenças de música. Em seu relatório do exercício fiscal de 2025, a Anghami informou que alguns acordos continham garantias anuais mínimas, tipicamente renegociadas anualmente e geralmente recuperadas em relação aos custos calculados mensalmente. Se uma garantia não fosse totalmente recuperada, ela elevaria os custos de conteúdo e reduziria a margem bruta, embora os saldos não recuperados não tivessem sido significativos até o momento do relatório. Esse mecanismo separa o pagamento mínimo do cálculo variável da licença. Para uma plataforma de médio porte, a expansão do catálogo respaldada por garantias pode, portanto, comprometer pagamentos antes que os cálculos subjacentes justifiquem o valor total. Um piso de pagamento de conteúdo vinculante limita a flexibilidade de custos, pois custos de licença calculados mais baixos não precisam produzir uma redução correspondente no que a plataforma paga.
Regimes de Direitos Autorais Regionais Fragmentados Atrasando o Lançamento de Catálogos Transfronteiriços
Uma plataforma de streaming pode alcançar um país antes que cada lançamento esteja autorizado a chegar aos seus ouvintes. No caso do Apple Music, um lançamento não entra em vigor em um território até que o acordo correspondente conclua o processamento, mesmo quando um provedor já adicionou direitos territoriais. O Spotify também atribui variações em seu catálogo de música e podcasts entre países e ao longo do tempo às permissões dos detentores de direitos. Essas condições tornam a autorização de conteúdo um obstáculo de expansão separado da distribuição do próprio serviço. Até 4 de fevereiro de 2025, a Audiomack havia disponibilizado o catálogo completo dos artistas do Warner Music Group nos 47 novos países cobertos por sua licença ampliada.[2] Os lançamentos fora das permissões relevantes ainda precisam de autorização território a território antes de poderem gerar receita de escuta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Escala sob Demanda e Participação ao VivoO streaming sob demanda representou 77,93% do tamanho do mercado de streaming de música em 2026. Os streams de áudio globais sob demanda atingiram 5,1 trilhões em 2025, alta de 9,6% em relação a 2024, de acordo com a Luminate. A escuta repetida sustenta um negócio de acesso no qual o repertório licenciado pode atender a solicitações durante todo o período do serviço. Para os operadores de streaming, o produto comercial é a disponibilidade contínua de música, e não uma compra separada vinculada a cada reprodução. O aumento do volume de reproduções não precisa criar outra assinatura, de modo que um provedor pode ganhar atividade de escuta sem um aumento correspondente nas contas pagantes.
O streaming ao vivo é o segmento de crescimento mais rápido, com um CAGR projetado de 14,65% entre 2027 e 2032. A Tencent Music compartilha parte da receita de presentes virtuais gerada durante as transmissões ao vivo dos artistas com os próprios artistas e suas agências de talentos. Esse arranjo vincula uma parcela da remuneração dos artistas à participação direta dos fãs durante a transmissão. Para os operadores, isso cria um relacionamento comercial envolvendo o público, o artista e a agência, e não apenas o acesso ao repertório. Para um serviço ao vivo em crescimento, a capacidade de um artista de estimular os gastos dos fãs importa diretamente para a receita de uma forma que o tamanho do público por si só não captura.

Por Modelo de Receita:
Acesso Recorrente e Alcance de AnunciantesAs assinaturas representaram 64,1% da participação do mercado de streaming de música em 2026. A IFPI reportou 837 milhões de usuários de contas de assinatura de streaming pago em todo o mundo em 2025. As ofertas Premium, familiar e estudantil colocam o agrupamento de clientes no centro do design de assinaturas, oferecendo aos provedores várias formas de apresentar o acesso pago. As faixas doméstica e estudantil podem estender o acesso pago a diferentes grupos de clientes, tornando o número de ouvintes alcançados distinto do número de assinaturas vendidas.
O acesso suportado por anúncios por meio de faixas gratuitas e eventos patrocinados é o segmento de crescimento mais rápido, com um CAGR projetado de 8,4% entre 2027 e 2032. O Spotify reportou 494 milhões de usuários ativos mensais em seu serviço de áudio suportado por anúncios no segundo trimestre de 2026, alta de 14% em relação ao segundo trimestre de 2025. A administração afirmou que sua tecnologia implantada facilitou o alcance de usuários engajados pelos anunciantes. A receita suportada por anúncios reportada cresceu 1% no mesmo período, com certas atividades transferidas para o Premium a partir de 1º de janeiro de 2026 e períodos anteriores reclassificados. Um público maior na faixa gratuita oferece aos anunciantes maior alcance potencial, mas a venda de campanhas para esse público é o passo que converte o crescimento de ouvintes em receita publicitária.
Por Plataforma:
Aplicativos Dedicados e Acesso via NavegadorOs serviços baseados em aplicativo detinham 80,84% da receita do mercado em 2026, tornando-os o maior segmento. A Wiseapp Retail estimou 9,49 milhões de usuários do aplicativo YouTube Music na Coreia do Sul em junho de 2026, a partir de uma amostra de mais de 80.000 usuários de smartphones Android e iOS coreanos. Um público dessa escala oferece ao operador de um aplicativo um canal para apresentar acesso à música pago e financiado por publicidade dentro da interface dedicada, reunindo distribuição e monetização na mesma interação com o cliente.
O streaming baseado em web/navegador é o segmento de crescimento mais rápido, com um CAGR projetado de 9,6% entre 2027 e 2032. Em um computador compartilhado ou gerenciado pelo empregador onde a instalação é restrita, um ouvinte pode conseguir usar um navegador aprovado sem adicionar um aplicativo de música pessoal. Para esse público, o acesso é limitado pelo controle do dispositivo, tornando uma oferta web relevante mesmo quando um aplicativo é preferido em outros contextos. Um serviço pode atender a essa condição com uma sessão paga ou financiada por publicidade vinculada à conta do ouvinte. Preservar o acesso durante uma troca de dispositivo cria uma ocasião de escuta adicional que um provedor pode monetizar sem conquistar uma nova conta.
Por Tipo de Conteúdo:
Escala de Áudio e Visualização dentro do Acesso PagoO áudio detinha a maior participação de segmento, com 73,53% em 2026. A Luminate reportou 2,8 trilhões de streams de áudio globais sob demanda no primeiro semestre de 2026, em comparação com 2,5 trilhões no primeiro semestre de 2025. O papel comercial do áudio reside em entregar música como produto de escuta sem exigir um relacionamento de visualização para cada uso. O maior consumo de áudio oferece aos provedores mais escuta para monetizar, tornando a renovação de assinaturas e as vendas de publicidade os testes comerciais desse crescimento de volume.
O vídeo é o segmento de crescimento mais rápido, com um CAGR projetado de 11,2% entre 2027 e 2032. O Spotify reportou em maio de 2026 que mais de dois terços de seus assinantes Premium haviam assistido a videoclipes no serviço. Isso cria um uso de visualização dentro de um relacionamento de música paga já existente, tornando a amplitude de formato relevante para o produto de assinatura. Podcasts e outros conteúdos de palavra falada oferecem outro uso, ilustrado pelo total acumulado de mais de 500 milhões de streamers de podcasts em vídeo do Spotify até maio de 2026, alta de quase 50% em relação ao ano anterior. Essas experiências de visualização podem fortalecer diferentes relacionamentos de conteúdo dentro do mesmo serviço, oferecendo ao operador razões para desenvolver separadamente a programação de performance musical e de palavra falada.
Por Usuário Final:
Alcance do Consumidor e Demanda Baseada em EstabelecimentosOs consumidores individuais foram o maior segmento, representando 60,31% da receita do mercado em 2026. O Spotify reportou 300 milhões de assinantes Premium de seu serviço de música, podcasts e audiolivros no segundo trimestre de 2026, alta de 9% em relação ao segundo trimestre de 2025. Essa base de assinantes conferiu ao Spotify um alcance substancial de público pago em seu serviço de áudio mais amplo. Para os provedores, o relacionamento relevante centra-se no direito do assinante de usar o serviço, com a escuta entregue dentro desse arranjo de acesso contínuo. As 24 milhões de adições líquidas ao longo desse ano mostram por que a aquisição de consumidores pode ampliar substancialmente o alcance pago mesmo na escala do Spotify.
O uso comercial em academias de ginástica, varejo, hotelaria e outros ambientes é o segmento de crescimento mais rápido, com um CAGR projetado de 13,1% entre 2027 e 2032. Em março de 2026, a Deezer afirmou que UGC, Dunkin' e Converse já estavam usando o Deezer para Profissionais para transmitir música totalmente licenciada em espaços físicos de negócios. O propósito de compra é o uso de música em um ambiente comercial compartilhado, oferecendo aos provedores um conjunto de demanda definido por estabelecimentos e uso empresarial. Um serviço especializado pode, consequentemente, conectar a oferta de acesso à necessidade do estabelecimento de apresentar música aos clientes. Um cliente empresarial pode apoiar o acesso à música em múltiplos estabelecimentos, tornando a expansão dentro de um cliente existente uma oportunidade de vendas distinta.
Análise Geográfica
Mercado de Streaming de Música da América do Norte
A América do Norte representou 32,58% do tamanho do mercado de streaming de música em 2026. As unidades de assinatura de streaming de música premium pago nos EUA totalizaram 111,1 milhões no primeiro semestre de 2026, alta de 5,5% em relação ao primeiro semestre de 2025, de acordo com a RIAA.[3] As 5,8 milhões de unidades premium adicionadas desde o primeiro semestre de 2025 colocam mais direitos de serviço dentro de um relacionamento pagante, oferecendo aos serviços de música licenciados uma base de demanda em expansão dentro de um canal de assinatura premium estabelecido nos EUA.
Mercado de Streaming de Música do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR projetado de 16,2% entre 2027 e 2032. As receitas de música gravada da África Subsaariana cresceram 15,2% em 2025, atingindo 120 milhões de USD. Em maio de 2026, a Anghami se tornou parceira exclusiva de streaming de música do StreamPass da Samsung Electronics MENA no lançamento, oferecendo mais de 100 milhões de músicas e podcasts em árabe e internacionais. O StreamPass forneceu acesso nos dispositivos mais recentes da Samsung em toda a região MENA, incluindo Egito, Marrocos, Jordânia, Iraque e Líbano. O programa de dispositivos da Samsung oferece à Anghami um caminho de distribuição em vários países, com o potencial de ativar ouvintes por meio de um canal de hardware compartilhado.
Na América do Sul, a Azerion tornou-se parceira exclusiva de monetização de áudio e vídeo da Deezer no Brasil em junho de 2025, enquanto o Spotify reportou em novembro de 2025 que os videoclipes também estavam disponíveis para ouvintes da faixa gratuita na Colômbia. Na Europa, a Deezer fez parceria no primeiro semestre de 2025 com o Fitness Park, cujo presidente reportou 400 clubes em 2025, incluindo 300 na França e 100 internacionalmente. Na Coreia do Sul, o Spotify anunciou a reprodução de música no NAVER Maps em dezembro de 2025 e o Premium Basic sem custo adicional com a assinatura paga do NAVER+. A Sony Music Iberia descreve Portugal e Espanha como uma ponte cultural e linguística entre a América Latina e a Europa. O Universal Music Group descreve o repertório de raízes locais da Tailândia alcançando públicos no exterior, tornando o desenvolvimento de artistas domésticos relevante para serviços que atendem tanto ouvintes locais quanto internacionais.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um serviço de música licenciado estabelecido que oferece áudio e videoclipes e coleta receita de assinaturas ou publicidade. A taxa francesa aplica-se às receitas tributáveis cobertas acima de um limite anual por serviço, enquanto os procedimentos da JASRAC no Japão regem o uso comercial de suas composições gerenciadas. A lei de direitos autorais da Arábia Saudita de 2026 protege a autoridade dos autores para autorizar a comunicação online e a disponibilidade sob demanda. Essas estruturas afetam o repertório que um serviço pode oferecer e a administração ou os encargos vinculados ao seu uso comercial.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | França | Japão | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Mechanical Licensing Collective; Juízes de Royalties de Direitos Autorais | ECAD | Direction générale des Finances publiques | JASRAC, para suas composições gerenciadas | Autoridade Saudita de Propriedade Intelectual |
| Instrumentos ou diretrizes principais | Licença coletiva da Seção 115; 37 CFR 210.27; processo de fixação de tarifas 2028-2032 | Regulamento de Arrecadação do ECAD, Artigo 43(VII); licenciamento de execução pública | CGI Artigo 1609 sexdecies C; escopo da taxa sobre conteúdo musical | Licenciamento comercial J-TAKT; tarifa provisória focada em vídeo musical até 31 de março de 2027 | Lei de Direitos Autorais de 2026, Artigo 9(1)(f); regulamento de gestão coletiva em elaboração |
| Efeito comercial | Os licenciados coletivos reportam e pagam mensalmente, com um relatório anual | Licenciamento pago e arquivos mensais de streaming de áudio; metadados adicionais quando possível | Os coletores de receita coberta arquivam e pagam eletronicamente com procedimentos de IVA acima do limite anual por serviço | Os streams comerciais qualificados agregam o uso mensalmente e reportam uso e receita trimestralmente | Autorização do autor para comunicação online e disponibilidade sob demanda de obras protegidas |
| Atratividade atual da política | Médio | Médio | Baixo | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As classificações médias dos EUA e da Arábia Saudita refletem obrigações de licenciamento estruturadas, enquanto seus processos de fixação de tarifas e de regulamentação coletiva em elaboração sustentam direções neutras, pendentes de mudanças específicas nas obrigações dos operadores. A classificação média e a direção neutra do Brasil refletem o licenciamento pago de execução pública e a continuidade dos relatórios mensais de música entre os regulamentos de maio e agosto de 2026. A classificação baixa da França reflete a taxa do coletor coberto e o ônus de arquivamento, enquanto a proposta de 2027 manteria o teto de receitas do CNM juntamente com a estrutura operacional de arquivamento. A perspectiva de endurecimento do Japão reflete o fim em 31 de março de 2027 de uma taxa provisória de 2,1% sobre a receita mensal de taxa de informação e publicidade para streams de vídeo focados em música, sujeita a taxas mínimas, com 2,8% listado como a taxa padrão.
Etapas da Cadeia de Valor
A captura de valor é comparada entre o fornecimento de direitos, a infraestrutura de computação e o serviço que vende o acesso ao streaming. O relatório de 2025 do Spotify identificou obrigações de royalties para afiliadas de gravadoras do Universal Music Group, da Sony Music Entertainment e do Warner Music Group, além da representante de gravadoras independentes Merlin. Os direitos de composição nos EUA acrescentam um relacionamento separado, com o Spotify pagando taxas de licença à ASCAP, BMI, GMR e SESAC, que arrecadam e distribuem royalties aos detentores de direitos autorais. Esses arranjos separam o fornecimento de direitos musicais do produto de acesso voltado ao cliente, de modo que escalar a entrega também requer garantir as permissões e os pagamentos por trás do repertório.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Licenciamento de direitos de gravação | Fornecedores de direitos de gravação, como afiliadas de gravadoras do Universal Music Group e afiliadas de gravadoras da Sony Music Entertainment | Royalties de obras gravadas e audiovisuais | Garantir as permissões de repertório necessárias para a oferta | Negociar a cobertura do repertório antes de expandir o acesso |
| Computação em nuvem e armazenamento | Provedores de infraestrutura em nuvem, como o Google Cloud Platform | Encargos de uso de computação | Esforço de migração após a integração com um provedor | Preparar portabilidade e testar caminhos de recuperação antes de mudar a infraestrutura |
| Acesso ao streaming e monetização | Operadores de serviços de streaming, como a Spotify Technology S.A. | Receitas de assinaturas e vendas de publicidade | Converter o acesso disponível em uso pago ou publicidade vendida | Adequar as ofertas de acesso e o inventário de publicidade ao relacionamento de escuta |
| Fonte: Mordor Intelligence | ||||
A venda de assinaturas e os compromissos de infraestrutura operam em bases comerciais diferentes. Em 2025, o Spotify vendia assinaturas principalmente diretamente aos usuários finais, enquanto parceiros de telecomunicações podiam incluir o acesso em pacotes ou cobrar pagamentos sob tarifas negociadas por assinante. Em 31 de dezembro de 2025, ele também reportou seu contrato de serviço com o Google Cloud entre as obrigações de compra não canceláveis e os contratos de serviço com compromissos de gasto mínimo. A expansão de assinaturas liderada por parceiros deixa, portanto, o operador de streaming responsável por conciliar as receitas negociadas por assinante com os direitos e os compromissos de nuvem necessários para sustentar o serviço.
Cenário Competitivo
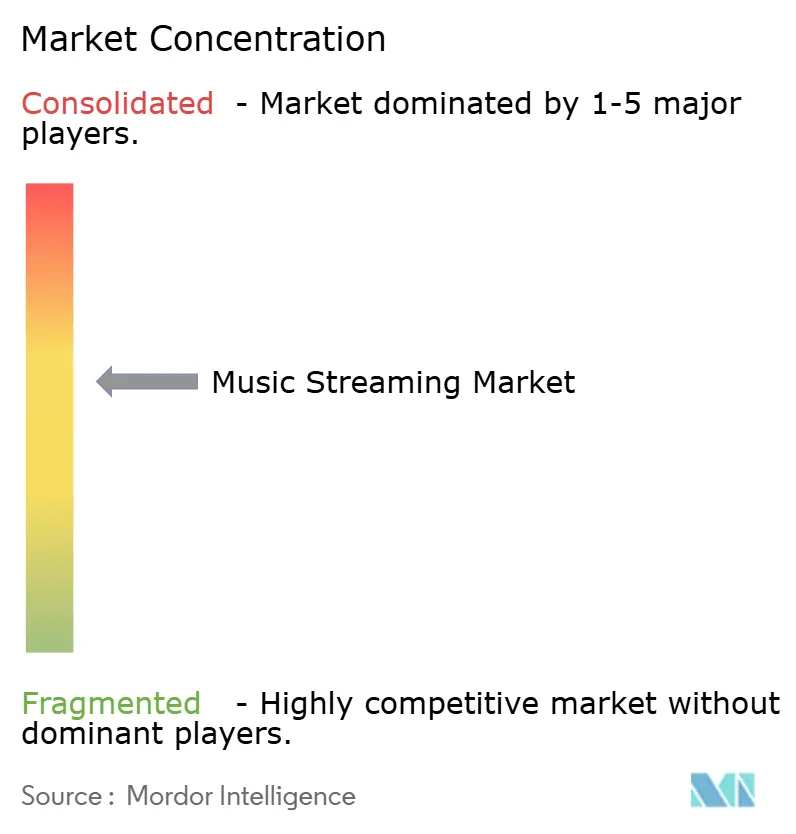
Grandes provedores, incluindo Spotify Technology S.A., Apple Inc., Amazon.com, Inc., Tencent Music Entertainment Group e Alphabet Inc. (YouTube Music), competem ao lado de serviços de música especializados. A Apple afirmou que o Apple Music atingiu recordes históricos de audiência e novos assinantes em 2025. Os usuários do YouTube Music geraram mais de 450 milhões de instâncias de descoberta de um artista novo para eles em julho de 2026. A Tencent Music reportou 7,61 bilhões de CNY (1,12 bilhões de USD) em receita de serviços relacionados à música no segundo trimestre de 2026, uma categoria renomeada no primeiro trimestre de 2026 para incluir áudio de formato longo. As posições reportadas pelos líderes refletem, portanto, diferentes pontos fortes na aquisição de ouvintes, na descoberta de artistas e na amplitude de áudio.
A aquisição e o acesso a performances mostram diferentes formas de ampliar a oferta de um provedor além de um relacionamento padrão com o catálogo. A Tencent Music concluiu sua aquisição da Ximalaya em 18 de maio de 2026, consolidando os resultados da plataforma adquirida a partir dessa data. Em setembro de 2025, o Amazon Music anunciou uma transmissão ao vivo exclusiva mundial do último show de residência de Bad Bunny em Porto Rico, em 20 de setembro, em seu aplicativo, no Prime Video e no Twitch. Para os ouvintes, essas abordagens podem diferenciar o acesso por meio de um portfólio de áudio mais amplo ou de uma performance específica no tempo, enquanto os desafiantes menores enfrentam uma escolha entre construir uma amplitude comparável e se concentrar em um conjunto mais restrito de relacionamentos com o público.
O Spotify reportou 777 milhões de usuários ativos mensais no segundo trimestre de 2026, alta de 12% em relação ao segundo trimestre de 2025. O Spotify e o Warner Music Group haviam anunciado um acordo multianual de música gravada e publicação em fevereiro de 2025, incluindo pacotes diferenciados planejados e um modelo de licenciamento de publicação direta em países adicionais, incluindo os Estados Unidos. A Warner Chappell Music foi nomeada como licenciadora de publicação. A DGFiP da França exige que os coletores de receitas tributáveis de música e videoclipes sob demanda acima do limite anual por serviço declarem e paguem a taxa eletronicamente sob os procedimentos de IVA. Para um serviço que combina música e vídeo, a expansão do produto deve levar em conta quem coleta as receitas tributáveis na França, bem como quem controla os direitos subjacentes.
Líderes do Setor de Streaming de Música
-
Spotify Technology S.A.
-
Apple Inc.
-
Amazon.com, Inc.
-
Tencent Music Entertainment Group
-
Alphabet Inc. (YouTube Music)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Streaming de Música Empresas cobertas neste relatório
- Spotify Technology S.A.
- Apple Inc.
- Amazon.com, Inc.
- Tencent Music Entertainment Group
- Alphabet Inc. (YouTube Music)
- Pandora Media, LLC (Sirius XM Holdings)
- Deezer S.A.
- TIDAL Music AS (Block Inc.)
- iHeartMedia, Inc.
- Saavn Media Ltd. (JioSaavn)
- SoundCloud Ltd.
- Anghami Inc.
- Boomplay (Transsion Holdings)
- Yandex Music LLC
- Bandcamp
- Kakao Entertainment Corporation (Melon)
- LINE MUSIC Corporation
- JOOX (Tencent Holdings)
- NetEase Cloud Music
- Audiomack
- ByteDance
- Gaana (Entertainment Network (India) Ltd.)
Principais Oportunidades para os Participantes do Mercado
As oportunidades mais claras comparam o pagamento direto pelo acesso exclusivo a podcasts com possíveis complementos de música licenciada para usuários de streaming pago. O Spotify começou a implementar as Assinaturas de podcast em 34 mercados em 20 de outubro de 2026, permitindo que programas elegíveis oferecessem conteúdo e experiências exclusivos. A elegibilidade requer hospedagem no Spotify para Criadores ou no Megaphone, pelo menos 3 episódios publicados, 100 ouvintes ou espectadores e 100 horas de consumo no Spotify nos 30 dias anteriores. O Spotify e o Universal Music Group anunciaram acordos de licenciamento em maio de 2026 para uma ferramenta de covers e remixes com inteligência artificial generativa envolvendo artistas e compositores participantes, com um complemento pago Premium planejado para agosto de 2026.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Podcasts de áudio pagos exclusivos | Os criadores de assinaturas retêm 90% da receita gerada | Ouvintes de podcasts que buscam áudio exclusivo | Empacotar uma série de áudio recorrente distinta por trás da assinatura | Manter escuta suficiente para atender aos limites de participação | Criadores de áudio elegíveis e Spotify |
| Assinaturas de fãs de podcasts em vídeo | A elegibilidade para assinatura inclui públicos baseados em espectadores | Espectadores de podcasts em vídeo que buscam acesso mais próximo ao programa | Desenvolver conteúdo exclusivo liderado por vídeo e experiências para fãs | Converter a visualização em demanda paga recorrente | Criadores de podcasts em vídeo elegíveis e Spotify |
| Complementos de música criada por fãs licenciada | Acordos de música gravada e publicação viabilizam uma ferramenta paga planejada | Ouvintes Premium de música interessados em covers e remixes | Preparar repertório de adesão voluntária e uma oferta de acesso com preço separado | Disponibilidade do produto planejado e limites do repertório participante | Spotify, Universal Music Group e artistas e compositores participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é obter um pagamento adicional por um relacionamento específico com um programa ou música. As assinaturas de podcast fornecem um caminho operacional, enquanto a ferramenta de música licenciada estava planejada para agosto de 2026. Os provedores têm, portanto, uma decisão concreta de conversão de público para o acesso a podcasts e uma decisão de preparação de repertório para o possível complemento de música. Como as Assinaturas estão abertas apenas a programas que atendem aos requisitos de hospedagem, episódio, público e horas de escuta, os programas qualificados podem ativar o caminho de podcast agora, deixando o complemento de música planejado como a construção de prazo mais longo.
Desenvolvimentos industriais recentes em Mercado de Streaming de Música
- Out 2026: O Spotify começou a implementar as Assinaturas pagas em 34 mercados, permitindo que criadores de podcasts elegíveis oferecessem aos fãs conteúdo e experiências exclusivos.
- Out 2026: A Believe e o Spotify assinaram um acordo de licenciamento para a próxima ferramenta de remixes de fãs do Spotify, cobrindo artistas e gravadoras participantes da Believe e da TuneCore.
- Out 2026: A Deezer anunciou uma atualização HiFi para streaming sem perdas em FLAC de até 24 bits/192 kHz para assinantes pagos elegíveis sem custo adicional, sujeito à disponibilidade por mercado, faixa e dispositivo.
Mercado de Streaming de Música Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de streaming de música mede a receita anual de serviços digitais que entregam música licenciada, videoclipes, podcasts e outros conteúdos de palavra falada sob demanda ou ao vivo. Abrange o acesso por assinatura e suportado por anúncios por meio de aplicativos e players web ou de navegador para usuários individuais e comerciais em todo o mundo.
Exclusões de escopo: Vendas físicas de música, rádio terrestre, serviços de streaming exclusivamente de vídeo independentes, hospedagem de podcasts e merchandising de artistas estão excluídos.
Visão Geral da Segmentação
- Por Serviço
- Streaming Sob Demanda
- Streaming ao Vivo
- Por Modelo de Receita
- Assinatura (Premium, Família, Estudante)
- Suportado por Anúncios (Plano Gratuito, Eventos Patrocinados)
- Por Plataforma
- Baseado em Aplicativo
- Baseado na Web / Navegador
- Por Tipo de Conteúdo
- Áudio
- Vídeo
- Podcast e Outras Palavras Faladas
- Por Usuário Final
- Individual (Consumidores)
- Comercial (Fitness, Varejo, Hotelaria, Outros)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como o Relatório Global de Música 2026 da Associação do Setor A e seus dados do setor fornecem receita de música gravada, formato de streaming e contexto regional. As estatísticas de TIC e comércio eletrônico do Eurostat acompanham as assinaturas pagas de streaming de música, enquanto os relatórios de receita da RIAA mostram as tendências de streaming pago, gratuito e outros nos Estados Unidos. A cobertura da OMPI sobre licenciamento de música e direitos autorais ajuda os analistas a interpretar os custos de direitos e as condições de acesso regional juntamente com esses indicadores de mercado.
Os analistas podem usar registros públicos de empresas, materiais de resultados e imprensa de negócios de reputação para verificar as tendências divulgadas de assinatura, publicidade, pacote e licenciamento em relação aos dados de associações e oficiais. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Os analistas devem buscar entrevistas estruturadas com executivos e líderes funcionais de serviços de streaming de grande, médio e pequeno porte, bem como especialistas em licenciamento, publicidade, acesso comercial à música e distribuição regional na APAC, EMEA e nas Américas. Os roteiros de entrevista devem testar as interpretações de fontes secundárias sobre a economia de assinaturas e publicidade, pacotes, mix de conteúdo, alcance de canal e diferenças regionais, registrando a base e o período por trás de cada resposta. Entradas conflitantes ou ausentes devem ser conciliadas com indicadores públicos independentes, com perguntas de acompanhamento direcionadas usadas para resolver lacunas materiais antes de o modelo ser finalizado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 18% | APAC: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Participantes menores: 20% | Gerentes: 47% | Américas: 27% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo deve estimar as receitas anuais globais de serviços de streaming provenientes de assinaturas, publicidade e patrocínio e acesso comercial, verificando o total em relação a evidências amostradas de provedores e canais. Os indicadores principais incluem contas pagas e receita média por usuário, públicos de faixa gratuita e rendimento de publicidade, alcance de clientes comerciais, penetração de pacotes e adoção e precificação regionais. Juntos, eles distinguem o crescimento de usuários da monetização e sustentam os cortes por serviço, modelo de receita, plataforma, conteúdo, usuário final e geográfico. As participações de segmento devem seguir as divulgações de receita disponíveis e as evidências de mix de serviços, com contagens de clientes, cobertura de canal e padrões de precificação usados como verificações onde as divisões diretas de receita não são publicadas. A regressão multivariada pode projetar os principais impulsionadores de receita, com análise de cenários usada quando as condições de licenciamento, precificação ou pacote tornam as relações históricas instáveis. Os analistas devem comparar as projeções com verificações seletivas de baixo para cima, multiplicando volumes amostrados de assinantes ou contas comerciais pela receita observada por conta, depois preenchendo as observações ausentes com indicadores públicos de países e registrando o período e a cobertura de cada entrada. As entrevistas com especialistas no assunto devem testar a razoabilidade das premissas em nível de variável sem substituir as evidências medidas.
Ciclo de Validação e Atualização de Dados
Os analistas devem triangular as divulgações dos provedores, as estatísticas de associações e oficiais e os indicadores de canal, investigando anomalias e variações materiais verificando definições, períodos, moedas e receitas duplicadas. Um segundo analista deve revisar a rastreabilidade das fontes, as fórmulas, as reconciliações de segmentos e os valores discrepantes antes da aprovação, com o recontato acionado por conflitos de fontes não resolvidos ou mudanças materiais em licenciamento, precificação ou empacotamento. O modelo deve ser atualizado anualmente, revisitado entre os ciclos após eventos materiais de mercado e verificado novamente em uma revisão pré-entrega atualizada.
Tamanho do Mercado de Streaming de Música da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de streaming de música mede a receita anual de serviços digitais que entregam música licenciada, videoclipes, podcasts e outros conteúdos de palavra falada sob demanda ou ao vivo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem contas pagas e receita média por usuário, públicos de faixa gratuita e rendimento de publicidade, alcance de clientes comerciais, penetração de pacotes e adoção e precificação regionais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 27,23 bilhões de USD (2027) | |
| Consultoria Global A | 36,96 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 35,7% acima do valor de 2027 deste relatório de 27,23 bilhões de USD, 2 anos depois. O limite publicado inclui atividades presenciais e híbridas e bens relacionados vendidos ou incluídos em pacotes pelos provedores, além das receitas de acesso a serviços de streaming digital. |
| Associação do Setor A | Mais de 22 bilhões de USD (2025) | O valor publicado é a receita de streaming de música gravada atribuída aos detentores de direitos, uma medida da cadeia de receita mais restrita do que as receitas brutas obtidas pelos serviços de streaming. |
Os analistas da Mordor Intelligence devem triangular as divulgações dos provedores, as estatísticas de associações e oficiais e os indicadores de canal, investigando anomalias e variações materiais verificando definições, períodos, moedas e receitas duplicadas.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva do tamanho do mercado de streaming de música?
O tamanho tem projeção de crescer de 27,23 bilhões de USD em 2027 para 40,23 bilhões de USD até 2032, registrando um CAGR de 8,12% entre 2027 e 2032.
O que impulsiona a demanda por música em streaming?
Os streams de música premium sob demanda da Indonésia cresceram 19,7% em 2025 em comparação com 2024. O empacotamento móvel e a monetização de podcasts adicionam caminhos de distribuição e receita.
Qual tipo de serviço detém a maior participação da receita de streaming de música?
O streaming sob demanda representou 77,93% da receita de streaming de música em 2026, tornando-o o maior tipo de serviço.
Quais empresas lideram o setor de streaming de música?
Os principais provedores incluem Spotify Technology S.A., Apple Inc., Amazon.com, Inc., Tencent Music Entertainment Group e Alphabet Inc. (YouTube Music).
Qual é um desafio comercial importante para as plataformas de streaming?
As garantias mínimas de conteúdo podem elevar os custos de licenciamento e reduzir a margem bruta se não forem totalmente recuperadas, conforme a Anghami reportou em seu relatório do exercício fiscal de 2025. Os saldos não recuperados não haviam sido significativos até aquele relatório.
Qual geografia tem previsão de expandir mais rapidamente no streaming de música?
O Oriente Médio e África tem projeção de registrar um CAGR de 16,2% entre 2027 e 2032. A América do Norte liderou com 32,58% da receita em 2026.