
Tamanho e Participação do Mercado de Sistema de Reconhecimento de Voz Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
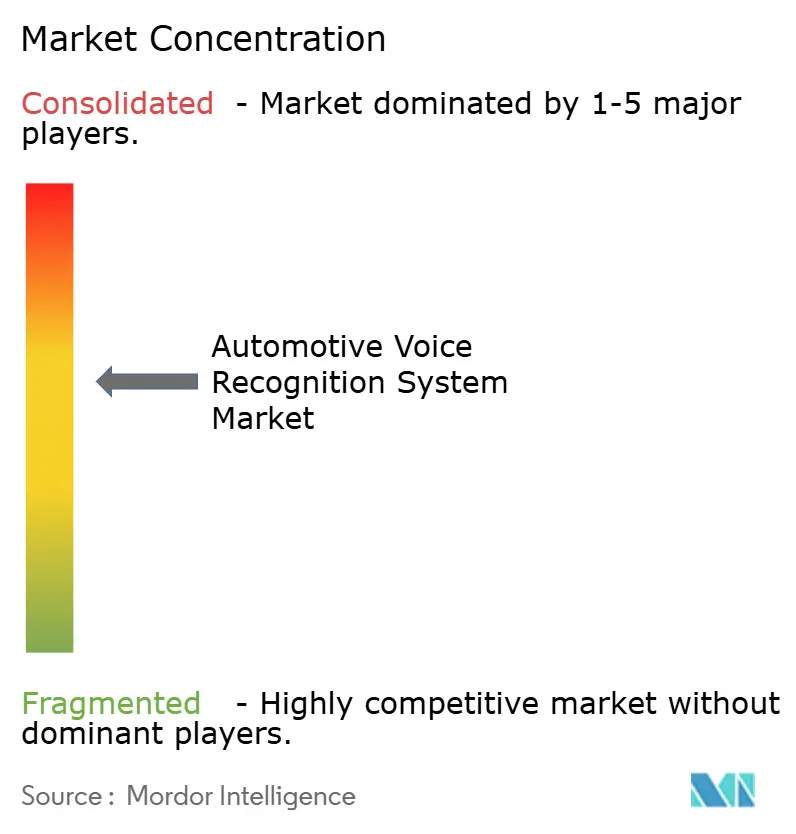
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistema de Reconhecimento de Voz Automotivo pela Mordor Intelligence
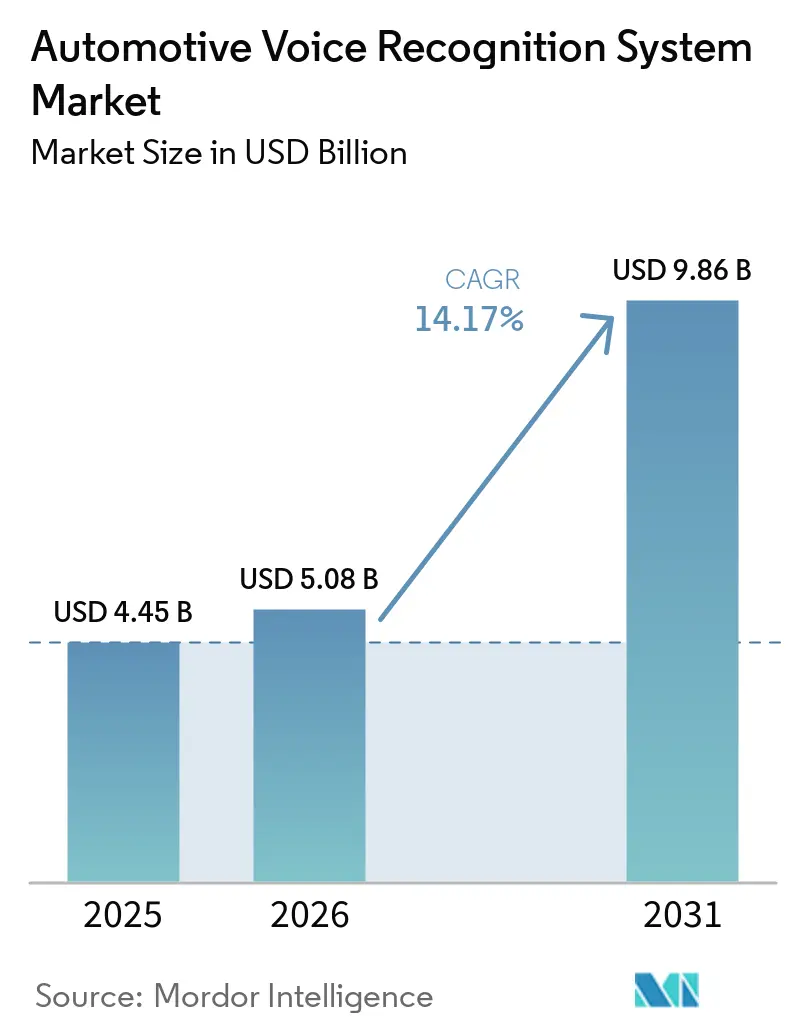
O mercado de Sistema de Reconhecimento de Voz Automotivo foi avaliado em USD 4,45 bilhões em 2025 e estima-se que cresça de USD 5,08 bilhões em 2026 para atingir USD 9,86 bilhões até 2031, a um CAGR de 14,17% durante o período de previsão (2026-2031). O crescimento acelerado decorre de três mudanças convergentes: os ecossistemas de carros conectados agora tratam a voz como a principal interface do usuário, os chips de IA de borda reduzem drasticamente os custos de processamento no dispositivo e os reguladores endurecem as regras sobre direção sem distrações. As montadoras passaram a tratar a voz como um motor de receita, agrupando serviços por assinatura e comércio dentro do veículo que vão muito além da simples execução de comandos.
Principais Destaques do Relatório
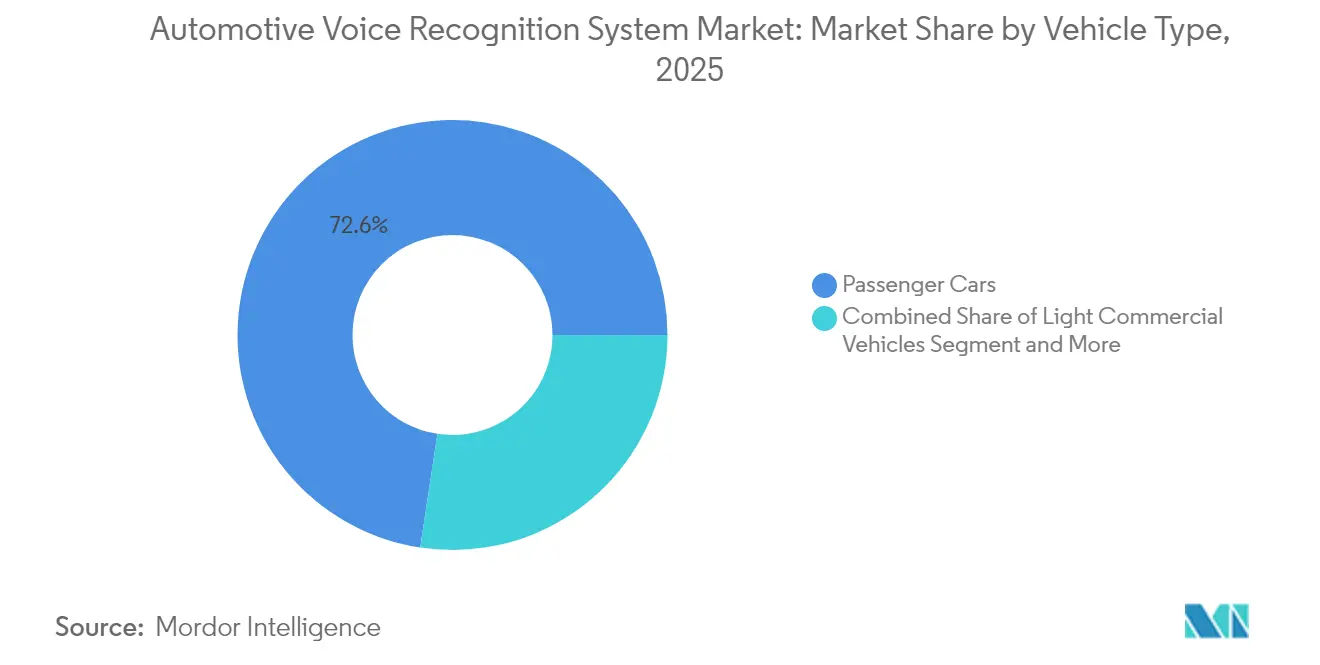
- Por tipo de veículo, os automóveis de passeio lideraram com 72,60% da participação do mercado de Sistema de Reconhecimento de Voz Automotivo em 2025, enquanto os Veículos Comerciais devem se expandir a um CAGR de 14,62% até 2031.
- Por tecnologia, as soluções embarcadas responderam por 53,80% do tamanho do mercado de Sistema de Reconhecimento de Voz Automotivo em 2025; o segmento Baseado em Nuvem está no caminho para o CAGR mais rápido de 14,65% até 2031.
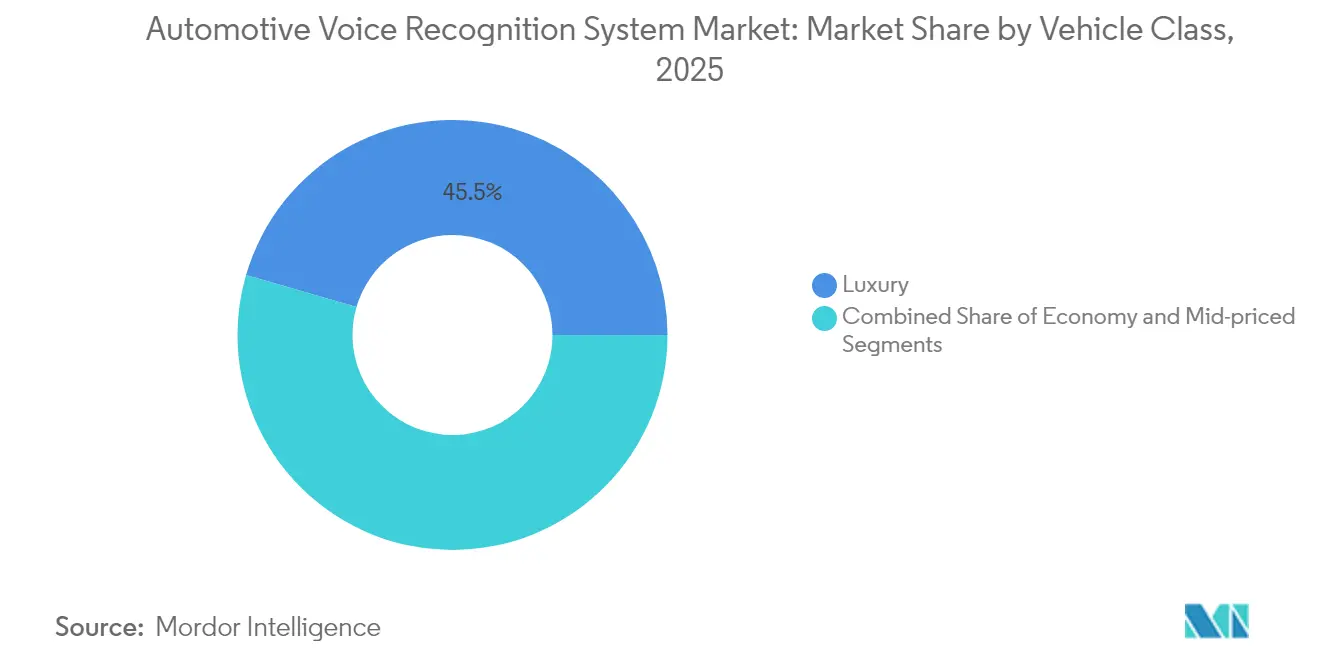
- Por classe de veículo, os modelos de luxo capturam 45,50% de participação de receita em 2025, mas os veículos Econômicos estão previstos para crescer a um CAGR de 14,32%.
- Por design de matriz de microfone, as configurações de microfone único detinham uma participação de 31,70% em 2025, enquanto as matrizes de formação de feixe registrarão um CAGR de 13,72% até 2031.
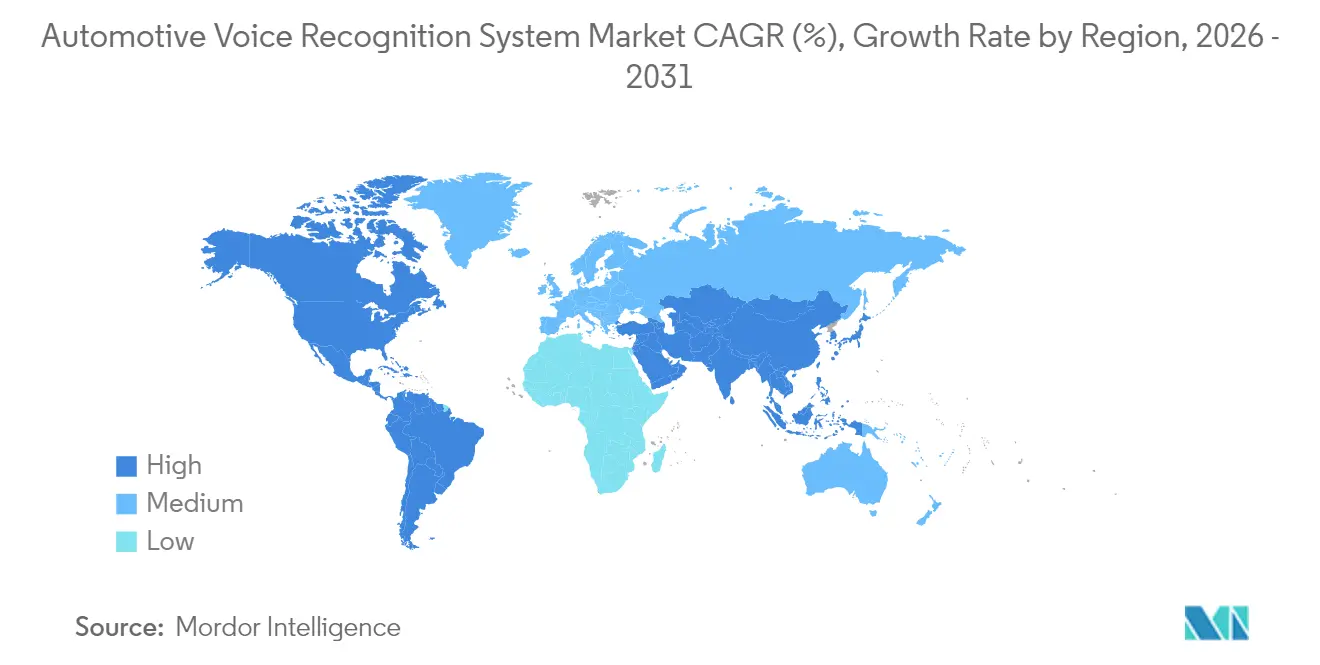
- Por geografia, a América do Norte manteve uma participação de 37,10% em 2025; a Ásia-Pacífico é a região de alto crescimento com um CAGR de 14,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ecossistemas de Carros Conectados | +3.2% | Global (América do Norte, Europa antecipadamente) | Médio prazo (2-4 anos) |
| Penetração de Veículos de Luxo e Premium | +2.8% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Regulamentações de Distração na Cabine | +2.1% | Europa, América do Norte, transbordamento APAC | Longo prazo (≥ 4 anos) |
| Custo de Chips de IA de Borda | +1.9% | Global (fabricação na APAC) | Médio prazo (2-4 anos) |
| Monetização por OEM | +1.7% | América do Norte, Europa, expansão APAC | Longo prazo (≥ 4 anos) |
| Integração de Monitoramento de Saúde do Motorista | +1.4% | Global (foco Europa, América do Norte) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Ecossistemas de Carros Conectados
As plataformas de carros conectados agora vinculam funções do veículo, dispositivos de casa inteligente e aplicativos de terceiros por meio de uma camada de voz unificada. O lançamento do Cerence Chat Pro pela Volkswagen permite o controle conversacional de navegação, clima e comércio a partir de uma única interface.[1]Cerence, "Cerence lança o Chat Pro para veículos do Grupo Volkswagen," cerence.com As atualizações via rede aprimoram continuamente a precisão do reconhecimento e adicionam novas funcionalidades, ajudando as marcas a acompanhar as expectativas dos usuários. Parcerias como a da SoundHound AI com a Tencent ampliam esses benefícios para super-aplicativos de mobilidade que integram experiências dentro e fora do carro.[2]SoundHound AI, "SoundHound faz parceria com a Tencent para comércio de voz dentro do veículo," soundhound.com À medida que os ecossistemas amadurecem, o comércio de voz autenticado desbloqueia novas fontes de receita para as montadoras, reforçando ainda mais a voz como o canal padrão de interação humano-máquina.
Aumento na Penetração de Veículos de Luxo e Premium
As marcas premium implantam a voz como uma experiência diferenciada para justificar preços mais elevados. O Mercedes-Benz Classe S de 2025 introduziu assistentes movidos a IA capazes de reconhecer os ocupantes individualmente e antecipar preferências. A colaboração da Jaguar Land Rover com a Cerence adiciona detecção de emoções e suporte multilíngue para reforçar a diferenciação da marca. Esses lançamentos de luxo absorvem os prêmios de custo iniciais, permitem o refinamento do software em ambientes de baixo volume e abrem caminho para a migração de redução de custos para veículos do segmento médio. Os complementos por assinatura nos segmentos premium também validam modelos de monetização que as marcas do segmento principal replicam posteriormente.
Regulamentações Mais Rígidas de Distração na Cabine
Os marcos regulatórios exigem cada vez mais capacidades de interação mãos-livres, posicionando o reconhecimento de voz como tecnologia de segurança essencial, e não como recurso de conveniência opcional. Nos Estados Unidos, o mandato da NHTSA na Seção 24220 para detecção de comprometimento do motorista a partir de 2026 impulsiona ainda mais a demanda por monitoramento baseado em fala, capaz de identificar sonolência por meio de biomarcadores vocais. Essas regras consolidam o reconhecimento de voz nos roteiros veiculares independentemente das preferências dos consumidores. Além disso, os novos regulamentos da Comissão Econômica das Nações Unidas para a Europa sobre sistemas adicionais de assistência ao motorista reforçam a interação por voz como componente fundamental dos marcos de mobilidade conectada e automatizada.[3]UNECE, "Nova regulamentação da ONU abre caminho para a implantação de sistemas adicionais de assistência ao motorista", unece.org
Queda nos Custos de Chips de IA de Borda
Reduções drásticas nos custos de chips de IA de borda estão possibilitando o processamento de voz no dispositivo, o que aborda preocupações com privacidade ao mesmo tempo que melhora os tempos de resposta e reduz as dependências de conectividade. A conquista da Syntiant de 100% de aceleração no desempenho de modelos de linguagem de grande escala para dispositivos de borda demonstra como processadores especializados tornam o reconhecimento de voz sofisticado economicamente viável para veículos de mercado de massa. A colaboração da SoundHound AI com a NVIDIA para desenvolver assistentes de voz no dispositivo que operam sem conectividade em nuvem ilustra como o processamento de borda permite respostas em tempo real mantendo a privacidade do usuário. Esses avanços resolvem lacunas de privacidade e cobertura, permitindo que os OEMs executem comandos principais localmente e reservem a nuvem para tarefas generativas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Retrofit de Hardware | -2.3% | Global, com maior impacto em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Lacunas de Precisão em Sotaques e Dialetos | -1.8% | APAC, América do Sul, África, Oriente Médio | Médio prazo (2-4 anos) |
| Ônus de Conformidade com Privacidade de Dados | -1.5% | Europa e China como núcleo, expansão global | Longo prazo (≥ 4 anos) |
| Interferência de RF em Cockpits com Múltiplos Sensores | -1.2% | Global, com maior impacto em veículos premium | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Iniciais de Retrofit de Hardware
Os investimentos iniciais substanciais necessários para a integração de hardware de reconhecimento de voz criam barreiras significativas para as montadoras que operam em mercados sensíveis ao preço e em cenários de retrofitting de veículos existentes. Esses custos são agravados pela necessidade de soluções de compatibilidade eletromagnética para lidar com interferência de RF, exigindo componentes adicionais de blindagem e filtragem que aumentam ainda mais as despesas de implementação. A solução de porta OBD da Cerence Link representa uma abordagem para os desafios de retrofit, mas essas soluções de mercado de reposição geralmente oferecem funcionalidade limitada em comparação com os sistemas integrados. O ônus dos custos é particularmente agudo para os operadores de frotas de veículos comerciais, que devem equilibrar os benefícios do sistema de voz em relação aos custos de aquisição da frota, embora evidências emergentes sugiram que os ganhos de eficiência operacional da tecnologia de voz possam justificar o investimento ao longo do tempo.
Lacunas de Precisão em Sotaques e Dialetos em Mercados Emergentes
As taxas de erro de voz permanecem de 2 a 3 vezes mais altas para o inglês indiano ou dialetos africanos do que para o inglês americano padrão, frustrando os usuários e prejudicando a percepção da marca. O desafio é agravado em mercados como a Índia, onde múltiplos idiomas e dialetos regionais criam requisitos complexos de reconhecimento que os sistemas atuais lutam para atender de forma eficaz. Até que a cobertura de sotaques melhore, a adoção em mercados multilíngues ficará atrás do crescimento geral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Frotas Comerciais Impulsionam a Adoção de VozOs Automóveis de Passeio ainda representam 72,60% das remessas de 2025, mas sua curva de crescimento se estabilizará em relação à demanda impulsionada por frotas. Os aprendizados obtidos dos ciclos de serviço comercial ininterruptos alimentam refinamentos de volta às interfaces do consumidor, elevando as expectativas de confiabilidade. À medida que os limites regulatórios se tornam mais rigorosos para as métricas de distração, os modelos de passeio herdam cada vez mais matrizes de microfones e chips de processamento de borda comprovados em frotas, garantindo consistência em todo o portfólio de marcas.
Os Veículos Comerciais, embora contribuam com uma base menor, superarão o mercado mais amplo de Sistema de Reconhecimento de Voz Automotivo a um CAGR de 14,62% até 2031. Os operadores de frotas quantificam o retorno sobre o investimento por meio da redução de incidentes relacionados a distrações e comunicações de despacho mais rápidas. As vans comerciais leves cada vez mais são entregues com registro de ordens de serviço ativado por voz, enquanto caminhões pesados combinam assistentes com telemática para vocalizar alertas de manutenção preditiva. Essas economias tangíveis persuadem os proprietários de frotas a especificar a voz como equipamento padrão, reforçando os volumes de unidades que, por sua vez, diluem os custos por veículo para automóveis de passeio.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tecnologia:
Soluções Baseadas em Nuvem Aceleram Apesar das Preocupações com PrivacidadeO processamento embarcado permanece o componente central, ancorando 53,80% da receita de 2025 porque atende às normas de privacidade centradas no GDPR e garante o serviço em zonas de baixa cobertura. No entanto, as arquiteturas baseadas em nuvem estão escalando mais rapidamente a um CAGR de 14,65%, impulsionadas por serviços de IA generativa impossíveis de hospedar em microcontroladores de 16 bits. A integração do ChatGPT pela Volkswagen mostra como o raciocínio em nuvem sob demanda amplia os conjuntos de comandos locais, mantendo tempos de resposta abaixo de um segundo.
As topologias híbridas agora combinam os dois, executando comandos de palavra de ativação e HVAC no dispositivo enquanto roteiam consultas de conhecimento para GPUs remotas. Essa divisão satisfaz os reguladores de proteção de dados, mas desencadeia experiências mais ricas, tornando o híbrido provável dominante na participação do mercado de Sistema de Reconhecimento de Voz Automotivo após 2028. Os fornecedores que orquestram transições perfeitas entre borda e nuvem, portanto, ocupam posições centrais nos roteiros dos OEMs.
Por Classe de Veículo:
Segmento Econômico Democratiza a Tecnologia de VozOs carros de luxo capturaram 45,50% dos gastos de 2025 porque os primeiros adotantes valorizaram os assistentes premium com detecção de humor e scripts de iluminação personalizada. No entanto, o segmento econômico registrará o CAGR mais acentuado de 14,32% à medida que os custos de microfone e DSP caem abaixo de USD 30 por veículo. Os fabricantes agora pré-instalam controle básico de fala para navegação, música e chamadas em variantes de entrada, espelhando o caminho de difusão anterior das unidades de cabeça com tela sensível ao toque.
As sedãs do segmento médio servem como uma ponte tecnológica, oferecendo processamento híbrido e expansões de vocabulário via rede que habituam os compradores do mercado de massa à voz. O ciclo de democratização é autorreforçador: o aumento dos volumes econômicos amplia a captura de dados para o ajuste fino de sotaques, o que melhora ainda mais o reconhecimento e desbloqueia casos de uso adicionais, como o microcomércio, mesmo em carros populares.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Design de Matriz de Microfone:
Tecnologia de Formação de Feixe EmergeAs soluções de microfone único permanecem prevalentes em carros pequenos devido às mínimas necessidades de hardware e calibração. As matrizes de microfone duplo ganham participação em veículos de médio porte, onde o comprimento da cabine exige direcionalidade. O segmento mais dinâmico são as matrizes de formação de feixe, com projeção de crescimento a um CAGR de 13,72%. Fornecedores como a Kardome concentram a separação de seis alto-falantes em uma matriz compacta, eliminando a complexidade do cabeamento enquanto isolam os sinais de voz em cabines barulhentas.
Os microfones externos de formação de feixe da HARMAN estendem a interação para fora do veículo, permitindo que os motoristas abram o porta-malas ou comandem manobras de estacionamento verbalmente. À medida que os preços caem, a formação de feixe migrará das linhas premium para o mercado principal, melhorando a precisão para os ocupantes em todas as fileiras de assentos e apoiando a conformidade mãos-livres para a legislação voltada à distração dos passageiros traseiros.
Análise Geográfica
Mercado de Sistema de Reconhecimento de Voz Automotivo da América do Norte
A América do Norte respondeu por 37,10% da receita de 2025, sustentada pelo uso ubíquo de assistentes em smartphones e pela adoção antecipada do comércio por voz no interior dos veículos. As montadoras norte-americanas integram pedidos de alimentos, pagamento de combustível e mídia por assinatura em painéis de voz que ampliam os fluxos de receita recorrente além da venda original. O Canadá enfatiza o processamento bilíngue em inglês e francês, obrigando os fornecedores a otimizar os algoritmos de alternância de idiomas. Embora o crescimento regional desacelere em relação aos picos anteriores, as futuras exigências da NHTSA sobre comprometimento do motorista criarão um novo patamar de demanda até 2026.
Mercado de Sistema de Reconhecimento de Voz Automotivo da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, com uma CAGR de 14,78% que elevará materialmente a participação de mercado do Sistema de Reconhecimento de Voz Automotivo até 2031. As montadoras domésticas da China incorporam os assistentes da Baidu Inc. e da Tencent como interfaces de usuário padrão, apoiando-se nas redes 5G para atender consultas de inteligência artificial generativa. O programa de expansão global da Great Wall Motor conta com a Cerence Inc. para o lançamento multilíngue em mercados com direção à direita e à esquerda. O impulso da Índia pelo reconhecimento de idiomas regionais alimenta ciclos de treinamento de modelos que aumentam a robustez dos sistemas em todo o mundo. O Japão enfatiza recursos voltados para idosos, como lembretes de medicamentos, moldando estruturas de design inclusivo exportadas globalmente.
Mercado de Sistema de Reconhecimento de Voz Automotivo da Europa
A Europa mantém uma adoção estável, impulsionada menos pelo entusiasmo tecnológico do que pela regulamentação de segurança e privacidade. O GDPR orienta as montadoras para o processamento no próprio dispositivo ou para transferências para a nuvem controladas por consentimento, enquanto as atualizações de classificação do Euro NCAP para 2026 tornam o controle mãos-livres indispensável em interiores com grande quantidade de telas sensíveis ao toque. A atualização do ChatGPT em toda a marca do Grupo Volkswagen demonstra como os players europeus conciliam privacidade com capacidade de inteligência artificial por meio de fluxos de dados anonimizados e baseados em consentimento. A crescente demanda por suporte multilíngue nas 24 línguas oficiais da UE também pressiona os fornecedores a investir na cobertura de sotaques.

Panorama regulatório
A pressão regulatória está cada vez mais posicionando a interação por voz dentro do veículo como um elemento de HMI crítico para a segurança, e não apenas como um recurso de conveniência, inserindo-a nos processos de homologação e gestão da segurança. Na Europa, a Lei da IA da UE classifica determinadas IAs veiculares como "de alto risco" quando funcionam como um componente de segurança sob a legislação de harmonização da União (notadamente o Regulamento Geral de Segurança 2019/2144 e o Regulamento de Homologação 2018/858). Ela também vincula a avaliação de conformidade às vias de homologação estabelecidas pela UN-ECE, incluindo a abordagem do Artigo 43(3) de integrar as avaliações da Lei da IA aos procedimentos existentes.
Para sistemas de voz conectados que dependem da entrega de recursos via OTA e transferências para a nuvem, a conformidade está cada vez mais ligada à governança de cibersegurança e atualização de software da UNECE WP.29. Isso inclui a UNECE R155 (Sistema de Gestão de Cibersegurança) e a R156 (Sistema de Gestão de Atualização de Software). No nível de engenharia de sistemas, as expectativas de segurança funcional estão ancoradas nos processos da ISO 26262 (análise de perigos, avaliação de riscos e rastreabilidade). Os grupos de trabalho da UNECE WP.29 para funções de condução automatizada também estão moldando os requisitos relativos ao desempenho e à inteligibilidade de áudio mãos-livres em veículos equipados com recursos avançados de condução.
Análise da cadeia de valor
A cadeia de valor abrange hardware de microfone e front-end acústico (arranjos únicos, duplos e de formação de feixe), ECUs internas e silício de IA de borda que suportam a execução de palavras de ativação e comandos principais embarcados, e a camada de software (ASR/NLU, gestão de diálogo e, cada vez mais, orquestração de agentes baseados em LLM). Integradores Tier-1 e fornecedores do domínio de cockpit (incluindo HARMAN, Bosch e Continental) agrupam microfones, amplificadores e capacidade computacional embarcada com pilhas de voz. Fornecedores especializados em IA de voz, como Cerence e SoundHound AI, oferecem modelos de reconhecimento de nível automotivo, conjuntos de ferramentas e camadas conversacionais com capacidade de comércio que as montadoras podem integrar em seus assistentes de marca.
Parceiros de infraestrutura em nuvem e plataformas estão cada vez mais presentes junto aos fornecedores automotivos tradicionais, à medida que as montadoras adotam arquiteturas híbridas. Essas arquiteturas dividem as cargas de trabalho entre a execução de comandos no dispositivo e o raciocínio na nuvem. Parcerias recentes mostram como a cadeia está sendo desagregada e recombinada: a Mercedes-Benz expandiu o trabalho com o Google Cloud em torno de um Agente de IA Automotivo para o Assistente Virtual MBUX. A SoundHound AI trouxe capacidades de voz com IA generativa para os veículos Lucid e firmou parceria com a Tencent Intelligent Mobility para incorporar IA conversacional em soluções de cockpit inteligente. No lado dos programas com montadoras, a Cerence expandiu contratos plurianuais (incluindo com a JLR) e avançou implementações com o Grupo Volkswagen por meio de assistentes atualizados, alinhando-se a um modelo de aquisição em que as montadoras contratam diretamente capacidades de software de IA, enquanto utilizam fornecedores Tier-1 para integração de hardware validada e acesso à rede do veículo.
Cenário Competitivo
A concorrência combina gigantes de tecnologia para consumidores, Tier-1s automotivos e startups especializadas em IA. Empresas como a Cerence lideram com acordos de fornecimento que abrangem uma parcela significativa da produção de veículos leves, aproveitando modelos acústicos específicos do domínio e kits de ferramentas para OEMs. Os conglomerados de tecnologia Microsoft, Amazon e Google entram por meio do Android Automotive OS e integrações do Alexa Auto, oferecendo capacidade em nuvem, mas acústica limitada de nível automotivo. Continental, Bosch e HARMAN defendem sua participação ao fundir microfones, amplificadores e software em módulos de cockpit completos, facilitando os ciclos de validação dos OEMs.
As fusões estratégicas se intensificam: a Gentex adquiriu a VOXX para combinar o áudio premium da Klipsch com sua eletrônica baseada em espelhos, reforçando a acústica da cabine crítica para o reconhecimento de voz de alta precisão. A SoundHound AI adquiriu a Amelia para aprofundar o raciocínio em linguagem natural e vender soluções cruzadas para clientes automotivos e corporativos. Startups como a Syntiant e a Kardome conquistam nichos em silício de ultrabaixa potência e formação de feixe, respectivamente, pressionando os incumbentes a inovar ou fazer parcerias.
À medida que os OEMs pivotam para o software como serviço, a receita migra para assinaturas pós-venda. Os fornecedores capazes de fornecer APIs de comércio, pipelines de atualização OTA e análise de dados conquistam contratos de longo prazo. Consequentemente, o mercado recompensa as empresas que oferecem tanto ciência acústica profunda quanto plataformas de monetização em escala de nuvem.
Líderes do Setor de Sistema de Reconhecimento de Voz Automotivo
-
Alphabet Inc.
-
Amazon.com, Inc.
-
Cerence Inc.
-
Harman International (Samsung)
-
Nuance Communications (Microsoft)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Reconhecimento de Voz Automotivo
- Apple Inc.
- Alphabet Inc. (Google)
- Harman International Industries
- Nuance Communications Inc.
- Cerence Inc.
- Continental AG
- Amazon.com Inc.
- Bosch GmbH
- SoundHound AI Inc.
- IBM Corporation
- Sensory Inc.
- Baidu Inc.
- LG Electronics
- Valeo SA
- BlackBerry QNX
- iNAGO Corporation
- Yandex LLC
- Kardome Technology Ltd
- Voicebox Technologies

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é a migração da voz de comando e controle para agentes multi-intenção baseados em LLM, fortemente integrados às funções do veículo e às fontes de conteúdo (manuais do proprietário, configurações, navegação e comércio). Essa mudança é visível nos lançamentos e anúncios de 2026, incluindo o início da disponibilidade do Gemini para veículos com Google built-in, e a Volvo Cars implantando o Gemini via atualizações over-the-air para modelos elegíveis a partir de 2020. A Renault também iniciou uma atualização OTA para substituir o Google Assistant pelo Gemini em veículos que usam o OpenR Link. Ao expandir de comandos discretos para diálogo contextual, o conteúdo de software por veículo cresce, e implementações híbridas de borda-nuvem ganham tração para equilibrar latência, privacidade e capacidade.
Um segundo espaço em branco é a inteligência embarcada que preserva a privacidade, reduzindo a dependência de conectividade contínua e simplificando as obrigações de tratamento de dados à medida que as exigências de segurança e cibersegurança se tornam mais rígidas. A parceria plurianual da Mercedes-Benz com a Liquid AI, focada em grandes modelos de fundação embarcados e no dispositivo para reconhecimento de voz e linguagem no automóvel, indica demanda por desempenho no dispositivo que ainda suporte padrões avançados de interação. A padronização também pode apoiar a integração escalável de microfones e sensores para arquiteturas de condução automatizada, com a ISO publicando a ISO 23150-15:2026 para interfaces lógicas de sensores de microfone e clusters de sensores. Isso oferece um caminho mais claro para que os fornecedores industrializem projetos de formação de feixe e múltiplos microfones em diversas linhas de veículos.
Recent Industry Developments in Mercado de Sistemas de Reconhecimento de Voz Automotivo
- Janeiro de 2026: a Cerence lançou o Cerence xUI, posicionando-o como uma plataforma de IA agêntica híbrida para fabricantes automotivos, e nomeou a Geely Auto como parceira de implementação para uma experiência de IA no automóvel baseada em LLM. O anúncio apontou para uma mudança de assistentes de comando fixo para agentes orquestrados e multifuncionais, que podem ser implantados em diversas linhas de montadoras com uma camada de plataforma de software definida.
- Setembro de 2025: a Cerence anunciou uma colaboração com a Suzuki Motor Corporation para fornecer um assistente no automóvel para o veículo elétrico a bateria e VITARA. O programa amplia a adoção por montadoras além dos segmentos premium e reforça o papel de fornecedores dedicados de voz automotiva em plataformas de veículos elétricos de massa.
- Abril de 2024: a Mercedes-Benz e a Liquid AI anunciaram uma parceria plurianual de IA embarcada para implantar modelos de voz e linguagem no dispositivo em múltiplas linhas de modelos da Mercedes-Benz. Isso reflete uma mudança para inteligência dentro da cabine com menor dependência da conectividade em nuvem.


Mercado de Sistemas de Reconhecimento de Voz Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado inclui sistemas de reconhecimento de voz utilizados no interior de veículos para compreender comandos falados e convertê-los em ações para funções como chamadas telefônicas, navegação, mídia e configurações do veículo. O escopo abrange soluções embarcadas, baseadas em nuvem e híbridas comercializadas para veículos de passeio e comerciais nas principais regiões.
Exclusões do escopo: Excluímos assistentes de voz para consumidores em geral utilizados fora de veículos, microfones independentes de pós-venda não integrados aos sistemas do veículo e serviços profissionais que não estejam incluídos na solução de reconhecimento de voz.
Visão Geral da Segmentação
-
Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
-
Por Tecnologia
- Embarcado
- Baseado em Nuvem
- Híbrido
-
Por Classe de Veículo
- Econômico
- Preço Médio
- Luxo
-
Por Design de Matriz de Microfone
- Microfone Único
- Microfone Duplo
- Microfone de Formação de Feixe
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- Turquia
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo mapeamento do que está instalado nos veículos atualmente e da velocidade com que essa penetração está mudando nos principais países e classes de veículos. Utilizamos fontes públicas como publicações da NHTSA dos EUA sobre segurança viária e distração ao volante, as páginas da Comissão Europeia sobre transporte e segurança veicular, referências do MLIT do Japão sobre veículos e segurança, e estatísticas de produção da OICA, que ajudam a ancorar tanto o parque de veículos quanto a base de produção nova.
Para converter a base de veículos em uma visão de receita, analisamos relatórios anuais de empresas, apresentações de resultados e literatura de produtos descrevendo os roteiros de infotainment embarcado e recursos de voz. Bases de dados de patentes foram utilizadas seletivamente para compreender para onde está migrando o processamento de voz no dispositivo e na nuvem, o que sustenta o cronograma das premissas de adoção. Uma assinatura paga de dados financeiros e inteligência corporativa, juntamente com um feed de notícias e dados financeiros, foi utilizada para verificar a exposição de fornecedores, anúncios de parcerias e principais conquistas de design. Essas fontes são meramente ilustrativas, e também utilizamos outras referências públicas e pagas para coletar, validar e esclarecer os dados de entrada.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para verificar as taxas de adoção, a direção do preço médio de venda e quais recursos são contabilizados como opções pagas versus capacidade de infotainment incluída no pacote. Conversamos com uma combinação de fornecedores voltados a montadoras, provedores de software e participantes do canal, e então verificamos os dados nas Américas, EMEA e APAC para que as taxas de adoção regionais e o comportamento impulsionado por regulamentações não fossem generalizados em excesso.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 16% | APAC: 47% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Participantes menores: 22% | Gerentes: 47% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O modelo central utiliza uma abordagem de cima para baixo, na qual os indicadores de produção e parque de veículos são reconstruídos por região e, em seguida, convertidos em um conjunto de demanda endereçável utilizando a penetração de recursos de voz e as taxas de equipamento por classe de veículo. Após a formação da base de volume, aplicamos faixas de valor típicas do sistema e variações de preço esperadas para implantações embarcadas versus baseadas em nuvem.
Os dados de entrada relevantes neste mercado incluem a produção de veículos novos por região, a participação de veículos comercializados com recursos de infotainment e conectividade, as taxas de adoção de reconhecimento de voz para veículos de passeio e comerciais, a divisão entre processamento embarcado e em nuvem (que altera a lista de materiais e o licenciamento) e o ritmo de adoção de capacidade multilíngue e de linguagem natural. Ajustamos essas variáveis com base no feedback das entrevistas onde os dados publicados são escassos, especialmente para o empacotamento de opções e os impactos de atualização no meio do ciclo.
As previsões foram elaboradas por meio de análise de cenários com um caso central que reflete os aumentos esperados de penetração e a normalização gradual do preço médio de venda à medida que os recursos de voz migram dos acabamentos premium para os veículos de preço médio. Utilizamos verificações de baixo para cima seletivamente por meio da exposição de receita de fornecedores amostrados, verificações de canal sobre o valor típico por veículo e aproximações de volume por preço médio de venda para as grandes regiões produtoras. Para as lacunas, aplicamos faixas de penetração conservadoras em vez de forçar valores precisos onde a visibilidade é limitada.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são triangulados com sinais independentes, como tendências de produção de veículos, penetração de recursos conectados e ciclos de lançamento observados para plataformas de infotainment. Quando surge um valor discrepante, revisamos as premissas por trás da taxa de adoção, do mix regional ou da precificação, e iniciamos ligações de acompanhamento caso a variação não possa ser explicada por um evento documentado.
Antes da aprovação final, o trabalho passa por múltiplas etapas de revisão analítica para que a aritmética, as definições e as taxas de crescimento implícitas permaneçam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças regulatórias significativas ou alterações expressivas nos planos de implantação das montadoras. Imediatamente antes da entrega, uma revisão final garante que os indicadores públicos mais recentes e as verificações de notícias estejam refletidos.
Tamanho do Mercado de Sistemas de Reconhecimento de Voz Automotivo da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados para este mercado nem sempre se alinham, mesmo quando o nome do tema parece o mesmo, porque o limite do que é contabilizado pode mudar silenciosamente. As diferenças geralmente decorrem de o valor considerar apenas o software e os módulos de reconhecimento de voz embarcados no veículo, ou se também inclui conteúdo adjacente de assistente de voz no carro, hardware e pacotes mais amplos de infotainment.
A produção de veículos por região, os ciclos de implantação de infotainment observados e as verificações de taxa de adoção de recursos de voz são os pontos de evidência utilizados para manter a estimativa vinculada a sistemas instalados e precificação realista, razão pela qual a Mordor Intelligence reporta um valor de 2026 mais elevado do que algumas publicações de escopo mais restrito que se ancoram em anos-base anteriores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,08 bilhões de USD (2026) | |
| Publicação Setorial A | 3,20 bilhões de USD (2025) | Utiliza um ano-base anterior e combina uma definição mais restrita que frequentemente exclui sistemas exclusivamente embarcados incluídos no infotainment, o que comprime a receita capturada por veículo. |
| Consultoria Global B | 4,49 bilhões de USD (2029) | Parte de uma base de 2022 e reporta um horizonte mais curto, e a construção parece depender mais de remessas reportadas por fornecedores com ajuste limitado para diferenças de taxa de adoção regional e empacotamento de opções. |
A tabela mostra que a maior parte da variação é explicada pela escolha do ano-base e pelo que é contabilizado como parte de um sistema de reconhecimento de voz versus um conjunto mais amplo de recursos do cockpit. Ao manter os dados de entrada rastreáveis aos volumes de veículos, às taxas de adoção e às faixas de valor realistas por veículo, o número final permanece reproduzível e mais fácil de testar sob diferentes premissas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Sistema de Reconhecimento de Voz Automotivo?
O tamanho do mercado de Sistema de Reconhecimento de Voz Automotivo era de USD 5,08 bilhões em 2026 e está previsto para atingir aproximadamente USD 9,86 bilhões até 2031.
Qual segmento de veículos está crescendo mais rapidamente?
Os Veículos Comerciais estão se expandindo a um CAGR de 14,62% à medida que os operadores de frotas adotam a voz para reduzir distrações e agilizar o despacho.
Como as próximas regras do Euro NCAP afetarão a adoção?
O mandato do Euro NCAP de 2026 para botões físicos eleva a voz como a forma mais segura de gerenciar tarefas secundárias, garantindo a implantação contínua em novos modelos.
Qual arquitetura tecnológica deve dominar?
Os sistemas híbridos que processam comandos simples no dispositivo enquanto enviam consultas complexas para a nuvem devem comandar a maior participação após 2028.
Por que os chips de IA de borda são importantes para a voz?
A queda nos custos de silício permite que modelos de linguagem de grande escala sejam executados localmente, aumentando a privacidade, reduzindo a latência e possibilitando um serviço confiável mesmo onde a conectividade é precária.
Página atualizada pela última vez em:



