
Taille et parts du marché des systèmes de reconnaissance vocale automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.08 Milliards de dollars |
| Taille du Marché (2031) | 9.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
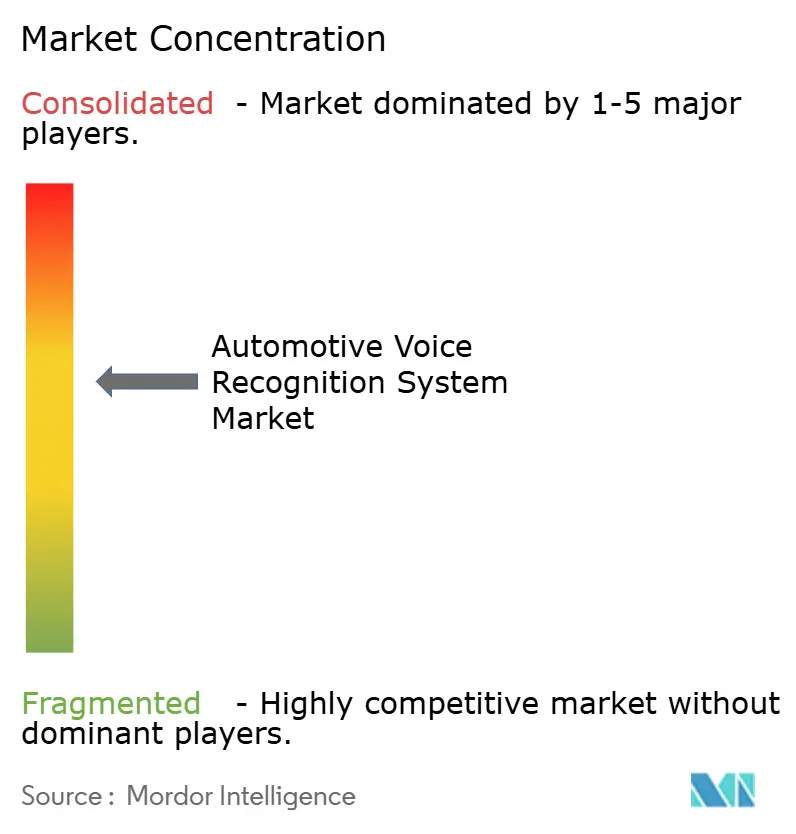
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de reconnaissance vocale automobile par Mordor Intelligence
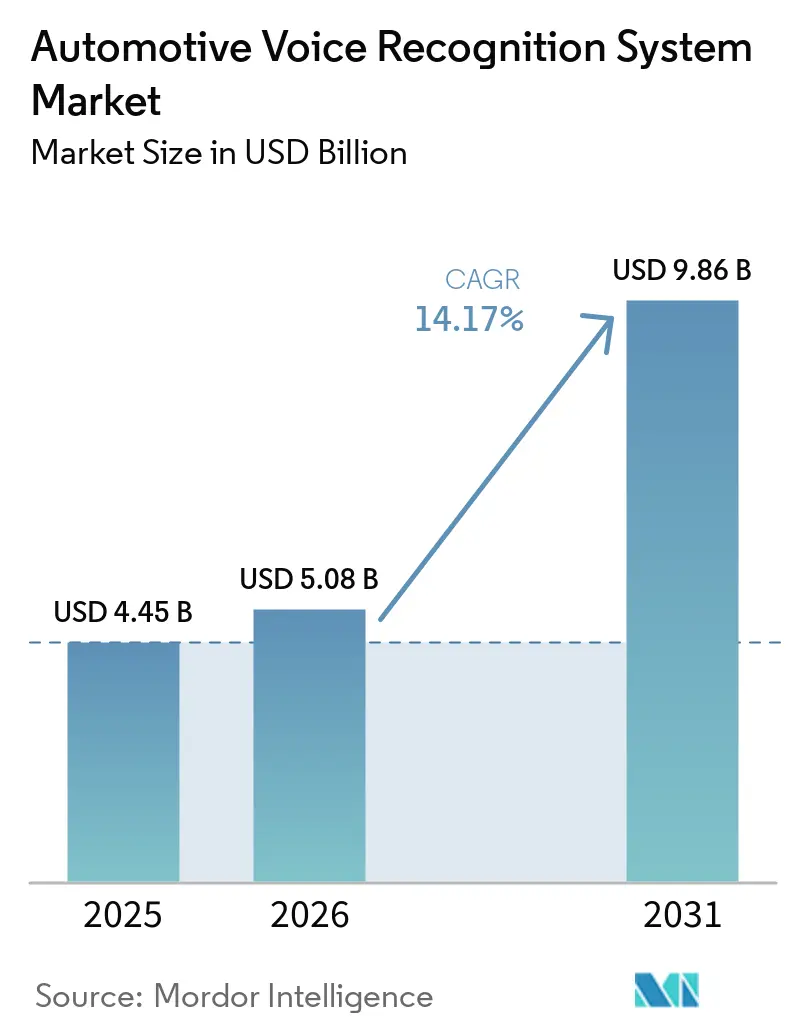
Le marché des systèmes de reconnaissance vocale automobile était évalué à 4,45 milliards USD en 2025 et devrait croître de 5,08 milliards USD en 2026 pour atteindre 9,86 milliards USD d'ici 2031, à un TCAC de 14,17 % pendant la période de prévision (2026-2031). L'accélération de la croissance découle de trois évolutions convergentes : les écosystèmes de voitures connectées traitent désormais la voix comme interface utilisateur principale, les puces d'IA de périphérie réduisent considérablement les coûts de traitement sur l'appareil, et les régulateurs durcissent les règles relatives à la conduite sans distraction. Les constructeurs automobiles ont commencé à considérer la voix comme un moteur de revenus, en proposant des services par abonnement et du commerce en véhicule qui dépassent largement la simple exécution de commandes.
Points clés du rapport
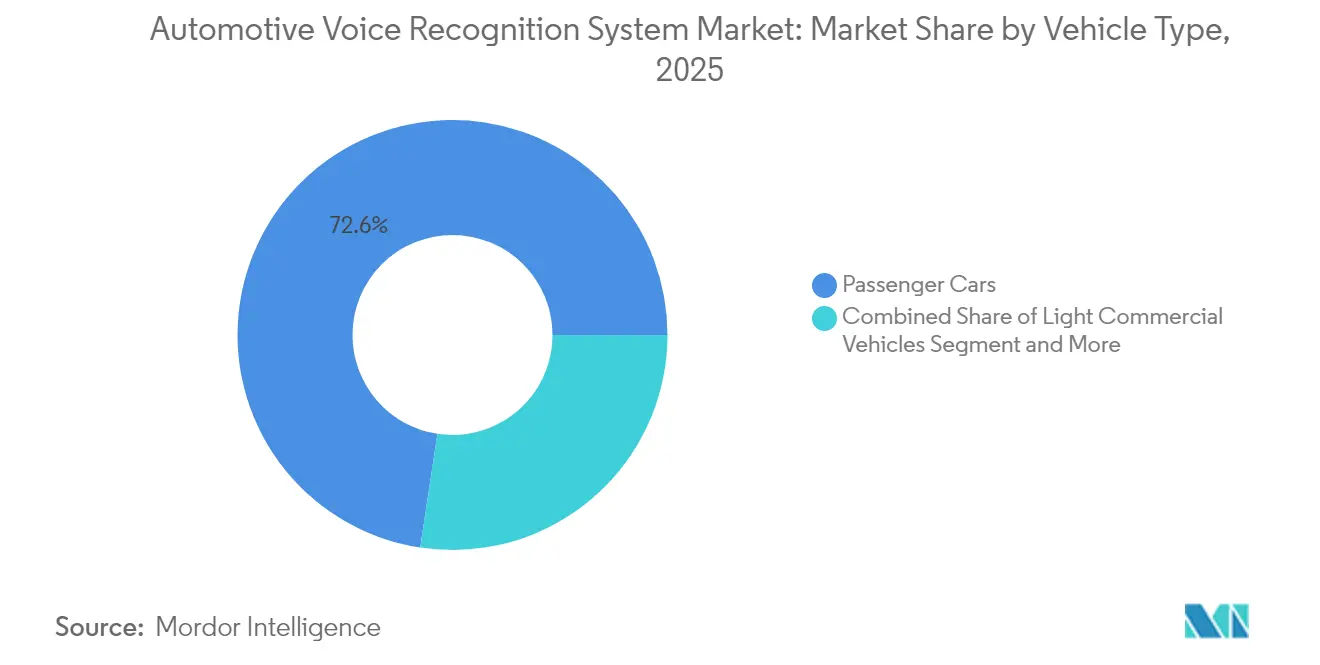
- Par type de véhicule, les voitures particulières ont dominé avec 72,60 % des parts du marché des systèmes de reconnaissance vocale automobile en 2025, tandis que les véhicules commerciaux devraient se développer à un TCAC de 14,62 % d'ici 2031.
- Par technologie, les solutions embarquées représentaient 53,80 % de la taille du marché des systèmes de reconnaissance vocale automobile en 2025 ; le segment basé sur le cloud est en bonne voie pour atteindre le TCAC le plus élevé de 14,65 % d'ici 2031.
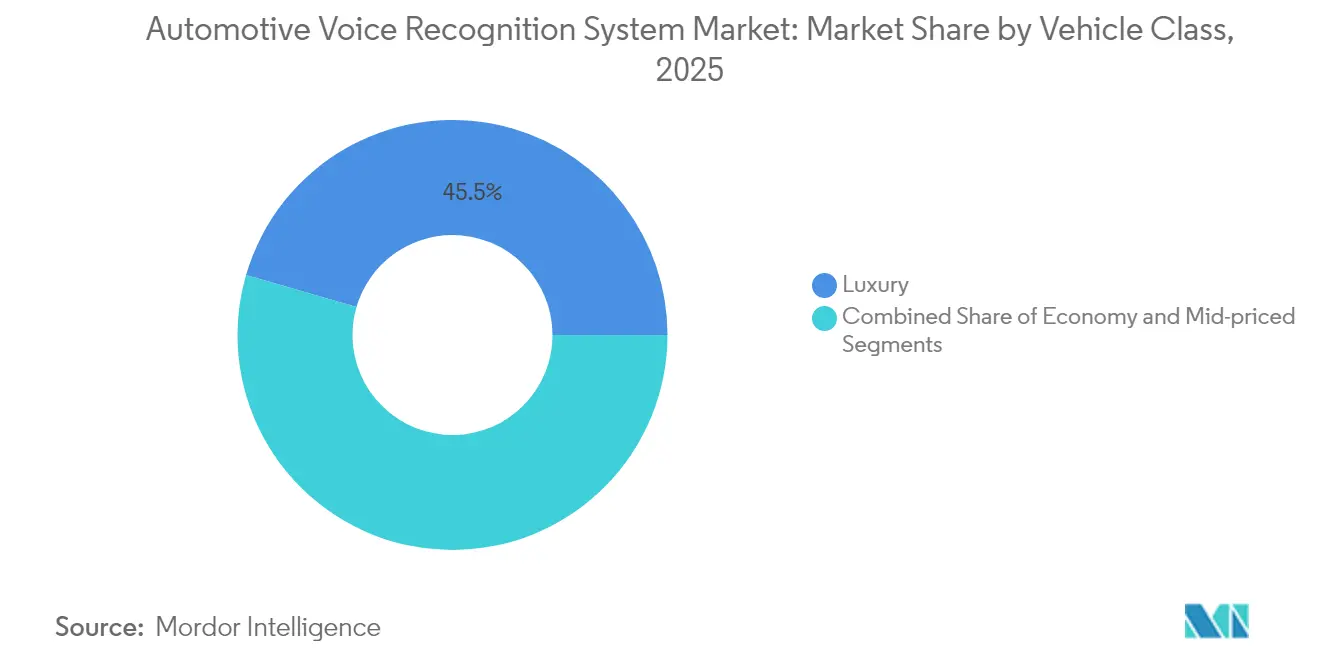
- Par catégorie de véhicule, les modèles de luxe ont capturé 45,50 % des parts de revenus en 2025, tandis que les véhicules économiques devraient progresser à un TCAC de 14,32 %.
- Par conception de réseau de microphones, les configurations à microphone unique détenaient une part de 31,70 % en 2025, tandis que les réseaux à formation de faisceau afficheront un TCAC de 13,72 % d'ici 2031.
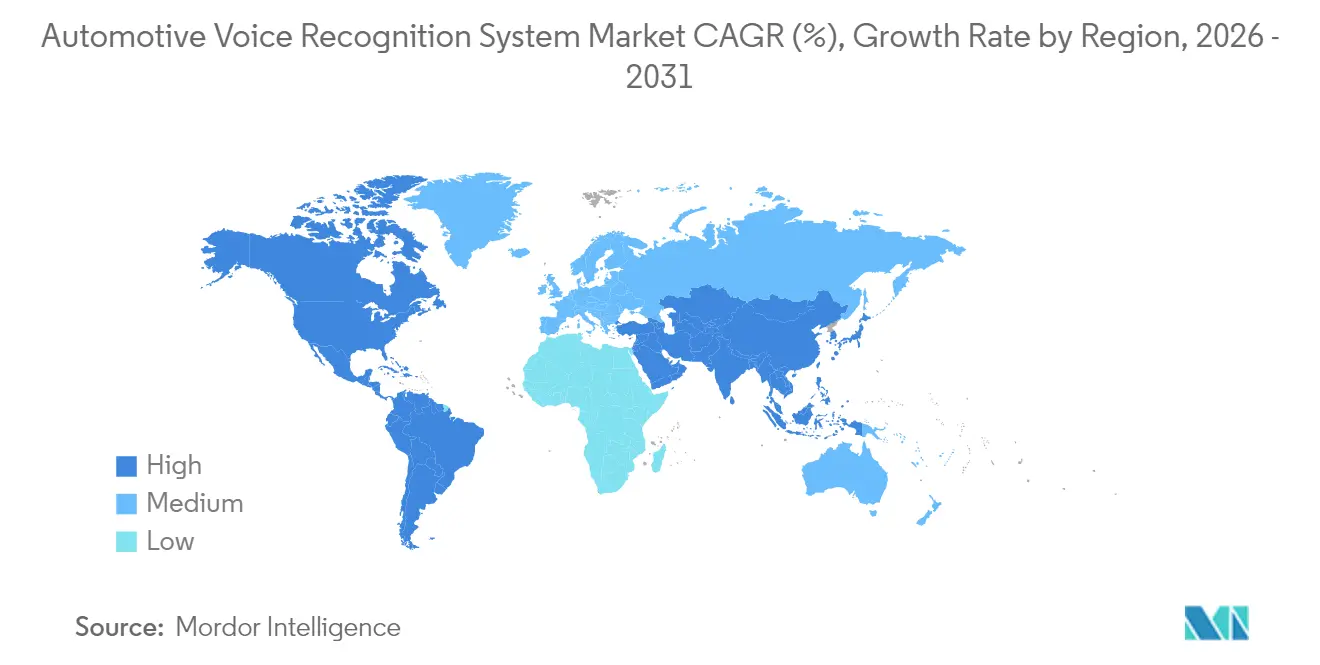
- Par géographie, l'Amérique du Nord a maintenu une part de 37,10 % en 2025 ; l'Asie-Pacifique est la région à forte croissance avec un TCAC de 14,78 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Écosystèmes de voitures connectées | +3.2% | Mondial (Amérique du Nord, Europe en avance) | Moyen terme (2-4 ans) |
| Pénétration des véhicules de luxe et haut de gamme | +2.8% | Amérique du Nord, Europe, Chine | Court terme (≤ 2 ans) |
| Réglementations sur les distractions en habitacle | +2.1% | Europe, Amérique du Nord, débordement APAC | Long terme (≥ 4 ans) |
| Coût des puces d'IA de périphérie | +1.9% | Mondial (fabrication en APAC) | Moyen terme (2-4 ans) |
| Monétisation des équipementiers | +1.7% | Amérique du Nord, Europe, expansion APAC | Long terme (≥ 4 ans) |
| Intégration de la surveillance de la santé du conducteur | +1.4% | Mondial (focus Europe, Amérique du Nord) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des écosystèmes de voitures connectées
Les plateformes de voitures connectées relient désormais les fonctions du véhicule, les appareils de maison intelligente et les applications tierces via une couche vocale unifiée. Le déploiement par Volkswagen de Cerence Chat Pro permet un contrôle conversationnel de la navigation, de la météo et du commerce depuis une interface unique.[1]Cerence, "Cerence lance Chat Pro pour les véhicules du Groupe Volkswagen," cerence.com Les mises à jour en direct améliorent continuellement la précision de la reconnaissance et ajoutent de nouvelles fonctionnalités, aidant les marques à répondre aux attentes des utilisateurs. Des partenariats tels que celui de SoundHound AI avec Tencent étendent ces avantages aux super-applications de mobilité qui créent des passerelles entre l'expérience en voiture et l'expérience mobile.[2]SoundHound AI, "SoundHound s'associe à Tencent pour le commerce vocal en véhicule," soundhound.com Au fur et à mesure que les écosystèmes arrivent à maturité, le commerce vocal authentifié ouvre de nouveaux flux de revenus pour les constructeurs automobiles, renforçant davantage la voix comme canal homme-machine par défaut.
Essor de la pénétration des véhicules de luxe et haut de gamme
Les marques premium déploient la voix comme expérience distinctive pour justifier des prix plus élevés. La Mercedes-Benz Classe S 2025 a introduit des assistants propulsés par l'IA capables de reconnaître les occupants individuels et d'anticiper leurs préférences. La collaboration de Jaguar Land Rover avec Cerence ajoute la détection des émotions et la prise en charge multilingue pour renforcer la différenciation de la marque. Ces déploiements dans le segment luxe absorbent les premières primes de coût, permettent le perfectionnement du logiciel dans des contextes de faible volume et préparent la voie à une migration vers les segments intermédiaires à moindre coût. Les compléments par abonnement dans les segments premium valident également des modèles de monétisation que les marques grand public reproduisent ensuite.
Réglementations plus strictes sur les distractions en habitacle
Les cadres réglementaires imposent de plus en plus des capacités d'interaction mains libres, positionnant la reconnaissance vocale comme une technologie de sécurité essentielle plutôt que comme une fonctionnalité de confort optionnelle. Aux États-Unis, le mandat de la NHTSA en vertu de la Section 24220 relatif à la détection de la déficience du conducteur à partir de 2026 stimule davantage la demande pour la surveillance basée sur la parole, capable de détecter la somnolence grâce aux biomarqueurs vocaux. Ces réglementations ancrent la reconnaissance vocale dans les feuilles de route des véhicules, indépendamment des préférences des consommateurs. Par ailleurs, les nouvelles réglementations de la Commission économique des Nations Unies pour l'Europe relatives aux systèmes d'aide à la conduite supplémentaires soulignent davantage l'interaction vocale comme composante clé des cadres de mobilité connectée et automatisée.[3]UNECE, "Une nouvelle réglementation de l'ONU ouvre la voie au déploiement de systèmes d'aide à la conduite supplémentaires", unece.org
Baisse des coûts des puces d'IA de périphérie
Des réductions spectaculaires des coûts des puces d'IA de périphérie permettent un traitement vocal sur l'appareil qui répond aux préoccupations relatives à la vie privée tout en améliorant les temps de réponse et en réduisant les dépendances à la connectivité. La réalisation par Syntiant d'une accélération de 100 % des performances des grands modèles de langage pour les appareils de périphérie démontre comment des processeurs spécialisés rendent la reconnaissance vocale sophistiquée économiquement viable pour les véhicules grand public. La collaboration de SoundHound AI avec NVIDIA pour développer des assistants vocaux sur l'appareil fonctionnant sans connectivité cloud illustre comment le traitement en périphérie permet des réponses en temps réel tout en préservant la confidentialité des utilisateurs. Ces avancées résolvent les lacunes en matière de confidentialité et de couverture, permettant aux équipementiers d'exécuter les commandes principales en local et de réserver le cloud aux tâches génératives.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de rétrofit matériel | -2.3% | Mondial, avec un impact plus élevé sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Lacunes de précision en matière d'accents et de dialectes | -1.8% | APAC, Amérique du Sud, Afrique, Moyen-Orient | Moyen terme (2-4 ans) |
| Charge de conformité en matière de confidentialité des données | -1.5% | Europe et Chine principalement, en expansion mondiale | Long terme (≥ 4 ans) |
| Interférences RF des habitacles multi-capteurs | -1.2% | Mondial, avec un impact plus élevé sur les véhicules premium | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux de rétrofit matériel
Les investissements initiaux substantiels requis pour l'intégration du matériel de reconnaissance vocale créent des barrières significatives pour les constructeurs automobiles opérant sur des marchés sensibles aux prix et dans des scénarios de rétrofit de véhicules existants. Ces coûts sont amplifiés par la nécessité de solutions de compatibilité électromagnétique pour résoudre les problèmes d'interférences RF, nécessitant des composants de blindage et de filtrage supplémentaires qui augmentent encore les dépenses de mise en œuvre. La solution de port OBD de Cerence Link représente une approche aux défis de rétrofit, mais ces solutions aftermarket offrent généralement des fonctionnalités limitées par rapport aux systèmes intégrés. La charge des coûts est particulièrement aiguë pour les opérateurs de véhicules commerciaux qui doivent équilibrer les avantages des systèmes vocaux par rapport aux coûts d'acquisition de flotte, bien que des preuves émergentes suggèrent que les gains d'efficacité opérationnelle de la technologie vocale peuvent justifier l'investissement sur le long terme.
Lacunes de précision en matière d'accents et de dialectes dans les marchés émergents
Les taux d'erreur vocaux restent 2 à 3 fois plus élevés pour l'anglais indien ou les dialectes africains que pour l'anglais américain standard, frustrant les utilisateurs et ternissant la perception de la marque. Le défi est amplifié sur des marchés comme l'Inde, où de multiples langues et dialectes régionaux créent des exigences de reconnaissance complexes que les systèmes actuels peinent à traiter efficacement. Tant que la couverture des accents ne s'améliore pas, l'adoption sur les marchés multilingues restera en deçà de la croissance globale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les flottes commerciales stimulent l'adoption de la voixLes voitures particulières représentent encore 72,60 % des livraisons de 2025, mais leur courbe de croissance se stabilisera par rapport à la demande portée par les flottes. Les enseignements tirés des cycles d'utilisation commerciale continue alimentent des améliorations des interfaces grand public, élevant les attentes en matière de fiabilité. À mesure que les seuils réglementaires se resserrent concernant les indicateurs de distraction, les modèles particuliers héritent de plus en plus des réseaux de microphones éprouvés en flotte et des puces de traitement en périphérie, assurant la cohérence à travers les portefeuilles de marques.
Les véhicules commerciaux, bien que représentant une base plus petite, surpasseront le marché global des systèmes de reconnaissance vocale automobile avec un TCAC de 14,62 % d'ici 2031. Les opérateurs de flotte quantifient le retour sur investissement via la réduction des incidents liés à la distraction et des communications de répartition plus rapides. Les camionnettes commerciales légères sont de plus en plus livrées avec la journalisation d'ordres de travail activée par la voix, tandis que les camions lourds associent des assistants à la télématique pour vocaliser les alertes de maintenance prédictive. Ces économies tangibles persuadent les propriétaires de flottes de spécifier la voix comme équipement standard, renforçant les volumes unitaires qui, à leur tour, diluent les coûts par véhicule pour les voitures particulières.


Par technologie :
les solutions basées sur le cloud s'accélèrent malgré les préoccupations relatives à la vie privéeLe traitement embarqué reste le pilier central, ancrant 53,80 % des revenus de 2025 car il satisfait les normes de confidentialité centrées sur le RGPD et garantit le service dans les zones à faible couverture. Cependant, les architectures centrées sur le cloud progressent le plus rapidement avec un TCAC de 14,65 %, propulsées par des services d'IA générative impossibles à héberger sur des microcontrôleurs 16 bits. L'intégration de ChatGPT par Volkswagen montre comment le raisonnement cloud à la demande augmente les ensembles de commandes locaux tout en maintenant des temps de réponse inférieurs à la seconde.
Les topologies hybrides combinent désormais les deux, exécutant les commandes de mot de réveil et de climatisation sur l'appareil tout en acheminant les requêtes de connaissance vers des GPU distants. Cette répartition satisfait les régulateurs de la protection des données tout en libérant des expériences plus riches, rendant l'hybride susceptible de dominer les parts du marché des systèmes de reconnaissance vocale automobile au-delà de 2028. Les fournisseurs qui orchestrent des transitions transparentes entre la périphérie et le cloud occupent ainsi des positions pivots dans les feuilles de route des équipementiers.
Par catégorie de véhicule :
le segment économique démocratise la technologie vocaleLes voitures de luxe ont capturé 45,50 % des dépenses de 2025 car les premiers adoptants valorisaient les assistants premium avec détection d'humeur et scripts d'éclairage personnalisés. Pourtant, le segment économique affichera le TCAC le plus élevé de 14,32 % à mesure que les coûts des microphones et des processeurs de signal numérique tombent en dessous de 30 USD par véhicule. Les constructeurs proposent désormais un contrôle vocal de base pour la navigation, la musique et les appels dans les versions d'entrée de gamme, reproduisant le chemin de diffusion antérieur des unités centrales à écran tactile.
Les berlines du segment intermédiaire servent de pont technologique, offrant un traitement hybride et des expansions de vocabulaire en direct qui accoutument les acheteurs grand public à la voix. La boucle de démocratisation s'auto-renforce : la hausse des volumes économiques élargit la capture de données pour l'affinement des accents, ce qui améliore encore la reconnaissance et débloque des cas d'utilisation supplémentaires tels que le micro-commerce même dans les voitures d'entrée de gamme.
Par conception de réseau de microphones :
la technologie de formation de faisceau émergeLes solutions à microphone unique restent répandues dans les petites voitures en raison de leurs besoins minimes en matériel et en calibration. Les réseaux à double microphone gagnent des parts dans les véhicules de taille moyenne où la longueur de l'habitacle exige une directionnalité. Le segment le plus dynamique est celui des réseaux à formation de faisceau, projetés pour croître à un TCAC de 13,72 %. Des fournisseurs comme Kardome intègrent la séparation de six haut-parleurs dans un seul réseau compact, éliminant la complexité de câblage tout en isolant les signaux vocaux dans des habitacles bruyants.
Les microphones à formation de faisceau extérieure de HARMAN étendent l'interaction à l'extérieur du véhicule, permettant aux conducteurs d'ouvrir les coffres ou de déclencher des manœuvres de stationnement verbalement. À mesure que les prix baissent, la formation de faisceau migrera des gammes premium vers le grand public, améliorant la précision pour les occupants de toutes les rangées de sièges et soutenant la conformité mains libres pour la législation ciblant la distraction sur les sièges arrière.
Analyse géographique
Marché des systèmes de reconnaissance vocale automobile en Amérique du Nord
L'Amérique du Nord a représenté 37,10 % des revenus de 2025, soutenue par l'utilisation omniprésente des assistants sur smartphone et l'adoption précoce du commerce vocal en voiture. Les constructeurs automobiles américains intègrent la commande de repas, le paiement du carburant et les médias par abonnement dans des tableaux de bord vocaux qui élargissent les flux de revenus récurrents au-delà de la vente initiale. Le Canada met l'accent sur le traitement bilingue anglais-français, obligeant les fournisseurs à optimiser les algorithmes de commutation linguistique. Bien que la croissance régionale se modère par rapport aux sommets antérieurs, les prochaines exigences de la NHTSA en matière de détection de la déficience du conducteur créent un nouveau plancher de demande d'ici 2026.
Marché des systèmes de reconnaissance vocale automobile en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 14,78 % qui augmentera sensiblement la part de marché des systèmes de reconnaissance vocale automobile d'ici 2031. Les constructeurs automobiles nationaux chinois intègrent les assistants Baidu et Tencent comme interfaces utilisateur par défaut, s'appuyant sur les réseaux 5G pour répondre aux requêtes d'IA générative. Le programme d'expansion mondiale de Great Wall Motor repose sur Cerence pour le déploiement multilingue sur les marchés à conduite à droite et à gauche. L'impulsion de l'Inde en faveur de la reconnaissance des langues régionales alimente des cycles d'entraînement de modèles qui améliorent la robustesse des systèmes à l'échelle mondiale. Le Japon met l'accent sur des fonctionnalités adaptées aux personnes âgées, telles que les rappels de médicaments, façonnant des cadres de conception inclusive exportés à l'échelle mondiale.
Marché des systèmes de reconnaissance vocale automobile en Europe
L'Europe maintient une adoption régulière, motivée moins par l'enthousiasme pour les gadgets que par la réglementation en matière de sécurité et de confidentialité. Le RGPD oriente les constructeurs vers le traitement sur l'appareil ou les transferts vers le cloud contrôlés par consentement, tandis que les mises à jour du barème de notation Euro NCAP de 2026 rendent le contrôle mains libres indispensable pour les intérieurs à forte densité d'écrans tactiles. La mise à niveau ChatGPT multi-marques du Groupe Volkswagen démontre comment les acteurs européens conccilient confidentialité et capacité d'IA grâce à des flux de données anonymisés et basés sur le consentement. La demande croissante de prise en charge multilingue dans les 24 langues officielles de l'UE pousse également les fournisseurs à investir dans la couverture des accents.

Paysage réglementaire
La pression réglementaire positionne de plus en plus l'interaction vocale embarquée comme un élément d'IHM critique pour la sécurité plutôt que comme une fonction de confort, l'intégrant dans les processus d'homologation et de gestion de la sécurité. En Europe, l'AI Act de l'UE qualifie certaines IA embarquées de « à haut risque » lorsqu'elles fonctionnent comme composant de sécurité au sens de la législation d'harmonisation de l'Union (notamment le règlement général sur la sécurité 2019/2144 et le règlement d'homologation 2018/858). Il relie également l'évaluation de conformité aux voies d'homologation UN-ECE établies, y compris l'approche de l'article 43(3) qui consiste à intégrer les évaluations de l'AI Act dans les procédures existantes.
Pour les systèmes vocaux connectés qui dépendent de la diffusion de fonctionnalités OTA et des transferts vers le cloud, la conformité est de plus en plus liée à la gouvernance de la cybersécurité et des mises à jour logicielles du WP.29 de l'UNECE. Cela inclut le règlement UNECE R155 (système de gestion de la cybersécurité) et le R156 (système de gestion des mises à jour logicielles). Au niveau de l'ingénierie système, les exigences de sécurité fonctionnelle s'appuient sur les processus de la norme ISO 26262 (analyse des dangers, évaluation des risques et traçabilité). Les groupes de travail du WP.29 de l'UNECE consacrés aux fonctions de conduite automatisée façonnent également les exigences relatives à la performance audio mains libres et à l'intelligibilité dans les véhicules équipés de fonctions de conduite avancées.
Analyse de la chaîne de valeur
La chaîne de valeur couvre le matériel des microphones et du front-end acoustique (réseaux simples, doubles et à formation de faisceaux), les ECU embarqués et les puces d'IA en périphérie qui prennent en charge l'exécution du mot d'activation intégré et des commandes de base, ainsi que la couche logicielle (ASR/NLU, gestion du dialogue et, de plus en plus, l'orchestration d'agents basée sur des LLM). Les intégrateurs de rang 1 et les fournisseurs de domaine cockpit (notamment HARMAN, Bosch et Continental) associent microphones, amplificateurs et calcul embarqué à des piles vocales. Des fournisseurs spécialisés en IA vocale tels que Cerence et SoundHound AI proposent des modèles de reconnaissance adaptés à l'automobile, des chaînes d'outils et des couches conversationnelles compatibles avec le commerce, que les constructeurs peuvent intégrer à leurs assistants de marque.
Les partenaires d'infrastructure cloud et de plateformes se placent de plus en plus aux côtés des fournisseurs automobiles traditionnels, à mesure que les constructeurs adoptent des architectures hybrides. Celles-ci répartissent les charges de travail entre l'exécution de commandes sur l'appareil et le raisonnement dans le cloud. Des partenariats récents montrent comment la chaîne est déconstruite puis recomposée : Mercedes-Benz a étendu sa collaboration avec Google Cloud autour d'un Automotive AI Agent pour l'assistant virtuel MBUX. SoundHound AI a introduit des capacités vocales d'IA générative dans les véhicules Lucid et s'est associé à Tencent Intelligent Mobility pour intégrer l'IA conversationnelle dans des solutions de cockpit intelligent. Du côté des programmes constructeurs, Cerence a étendu des engagements pluriannuels (notamment avec JLR) et fait progresser ses déploiements avec Volkswagen Group grâce à des assistants améliorés, s'alignant sur un modèle d'approvisionnement dans lequel les constructeurs contractent directement pour les capacités logicielles d'IA tout en s'appuyant sur les fournisseurs de rang 1 pour l'intégration matérielle validée et l'accès au réseau du véhicule.
Paysage concurrentiel
La concurrence associe des géants des technologies grand public, des équipementiers automobiles de rang 1 et des startups d'IA spécialisées. Des acteurs comme Cerence se démarquent par des accords de fourniture couvrant une part significative de la production de véhicules légers, en s'appuyant sur des modèles acoustiques spécifiques au domaine et des boîtes à outils pour équipementiers. Les conglomérats technologiques Microsoft, Amazon et Google entrent via Android Automotive OS et les intégrations Alexa Auto, offrant une puissance cloud mais une acoustique limitée adaptée aux véhicules. Continental, Bosch et HARMAN défendent leurs parts en fusionnant microphones, amplificateurs et logiciels en modules de cockpit clés en main, facilitant les cycles de validation des équipementiers.
Les fusions stratégiques s'intensifient : Gentex a acquis VOXX pour marier l'audio Klipsch premium à son électronique de rétroviseur, renforçant l'acoustique de l'habitacle critique pour une reconnaissance vocale haute précision. SoundHound AI a acquis Amelia pour approfondir le raisonnement en langage naturel et vendre croisément des solutions aux clients automobiles et entreprise. Des startups telles que Syntiant et Kardome se taillent des niches dans la silicone ultra-basse consommation et la formation de faisceau, respectivement, poussant les acteurs établis à innover ou à s'associer.
Alors que les équipementiers pivotent vers le logiciel en tant que service, les revenus se déplacent vers les abonnements post-vente. Les fournisseurs capables de fournir des API de commerce, des pipelines de mise à niveau en direct et des analyses de données obtiennent des contrats à long terme. Par conséquent, le marché récompense les entreprises offrant à la fois une science acoustique approfondie et des plateformes de monétisation à l'échelle cloud.
Leaders du secteur des systèmes de reconnaissance vocale automobile
Alphabet Inc.
Amazon.com, Inc.
Cerence Inc.
Harman International (Samsung)
Nuance Communications (Microsoft)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Reconnaissance Vocale Automobile
- Apple Inc.
- Alphabet Inc. (Google)
- Harman International Industries
- Nuance Communications Inc.
- Cerence Inc.
- Continental AG
- Amazon.com Inc.
- Bosch GmbH
- SoundHound AI Inc.
- IBM Corporation
- Sensory Inc.
- Baidu Inc.
- LG Electronics
- Valeo SA
- BlackBerry QNX
- iNAGO Corporation
- Yandex LLC
- Kardome Technology Ltd
- Voicebox Technologies
Lire l’analyse des entreprises de système de reconnaissance vocale automobile

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans la migration des interfaces vocales à commande directe vers des agents multi-intentions basés sur des LLM, étroitement liés aux fonctions du véhicule et aux sources de contenu (manuels du propriétaire, paramètres, navigation et commerce). Cette évolution est visible dans les déploiements et annonces de 2026, notamment Google qui lance la disponibilité de Gemini pour les véhicules équipés de Google built-in, et Volvo Cars qui déploie Gemini via des mises à jour à distance sur des modèles éligibles remontant jusqu'à 2020. Renault a également lancé une mise à jour OTA pour remplacer Google Assistant par Gemini sur les véhicules utilisant OpenR Link. En passant de commandes isolées à un dialogue contextuel, le contenu logiciel par véhicule augmente et les implémentations hybrides edge-cloud gagnent en popularité pour équilibrer latence, confidentialité et capacités.
Un deuxième espace blanc concerne l'intelligence embarquée préservant la confidentialité, qui réduit la dépendance à une connectivité continue et simplifie les obligations de traitement des données à mesure que les exigences en matière de sécurité et de cybersécurité se renforcent. Le partenariat pluriannuel de Mercedes-Benz avec Liquid AI, axé sur de grands modèles de fondation embarqués pour la reconnaissance vocale et linguistique dans le véhicule, témoigne de la demande pour des performances embarquées qui prennent malgré tout en charge des schémas d'interaction avancés. La normalisation peut également soutenir une intégration évolutive des microphones et des capteurs pour les architectures de conduite automatisée, l'ISO ayant publié la norme ISO 23150-15:2026 relative aux interfaces logiques des capteurs microphoniques et des groupements de capteurs. Cela offre aux fournisseurs une voie plus claire pour industrialiser les conceptions à formation de faisceaux et multi-microphones sur l'ensemble des gammes de véhicules.
Recent Industry Developments in Marché des Systèmes de Reconnaissance Vocale Automobile
- Janvier 2026 : Cerence a lancé Cerence xUI, le positionnant comme une plateforme d'IA hybride et agentique destinée aux constructeurs automobiles, et a désigné Geely Auto comme partenaire de déploiement pour une expérience d'IA embarquée alimentée par des LLM. Cette annonce marque un passage des assistants à commandes fixes vers des agents orchestrés multi-compétences déployables sur l'ensemble des gammes constructeurs grâce à une couche de plateforme logicielle définie.
- Septembre 2025 : Cerence a annoncé une collaboration avec Suzuki Motor Corporation pour fournir un assistant embarqué destiné au véhicule électrique à batterie e VITARA. Ce programme élargit l'adoption par les constructeurs au-delà des segments premium et renforce le rôle des fournisseurs spécialisés en voix automobile sur les plateformes de véhicules électriques grand public.
- Avril 2024 : Mercedes-Benz et Liquid AI ont annoncé un partenariat pluriannuel en matière d'IA embarquée pour déployer des modèles vocaux et linguistiques sur l'appareil sur plusieurs gammes de modèles Mercedes-Benz. Cela reflète une évolution vers l'intelligence embarquée avec une dépendance réduite à la connectivité cloud.


Marché des Systèmes de Reconnaissance Vocale Automobile Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette étude, le marché comprend les systèmes de reconnaissance vocale utilisés à l'intérieur des véhicules pour comprendre les commandes vocales et les convertir en actions pour des fonctions telles que les appels téléphoniques, la navigation, les médias et les paramètres du véhicule. Le périmètre couvre les solutions embarquées, basées sur le cloud et hybrides, commercialisées pour les véhicules particuliers et commerciaux dans les principales régions.
Exclusions du périmètre : Nous excluons les assistants vocaux grand public utilisés en dehors des véhicules, les microphones autonomes aftermarket non intégrés aux systèmes du véhicule, ainsi que les services professionnels non fournis en bundle avec la solution de reconnaissance vocale.
Aperçu de la Segmentation
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires lourds
- Par technologie
- Embarqué
- Basé sur le cloud
- Hybride
- Par catégorie de véhicule
- Économique
- Milieu de gamme
- Luxe
- Par conception de réseau de microphones
- Microphone unique
- Double microphone
- Microphone à formation de faisceau
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Turquie
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie des systèmes installés dans les véhicules aujourd'hui et par l'évaluation de la rapidité d'évolution de ce taux de pénétration dans les principaux pays et catégories de véhicules. Nous avons utilisé des sources publiques telles que les publications de la NHTSA américaine relatives à la sécurité routière et à la distraction au volant, les pages de la Commission européenne sur les transports et la sécurité des véhicules, les références du MLIT japonais en matière de véhicules et de sécurité, ainsi que les statistiques de production de l'OICA, qui permettent d'ancrer à la fois le parc automobile et la base de production neuve.
Pour convertir la base de véhicules en une vision des revenus, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et la documentation produit décrivant les feuilles de route des systèmes d'infodivertissement embarqués et des fonctionnalités vocales. Les bases de données de brevets ont été utilisées de manière sélective pour comprendre l'évolution du traitement vocal embarqué et dans le cloud, ce qui étaye le calendrier des hypothèses d'adoption. Un abonnement payant aux données financières et aux informations sur les entreprises, ainsi qu'un flux d'actualités et de données financières, ont été utilisés pour recouper l'exposition des fournisseurs, les annonces de partenariats et les principales victoires en matière de conception. Ces sources sont fournies à titre illustratif uniquement, et nous avons également utilisé d'autres références publiques et payantes pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour vérifier la cohérence des taux d'adoption, l'évolution des prix de vente moyens et les fonctionnalités comptabilisées comme options payantes par rapport aux capacités d'infodivertissement incluses en standard. Nous avons échangé avec un panel de fournisseurs orientés équipementiers, de prestataires de logiciels et de participants aux circuits de distribution, puis avons recoupé les données entre les Amériques, l'EMEA et l'APAC afin d'éviter toute généralisation excessive des taux d'adoption régionaux et des comportements induits par la réglementation.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 16 % | APAC : 47 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Acteurs de plus petite taille : 22 % | Managers : 47 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le modèle central repose sur une approche descendante dans laquelle les indicateurs de production et de parc de véhicules sont reconstitués par région, puis convertis en un bassin de demande adressable à l'aide des taux de pénétration des fonctionnalités vocales et des taux d'équipement par catégorie de véhicule. Après avoir constitué la base volumique, nous appliquons des fourchettes de valeur système typiques et les évolutions de prix attendues pour les déploiements embarqués par rapport aux déploiements basés sur le cloud.
Les données d'entrée déterminantes pour ce marché comprennent la production de véhicules neufs par région, la part des véhicules livrés avec des fonctionnalités d'infodivertissement et de connectivité, les taux d'adoption de la reconnaissance vocale pour les véhicules particuliers et commerciaux, la répartition entre le traitement embarqué et le traitement dans le cloud (qui influe sur la nomenclature et les licences), ainsi que le rythme d'adoption des capacités multilingues et de langage naturel. Nous avons ajusté ces variables à partir des retours d'entretiens lorsque les données publiées sont insuffisantes, notamment pour le conditionnement des options et les impacts des mises à jour en milieu de cycle.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios avec un cas central reflétant les augmentations de pénétration attendues et une normalisation progressive du prix de vente moyen à mesure que les fonctionnalités vocales migrent des finitions premium vers les véhicules de milieu de gamme. Nous avons utilisé des vérifications ascendantes de manière sélective à travers l'exposition aux revenus des fournisseurs échantillonnés, des vérifications de circuit sur la valeur typique par véhicule, et des approximations volume par prix de vente moyen pour les grandes régions productrices. Pour les lacunes, nous avons appliqué des fourchettes de pénétration conservatrices plutôt que d'imposer des chiffres précis là où la visibilité est limitée.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont triangulés par rapport à des signaux indépendants tels que les tendances de production de véhicules, la pénétration des fonctionnalités connectées et les cycles de lancement observés pour les plateformes d'infodivertissement. Lorsqu'une valeur aberrante apparaît, nous revérifions les hypothèses relatives au taux d'adoption, à la composition régionale ou à la tarification, et déclenchons des appels de suivi si l'écart ne peut être expliqué par un événement documenté.
Avant la validation finale, le travail passe par plusieurs étapes de révision analytique afin que les calculs, les définitions et les taux de croissance implicites restent cohérents entre les régions et les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors de la survenance d'événements significatifs, tels que des modifications réglementaires majeures ou des changements importants dans les plans de déploiement des équipementiers. Juste avant la livraison, une dernière vérification garantit que les derniers indicateurs publics et les vérifications d'actualité sont pris en compte.
Taille du Marché des Systèmes de Reconnaissance Vocale Automobile selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour ce marché ne sont pas toujours alignés, même lorsque le nom du sujet semble identique, car le périmètre de ce qui est comptabilisé peut évoluer discrètement. Les différences proviennent généralement du fait que l'estimation ne comptabilise que les logiciels et modules de reconnaissance vocale embarqués dans le véhicule, ou si elle inclut également les contenus d'assistants vocaux embarqués adjacents, le matériel et les bundles d'infodivertissement plus larges.
La production de véhicules par région, les cycles de déploiement de l'infodivertissement observés et les vérifications des taux d'adoption des fonctionnalités vocales constituent les points de référence utilisés pour ancrer l'estimation aux systèmes installés et à une tarification réaliste, ce qui explique pourquoi Mordor Intelligence publie une valeur 2026 plus élevée que certaines publications à périmètre plus restreint qui s'appuient sur des années de base antérieures.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,08 milliards USD (2026) | |
| Revue Professionnelle A | 3,20 milliards USD (2025) | Utilise une année de base antérieure et mélange une définition plus étroite qui exclut souvent les systèmes embarqués uniquement fournis en bundle avec l'infodivertissement, ce qui comprime les revenus captés par véhicule. |
| Cabinet de Conseil Mondial B | 4,49 milliards USD (2029) | Part d'une base 2022 et couvre un horizon plus court ; la construction semble reposer davantage sur les expéditions déclarées par les fournisseurs avec un ajustement limité pour les différences de taux d'adoption régionaux et le conditionnement des options. |
Le tableau montre que la majeure partie de l'écart s'explique par le choix de l'année de base et par ce qui est comptabilisé comme faisant partie d'un système de reconnaissance vocale par rapport à un ensemble de fonctionnalités cockpit plus large. En maintenant des données d'entrée traçables jusqu'aux volumes de véhicules, aux taux d'adoption et aux fourchettes de valeur réalistes par véhicule, le chiffre final reste reproductible et plus facile à soumettre à des tests de résistance lorsque les hypothèses changent.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des systèmes de reconnaissance vocale automobile ?
La taille du marché des systèmes de reconnaissance vocale automobile s'élevait à 5,08 milliards USD en 2026 et devrait atteindre environ 9,86 milliards USD d'ici 2031.
Quel segment de véhicule connaît la croissance la plus rapide ?
Les véhicules commerciaux se développent à un TCAC de 14,62 % à mesure que les propriétaires de flottes adoptent la voix pour réduire la distraction et rationaliser la répartition.
Comment les prochaines règles Euro NCAP affecteront-elles l'adoption ?
Le mandat Euro NCAP 2026 pour les boutons physiques élève la voix comme moyen le plus sûr de gérer les tâches secondaires, assurant un déploiement continu sur les nouveaux modèles.
Quelle architecture technologique est susceptible de dominer ?
Les systèmes hybrides qui traitent les commandes simples sur l'appareil tout en envoyant les requêtes complexes vers le cloud devraient détenir la part majoritaire après 2028.
Pourquoi les puces d'IA de périphérie sont-elles importantes pour la voix ?
La baisse des coûts des silicones permet aux grands modèles de langage de fonctionner en local, améliorant la confidentialité, réduisant la latence et permettant un service fiable même là où la connectivité est faible.
Dernière mise à jour de la page le:



