
Tamaño y Participación del Mercado de Sistemas de Reconocimiento de Voz para Automóviles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.17 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
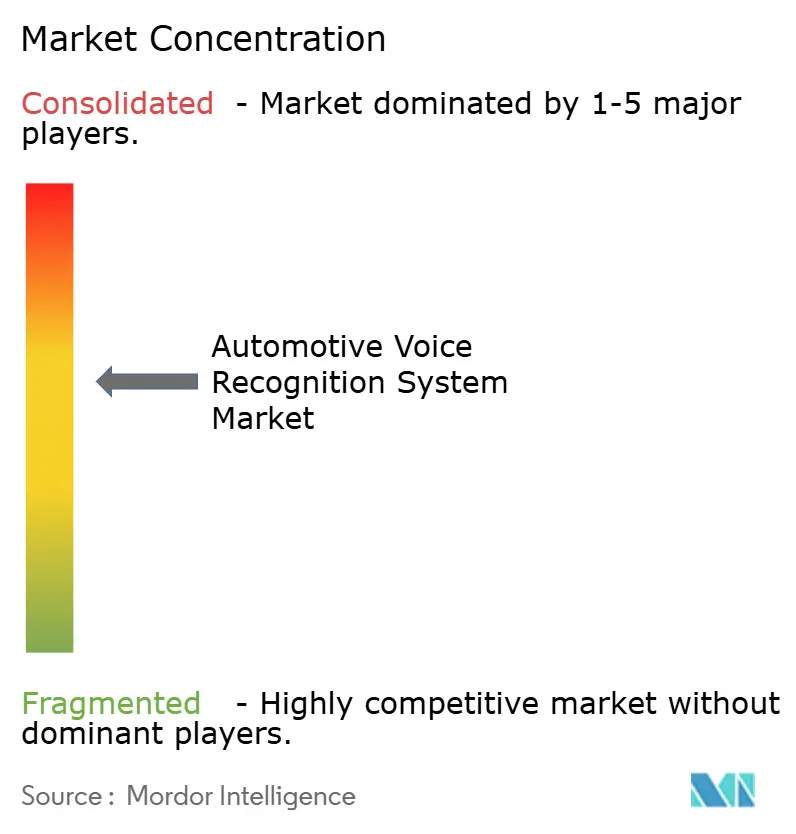
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas de Reconocimiento de Voz para Automóviles por Mordor Intelligence
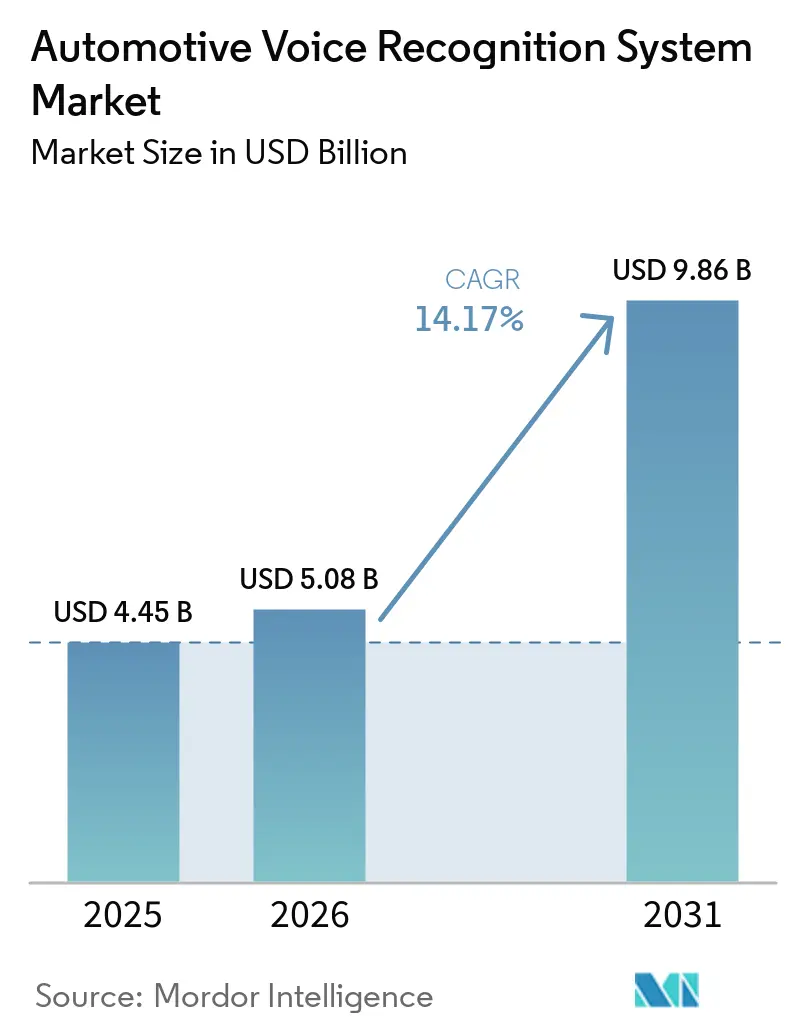
El mercado de Sistemas de Reconocimiento de Voz para Automóviles fue valorado en USD 4,45 mil millones en 2025 y se estima que crecerá desde USD 5,08 mil millones en 2026 hasta alcanzar USD 9,86 mil millones en 2031, a una CAGR del 14,17% durante el período de previsión (2026-2031). El crecimiento acelerado se deriva de tres cambios convergentes: los ecosistemas de vehículos conectados ahora tratan la voz como la interfaz de usuario principal, los chips de IA de borde reducen drásticamente los costos de procesamiento en el dispositivo, y los reguladores endurecen las normas sobre conducción libre de distracciones. Los fabricantes de automóviles han comenzado a tratar la voz como un motor de ingresos, agrupando servicios de suscripción y comercio en el vehículo que van mucho más allá de la simple ejecución de comandos.
Conclusiones Clave del Informe
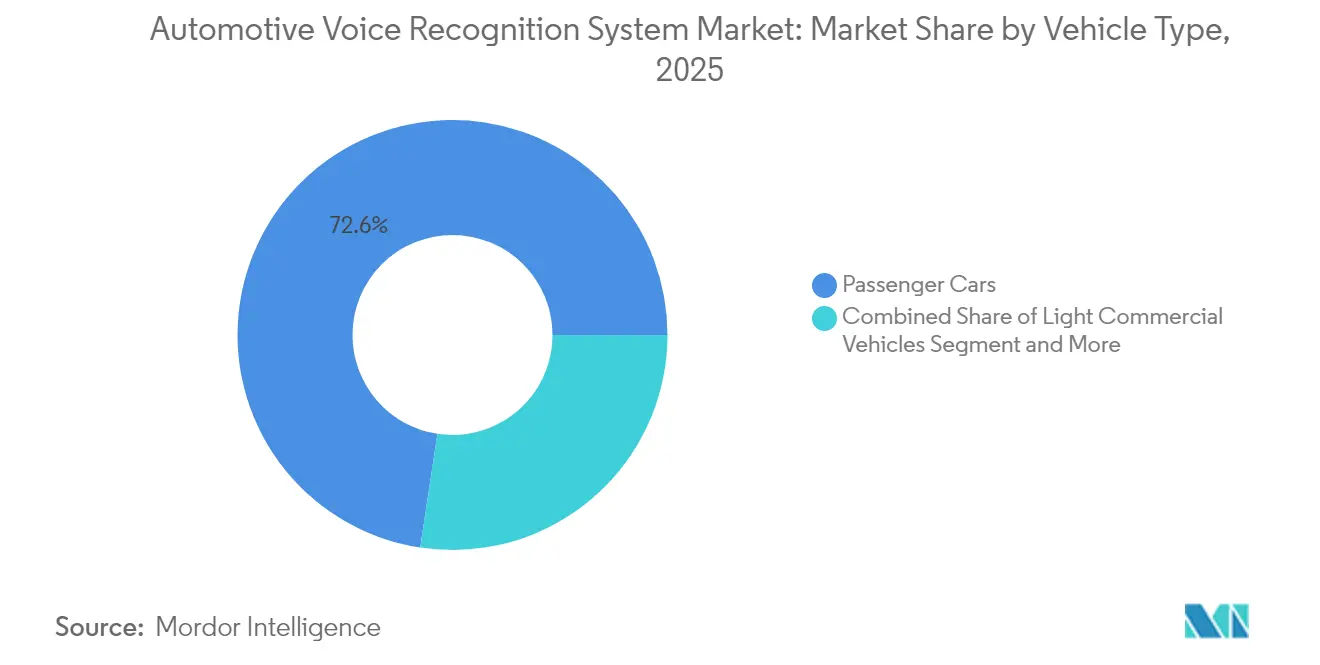
- Por tipo de vehículo, los automóviles de pasajeros lideraron con el 72,60% de la participación del mercado de Sistemas de Reconocimiento de Voz para Automóviles en 2025, mientras que se proyecta que los vehículos comerciales se expandan a una CAGR del 14,62% hasta 2031.
- Por tecnología, las soluciones integradas representaron el 53,80% del tamaño del mercado de Sistemas de Reconocimiento de Voz para Automóviles en 2025; el segmento basado en la nube está en camino de alcanzar la CAGR más rápida del 14,65% hasta 2031.
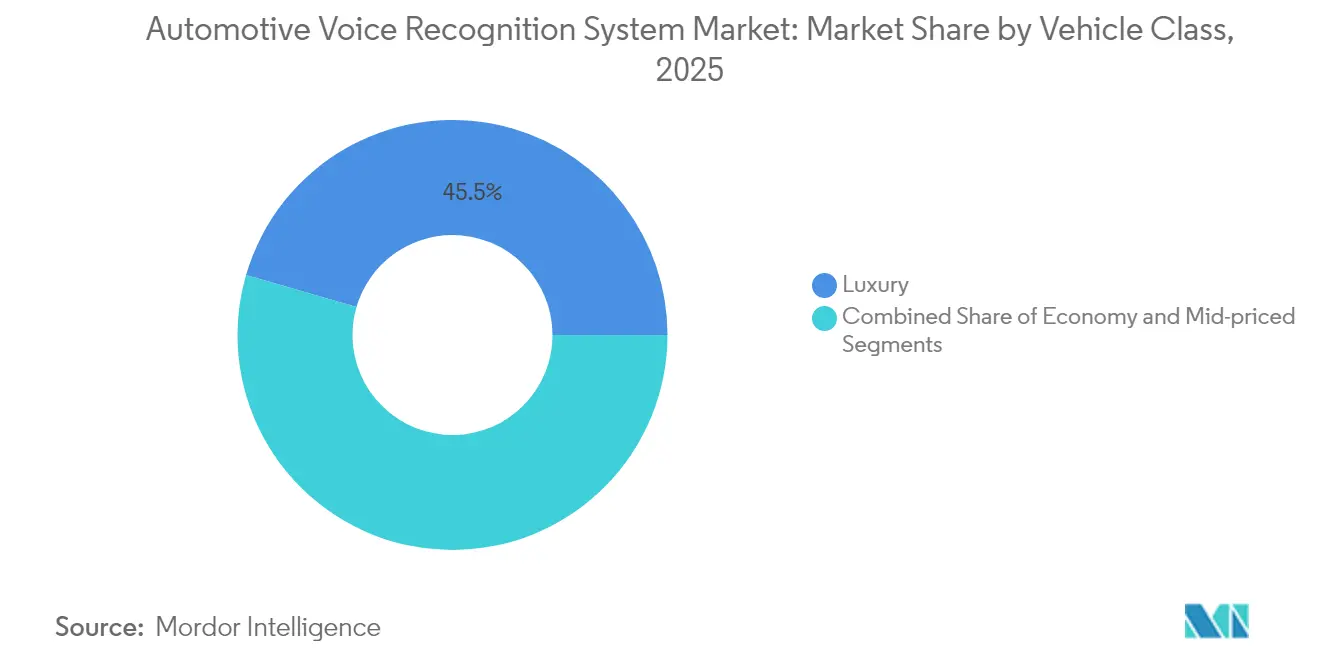
- Por clase de vehículo, los modelos de lujo capturaron el 45,50% de la participación de ingresos en 2025, aunque se prevé que los vehículos económicos escalen a una CAGR del 14,32%.
- Por diseño de arreglo de micrófonos, las configuraciones de micrófono único mantuvieron una participación del 31,70% en 2025, mientras que los arreglos de formación de haz registrarán una CAGR del 13,72% hasta 2031.
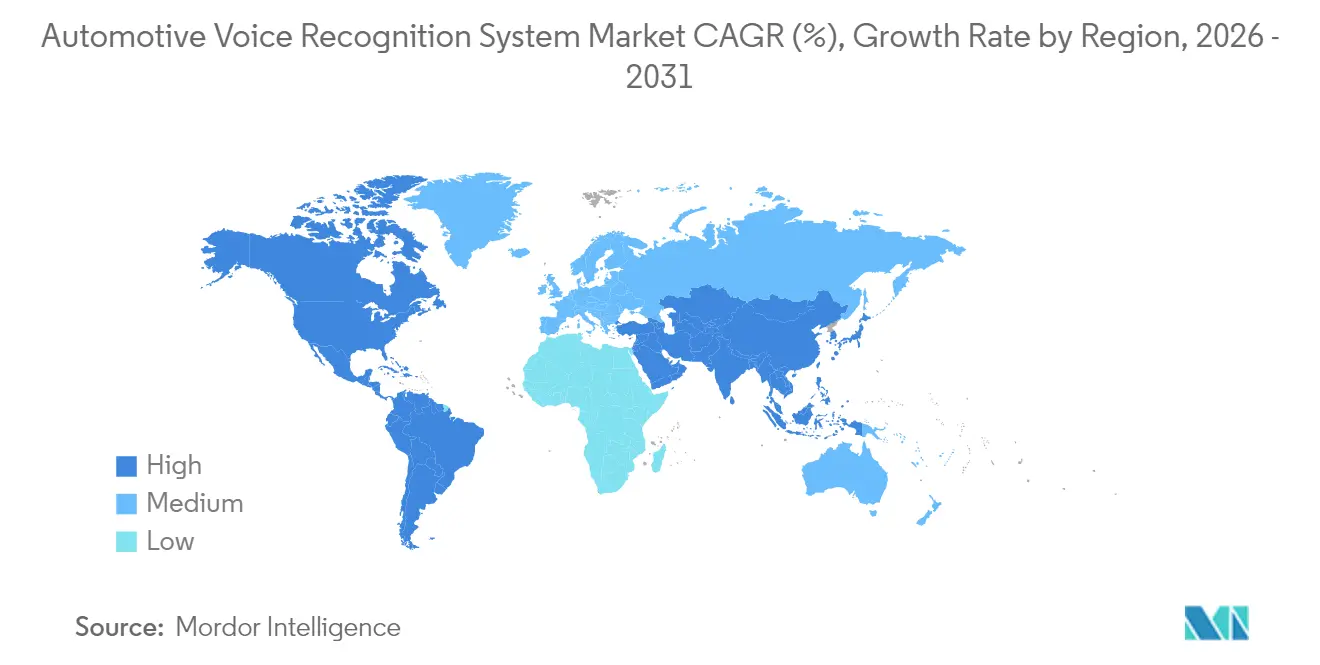
- Por geografía, América del Norte mantuvo una participación del 37,10% en 2025; Asia Pacífico es la región de alto crecimiento con una CAGR del 14,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ecosistemas de Vehículos Conectados | +3.2% | Global (América del Norte, Europa en etapa temprana) | Mediano plazo (2-4 años) |
| Penetración en Vehículos de Lujo y Premium | +2.8% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Regulaciones de Distracción en el Habitáculo | +2.1% | Europa, América del Norte, expansión en APAC | Largo plazo (≥ 4 años) |
| Costo de Chips de IA de Borde | +1.9% | Global (fabricación en APAC) | Mediano plazo (2-4 años) |
| Monetización por parte de los OEM | +1.7% | América del Norte, Europa, expansión en APAC | Largo plazo (≥ 4 años) |
| Integración del Monitoreo de Salud del Conductor | +1.4% | Global (enfoque en Europa, América del Norte) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Ecosistemas de Vehículos Conectados
Las plataformas de vehículos conectados ahora vinculan las funciones del vehículo, los dispositivos del hogar inteligente y las aplicaciones de terceros a través de una capa de voz unificada. El lanzamiento de Cerence Chat Pro por parte de Volkswagen permite el control conversacional de la navegación, el clima y el comercio desde una única interfaz.[1]Cerence, "Cerence lanza Chat Pro para los vehículos del Grupo Volkswagen," cerence.com Las actualizaciones inalámbricas perfeccionan continuamente la precisión del reconocimiento y añaden nuevas funcionalidades, ayudando a las marcas a mantenerse al ritmo de las expectativas de los usuarios. Asociaciones como la de SoundHound AI con Tencent extienden estos beneficios a las superaplicaciones de movilidad que conectan las experiencias dentro del vehículo y en el móvil.[2]SoundHound AI, "SoundHound se asocia con Tencent para el comercio de voz en el vehículo," soundhound.com A medida que los ecosistemas maduran, el comercio de voz autenticado desbloquea nuevas fuentes de ingresos para los fabricantes de automóviles, reforzando aún más la voz como el canal predeterminado de interacción persona-máquina.
Auge en la Penetración de Vehículos de Lujo y Premium
Las marcas premium despliegan la voz como una experiencia distintiva para justificar precios más elevados. El Mercedes-Benz Clase S 2025 introdujo asistentes impulsados por IA capaces de reconocer a los ocupantes individuales y anticipar sus preferencias. La colaboración de Jaguar Land Rover con Cerence añade detección de emociones y soporte multilingüe para reforzar la diferenciación de marca. Dichos lanzamientos de lujo absorben los sobrecostos iniciales, permiten el refinamiento del software en entornos de bajo volumen y allanan el camino para la migración a menor costo hacia vehículos del segmento medio. Los complementos de suscripción en los segmentos premium también validan modelos de monetización que las marcas convencionales replican posteriormente.
Regulaciones Más Estrictas de Distracción en el Habitáculo
Los marcos regulatorios exigen cada vez más capacidades de interacción manos libres, posicionando el reconocimiento de voz como tecnología de seguridad esencial en lugar de una función de comodidad opcional. En los Estados Unidos, el mandato de la Sección 24220 de la NHTSA para la detección de deterioro del conductor a partir de 2026 impulsa aún más la demanda de monitoreo basado en voz, capaz de detectar somnolencia a través de biomarcadores vocales. Estas normativas integran el reconocimiento de voz en las hojas de ruta de los vehículos independientemente de las preferencias del consumidor. Además, las nuevas regulaciones de la Comisión Económica de las Naciones Unidas para Europa sobre sistemas adicionales de asistencia al conductor enfatizan aún más la interacción por voz como componente clave de los marcos de movilidad conectada y automatizada.[3]UNECE, "Nueva regulación de la ONU allana el camino para el despliegue de sistemas adicionales de asistencia al conductor", unece.org
Reducción del Costo de Chips de IA de Borde
Las reducciones drásticas en el costo de los chips de IA de borde están habilitando el procesamiento de voz en el dispositivo, lo que aborda las preocupaciones de privacidad al tiempo que mejora los tiempos de respuesta y reduce las dependencias de conectividad. El logro de Syntiant de una aceleración del 100% en el rendimiento de modelos de lenguaje de gran escala para dispositivos de borde demuestra cómo los procesadores especializados hacen que el reconocimiento de voz sofisticado sea económicamente viable para los vehículos del mercado masivo. La colaboración de SoundHound AI con NVIDIA para desarrollar asistentes de voz en el dispositivo que operan sin conectividad a la nube ilustra cómo el procesamiento en el borde permite respuestas en tiempo real manteniendo la privacidad del usuario. Estos avances resuelven las brechas de privacidad y cobertura, permitiendo a los OEM ejecutar comandos básicos localmente y reservar la nube para tareas generativas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Actualización de Hardware | -2.3% | Global, con mayor impacto en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Brechas de Precisión en Acentos y Dialectos | -1.8% | APAC, América del Sur, África, Oriente Medio | Mediano plazo (2-4 años) |
| Carga de Cumplimiento de la Privacidad de Datos | -1.5% | Europa y China como núcleo, con expansión global | Largo plazo (≥ 4 años) |
| Interferencia de Radiofrecuencia de Cabinas con Múltiples Sensores | -1.2% | Global, con mayor impacto en vehículos premium | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos Iniciales de Actualización de Hardware
Las sustanciales inversiones iniciales requeridas para la integración del hardware de reconocimiento de voz crean barreras significativas para los fabricantes de automóviles que operan en mercados sensibles al precio y en escenarios de actualización de vehículos existentes. Estos costos se ven agravados por la necesidad de soluciones de compatibilidad electromagnética para abordar la interferencia de radiofrecuencia, lo que requiere componentes adicionales de blindaje y filtrado que incrementan aún más los gastos de implementación. La solución de puerto OBD de Cerence Link representa un enfoque para los desafíos de actualización, pero tales soluciones de posventa suelen ofrecer funcionalidades limitadas en comparación con los sistemas integrados. La carga de costos es particularmente aguda para los operadores de vehículos comerciales, quienes deben equilibrar los beneficios del sistema de voz frente a los costos de adquisición de la flota, aunque la evidencia emergente sugiere que las ganancias en eficiencia operativa de la tecnología de voz pueden justificar la inversión a lo largo del tiempo.
Brechas de Precisión en Acentos y Dialectos en Mercados Emergentes
Las tasas de error de voz siguen siendo entre 2 y 3 veces más altas para el inglés indio o los dialectos africanos que para el inglés americano estándar, lo que frustra a los usuarios y daña la percepción de la marca. El desafío se agrava en mercados como India, donde múltiples idiomas y dialectos regionales crean requisitos de reconocimiento complejos que los sistemas actuales tienen dificultades para abordar de manera efectiva. Hasta que mejore la cobertura de acentos, la adopción en mercados multilingües quedará rezagada respecto al crecimiento general.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Las Flotas Comerciales Impulsan la Adopción de la VozLos automóviles de pasajeros aún dominan con el 72,60% de los envíos de 2025, aunque su curva de crecimiento se estabilizará en relación con la demanda impulsada por las flotas. Los aprendizajes de los ciclos de uso comercial las veinticuatro horas del día retroalimentan mejoras en las interfaces del consumidor, elevando las expectativas de fiabilidad. A medida que los umbrales regulatorios se endurecen para las métricas de distracción, los modelos de pasajeros heredan cada vez más arreglos de micrófonos y chips de procesamiento en el borde probados en flotas, garantizando consistencia en los portafolios de marca.
Los vehículos comerciales, aunque contribuyen con una base menor, superarán al mercado más amplio de Sistemas de Reconocimiento de Voz para Automóviles con una CAGR del 14,62% hasta 2031. Los operadores de flotas cuantifican el retorno de la inversión mediante la reducción de incidentes relacionados con la distracción y comunicaciones de despacho más rápidas. Las furgonetas comerciales ligeras se entregan cada vez más con registro de órdenes de trabajo activado por voz, mientras que los camiones pesados combinan asistentes con telemática para vocalizar alertas de mantenimiento predictivo. Estos ahorros tangibles persuaden a los propietarios de flotas para especificar la voz como especificación estándar, reforzando los volúmenes unitarios que, a su vez, reducen los costos por vehículo para los automóviles de pasajeros.


Por Tecnología:
Las Soluciones Basadas en la Nube se Aceleran a Pesar de las Preocupaciones de PrivacidadEl procesamiento integrado sigue siendo el caballo de batalla, anclando el 53,80% de los ingresos de 2025 porque satisface las normas de privacidad centradas en el RGPD y garantiza el servicio en zonas de baja cobertura. Sin embargo, las arquitecturas centradas en la nube se escalan más rápidamente con una CAGR del 14,65%, impulsadas por servicios de IA generativa imposibles de alojar en microcontroladores de 16 bits. La integración de ChatGPT de Volkswagen muestra cómo el razonamiento en la nube bajo demanda complementa los conjuntos de comandos locales mientras se mantienen tiempos de respuesta inferiores a un segundo.
Las topologías híbridas ahora combinan ambos enfoques, ejecutando comandos de palabra de activación y de climatización en el dispositivo, mientras que las consultas de conocimiento se enrutan a GPU remotas. Esta división satisface a los reguladores de protección de datos y al mismo tiempo desencadena experiencias más ricas, lo que hace probable que el enfoque híbrido domine la participación del mercado de Sistemas de Reconocimiento de Voz para Automóviles después de 2028. Los proveedores que orquestan transiciones fluidas entre el borde y la nube ocupan así posiciones fundamentales en las hojas de ruta de los OEM.
Por Clase de Vehículo:
El Segmento Económico Democratiza la Tecnología de VozLos automóviles de lujo captaron el 45,50% del gasto de 2025 porque los primeros adoptantes valoraron los asistentes premium con detección de estado de ánimo y secuencias de iluminación personalizadas. Sin embargo, el segmento económico registrará la CAGR más pronunciada del 14,32% a medida que los costos de micrófonos y DSP caigan por debajo de USD 30 por vehículo. Los fabricantes ahora preinstalan control básico de voz para navegación, música y llamadas en las variantes de entrada, reflejando la trayectoria de difusión anterior de las unidades de cabeza con pantalla táctil.
Los sedanes del segmento medio sirven como puente tecnológico, ofreciendo procesamiento híbrido y expansiones de vocabulario inalámbricas que acostumbran a los compradores del mercado masivo al uso de la voz. El ciclo de democratización es autorreinforante: el aumento de los volúmenes económicos amplía la captura de datos para el ajuste de acentos, lo que a su vez mejora aún más el reconocimiento y desbloquea casos de uso adicionales como el microcomercio incluso en automóviles de presupuesto.
Por Diseño de Arreglo de Micrófonos:
La Tecnología de Formación de Haz EmergeLas soluciones de micrófono único siguen siendo prevalentes en automóviles pequeños debido a las mínimas necesidades de hardware y calibración. Los arreglos de micrófono dual ganan participación en vehículos de tamaño mediano donde la longitud de la cabina exige direccionalidad. El segmento más dinámico es el de arreglos de formación de haz, proyectado para crecer a una CAGR del 13,72%. Proveedores como Kardome condensan la separación de seis altavoces en un arreglo compacto, eliminando la complejidad del cableado mientras aíslan las señales de voz en habitáculos ruidosos.
Los micrófonos de formación de haz exteriores de HARMAN extienden la interacción al exterior del vehículo, permitiendo a los conductores abrir el maletero o ejecutar maniobras de estacionamiento de forma verbal. A medida que los precios caen, la formación de haz se trasladará desde las líneas premium hacia el mercado general, mejorando la precisión para los ocupantes en todas las filas de asientos y apoyando el cumplimiento de manos libres para la legislación dirigida a la distracción en los asientos traseros.
Análisis Geográfico
Mercado de Sistemas de Reconocimiento de Voz para Automóviles en América del Norte
América del Norte representó el 37,10% de los ingresos de 2025, respaldada por el uso generalizado de asistentes de teléfonos inteligentes y la adopción temprana del comercio de voz en el automóvil. Los fabricantes de equipos originales de Estados Unidos integran pedidos de comida, pagos de combustible y medios de comunicación por suscripción en paneles de control de voz que amplían los flujos de ingresos recurrentes más allá de la venta original. Canadá acentúa el procesamiento bilingüe en inglés y francés, lo que obliga a los proveedores a optimizar los algoritmos de cambio de idioma. Si bien el crecimiento regional se modera respecto a sus máximos anteriores, los próximos mandatos de la NHTSA sobre deterioro del conductor crearán un nuevo piso de demanda para 2026.
Mercado de Sistemas de Reconocimiento de Voz para Automóviles en Asia Pacífico
Asia Pacífico es la región de mayor crecimiento, con una CAGR del 14,78% que elevará materialmente su participación en el mercado de Sistemas de Reconocimiento de Voz para Automóviles para 2031. Los fabricantes de automóviles nacionales de China integran los asistentes de Baidu y Tencent como interfaces de usuario predeterminadas, apoyándose en las redes 5G para atender consultas de inteligencia artificial generativa. El programa de expansión global de Great Wall Motor depende de Cerence para el despliegue multilingüe en mercados con conducción por la derecha y por la izquierda. El impulso de India hacia el reconocimiento de idiomas regionales alimenta ciclos de entrenamiento de modelos que aumentan la solidez del sistema a nivel mundial. Japón enfatiza funciones amigables para personas mayores, como recordatorios de medicamentos, configurando marcos de diseño inclusivo que se exportan globalmente.
Mercado de Sistemas de Reconocimiento de Voz para Automóviles en Europa
Europa mantiene una adopción constante, impulsada menos por el entusiasmo tecnológico que por la regulación en materia de seguridad y privacidad. El RGPD orienta a los fabricantes de equipos originales hacia el procesamiento en el dispositivo o transferencias a la nube controladas por consentimiento, mientras que las actualizaciones de calificación de Euro NCAP para 2026 hacen que el control manos libres sea indispensable en interiores con abundantes pantallas táctiles. La actualización de ChatGPT a nivel de todas las marcas del Grupo Volkswagen demuestra cómo los actores europeos concilian la privacidad con la capacidad de inteligencia artificial mediante flujos de datos anonimizados y de adhesión voluntaria. La creciente demanda de soporte multilingüe en las 24 lenguas oficiales de la UE también impulsa a los proveedores a invertir en cobertura de acentos.

Panorama regulatorio
La presión regulatoria está posicionando cada vez más la interacción de voz dentro del vehículo como un elemento de HMI crítico para la seguridad en lugar de una característica de conveniencia, incorporándola a los procesos de homologación de tipo y gestión de la seguridad. En Europa, la Ley de IA de la UE clasifica cierta IA vehicular como "de alto riesgo" cuando funciona como un componente de seguridad bajo la legislación de armonización de la Unión (en particular, el Reglamento General de Seguridad 2019/2144 y el Reglamento de Homologación de Tipo 2018/858). También vincula la evaluación de conformidad a las vías de homologación de tipo establecidas por la CEPE-ONU, incluido el enfoque del Artículo 43(3) de integrar las evaluaciones de la Ley de IA en los procedimientos existentes.
Para los sistemas de voz conectados que dependen de la entrega de funciones OTA y de transferencias en la nube, el cumplimiento está cada vez más vinculado a la gobernanza de ciberseguridad y actualizaciones de software de la CEPE-ONU WP.29. Esto incluye el Reglamento R155 de la CEPE-ONU (Sistema de Gestión de Ciberseguridad) y el R156 (Sistema de Gestión de Actualizaciones de Software). A nivel de ingeniería de sistemas, las expectativas de seguridad funcional se sustentan en los procesos de la norma ISO 26262 (análisis de peligros, evaluación de riesgos y trazabilidad). Los grupos de trabajo WP.29 de la CEPE-ONU para funciones de conducción automatizada también están dando forma a los requisitos en torno al rendimiento y la inteligibilidad del audio manos libres en vehículos equipados con funciones avanzadas de conducción.
Análisis de la cadena de valor
La cadena de valor abarca el hardware de micrófonos y front-end acústico (matrices individuales, dobles y de conformación de haz), las ECU de cabina y los chips de IA en el borde que respaldan la ejecución de palabras de activación y comandos básicos embebidos, y la capa de software (ASR/NLU, gestión de diálogo y, cada vez más, orquestación de agentes basados en LLM). Los integradores de nivel 1 y los proveedores del dominio de cabina (incluidos HARMAN, Bosch y Continental) combinan micrófonos, amplificadores y computación a bordo del vehículo con pilas de voz. Proveedores especializados en IA de voz como Cerence y SoundHound AI ofrecen modelos de reconocimiento de grado automotriz, cadenas de herramientas y capas conversacionales con capacidad de comercio que los fabricantes de equipos originales pueden integrar en sus asistentes de marca.
Los socios de infraestructura y plataformas en la nube se ubican cada vez más junto a los proveedores automotrices tradicionales a medida que los OEM adoptan arquitecturas híbridas. Estas dividen las cargas de trabajo entre la ejecución de comandos en el dispositivo y el razonamiento en la nube. Las asociaciones recientes muestran cómo la cadena se está desagregando y recombinando: Mercedes-Benz amplió su colaboración con Google Cloud en torno a un Agente de IA Automotriz para el Asistente Virtual MBUX. SoundHound AI incorporó capacidades de voz de IA generativa en los vehículos Lucid y se asoció con Tencent Intelligent Mobility para integrar IA conversacional en soluciones de cabina inteligente. En el lado de los programas con OEM, Cerence amplió compromisos multianuales (incluido JLR) y avanzó implementaciones con Volkswagen Group mediante asistentes mejorados, en línea con un modelo de contratación en el que los OEM contratan directamente las capacidades de software de IA mientras recurren a los proveedores de Nivel 1 para la integración validada de hardware y el acceso a la red del vehículo.
Panorama Competitivo
La competencia combina titanes de la tecnología de consumo, proveedores automotrices de Nivel 1 y startups de IA especializadas. Actores como Cerence lideran con acuerdos de suministro que cubren una porción significativa de la producción de vehículos ligeros, aprovechando modelos acústicos específicos del dominio y conjuntos de herramientas para OEM. Los conglomerados tecnológicos Microsoft, Amazon y Google entran a través de integraciones con Android Automotive OS y Alexa Auto, ofreciendo capacidad en la nube pero con acústica limitada para uso automotriz. Continental, Bosch y HARMAN defienden su participación fusionando micrófonos, amplificadores y software en módulos de cabina llave en mano, facilitando los ciclos de validación de los OEM.
Las fusiones estratégicas se intensifican: Gentex adquirió VOXX para combinar el audio premium de Klipsch con su electrónica de espejos, reforzando la acústica de la cabina, fundamental para el reconocimiento de voz de alta precisión. SoundHound AI adquirió Amelia para profundizar el razonamiento en lenguaje natural y vender soluciones cruzadas a clientes automotrices y empresariales. Las startups como Syntiant y Kardome ocupan nichos en silicio de ultra bajo consumo y formación de haz, respectivamente, presionando a los actores establecidos a innovar o asociarse.
A medida que los OEM pivotan hacia el software como servicio, los ingresos se trasladan hacia suscripciones posventa. Los proveedores capaces de ofrecer API de comercio, canalizaciones de actualización inalámbrica y análisis de datos obtienen contratos a largo plazo. En consecuencia, el mercado recompensa a las empresas que ofrecen tanto ciencia acústica profunda como plataformas de monetización a escala en la nube.
Líderes de la Industria de Sistemas de Reconocimiento de Voz para Automóviles
-
Alphabet Inc.
-
Amazon.com, Inc.
-
Cerence Inc.
-
Harman International (Samsung)
-
Nuance Communications (Microsoft)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Reconocimiento de Voz para Automóviles
- Apple Inc.
- Alphabet Inc. (Google)
- Harman International Industries
- Nuance Communications Inc.
- Cerence Inc.
- Continental AG
- Amazon.com Inc.
- Bosch GmbH
- SoundHound AI Inc.
- IBM Corporation
- Sensory Inc.
- Baidu Inc.
- LG Electronics
- Valeo SA
- BlackBerry QNX
- iNAGO Corporation
- Yandex LLC
- Kardome Technology Ltd
- Voicebox Technologies
Lea el análisis de las empresas de sistema de reconocimiento de voz para automóviles

Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es la migración de la voz de comando y control hacia agentes multiintención basados en LLM que están estrechamente vinculados a las funciones del vehículo y a las fuentes de contenido (manuales del propietario, configuraciones, navegación y comercio). Este cambio se observa en los despliegues y anuncios de 2026, incluida la iniciativa de Google de habilitar Gemini para vehículos con Google built-in, y el despliegue por parte de Volvo Cars de Gemini mediante actualizaciones por aire (OTA) en modelos elegibles desde 2020. Renault también inició una actualización OTA para reemplazar Google Assistant con Gemini en vehículos que utilizan OpenR Link. Al expandirse de comandos discretos a diálogos contextuales, el contenido de software por vehículo crece y las implementaciones híbridas de borde y nube ganan terreno para equilibrar la latencia, la privacidad y la capacidad.
Un segundo espacio en blanco es la inteligencia embebida que preserva la privacidad y reduce la dependencia de la conectividad continua, simplificando las obligaciones de manejo de datos a medida que se endurecen las expectativas de seguridad y ciberseguridad. La asociación multianual de Mercedes-Benz con Liquid AI, centrada en modelos de base grandes embebidos y en el dispositivo para el reconocimiento de voz e idioma dentro del automóvil, apunta a una demanda de rendimiento en el dispositivo que aún admite patrones de interacción avanzados. La estandarización también puede respaldar la integración escalable de micrófonos y sensores para arquitecturas de conducción automatizada, con la ISO publicando la norma ISO 23150-15:2026 para interfaces lógicas de sensores de micrófono y grupos de sensores. Esto ofrece una vía más clara para que los proveedores industrialicen los diseños de conformación de haz y multi-micrófono en las distintas líneas de vehículos.
Recent Industry Developments in Mercado de Sistemas de Reconocimiento de Voz para Automóviles
- Enero de 2026: Cerence lanzó Cerence xUI, posicionándola como una plataforma de IA híbrida y agéntica para fabricantes de automóviles, y nombró a Geely Auto como socio de implementación para una experiencia de IA dentro del automóvil impulsada por LLM. El anuncio señaló un cambio de los asistentes de comandos fijos hacia agentes orquestados y multihabilidad que pueden implementarse en las gamas de OEM con una capa de plataforma de software definida.
- Septiembre de 2025: Cerence anunció una colaboración con Suzuki Motor Corporation para proporcionar un asistente dentro del automóvil para el vehículo eléctrico a batería e VITARA. El programa amplía la adopción por parte de los OEM más allá de los segmentos premium y refuerza el papel de los proveedores especializados en voz automotriz en las plataformas de vehículos eléctricos de mercado masivo.
- Abril de 2024: Mercedes-Benz y Liquid AI anunciaron una asociación multianual de IA embebida para implementar modelos de voz e idioma en el dispositivo en múltiples líneas de modelos de Mercedes-Benz. Esto refleja un cambio hacia la inteligencia en cabina con una menor dependencia de la conectividad en la nube.


Mercado de Sistemas de Reconocimiento de Voz para Automóviles Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado incluye los sistemas de reconocimiento de voz utilizados dentro de los vehículos para comprender comandos hablados y convertirlos en acciones para funciones como llamadas, navegación, medios de comunicación y configuración del vehículo. El alcance abarca soluciones integradas, basadas en la nube e híbridas comercializadas para vehículos de pasajeros y comerciales en las principales regiones.
Exclusiones del alcance: Se excluyen los asistentes de voz de consumo general utilizados fuera de los vehículos, los micrófonos independientes de posventa no integrados con los sistemas del vehículo, y los servicios profesionales que no están incluidos en la solución de reconocimiento de voz.
Descripción General de la Segmentación
-
Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
-
Por Tecnología
- Integrado
- Basado en la Nube
- Híbrido
-
Por Clase de Vehículo
- Económico
- Precio Medio
- Lujo
-
Por Diseño de Arreglo de Micrófonos
- Micrófono Único
- Micrófono Dual
- Micrófono de Formación de Haz
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
-
Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
-
Oriente Medio y África
- Turquía
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza por mapear qué sistemas están instalados en los vehículos actualmente y con qué rapidez está cambiando esa penetración en los principales países y clases de vehículos. Se utilizaron fuentes públicas como las publicaciones de la NHTSA de los Estados Unidos sobre seguridad vial y distracción al volante, las páginas de la Comisión Europea sobre transporte y seguridad vial, las referencias de seguridad y vehículos del MLIT de Japón, y las estadísticas de producción de la OICA, que ayudan a anclar tanto el parque de vehículos como la base de nueva producción.
Para convertir la base de vehículos en una perspectiva de ingresos, se revisaron informes anuales de empresas, presentaciones de resultados y literatura de productos que describen las hojas de ruta de infoentretenimiento a bordo y funciones de voz. Las bases de datos de patentes se utilizaron de forma selectiva para comprender hacia dónde se dirige el procesamiento de voz en el dispositivo y en la nube, lo que respalda el calendario de los supuestos de adopción. Se utilizó una suscripción de pago para información financiera e inteligencia empresarial, junto con un servicio de noticias y datos financieros, para verificar la exposición de los proveedores, los anuncios de asociaciones y los principales contratos de diseño. Estas fuentes son meramente ilustrativas, y también se utilizaron otras referencias públicas y de pago para recopilar, validar y clarificar los datos de entrada.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para verificar las tasas de adopción, la dirección del precio de venta promedio y qué funciones se contabilizan como opciones de pago frente a capacidades de infoentretenimiento incluidas. Se consultó a una combinación de proveedores orientados a fabricantes de equipos originales, proveedores de software y participantes del canal, y luego se verificaron los datos en las regiones de América, EMEA y APAC para evitar generalizaciones excesivas sobre las tasas de adopción regionales y el comportamiento impulsado por la regulación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 16% | APAC: 47% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 37% | EMEA: 34% |
| Actores más pequeños: 22% | Gerentes: 47% | Américas: 19% |
Dimensionamiento del Mercado y Previsión
El modelo central utiliza un enfoque de arriba hacia abajo en el que los indicadores de producción y parque de vehículos se reconstruyen por región y luego se convierten en un conjunto de demanda potencial utilizando la penetración de funciones de voz y las tasas de equipamiento por clase de vehículo. Tras establecer la base de volumen, se aplican rangos de valor típicos del sistema y los cambios de precio esperados para los despliegues integrados frente a los basados en la nube.
Los factores determinantes en este mercado incluyen la nueva producción de vehículos por región, la proporción de vehículos enviados con funciones de infoentretenimiento y conectividad, las tasas de adopción del reconocimiento de voz para vehículos de pasajeros y comerciales, la distribución entre el procesamiento integrado y en la nube (que modifica la lista de materiales y las licencias), y el ritmo de adopción de capacidades multilingües y de lenguaje natural. Estas variables se ajustaron utilizando los comentarios de las entrevistas cuando los datos publicados son escasos, especialmente en lo que respecta al empaquetado de opciones y los impactos de las actualizaciones a mitad de ciclo.
Las previsiones se elaboraron mediante análisis de escenarios con un caso central que refleja los aumentos de penetración esperados y la normalización gradual del precio de venta promedio a medida que las funciones de voz pasan de los acabados premium a los vehículos de precio medio. Se utilizaron verificaciones ascendentes de forma selectiva a través de la exposición de ingresos de proveedores muestreados, verificaciones de canal sobre el valor típico por vehículo y aproximaciones de volumen por precio de venta promedio para las grandes regiones productoras. Para las brechas, se aplicaron rangos de penetración conservadores en lugar de forzar cifras precisas donde la visibilidad es limitada.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se triangularon con señales independientes como las tendencias de producción de vehículos, la penetración de funciones conectadas y los ciclos de lanzamiento observados de las plataformas de infoentretenimiento. Cuando aparece un valor atípico, se revisan los supuestos detrás de la tasa de adopción, la combinación regional o los precios, y se realizan llamadas de seguimiento si la variación no puede explicarse por un evento documentado.
Antes de la aprobación final, el trabajo pasa por múltiples etapas de revisión analítica para que la aritmética, las definiciones y las tasas de crecimiento implícitas se mantengan coherentes entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o variaciones significativas en los planes de despliegue de los fabricantes de equipos originales. Justo antes de la entrega, se realiza una revisión final para asegurarse de que se reflejan los últimos indicadores públicos y verificaciones de noticias.
Tamaño del Mercado de Sistemas de Reconocimiento de Voz para Automóviles de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para este mercado no siempre coinciden, incluso cuando el nombre del tema parece el mismo, porque el límite de lo que se contabiliza puede variar de forma discreta. Las diferencias suelen deberse a si la estimación contabiliza únicamente el software y los módulos de reconocimiento de voz a bordo del vehículo, o si también incluye el contenido adyacente de asistentes de voz en el automóvil, el hardware y los paquetes de infoentretenimiento más amplios.
La producción de vehículos por región, los ciclos de despliegue de infoentretenimiento observados y las verificaciones de la tasa de adopción de funciones de voz son los puntos de evidencia utilizados para mantener la estimación vinculada a los sistemas instalados y a precios realistas, razón por la cual Mordor Intelligence reporta un valor para 2026 más alto que algunas publicaciones de alcance más reducido que se basan en años base anteriores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,08 mil millones de USD (2026) | |
| Revista Especializada A | 3,20 mil millones de USD (2025) | Utiliza un año base anterior y combina una definición más estrecha que frecuentemente excluye los sistemas exclusivamente integrados que se incluyen con el infoentretenimiento, lo que comprime los ingresos capturados por vehículo. |
| Consultora Global B | 4,49 mil millones de USD (2029) | Parte de una base de 2022 e informa un horizonte más corto, y la construcción parece basarse más en los envíos reportados por los proveedores con un ajuste limitado para las diferencias regionales en las tasas de adopción y el empaquetado de opciones. |
La tabla muestra que la mayor parte de la dispersión se explica por la elección del año base y por lo que se contabiliza como parte de un sistema de reconocimiento de voz frente a un conjunto de funciones más amplio de la cabina. Al mantener los datos de entrada rastreables hasta los volúmenes de vehículos, las tasas de adopción y los rangos de valor realistas por vehículo, el número final se mantiene reproducible y es más fácil de someter a pruebas de estrés cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Sistemas de Reconocimiento de Voz para Automóviles?
El tamaño del mercado de Sistemas de Reconocimiento de Voz para Automóviles se situó en USD 5,08 mil millones en 2026 y se prevé que alcance aproximadamente USD 9,86 mil millones para 2031.
¿Qué segmento de vehículos está creciendo más rápido?
Los vehículos comerciales se están expandiendo a una CAGR del 14,62% a medida que los propietarios de flotas adoptan la voz para reducir la distracción y agilizar el despacho.
¿Cómo afectarán las próximas normas de Euro NCAP a la adopción?
El mandato de Euro NCAP de 2026 para botones físicos eleva la voz como la forma más segura de gestionar tareas secundarias, garantizando un despliegue continuo en los nuevos modelos.
¿Qué arquitectura tecnológica es probable que domine?
Se espera que los sistemas híbridos que procesan comandos simples en el dispositivo mientras envían consultas complejas a la nube dominen la participación mayoritaria después de 2028.
¿Por qué son importantes los chips de IA de borde para la voz?
La caída de los costos del silicio permite que los modelos de lenguaje de gran escala se ejecuten localmente, mejorando la privacidad, reduciendo la latencia y habilitando un servicio fiable incluso donde la conectividad es deficiente.
Última actualización de la página el:



