
Tamanho e Participação do Mercado de Antenas Inteligentes Automotivas
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.27 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
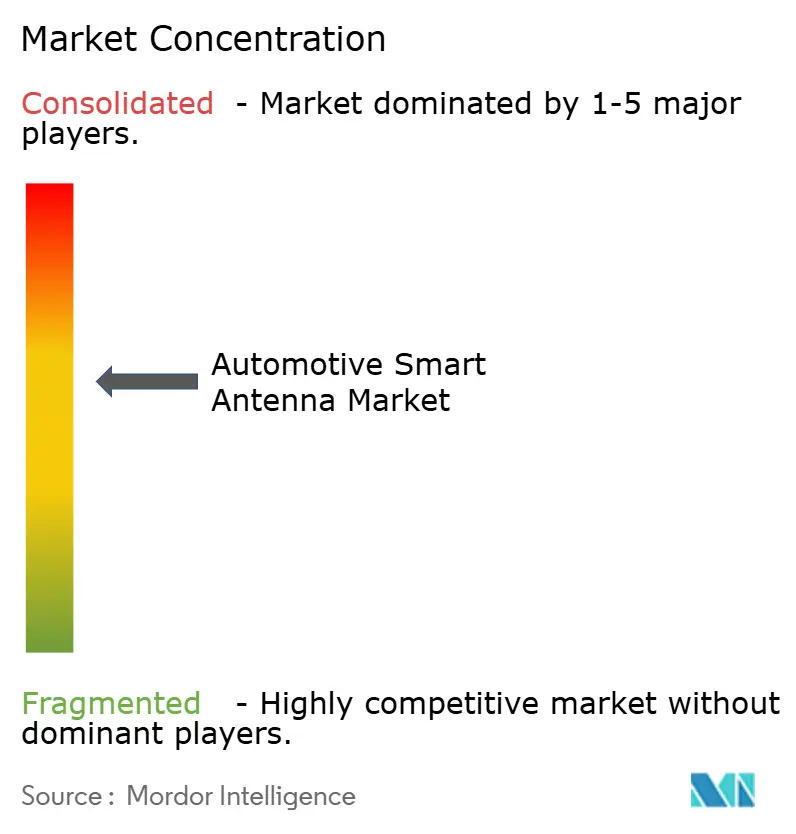
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Antenas Inteligentes Automotivas por Mordor Intelligence
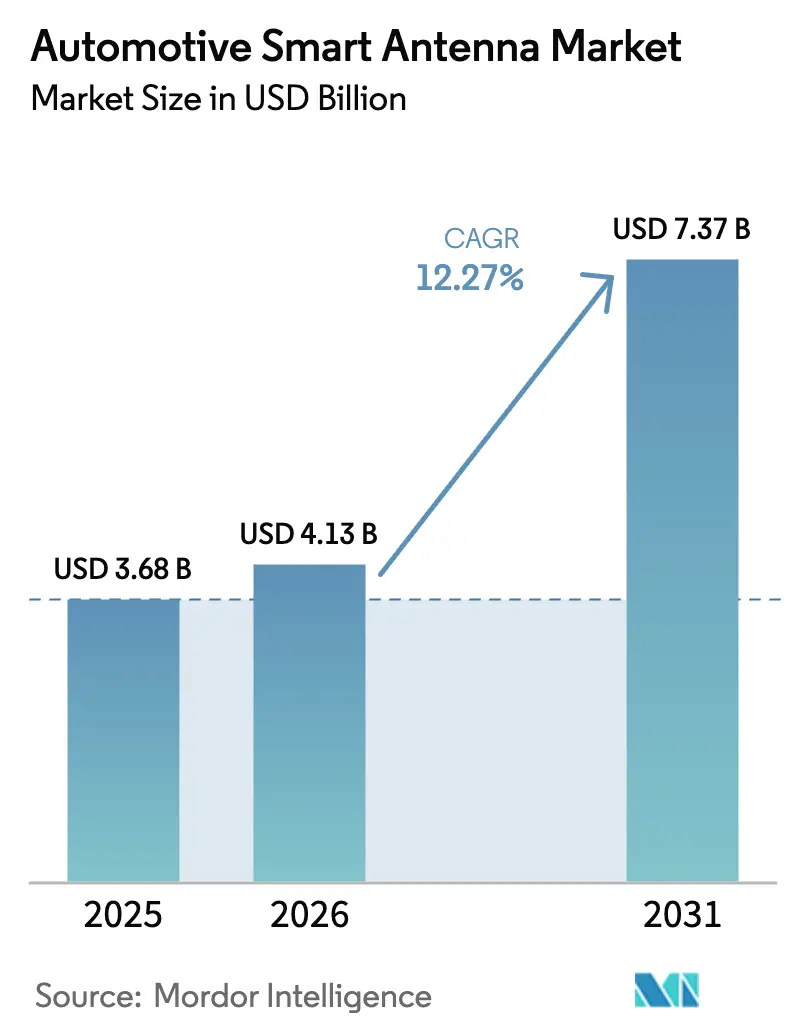
O tamanho do mercado de antenas inteligentes automotivas deve crescer de USD 3,68 bilhões em 2025 para USD 4,13 bilhões em 2026 e está previsto para atingir USD 7,37 bilhões até 2031, representando um CAGR de 12,27% durante o período de previsão (2026-2031). Múltiplos fatores estão impulsionando essa expansão, incluindo a rápida implantação do 5G, os mandatos europeus para conectividade veículo a tudo (V2X) e a crescente produção de veículos elétricos a bateria (BEVs) que requerem recepção multibanda. As montadoras estão substituindo os designs de mastro legados por módulos de teto integrados que reduzem o peso da fiação em até 12% e melhoram a autonomia em plataformas elétricas. Os fornecedores estão acelerando a integração vertical para garantir chipsets de radiofrequência (RF), enquanto os operadores de frotas estão modernizando veículos mais antigos para manter o acesso à rede à medida que os serviços 3G são descontinuados. Regionalmente, a Ásia-Pacífico lidera em volume devido à expansão do 5G-Avançado da China, enquanto o Oriente Médio apresenta o CAGR mais rápido, impulsionado por programas de cidades inteligentes.
Principais Conclusões do Relatório
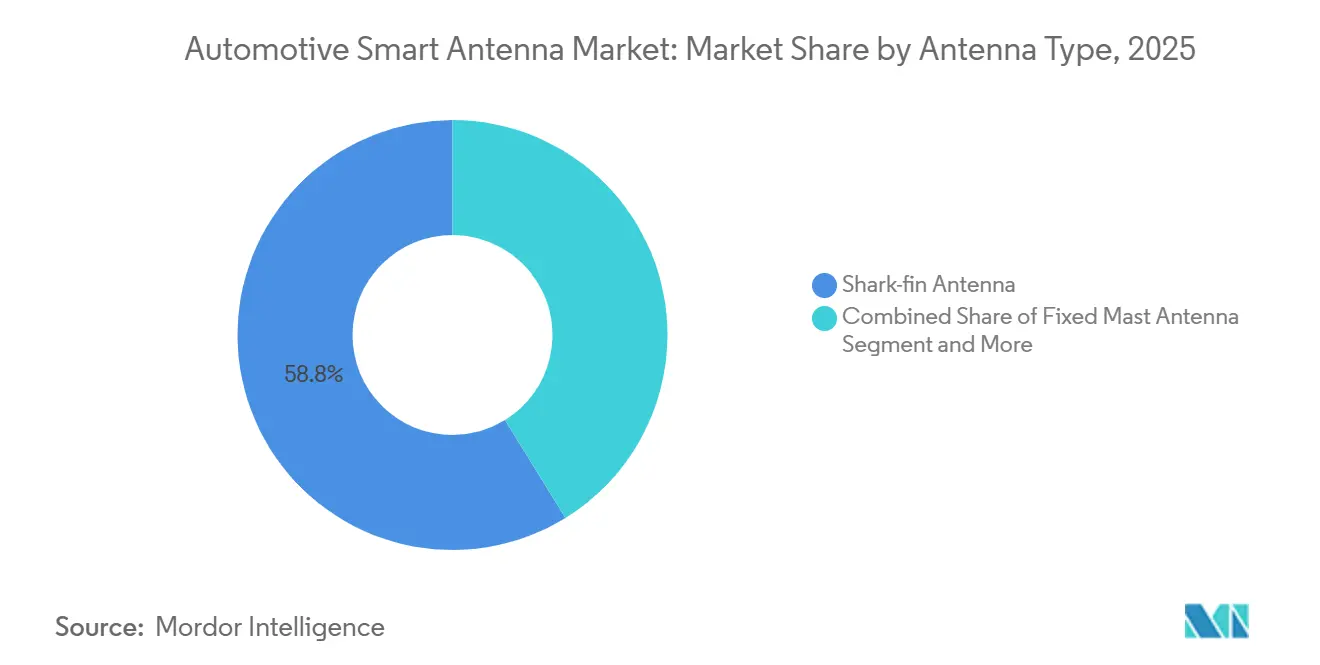
- Por tipo de antena, as antenas de barbatana de tubarão representaram 58,79% da participação do mercado de antenas inteligentes automotivas em 2025, enquanto os módulos de antena embutidos estão projetados para crescer ao maior CAGR de 12,53% até 2031.
- Por banda de frequência, a Frequência Muito Alta (VHF) dominou o mercado de antenas inteligentes automotivas, representando uma participação de 45,87% em 2025. Em contraste, a Super-Alta Frequência (SHF/mmWave) deve registrar o crescimento mais rápido com um CAGR de 13,62% até 2031.
- Por tecnologia de conectividade, as soluções 3G/4G/LTE detinham uma participação de mercado de 49,96% no mercado de antenas inteligentes automotivas em 2025, com o 5G NR projetado para experimentar o crescimento mais rápido com um CAGR de 18,31% até 2031.
- Por tipo de veículo, os automóveis de passeio lideraram o mercado com 75,42% da participação do mercado de antenas inteligentes automotivas em 2025, enquanto os veículos comerciais leves devem crescer à maior taxa de 10,33% de CAGR durante o período de previsão.
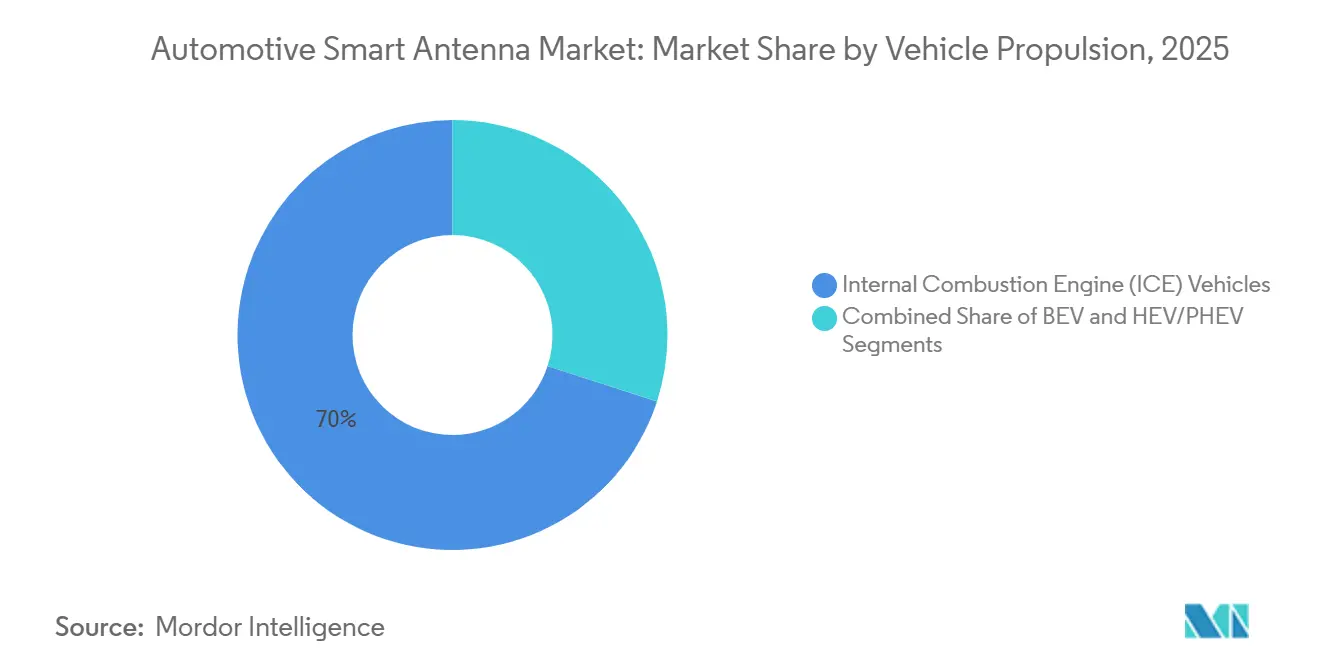
- Por propulsão do veículo, os veículos com motor de combustão interna mantiveram a dominância, representando 69,97% do mercado de antenas inteligentes automotivas em 2025. No entanto, os veículos elétricos a bateria estão definidos para crescer à taxa mais rápida, com um CAGR de 16,28% nos próximos anos.
- Por local de instalação, as antenas montadas no teto representaram 61,98% da participação do mercado de antenas inteligentes automotivas em 2025, enquanto as soluções embutidas em unidades de controle de telemática/para-choques estão previstas para crescer a um CAGR de 14,21% até 2031.
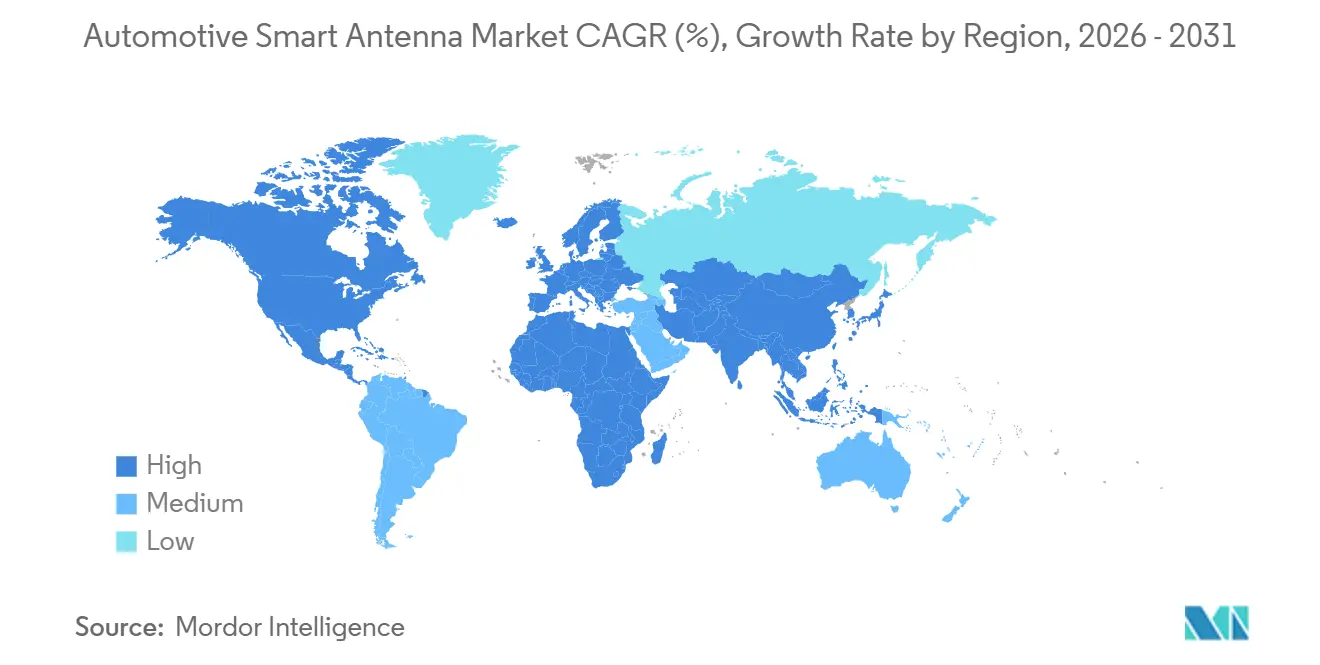
- Por geografia, a Ásia-Pacífico comandou a maior participação de mercado com 41,62% do mercado de antenas inteligentes automotivas em 2025, enquanto o Oriente Médio deve testemunhar a maior taxa de crescimento com um CAGR de 12,18% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto em Pontos no CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Expansão do 5G | +2.8% | Ásia e Europa, com repercussão para a América do Norte | Médio prazo (2-4 anos) |
| Mandatos das Montadoras para Integração de Antenas V2X | +2.3% | Europa, com alinhamento global a seguir | Médio prazo (2-4 anos) |
| Plataformas de Veículos Eletrificados que Necessitam de Antenas Multibanda | +1.7% | Global, regiões com alta adoção de veículos elétricos | Médio prazo (2-4 anos) |
| Crescente Adoção pelas Montadoras | +1.5% | América do Norte, expandindo-se para a Europa | Curto prazo (≤ 2 anos) |
| Sensores de Condução Autônoma Criando Demanda | +0.9% | América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Demanda Emergente por Conectividade Baseada em Satélite | +0.8% | América do Norte e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão do 5G Acelerando os Ciclos de Substituição de Antenas
A operadora de telefonia móvel EE realizou grandes atualizações, expandindo a disponibilidade da tecnologia móvel mais confiável do Reino Unido, o 5G autônomo, para mais cidades e municípios. Em setembro de 2024, a EE lançou sua rede 5G autônoma, ampliando ainda mais seu alcance. Esta rede avançada agora atende mais de 28 milhões de pessoas em 50 importantes cidades e municípios em todo o Reino Unido[1]"EE anuncia atualização 5G autônomo para mais de 28 milhões de pessoas," EE, newsroom.ee.co.uk. A China Mobile ativou sites 5G-Avançado em 300[2]MA SI, "Nação lidera rede 5G-A em 300 cidades," China Daily, govt.chinadaily.com.cn cidades, habilitando o fatiamento de rede que depende de caminhos de RF dedicados para comunicações ultraconfiáveis. Os modelos premium agora integram formação de feixe por arranjo de fase, enquanto as variantes de custo otimizado adotam designs de elemento único com ajuste por software. O mercado de pós-venda segue a mesma tendência, com operadores de frotas modernizando módulos 5G para garantir diagnósticos em tempo real e análises de tráfego.
Crescente Adoção pelas Montadoras de Unidades de Controle de Telemática Integradas ao Teto para Reduzir o Peso da Fiação
A arquitetura MEB da Volkswagen elimina 4,2 m de cabo coaxial e 1,8 kg de peso do chicote ao embutir a unidade de controle de telemática sob o alojamento da barbatana de tubarão. A Tesla adotou a mesma abordagem na atualização do Model 3 de 2025, citando maiores taxas de sucesso nas atualizações remotas. Os fornecedores de primeiro nível agora co-localizam amplificadores de potência dentro do módulo, reduzindo a contagem de componentes em até 40% e apoiando as metas de autonomia dos veículos elétricos a bateria que recompensam cada quilograma economizado.
Mandatos das Montadoras para Integração de Antenas V2X a partir de 2026 em Automóveis de Passeio na União Europeia
O Regulamento Delegado 2022/1426 obriga os novos automóveis de passeio europeus a incorporar hardware C-V2X ou DSRC a partir de julho de 2026, criando um conjunto cativo de aproximadamente 12,5 milhões de unidades de antena por ano[3]"Regulamento de Execução da Comissão (UE) 2022/1426," EUR-Lex, eur-lex.europa.eu. A Stellantis optou pelo C-V2X, citando custos de chipset mais baixos, o que levou a designs de antena com especificações de ruído de fase mais rigorosas. Os marcos de conformidade sob a ETSI EN 302 663 e a ISO 21218 aumentam a complexidade da certificação, mas unificam os benchmarks entre os fornecedores.
Plataformas de Veículos Eletrificados que Necessitam de Antenas Multibanda para Reduzir a Interferência Eletromagnética
Os conversores CC-CC em veículos elétricos a bateria injetam ruído de comutação de até 6 GHz, portanto as antenas requerem filtragem superior que adiciona USD 8-12 à lista de materiais. A plataforma Ultium da General Motors exige recepção de 14 bandas para suportar o OnStar Guardian e futuros links de satélite. A transição para sistemas de 800 V nos modelos de 2025-2026 intensifica as necessidades de blindagem, pois tensões mais altas amplificam as emissões eletromagnéticas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto em Pontos no CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Substratos de RF | -2.1% | Regiões dependentes da cadeia de suprimentos | Curto prazo (≤ 2 anos) |
| Homologação Global Complexa | -1.3% | Regiões regulatórias fragmentadas | Médio prazo (2-4 anos) |
| Alto Custo de Antenas Inteligentes | -1.2% | Global, maior em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Degradação do Desempenho de RF | -0.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Lista de Materiais de Antenas Inteligentes vs. Mastro Legado em Modelos de Entrada
As antenas de mastro fixo custam USD 3-5, em comparação com USD 35-50 para designs integrados, retardando a adoção em carros de entrada na Índia e no Sudeste Asiático. A Maruti Suzuki Alto e o Hyundai Grand i10 mantiveram mastros legados nas revisões de 2025. Os fornecedores estão mirando antenas inteligentes simplificadas a USD 18-22, mas essas unidades de banda única carecem de caminhos de atualização futura e correm o risco de criar um cenário de conectividade em dois níveis.
Degradação do Desempenho de RF Causada por Tinta Metálica e Trilhos de Teto
Os pigmentos metálicos reduzem a intensidade do sinal de RF em até 6 dB, gerando reclamações de garantia, como visto na Série 5 da BMW de 2025. Os trilhos de teto e os tetos solares panorâmicos agravam as perdas de multipercurso em 2-3 dBi. As antenas integradas ao vidro contornam o metal, mas aumentam os custos de reparo quando os para-brisas se quebram. As empresas de revestimento estão testando pigmentos de baixa condutividade, embora os custos unitários de pintura aumentem em USD 15-20.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Antena:
Módulos Embutidos Desafiando a Dominância da Barbatana de TubarãoAs unidades de barbatana de tubarão capturaram 58,79% da participação do mercado de antenas inteligentes automotivas em 2025, refletindo sua capacidade de integrar elementos celulares, GNSS e de transmissão em um único alojamento aerodinâmico. Essa configuração suportou uma base instalada que levou o tamanho do mercado de antenas inteligentes automotivas do segmento a superar USD 2,1 bilhões no ano base. As marcas europeias que visam reduzir os coeficientes de arrasto e o peso do chicote de fiação estão agora favorecendo módulos embutidos que se encaixam em para-choques, spoilers e espelhos. O lançamento em 2025 pela Continental de uma plataforma embutida configurável que permite às montadoras misturar de dois a oito elementos radiantes ilustra a mudança em direção a designs agnósticos de ferramentas que reduzem a sobrecarga de engenharia.
Os módulos embutidos, embora com preço 20-30% mais alto hoje, estão projetados para crescer a um CAGR de 12,53% até 2031, à medida que as economias de escala reduzem a diferença de custo. Os fabricantes de veículos elétricos a bateria, particularmente na Alemanha e na Coreia do Sul, são os primeiros a adotar, pois cada redução de 2-3% no arrasto se traduz em ganhos tangíveis de autonomia. Na China, as barbatanas de tubarão permanecem prevalentes devido à facilidade de substituição no meio do ciclo, enquanto as plataformas de picapes norte-americanas normalmente retêm designs montados no teto para compatibilidade com acessórios. A divergência regional persistirá até que as soluções embutidas atinjam a paridade de custo por volta de 2028-2029, quando se espera que os volumes aumentem nas plataformas globais de veículos elétricos a bateria para impulsionar a amortização de ferramentas abaixo de USD 1 por unidade.


Por Banda de Frequência:
Adoção de mmWave Acelera com Recursos AutônomosAs antenas de frequência muito alta (VHF) mantiveram uma participação de 45,87% do mercado de antenas inteligentes automotivas em 2025, impulsionadas pela necessidade de recepção AM/FM para suportar alertas de emergência. A resiliência do segmento o mantém relevante mesmo com a migração da escuta no carro para o streaming, preservando aproximadamente USD 1,7 bilhão do tamanho do mercado de antenas inteligentes automotivas no ano base. Ao mesmo tempo, os produtos de super-alta frequência (mmWave) estão projetados para acelerar a um CAGR de 13,62% até 2031, impulsionados pelas implantações de 5G New Radio (NR) de 24-40 GHz que habilitam taxas de dados de gigabit para infotainment avançado e atualizações de mapas remotas.
No entanto, o alcance de 200-400 m do mmWave força os veículos a alternar entre links mmWave e sub-6 GHz, aumentando a importância do ajuste de banda dupla e do controle de ruído de fase. A demonstração do Snapdragon Auto da Qualcomm em 2025 mostrou um download de mapa de 4 GB em menos de 90 segundos — um contraste marcante com os 15-20 minutos necessários no LTE. O segmento VHF, por sua vez, repousa sobre mandatos regulatórios que provavelmente não desaparecerão nesta década. As montadoras, portanto, precisam de arquiteturas multibanda que suportem transmissões legadas, celular sub-6 GHz e mmWave, garantindo a preparação para o futuro sem sacrificar a conformidade ou a cobertura rural.
Por Tecnologia de Conectividade:
5G NR Supera os Padrões LegadosO LTE detinha 49,96% da participação do mercado de antenas inteligentes automotivas em 2025. No entanto, os volumes de 5G NR estão previstos para crescer a um CAGR de 18,31% até 2031, impulsionados por núcleos de rede autônomos que prometem fatiamento de rede e canais de baixa latência ultraconfiáveis para V2X crítico à segurança. Em contraste, a adoção na América do Norte e na Europa depende da densificação da cobertura, financiada por recentes projetos de lei de infraestrutura.
A demanda por C-V2X está definida para um aumento acentuado após o mandato europeu de julho de 2026, adicionando aproximadamente 12,5 milhões de unidades de antena por ano aos pools de demanda regionais. Os componentes GNSS permanecem a espinha dorsal para navegação e autonomia, enquanto os rádios Wi-Fi/Bluetooth na cabine se beneficiam do crescimento no streaming de múltiplos dispositivos e no espelhamento de smartphones. O mix tecnológico continuará a evoluir em direção a antenas multiprotocolo integradas, reduzindo a contagem de componentes e facilitando a homologação em um cenário onde a descontinuação do 3G e as implantações do 5G se sobrepõem.
Por Tipo de Veículo:
SUVs Impulsionam o Crescimento do Segmento de Automóveis de PasseioOs automóveis de passeio representaram 75,42% da participação do mercado de antenas inteligentes automotivas em 2025. Os SUVs e veículos multiuso dominam esse conjunto porque suas linhas de teto acomodam facilmente barbatanas de tubarão multielemento. Sedãs e hatchbacks seguem, especialmente na Europa e na Índia, onde a densidade urbana e a sensibilidade ao preço direcionam os compradores para estilos de carroceria compactos com menos antenas embutidas.
Os veículos comerciais leves estão previstos para expandir a um CAGR de 10,33% até 2031, superando os caminhões médios e pesados. O boom do comércio eletrônico leva os proprietários de frotas a adotar antenas inteligentes para roteamento em tempo real, pontuação de motoristas e manutenção preditiva. Os veículos fora de estrada, como caminhões de mineração e máquinas agrícolas, constituem um segmento pequeno, mas lucrativo; suas antenas robustecidas podem exigir um prêmio de 40-50% em relação aos equivalentes para automóveis de passeio, devido a padrões mais elevados de proteção contra ingresso e vibração.
Por Propulsão do Veículo:
Veículos Elétricos a Bateria Demandam Mitigação Avançada de Interferência EletromagnéticaOs veículos com motor de combustão interna ainda representavam 69,97% da participação do mercado de antenas inteligentes automotivas em 2025. No entanto, o aperto das regras de emissões e a queda nos custos das baterias estão impulsionando os veículos elétricos a bateria a um CAGR de 16,28% até 2031. As plataformas de veículos elétricos a bateria introduzem maior interferência eletromagnética proveniente de inversores de alta tensão, levando a designs de antena que incorporam contas de ferrite e filtros de modo comum, como visto no Model Y da Tesla de 2025.
Regionalmente, a penetração de veículos elétricos a bateria na Noruega superou 90% dos novos registros, enquanto a China atingiu 35-40%. A União Europeia está mirando uma proibição de veículos com motor de combustão interna em 2035. Os híbridos servem como uma ponte de transição, mas complicam a filtragem de RF, pois tanto o ruído do alternador quanto o do inversor devem ser mitigados. O crescimento dos veículos elétricos a bateria também permite um posicionamento de antena mais criativo; os pacotes de bateria montados no piso permitem que os designers posicionem as antenas mais alto para uma melhor visão do céu, melhorando assim a precisão do GNSS e os orçamentos de link celular.
Por Local de Instalação:
Soluções Embutidas Ganham ImpulsoAs unidades montadas no teto detinham 61,98% da participação do mercado de antenas inteligentes automotivas em 2025, sustentadas por sua linha de visão superior e facilidade de montagem em linhas legadas. No entanto, as incorporações em para-choques e spoilers estão projetadas para crescer a um CAGR de 14,21% à medida que as montadoras buscam coeficientes de arrasto abaixo de 0,20 em veículos elétricos a bateria de topo de linha, como o Mercedes-Benz EQS.
Os designs embutidos enfrentam obstáculos de RF, incluindo acoplamento de campo próximo e elevação reduzida, que podem reduzir o ganho do GNSS em até 3 dBi em cânions urbanos. As antenas impressas no para-brisa abordam a estética, mas elevam os custos de seguro quando o vidro se quebra. As preferências regionais diferem: as montadoras europeias dependem de soluções embutidas para ganhos aerodinâmicos, as picapes norte-americanas retêm barbatanas no teto para compatibilidade com acessórios, e as marcas chinesas encontram um equilíbrio entre as duas abordagens para acelerar as atualizações de ano-modelo sem uma reengenharia cara da carroceria.
Análise Geográfica
Mercado de Antenas Inteligentes Automotivas da APAC
A Ásia-Pacífico representou 41,62% da participação no mercado de antenas inteligentes automotivas em 2025. A expansão das produções anuais da China, aliada a uma cobertura 5G urbana de 95%, culminou na dominância do país com a maior base instalada. No Japão, a ambição de alcançar a maioria da penetração V2X até 2028 está impulsionando um aumento nas atualizações de antenas. A Coreia do Sul, com um investimento de 1,2 bilhões de USD, está incorporando antenas na plataforma E-GMP da Hyundai. Embora a Índia seja conhecida por sua sensibilidade a preços, um iminente mandato de telemática para veículos comerciais poderá introduzir 900.000 unidades adicionais anualmente a partir de 2027.
Mercado de Antenas Inteligentes Automotivas da América do Norte e Europa
A América do Norte e a Europa apresentam crescimento mais lento, porém com maior número de antenas por veículo. O progresso dos Estados Unidos depende do financiamento de infraestrutura previsto na lei de 2021, enquanto o Canadá espelha os Estados Unidos com focos de alta adoção em províncias mais frias para validação em condições climáticas extremas.
Mercado de Antenas Inteligentes Automotivas do Oriente Médio e África e América do Sul
O Oriente Médio registra o CAGR mais elevado, de 12,18%, à medida que a NEOM, na Arábia Saudita, encomenda 10.000 veículos autônomos que exigem GNSS de preciso até 2031. A meta dos Emirados Árabes Unidos de 25% de deslocamentos autônomos até 2030 impulsiona a demanda por múltiplas bandas em regiões desérticas com cobertura terrestre escassa. A América do Sul cresce de forma desigual; o Brasil, por meio da ANATEL, liberou o espectro C-V2X em 2024, iniciando projetos-piloto em São Paulo. A África permanece relativamente incipiente, embora as minas sul-africanas estejam adaptando caminhões de transporte com pacotes de telemetria para maior segurança.

Panorama regulatório
A regulamentação para antenas inteligentes automotivas está ancorada em requisitos de homologação de veículos, EMC, cibersegurança e conectividade que cada vez mais tratam os módulos de antena como parte do caso de segurança do veículo conectado. Na Europa, o quadro de Homologação de Veículo Completo da UE, sob o Regulamento (UE) 2018/858, estabelece o guarda-chuva de conformidade, enquanto o Regulamento Delegado (UE) 2022/1426 obriga os novos automóveis de passageiros europeus a incorporar hardware V2X (C-V2X ou DSRC) a partir de julho de 2026. Esta exigência está a impulsionar OEMs e fornecedores em direção a arquiteturas de antena multibanda certificadas, alinhadas com os padrões ETSI e ISO V2X.
Nos mercados alinhados à UNECE, os requisitos de cibersegurança e integridade de software sob o Regulamento nº 155 da ONU (CSMS) e o Regulamento nº 156 da ONU (SUMS) vinculam os módulos de antena inteligente a um provisionamento seguro, autenticação e governança de atualizações para funções conectadas. A conformidade EMC também está a tornar-se mais rigorosa, com revisões de junho de 2025 ao Regulamento nº 10 da ONU que ampliam a cobertura de frequência dos testes de imunidade irradiada até 6 GHz. Nos Estados Unidos, a regra final sobre veículos conectados do Departamento de Comércio (BIS), que entra em vigor em 17 de março de 2025, restringe determinadas transações de Sistemas de Conectividade Veicular envolvendo hardware e software de origem chinesa ou russa, adicionando pressão de due diligence na cadeia de suprimentos às decisões de fornecimento de antenas, TCUs e chipsets RF.
Análise da cadeia de valor
A cadeia de valor começa com materiais e componentes RF (substratos, conectores, filtros, LNAs/PAs, modems GNSS e celulares) provenientes de ecossistemas globais de semicondutores e componentes. Em seguida, avança para a engenharia de elementos de antena e invólucros, incluindo radiadores, guias de onda, integração PCB/SiP, gestão térmica e vedação, antes da montagem e validação dos módulos multibanda. Especialistas de nível 2/3 fornecem tecnologias de antena e subconjuntos (por exemplo, fornecedores de componentes de antenas embutidas e de guia de onda), enquanto fornecedores de nível 1 integram antenas com TCUs e módulos de sensores para plataformas veiculares de OEMs, gerindo a qualificação EMC (CISPR/ISO/UNECE R10), ambiental e de fiabilidade antes do SOP.
As etapas a jusante incluem a integração na fabricação do OEM (módulos de teto, instalações impressas no vidro, embutidas no para-choque/TCU), a homologação a nível do veículo, e a substituição pós-venda ou retrofit, onde o encerramento das redes 3G e os novos requisitos 5G/V2X impulsionam atualizações. As restrições de fornecimento continuam a ser uma característica marcante, com prazos de entrega dos módulos de front-end RF elevados (aproximadamente 20 a 28 semanas em 2026, segundo o conjunto de evidências). A dependência de componentes de alta frequência GaAs/SiGe também aumenta a exposição à disponibilidade e a atritos comerciais, o que está a deslocar a cadeia para parcerias de industrialização mais aprofundadas e fabricação por contrato. Isto reflete-se em acordos de produção e de cadeia de suprimentos de 2026 relativos a camadas de antena de guia de onda e à produção automatizada em volume para programas de nível 1.
Cenário Competitivo
Os cinco principais fornecedores representaram uma participação significativa da receita de 2025. A aquisição pela Continental, no terceiro trimestre de 2024, de um designer de chipsets de arranjo de fase fortalece suas capacidades de RF internas e mitiga a escassez de semicondutores. A Taoglas, a Amphenol RF e a Hirschmann conquistam contratos de nicho ao projetar designs personalizados em menos de 12 semanas, em comparação com o padrão do setor de 16 semanas.
Os depósitos de patentes revelam prioridades em mudança. A Bosch registrou 14 pedidos sobre ajuste adaptativo que compensa a atenuação por tinta metálica, enquanto a Ficosa se concentra em soluções de baixa perda integradas ao vidro. A certificação continua sendo um obstáculo, pois os custos de teste ISO 11452 e CISPR 25 podem chegar a USD 300.000 por variante, desencorajando empresas menores e reforçando a vantagem dos incumbentes.
O mercado de soluções otimizadas para plataformas exclusivamente elétricas, bem como versões econômicas para mercados emergentes, oferece oportunidades de crescimento significativas. Espera-se que os fornecedores capazes de atender a diversos requisitos de homologação sem necessitar de redesenhos de hardware ganhem vantagem competitiva. O consenso do setor sugere que os futuros líderes de mercado integrarão práticas de engenharia ágeis com gestão robusta da cadeia de suprimentos para mitigar o impacto das flutuações nos preços de commodities, como evidenciado pelas recentes escassezes de substratos de RF.
Líderes do Setor de Antenas Inteligentes Automotivas
HELLA GmbH & Co. KGaA
Robert Bosch GmbH
TE Connectivity
Continental AG
Harman International Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Antenas Inteligentes Automotivas
- Continental AG
- TE Connectivity
- Harman International Industries, Inc.(Samsung)
- Hella GmbH & Co. KGaA
- Robert Bosch GmbH
- Ficosa International SA
- Abracon LLC
- Ficosa Internacional SA
- INPAQ Technology Co., Ltd.
- Harxon Corporation
- Molex LLC
- Taoglas Group
- Amphenol RF (Pulse Electronics)
- Hirschmann Car Communication
- Ace Tech (Shenzhen) Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Os requisitos de conectividade impulsionados por políticas estão a criar um espaço claro para módulos de antena inteligente integrados que combinam celular, GNSS, Wi-Fi/Bluetooth e V2X num único invólucro, ao mesmo tempo que cumprem regimes mais rigorosos de EMC e cibersegurança. Na UE, o mandato de hardware V2X de julho de 2026, ao abrigo do Regulamento Delegado (UE) 2022/1426, aumenta o requisito endereçável para desenhos de antena com capacidade V2X, em paralelo com as necessidades básicas de conectividade suportadas pelo quadro eCall (Regulamento (UE) 2015/758). Esta combinação eleva a procura por famílias de antenas prontas para plataforma e pré-certificadas, que reduzem a proliferação de variantes e diminuem o peso da homologação por veículo.
Uma segunda oportunidade centra-se na escalabilidade da cadeia de suprimentos para tecnologias de antena de frequência mais elevada e adjacentes ao radar, usadas em funcionalidades conectadas e automatizadas. As evidências de industrialização são visíveis em 2026: a Gapwaves transferiu a produção de antenas automotivas baseadas em guias de onda para fabricação automatizada em volume para a Valeo na Frencken Group, em Chuzhou, China, e expandiu a capacidade a montante através de uma parceria com a AT&S para camadas de antena de guia de onda gravadas com precisão na Áustria. No lado dos componentes, a LG Innotek anunciou um investimento significativo para expandir a produção no Vietname para embalagens RF (RF-SiP e FC-CSP), apoiando conteúdos de conectividade de frequência mais elevada. Em conjunto, estes movimentos apontam para a procura de desenhos fabricáveis (DfM), capacidade qualificada para o setor automóvel e uma coordenação mais estreita entre os níveis 1 e 2, capaz de comprimir os ciclos de ramp-up para módulos de antena multibanda e integrados com sensores.
Recent Industry Developments in Mercado de Antenas Inteligentes Automotivas
- Junho de 2026: a Gapwaves entregou 300 protótipos de antenas de guia de onda à Desay SV para integração em sensores de radar automotivo destinados a um importante programa de OEM. A entrega dos protótipos avança as arquiteturas de antenas integradas com sensores e reforça a ligação entre o conteúdo de radar ADAS e os ecossistemas de fabricação de antenas inteligentes.
- Maio de 2026: a Gapwaves assinou um acordo de cadeia de suprimentos com a AT&S para produzir camadas de antena para a sua tecnologia de Guia de Onda Multicamadas. O acordo reforça o fornecimento qualificado para o setor automóvel de camadas de antena de alta precisão e apoia aumentos de volume onde a complexidade das antenas mmWave e de radar está a crescer.
- Fevereiro de 2024: a HARMAN apresentou a unidade de controlo telemático Ready Connect 5G no Mobile World Congress, aproveitando o silício Snapdragon Auto Modem-RF e conceitos de antena integrados para acelerar a implementação por parte dos OEMs. O lançamento reforçou a mudança em direção a módulos de conectividade agrupados que reduzem o trabalho de integração, ao mesmo tempo que permitem ligações celulares de maior débito, necessárias para os serviços de veículos definidos por software.


Mercado de Antenas Inteligentes Automotivas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de antenas inteligentes automotivas é definido como a receita gerada por módulos de antena integrados e multibanda, usados em veículos para suportar funções de conectividade, navegação e telemática através de um único invólucro inteligente.
Exclusões de âmbito: a instalação no mercado de reposição e as antenas passivas simples apenas AM/FM (como tipos básicos de haste ou película) estão excluídas do valor de mercado.
Visão geral da segmentação
- Por Tipo de Antena
- Antena de Barbatana de Tubarão
- Antena de Mastro Fixo
- Antena de Vidro/Integrada
- Módulo de Antena Embutida
- Outros (Pilar, Elemento)
- Por Banda de Frequência
- Alta Frequência (HF)
- Frequência Muito Alta (VHF)
- Frequência Ultra-Alta (UHF)
- Super-Alta Frequência (SHF/mmWave)
- Por Tecnologia de Conectividade
- 3G/4G/LTE
- 5G NR
- V2X – DSRC/C-V2X
- GNSS/GPS
- Wi-Fi/Bluetooth
- Por Tipo de Veículo
- Automóveis de Passeio
- Hatchback
- Sedã
- Veículos Utilitários Esportivos (SUVs)
- Veículos Multiuso (MUVs)
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Veículos Fora de Estrada
- Automóveis de Passeio
- Por Propulsão do Veículo
- Motor de Combustão Interna (MCI)
- Veículo Elétrico a Bateria (BEV)
- Híbrido e Híbrido Plug-in (HEV/PHEV)
- Por Local de Instalação
- Montado no Teto
- Montado no Para-brisa/Vidro
- Embutido na Unidade de Controle de Telemática/Para-choque
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir a estrutura inicial da lógica de procura, oferta e preços para os módulos de antena inteligente usados em veículos de passageiros e comerciais. Baseámo-nos em fontes públicas como as estatísticas de produção de veículos da OICA, os comunicados de registo da ACEA, as publicações da NHTSA dos EUA e da Euro NCAP sobre tendências de segurança veicular e eletrónica, e referências de padrões de telecomunicações da 3GPP, para mapear os roteiros de conectividade que influenciam que conteúdo de antena é especificado nos programas dos OEMs.
Para manter as suposições fundamentadas, verificámos também sinais aduaneiros e comerciais, quando disponíveis, bases de dados de patentes para orientações sobre desenhos de antena integrados, e artigos técnicos públicos que descrevem a integração de antenas e o uso de frequências em veículos. Relatórios anuais de empresas, apresentações a investidores e imprensa automotiva credível foram usados para validar o posicionamento de produtos e os padrões típicos de adoção de módulos por classe de veículo. Para algumas empresas, foram usadas subscrições pagas de dados financeiros corporativos e inteligência comercial ao nível de expedições, apenas para verificar cruzadamente as escalas e faixas de receita. As fontes documentais aqui listadas são ilustrativas, e muitas outras referências públicas foram analisadas para esclarecer pontos de dados e validar suposições.
Entrevistas Primárias e Inquéritos
O trabalho primário concentrou-se em confirmar o que é efetivamente vendido como módulo de antena inteligente nos programas de OEMs, e como o conteúdo por veículo muda à medida que são adicionadas ligações 4G, 5G, GNSS, Wi-Fi/Bluetooth e V2X. Entrevistámos uma combinação de fornecedores de módulos de antena, partes interessadas em conectividade veicular e telemática, e engenheiros envolvidos em embalagens RF. As conclusões foram depois alinhadas entre APAC, EMEA e Américas para reduzir o risco de que diferentes combinações regionais de veículos distorcessem o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | APAC: 47% |
| Nível médio: 54% | Líderes funcionais/de unidade: 29% | EMEA: 33% |
| Pequenos players: 17% | Gestores: 59% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que reconstrói o conjunto de procura endereçável a partir da produção e vendas de veículos por região, aplicando depois as taxas de adoção de antenas inteligentes por tipo de veículo e nível de conectividade. Só depois de estabelecida a procura em unidades são aplicados os preços médios de venda, usando faixas de preços típicas dos módulos e as alterações esperadas na combinação entre tipos de antena e locais de instalação.
Foram usadas várias "impressões digitais" do mercado como dados de entrada, depois testadas sob pressão com o feedback das entrevistas, para que os totais permaneçam realistas. Estas incluem as tendências de produção e registo de veículos, a penetração da telemática incorporada e da infoentretenimento conectado, o momento de adoção de plataformas prontas para 5G, a proporção de designs de barbatana de tubarão montados no teto versus módulos de vidro ou embutidos, e a taxa a que a capacidade V2X é especificada em novos programas. Para a previsão, foi usada a análise de cenários, porque as etapas de adoção frequentemente avançam aos saltos quando as plataformas dos OEMs são renovadas, e os cenários foram depois reconciliados num único caso-base após verificações de especialistas.
Para corroborar o resultado, foram feitas aproximações seletivas bottom-up usando receitas amostradas de fornecedores, indicadores de volume ao nível de programas, e uma simples verificação cruzada de ASP x unidades para as principais regiões. Onde a visibilidade bottom-up estava incompleta, as lacunas foram tratadas através de um escalonamento conservador baseado na combinação de veículos conhecida e na divisão derivada das entrevistas entre módulos inteligentes integrados e formatos de antena mais simples.
Validação de Dados e Ciclo de Atualização
A validação foi feita através de verificações em múltiplas etapas que comparam os resultados do modelo com sinais independentes, sendo depois realizadas revisões antes da aprovação final. Procurámos anomalias como saltos irrealistas de ASP, taxas de penetração que excedem a cobertura viável das plataformas de veículos, e totais regionais que não se alinham com a concentração esperada da produção de veículos conectados.
Quando foi detetada uma variância, revisitámos a suposição subjacente e, se necessário, recontactámos especialistas para confirmar se refletia uma mudança real no mercado ou uma questão de modelação. Os relatórios são atualizados anualmente, e são feitas atualizações intercalares quando ocorrem eventos materiais, como mudanças significativas na regulamentação de conectividade ou uma mudança notável no ciclo de plataformas. Antes da entrega, os dados públicos mais recentes são reverificados para que os números finais reflitam a visão mais atual disponível.
Dimensão do Mercado de Antenas Inteligentes Automotivas da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As dimensões de mercado publicadas para antenas inteligentes automotivas podem parecer inconsistentes porque as empresas frequentemente contabilizam diferentes pacotes de produtos, usam diferentes momentos temporais para os dados de produção de veículos, e aplicam diferentes progressões de preços para os módulos multibanda. A variação também pode resultar do facto de a estimativa estar ancorada na procura instalada pelos OEMs ou de incluir categorias de antenas adjacentes que se comportam como peças de mercadoria padrão.
Algumas estimativas parecem incluir hardware de antena mais amplo que nem sempre é um módulo inteligente integrado, e podem indexar o crescimento principalmente à produção de veículos sem separar o conteúdo de conectividade por veículo. A Mordor Intelligence contabiliza a receita de antenas inteligentes apenas quando o módulo integra múltiplos rádios e está associado a programas de instalação dos OEMs, e mantém as antenas passivas simples apenas AM/FM fora do total, mesmo que sejam expedidas em grandes volumes.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,13 mil milhões de USD (2026) | |
| Editora de Pesquisa Setorial A | 3,33 mil milhões de USD (2025) | Utiliza um ano-base diferente e é comummente apresentado como um valor do ano de previsão, o que pode subestimar o conteúdo do ciclo atual quando as plataformas de conectividade dos OEMs avançam em etapas. Também segmenta por frequência e canal, o que pode diluir a distinção entre módulos inteligentes integrados e conjuntos de antenas mais simples na aquisição pelos OEMs. |
| Editora de Pesquisa Setorial B | 3,51 mil milhões de USD (2026) | Aplica uma trajetória de crescimento mais lenta e agrupamentos de componentes mais amplos (como visões de ECU e transcetores), o que pode desviar valor da definição de módulo de antena aqui utilizada. A dispersão também pode ser motivada por diferentes suposições de ASP entre designs de barbatana de tubarão, mastro fixo e embutidos, além de diferentes momentos cambiais na agregação global. |
A tabela mostra que a maior dispersão é explicada pelo alinhamento de anos e pelo que cada empresa considera um módulo de antena inteligente versus hardware de antena geral. Ao vincular a procura à instalação em programas de veículos, validar a penetração impulsionada pela conectividade com verificações de especialistas, e manter os preços atrelados à combinação de módulos, a estimativa permanece rastreável a etapas que podem ser revistas.


Principais Questões Respondidas no Relatório
Com que rapidez está crescendo a adoção do 5G NR em antenas veiculares?
As remessas vinculadas ao 5G NR estão projetadas para expandir a um CAGR de 18,31% de 2026 a 2031.
Qual região liderou a demanda unitária por antenas inteligentes automotivas em 2025?
A Ásia-Pacífico comandou 41,62% do volume global, impulsionada de forma esmagadora pela China.
Qual tipo de antena detinha a maior participação do mercado de antenas inteligentes automotivas em 2025?
Os designs de barbatana de tubarão lideraram com 58,79% da receita naquele ano.
Por que as antenas embutidas em para-choques estão ganhando força?
Elas suportam linhas de teto mais limpas, reduzem o arrasto aerodinâmico e estão previstas para crescer a um CAGR de 14,21% até 2031.
Quais empresas juntas detinham menos de 40% da receita global em 2025?
Continental, TE Connectivity e Harman.
Página atualizada pela última vez em:



