
Tamanho e Participação do Mercado de Conectores Automotivos e de Transporte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.91 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.69 % |
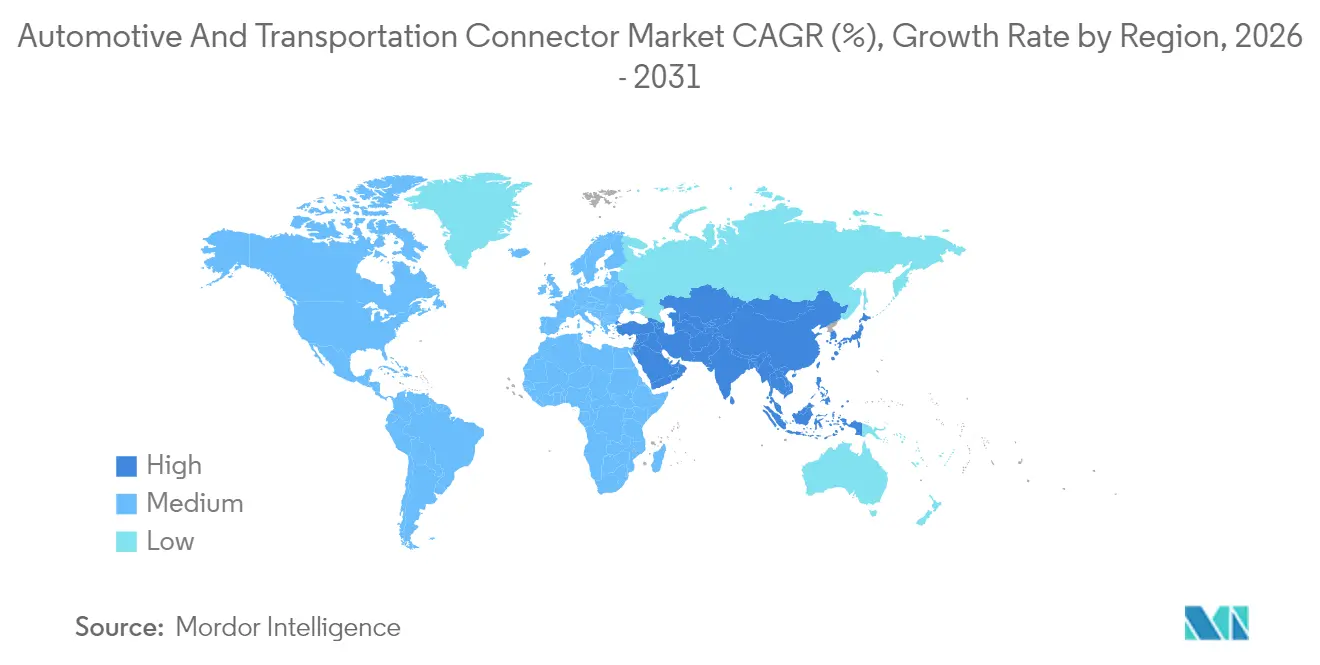
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
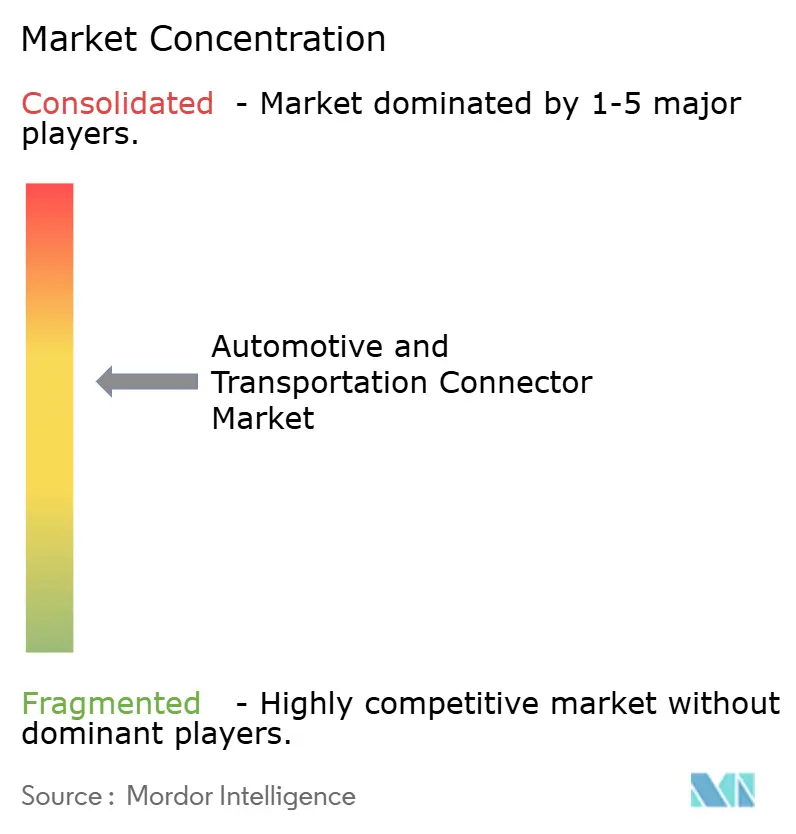
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectores Automotivos e de Transporte por Mordor Intelligence
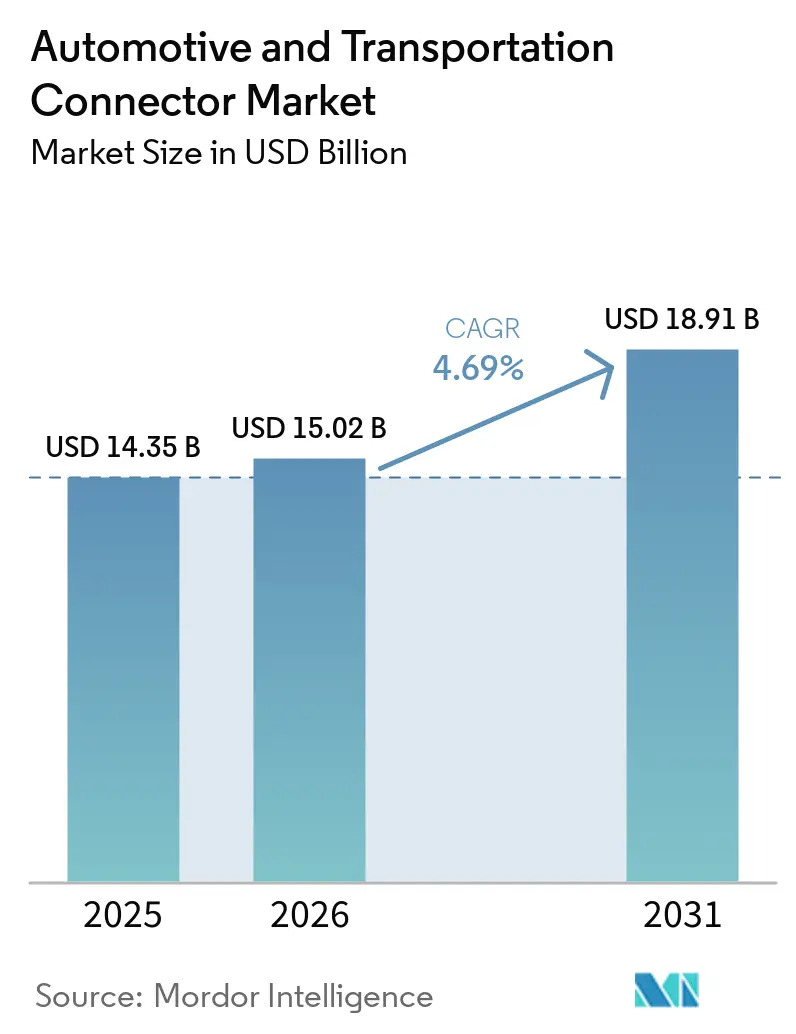
O tamanho do mercado de conectores automotivos e de transporte em 2026 é estimado em USD 15,02 bilhões, crescendo a partir do valor de 2025 de USD 14,35 bilhões, com projeções para 2031 indicando USD 18,91 bilhões, crescendo a um CAGR de 4,69% no período 2026-2031. O crescimento depende agora menos do volume puro de unidades e mais da complexidade de design que suporta trens de força eletrificados de alta tensão, troca de dados multi-gigabit para condução automatizada e regimes de conformidade global em rápida evolução. A demanda se bifurca entre os formatos legados de fio-para-placa que ancoram chicotes de fiação de carroceria maduros e as interfaces de alta densidade avançadas exigidas pelas arquiteturas zonais de veículos. A transição dos fabricantes de automóveis para plataformas definidas por software mantém o desempenho de taxa de dados em foco, enquanto as políticas de fornecimento moldadas por preocupações geopolíticas levam os engenheiros de design a qualificar múltiplas bases de fornecimento regionais. Essas correntes cruzadas elevam os gastos com desenvolvimento em vedações de alta confiabilidade, blindagem eletromagnética e gestão térmica, permitindo que os fornecedores que dominam essas disciplinas capturem valor desproporcional por veículo.
Principais Conclusões do Relatório
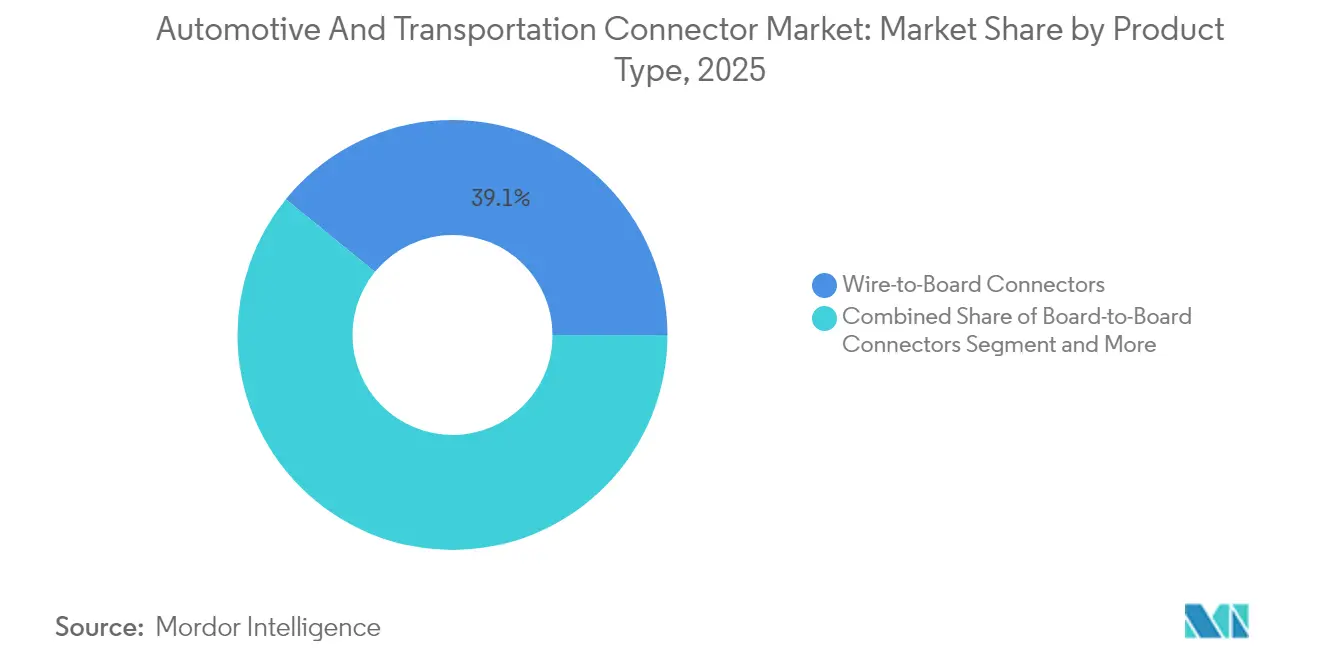
- Por tipo de produto, as soluções de fio-para-placa lideraram com 39,12% da participação do mercado de conectores automotivos e de transporte em 2025, enquanto as interfaces de alta tensão/veículos elétricos estão projetadas para expandir a um CAGR de 9,17% até 2031.
- Por aplicação, a fiação de carroceria e distribuição de energia deteve uma participação de 37,74% do tamanho do mercado de conectores automotivos e de transporte em 2025, enquanto os sistemas eletrônicos de assistência avançada ao condutor/autônomos estão previstos para crescer a um CAGR de 11,74%.
- Por tipo de veículo, os automóveis de passeio dominaram com 47,10% de participação na receita em 2025; os veículos comerciais leves registram o CAGR esperado mais rápido, de 6,78%, até 2031.
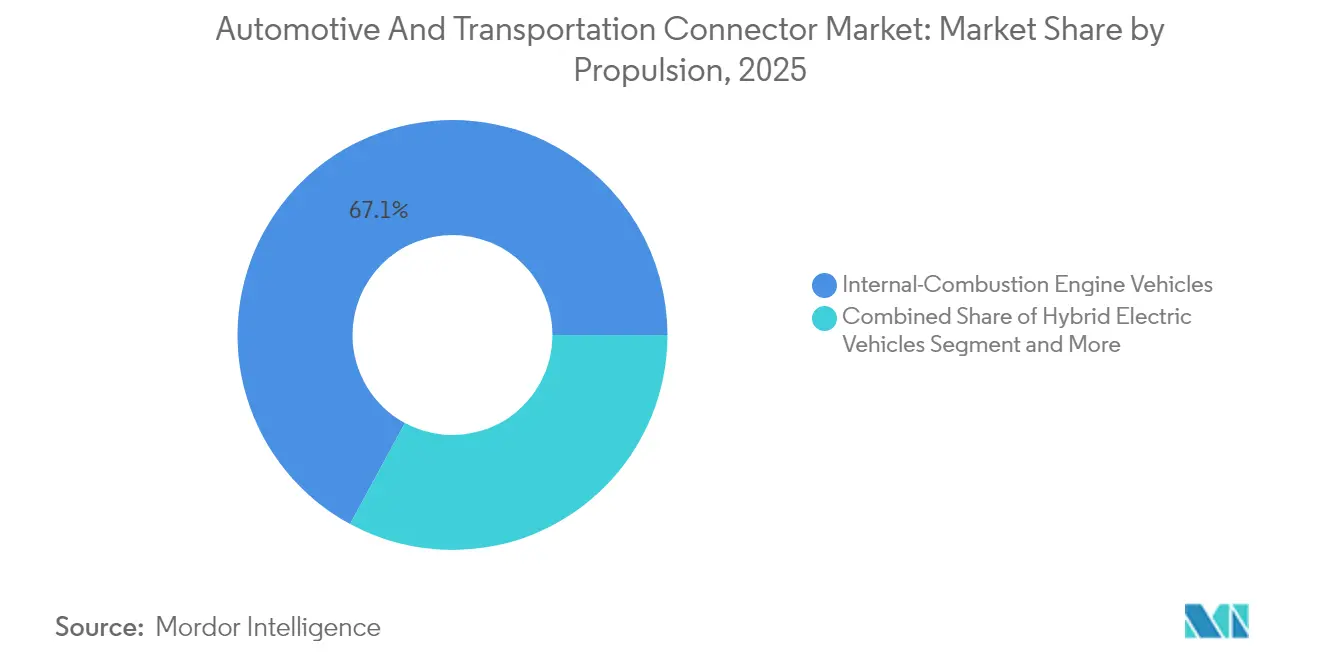
- Por propulsão, as plataformas de motor de combustão interna retiveram uma participação de 67,10% em 2025, mas os veículos elétricos a bateria crescerão a um CAGR de 6,85%.
- Por canal de vendas, a rota OEM comandou 86,90% das remessas de 2025, embora o negócio de pós-venda esteja crescendo a um CAGR de 7,05% impulsionado pela demanda de retrofit.
- Por geografia, a Ásia-Pacífico capturou 45,05% da receita de 2025 e está avançando a um CAGR de 5,03%, impulsionada pela escala de produção de veículos elétricos chineses.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Avanço da Eletrificação Impulsiona a Demanda por Conectores de Alta Tensão | +1.2% | Global, liderado pela Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| ADAS e Entretenimento a Bordo Impulsionam Conectores de Dados de Alta Velocidade | +0.9% | América do Norte e modelos premium da UE; expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| A Transição para Arquitetura Zonal E/E Impulsiona Conectores de Alta Densidade de Borda de Placa | +0.8% | OEMs premium globais | Médio prazo (2-4 anos) |
| ISO 26262 e UN R155 Elevam os Requisitos de Confiabilidade | +0.6% | Global com aplicação mais rigorosa na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Migração para Gigabit Ethernet e FAKRA-Mini Coax | +0.5% | Global, inicialmente em veículos premium | Curto prazo (≤ 2 anos) |
| Subsistemas de 48 V Emergentes em Veículos com Motor de Combustão Interna | +0.4% | Global, mais rápido na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Avanço da Eletrificação Impulsionando a Demanda por Conectores de Alta Tensão
Os veículos elétricos requerem quase três vezes mais cobre do que modelos de combustão comparáveis, impulsionando um aumento paralelo na amperagem dos conectores e na disciplina de projeto de distância de escoamento. No mercado de conectores para veículos elétricos, os Veículos Elétricos Híbridos Plug-in mantêm demanda estável em mercados com infraestrutura de carregamento limitada, enquanto os Veículos Elétricos Híbridos requerem conectores especializados para gerenciamento de bateria e distribuição de energia entre sistemas elétricos e de combustão interna. A linha AMP+ da TE Connectivity já suporta arquiteturas de 800 V, utilizando invólucros seguros ao toque e caminhos de isolamento otimizados que suportam correntes de carregamento acima de 350 A [1]. Conjuntos de conectores com resfriamento por imersão estão emergindo à medida que as correntes aumentam, garantindo limites térmicos durante sessões de carregamento ultrarrápido. Fornecedores capazes de equilibrar resistência dielétrica, resistência à vibração e capacidade de fabricação automatizada ganham status de fonte preferencial entre os programas globais de veículos elétricos.
Integração de ADAS e Entretenimento a Bordo Impulsionando Conectores de Dados de Alta Velocidade
Os protótipos autônomos geram mais de 4 TB de dados por dia, exigindo sistemas de conectores que suportem alta vibração enquanto transmitem sinais de 20 GHz com perda de inserção inferior a 1 dB. A família de coaxiais miniaturizados H-MTD da Aptiv atende aos requisitos de 56 Gbps dentro de um invólucro automotivo vedado, reduzindo a área ocupada em comparação com os designs legados FAKRA. As transições de Ethernet, como o 1000BASE-T1, simplificam os chicotes de fiação para um único par trançado, apoiando as metas de redução de peso em veículos premium. O desempenho confiável de EMI dos conectores molda diretamente a precisão da fusão de sensores baseada em câmera que sustenta a autonomia de nível 3.
A Transição para Arquiteturas Zonais Impulsionando Conectores de Alta Densidade de Borda de Placa
Os controladores de zona consolidados reduzem o comprimento do chicote em até 85% e exigem conectores de borda de placa que combinam energia, dados e sinal em matrizes empilháveis. O sistema híbrido MX-DaSH da Molex ilustra a tendência, incorporando pares diferenciais de 20 Gbps ao lado de lâminas de energia de 50 A dentro de um invólucro compacto que suporta inserção automatizada [2]. Fornecedores que oferecem esses blocos multifuncionais aumentam seu conteúdo por veículo e ajudam os OEMs na transição para a computação centralizada.
Conformidade Crítica de Segurança Elevando as Necessidades de Confiabilidade
A ISO 26262 exige prova quantitativa de que o hardware dos conectores não pode comprometer os objetivos de segurança funcional, levando os fornecedores a demonstrar taxas FIT de um único dígito ao longo de uma vida útil de 15 anos. A UN R155 acrescenta obrigações de cibersegurança, de modo que o invólucro agora integra vedações à prova de adulteração e back-shells seguros que resistem a sondagem. A publicação em 2024 da ISO/PAS 8800 estende a supervisão ao monitoramento de condições habilitado por IA, obrigando os fabricantes de conectores a incorporar circuitos de diagnóstico capazes de sinalizar o envelhecimento térmico antes que as falhas ocorram.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cobre Inflacionando os Custos de Lista de Materiais | -0.8% | Global, mais forte em regiões sensíveis a custos | Curto prazo (≤ 2 anos) |
| Mandatos de Fornecimento Local Limitando a Aquisição de Baixo Custo | -0.6% | América do Norte, UE e China | Médio prazo (2-4 anos) |
| Recalls por Falhas de Vedação ou Crimpagem de Conectores | -0.4% | Global com supervisão rigorosa em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Aumento de Nós de Sensores Sem Fio no Veículo Reduzindo Portas com Fio | -0.3% | Global, inicialmente em modelos premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cobre Inflacionando os Custos de Lista de Materiais
O fornecimento global de cobre fica aquém da demanda de eletrificação, e o Serviço Geológico dos EUA observa que a queda nos teores de minério eleva os custos de extração, contribuindo para oscilações de preços que tiveram média de USD 8.490 por tonelada em 2024. As listas de materiais dos conectores são, portanto, indexadas com maior frequência, e as equipes de engenharia testam ligas de alumínio para pinos de energia não críticos, embora a condutividade permaneça inferior. A reciclagem agora cobre 32% do consumo mundial de cobre, mas os padrões de pureza para uso automotivo ainda limitam a prática [3].
Mandatos de Fornecimento Local Limitando a Flexibilidade de Aquisição
As regras de segurança nacional agora obrigam os fabricantes de automóveis a regionalizar o fornecimento de eletrônicos, corroendo estratégias de arbitragem de custos de longa data. A Regra de Veículos Conectados dos EUA proíbe sistemas de conectividade originários da China ou da Rússia a partir do ano modelo 2027, obrigando os fabricantes a fornecer dossiês completos de rastreabilidade e reestruturar os perfis de aquisição. A China já exige 25% de conteúdo local de chips até 2025, enquanto Taiwan impõe limites mínimos de valor doméstico que elevam os custos dos componentes. Esses mandatos sobrepostos fragmentam as redes de fornecimento, multiplicam os custos de qualificação e estoque e reduzem os grupos de licitantes competitivos, pressionando as margens dos conectores mesmo quando softwares de rastreamento de conformidade e protocolos de auditoria adicionam custos indiretos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Interfaces de Alta Tensão Superam os Formatos LegadosOs designs de fio-para-placa mantiveram 39,12% da receita de 2025, confirmando seu papel perene em painéis de instrumentação, mas o mercado de conectores automotivos e de transporte agora direciona grande parte da P&D para conjuntos de alta tensão que crescerão a um CAGR de 9,17% até 2031. A categoria de alta corrente se beneficia de inversores de carboneto de silício operando a 800 V, que exigem distâncias de escoamento reforçadas e pinos resfriados a líquido. Os conectores de RF e coaxiais também ganham relevância renovada à medida que o número de radares e câmeras aumenta. Fornecedores como a JAE incorporam travas eletromagnéticas e desacoplamento de emergência em plugues CHAdeMO de 200 A para satisfazer os códigos de segurança globais.
O empacotamento padrão de ECU ainda depende de decks mezzanine placa-para-placa, mas o hardware zonal eleva a densidade além de 120 pinos por polegada. Invólucros híbridos que misturam sinal e lâminas de 50 A dentro de um único cabeçalho reduzem a contagem de SKUs e simplificam a montagem automatizada de pick-and-place. Como resultado, os integradores de módulos agora tratam o conector como um subsistema funcional em vez de um ponto de fixação de commodity, sustentando preços premium dentro do mercado de conectores automotivos e de transporte.

Por Aplicação:
Domínios Centrados em Dados Capturam Participação no OrçamentoA fiação de carroceria e distribuição de energia comandou 37,74% dos gastos de 2025, mas os sistemas eletrônicos de ADAS e autônomos registrarão um CAGR de 11,74% à medida que a proliferação de sensores de câmera, radar e lidar se intensifica. Essa tendência de alta posiciona a conectividade de ADAS como o caminho mais rápido para a expansão de margens para fornecedores especializados. As plataformas de entretenimento no cockpit seguem de perto, pois displays imersivos e atualizações over-the-air precisam de backbones multi-gigabit.
O tamanho do mercado de conectores automotivos e de transporte para sistemas de trem de força e bateria está projetado para crescer em conjunto com o crescimento de unidades de veículos elétricos, abrindo espaço para economias de escala em interfaces de alta tensão blindadas. Enquanto isso, os módulos de segurança e proteção integram pinos de energia redundantes dentro de um único invólucro, limitando a sobrecarga de espaço enquanto atendem aos requisitos de diagnóstico da ISO 26262.
Por Tipo de Veículo:
Automóveis de Passeio Ancoram o Espectro de DemandaOs automóveis de passeio responderam pela maior participação na receita em 2025, com 47,10%, e espera-se que cresçam a um CAGR de 5,98% ao longo do período de previsão. No entanto, o segmento de veículos comerciais leves (VCL) está projetado para ser o de crescimento mais rápido, com um CAGR de 6,78%. As frotas comerciais estão adotando cada vez mais o planejamento de manutenção habilitado por telemática, o que aumenta o conteúdo de conectores por veículo, especialmente à medida que os operadores de frota começam a pilotar o comboio autônomo. Na Índia e no Sudeste Asiático, a eletrificação de motocicletas está impulsionando a demanda por conectores de bateria em miniatura capazes de suportar condições intensas de monção.
As vans comerciais leves, especialmente na entrega de última milha, estão vendo contagens de conectores aumentadas à medida que cargas refrigeradas requerem circuitos de energia independentes de 48 V. Enquanto isso, os veículos comerciais pesados estão adotando backbones Ethernet redundantes de 2 fios para garantir o controle operacional em caso de falha dos sistemas de direção e frenagem, expandindo ainda mais o mercado de conectores automotivos e de transporte além das aplicações tradicionais de veículos de passeio.
Por Propulsão:
Requisitos de Portfólio de Dupla Trajetória se IntensificamAs ofertas de combustão interna mantiveram 67,10% de participação em 2025, portanto os roteiros de conectores devem suportar tanto as redes legadas de 12 V quanto os complementos de híbrido leve de 48 V. A participação do mercado de conectores automotivos e de transporte para trens de força elétricos a bateria crescerá a um CAGR de 6,85%, acelerando os volumes de unidades e impulsionando as remessas de pinos de alta tensão. As variantes híbridas e híbridas plug-in exigem domínios de energia duplos, aumentando as contagens de interfaces em 30-40% em comparação com os veículos puramente de combustão interna.
Os fornecedores de conectores protegem-se da incerteza de propulsão modularizando a geometria de contato para que invólucros comuns possam alternar entre lâminas de 400 V e 800 V. Essa flexibilidade reduz os custos de reequipamento e posiciona os fornecedores para atender a múltiplos planos de ciclo de OEM, independentemente do mix de propulsão.
Por Canal de Vendas:
A Integração OEM Domina, mas o Impulso do Pós-Venda CresceA rota OEM absorveu 86,90% dos pedidos de 2025 porque os conectores devem ser fixados durante a montagem final; no entanto, o CAGR de 7,05% do pós-venda demonstra o aumento dos retrofits de eletrificação de veículos e atualizações de entretenimento a bordo. Os programas de padronização, como a família de conectores de baixa tensão da Tesla, simplificam os diagnósticos na oficina, incentivando os distribuidores a estocar peças de grau automotivo para redes de reparo de colisão.
Distribuidores de componentes como a Mouser agora carregam cabeçalhos vedados classificados para -40 °C a 125 °C e os referenciam cruzadamente com manuais de serviço decodificados por VIN, permitindo que oficinas independentes participem dos ciclos de atualização tecnológica. A tendência amplia a exposição para marcas de conectores de segundo nível, que de outra forma estariam ausentes das listas de nomeação de OEM, expandindo o mercado de conectores automotivos e de transporte.
Análise Geográfica
Mercado de Conectores Automotivos e de Transporte da APAC
A Ásia-Pacífico contribuiu com 45,05% da receita de 2025, refletindo sua posição como o maior polo mundial de montagem de veículos e o cluster de mobilidade elétrica de crescimento mais acelerado. As montadoras chinesas geram demanda concentrada por conectores de alta tensão e de gerenciamento de baterias, enquanto Japão e Coreia fornecem formatos de precisão placa a placa e coaxiais para marcas premium globais. A produção de automóveis de passeio da Indonésia, de 1,4 milhão de unidades em 2024, ressaltou a ascensão do Sudeste Asiático como base de produção secundária que estimula a fabricação local de ferramental para conectores, mesmo com o endurecimento das regras de fornecimento dos EUA nos caminhos de qualificação para peças fabricadas na China.
Mercado de Conectores Automotivos e de Transporte da América do Norte
A América do Norte mantém uma demanda por caminhões premium que favorece conectores de energia circulares selados com classificação superior a IP68. A Lei de Redução da Inflação canaliza incentivos para plantas domésticas de baterias, impulsionando o fornecimento localizado de terminais de alta tensão. A produção canadense de cobre de 508.250 toneladas em 2024 reforça a disponibilidade de matéria-prima para operações regionais de estampagem que protegem contra choques de preços. Os fabricantes de conectores também enfrentam as futuras regras de conteúdo dos EUA previstas para 2027, que proíbem módulos de telemática de origem chinesa, acelerando as qualificações de fornecimento duplo.
Mercado de Conectores Automotivos e de Transporte da EMEA
A Europa combina produção avançada de veículos elétricos com pressão de custos decorrente do aumento das importações. A Alemanha produziu 1,35 milhão de carros elétricos em 2024, mas os fabricantes da UE perderam 53.669 empregos no mesmo ano. O Diálogo Estratégico da Comissão Europeia está canalizando recursos do Horizonte para redes 10BASE-T1S interoperáveis, a fim de reduzir o peso do chicote elétrico, enquanto projetos no Oriente Médio e na África aproveitam os investimentos em cidades inteligentes do Golfo e contratos de exportação sul-africanos. O compromisso do Reino Unido de reduzir as tarifas industriais de energia em 25% a partir de 2027 visa restaurar a competitividade da estampagem de conectores.
Panorama regulatório
Os conectores automotivos e de transporte são moldados por uma combinação de normas de segurança, compatibilidade eletromagnética, cibersegurança e interfaces de carregamento, que afetam cada vez mais a verificação do design de conectores e a documentação dos fornecedores. A ISO continuou a moldar os requisitos de conectores de chicotes por meio da norma de conectores de chicotes de fiação ISO 8092-5:2021, que entrou em revisão sistemática em janeiro de 2026 e foi confirmada até junho de 2026. Isso mantém a continuidade nas expectativas de qualificação para fornecedores que atendem a programas globais de OEMs.
A eletrificação e as políticas de veículos conectados estão adicionando novos pontos de verificação de conformidade. A IEC publicou a IEC TS 62196-7:2026 em janeiro de 2026 para definir requisitos para adaptadores de veículos de carregamento DC, reforçando as expectativas de interoperabilidade e segurança para interfaces relacionadas ao carregamento. Nos Estados Unidos, a norma sobre veículos conectados do Bureau of Industry and Security (BIS), finalizada em janeiro de 2025, entrou em vigor em março de 2025, restringindo hardware e software de veículos conectados com nexo suficiente com a China ou a Rússia (com proibições de software aplicáveis a veículos do ano-modelo 2027 e de hardware ao ano-modelo 2030). Isso aumenta as exigências de rastreabilidade para conectores incorporados em sistemas de conectividade veicular. A China também sinalizou aceleração contínua de normas por meio do roteiro do MIIT para as Tarefas-Chave de Padronização Automotiva de 2026 (junho de 2026), priorizando veículos conectados inteligentes, carregamento de alta potência e segurança de dados, o que aumenta a carga de testes e certificações locais para fornecedores que operam na China.
Análise da cadeia de valor
A cadeia de valor começa com ligas de cobre e polímeros de engenharia, passando por estampagem de precisão, revestimento e moldagem por injeção, seguidos por montagem de contatos, vedação e sobremoldagem, e crimpagem automatizada em pigtails ou subconjuntos de chicotes. Fabricantes de chicotes de nível 1 e fornecedores de módulos integram conectores em feixes de fiação, unidades de bateria e distribuição de energia, e módulos ADAS e de infotainment antes da entrega às fábricas de veículos das OEMs. A distribuição também inclui canais autorizados de componentes que atendem à demanda de serviço e retrofit. Um gargalo estrutural permanece nos ciclos de validação das OEMs, que geralmente se estendem de 24 a 36 meses para novas famílias de conectores, o que limita a substituição rápida mesmo quando há mudanças de custo ou disponibilidade.
As ações de resiliência em 2025-2026 concentram-se em fabricação em locais duplos e montagem final e testes regionais próximos das instalações das OEMs para gerenciar restrições comerciais e de segurança, mantendo um processamento upstream competitivo em custo. A consolidação do setor e a integração vertical também são visíveis nas adjacências de fiação e conectores, incluindo a conclusão pela Luxshare-ICT da aquisição de uma participação de 50,1% na Leoni AG e de 100% de sua divisão Automotive Cable Solutions (ACS) em julho de 2025. Isso fortalece o acesso e a integração europeus entre elementos de cabos, chicotes e conectividade. Os prazos de ferramental e capacidade permanecem uma restrição para formatos de alta precisão, com ciclos de ferramental estendidos observados até o início de 2026. Isso apoia o buffering estratégico e o multi-sourcing para programas de conectores de alta tensão e alta velocidade.
Cenário Competitivo
A concentração do setor se acelerou, e as vantagens de escala na crimpagem automatizada e na sobremoldagem de polímeros sustentam a contínua atividade de aquisições. TE Connectivity e Amphenol ampliaram seu alcance por meio de mais de USD 3,2 bilhões em aquisições combinadas que trouxeram conhecimento em gestão térmica e fibra óptica. A Molex busca a liderança em arquitetura zonal por meio de conectores híbridos MX-DaSH que agrupam pares de 20 Gbps com lâminas de energia de 50 A.
A Aptiv está separando sua divisão de fiação convencional para aguçar seu foco em módulos centrados em dados. Os conjuntos de validação de crimpagem automatizada da Komax reduzem as taxas de defeitos em chicotes para um por dez milhões de crimpagens, atendendo aos mandatos de zero PPM. Os conectores indutivos sem contato permanecem um nicho emergente, mas as implantações piloto em estações de troca de bateria indicam um caso de uso futuro de mobilidade que poderia perturbar os fluxos de receita tradicionais de pinos mecânicos.
A concorrência de preços se intensifica para invólucros de fio-para-fio de commodity, mas os saltos tecnológicos em conjuntos de borda de placa e coaxiais concedem às empresas de primeiro nível margens operacionais de dois dígitos. Os fornecedores que dominam a rastreabilidade da cadeia de suprimentos e a fabricação região por região estão posicionados para ganhar participação incremental à medida que as pressões geopolíticas localizam o fornecimento dentro do mercado de conectores automotivos e de transporte.
Líderes do Setor de Conectores Automotivos e de Transporte
-
Yazaki Corporation
-
TE Connectivity
-
Aptiv PLC
-
Molex (Koch Industries)
-
Sumitomo Electric Industries
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Conectores Automotivos e de Transporte Empresas cobertas neste relatório
- TE Connectivity
- Yazaki Corporation
- Aptiv PLC
- Amphenol Corporation
- Molex (Koch Industries)
- Sumitomo Electric Industries
- Lear Corporation
- Leoni AG
- Korea Electric Terminal (KET)
- Rosenberger Hochfrequenztechnik
- Luxshare Precision Industry
- JST Mfg.
- HARTING Technology Group
- Furukawa Electric
- ITT Cannon
- Hirose Electric
- Japan Aviation Electronics (JAE)
Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas onde os programas das OEMs estão investindo para eletrificar os trens de força e aumentar as taxas de dados dentro do veículo, o que aumenta o conteúdo de conectores e a intensidade de qualificação por veículo. O investimento em manufatura na América do Norte está criando um espaço específico para o fornecimento de conectores qualificados localmente, ligado a novas linhas e capacidade de baterias: a Toyota Motor North America anunciou um investimento de 3,6 bilhões de dólares (julho de 2026) para adicionar uma segunda linha de montagem de veículos em San Antonio, Texas, expandindo o campus em 2,5 milhões de pés quadrados até 2030. A Hyundai Motor Group iniciou a produção em estágio inicial em sua fábrica de joint venture de baterias de 5 bilhões de dólares com a SK On no condado de Bartow, Geórgia (julho de 2026). Esses projetos apoiam a demanda por fornecimento regionalizado de interfaces de alta tensão e distribuição de energia, conectores de baixa tensão vedados e conectividade de sistemas de bateria alinhada a requisitos de fornecimento localizado e rastreabilidade.
A migração tecnológica em arquiteturas definidas por software e zonais também está deslocando a demanda para soluções de interconexão de maior velocidade e menor massa, e novos serviços de teste e validação. A publicação da ISO 24581:2024 para chicotes e conectores ópticos dentro do veículo (até 100 Gbit/s) amplia o caminho respaldado por normas para interconexões ópticas e de dados de alta velocidade em veículos, enquanto o trabalho em curso nos comitês da SAE e ISO reforça a qualificação de conectores baseada em desempenho. Combinado com os movimentos das OEMs em direção a Ethernet automotiva de maior velocidade e conformidade mais rigorosa em cibersegurança para sistemas de veículos conectados, fornecedores com vedação validada alinhada à USCAR, controle de EMI e pegadas de fabricação rastreáveis podem buscar ganhos de conteúdo em arquiteturas elétricas e eletrônicas de próxima geração em plataformas de passageiros e comerciais.
Desenvolvimentos industriais recentes em Mercado de Conectores Automotivos e de Transporte
- Julho de 2026: A Aptiv e a Kyndryl fizeram uma parceria em IA de borda e implantação em nuvem para empresas, conectando casos de uso veiculares e industriais de borda com operações de nuvem escaláveis. A colaboração alinha os ecossistemas de ADAS e de veículos definidos por software com capacidades mais amplas de implantação e gerenciamento de ciclo de vida, reforçando a demanda por conectividade de dados robusta dentro do veículo e soluções de interconexão validadas.
- Julho de 2025: A Luxshare-ICT concluiu a aquisição de uma participação de 50,1% na Leoni AG e de 100% de sua divisão Automotive Cable Solutions. A medida fortalece o acesso e a integração europeus entre elementos de cabos, chicotes e conectividade.
- Maio de 2024: A Molex apresentou os conectores híbridos MX-DaSH, que combinam energia, sinal e dados de alta velocidade para arquiteturas zonais. A direção do produto apoia a mudança para controladores de zona consolidados e maior conteúdo de conectores por nó de computação, aumentando a participação de valor das interfaces modulares e híbridas.
Mercado de Conectores Automotivos e de Transporte Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita obtida com conectores utilizados para estabelecer conexões elétricas e de sinal confiáveis em veículos rodoviários e plataformas de transporte mais amplas. Inclui formatos comuns de interconexão utilizados em eletrônica veicular e arquiteturas de fiação, onde a demanda está vinculada à produção de veículos e ao conteúdo eletrônico por veículo.
Exclusões de escopo: Excluímos fios e cabos avulsos sem terminações de conector, bem como equipamentos de teste e ferramentas de instalação que não são comercializados como hardware de conector.
Visão Geral da Segmentação
- Por Tipo de Produto
- Conectores Fio-para-Placa
- Conectores Placa-para-Placa
- Conectores Fio-para-Fio
- Conectores de Alta Tensão/Veículos Elétricos
- Conectores de RF e Coaxiais
- Conectores Modulares/Híbridos
- Por Aplicação
- Segurança e Proteção
- Fiação de Carroceria e Distribuição de Energia
- Cockpit, Conectividade e Entretenimento (CCE)
- Trem de Força e Sistemas de Bateria
- Assistência Avançada ao Condutor/Autônomo
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Motocicletas e Bicicletas Motorizadas
- Por Propulsão
- Veículos com Motor de Combustão Interna
- Veículos Elétricos Híbridos
- Veículos Elétricos Híbridos Plug-in
- Veículos Elétricos a Bateria
- Por Canal de Vendas
- OEM
- Pós-Venda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Egito
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura base do modelo e para alinhar definições entre regiões, tipos de veículos e casos de uso de conectores. Baseamo-nos em dados públicos que mostram onde os veículos são produzidos e vendidos, a velocidade com que a eletrificação está avançando e como as arquiteturas elétricas estão mudando.
As fontes comuns incluíram estatísticas oficiais de produção e registro de veículos, como OICA e departamentos nacionais de transporte, dados de comércio de portais aduaneiros e UN Comtrade, e referências de políticas e segurança, como regulamentações da NHTSA e UNECE. Também revisamos normas e contexto técnico de organismos como SAE e IEC, juntamente com artigos revisados por pares que explicam as necessidades de desempenho dos conectores em ambientes automotivos adversos. Registros de empresas, apresentações a investidores e imprensa de reputação foram utilizados para validar o foco em produtos e a exposição regional, e uma assinatura paga para dados financeiros de empresas e inteligência de patentes auxiliou nas verificações cruzadas onde a divulgação pública era escassa. Essas fontes são ilustrativas, e muitas outras referências públicas também foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar a lógica do conjunto de demanda e para corrigir premissas sobre o conteúdo de conectores por veículo, movimentação de preço médio de venda (ASP) e mudanças de mix por aplicação (por exemplo, segurança e proteção versus fiação de carroceria e distribuição de energia). Conversamos com um conjunto equilibrado de participantes em fabricação de conectores, distribuição de componentes, engenharia elétrica veicular e cadeias de suprimentos de montadoras de transporte nas regiões APAC, EMEA e Américas. As lacunas encontradas na pesquisa documental foram revisitadas até que os números fossem internamente consistentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 19% | APAC: 40% |
| Nível médio: 45% | Líderes Funcionais/de Unidade: 30% | EMEA: 33% |
| Players menores: 19% | Gerentes: 51% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói a demanda por conectores a partir da produção de veículos por região, aplicando então premissas de penetração e conteúdo vinculadas à intensidade da arquitetura eletrônica. Para cada grupo principal de veículos, o modelo utiliza uma cadeia prática de insumos, que inclui produção de veículos e tendências de vendas, mix de veículos elétricos e híbridos, a transição para sistemas de maior tensão, crescimento em ADAS e eletrônica de cabine, e contagem e valor típicos de conectores por área de aplicação.
Esses totais são então verificados com aproximações seletivas de baixo para cima, como ASP amostrado multiplicado por volumes estimados de conectores para segmentos de aplicação principais, além de verificações com fornecedores e canais coletadas durante entrevistas. Onde a divulgação direta é limitada, preenchemos lacunas utilizando premissas baseadas em intervalos para o valor do conector por veículo e, em seguida, refinando-as com feedback de especialistas e verificações de consistência entre regiões.
As previsões são construídas usando análise de cenários, onde os principais impulsionadores são a perspectiva de produção de veículos, a velocidade de eletrificação e o crescimento do conteúdo eletrônico, e então a inclinação é testada sob pressão com o consenso das entrevistas sobre preços e mix. Na etapa final, as taxas de crescimento são ajustadas para mantê-las alinhadas com o cronograma realista de adoção e o ritmo esperado de redesenhos de plataformas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de um conjunto de verificações cruzadas para que os totais finais não dependam de uma única série de dados. Comparamos o gasto implícito com conectores por veículo em relação às tendências conhecidas de conteúdo eletrônico, testamos as divisões regionais em relação a sinais de comércio e produção, e revisamos outliers que parecem muito altos ou muito baixos em comparação com padrões do ano anterior.
Uma revisão interna de múltiplas etapas é realizada antes da aprovação, e o contato de acompanhamento é acionado quando uma premissa-chave muda, como uma grande variação na perspectiva de produção de veículos ou uma mudança inesperada na penetração de veículos elétricos. O relatório é atualizado em um ciclo anual, e atualizações intermediárias são adicionadas quando eventos relevantes afetam a produção, os preços ou a continuidade do fornecimento. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Conectores Automotivos e de Transporte da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números publicados para conectores automotivos e de transporte frequentemente diferem porque as empresas nem sempre concordam sobre o que é contado como conector, quais modos de transporte são incluídos e se os valores são reportados na receita do fabricante ou em um nível de canal mais amplo.
A tabela mostra uma ampla variação entre as estimativas de 2024 e 2026. No modelo da Mordor Intelligence, o total está ancorado em uma construção de demanda liderada por veículos (produção e mix de eletrificação por região) e contabilizado em torno do hardware de conectores utilizado em aplicações automotivas e de transporte, o que ajuda a evitar a inclusão de conteúdo exclusivo de fiação ou componentes elétricos mais amplos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,02 bilhões de USD (2026) | |
| Consultoria Global A | 22,80 bilhões de USD (2024) | Utiliza um ano base anterior e parece aplicar um escopo de receita de conectores mais amplo, que pode incluir conteúdo de interconexão elétrica mais abrangente e maior valor eletrônico assumido por veículo sem a mesma reconciliação de produção de veículos. |
| Grupo de Pesquisa do Setor B | 7,80 bilhões de USD (2024) | Reporta uma base de 2024 menor que provavelmente reflete um mapeamento de produto mais restrito e uma progressão de ASP mais conservadora, e a abordagem pode não capturar totalmente os casos de uso de transporte além das aplicações automotivas principais. |
Analisando os três valores, as diferenças são explicadas principalmente por limites de escopo, seleção do ano base e como o conteúdo por veículo e as mudanças de ASP são projetados. Ao vincular o modelo a indicadores observáveis de veículos e eletrificação e, em seguida, verificá-lo com testes de sanidade seletivos de baixo para cima, a estimativa permanece rastreável a insumos claros e pode ser repetida quando novos dados de produção ou mix estiverem disponíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de conectores automotivos e de transporte?
O mercado é avaliado em USD 15,02 bilhões em 2026 e está previsto para atingir USD 18,91 bilhões até 2031 a um CAGR de 4,69%.
Qual categoria de produto detém a maior participação atualmente?
Os conectores de fio-para-placa respondem por 39,12% da receita do mercado, refletindo seu papel fundamental nos sistemas de fiação de carroceria.
Por que os conectores de alta tensão estão crescendo mais rapidamente do que outros tipos?
Os programas de veículos elétricos precisam de arquitetura de 800 V e capacidade de carregamento de 350 A, impulsionando a demanda por interfaces de alta tensão especializadas a um CAGR de 9,17%.
Qual região lidera a demanda global?
A Ásia-Pacífico captura 45,05% da receita graças à escala de veículos elétricos da China e à expansão dos polos de produção no Sudeste Asiático.