
Tamanho e Participação do Mercado de Transmissão Automotiva
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 163.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 209.73 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
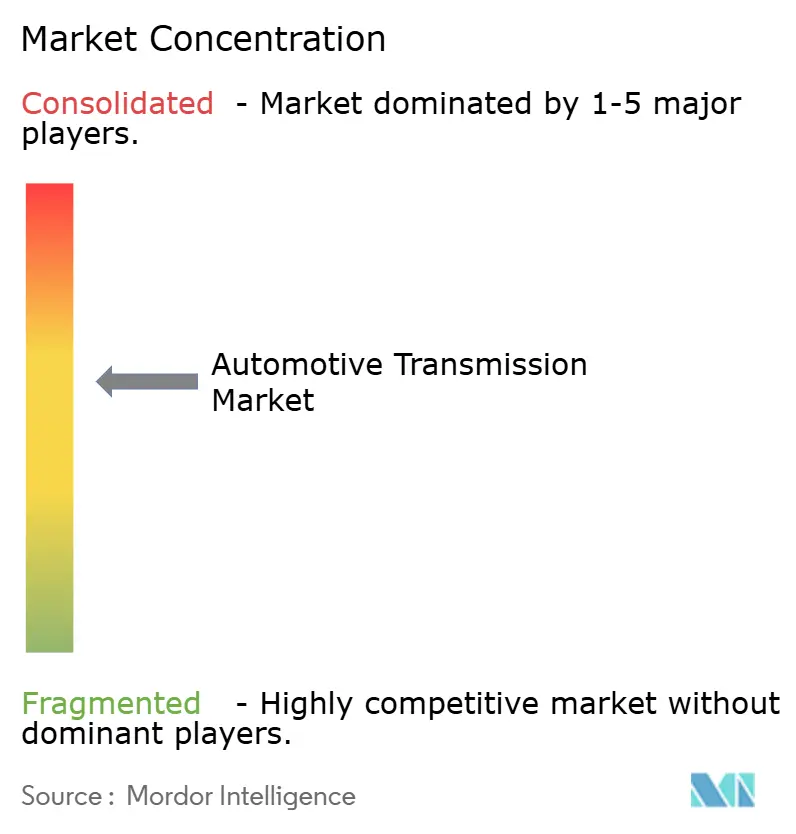
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transmissão Automotiva por Mordor Intelligence
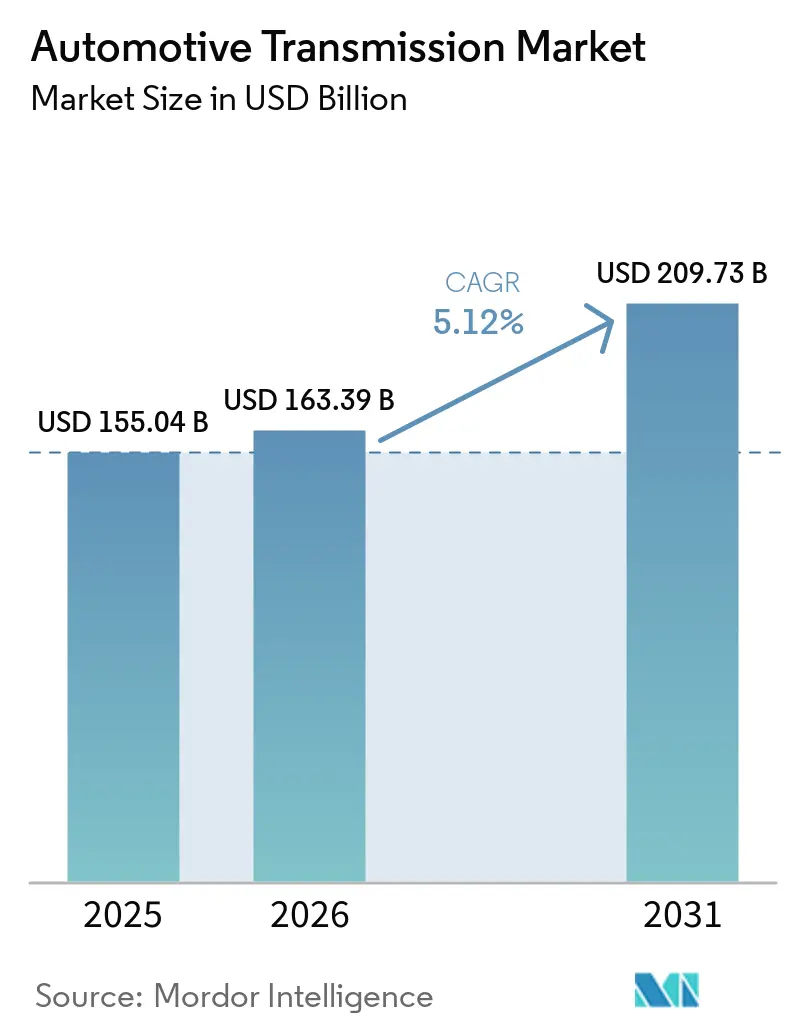
O tamanho do mercado de transmissão automotiva deve crescer de USD 155,04 bilhões em 2025 para USD 163,39 bilhões em 2026 e está previsto para atingir USD 209,73 bilhões até 2031, crescendo a um CAGR de 5,12% durante o período de previsão (2026-2031). O crescimento depende da rápida transição das caixas de câmbio manuais para linhas de transmissão eletrificadas e definidas por software, reforçada pelo endurecimento dos padrões de Economia Média de Combustível Corporativa nos Estados Unidos e por mandatos paralelos na União Europeia e na China. As unidades automáticas mantiveram a liderança de demanda, mas os sistemas de dupla embreagem estão superando todos os concorrentes à medida que compradores orientados ao desempenho buscam trocas de marcha em menos de 200 milissegundos sem sacrificar a economia de combustível. A dominância dos automóveis de passeio continua, mas as frotas comerciais leves estão se eletrificando mais rapidamente à medida que empresas de logística de comércio eletrônico adaptam vans com transmissões manuais automatizadas para lidar com a escassez de motoristas.
Principais Conclusões do Relatório
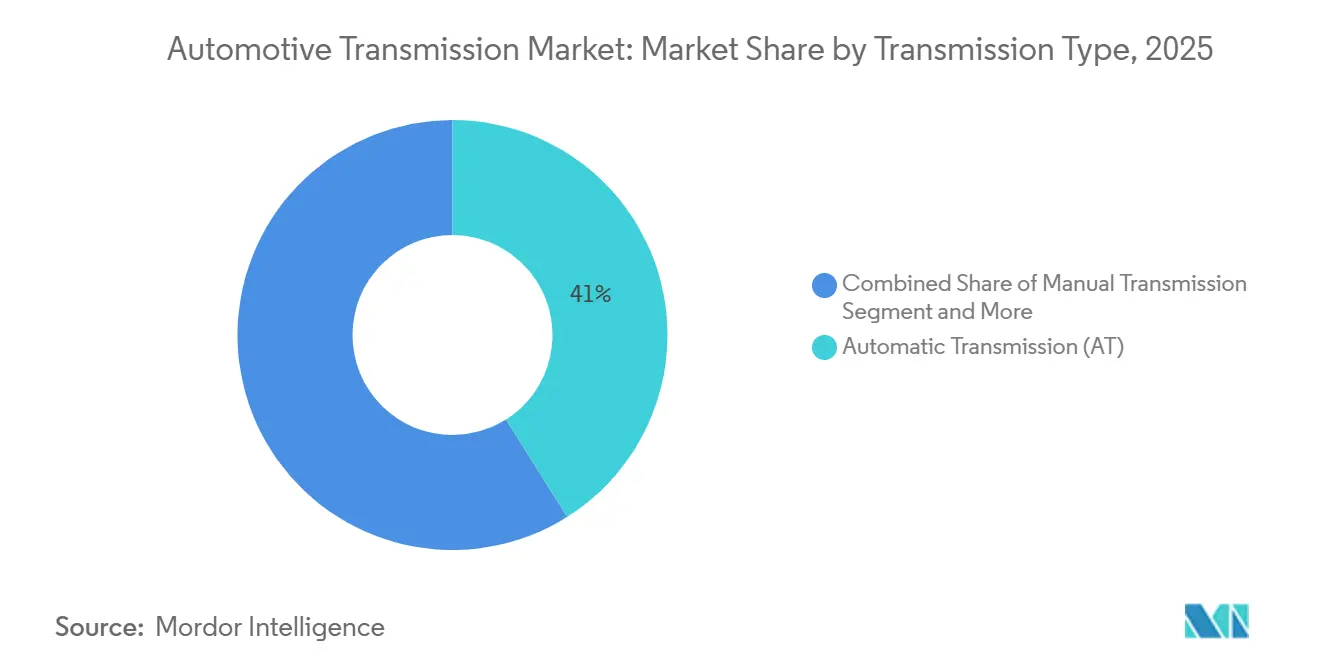
- Por tipo de transmissão, os sistemas automáticos lideraram o mercado de transmissão automotiva, respondendo por uma participação de receita de 41,03% em 2025. Enquanto isso, as unidades de dupla embreagem têm previsão de crescer a um CAGR de 5,89% até 2031.
- Por tipo de veículo, os automóveis de passeio responderam por 64,79% da participação do mercado de transmissão automotiva em 2025; os veículos comerciais leves registraram o crescimento mais rápido, com um CAGR de 5,62% até 2031.
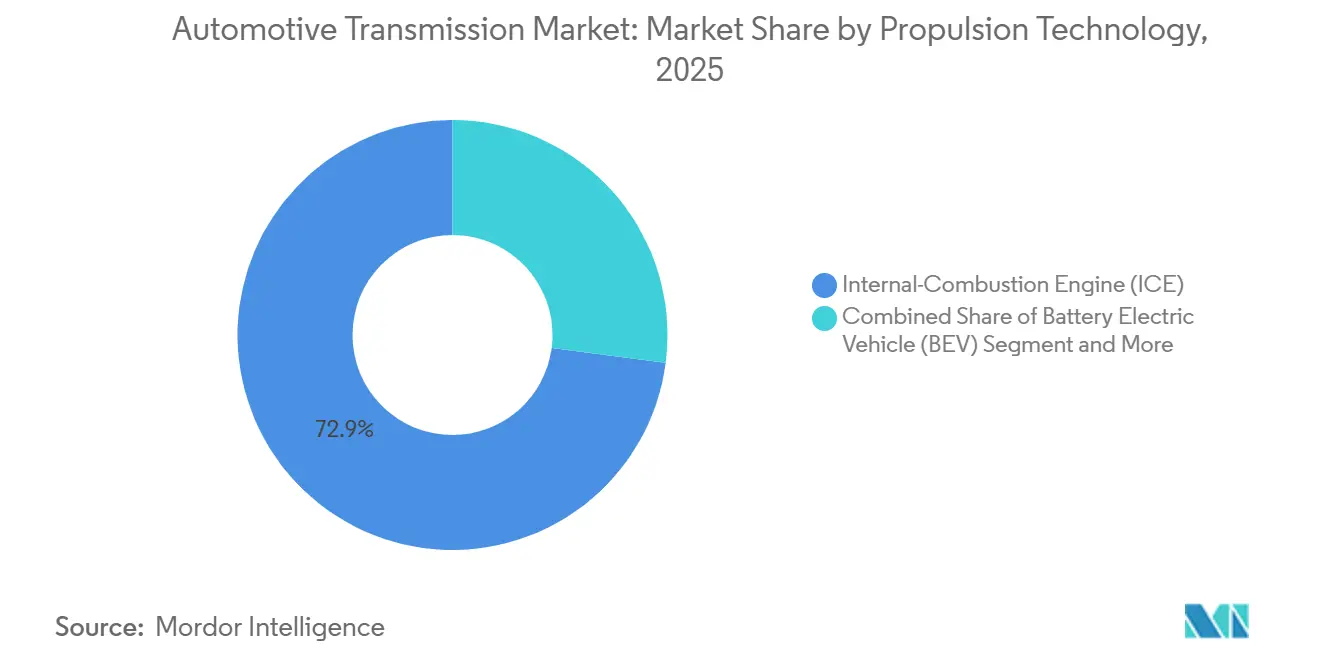
- Por tecnologia de propulsão, os motores de combustão interna responderam por 72,94% do tamanho do mercado de transmissão automotiva em 2025, mas os veículos elétricos a célula de combustível registraram o maior CAGR de 6,34% até 2031.
- Por canal de vendas, os equipamentos de montagem OEM dominaram o mercado de transmissão automotiva com uma participação de 90,88% em 2025, enquanto o pós-venda expandiu a um CAGR de 6,21% até 2031.
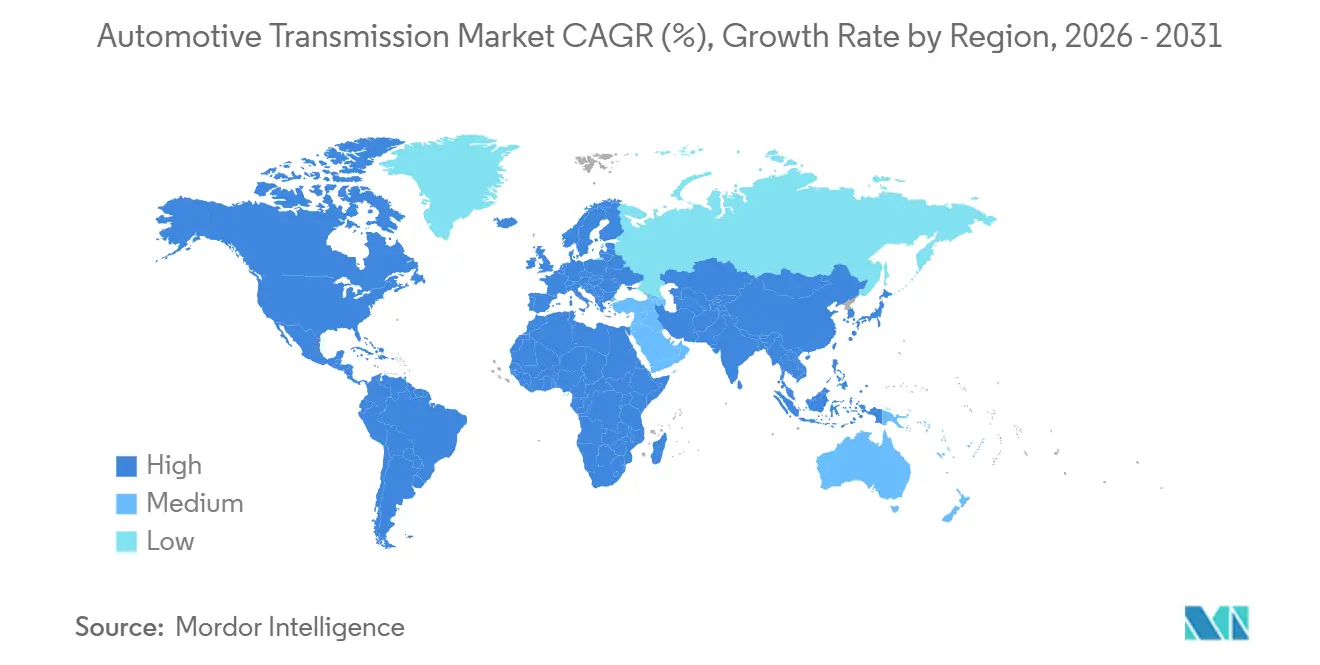
- Por geografia, a região Ásia-Pacífico liderou o mercado de transmissão automotiva com uma participação de receita de 43,67% em 2025, enquanto a América do Sul está projetada para registrar o crescimento mais rápido, com um CAGR de 6,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Transmissão Automotiva*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Rápido de Eixos Elétricos para Híbridos e Veículos Elétricos a Bateria | +1.5% | Global, com China e Europa liderando a adoção | Curto prazo (≤ 2 anos) |
| Endurecimento das Regulamentações Globais de CO₂ | +1.2% | Global, com UE e América do Norte liderando | Médio prazo (2-4 anos) |
| Migração do Consumidor para Transmissões Automáticas e de Dupla Embreagem | +0.8% | Núcleo na Ásia-Pacífico, expandindo para mercados emergentes | Longo prazo (≥ 4 anos) |
| Demanda de Veículos Comerciais por Transmissão Manual Automatizada | +0.6% | América do Norte e Europa principalmente | Médio prazo (2-4 anos) |
| Redução de Custo do Inversor de Carboneto de Silício | +0.4% | Global, com adoção antecipada em segmentos premium | Longo prazo (≥ 4 anos) |
| "Câmbio por Fio" Definido por Software Habilitando Monetização de Recursos via Atualização Remota | +0.3% | América do Norte e Europa inicialmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Rápido das Transmissões de Eixo Elétrico para Híbridos e Veículos Elétricos a Bateria
As linhas de transmissão eletrificadas integram motor, inversor e engrenagem de redução em eixos elétricos compactos que podem reduzir o peso em 18 quilogramas em comparação com automáticos de seis velocidades, conforme demonstrado pela unidade 8-em-1 da BYD no Seal em 2024. O layout híbrido P1+P2 da Hyundai, lançado em abril de 2025, apresenta um motor de 44 quilowatts posicionado entre o motor de combustão e uma transmissão automática de seis velocidades, permitindo uma partida puramente elétrica sem controle de transmissão separado[1]"Energia Híbrida de Próxima Geração: Tecnologias Avançadas de Transmissão e Motor do Hyundai Motor Group," Hyundai Motor Group, hyundaimotorgroup.com. O sistema de acionamento quatro-em-um da NIO no ET7 alcança 91,5% de eficiência do sistema ao integrar o controle de torque vetorial ao firmware do inversor.
Endurecimento das Regulamentações Globais de CO₂/Economia de Combustível
As regras CAFE dos EUA para 2027-2031, finalizadas em 2024, exigem uma média de frota de 58 milhas por galão até 2031, obrigando transmissões automáticas de oito ou mais velocidades que mantêm os motores em faixas de eficiência ideais[2]"Padrões de Economia Média de Combustível Corporativa," Administração Nacional de Segurança no Tráfego Rodoviário (NHTSA), nhtsa.gov. O Euro 7, em vigor desde janeiro de 2025, limita os óxidos de nitrogênio em rodovia a 60 mg/km, impulsionando os modelos a diesel em direção a unidades de 10 velocidades que reduzem os picos transitórios. O sistema revisado de duplo crédito da China recompensa os híbridos plug-in que excedem 80 km de autonomia elétrica, acelerando as caixas de câmbio híbridas sem embreagem. A Fase 2 do CAFE da Índia impõe penalidades de INR 25.000 por grama de CO₂ acima de 113 g/km, acelerando assim a adoção de transmissões manuais inteligentes com embreagens automatizadas.
Migração do Consumidor para Transmissões Automáticas e de Dupla Embreagem por Conforto/Desempenho
A penetração de transmissões automáticas na Índia aumentou em 2024, pois o tráfego urbano de parar e andar amplificou a fadiga do motorista pelo uso da embreagem. A transmissão de dupla embreagem úmida de oito velocidades da Hyundai, instalada no Sonata N Line em 2024, alcançou 95% de eficiência mecânica e um benefício de combustível de 0,4 l/100 km. A transmissão de dupla embreagem DQ381 de sete velocidades da Volkswagen registra trocas de marcha em menos de 150 milissegundos, eliminando a interrupção de torque durante acelerações bruscas. À medida que os custos convergem, os sistemas de dupla embreagem aparecem cada vez mais em sedãs do segmento C com preços abaixo de USD 25.000, reforçando o impulso para o mercado de transmissão automotiva em todo o mundo. Os ganhos em conforto e desempenho sustentam juntos a migração das transmissões manuais tanto em regiões maduras quanto emergentes.
Demanda de Veículos Comerciais por Transmissão Manual Automatizada para Lidar com a Escassez de Motoristas
Os Estados Unidos enfrentaram 78.000 vagas não preenchidas para motoristas de caminhões pesados em 2024, motivando as frotas a adotar transmissões manuais automatizadas que reduzem o treinamento de seis semanas para 10 dias[3]"Fatos sobre a Escassez de Motoristas de Caminhão," Ryder System, Inc., ryder.com. A TC10 AMT da Allison introduziu lógica preditiva baseada em inclinação em 2024, resultando em uma redução de 3-5% no consumo de combustível em comparação com a condução manual. A Endurant HD da Eaton Cummins suportou 1.850 Nm de torque e enviou 45.000 unidades em 2024, comprovando sua adequação para transporte de cargas pesadas. Consequentemente, as frotas veem as transmissões manuais automatizadas como indispensáveis para retenção e segurança, ao mesmo tempo em que fortalecem a trajetória do mercado de transmissão automotiva.
Análise de Impacto das Restrições do Mercado de Transmissão Automotiva*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo do Sistema | -0.9% | Global, com segmentos premium menos afetados | Curto prazo (≤ 2 anos) |
| Volatilidade da Cadeia de Suprimentos | -0.7% | Global, com concentração de fabricação na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Janela Térmica Limitada para Fluido de Transmissão Automática de Ultrabaixa Viscosidade | -0.5% | Global, com regiões de clima quente mais afetadas | Médio prazo (2-4 anos) |
| Custos de Conformidade com Segurança Cibernética | -0.4% | América do Norte e UE principalmente, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Complexidade do Sistema de Linhas de Transmissão Eletrificadas de Múltiplas Velocidades
A adição de uma relação extra aumenta o custo do sistema de transmissão de veículos elétricos em USD 400–600. Aumenta o peso em 22 quilogramas, como visto no Porsche Taycan, que também requer resfriamento dedicado para gerenciar temperaturas do óleo de até 180 °C. A Tesla e a BYD evitam esse custo otimizando a engrenagem de velocidade única para 90% dos ciclos de condução. Os sistemas de variação contínua de transmissão híbridos enfrentam pressão semelhante na lista de materiais, com o sistema de variação contínua de transmissão da Toyota exigindo uma bateria capaz de descarga contínua de 50 kW, o que eleva o custo do conjunto em USD 1.200. Esses prêmios limitam a proliferação de curto prazo além das marcas premium, moderando o crescimento mais amplo no mercado de transmissão automotiva.
Volatilidade da Cadeia de Suprimentos em Engrenagens e Rolamentos Forjados de Precisão
Um incêndio em janeiro de 2025 na instalação de rolamentos da SKF em Gotemburgo eliminou 18% da produção europeia de rolamentos de agulha, forçando a ZF e a Aisin a transportar estoque do Japão por via aérea com uma penalidade de custo de 22%. Os prazos de entrega de engrenagens de anel se estenderam para 28 semanas em meados de 2025, à medida que os fornecedores de aço ligado racionaram o níquel em meio à turbulência do mercado. O esforço da Schaeffler para qualificar uma fonte de rolamentos indiana atrasou o lançamento de seu módulo híbrido P2+ em dois trimestres. As unidades de dupla embreagem apresentam um risco significativo porque utilizam de quatro a seis rolamentos de rolos cônicos cada, em comparação com dois nos automáticos clássicos. A perturbação destaca a fragilidade da cadeia de suprimentos de transmissão automotiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Transmissão Automotiva
Por Tipo de Transmissão:
A Dominância das Transmissões Automáticas Enfrenta o Desafio das Transmissões de Dupla EmbreagemOs sistemas de transmissão automática automotiva mantiveram uma participação líder de 41,03% no mercado de transmissões automotivas em 2025, sustentados pelas picapes e SUVs norte-americanos que valorizam a capacidade de reboque e o refinamento. As unidades de dupla embreagem estão projetadas para crescer a um CAGR de 5,89% até 2031. Os projetos de variação contínua, antes favorecidos pela sua amplitude de relação infinita, agora têm dificuldade em satisfazer as expectativas de desempenho, apesar do lançamento do CVT9 da JATCO com uma faixa de relação de 9,0:1. As caixas de câmbio manuais persistem principalmente em modelos asiáticos de entrada, graças a uma vantagem de custo de 300 milhões de USD em relação aos manuais inteligentes.
A dominância das transmissões automáticas em picapes de grande porte, a aceleração das transmissões de dupla embreagem em carros compactos e as emergentes caixas de dois estágios para veículos elétricos moldam juntas o mix futuro. O mercado de transmissões automotivas para unidades de dupla embreagem deve se expandir à medida que a amortização de ferramental reduz os custos por unidade. As caixas de dois estágios para veículos elétricos são contabilizadas em "Outros", mas têm peso estratégico para a extensão de autonomia premium em modelos como o e-tron GT da Audi. Os fornecedores, portanto, diversificam seus portfólios em todos os mecanismos para defender sua relevância.


Por Tipo de Veículo:
Segmentos Comerciais Impulsionam a InovaçãoOs automóveis de passageiros responderam por uma participação de 64,79% no mercado de transmissão automotiva em 2025, enquanto os veículos comerciais leves devem registrar um CAGR de 5,62% até 2031, à medida que as frotas de comércio eletrônico priorizam sistemas de tração elétrica de baixa manutenção. A E-Transit da Ford reduziu as despesas de manutenção em 40% em comparação com os predecessores a diesel, por meio de uma engrenagem de redução de velocidade única com capacidade de 430 Nm. A eSprinter da Mercedes-Benz adotou uma caixa de câmbio automotiva de duas velocidades para manter uma vantagem de carga útil de 1.045 quilogramas.
O mercado de transmissão automotiva para caminhões pesados equipados com AMT está prestes a crescer de forma constante, à medida que as transportadoras associam os ganhos de segurança à redução dos prêmios de seguro. Os automóveis de passageiros se bifurcam em automáticos de oito velocidades para plataformas de motor de combustão interna e acionamentos de velocidade única para veículos elétricos a bateria convencionais abaixo de 40.000 USD. O Ace EV da Tata demonstra a viabilidade do câmbio manual inteligente em pequenos veículos comerciais eletrificados na Índia. O FH Electric da Volvo Trucks apresenta um I-Shift de duas velocidades para melhor capacidade de subida em rampas, embora seu preço de 350.000 USD limite atualmente a adoção.
Por Tecnologia de Propulsão:
A Eletrificação AceleraOs motores de combustão interna representaram uma participação de 72,94% do mercado de transmissão automotiva em 2025. Ainda assim, os veículos elétricos a célula de combustível avançarão a um CAGR líder de segmento de 6,34% até 2031, à medida que a Toyota e a Hyundai impulsionam o hidrogênio para frotas comerciais sensíveis à carga útil. Os carros elétricos a bateria com preços abaixo de USD 40.000 frequentemente utilizam conjuntos de engrenagens de velocidade única porque a adição de uma segunda relação pode corroer sua margem. O Dolphin da BYD emprega uma engrenagem fixa de 10,39:1 para atingir 0–100 km/h em 7,5 segundos.
O tamanho do mercado de transmissão automotiva para caixas de câmbio híbridas dedicadas se expande à medida que as arquiteturas de motor duplo atendem aos multiplicadores de crédito revisados da China. Os motores de combustão interna evoluíram para automáticos de 10 velocidades, como o 10R80 da Ford, que mantém o EcoBoost de 3,5 litros abaixo de 2.000 rpm em velocidades de rodovia. Os veículos elétricos a bateria premium, liderados pelo Porsche Taycan, validam os layouts de duas velocidades que estendem a autonomia em ciclos de alta velocidade. Consequentemente, os fornecedores devem equilibrar a expertise tradicional em engrenagens planetárias com as competências emergentes em eixos elétricos.
Por Canal de Vendas:
A Complexidade do Pós-venda Cria OportunidadesAs unidades de montagem de fábrica OEM capturaram uma participação de 90,88% do mercado de transmissão automotiva em 2025, pois o software de controle profundamente integrado desencoraja a troca de componentes. O módulo de câmbio por fio da Continental requer um handshake criptográfico com o controlador de carroceria, bloqueando efetivamente as substituições não autorizadas. Ainda assim, o mercado de remanufatura de pós-venda deve registrar um CAGR de 6,21% até 2031, à medida que as frotas buscam economias de custo do ciclo de vida de 40–60% em comparação com unidades novas.
O tamanho do mercado de transmissão automotiva dentro da remanufatura poderia se expandir ainda mais, pois os caminhões Classe 8 normalmente passam por 1,2 substituições ao longo de uma vida útil de um milhão de milhas. As garantias de trem de força, como o plano de 10 anos/150.000 milhas da Ford introduzido em 2024, aumentam a demanda por peças genuínas. Os acionamentos de velocidade única elétricos a bateria representam um obstáculo estrutural para o pós-venda, mas as frotas de serviço pesado mantêm o canal ativo.
Análise Geográfica
Mercado de Transmissão Automotiva da APAC
Em 2025, a região da Ásia-Pacífico detinha uma participação de 43,67% no mercado de transmissão automotiva, impulsionada pelas fortes vendas de veículos elétricos a bateria na China e pelo crescimento significativo na adoção de transmissões manuais inteligentes na Índia, especialmente para sedãs com preço abaixo de 15.000 USD. O sistema revisado de duplo crédito da China agora aloca 1,6 crédito por híbrido plug-in, incentivando as montadoras a utilizarem transmissões híbridas dedicadas, como o DM-i da BYD.
Mercado de Transmissão Automotiva das Américas
A América do Sul representa o território de crescimento mais rápido, com um CAGR de 6,28% até 2031, à medida que a iniciativa Rota 2030 do Brasil subsidia automáticos fabricados localmente para atingir 12% de eficiência no nível da frota até 2028. A tarifa de importação da Argentina sobre caixas de câmbio completamente montadas impulsionou a montagem local de transmissões de dupla embreagem para a Volkswagen e a Fiat. Em 2025, o mercado de transmissão automotiva da América do Norte registrou um aumento notável, com automáticos de 10 velocidades dominando picapes como a Ford F-150, enquanto as transmissões de velocidade única tornaram-se a escolha preferida para crossovers, exemplificado pelo Mustang Mach-E.
Mercado de Transmissão Automotiva da Europa
Enquanto isso, a Europa está se voltando para os sistemas de dupla embreagem, destacado pela substancial participação da Alemanha em transmissões de dupla embreagem em veículos de passeio em 2025. Em 2025, o Reino Unido registrou um aumento nos novos registros de veículos elétricos a bateria, reduzindo a demanda por automáticos convencionais. Concomitantemente, a França está expandindo o E-Tech de quatro velocidades sem embreagem da Renault em seus modelos principais.

Panorama regulatório
As regras de economia de combustível e emissões continuam a impulsionar o design das transmissões em direção a automáticos com maior número de marchas, câmbios dedicados a híbridos e e-eixos integrados. Na União Europeia, o Regulamento Euro 7 (UE) 2024/1257 (adotado em abril de 2024) adiciona novos requisitos técnicos para emissões de veículos e expectativas de durabilidade, reforçando a necessidade de estratégias de câmbio calibradas e controles de powertrain para atender à conformidade em uso nas categorias de veículos M1 e N1.
Nos Estados Unidos, 2026 também trouxe notável incerteza regulatória, ao lado de trabalhos de modernização relevantes para sistemas e controles de transmissão. A EPA finalizou a revogação da Constatação de Perigo dos Gases de Efeito Estufa de 2009 (Greenhouse Gas Endangerment Finding) em fevereiro de 2026 e propôs mudanças no cronograma de certos requisitos de conformidade de emissões para veículos leves e médios em maio de 2026. Em março de 2026, a NHTSA propôs emendas ao FMVSS No. 102 para acomodar veículos equipados com ADS sem controles manuais, flexibilizando certos requisitos de exibição da posição de câmbio. No nível estadual, os padrões de emissão de poluentes-critério e os procedimentos de teste do California Air Resources Board (CARB) para veículos do ano-modelo 2026 permanecem uma referência-chave para o planejamento de calibração e validação.
Análise da cadeia de valor
A cadeia de valor abrange aço-liga e peças forjadas em bruto, usinagem de precisão de engrenagens, eixos e carcaças, elementos de fricção (embreagens e revestimentos), rolamentos, mecatrônica (corpos de válvula, atuadores e sensores) e software embarcado para controle de câmbio, antes de passar para montagem, testes de fim de linha e integração com a montadora. As ações dos fornecedores mostram como as pegadas de produção e a localização de plataformas influenciam o fornecimento: a ZF relatou que seu sistema de transmissão modular TraXon ultrapassou 1,5 milhão de unidades em produção acumulada até fevereiro de 2026, enquanto a AISIN começou a fabricação sob contrato de transmissões automáticas de seis velocidades da Mazda em sua unidade AISIN Drivetrain Inc. em Indiana, em abril de 2026, para apoiar o fornecimento na América do Norte.
A jusante, a instalação de fábrica pela montadora permanece dominante à medida que as transmissões se tornam cada vez mais ligadas à cibersegurança veicular e a controles integrados, enquanto a remanufatura se expande onde o custo de ciclo de vida é central. As restrições operacionais incluem longos prazos de entrega para equipamentos de fabricação de engrenagens de alta precisão e materiais de fricção especializados, além de ciclos de validação estendidos para novas arquiteturas que combinam hardware com software e exigem testes de durabilidade em alta rotação. A industrialização regional também molda a disponibilidade e o ritmo de lançamento de plataformas, como demonstrado pela Stellantis Betim (Brasil), que atingiu 17 milhões de transmissões em abril de 2026, e pela Schaeffler, que iniciou a produção em volume de sua transmissão híbrida dedicada MultiMode em maio de 2026, abrangendo programas de powertrain a combustão, híbridos e eletrificados.
Cenário Competitivo
Os cinco principais fornecedores responderam por uma parcela significativa do volume global de automóveis de passeio em 2025, indicando concentração moderada. A JATCO focou na liderança em transmissões de variação contínua, enquanto a Hyundai Transys capturou a demanda interna por modelos de seis velocidades e híbridos.
Inovadores menores visam nichos de espaço em branco. A caixa de câmbio híbrida dedicada da Punch Powertrain permite cruzeiro elétrico a 130 km/h, tornando-a uma opção atraente para cidades europeias que estão aplicando proibições de diesel. O módulo P2+ de 100 kW da Schaeffler permite que os fabricantes de automóveis adaptem carcaças de oito velocidades existentes, encurtando os ciclos de lançamento em um ano.
A liderança tecnológica agora gira em torno do software. O câmbio por fio da Continental desbloqueia receitas de assinatura e reforça a segurança cibernética. A Magna registrou uma patente em 2024 para um caminho de refrigerante integrado que reduz a massa do eixo elétrico em 4,2 quilogramas. Enquanto isso, o ReLife da ZF e o ReTran da Allison visam dominar a remanufatura à medida que as métricas de sustentabilidade aumentam. A intensidade competitiva, portanto, passa da participação de volume para a profundidade de propriedade intelectual e monetização de software dentro do mercado de transmissão automotiva em evolução.
Líderes do Setor de Transmissão Automotiva
ZF Friedrichshafen AG
Aisin Corporation
Schaeffler AG
Magna International Inc.
JATCO Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Transmissão Automotiva
- ZF Friedrichshafen AG
- Aisin Corporation
- JATCO Ltd.
- Hyundai Transys Inc.
- Magna International Inc.
- Allison Transmission Inc.
- Schaeffler AG
- Eaton Corporation plc
- BorgWarner Inc.
- Continental AG
- Punch Powertrain NV
- GKN Automotive Limited
- Toyota Motor Corp. (Hybrid e-CVT)
- Valeo SA
- Tremec Corporation
- Dana Incorporated

Oportunidades de mercado e perspectivas futuras
A readequação de manufatura que dá suporte tanto a automáticos de combustão de alto volume quanto a transmissões eletrificadas continua sendo uma clara área de oportunidade, ancorada por programas de capital anunciados e novos lançamentos de produção. Em abril de 2026, a General Motors anunciou investimentos de 830 milhões de dólares em três instalações de propulsão nos EUA, incluindo 300 milhões de dólares para expandir a capacidade de transmissões de 10 velocidades em Romulus, Michigan. Na Europa, a Stellantis começou a produzir transmissões de dupla embreagem eletrificadas (eDCT) em Mirafiori em abril de 2024, como parte de um investimento de 240 milhões de euros no local, mostrando um caminho industrial para o fornecimento de DCT hibridizado a plataformas convencionais.
Os casos de uso comercial e de frotas oferecem espaço adicional onde os ciclos de operação favorecem câmbio automatizado, robustez e capacidade de manutenção, incluindo unidades totalmente automáticas para ônibus e caminhões pesados e transmissões híbridas dedicadas para operações de uso misto. A Allison Transmission iniciou uma expansão plurianual de 100 milhões de dólares em sua unidade de fabricação em Chennai, Índia, em outubro de 2024, para aumentar a capacidade de transmissões totalmente automáticas, alinhando-se com centros de demanda onde o tempo de atividade e o custo operacional impulsionam a aquisição. No lado do produto, controles de câmbio definidos por software, gestão de torque e compensação de desgaste ampliam o conteúdo endereçável para fornecedores capazes de dar suporte a controles embarcados e cadeias de ferramentas de validação, enquanto arquiteturas modulares de e-powertrain X-in-1 e transmissões híbridas dedicadas aumentam o que as montadoras podem padronizar entre módulos de propulsão e regiões.
Desenvolvimento Recente da Indústria no Mercado de Transmissão Automotiva
- Junho de 2026: a JATCO ampliou a adoção de sua série de e-powertrain X-in-1, incluindo um sistema 5-em-1 usado no novo Nissan Kicks lançado no Japão. O foco do fornecedor em arquiteturas integradas de motor-inversor-redutor reduz o empacotamento e simplifica o fornecimento para montadoras. A implantação mais ampla entre modelos também aumenta a necessidade de validação escalável de software e gerenciamento térmico em módulos de powertrain eletrificado.
- Março de 2026: a ZF lançou sua transmissão automática de 8 velocidades PowerLine no Freightliner M2 106 Plus, apoiada pela produção nos EUA em Gray Court, Carolina do Sul. A produção localizada fortalece a continuidade do fornecimento para montadoras e frotas de veículos comerciais na América do Norte, ao mesmo tempo em que encurta os ciclos logísticos para peças de reposição. O lançamento também reforça o papel contínuo dos automáticos de múltiplas marchas em melhorias de eficiência e dirigibilidade para veículos de médio porte.
- Maio de 2025: a Cummins revelou seu motor pesado X15 Euro 6 combinado com a transmissão de 18 velocidades Eaton Cummins Endurant na Brisbane Truck Show. O posicionamento integrado do powertrain destacou a contínua codesenvolvimento entre fornecedores de motores e transmissões em torno de metas de economia de combustível e desempenho. Também apontou para uma demanda sustentada por soluções de câmbio automatizado de alto torque em aplicações pesadas, onde o custo total de propriedade é rigorosamente gerenciado.


Mercado de Transmissão Automotiva Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos sistemas de transmissão automotiva fornecidos para veículos rodoviários, incluindo variantes manuais, automatizadas e automáticas, contabilizados no ponto de fornecimento de componentes e sistemas para o ecossistema veicular.
Exclusões de escopo: Excluímos peças do trem de força fora do conjunto de transmissão (por exemplo, motores completos, diferenciais independentes e motores de tração para veículos elétricos), bem como serviços de manutenção e reparo.
Visão Geral da Segmentação
- Por Tipo de Transmissão
- Transmissão Manual
- Transmissão Manual Inteligente (IMT)
- Transmissão Manual Automatizada (AMT)
- Transmissão Automática (AT)
- Transmissão de Dupla Embreagem (DCT)
- Transmissão de Variação Contínua (CVT)
- Outros (Planetária, Caixas de Câmbio de 2 Velocidades para Veículos Elétricos, etc.)
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Ônibus e Micro-ônibus
- Por Tecnologia de Propulsão
- Motor de Combustão Interna (MCI)
- Veículo Elétrico Híbrido (HEV/PHEV)
- Veículo Elétrico a Bateria (BEV)
- Veículos Elétricos a Célula de Combustível (FCEV)
- Por Canal de Vendas
- Montagem de Fábrica pelo Fabricante de Equipamento Original (OEM)
- Pós-venda/Remanufaturado
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Turquia
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo mapeamento do conjunto de demanda com sinais oficiais de produção de veículos e de frota, e em seguida vincula essa demanda aos padrões de instalação de transmissões. Utilizamos fontes públicas como a OICA para produção de veículos, a Agência Internacional de Energia para a direção da eletrificação, as tendências de economia de combustível da US EPA e os dados de comércio do Eurostat, onde os fluxos de peças ajudam a identificar mudanças regionais de montagem e fornecimento.
No lado da oferta, relatórios anuais, apresentações a investidores e registros regulatórios foram revisados para compreender o mix de produtos, a exposição regional e quaisquer comentários sobre preços vinculados ao conteúdo. Bancos de dados de patentes também foram consultados para verificar para onde a atividade de design está se movendo (por exemplo, automáticos de múltiplas marchas versus soluções relacionadas a eixos elétricos), e assinaturas pagas focadas em finanças corporativas e notícias ajudaram a manter atualizadas as ações corporativas e as mudanças de plantas. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar nossas premissas sobre a penetração de transmissões por classe de veículo e região, e também para confirmar como os preços se movem quando o conteúdo muda, como contagem de marchas, hibridização e eletrônica. Conversamos com uma combinação de fornecedores de transmissões, fabricantes de veículos, distribuidores e especialistas técnicos independentes nos principais polos de produção de veículos, de modo que as lacunas da pesquisa documental pudessem ser preenchidas e os principais insumos do modelo pudessem ser triangulados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 15% | APAC: 39% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Participantes menores: 16% | Gestores: 56% | Américas: 25% |
Dimensionamento de Mercado e Previsão
A construção central utiliza uma abordagem de cima para baixo, na qual a produção de veículos por região é reconstruída e convertida em valor de transmissão usando taxas de instalação por tipo de transmissão e preços médios de venda que diferem por classe de veículo. Para manter isso fundamentado, os totais são verificados com aproximações seletivas de baixo para cima a partir da exposição de receita dos fornecedores, discussões de canal sobre mudanças de mix e cálculos de preço médio de venda multiplicado pelo volume para as principais famílias de transmissão.
Os insumos relevantes neste mercado incluem a produção de automóveis de passeio versus comerciais, a participação da adoção de transmissões automáticas e de dupla embreagem, as tendências de contagem média de marchas à frente, a participação de híbridos e veículos elétricos a bateria (que altera o conteúdo de transmissão) e os padrões de localizaço regional observados por meio de anúncios de comércio e capacidade. Quando o feedback das entrevistas mostra práticas mistas (por exemplo, se híbridos leves são tratados como necessitando de uma caixa de câmbio convencional), mantemos a premissa explícita e dimensionamos o impacto como uma sensibilidade.
Para as previsões, a análise de cenários é utilizada para que diferentes trajetórias de velocidade de eletrificação, penetração de transmissões automáticas e progressão de preços possam ser refletidas sem superajustar o modelo. Também aplicamos suavização simples para reduzir oscilações pontuais na produção, e as premissas são verificadas novamente com especialistas antes de o cenário final de previsão ser consolidado.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações, incluindo a comparação do valor implícito de transmissão por veículo com o mix de tecnologia conhecido e a verificação dos totais regionais em relação à direção do comércio e da produção. Quando os números se movem de forma muito abrupta, o fator determinante é rastreado até uma ou duas variáveis, e a premissa é corrigida ou documentada com evidências de suporte.
Um segundo analista revisa a lógica do modelo, os insumos e os cálculos antes da aprovação, e quaisquer grandes variações geram perguntas de acompanhamento com os respondentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes (como grandes mudanças de plataforma, regulamentações ou anúncios de plantas). Imediatamente antes da entrega, realizamos uma passagem final de atualização para que a visão publicada reflita as informações mais recentes disponíveis.
Tamanho do Mercado de Transmissões Automotivas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para transmissões automotivas podem parecer muito distantes entre si porque as regras de contagem não são as mesmas, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem do que é incluído (sistemas completos de transmissão versus conjuntos mais amplos de trem de força), de qual ano é tratado como base e de como os preços são projetados quando o mix está mudando.
Neste mercado, os maiores fatores de divergência são se os eixos elétricos e as unidades de acionamento de tração são agrupados no total de transmissões, se o reparo e a remanufatura do mercado de reposição são combinados com o fornecimento para montadoras, e como a participação de transmissões automáticas versus manuais é aplicada entre regiões e tipos de veículos. O timing cambial também importa porque grandes volumes estão na Ásia, e algumas fontes fixam uma taxa de câmbio mais antiga em vez de atualizá-la com o ano de dimensionamento, o que pode alterar o total em USD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 155,04 bilhões de USD (2025) | |
| Publicação Especializada do Setor A | 67,24 bilhões de USD (2024) | Utiliza uma definição mais restrita que parece enfatizar categorias selecionadas de transmissão, e o ano base e o tratamento cambial não estão claramente vinculados às premissas de produção de veículos e de instalação. |
| Consultoria Global B | 226,23 bilhões de USD (2024) | Provavelmente incorpora conteúdo adjacente de trem de força e unidades de acionamento eletrificadas ao total, o que infla o valor em comparação com uma visão exclusiva de transmissões, e o método não é transparente sobre como as arquiteturas de veículos elétricos são tratadas. |
A dispersão na tabela aponta principalmente para problemas de alinhamento de escopo e para a forma como os trens de força eletrificados são contabilizados. Ao separar os conjuntos de transmissão do conteúdo mais amplo do trem de força e ao vincular o valor aos fatores de montagem e mix de veículos, o número é mantido rastreável a insumos reproduzíveis — uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de transmissão automotiva até 2031?
O mercado tem previsão de atingir USD 209,73 bilhões até 2031, crescendo a um CAGR de 5,12%.
Qual tipo de transmissão deve crescer mais rapidamente até 2031?
As transmissões de dupla embreagem estão definidas para registrar o CAGR mais rápido de 5,89%, impulsionadas por sua eficiência e capacidade de troca de marcha rápida.
Como o endurecimento das regras de economia de combustível está moldando o design das transmissões?
Regulamentações como o CAFE dos EUA e o Euro 7 impulsionam os fabricantes de automóveis em direção a automáticos de oito ou mais velocidades e caixas de câmbio dedicadas a híbridos que mantêm os motores em faixas de eficiência máxima.
Por que as transmissões manuais automatizadas estão ganhando força em caminhões pesados?
As transmissões manuais automatizadas reduzem o tempo de treinamento do motorista, melhoram a economia de combustível em até 5% e ajudam as frotas a lidar com a crônica escassez de motoristas.
Qual região lidera a receita global e qual está crescendo mais rapidamente?
A Ásia-Pacífico lidera com 43,67% da receita de 2025, enquanto a América do Sul é a de crescimento mais rápido, com um CAGR de 6,28% até 2031.
Qual é o papel do software nas transmissões modernas?
Os sistemas de câmbio por fio permitem desbloqueios de recursos via atualização remota, permitindo que os fabricantes de equipamentos originais vendam modos de condução baseados em assinatura sem alterações de hardware.
Página atualizada pela última vez em:



