
Tamanho e Participação do Mercado de Válvulas de Motor Automotivo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Válvulas de Motor Automotivo por Mordor Intelligence
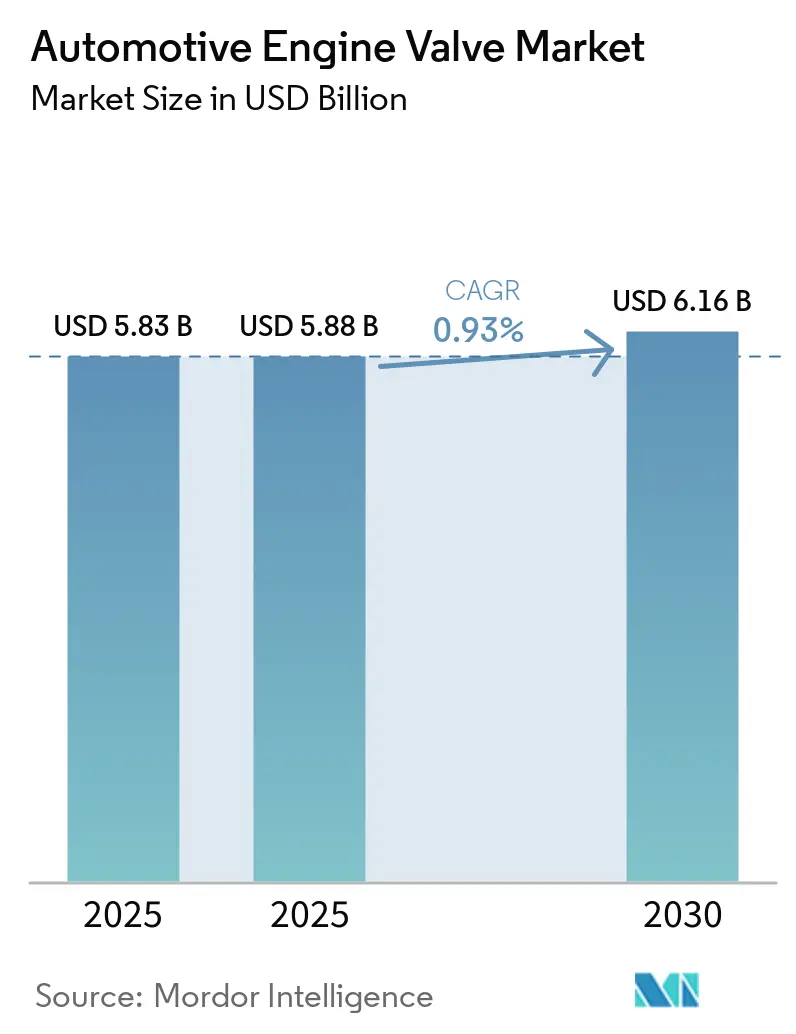
O tamanho do Mercado de Válvulas de Motor Automotivo foi avaliado em 5,83 bilhões de USD em 2025 e está projetado para crescer de 6,07 bilhões de USD em 2026 para 7,36 bilhões de USD até 2031, crescendo a um CAGR de 3,93% no período de 2026-2031. A eletrificação está limitando os volumes de motores de combustão interna (MCI), porém os ciclos de alta dos veículos comerciais, as conversões de frotas para GNV/GLP e uma onda de programas de conformidade com Euro 7/Tier 4 estão sustentando a demanda por válvulas de precisão usinada em segmentos onde os motores MCI permanecem economicamente consolidados. O aperto das normas de emissões está acelerando a adoção do controle variável de válvulas e das válvulas de escape ocas preenchidas com sódio, enquanto a aproximação das fontes de fornecimento no México e na Índia está encurtando as cadeias de suprimentos e elevando o conteúdo regional. Enquanto isso, projetos-piloto de manutenção preditiva estão direcionando as frotas de veículos pesados para a substituição de válvulas baseada em condição, criando novos fluxos de receita no mercado de reposição para fornecedores capazes de combinar hardware com serviços de dados. Em conjunto, essas correntes contrárias explicam por que o mercado de válvulas de motor automotivo avança em um ritmo geral moderado, mas continua gerando nichos de crescimento direcionado para inovadores em materiais e processos.
Principais Conclusões do Relatório
- Por tipo de válvula, as válvulas monometálicas lideraram com 57,18% da participação do mercado de válvulas de motor automotivo em 2025, enquanto as válvulas ocas estão projetadas para expandir a um CAGR de 3,95% até 2031.
- Por função, as válvulas de admissão responderam por 63,37% da participação do mercado de válvulas de motor automotivo em 2025; as válvulas de escape são as de crescimento mais rápido, com um CAGR de 3,98% até 2031.
- Por material, o aço dominou, respondendo por 65,46% da participação do mercado de válvulas de motor automotivo em 2025, enquanto as válvulas de titânio registraram o maior CAGR, de 4,03%, até 2031.
- Por tipo de veículo, os automóveis de passeio responderam por 54,57% da participação do mercado de válvulas de motor automotivo em 2025, enquanto os veículos comerciais médios e pesados estão previstos para crescer a um CAGR de 4,04% até 2031.
- Por tipo de combustível, os motores a gasolina retiveram 51,26% da participação do mercado de válvulas de motor automotivo em 2025, mas as válvulas para GNV/GLP estão avançando a um CAGR de 4,08% no mesmo horizonte.
- Por canal de distribuição, o fornecimento para montadoras (OEM) capturou 76,36% da participação do mercado de válvulas de motor automotivo em 2025, enquanto o mercado de reposição independente registrou o CAGR mais rápido, de 4,11%, até 2031.
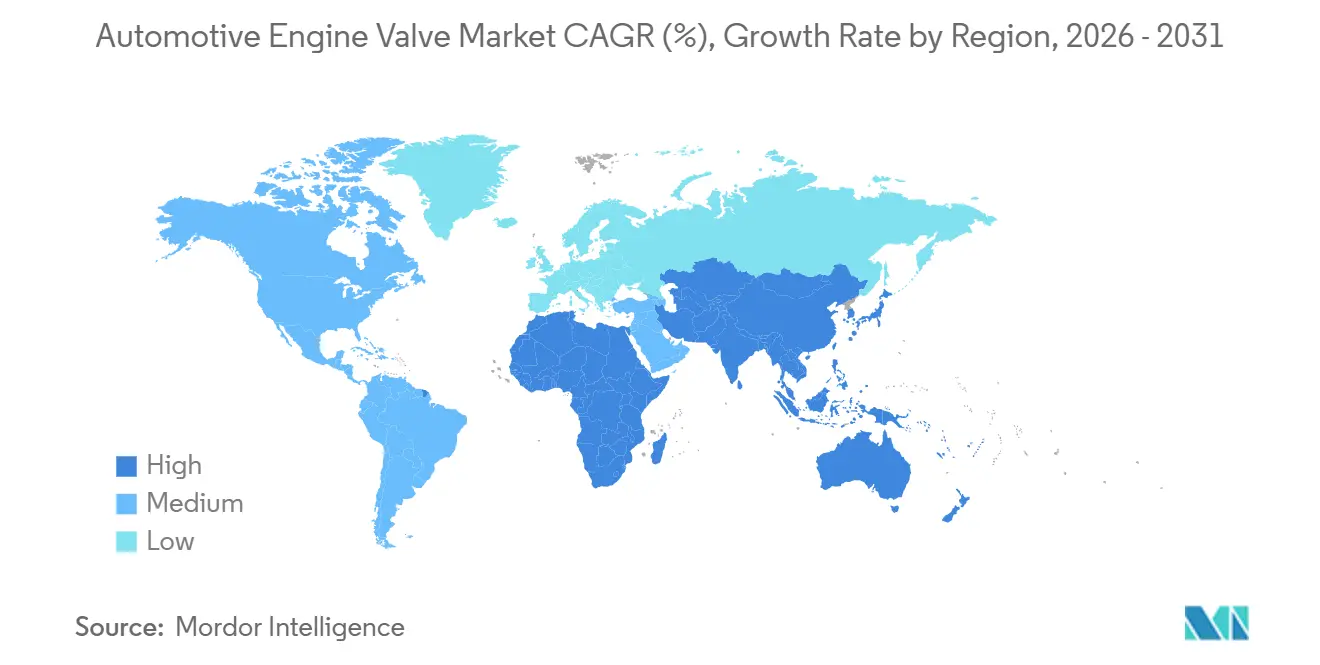
- Por geografia, a Ásia-Pacífico respondeu por 45,67% da participação do mercado de válvulas de motor automotivo em 2025 e permanece a região de crescimento mais rápido, com um CAGR de 4,14% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações Rigorosas de Emissões e Eficiência de Combustível | +0.3% | Global, com ganhos iniciais na UE, América do Norte e China | Longo prazo (≥ 4 anos) |
| Crescimento Global da Produção de Veículos | +0.2% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Tendências de Redução de Cilindrada e Turbocompressão de Motores | +0.2% | Global | Médio prazo (2-4 anos) |
| Expansão de Frotas de GNV/GLP na Ásia e no Oriente Médio e África | +0.2% | Ásia-Pacífico, Oriente Médio e África (Nigéria, Egito, Índia, Paquistão) | Curto prazo (≤ 2 anos) |
| Microfabricação Regional e Aproximação das Fontes de Fornecimento de Válvulas | +0.1% | América do Norte, Índia, México | Médio prazo (2-4 anos) |
| Válvulas "Inteligentes" Habilitadas por Manutenção Preditiva | +0.1% | América do Norte, UE, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas Rigorosas de Emissões e Eficiência de Combustível
O Euro 7, em vigor desde 2025, exige 10 anos ou 200.000 km de conformidade e limites mais rígidos de partículas PN10, levando ao uso generalizado do controle variável de válvulas (VVT) e de elevação variável de válvulas (VVL). O Conselho Internacional sobre Transporte Limpo calcula que o VVT/VVL proporciona ganhos de economia de combustível de 1 a 5,5% quando combinado com a desativação de cilindros [1]. A BorgWarner fornecerá unidades de controle variável de came para os híbridos de 2026 de uma montadora do Leste Asiático, e as regras EPA Tier 4, a partir do ano-modelo 2027, restringem ainda mais os limites de NMOG+NOx. A patente norte-americana 9002618 da Denso detalha um algoritmo de controle variável de came com fase de aprendizado que preserva a estabilidade da combustão durante as mudanças de fase [2]. Essas regulamentações direcionam as montadoras para válvulas de escape de precisão e resistentes ao calor, ampliando assim o mercado endereçável de válvulas de motor automotivo.
Crescimento Global da Produção de Veículos
A produção de veículos comerciais está compensando a fraqueza nos automóveis de passeio, beneficiando os fornecedores de válvulas. Em dezembro de 2025, a Ashok Leyland reportou um aumento significativo ano a ano nas vendas domésticas de veículos comerciais médios e pesados (VCMP), refletindo um forte crescimento nesse segmento. Simultaneamente, as vendas de veículos comerciais leves cresceram de forma notável, evidenciando uma robusta demanda por frete na Índia [3]. Notavelmente, os motores de VCMP utilizam mais válvulas do que os automóveis de passeio. Dado seus ciclos de trabalho mais severos, esses motores também requerem substituições de válvulas com maior frequência. As previsões do setor indicam crescimento constante nos volumes de VCMP na Índia nos próximos anos. Adicionalmente, uma redução nas alíquotas do GST levou a uma diminuição considerável nos custos de novos caminhões, incentivando compras antecipadas. Com o mix de produção favorecendo cada vez mais os veículos comerciais, o mercado de válvulas de motor automotivo encontra um amortecedor contra os desafios impostos pela eletrificação.
Redução de Cilindrada e Turbocompressão de Motores
Os motores turboalimentados operam sob altas pressões de cilindro e temperaturas elevadas de escape, o que acelera a erosão da face da válvula. Os testes da MAHLE indicam que o resfriamento a sódio reduz significativamente as temperaturas da cabeça da válvula e prolonga a vida útil. Desde sua introdução recente, as válvulas ocas preenchidas com sódio da Eaton têm como alvo principal os motores diesel de serviço pesado, onde falhas de componentes podem causar perdas financeiras substanciais para os operadores de frotas. Embora o setor esteja se voltando para a eletrificação, os fabricantes estão integrando turbocompressores de geometria variável em plataformas híbridas planejadas para o futuro próximo. À medida que o downsizing dos motores continua, as válvulas fabricadas com materiais avançados, incluindo ligas de níquel e revestimentos nitretados, estão ganhando participação de mercado. Essas tendências estão impulsionando o crescimento do mercado de válvulas de motor automotivo.
Expansão de Frotas de GNV/GLP
A Nigéria estabeleceu uma meta ambiciosa de converter um número significativo de veículos para GNV nos próximos anos, enquanto o Egito está focado em um número substancial de conversões no curto prazo, aproveitando suas abundantes reservas domésticas de gás. A Índia já estabeleceu uma grande frota de GNV e está trabalhando para expandir significativamente sua infraestrutura de abastecimento nos próximos anos. Os motores a GNV, embora operem em temperaturas mais baixas, enfrentam desafios como o aumento do desgaste do assento da válvula. Para resolver isso, os fabricantes estão incorporando revestimentos endurecidos feitos de materiais como Stellite ou Inconel, o que aumenta ligeiramente o custo por válvula. A crescente tendência de retrofitting de veículos com sistemas de GNV está impulsionando a demanda no mercado de pós-venda e fortalecendo o mercado de válvulas de motor automotivo, apesar das taxas de produção mais lentas entre os fabricantes de equipamentos originais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Rápida Eletrificação do Trem de Força | -0.4% | Global, com impacto inicial na UE, China e América do Norte | Longo prazo (≥ 4 anos) |
| Volatilidade dos Preços de Ligas de Titânio e Níquel | -0.2% | Global | Curto prazo (≤ 2 anos) |
| Proliferação de Válvulas Falsificadas no Mercado de Pós-Venda | -0.1% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Conformidade de Reciclagem para Válvulas Bimetálicas | -0.1% | UE, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Rápida do Powertrain
A crescente adoção de veículos elétricos a bateria (BEV) reduz significativamente a demanda por válvulas utilizadas em motores de combustão interna (MCI). Além disso, o projeto de regulamentação europeu sobre veículos em fim de vida útil está aumentando os custos associados à desmontagem de MCIs, tornando os BEVs uma opção mais favorável em termos de custo total de propriedade. Embora os veículos híbridos mitiguem parcialmente o declínio na demanda por componentes de MCI, eles utilizam motores menores, reduzindo ainda mais o número de válvulas necessárias por veículo. A Rane Engine Valve reflete essa transição do setor, com uma parcela considerável de sua receita do ano fiscal agora gerada por segmentos menos afetados pela eletrificação, como motores marítimos. À medida que o cenário automotivo evolui, a eletrificação desafiará o mercado de válvulas de motor, embora os segmentos de MCI de serviço pesado e de nicho devam permanecer resilientes.
Volatilidade dos Preços de Ligas de Titânio e Níquel
No início de 2026, perturbações na Indonésia causaram uma alta significativa nos preços do níquel. No ano anterior, as superligas Inconel, que são críticas para a fabricação de válvulas de escapamento, experimentaram um aumento substancial de preço. Um aumento notável nos preços do níquel impacta diretamente o custo das válvulas de escapamento acabadas, levando a aumentos moderados nos custos de produção e pressionando as margens de lucro, que já são limitadas no setor. O Titânio Grau 5, um material essencial, apresentou volatilidade considerável de preços, com a China mantendo uma posição dominante no fornecimento global, controlando uma parcela significativa do mercado. Enquanto empresas maiores mitigam riscos por meio de estratégias de hedge, como contratos futuros, empresas menores, limitadas por sua escala reduzida, enfrentam desafios crescentes à medida que suas margens de lucro diminuem no competitivo mercado de válvulas de motor automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Válvula:
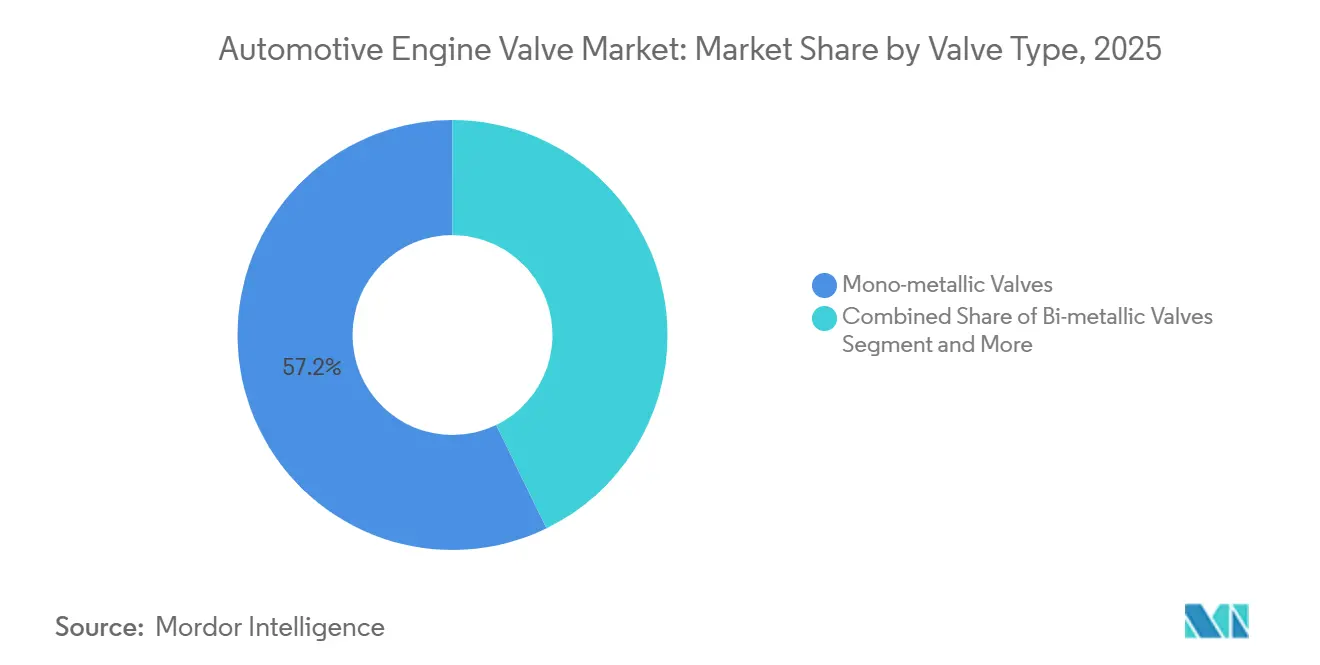
O Resfriamento a Sódio Impulsiona a Adoção de Válvulas OcasAs válvulas monometálicas responderam por 57,18% da participação do mercado de válvulas de motor automotivo em 2025, em razão de uma vantagem de custo de 2 a 4 USD por válvula. No entanto, a adoção de válvulas ocas está projetada para expandir a um CAGR de 3,95%, pois o resfriamento a sódio reduz a temperatura da cabeça da válvula em quase 100 °C, prolongando assim a vida útil durante os ciclos de serviço pesado. As válvulas ocas preenchidas com sódio despertaram interesse crescente à medida que as montadoras buscavam mitigar os picos de temperatura dos gases de escape de 850 °C prevalentes em motores turboalimentados.
O tamanho do mercado de válvulas de motor automotivo para unidades ocas ainda é modesto. No entanto, programas de gasolina de alto desempenho e diesel de serviço pesado as especificam cada vez mais para evitar contas de reparo de 10.000 a 20.000 USD associadas a falhas de válvulas. Os inventários do BMW S85 e do Nissan VR38DETT confirmam a migração do automobilismo para a produção em série. A contínua redução de custos nas técnicas de conformação a frio e laminação deve estreitar o prêmio em relação às ofertas bimetálicas e acelerar a penetração no mercado convencional.

Por Tipo de Função:
Válvulas de Escapamento Enfrentam Ciclos de Trabalho Mais SeverosAs válvulas de admissão responderam por 63,37% da participação do mercado de válvulas de motor automotivo em 2025, impulsionadas por contagens mais elevadas por motor e graus de material mais baixos. No entanto, o subconjunto de escape deve expandir a um CAGR de 3,98% até 2031, pois os requisitos de durabilidade do Euro 7 elevam as demandas de temperatura de pico e ciclagem térmica. As unidades de escape utilizam cada vez mais ligas de níquel e revestimentos nitretados, elevando os preços médios de venda e impulsionando o tamanho do mercado de válvulas de motor automotivo para materiais premium.
As arquiteturas de elevação variável e desativação de cilindros impõem tolerâncias de diâmetro de haste de ±0,02 mm, elevando o padrão de precisão de usinagem. Nas conversões para GNV e GLP, assentos de Stellite endurecidos são obrigatórios, fortalecendo ainda mais o crescimento no mercado de válvulas de motor automotivo do lado do escape.
Por Tipo de Material:
O Uso de Titânio para Redução de Peso Ganha TraçãoO aço permaneceu como o padrão econômico, comandando 65,46% da participação de mercado no mercado de válvulas de motor automotivo em 2025. No entanto, as válvulas de titânio estão projetadas para crescer mais rapidamente, a um CAGR de 4,03% até 2031, à medida que marcas premium buscam economia de massa em peças alternativas. Uma válvula de titânio pesa 40 a 50% menos do que sua equivalente em aço, permitindo rotações mais elevadas e resposta transitória mais rápida. A participação do mercado de válvulas de motor automotivo para titânio ainda está abaixo de 10%, mas a demanda do automobilismo e das montadoras de luxo é firme.
As ligas à base de níquel Inconel e Nimonic dominam as posições de escape turboalimentado, mesmo com a volatilidade de preços moderando o apetite de compra. A solução de aço nitretado da MAHLE oferece um caminho intermediário, prometendo vida útil 25 a 40% mais longa a uma fração do custo da liga de níquel, e poderia deslocar participação de mercado se a aceitação se ampliar. Peças de metalurgia do pó com sucata reciclada podem atender às futuras regras de conteúdo da UE, embora com propriedades mecânicas 5 a 10% inferiores que os projetistas devem acomodar.
Por Tipo de Veículo:
Veículos Comerciais Lideram o CrescimentoOs automóveis de passeio responderam por 54,57% da participação do mercado de válvulas de motor automotivo em 2025. Os veículos comerciais médios e pesados (VCMP) estão projetados para crescer a um CAGR de 4,04%, impulsionados pelo crescimento da logística e pelo envelhecimento das frotas na Índia e no Sudeste Asiático, que estão gerando demanda de reposição. Um motor típico de VCMP abriga 12 a 16 válvulas e opera em intervalos de serviço de 100.000 a 150.000 km, resultando em maior volume de válvulas ao longo da vida útil em comparação com os automóveis de passeio. À medida que os volumes de frete aumentam e as frotas mais antigas requerem revisões, a demanda por válvulas de VCMP está se tornando um fluxo de receita cada vez mais confiável para os fornecedores.
Os veículos comerciais leves estão se beneficiando do crescimento do comércio eletrônico, enquanto a demanda por ônibus está concentrada em aplicações de transporte urbano na Ásia-Pacífico. A eletrificação está avançando mais lentamente nas frotas de serviço pesado, o que limita a substituição por BEVs no mercado de válvulas de motor automotivo. Isso dá aos fabricantes de válvulas uma janela mais longa com plataformas de motor de combustão interna do que no segmento de automóveis de passeio. As compras antecipadas antes das regulamentações de freios e segurança do ano fiscal 2027-28 da Índia poderiam acelerar ainda mais os volumes de válvulas de VCMP no curto prazo, adicionando um impulso de demanda de curto prazo sobre os ciclos de reposição já constantes.
Por Tipo de Combustível:
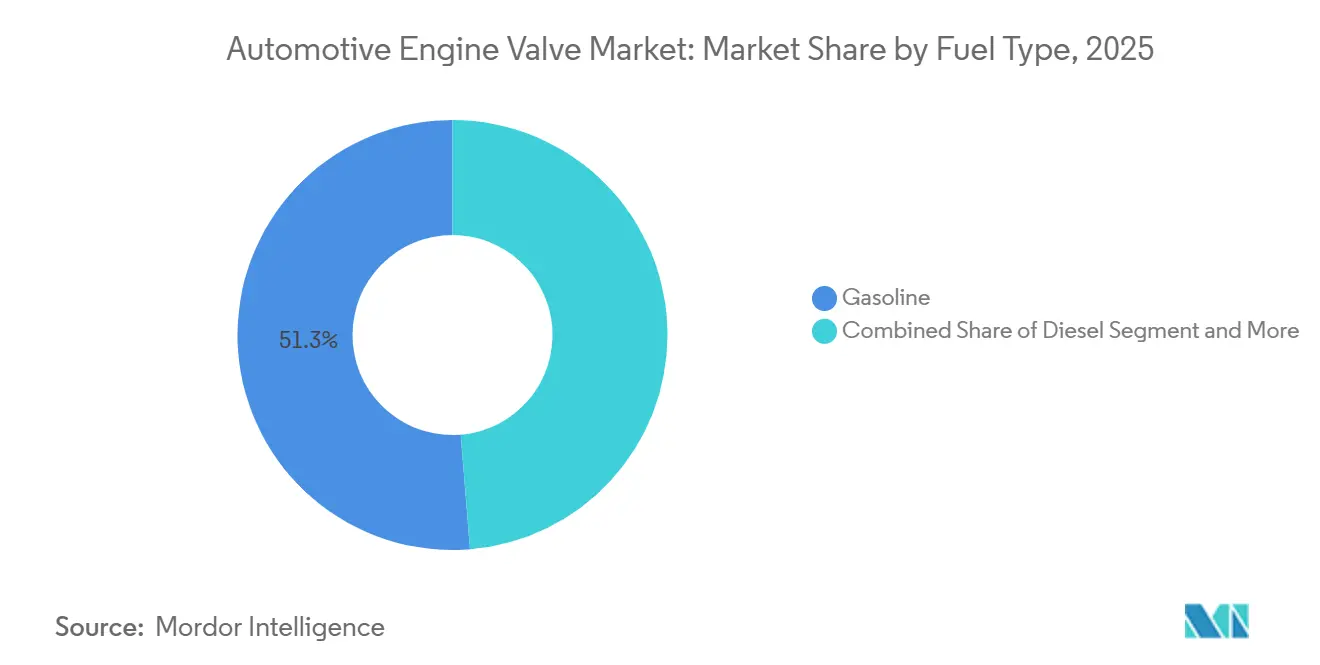
Conversões para GNV/GLP se AceleramA gasolina ainda liderou em 2025 com 51,26% da participação do mercado de válvulas de motor automotivo, mas as válvulas para GNV/GLP estão projetadas para registrar o CAGR mais rápido, de 4,08%, até 2031. Essa mudança reflete um movimento mais amplo em direção a combustíveis alternativos, particularmente em mercados emergentes. Cada conversão requer assentos de válvulas endurecidos e válvulas de escape com maior teor de níquel para lidar com o desgaste por gás seco, impulsionando o consumo no mercado de reposição de válvulas de motor automotivo e sustentando a demanda ao longo do período de previsão.
O diesel permanece essencial nos veículos comerciais médios e pesados, onde o torque e a capacidade de carga são difíceis de substituir. No entanto, o aperto dos padrões de partículas está levando as montadoras a adotar válvulas avançadas de recirculação de gases de escape para atender aos requisitos regulatórios. Ao mesmo tempo, os automóveis de passeio híbridos elétricos continuam sustentando alguma demanda por válvulas a gasolina, mesmo com o avanço dos veículos elétricos a bateria. Esse equilíbrio entre motorizações emergentes e convencionais proporciona um amortecedor para a demanda total ao longo do período de previsão, evitando um declínio acentuado no consumo geral de válvulas.
Por Canal de Distribuição:
O Mercado de Pós-Venda Ganha ParticipaçãoOs ciclos de produção das montadoras (OEM) ainda respondem por 76,36% da participação do mercado de válvulas de motor automotivo em 2025. Ainda assim, a demanda do mercado de reposição independente está avançando a um CAGR de 4,11%, impulsionada pelo envelhecimento das frotas de veículos — a idade média dos carros nos Estados Unidos atingiu 13,6 anos em 2024. O crescimento do mercado de reposição é moderado pela proliferação de falsificações, mas programas-piloto de rastreabilidade por blockchain podem restaurar a confiança dos compradores. Os dados de manutenção preditiva provenientes da telemetria de frotas direcionarão a substituição de peças para gatilhos baseados em condição, elevando os kits de válvulas premium de alta margem e os contratos de serviço habilitados por software no setor de válvulas de motor automotivo.
Análise Geográfica
A Ásia-Pacífico, com 45,67% da participação do mercado de válvulas de motor automotivo em 2025, deve crescer de forma constante com um CAGR de 4,14% ao longo do período de previsão. As exportações de autopeças da Índia cresceram de forma robusta, enquanto as montadoras japonesas realizaram investimentos substanciais para aprimorar as capacidades locais de fabricação de motores, ressaltando a crescente importância da região no mercado de válvulas de motor automotivo. A China permanece líder em volumes de produção por país; no entanto, a crescente penetração de veículos elétricos a bateria (BEVs) está reduzindo a demanda por componentes de motor de combustão interna (MCI) em automóveis de passeio, mesmo com a produção de veículos comerciais continuando a prosperar. Adicionalmente, empresas japonesas como FUJI OOZX e Nittan Valve estão expandindo sua presença global, com a unidade da FUJI no México estrategicamente posicionada para se beneficiar dos acordos comerciais norte-americanos.
A Europa ocupa uma posição moderada no mercado. A implementação de padrões de emissões mais rígidos, como o Euro 7, está impulsionando a adoção de tecnologias avançadas como sistemas de elevação variável, o que está aumentando a demanda por válvulas de engenharia de precisão. No entanto, a crescente adoção de BEVs e a introdução de regulamentações sobre veículos em fim de vida útil (ELV) representam desafios de longo prazo para os fabricantes de componentes de MCI. Na América do Norte, o domínio das picapes leves e a tendência de aproximação das fontes de fornecimento estão proporcionando vantagens significativas. Por exemplo, a expansão da Tenneco no México está reduzindo os prazos de entrega para as principais montadoras da região, fortalecendo assim o papel da América do Norte no mercado de válvulas de motor automotivo.
Embora a América do Sul e o Oriente Médio e África sejam contribuintes menores para o mercado, estão experimentando crescimento acelerado. Na Nigéria, o foco do governo no gás natural comprimido (GNC) e os incentivos do Egito para conversão a gás estão impulsionando o aumento da demanda por válvulas de reposição. No Brasil, os fabricantes de veículos comerciais estão atualizando os motores para atender a padrões de emissões mais rígidos, incorporando válvulas de escape de maior qualidade. Coletivamente, esses mercados emergentes estão ajudando a compensar o declínio na demanda por componentes de MCI nas economias desenvolvidas, amplamente impulsionado pela transição para a eletrificação.
Cenário Competitivo
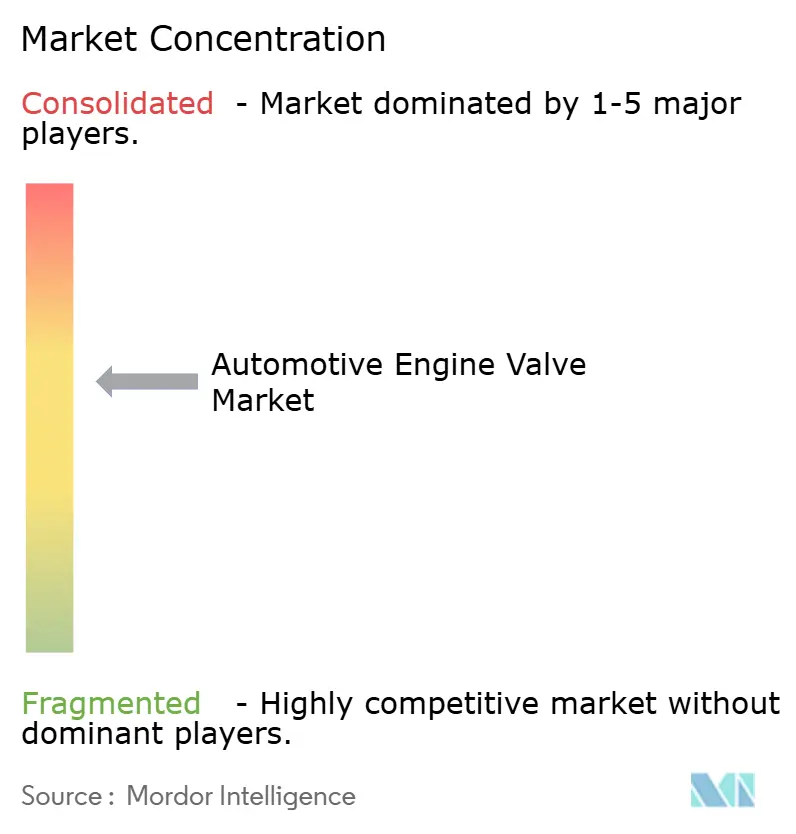
O mercado de Válvulas de Motor Automotivo apresenta concentração moderada. Gigantes globais como Eaton, MAHLE, BorgWarner, Tenneco e Denso aproveitam sua ampla escala em P&D e hedge de commodities. Em contraste, players regionais como FUJI OOZX e Rane Engine Valve capitalizam sua proximidade com os clientes e vantagens de custo. A FUJI OOZX, detendo uma posição dominante no mercado doméstico japonês, garantiu um contrato importante para válvulas de escape com a Toyota América do Norte, que deve começar em breve. Com uma visão de longo prazo, a FUJI OOZX visa expandir sua presença no mercado global ao longo dos próximos vários anos.
Há uma mudança notável no foco de inovação em direção a válvulas "inteligentes" equipadas com sensores, tratamentos de superfície avançados e designs ocos soldados por fricção. Essas inovações não apenas atendem aos rigorosos padrões de durabilidade do Euro 7, mas também mantêm vantagens competitivas de peso. A Rane Engine Valve realizou avanços significativos na Índia, onde sua linha de produção automatizada alcançou um aumento notável na produtividade, ao mesmo tempo em que reduziu o gasto de capital por unidade. Isso demonstra como as inovações de processo podem ajudar players menores a competir efetivamente contra líderes de maior escala. O mercado de válvulas de motor automotivo está testemunhando uma onda de consolidação, evidenciada por movimentos de private equity, como uma recente aquisição de participação na Tenneco. Tais investimentos destacam uma forte confiança na visibilidade do fluxo de caixa do mercado, mesmo em meio aos desafios impostos pelos riscos de eletrificação.
A dinâmica da cadeia de suprimentos também está evoluindo. À medida que as montadoras navegam pelas incertezas tarifárias e buscam conteúdo regional, o México e a Índia estão emergindo como centros críticos de produção e fornecimento. Embora o uso de blockchain para combater falsificações adicione um pequeno prêmio aos custos unitários, serve como uma salvaguarda essencial para o valor da marca. No entanto, fornecedores menores que não têm capacidade de fazer hedge ou operam em nichos sem proteção de propriedade intelectual estão enfrentando pressão crescente. À medida que os preços das matérias-primas para componentes-chave flutuam, esses fornecedores enfrentam pressões significativas de margem, acelerando a reestruturação no setor.
Líderes do Setor de Válvulas de Motor Automotivo
-
Eaton Corporation
-
Mahle GmbH
-
BorgWarner Inc.
-
Fuji Oozx Inc.
-
Tenneco, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Válvulas de Motor Automotivo Empresas cobertas neste relatório
- Eaton Corporation
- Mahle GmbH
- Fuji Oozx Inc.
- BorgWarner Inc.
- Federal-Mogul (Tenneco)
- Denso Corporation
- Aisan Industry Co., Ltd.
- Rane Engine Valve Ltd.
- Ferrea Racing Components
- Nittan Valve Co.
- Schaeffler Group
- Hitachi Astemo
- Valeo SA
Desenvolvimentos industriais recentes em Mercado de Válvulas de Motor Automotivo
- Julho de 2026: A Fuji Oozx Inc., fabricante de válvulas de motor do Grupo Daido Steel, anunciou planos para expandir a capacidade de produção de sua subsidiária consolidada, FUJI OOZX MEXICO, S.A. DE C.V., em Guanajuato, México. O investimento de 10,175 milhões de USD visa fortalecer a cadeia de suprimentos para produtos destinados ao mercado norte-americano.
- Agosto de 2025: A Eaton anunciou que sua tecnologia de Fechamento Tardio da Válvula de Admissão (LIVC) foi selecionada para programas de motores de veículos comerciais na América do Norte, Europa e Ásia, marcando um marco significativo para o sistema de atuação variável de válvulas (VVA) da empresa.
- Março de 2025: A Shadow introduziu o Controlador de Válvula de Escape X-FLAP, com um módulo de exclusão integrado e um sistema de decodificação de sinal OEM para uma solução de atualização estável e sem erros.
Escopo do Relatório Global do Mercado de Válvulas de Motor Automotivo
O Mercado de Válvulas de Motor Automotivo é segmentado por tipo de válvula, tipo de função, tipo de material, tipo de veículo, tipo de combustível, canal de distribuição e geografia. Por Tipo de Válvula, o mercado é segmentado em Válvulas Monometálicas, Válvulas Bimetálicas e Válvulas Ocas. Por Tipo de Função, o mercado é segmentado em Válvulas de Admissão e Válvulas de Escape. Por Tipo de Material, o mercado é segmentado em Aço, Titânio e Ligas à Base de Níquel. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio, Veículos Comerciais Leves (VCL), Veículos Comerciais Médios e Pesados, e Ônibus e Micro-ônibus. Por Tipo de Combustível, o mercado é segmentado em Gasolina, Diesel e GNV/GLP. Por Canal de Distribuição, o mercado é segmentado em OEM e Mercado de Reposição. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Reino Unido, Alemanha, Espanha, Itália, França, Rússia e Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Coreia do Sul e Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Válvulas Monometálicas |
| Válvulas Bimetálicas |
| Válvulas Ocas |
| Válvulas de Admissão |
| Válvulas de Escape |
| Aço |
| Titânio |
| Ligas à Base de Níquel |
| Automóveis de Passeio |
| Veículos Comerciais Leves (VCLs) |
| Veículos Comerciais Médios e Pesados (VCMPs) |
| Ônibus e Micro-ônibus |
| Gasolina |
| Diesel |
| GNV/GLP |
| Fabricante de Equipamentos Originais |
| Mercado de Reposição |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Válvula | Válvulas Monometálicas | |
| Válvulas Bimetálicas | ||
| Válvulas Ocas | ||
| Por Tipo de Função | Válvulas de Admissão | |
| Válvulas de Escape | ||
| Por Tipo de Material | Aço | |
| Titânio | ||
| Ligas à Base de Níquel | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves (VCLs) | ||
| Veículos Comerciais Médios e Pesados (VCMPs) | ||
| Ônibus e Micro-ônibus | ||
| Por Tipo de Combustível | Gasolina | |
| Diesel | ||
| GNV/GLP | ||
| Por Canal de Distribuição | Fabricante de Equipamentos Originais | |
| Mercado de Reposição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de válvulas de motor automotivo até 2031?
O mercado de válvulas de motor automotivo está previsto para atingir 7,36 bilhões de USD até 2031 a um CAGR de 3,93% no período de 2026-2031.
Qual tipo de válvula está crescendo mais rapidamente até 2031?
Espera-se que as válvulas ocas preenchidas com sódio se expandam a um CAGR de 3,95%, à medida que motores turbocomprimidos e de alto desempenho demandam gerenciamento térmico superior.
Por que as válvulas de escapamento estão ganhando tração sob o Euro 7?
As normas de durabilidade do Euro 7 elevam as cargas de temperatura de pico e ciclagem, levando os OEMs a especificar válvulas de escapamento de liga de níquel ou nitretadas capazes de suportar 200.000 km de serviço.
Como a eletrificação influencia a demanda futura por válvulas?
Cada BEV elimina 8 a 16 válvulas de motor, e a crescente penetração de BEVs, particularmente na Europa e na China, deve reduzir os volumes de válvulas de MCI no longo prazo, apesar dos compensadores dos híbridos.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico lidera tanto em participação quanto em crescimento, com um CAGR projetado de 4,14% até 2031, impulsionado pelo ciclo de alta dos veículos comerciais da Índia e pela expansão da infraestrutura de GNV.
Como os fornecedores estão combatendo as válvulas falsificadas no mercado de pós-venda?
Os fabricantes de Nível 1 estão realizando projetos-piloto de serialização baseada em blockchain e autenticação de peças por QR code para ajudar oficinas e consumidores a verificar válvulas genuínas antes da instalação.