
Tamanho e Participação do Mercado de Válvulas Automotivas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 27.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 1.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
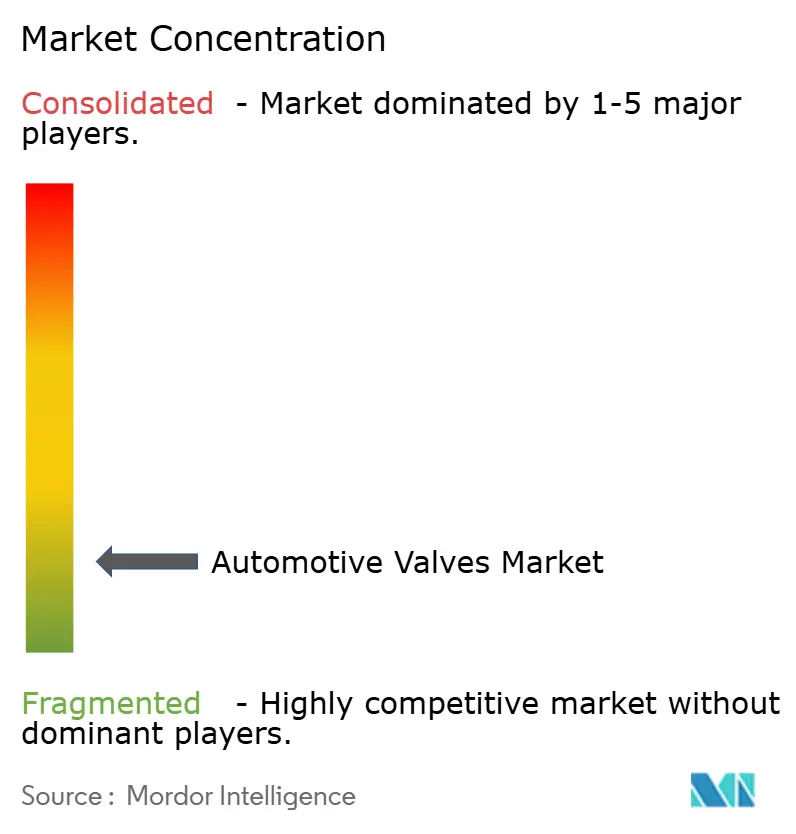
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Válvulas Automotivas por Mordor Intelligence
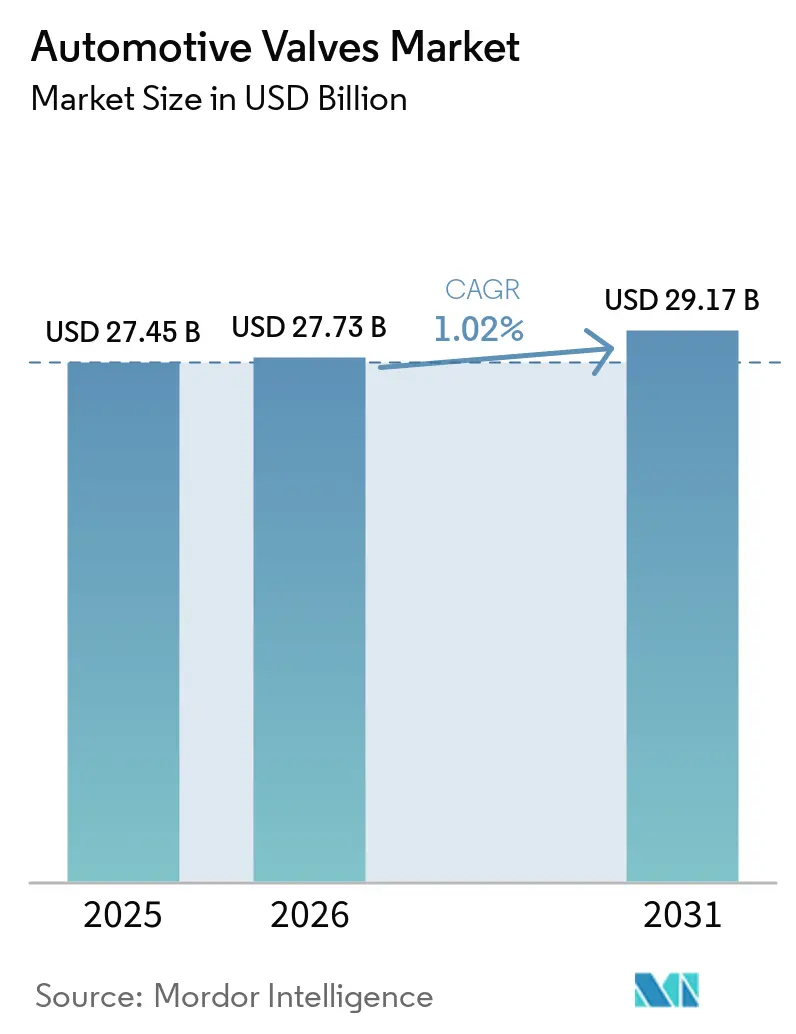
O tamanho do mercado de válvulas automotivas deve crescer de USD 27,45 bilhões em 2025 para USD 27,73 bilhões em 2026 e tem previsão de atingir USD 29,17 bilhões até 2031, a um CAGR de 1,02% no período 2026-2031. A demanda se mantém estável porque os motores de combustão interna (MCIs) continuam dominantes nas frotas comerciais, enquanto os modelos elétricos a bateria e híbridos adicionam novos circuitos de gerenciamento térmico que requerem válvulas de precisão. A penetração de turbos, as normas de emissões Euro 7 e EPA 29, e os diagnósticos over-the-air (OTA) aceleram a transição para componentes inteligentes e resistentes ao calor.
Principais Conclusões do Relatório
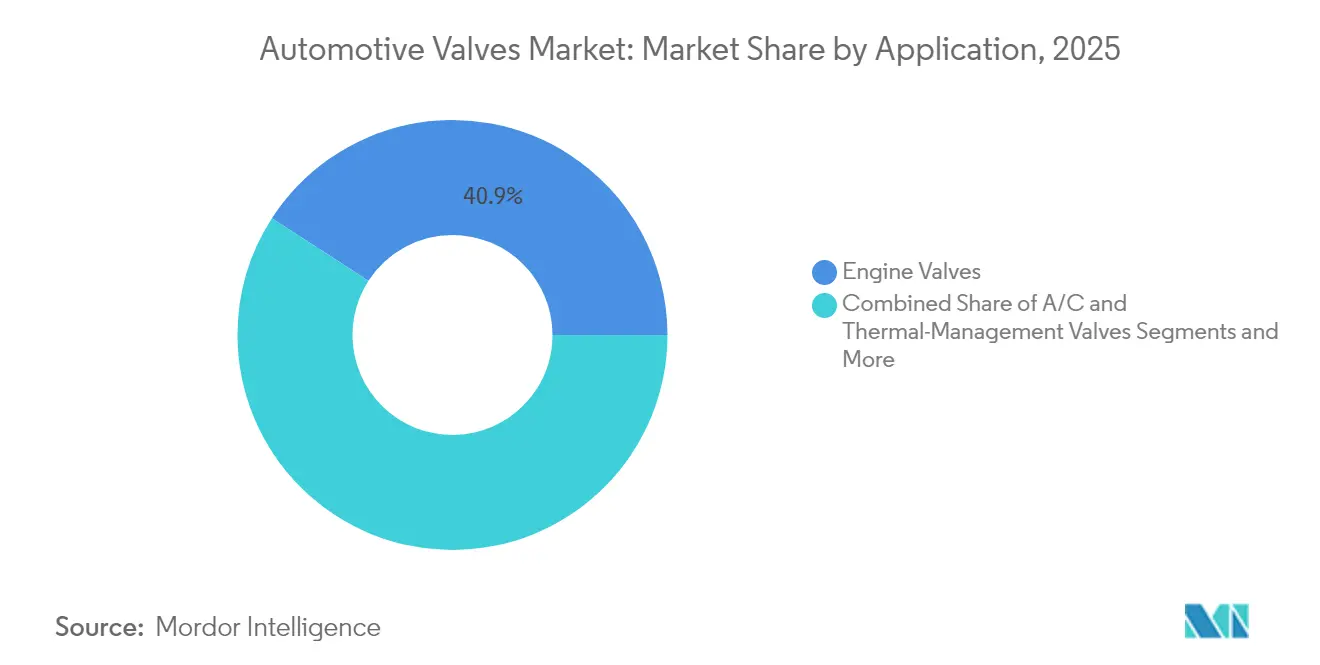
- Por aplicação, as válvulas de motor lideraram com 40,87% de participação na receita do mercado de válvulas automotivas em 2025, enquanto as válvulas de refrigerante elétrico têm previsão de crescer a um CAGR de 6,82% até 2031.
- Por tipo de veículo, os automóveis de passeio detinham 71,12% da participação do mercado de válvulas automotivas em 2025; os veículos comerciais médios e pesados registraram o maior CAGR de 2,06% até 2031.
- Por função, as válvulas hidráulicas representaram 43,12% da participação do tamanho do mercado de válvulas automotivas em 2025, e as válvulas elétricas/solenoides avançam a um CAGR de 1,69% até 2031.
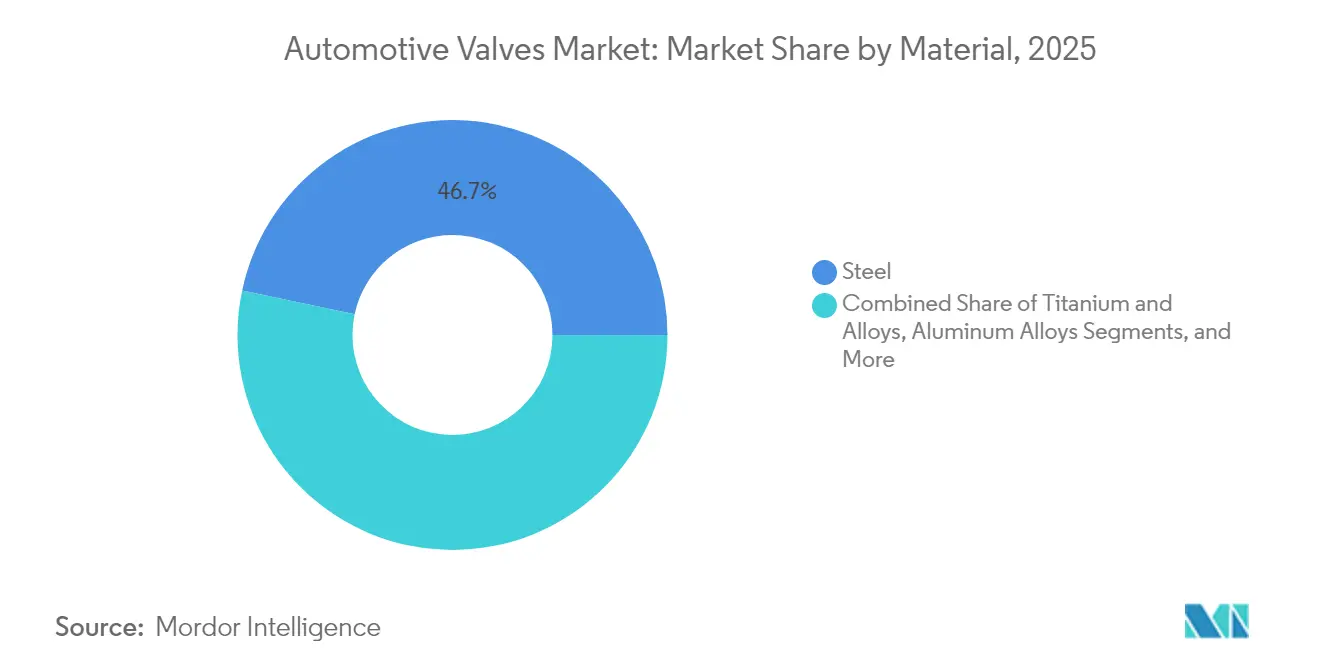
- Por material, o aço representou 46,68% da participação do tamanho do mercado de válvulas automotivas em 2025; válvulas de titânio e ligas se expandem a um CAGR de 1,52% até 2031.
- Por tipo de propulsão, o motor de combustão interna representou 77,62% da participação do tamanho do mercado de válvulas automotivas em 2025; os trens de força híbridos (HEV/PHEV) se expandem a um CAGR de 1,78% até 2031.
- Por canal de vendas, o canal OEM respondeu por 75,74% da participação do mercado de válvulas automotivas em 2025, enquanto o mercado de reposição tem previsão de expandir a um CAGR de 1,31% até 2031.
- Por geografia, a Ásia–Pacífico comandou 52,01% da participação na receita em 2025, enquanto a mesma região registra um CAGR de 3,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom da Arquitetura de Gerenciamento Térmico Eletrificado | +0.25% | Global, liderado pela China e Europa | Longo prazo (≥ 4 anos) |
| Redução de Cilindrada do MCI e Penetração de Turbos | +0.20% | Global, mais forte na Europa e China | Médio prazo (2-4 anos) |
| Endurecimento das Normas Euro 7/EPA 29 | +0.15% | Europa e América do Norte, com repercussão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Válvulas Inteligentes com Diagnósticos OTA | +0.12% | América do Norte e Europa, em expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pilotos de MCI a Hidrogênio no Segmento de Veículos Comerciais | +0.08% | Europa e América do Norte, ensaios no Japão | Longo prazo (≥ 4 anos) |
| Mandatos de Localização na Índia e Indonésia | +0.06% | Núcleo da Ásia-Pacífico, foco na Índia e Indonésia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Boom da Arquitetura de Gerenciamento Térmico Eletrificado
Os veículos elétricos a bateria e híbridos requerem sofisticados sistemas de gerenciamento térmico que criam aplicações de válvulas inteiramente novas, além dos circuitos de resfriamento MCI tradicionais. As válvulas de refrigerante elétrico emergem como o segmento de crescimento mais rápido, a um CAGR de 7,25%, impulsionadas pela necessidade de gerenciar as temperaturas do conjunto de baterias, o resfriamento de eletrônicos de potência e o aquecimento da cabine sem o calor residual do motor. O portfólio avançado de válvulas de refrigerante da Rheinmetall Automotive demonstra a complexidade técnica exigida, com controle baseado em demanda e projetos de baixa resistência ao fluxo otimizados para aplicações em veículos híbridos e elétricos. A integração de múltiplos circuitos de resfriamento em veículos elétricos — bateria, motor, eletrônica de potência e cabine — requer uma coordenação precisa de válvulas que os sistemas MCI tradicionais nunca demandaram. A especialização da Sanhua Automotive em válvulas de expansão térmica, válvulas de expansão elétrica e válvulas solenoides de refrigerante ilustra a evolução do mercado em direção a soluções térmicas integradas.
Redução de Cilindrada do MCI e Penetração de Turbos
Motores de menor cilindrada dominam os novos programas de automóveis de passeio na Europa e na China, e os turbocompressores elevam as temperaturas de operação. As ligas de titânio premium resistem a essas cargas térmicas e permitem janelas de temporização de válvulas mais precisas, que ajudam os fabricantes a cumprir as normas Euro 7 e EPA 29. A Cummins apresentou em abril de 2025 um turbocompressor para MCI a hidrogênio que ilustra como a tecnologia de sobrealimentação migra para combustíveis alternativos, mesclando o conhecimento convencional de válvulas com novas demandas de combustão, e elevando os preços médios unitários no mercado de válvulas automotivas.
Endurecimento das Normas Euro 7/EPA 29
A partir de novembro de 2026, a norma Euro 7 estende a durabilidade regulatória para 8 anos/160.000 km e exige monitoramento a bordo. As válvulas de recirculação dos gases de escapamento (EGR) devem agora suportar maior exposição a gases corrosivos, levando as OEMs a especificar aços inoxidáveis com alto teor de cromo e a investir em sistemas de temporização variável de válvulas (VVT) que reduzem os picos de óxidos de nitrogênio X. A norma norte-americana EPA 29 para veículos pesados espelha essas metas para o ano-modelo 2027, de modo que os fornecedores que desenvolvem plataformas inter-regionais obtêm vantagens de escala.[1]"Conselho Internacional sobre Transporte Limpo", Tendência do Setor Automotivo, theicct.org.
Válvulas Inteligentes com Diagnósticos OTA
Sensores, chips de comunicação de campo próximo e microcontroladores de núcleo duplo transformam as válvulas em nós de dados. A válvula proporcional DFplus Geração IV da Parker Hannifin registra contagens de ciclos e envia alertas para o gateway do veículo, que pode transmitir atualizações de firmware para recalibrar as curvas de fluxo, reduzindo o tempo de inatividade não planejado para operadores de frotas. A adoção de válvulas inteligentes se acelera primeiro nos segmentos premium e depois se expande para aplicações de volume à medida que os custos caem e as exigências regulatórias de monitoramento de emissões se intensificam. A convergência de precisão mecânica e inteligência digital cria oportunidades de diferenciação para fornecedores capazes de integrar ambos os domínios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cortes do Subsídio à Exportação da China em Subconjuntos Pneumáticos | –0.30% | Exportações da China, cadeias de fornecimento globais | Curto prazo (≤ 2 anos) |
| Reconversão de Plantas de MCI na Europa 2027-30 | –0.15% | Europa, com repercussão na América do Norte | Médio prazo (2-4 anos) |
| Superciclo de Preços de Níquel e Titânio | –0.10% | Cadeias de fornecimento globais | Médio prazo (2-4 anos) |
| Eletrônica de VEB Substituindo Múltiplos Conjuntos de Válvulas | –0.08% | Global, mais forte na China e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Superciclo de Preços de Níquel e Titânio
A inflação nos custos de materiais cria pressão significativa nas margens dos fabricantes de válvulas, especialmente naqueles que utilizam ligas premium em aplicações de alto desempenho. As válvulas de titânio e ligas, apesar de representarem o segmento de material de crescimento mais rápido com CAGR de 5,55%, enfrentam ventos contrários de custo que podem limitar a adoção em aplicações sensíveis ao preço. A crescente dependência da indústria automotiva de materiais avançados para redução de peso e melhoria de desempenho coincide com restrições na cadeia de fornecimento e tensões geopolíticas que afetam a disponibilidade de matérias-primas. Os direitos compensatórios norte-americanos sobre extrusões de alumínio provenientes da China, incluindo componentes automotivos, exemplificam como as políticas comerciais agravam as pressões de custo dos materiais.[2]"O Diário Oficial do Governo dos Estados Unidos", Registro Federal, www.federalregister.gov.
Eletrônica de VEB Substituindo Múltiplos Conjuntos de Válvulas
Os veículos elétricos a bateria eliminam as válvulas de combustível, EGR e ventilação do cárter, reduzindo a demanda vitalícia por peças, mesmo enquanto adicionam circuitos de gerenciamento térmico. Com os VEBs projetados para atingir 56% das vendas de veículos leves novos até 2032, muitas linhas tradicionais de válvulas enfrentam declínios de volume, desafiando os fornecedores de nível 2 a realocar ferramental ou sair do mercado de válvulas automotivas. Embora os VEBs criem novas oportunidades em válvulas de gerenciamento térmico, o potencial de volume e valor não pode compensar totalmente a perda de aplicações MCI de alto volume, como válvulas de admissão e escape. O ritmo dessa transição varia por região, com a China liderando a adoção de VEBs e a Europa seguindo mandatos agressivos de eletrificação, enquanto a América do Norte e os mercados emergentes mantêm a dominância do MCI por mais tempo. Os fornecedores devem navegar por essa transição com cuidado, equilibrando o contínuo investimento em MCI com o desenvolvimento de capacidade para VEB, a fim de evitar ativos obsoletos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Válvulas de Motor Mantêm Escala Enquanto Válvulas de Refrigerante AceleramAs válvulas de motor geraram a maior fatia de receita em 2025, equivalente a 40,87% do mercado de válvulas automotivas. Essa forte contribuição torna o mercado de válvulas de motor automotivo um componente importante da indústria mais ampla de válvulas automotivas, particularmente nas aplicações de admissão, escapamento e temporização variável de válvulas. Motores turboalimentados de menor cilindrada, estratégias de desativação de cilindros e atualizações de VVT mantêm as válvulas de admissão e escapamento como componentes críticos, enquanto as válvulas de refrigerante elétrico entregam um CAGR de 6,82% porque cada veículo híbrido ou BEV necessita de controle térmico de múltiplos circuitos. Os usuários finais pagam prêmios por revestimentos de face resistentes ao desgaste e hastes preenchidas com sódio que mitigam a formação de pontos quentes sob pressão de turbo.
Os gêmeos digitais simulam o fluxo nos circuitos do motor, da bateria e da cabine. Essa integração obriga os fabricantes de válvulas de refrigerante a incorporar sensores de temperatura e pressão, aumentando o conteúdo eletrônico por unidade. Por outro lado, a demanda por válvulas de injeção de combustível diminui nos BEVs, mas persiste nos híbridos plug-in e nos emergentes programas de motor de combustão a hidrogênio. A recomposição dos requisitos de combustão e elétricos expande o valor ao longo da vida útil por veículo, mesmo com a migração dos volumes unitários globais.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Tipo de Veículo:
Frotas Comerciais Sustentam o CrescimentoOs automóveis de passeio representaram 71,12% da receita do mercado de válvulas automotivas em 2025, mas os veículos comerciais médios e pesados registraram o maior CAGR de 2,06%. O transporte rodoviário de longa distância mantém as rotas a diesel e a hidrogênio-MCI, que utilizam composições químicas de válvulas robustas e projetos para ciclos de trabalho mais longos. As frotas-piloto de hidrogênio da MAN e da Cummins demandam assentos e revestimentos de haste modificados para acomodar maior teor de água e variabilidade de combustão. Os ciclos de serviço comerciais requerem intervalos de manutenção estendidos, às vezes de 40.000 horas de operação, de modo que os operadores de frotas priorizam diagnósticos preditivos incorporados no firmware das válvulas.
As frotas de ônibus urbanos e de entrega se eletrificam mais rapidamente, mas os tratores pesados e os maquinários de construção dependem da otimização do MCI, prolongando a demanda por válvulas de descarga do turbo, EGR e atuadores de pós-tratamento. As arquiteturas de automóveis de passeio convergem para híbridos de pequena cilindrada, reduzindo a quantidade de válvulas de alto fluxo, mas adicionando módulos de refrigerante eletrônicos que compensam parte das perdas de volume.
Por Função:
Solenoides Elétricos Superam as Válvulas Hidráulicas TradicionaisAs válvulas hidráulicas mantiveram 43,12% da participação na receita em 2025 e estão presentes em reforços de freio, cremalheiras de direção e unidades de controle de transmissão. As válvulas elétricas e solenoides registram um CAGR de 1,69% porque a inteligência habilitada para OTA, o monitoramento do ciclo de trabalho e a precisão de posicionamento linear atraem as OEMs que transitam para veículos definidos por software. Os solenoides de ação direta e dupla bobina agora lidam com a comutação rápida em módulos integrados de gerenciamento térmico, substituindo múltiplas válvulas mecânicas e reduzindo os caminhos de vazamento.
A atuação híbrida combina princípios eletro-hidráulicos para minimizar o consumo de energia e atender às regras de cibersegurança. O espectro de funções se torna assim mais difuso, mas os solenoides com comutação eletrônica capturam valor desproporcional nos trens de força avançados e elevam os preços médios de venda no mercado de válvulas automotivas.
Por Material:
Aço é Ubíquo, Ligas Premium Ganham ParticipaçãoO aço de custo eficiente controlou 46,68% da receita do mercado de válvulas automotivas em 2025. Os aços ligados permanecem o padrão para funções de admissão e escape, mas as ligas à base de titânio e níquel registram um CAGR de 1,52% graças às cargas térmicas da era do turbo e às metas de redução de massa. Os aços multifásicos leves oferecem soluções intermediárias para válvulas que equilibram preço e desempenho, enquanto as cerâmicas emergem para funções seletas de alta abrasão. A volatilidade de preços impulsionada pelo comércio incentiva as OEMs a diversificar as fontes de matérias-primas e a explorar rotas de manufatura aditiva para cabeças de válvulas de forma próxima à final.
A reciclabilidade e as métricas de carbono do ciclo de vida influenciam a escolha do material. Os programas de sucata de aço em circuito fechado ajudam as OEMs a cumprir as metas de ESG, enquanto a reciclagem de titânio permanece incipiente, limitando o uso generalizado fora dos segmentos premium.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Propulsão:
Complexidade dos Híbridos Impulsiona a Demanda PremiumAs aplicações de motor de combustão interna dominam o mercado de válvulas automotivas com aproximadamente 77,62% de participação em 2025, refletindo a prevalência contínua dos trens de força tradicionais na produção global de veículos, enquanto os trens de força híbridos (HEV/PHEV) representam o segmento de crescimento mais rápido, com CAGR de 1,78% até 2031. Os sistemas híbridos requerem arquiteturas de válvulas sofisticadas que combinam componentes MCI tradicionais com soluções avançadas de gerenciamento térmico para resfriamento de bateria, controle de temperatura do motor elétrico e sistemas integrados de aquecimento da cabine.
As aplicações de MCI enfrentam erosão gradual de participação de mercado à medida que os mandatos de eletrificação se intensificam, particularmente nos mercados europeu e chinês, onde as pressões regulatórias aceleram o cronograma de transição. No entanto, os segmentos de veículos comerciais mantêm forte demanda por MCI devido às exigências de carga útil e autonomia que favorecem o diesel e as emergentes tecnologias de combustão a hidrogênio. Os trens de força híbridos se beneficiam de incentivos regulatórios e aceitação do consumidor como tecnologia de transição, com as variantes híbridas plug-in exigindo os sistemas de válvulas mais sofisticados devido às suas capacidades de operação em modo duplo.
Por Canal de Vendas:
O Mercado de Reposição Permanece EssencialOs programas OEM responderam por 75,74% das vendas do mercado de válvulas automotivas em 2025, mas o mercado de reposição registra um CAGR de 1,31% sustentado por frotas de veículos mais antigos e commonalidade de peças entre múltiplas plataformas. As oficinas independentes dependem de kits modulares de válvulas com sensores integrados para atender aos trens de força modernos. Os consumidores europeus mantêm os veículos por uma média de 12 anos, sustentando a demanda por válvulas de controle de escape de reposição e válvulas de bomba de combustível de alta pressão que atendam à durabilidade da norma Euro 7. Na América do Norte, as frotas de transporte por aplicativo e de entrega buscam manutenção preventiva, impulsionando os retrofits de válvulas inteligentes que permitem intervalos de serviço baseados em condição.
A adoção de VEBs eventualmente reduzirá os volumes do mercado de reposição específicos para MCI, mas as novas válvulas de refrigerante de bateria e solenoides de refrigerante abrem categorias inéditas. Os portais regionais de comércio eletrônico favorecem fornecedores de nível dois que agrupam software de diagnóstico junto com peças físicas, preservando as margens mesmo com a evolução das estruturas de distribuição.
Análise Geográfica
Mercado de Válvulas Automotivas da APAC
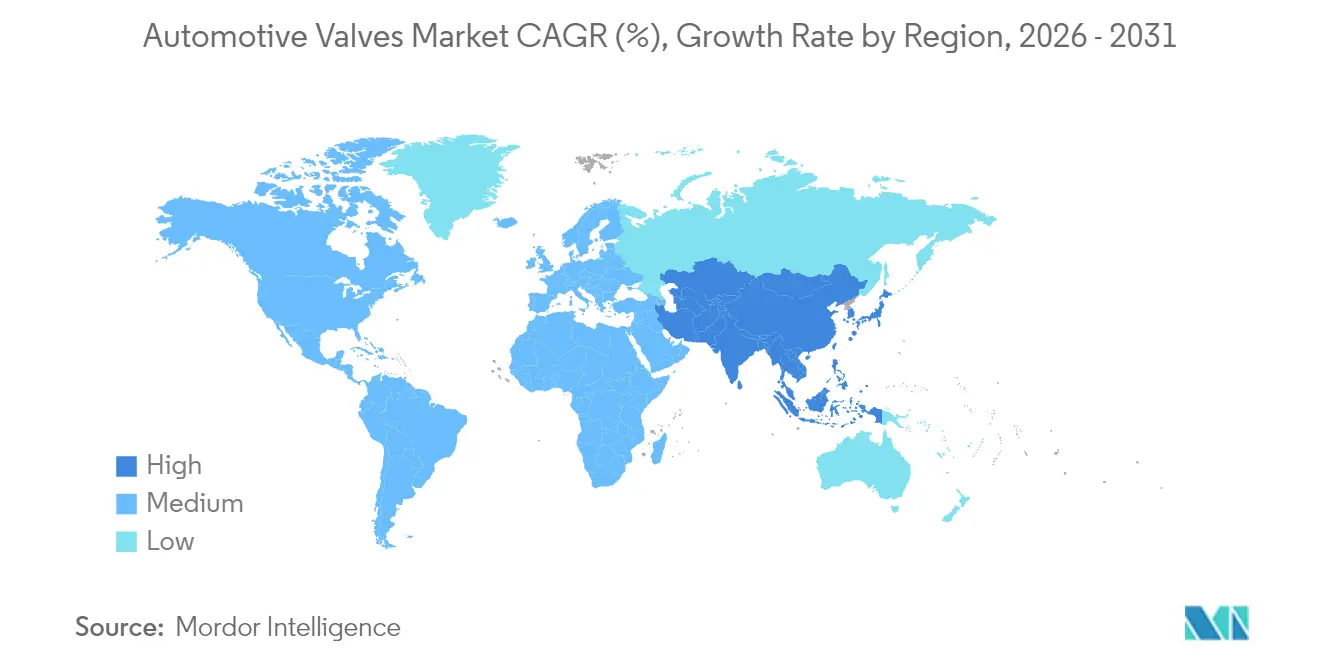
A Ásia-Pacífico ocupou 52,01% da receita do mercado de válvulas automotivas em 2025. As regras de localização da China e a política de 100% de IED da Índia ancoram os investimentos, enquanto a Tailândia e o Vietnã constroem profundidade na cadeia de suprimentos para hubs regionais de OEMs. O plano de 3,00 bilhões de USD da Hyundai para a Índia reforça a confiança de longo prazo na produção local de válvulas, e os incentivos à exportação da Indonésia atraem linhas de montagem pneumática. A competitividade de custos aliada à vasta demanda doméstica protege o crescimento da Ásia-Pacífico apesar dos riscos geopolíticos. Espera-se que a Ásia-Pacífico registre o crescimento mais rápido, com um CAGR de 3,08% durante o período de previsão.
Mercado de Válvulas Automotivas da América do Sul e da Turquia
Espera-se que a América do Sul registre uma demanda expressiva por válvulas automotivas. O projeto da Stellantis no Brasil no valor de 30 bilhões de reais e a planta da BYD na Turquia no valor de 1,00 bilhão de USD destacam o interesse dos OEMs em zonas de fabricação com boa relação custo-benefício e proximidade às matérias-primas. O programa Rota 2030 do Brasil oferece incentivos fiscais para tecnologias de baixa emissão, motivando os fornecedores a instalar células de produção de válvulas EGR e de refrigerante. A iniciativa de localização de componentes da Argentina amplia a presença dos fornecedores, equilibrando a volatilidade cambial.
Mercado de Válvulas Automotivas da EMEA e da América do Norte
A Europa e a América do Norte são mercados maduros, porém intensivos em inovação. As normas Euro 7 e EPA 29 impulsionam investimentos em válvulas EGR e VVT avançadas na Alemanha, na França e nos Estados Unidos. A Turquia prospera como mercado de transição, tendo produzido 1,4 milhão de veículos em 2023 e ocupando o primeiro lugar na produção europeia de veículos comerciais. O Oriente Médio e a África ganham relevância, liderados pelo cluster automotivo da Arábia Saudita no valor de 2,90 bilhões de USD em 2024, que inclui linhas de válvulas de resfriamento para veículos elétricos voltadas para corredores de exportação regionais.

Panorama regulatório
O projeto e a validação de válvulas automotivas estão sendo remodelados por requisitos de durabilidade de emissões, aprovações de segurança para sistemas de combustíveis alternativos e regras comerciais que afetam o fornecimento de componentes. Na Europa, a Euro 7 introduz requisitos mais rígidos de durabilidade e monitoramento a bordo, com conformidade obrigatória a partir de novembro de 2026 para novos tipos de veículos M1 e N1 e seus componentes. Essa mudança está levando os fornecedores a adotarem ligas de maior temperatura, arquiteturas de EGR resistentes à corrosão e rastreabilidade alinhada a horizontes de garantia mais longos.
Para aplicações de hidrogênio e combustíveis gasosos, normas harmonizadas e estruturas de aprovação são cada vez mais um fator determinante para o acesso ao mercado, incluindo os requisitos da ISO 19887-1:2024 para válvulas de sistemas de combustível de veículos movidos a hidrogênio nas classes de 25 a 70 MPa, e os regulamentos veiculares da UNECE usados por múltiplos mercados para homologação de tipo. Na China, a GB/T 44851.4-2025 (válvulas manuais para sistemas de combustível GNL) entrou em vigor em 1º de março de 2026, reforçando a necessidade de roteiros de conformidade específicos por região. Na América do Norte, os padrões multipoluentes da US EPA entram em vigor progressivamente do ano-modelo 2027 até 2032, e a administração de comércio e tarifas adiciona complexidade. Um aviso no Federal Register abriu uma janela de inclusões de 1º a 14 de abril de 2026 para o processo de inclusão de tarifas da Seção 232 sobre peças automotivas, influenciando decisões de fornecimento e estratégias de localização para submontagens relacionadas a válvulas.
Análise da cadeia de valor
As cadeias de valor de válvulas automotivas começam com metais especiais e polímeros de engenharia, passando então por conformação e acabamento de precisão antes de chegar aos canais de distribuição OEM e de reposição. Para funções de motor e exaustão de alta temperatura, os fornecedores usam ligas especiais e insumos de superligas (níquel, cromo, cobalto, molibdênio), que são convertidos por meio de forjamento (recalque/extrusão), usinagem multieixo (faces, hastes, ranhuras) e processos de tratamento térmico como nitretação e outros processos de endurecimento. Etapas de revestimento adicionam resistência ao desgaste e à corrosão para aplicações de EGR e sobrealimentadas. Válvulas mecatrônicas e de gerenciamento térmico eletrificado também introduzem dependências upstream de bobinas, sensores e limpeza de nível eletrônico durante a montagem.
Os principais estrangulamentos se concentram em ferramentaria intensiva em capital e qualificação. Os prazos de entrega de matrizes de forjamento de precisão (frequentemente de 12 a 20 semanas), a capacidade limitada para revestimentos especializados e os longos ciclos de validação OEM e PPAP (comumente de 12 a 24 meses) limitam a troca de fornecedores e tornam as adjudicações de programas pegajosas uma vez validadas. Restrições de conformidade, incluindo os requisitos REACH e ELV da UE que afetam materiais e tratamentos de superfície, aumentam as necessidades de documentação e controle de processos em todos os níveis. Rio abaixo, os integradores Tier 1 empacotam válvulas em conjuntos (módulos térmicos, subsistemas de emissões, hidráulica de freio e transmissão) para as OEMs, enquanto distribuidores e portais de e-commerce expandem o alcance no mercado de reposição para kits modulares que cada vez mais agrupam suporte diagnóstico junto com os componentes físicos.
Cenário Competitivo
A base de fornecimento permanece moderadamente fragmentada. Denso, Bosch e BorgWarner alavancam extensos portfólios de MCI enquanto direcionam P&D para válvulas inteligentes de gerenciamento térmico e hardware pronto para hidrogênio. A estratégia "Charging Forward" da BorgWarner tem como meta USD 10 bilhões em receita de veículos elétricos até 2027, evidenciando a realocação de capital sem abandonar as lucrativas linhas de turbo e EGR.
Fabricantes de médio porte como Valeo e Pierburg se especializam em válvulas de refrigerante e a vácuo, em parceria com fornecedores de semicondutores para incorporar diagnósticos. O planejado desmembramento da unidade Automotiva da Continental em 2025 sinaliza foco no portfólio, ecoando a inclinação anterior da Aptiv para eletrônicos. Programas de fábrica digital, como o DIAZI da Continental, reduzem os prazos de entrega e aumentam a rastreabilidade, essencial para a conformidade com a garantia da norma Euro 7.
A consolidação se acelera à medida que a inflação das matérias-primas e os investimentos em software pressionam os menores fornecedores de nível 2. Acordos recentes de private equity, incluindo o aporte do Fundo Apollo X na divisão de ar limpo da Tenneco, proporcionam espaço para os programas de válvulas com uso intensivo de capital se reequiparem. As oportunidades de espaço em branco se concentram em torno do controle de fluxo de ar para MCI a hidrogênio, módulos integrados de gerenciamento térmico e válvulas solenoides atualizáveis via OTA.
Líderes do Setor de Válvulas Automotivas
Denso Corporation
BorgWarner Inc.
Robert Bosch GmbH
Valeo SE
AISIN Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Válvulas Automotivas
- Denso Corporation
- Robert Bosch GmbH
- BorgWarner Inc.
- Valeo SA
- Hitachi Astemo Ltd.
- Aisin Corporation
- Cummins Inc.
- Eaton Corporation plc
- Johnson Electric Holdings
- Mahle GmbH
- Continental AG
- Knorr-Bremse AG
- Tenneco Inc.
- Rheinmetall Automotive
- VOSS Automotive
- Mitsubishi Electric Corp.
- Woodward Inc.
- TiAL Sport Inc.
- Schaeffler AG
- Marelli Holdings

Oportunidades de mercado e perspectivas futuras
As oportunidades de espaço em branco estão se concentrando onde a hibridização e a complexidade do gerenciamento térmico aumentam a quantidade de conteúdo de válvulas por veículo, enquanto a durabilidade das emissões está elevando a intensidade de especificação para as plataformas ICE e híbridas remanescentes. A conformidade com a Euro 7 a partir de novembro de 2026 para novos tipos na Europa aperta os requisitos de durabilidade e monitoramento, beneficiando fornecedores capazes de entregar materiais de maior temperatura, arquiteturas de EGR robustas e atuadores controlados eletronicamente que mantêm a calibração ao longo de vidas de serviço mais longas. Programas de hidrogênio-ICE e de sistemas de combustível de hidrogênio também criam um conjunto de oportunidades adjacentes, onde fornecedores de válvulas alinhados com a ISO 19887-1:2024 e as aprovações de segurança de hidrogênio da UNECE podem fornecer arquiteturas de alta pressão junto com upgrades convencionais de trem de válvulas.
Investimentos em manufatura e movimentos de portfólio fornecem indicadores concretos de onde os fornecedores estão colocando capacidade e foco. Em outubro de 2025, a Nittan India Tech inaugurou uma instalação ampliada em Sri City, Andhra Pradesh, dobrando a capacidade de 1 milhão para 2 milhões de válvulas por mês, reforçando a Índia como um centro de produção e exportação para programas de válvulas de motor. No lado de produto e estrutura corporativa, a Eaton anunciou em fevereiro de 2026 o início de uma cisão estratégica de seu negócio de Mobility em uma entidade independente orientada para tecnologias de mobilidade, incluindo soluções de trem de válvulas como válvulas de cabeça oca refrigeradas a sódio. A medida reforça a especialização contínua em componentes de alta temperatura e alta durabilidade, à medida que cresce a demanda por gerenciamento térmico eletrificado.
Recent Industry Developments in Mercado de Válvulas Automotivas
- Maio de 2026: a BorgWarner venceu um contrato de conquista na Ásia para um sistema de temporização variável de válvulas (VCT) com assistência torcional (TA) para o motor híbrido de próxima geração de uma OEM japonesa. O programa ressalta o investimento contínuo em hardware avançado de controle do trem de válvulas que sustenta combustão de maior eficiência e modos de operação híbridos. Também fortalece a posição da BorgWarner em plataformas de powertrain focadas em híbridos, onde a precisão e a durabilidade da temporização das válvulas impulsionam a diferenciação.
- Maio de 2026: a DENSO introduziu nove novos números de peça em sua linha Thermal, incluindo termostatos de arrefecimento do motor, disponíveis a partir de maio de 2026. A atualização amplia a cobertura em componentes de gerenciamento térmico que se interligam com estratégias de controle de líquido de arrefecimento usadas em arquiteturas ICE, híbridas e eletrificadas. Para o mercado de reposição independente, as adições melhoram a disponibilidade de serviço para projetos de sistemas de arrefecimento mais novos, onde o controle preciso de fluxo apoia a eficiência e a durabilidade das emissões.
- Julho de 2024: a Valeo expandiu seu portfólio de válvulas EGR com 46 novas referências, estendendo seu know-how de fabricação de equipamento original para o mercado de reposição. O catálogo mais amplo apoia a demanda de substituição à medida que os sistemas de emissões envelhecem e os reguladores apertam as expectativas de durabilidade para veículos em uso. Também aumenta a intensidade competitiva nas categorias de EGR do mercado de reposição, onde a disponibilidade de peças e a cobertura de aplicações influenciam a participação de mercado.


Mercado de Válvulas Automotivas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de válvulas automotivas inclui válvulas utilizadas em veículos de passeio e comerciais em sistemas principais, onde a demanda provém do fornecimento OEM e da reposição no mercado de aftermarket.
Exclusões de escopo: Este dimensionamento não contabiliza válvulas industriais, prediais ou de tubulações que não sejam projetadas e comercializadas para aplicações automotivas.
Visão Geral da Segmentação
- Por Tipo de Aplicação
- Válvulas de Motor
- Válvulas de Admissão
- Válvulas de Escape
- Válvulas de Temporização Variável de Válvulas
- Válvulas de Desativação de Cilindros
- Válvulas de A/C e Gerenciamento Térmico
- Válvulas de Expansão
- Válvulas de Controle de Refrigerante
- Válvulas do Sistema de Combustível
- Válvulas EGR
- Válvulas de Freio e Segurança (ABS, Proporcionamento)
- Válvulas de Motor
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Por Tipo de Função
- Pneumático
- Convencional
- Mecatrônico Inteligente
- Hidráulico
- Ação Direta
- Acionado por Piloto
- Elétrico / Solenoide
- Motor de Passo
- Pneumático
- Por Tipo de Material
- Aço
- Titânio e Ligas
- Ligas de Alumínio
- Cerâmicas e Compósitos
- Por Propulsão
- Motor de Combustão Interna (MCI)
- Trem de Força Híbrido (HEV/PHEV)
- Canal de Vendas
- OEM
- Mercado de Reposição
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- Resto da América do Norte
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Turquia
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- África do Sul
- Egito
- Resto do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou mapeando o conjunto de demanda por veículos e os principais sistemas que utilizam válvulas, vinculando-o em seguida aos padrões de reposição no parque de veículos. Extraímos séries temporais públicas e referências técnicas para evitar a construção de premissas a partir de um único ponto de vista, e mantivemos registros das variações anuais na produção e no comércio de veículos.
Os insumos típicos vieram de fontes como os comunicados de produção de veículos da OICA, estatísticas nacionais de transporte para registros e parque de veículos, documentação de emissões e conformidade da US EPA e da UE, e estatísticas de comércio da UN Comtrade para fluxos relevantes de peças. Também revisamos bases de dados de patentes para sinais direcionais sobre materiais e atuação, e utilizamos arquivamentos de empresas e apresentações a investidores para verificar as principais linhas de produtos e mercados finais. Além disso, consultamos assinaturas pagas para dados financeiros e de inteligência de empresas, bem como para verificações de importação e exportação em nível de remessa onde as divulgações eram limitadas. Essas fontes são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar como a demanda por válvulas se divide entre programas OEM e reposição, e como os preços e o mix estão evoluindo nas aplicações de motor, gestão térmica, EGR, sistema de combustível e usos correlatos. Conversamos com um conjunto de fornecedores de componentes, participantes da distribuição e líderes técnicos ou comerciais que acompanham as mudanças de plataforma e a demanda de serviços, e utilizamos esses insumos para preencher as lacunas deixadas pelos dados públicos. Por se tratar de um mercado global, o feedback foi equilibrado entre os principais centros de fabricação e demanda de veículos, de modo que as mudanças regionais de produção não fossem super ou subestimadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 33% | CXOs: 14% | APAC: 41% |
| Nível intermediário: 53% | Líderes Funcionais/de Unidade: 41% | EMEA: 37% |
| Players menores: 14% | Gerentes: 45% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual a produção de veículos, o parque de veículos e as taxas de instalação em nível de sistema são utilizados para reconstruir o conjunto de demanda por válvulas automotivas, e o valor é então derivado com base em preços médios de venda sensíveis à região. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, verificações de canal sobre o faturamento do aftermarket e a lógica de preço médio de venda multiplicado por unidades em famílias representativas de válvulas.
Os principais insumos utilizados no modelo incluem a produção global e regional de veículos por tipo, a base instalada e as tendências de sucateamento que moldam a demanda de reposição, a participação da produção de veículos ICE versus híbridos e BEV que altera o mix de válvulas, os sinais de adoção relacionados a emissões e gestão térmica que afetam o conteúdo por veículo, e o movimento de preços observado vinculado a materiais e complexidade de fabricação. Onde divulgações diretas de unidades não estavam disponíveis, preenchemos as lacunas utilizando indicadores indiretos de fluxos comerciais e premissas de mix confirmadas por especialistas, ajustando em seguida para eliminar a dupla contagem entre as rotas OEM e aftermarket.
A previsão foi realizada por meio de análise de cenários ancorada nas perspectivas esperadas de produção de veículos e mix de motorização, seguida de verificações com especialistas sobre a velocidade com que o conteúdo por veículo e os preços devem evoluir. Nos períodos em que os sinais divergiram, o intervalo foi estreitado somente após a reconciliação das premissas com indicadores mensuráveis, como planos de produção, tendências do parque e ciclos de reposição.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, incluindo totais de produção de veículos, crescimento do parque e a divisão esperada entre demanda OEM e reposições de serviço, e as grandes variações foram investigadas antes da aprovação final. Se uma região ou linha de aplicação apresentasse um salto incomum, revisitávamos os fatores subjacentes, verificávamos novamente as conversões e os preços, e recontactávamos os especialistas relevantes para confirmar se a mudança era real ou decorrente do modelo.
Antes da publicação, o modelo e o relatório passam por múltiplas revisões de analistas para que as definições, unidades e premissas permaneçam consistentes ao longo de toda a série temporal. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a direção do mercado. Imediatamente antes da entrega, uma revisão final é concluída para garantir que as estatísticas públicas mais recentes e os desenvolvimentos pertinentes estejam refletidos.
Tamanho do Mercado de Válvulas Automotivas da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para válvulas automotivas frequentemente diferem porque os limites de escopo nem sempre são os mesmos, e porque alguns estudos utilizam diferentes anos-base, lógicas de precificação e momentos de câmbio. As diferenças também surgem quando uma estimativa se apoia mais nos volumes de produção OEM, enquanto outra se apoia mais no comércio amplo de peças ou na demanda de reposição sem separar claramente os dois.
A tabela mostra uma dispersão que decorre principalmente do que é contabilizado como válvula automotiva e da velocidade com que os preços e o mix são atualizados. No modelo da Mordor Intelligence, o escopo permanece vinculado às válvulas utilizadas em aplicações automotivas definidas (motor, gestão térmica e A/C, sistema de combustível, EGR e similares), com OEM e aftermarket tratados como rotas de demanda distintas antes de os totais serem combinados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 27,73 bilhões de USD (2026) | |
| Trade Publisher A | 25,67 bilhões de USD (2024) | Utiliza um ano-base anterior e frequentemente aplica uma única curva de precificação combinada entre aplicações, o que pode subestimar as mudanças de mix provenientes de válvulas de gestão térmica e vinculadas a eletrônicos em plataformas mais recentes. |
| Industry Commentary B | 23,89 bilhões de USD (2025) | Apoia-se fortemente em uma construção de demanda mais restrita vinculada a válvulas convencionais relacionadas ao motor e pode não capturar de forma consistente a demanda por válvulas não relacionadas ao motor em sistemas de HVAC e sistemas adjacentes do veículo nas diferentes regiões. |
Entre os três valores, a diferença prática está menos na matemática e mais na disciplina de escopo e nas variáveis utilizadas para traduzir veículos em demanda de válvulas. Quando o conjunto de demanda é construído a partir de sinais de produção de veículos e do parque, e então verificado com a realidade de fornecedores e canais, o total de mercado torna-se mais fácil de rastrear e reproduzir ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de válvulas automotivas?
O mercado está avaliado em USD 27,73 bilhões em 2026 e tem previsão de atingir USD 29,17 bilhões até 2031.
Qual segmento de válvulas está se expandindo mais rapidamente?
As válvulas de refrigerante elétrico apresentam o maior CAGR de 6,82% até 2031, impulsionadas pelo crescimento nos circuitos de gerenciamento térmico de veículos elétricos a bateria e híbridos.
Como a norma Euro 7 afetará a demanda por válvulas?
A norma Euro 7 eleva a durabilidade para 8 anos/160.000 km e endurece os limites de NOx, aumentando a demanda por válvulas premium de EGR e VVT que resistem à corrosão e permitem controle preciso da combustão.
Por que os veículos comerciais são importantes para os fornecedores de válvulas?
Os veículos comerciais médios e pesados mantêm os trens de força de MCI por mais tempo e requerem válvulas robustas e de alto ciclo de trabalho, registrando o maior CAGR de 2,06% entre os tipos de veículos.
Qual é o papel das válvulas inteligentes nos trens de força modernos?
As válvulas inteligentes integram sensores e diagnósticos OTA, possibilitando manutenção preditiva e controle preciso do fluxo, apoiando a transição das OEMs para veículos definidos por software.
Como a volatilidade dos custos de materiais influencia o design das válvulas?
O aumento dos preços de níquel e titânio pressiona as margens e impulsiona a exploração de ligas alternativas e abordagens de manufatura aditiva que equilibram custo com desempenho térmico.
Página atualizada pela última vez em:



