
Tamanho e Participação do Mercado de Pistão Automotivo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.41 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.25 % |
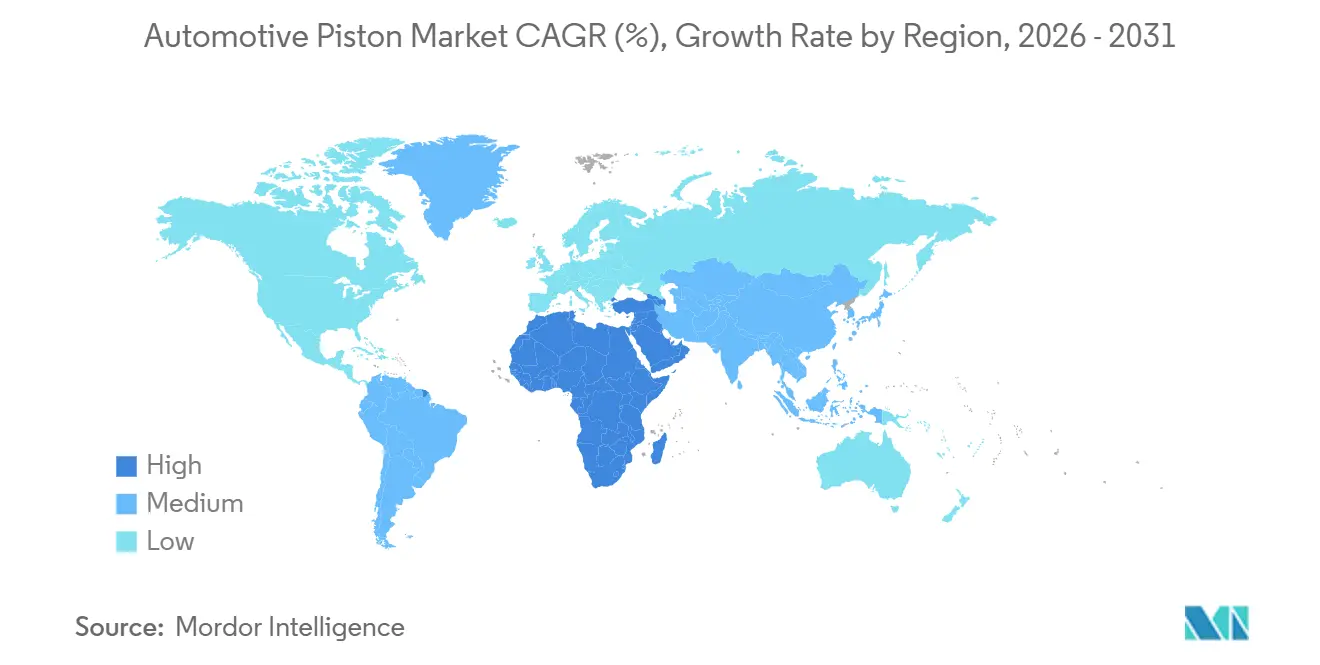
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
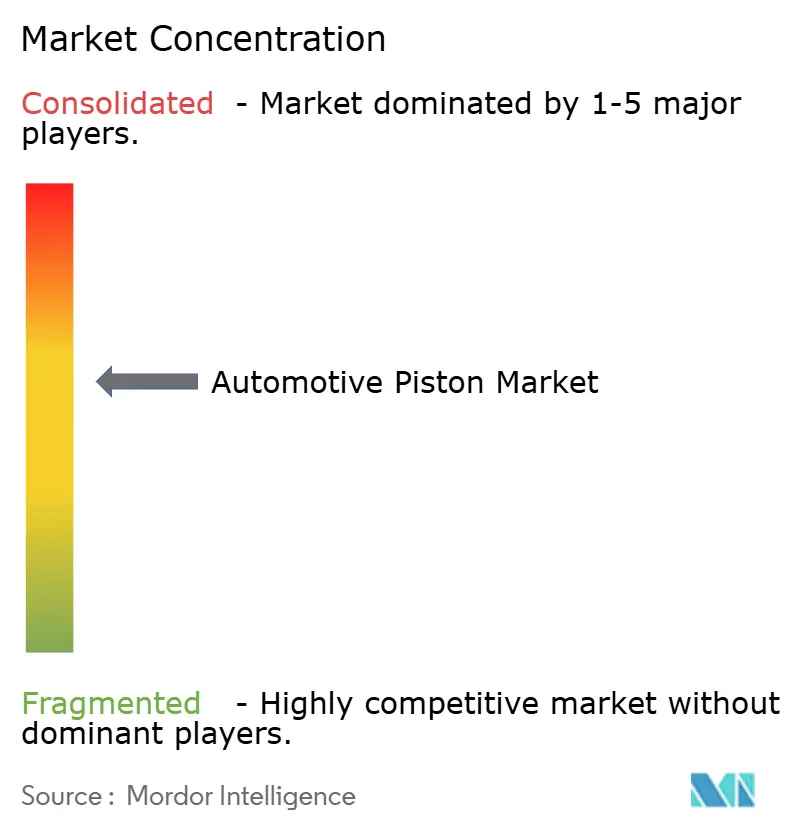
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pistão Automotivo por Mordor Intelligence
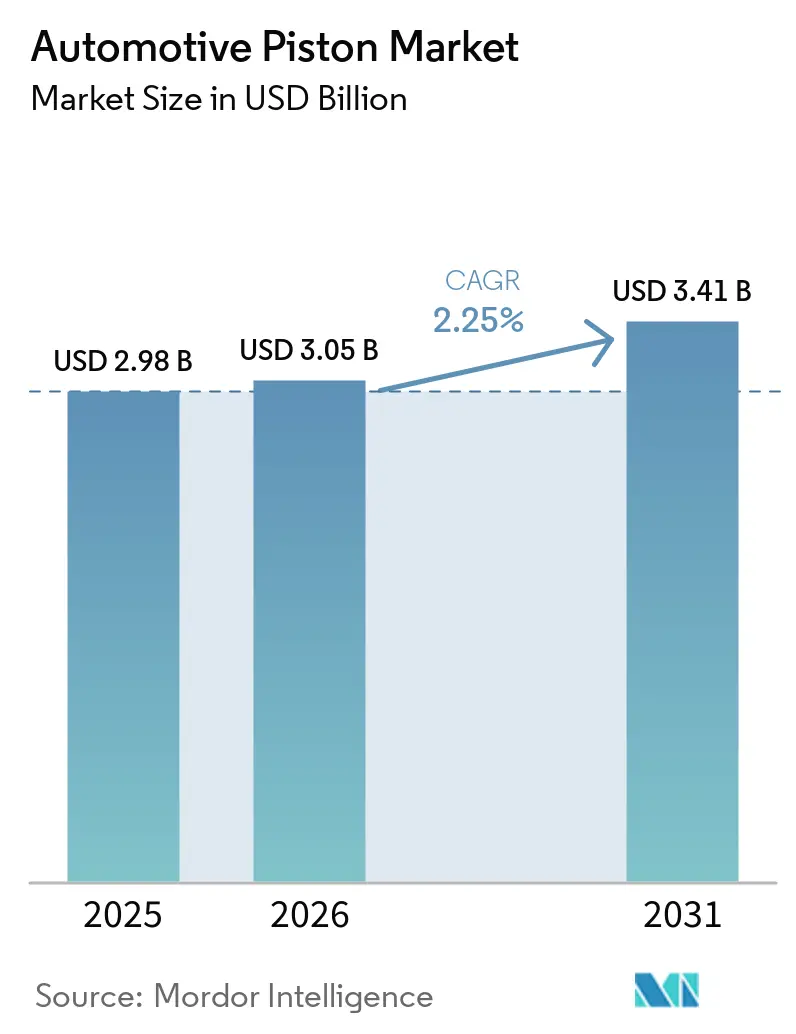
O tamanho do mercado de pistões automotivos foi avaliado em 2,98 bilhões de USD em 2025 e espera-se que cresça de 3,05 bilhões de USD em 2026 para 3,41 bilhões de USD até 2031, a um CAGR de 2,25% no período de 2026 a 2031. A robusta produção de motores de combustão interna (MCI) em economias emergentes mantém os volumes estáveis mesmo com o avanço da eletrificação nas regiões desenvolvidas, garantindo que o mercado de pistões automotivos permaneça um expressivo conjunto de valor. Designs leves em alumínio com revestimentos avançados estão se tornando padrão, pois ajudam os fabricantes de automóveis a cumprir regulamentações de emissões mais rígidas, preservando o desempenho. As variantes em aço estão ganhando espaço em protótipos de MCI a hidrogênio de alta temperatura, oferecendo aos fornecedores uma proteção contra futuras mudanças de combustível. O envelhecimento crescente dos veículos nas principais frotas sustenta um mercado de reposição saudável, adicionando resiliência ao mercado de pistões automotivos por meio da demanda por substituição.
Principais Conclusões do Relatório
- Por tipo de componente, os pistões capturaram 49,02% da participação do mercado de pistões automotivos em 2025, enquanto os pinos de pistão devem registrar o CAGR mais rápido, de 3,84%, até 2031.
- Por tipo de revestimento, os revestimentos de barreira térmica lideraram com 42,34% da participação do mercado de pistões automotivos em 2025, e os revestimentos lubrificantes de filme seco devem avançar a um CAGR de 3,29% até 2031.
- Por tipo de veículo, os automóveis de passeio detinham 64,55% da participação do mercado de pistões automotivos em 2025, enquanto os veículos comerciais devem registrar o maior CAGR, de 2,66%, até 2031.
- Por tipo de material, o alumínio dominou com 73,24% da participação do mercado de pistões automotivos em 2025, mas o aço deve crescer na taxa mais rápida, com um CAGR de 2,44% até 2031.
- Por geografia, a Ásia-Pacífico comandou 47,71% da participação do mercado de pistões automotivos em 2025, enquanto o Oriente Médio e a África devem expandir a um CAGR de 2,52% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pistão Automotivo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda Contínua por Veículos com Motor de Combustão Interna | +1.2% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Pistões de Alumínio Leves e Revestidos | +0.9% | Global, com ganhos iniciais na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento da Frota de Veículos | +0.8% | Global, com transbordamento para mercados maduros | Longo prazo (≥ 4 anos) |
| Protótipos de Motor de Combustão Interna a Hidrogênio | +0.7% | Europa, Japão, programas selecionados na América do Norte | Longo prazo (≥ 4 anos) |
| Revestimentos de Saia de Baixo Atrito | +0.6% | América do Norte e União Europeia, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pistões Personalizados Impressos em 3D | +0.4% | Global, com ganhos iniciais em automobilismo esportivo e segmentos premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Contínua por Veículos com MCI em Mercados Emergentes
As economias emergentes ainda dependem de motores de combustão interna porque a infraestrutura de recarga permanece limitada e a acessibilidade dos veículos é crucial. A Índia exportou mais de 858.000 veículos no ano fiscal de 2025, a maioria deles modelos a gasolina ou flex-fuel atendendo à África e à América do SulAs exportações de automóveis da Índia atingem recorde de 858.000 unidades em 2025 com crescimento de 15%, Equipe Acko Drive, ackodrive.com">[1]. A China segue uma abordagem de dupla via, mantendo as exportações de MCI em fluxo mesmo enquanto as vendas domésticas se deslocam para plataformas elétricas a bateria. O programa de etanol do Brasil e as frotas de táxis a GNC da Argentina prolongam a vida útil dos motores equipados com pistões, sustentando a demanda regional. Fornecedores com plantas em Uttar Pradesh, São Paulo ou Monterrey podem atender a esse volume com eficiência. O mercado de pistões automotivos se beneficia porque os compradores de baixa renda nessas regiões priorizam a tecnologia MCI comprovada em detrimento de alternativas mais recentes.
Emissões Rigorosas Impulsionando Pistões Leves de Alumínio e Revestidos
A legislação Euro 7, em vigor a partir de novembro de 2026, e as futuras normas Bharat Stage 7 estão levando os fabricantes de automóveis a adotar pistões mais leves e com melhor resfriamento, que reduzem as emissões de NOx e partículas. Pistões de alumínio com coroas de barreira térmica reduzem as temperaturas de pico e permitem maior compressão sem detonação. Revestimentos de saia infundidos com dissulfeto de molibdênio reduzem o atrito na partida a frio, auxiliando a conformidade com a média de CO₂ da frota na Europa e nos Estados Unidos. Essas regulamentações incentivam ciclos rápidos de atualização tecnológica, criando novas oportunidades de contrato para especialistas em pistões revestidos. À medida que regras semelhantes se proliferam no Sudeste Asiático e na América do Sul, o mercado de pistões automotivos escala essas soluções em múltiplos continentes.
Crescimento da Frota de Veículos Impulsionando a Reposição de Pistões no Mercado de Reposição
A idade média dos veículos nos Estados Unidos atingiu 12,8 anos em 2025, aumentando a demanda por peças de revisão, como pistões e anéisA idade média dos veículos nos EUA sobe para 12,8 anos em 2025, Team-BHP.com, www.team-bhp.com">[2]. Tendências semelhantes na Europa e no Japão prolongam os ciclos de manutenção dos motores mesmo com o estagnamento das novas vendas. Oficinas independentes encomendam kits de pino-pistão-anel que simplificam o estoque e reduzem o tempo de mão de obra. Catálogos on-line agilizam a entrega, permitindo que marcas menores concorram com as Tier-1 em prazo de entrega. Consequentemente, o segmento de reposição do mercado de pistões automotivos protege os fornecedores das oscilações na produção de veículos originais.
Protótipos de Motor de Combustão Interna a Hidrogênio Necessitam de Pistões de Aço de Alta Temperatura
Toyota, Cummins e Daimler Trucks demonstraram motores movidos a hidrogênio que operam em temperaturas de combustão mais elevadas do que o diesel. Pistões de aço cromo-molibdênio suportam esse calor e resistem à fragilização por hidrogênio, tornando-os a opção preferida em frotas piloto. Testes iniciais em automobilismo mostram durabilidade aceitável em ciclos de serviço prolongados, e ensaios comerciais em caminhões pesados estão em andamento. Embora os volumes permaneçam pequenos, o roteiro de desenvolvimento sinaliza um novo nicho onde o aço pode substituir o alumínio. Fornecedores preparados para certificar designs prontos para hidrogênio obterão vantagem de pioneirismo à medida que a infraestrutura se desenvolve.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aceleração da Penetração de Veículos Elétricos | -1.5% | Europa, China, mercados selecionados da América do Norte | Médio prazo (2-4 anos) |
| Redução do Tamanho do Motor | -1.1% | Global, com concentração em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Desativação de Cilindros | -0.8% | América do Norte e União Europeia, expandindo para a Ásia | Médio prazo (2-4 anos) |
| Despesas de Capital das Montadoras | -0.6% | Estratégias globais das montadoras | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Aceleração da Penetração de Veículos Elétricos Canibaliza os Volumes de Motor de Combustão Interna
Os veículos elétricos a bateria capturaram aproximadamente 35% dos novos registros na China e cerca de 20% na Europa durante 2025, deslocando diretamente a demanda por veículos com pistões. Tesla, BYD e outros fabricantes de veículos elétricos estão ampliando a capacidade, e as montadoras tradicionais estão realocando capital para cumprir compromissos de neutralidade de carbono. Menos veículos com MCI significam menos pistões tanto nos canais de fabricantes originais quanto no mercado de reposição. O impacto na receita é mais severo nas regiões que oferecem incentivos de compra ou mandatos de emissão zero. Os fornecedores estão compensando esse declínio ao mirar mercados com adoção mais lenta de veículos elétricos, mas o impacto negativo geral sobre o mercado de pistões automotivos permanece relevante.
A Redução do Tamanho do Motor Diminui a Contagem de Pistões por Veículo
Motores turboalimentados de três e quatro cilindros estão substituindo unidades maiores de seis cilindros, reduzindo o conteúdo de pistões em até metade por veículo. Os fabricantes de automóveis atingem metas de economia de combustível preservando a potência, mas os fornecedores de componentes vendem menos peças por motor. Em resposta, os fabricantes de pistões agregam valor por meio de revestimentos multizona e conjuntos integrados de anel-pino. Esses produtos de maior margem amenizam a perda de volume, mas não a eliminam, de modo que a restrição persiste ao longo do período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente: Pinos de Precisão Superam os Pistões Principais
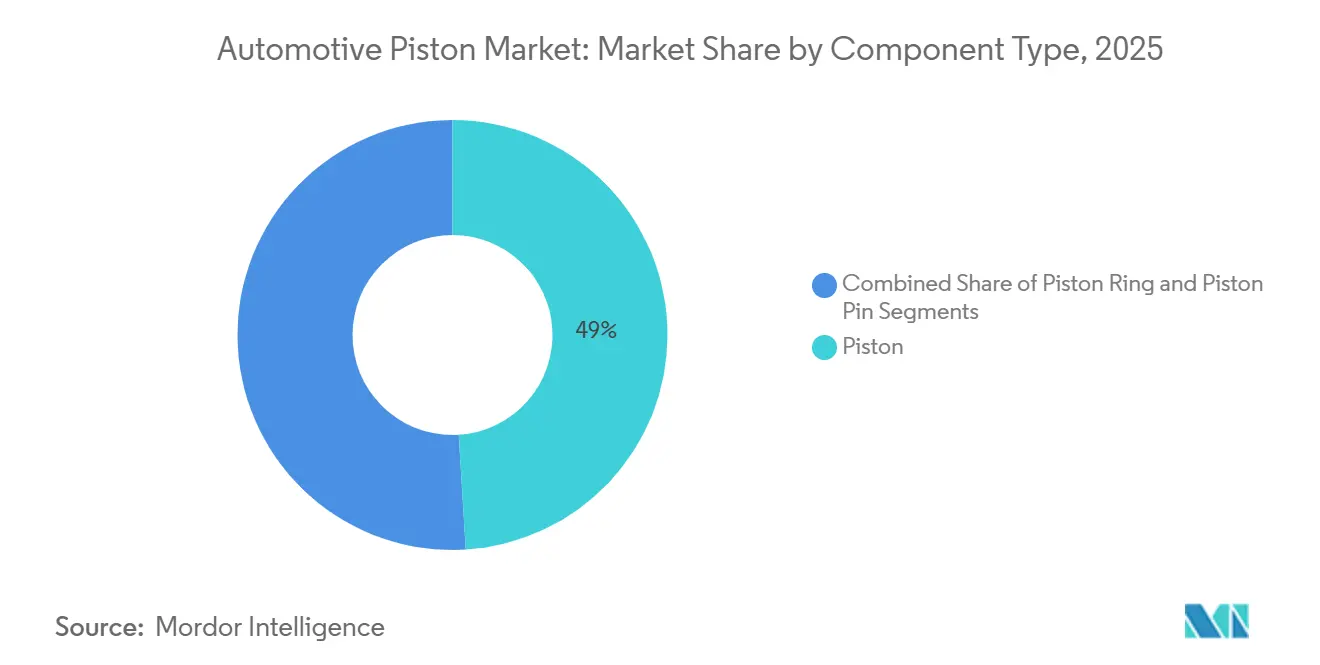
Os pistões representaram a maior participação, 49,02% da receita de componentes em 2025, ancorando a participação do mercado de pistões automotivos nessa segmentação. Os fornecedores continuam a aperfeiçoar a geometria da coroa e os perfis de saia para gerenciar o calor e reduzir o atrito sob regimes de emissões mais rigorosos. Os esforços de design concentram-se na redução de peso para acomodar pressões de cilindro mais elevadas em motores de menor cilindrada. Os pistões, portanto, permanecem a espinha dorsal do volume apesar da pressão para eletrificar. Os fabricantes Tier-1 aproveitam fundições globais para garantir a entrega just-in-time para plantas de montagem de alto volume.
Os pinos de pistão registraram o CAGR mais rápido, de 3,84%, à medida que as montadoras adotam variedades revestidas com DLC e endurecidas superficialmente para plataformas turboalimentadas. A atualização aumenta a vida útil à fadiga e permite rotações mais elevadas sem gripagem. Os compradores do mercado de reposição preferem kits completos de pino-anel que simplificam o trabalho de revisão. A colaboração do setor com especialistas em revestimentos acelera os ciclos de qualificação e reduz o tempo de lançamento no mercado. À medida que o valor se desloca para pinos de alta precisão, produtores de nicho menores ganham espaço para se diferenciar.


Por Tipo de Revestimento: Reduções de Atrito Impulsionam a Adoção de Filme Seco
Os revestimentos de barreira térmica lideraram com uma participação dominante de 42,34% do mercado de pistões automotivos em 2025, reforçando seu papel no isolamento das coroas dos pistões e na estabilização da combustão. Essas camadas à base de cerâmica ajudam a cumprir as normas PN10 do Euro 7 e as futuras regras da EPA. As montadoras priorizam a durabilidade em detrimento do custo, concedendo contratos plurianuais a fornecedores comprovados. A integração com pistões de alumínio leve reduz a massa enquanto preserva a proteção térmica. A certificação conforme os protocolos de laboratório globais tornou-se um requisito de entrada.
Os revestimentos lubrificantes de filme seco estabeleceram o ritmo com um CAGR de 3,29%, o mais rápido neste segmento. As misturas de dissulfeto de molibdênio reduzem o atrito de contorno durante as partidas a frio, contribuindo para a redução da média de CO₂ da frota. Químicas emergentes utilizam dissulfeto de tungstênio e nanoflakes de grafite para prolongar a vida útil em cargas mais elevadas. Os revestimentos multicamadas combinam propriedades de repelência ao óleo, aumentando assim a densidade funcional por unidade de área. À medida que os fabricantes de automóveis buscam cada grama de redução de CO₂, o mercado de pistões automotivos recompensa os fornecedores que oferecem ganhos validados de redução de atrito.
Por Tipo de Veículo: Frotas Prolongam os Ciclos de Serviço
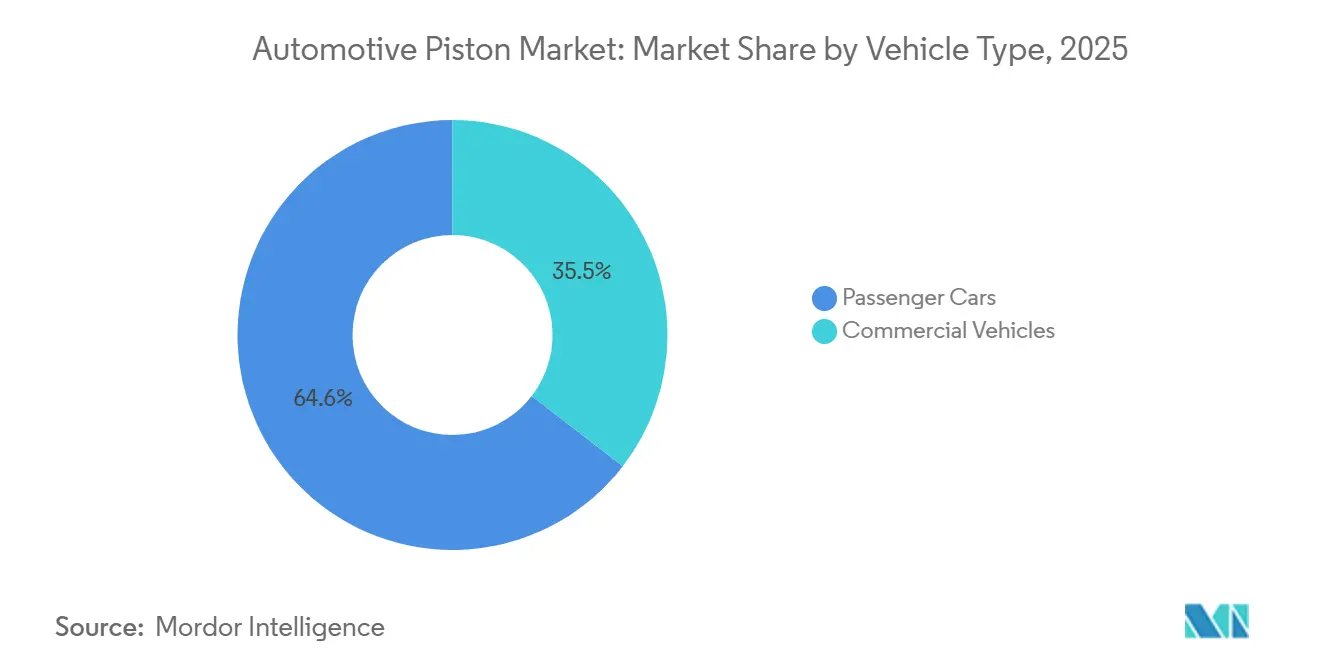
Os automóveis de passeio dominaram, com 64,55% da participação do mercado de pistões automotivos em 2025, respondendo pela maior parte do tamanho do mercado de pistões automotivos por tipo de veículo. No entanto, a eletrificação corrói essa base mais rapidamente na Europa e no litoral da China. As arquiteturas híbridas com MCI desaceleram o declínio ao manter motores de menor cilindrada ao lado de acionamentos elétricos. Os pistões em híbridos enfrentam ciclos frequentes de partida e parada, o que leva à ênfase em revestimentos de baixo desgaste. À medida que as regulamentações se tornam mais rígidas, os fabricantes de automóveis podem migrar os carros pequenos para a eletrificação total, reduzindo o volume futuro de pistões nesta categoria.
Os veículos comerciais registraram o CAGR mais forte, de 2,66%, impulsionados por compradores orientados à durabilidade nos segmentos de carga e uso vocacional. As maiores demandas de torque justificam o uso de pistões forjados de alumínio ou aço, elevando assim o preço médio de venda. Marcos regulatórios como a EPA 2027 e o Euro VII empurram as frotas para soluções de MCI mais limpas, em vez de uma migração total para veículos elétricos, especialmente para ciclos de trabalho de longa distância. Os fornecedores atendem a essa necessidade com coroas de alta temperatura e cubos de pino reforçados. O caso de negócios favorece intervalos de manutenção estendidos, impulsionando as vendas de conjuntos de pistões premium.
Por Tipo de Material: O Aço Entra em Nichos de Alta Temperatura
O alumínio deteve uma participação dominante de 73,24% do mercado de pistões automotivos em 2025, mantendo sua liderança por material. As ligas ricas em silício controlam a expansão térmica, tornando-as ideais para motores a gasolina e diesel convencionais. A fundição sob pressão econômica suporta a entrega em alto volume. A reciclabilidade do material também está alinhada com as metas de pegada de carbono das montadoras. As equipes de compras firmam contratos plurianuais para evitar oscilações nos preços das ligas.
O aço registrou o CAGR mais rápido, de 2,44%, impulsionado por protótipos a hidrogênio e diesel de alta carga que exigem tolerância a temperaturas elevadas. A forjaria avançada e o endurecimento seletivo reduzem as penalidades de peso enquanto conservam a resistência. Os programas de automobilismo validam a vida útil à fadiga em faixas de rotação extremas, fornecendo provas para frotas comerciais. Os conceitos de pistões híbridos combinam uma saia de alumínio com uma coroa de aço para equilibrar massa e resistência ao calor. Essas inovações criam um nicho lucrativo dentro do mercado de pistões automotivos mais amplo.
Análise Geográfica
A Ásia-Pacífico respondeu por 47,71% da participação do mercado de pistões automotivos em 2025, sublinhando seu papel central no mercado. As linhas de montagem orientadas à exportação da Índia enviam carros compactos a gasolina para a África e a América do Sul, prolongando a demanda global por MCI. A China mantém a produção de MCI em larga escala para os parceiros da Rota e Cinturão, mesmo com as vendas domésticas se inclinando para os veículos elétricos. O Japão enfatiza iniciativas de híbridos e hidrogênio, exigindo pistões usinados com precisão e revestimentos especializados. Os fornecedores regionais investem em linhas de produção duplas para lidar tanto com alumínio fundido sensível ao custo quanto com produtos revestidos premium.
A Europa e a América do Norte são mercados maduros, mas permanecem críticos por meio de mandatos rigorosos de emissões e frotas de reposição expressivas. As normas Euro 7 e EPA 2027 obrigam as montadoras a aperfeiçoar as câmaras de combustão, mantendo a inovação em pistões viva apesar da queda nos volumes. O envelhecimento das frotas de veículos eleva as vendas de reposição, protegendo os fornecedores da volatilidade dos novos veículos. Infusões de capital, como as recentes atualizações da General Motors em plantas de motores V, confirmam uma transição prolongada em vez de uma saída abrupta do MCI — as Tier-1 locais garantem a lucratividade ao oferecer revestimentos de valor agregado e distribuição ágil no mercado de reposição.
O Oriente Médio e a África, com previsão de crescimento a um CAGR de 2,52%, e a América do Sul oferecem potencial de volume porque a eletrificação está atrasada devido a restrições de infraestrutura e acessibilidade. A frota de etanol do Brasil e os táxis a GNC da Argentina necessitam de pistões de alta compressão resistentes a combustíveis corrosivos. As frotas financiadas pelo petróleo nos estados do Golfo renovam os veículos com MCI em ciclos mais curtos, sustentando os kits de montagem de fabricantes originais e as peças de reposição. Os fornecedores com instalações no México ou na África do Sul aproveitam os acordos comerciais para atender a ambos os continentes com eficiência. Coletivamente, essas regiões emergentes ampliam o crescimento do mercado de pistões automotivos à medida que as economias avançadas se voltam para motores eletrificados.

Cenário Competitivo
O mercado de pistões automotivos indica fragmentação moderada, com um punhado de empresas Tier-1 moldando os roteiros tecnológicos. Mahle, Tenneco, Rheinmetall (após desinvestir ativos de pistões pequenos para a Comitans Capital), Aisin e Shriram Pistons ocupam posições influentes. Em fevereiro de 2026, a Aisin expandiu seu fundo de capital de risco de 100 milhões de USD para identificar startups de baterias e materiais. Em abril de 2025, a Tenneco fez parceria com o Apollo Fund X para fortalecer seu balanço patrimonial, continuando os investimentos em seu negócio de Ar Limpo.
As colaborações tecnológicas aceleram a diferenciação. Mahle, Porsche e Trumpf produziram pistões impressos em 3D que reduzem o peso e melhoram o resfriamento, validando a manufatura aditiva em escala de montadora. A Shriram Pistons foi renomeada como SPR Auto Technologies e adquiriu as unidades indianas do Grupo Antolin para diversificar além do MCI, ampliando sua estratégia de resiliência. A Burgess-Norton aproveita plantas em quatro continentes para fornecer pinos localizados e just-in-time, desafiando rivais maiores em agilidade logística.
Os novos entrantes no mercado enfrentam custos de certificação mais elevados à medida que os testes de revestimento ISO 6621 e de atrito ASTM D7421 se tornam requisitos básicos. Os fornecedores com laboratórios próprios garantem validação mais rápida, encurtando os ciclos de desenvolvimento. Empresas de nicho focadas em pistões de aço prontos para hidrogênio ou kits integrados de pino-anel podem ganhar participação onde os grandes incumbentes priorizam a eletrificação. A intensidade competitiva, portanto, centra-se na especialização e na velocidade, em vez de pura escala, mantendo o mercado de pistões automotivos dinâmico ao longo do horizonte de previsão.
Líderes do Setor de Pistão Automotivo
-
Mahle GmbH
-
Tenneco Inc.
-
Rheinmetall AG
-
Aisin Corporation
-
Shriram Pistons and Rings Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A IPD expandiu sua linha de kits de pistões da Série Detroit 60 para clientes do mercado de reposição de serviço pesado. Seu portfólio de trem de válvulas inclui válvulas, guias, assentos, molas, travas, assentos de mola, rotocoils e retentores de haste para desempenho confiável em alta carga.
- Março de 2026: A SPR Auto Technologies alterou seu estatuto social para incluir atividades de veículos elétricos e a fabricação de componentes avançados, incluindo pistões, mancais de motor, bielas, conjuntos de engrenagens e outros.


Escopo do Relatório Global do Mercado de Pistão Automotivo
O mercado de Pistões Automotivos é analisado por tipo de componente, tipo de revestimento, tipo de veículo, tipo de material e região.
Por Tipo de Componente, o mercado é segmentado em Pistão, Anel de Pistão e Pino de Pistão. Por Tipo de Revestimento, as categorias incluem Repelência ao Óleo, Lubrificação por Filme Seco e Barreira Térmica. Por Tipo de Veículo, o mercado abrange Automóveis de Passeio e Veículos Comerciais. Por Tipo de Material, os segmentos são Alumínio e Aço. Por Geografia, o mercado é analisado na América do Norte (Estados Unidos, Canadá, Restante da América do Norte), América do Sul (Brasil, Argentina, Restante da América do Sul), Europa (Reino Unido, Alemanha, Espanha, Itália, França, Rússia, Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Coreia do Sul, Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul, Restante do Oriente Médio e África).
As previsões de mercado são normalmente fornecidas em termos de Valor (USD) e Volume (Unidades).
| Pistão |
| Anel de Pistão |
| Pino de Pistão |
| Repelente de Óleo |
| Lubrificação por Filme Seco |
| Barreira Térmica |
| Automóveis de Passeio |
| Veículos Comerciais |
| Alumínio |
| Aço |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Componente | Pistão | |
| Anel de Pistão | ||
| Pino de Pistão | ||
| Por Tipo de Revestimento | Repelente de Óleo | |
| Lubrificação por Filme Seco | ||
| Barreira Térmica | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Tipo de Material | Alumínio | |
| Aço | ||
| Por Região | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de pistões automotivos até 2031?
Está projetado para atingir 3,41 bilhões de USD até 2031, a um CAGR de 2,25% no período de 2026 a 2031.
Qual região atualmente domina a demanda global por pistões?
A Ásia-Pacífico lidera com 47,71% de participação em 2025 porque China e Índia ainda fabricam altos volumes de veículos com MCI.
Qual tipo de revestimento está ganhando participação mais rapidamente?
Os revestimentos de lubrificação por filme seco registram o CAGR mais elevado de 3,29%, à medida que os fabricantes de automóveis reduzem o atrito para cumprir as metas de economia de combustível.
Qual segmento de material é o ponto de crescimento?
Os pistões de aço, embora atualmente um segmento minoritário, devem crescer a um CAGR de 2,44% devido às maiores exigências de tolerância ao calor dos motores movidos a hidrogênio e de serviço pesado.
Qual material está ganhando impulso em relação aos pistões de alumínio?
Os pistões de aço são o segmento de material de crescimento mais rápido, avançando a um CAGR de 2,41%.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

