
Tamanho e Participação do Mercado de Eixo de Tração Elétrica Automotivo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eixo de Tração Elétrica Automotivo por Mordor Intelligence
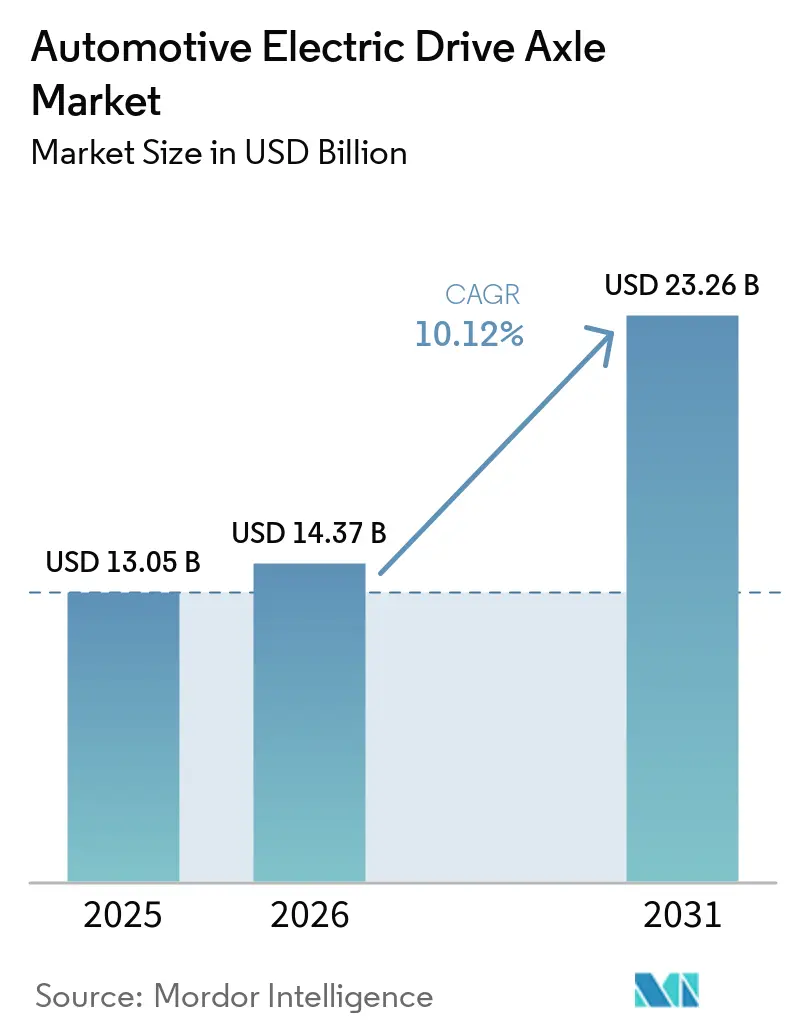
O tamanho do mercado de eixo de tração elétrica automotivo foi avaliado em 13,05 bilhões de USD em 2025 e estima-se que cresça de 14,37 bilhões de USD em 2026 para atingir 23,26 bilhões de USD até 2031, a um CAGR de 10,12% durante o período de previsão (2026-2031). A aceleração da transição para a mobilidade de emissão zero, as metas obrigatórias de CO₂ para frotas e a queda mais rápida nos custos de baterias estão ancorando uma visibilidade estável de volumes para os fornecedores de eixos elétricos. Os lançamentos de modelos baseados em sistemas de 800 V, o surgimento de soluções integradas 4 em 1 e a expansão das capacidades de produção na Ásia-Pacífico estão comprimindo as curvas de custo e ampliando a demanda endereçável. O posicionamento competitivo agora depende do conhecimento em gestão térmica, de alternativas a ímãs de terras raras e da capacidade de integrar recursos de vetorização de torque definidos por software. Kits de conversão para veículos em operação, configurações de motor duplo de maior margem para SUVs e picapes, e subsídios públicos para conteúdo nacional de sistemas de tração estão abrindo novos fluxos de receita no mercado de eixo de tração elétrica automotivo.
Principais Conclusões do Relatório
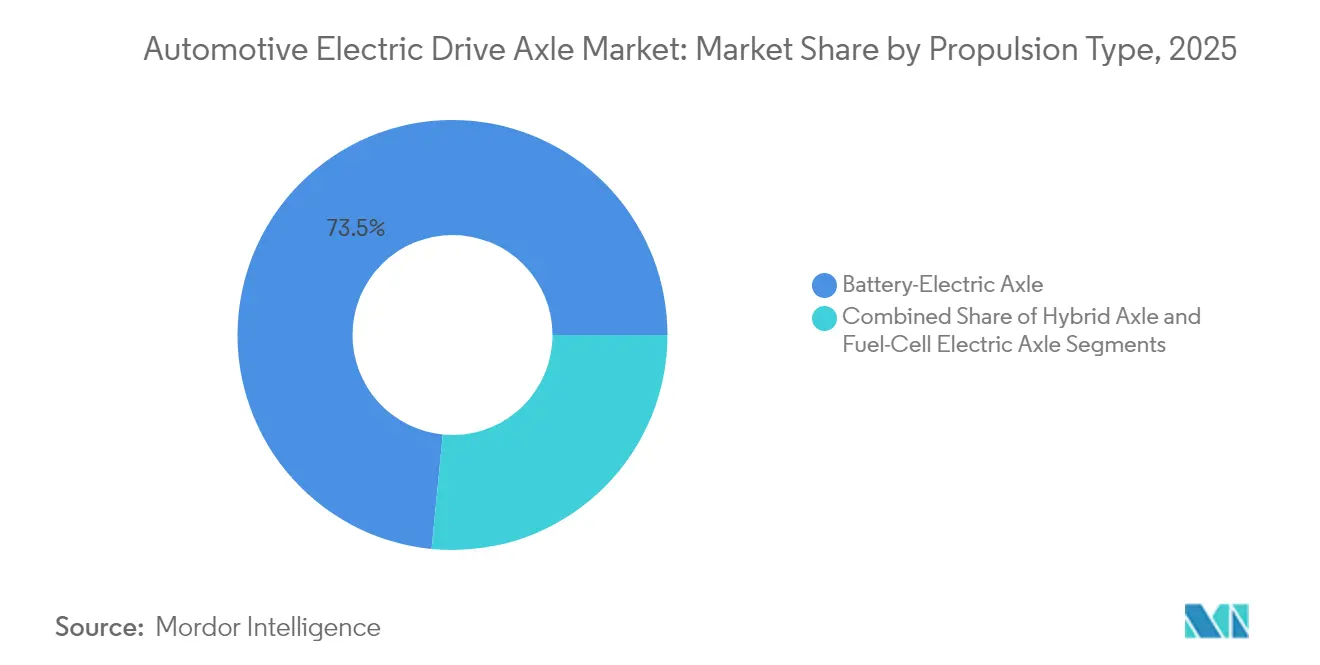
- Por tipo de propulsão, os eixos elétricos a bateria lideraram com 73,45% de participação de mercado em 2025; os eixos de célula de combustível têm projeção de crescimento a um CAGR de 11,08% até 2031.
- Por nível de integração, os sistemas 3 em 1 detinham 42,45% de participação do mercado de eixo de tração elétrica automotivo em 2025, enquanto as configurações 4 em 1 têm projeção de crescimento a um CAGR de 11,55% até 2031.
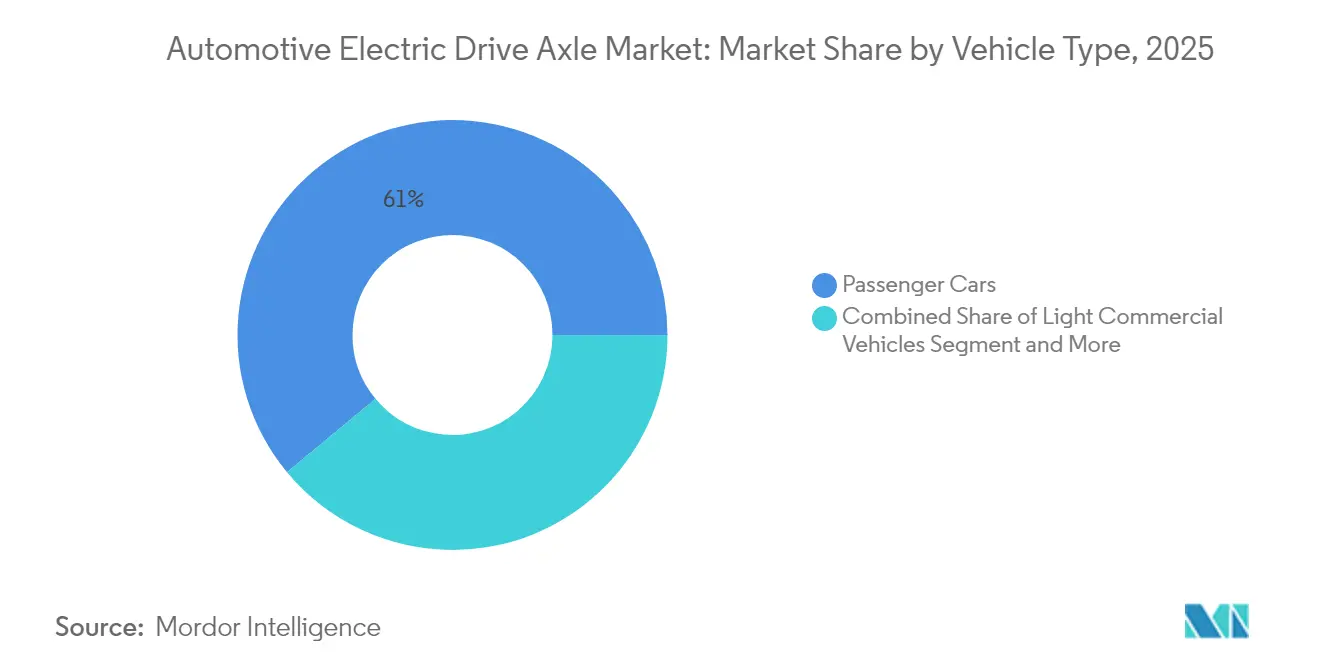
- Por tipo de veículo, os automóveis de passeio representaram 61,02% do tamanho do mercado de eixo de tração elétrica automotivo em 2025; equipamentos fora de estrada e especiais têm previsão de expansão a um CAGR de 10,78% até 2031.
- Por canal de vendas, as unidades instaladas pelo fabricante de equipamento original dominaram, com 88,12% de participação em 2025, enquanto os kits de retrofit para pós-venda têm projeção de crescimento a um CAGR de 12,35%.
- Por geografia, a Ásia-Pacífico deteve 44,70% da receita em 2025 e tem previsão de crescimento a um CAGR de 13,24%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Roteiros de Eletrificação Aceleram a Demanda | +2.1% | Global, liderado pela China, União Europeia, América do Norte | Médio prazo (2-4 anos) |
| Mandatos de Emissão Zero e Incentivos à Compra | +1.8% | União Europeia, Califórnia, China, com repercussão em mercados emergentes | Curto prazo (≤ 2 anos) |
| Custo do Conjunto de Baterias Cai Abaixo de 80 USD/kWh | +1.5% | Global, maior impacto nos mercados da Ásia-Pacífico sensíveis ao preço | Médio prazo (2-4 anos) |
| Aumento nos Lançamentos de SUVs e Picapes Elétricos a Bateria | +1.2% | América do Norte, Europa, adoção gradual na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Arquiteturas de 800 V Exigindo Projetos de Eixo de Nova Geração | +0.9% | Segmentos premium em todo o mundo, adoção antecipada na Alemanha e na China | Longo prazo (≥ 4 anos) |
| Monetização da Vetorização de Torque Definida por Software | +0.7% | Mercados desenvolvidos com infraestrutura de conectividade avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Roteiros de Eletrificação dos Fabricantes de Equipamento Original Aceleram a Demanda por Eixos Elétricos
Metas firmes de produção plurianuais dos montadores globais estão oferecendo aos fornecedores de nível 1 uma visibilidade incomumente clara dos volumes de pedidos, incentivando maiores desembolsos de capital para linhas dedicadas de eixos elétricos e fornecimento localizado de componentes. O eDrive de sexta geração da BMW para a Neue Klasse aumenta a eficiência do sistema de traão em 20%, suportando configurações de tração traseira e integral em sedãs, SUVs e crossovers compactos. A ZF garantiu 31 bilhões de EUR (aproximadamente 33,5 bilhões de USD) em pedidos de mobilidade elétrica de alta tensão, demonstrando como os roteiros consolidados se convertem diretamente em contratos vinculantes e financiáveis para os fornecedores no mercado de eixo de tração elétrica automotivo.
Mandatos Governamentais de Emissão Zero e Incentivos à Compra
Cotas obrigatórias de vendas e penalidades severas por não conformidade estão transformando a adoção de eixos elétricos de uma escolha discricionária em uma exigência regulatória. O mandato de Veículos de Emissão Zero do Reino Unido começou com 22% de vendas elétricas em 2024 e sobe para 100% até 2035, respaldado por multas de 15.000 GBP (aproximadamente 19.000 USD) por veículo não conforme, que superam materialmente os prêmios de custo do sistema de tração. A regra Advanced Clean Cars II da Califórnia obriga 100% de vendas de veículos leves de emissão zero até 2035 e a conversão total de frotas de veículos médios e pesados até 2036, consolidando a demanda independentemente das oscilações de curto prazo nos preços dos combustíveis [1].
Custo do Conjunto de Baterias Cai Abaixo de 80 USD/kWh, Ampliando a Acessibilidade dos Eixos Elétricos
Melhorias rápidas na química das células, fábricas de células em escala e incentivos de política estão impulsionando conjuntamente os custos dos conjuntos em direção ao limiar crítico abaixo de 80 USD/kWh, que desbloqueia a paridade no custo total de propriedade com vans a diesel e automóveis compactos. O Laboratório Nacional de Argonne modela uma queda no custo de aproximadamente 140 USD/kWh em 2023 para 86 USD/kWh até 2035, mesmo antes dos créditos fiscais. O Conselho Internacional sobre Transporte Limpo projeta 72 USD/kWh até 2030, permitindo que compradores do mercado de massa absorvam o custo incremental dos eixos elétricos de alta integração[2].
Aumento nos Lançamentos de SUVs e Picapes Elétricos a Bateria
Os portfólios de produtos estão se inclinando para caminhões e SUVs de alta margem que demandam potentes eixos de motor duplo ou eixos e-beam, elevando a receita média por unidade para os fornecedores. O segmento de caminhões elétricos de USD 100.000 na América do Norte movimentou 58.000 unidades no primeiro semestre de 2024, um salto sequencial de 35% que valida o apetite latente dos consumidores por veículos elétricos orientados à performance. O e-Beam 3 em 1 da American Axle & Manufacturing entrega 150 kW e compatibilidade plug-and-play com arquiteturas body-on-frame, atendendo diretamente a esse nicho de crescimento acelerado no mercado de eixo de tração elétrica automotivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço dos Magnetos de Terras Raras | −1.4% | Global, particularmente em regiões sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Diferença de Custo em Relação aos Sistemas de Tração Convencionais | −1.1% | Mercados emergentes e segmentos sensíveis ao preço em todo o mundo | Médio prazo (2-4 anos) |
| Insourcing dos Fabricantes de Equipamento Original Comprimindo o Mercado Endereçável do Nível 1 | −0.8% | Regiões desenvolvidas com capacidades estabelecidas dos fabricantes de equipamento original | Médio prazo (2-4 anos) |
| Limites de Gestão Térmica na Integração 4 em 1 | −0.6% | Aplicações de alto desempenho em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços dos Ímãs de Terras Raras
Oscilações acentuadas nos preços do neodímio e do disprósio estão corroendo a previsibilidade das margens e levando os fabricantes a buscar químicas alternativas de ímãs ou tecnologias de excitação. A Nissan tem como meta uma redução de 30% nos custos do motor substituindo ímãs de samário-ferro, reduzindo a exposição a cadeias de suprimentos concentradas em uma única geografia. O motor magnético de fase dupla de 23 kW da GE Aerospace elimina o disprósio enquanto melhora a densidade de potência, demonstrando que os compromissos de desempenho não são mais inevitáveis ao se afastar dos materiais de terras raras [3].
Diferença de Custo Inicial em Relação aos Sistemas de Tração Convencionais
O preço de compra mais elevado dos veículos com eixo elétrico ainda desencoraja compradores em regiões com menor renda disponível ou combustível diesel subsidiado, desacelerando a renovação das frotas. Embora os custos de baterias e inversores apresentem tendência de queda, os gastos adicionais com infraestrutura de carregamento e melhorias na gestão térmica mantêm os preços de tabela acima dos modelos comparáveis com motor de combustão interna. A produção localizada de componentes, a isenção de direitos de importação e os incentivos de sucateamento estão sendo implementados para reduzir o diferencial. Ainda assim, até que os mecanismos de financiamento amadureçam, o prêmio inicial permanece um freio significativo à penetração em muitos mercados emergentes no mercado de eixo de tração elétrica automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão:
A Dominância Elétrica a Bateria Impulsiona a Evolução do MercadoOs eixos elétricos a bateria têm projeção de representar 73,45% da receita em 2025, sublinhando seu papel central no mercado de eixo de tração elétrica automotivo. A escala de produção em massa, a expansão da infraestrutura de carregamento rápido e as políticas que favorecem veículos de emissão zero no escapamento sustentam essa liderança. Os eixos elétricos híbridos atendem a ciclos de uso de transição, enquanto os eixos de célula de combustível, embora incipientes, têm projeção de crescimento a um CAGR de 11,08% durante o período de previsão (2026-2031), impulsionados por programas-piloto de caminhões pesados e testes com ônibus. O tamanho do mercado de eixo de tração elétrica automotivo para plataformas de célula de combustível deve se expandir em linha com o desenvolvimento da infraestrutura de hidrogênio, apoiado por iniciativas como o StackPack de 400 kW da Symbio para caminhões Classe 8. O apoio da Califórnia para implantações de ônibus valida ainda mais o potencial de longa distância dos eixos de célula de combustível.
O crescente interesse dos fabricantes de equipamento original em extensores de autonomia de célula de combustível e as estratégias nacionais de hidrogênio sugerem uma diversificação gradual dos sistemas de propulsão. Os fornecedores capazes de adaptar alojamentos modulares tanto para conjuntos elétricos a bateria quanto para conjuntos de célula de combustível poderão mitigar o risco de volume à medida que os operadores de frotas experimentam ambas as tecnologias.



Por Nível de Integração:
Sistemas 4 em 1 Emergem Apesar dos Desafios TérmicosAs unidades 3 em 1 que integram motor, engrenagem e inversor representaram 42,45% de participação em 2025, oferecendo embalagem econômica dentro dos envelopes de resfriamento atuais. No entanto, as solicitações de cotação dos clientes agora favorecem configurações 4 em 1 que também integram circuitos térmicos, o que impulsionará o crescimento desse segmento a um CAGR de 11,55% durante o período de previsão. O tamanho do mercado de eixo de tração elétrica automotivo associado aos projetos 4 em 1 tem previsão de crescimento composto à medida que os semicondutores de banda larga melhoram a rejeição de calor e permitem circuitos de resfriamento menores. A solução da Schaeffler combina todos os elementos em um módulo de 70 kg que se encaixa em veículos compactos do segmento C.
A complexidade térmica ainda limita a adoção em veículos elétricos de alto desempenho, onde cargas de potência sustentadas exigem resfriadores separados. Os fornecedores estão investindo em materiais de mudança de fase e arquiteturas de circuito dividido para ampliar as janelas de potência de pico sem aumentar a massa.
Por Tipo de Veículo:
Aplicações Fora de Estrada Impulsionam Crescimento InesperadoOs automóveis de passeio representaram 61,02% da participação de mercado em 2025, impulsionados por incentivos urbanos e forte familiaridade dos consumidores com sedãs e crossovers elétricos. As vans comerciais leves estão ganhando tração à medida que as empresas de logística buscam cumprir as regulamentações de emissão zero na última milha. O mercado de eixo de tração elétrica automotivo também está se voltando para máquinas de canteiro de obras, à medida que os fabricantes de equipamentos de construção e agrícolas eletrificam suas frotas para atender aos limites de ruído e emissões. Essas aplicações fora de estrada têm projeção de crescimento a um CAGR de 10,78% durante o período de previsão (2026-2031).
A Parker Hannifin combina acionamentos elétricos com funções hidráulicas de trabalho para carregadeiras e escavadeiras, provando que as demandas de ciclo de uso podem ser atendidas por meio de curvas de torque cuidadosamente ajustadas. O carregador embarcado de 43 kW da Danfoss reduz o tempo de inatividade, um obstáculo crítico para frotas de aluguel.

Por Canal de Vendas:
O Retrofit para Pós-Venda Ganha ImpulsoOs sistemas instalados em fábrica dominaram com 88,12% em 2025, pois os eixos elétricos são co-projetados de forma integrada com a eletrônica do chassi. No entanto, os kits de retrofit ganharão ritmo a um CAGR de 12,35% durante o período de previsão, pois as frotas veem a conversão como um caminho de conformidade com baixo investimento de capital. O kit da Valeo pode converter uma van a diesel para elétrica por cerca de metade do preço de um veículo elétrico novo. O programa Manter-Reparar-Substituir da ZF Aftermarket inclui fluidos especializados que prolongam a vida útil do inversor e simplificam a manutenção em oficinas.
Os reguladores na Europa estão avaliando créditos fiscais para retrofits, que, se aprovados, poderiam acentuar ainda mais a curva. Os padrões de engenharia para integridade em colisões e cibersegurança permanecem os fatores limitantes para a adoção generalizada.
Análise Geográfica
Mercado de Eixo de Tração Elétrica Automotivo da APAC
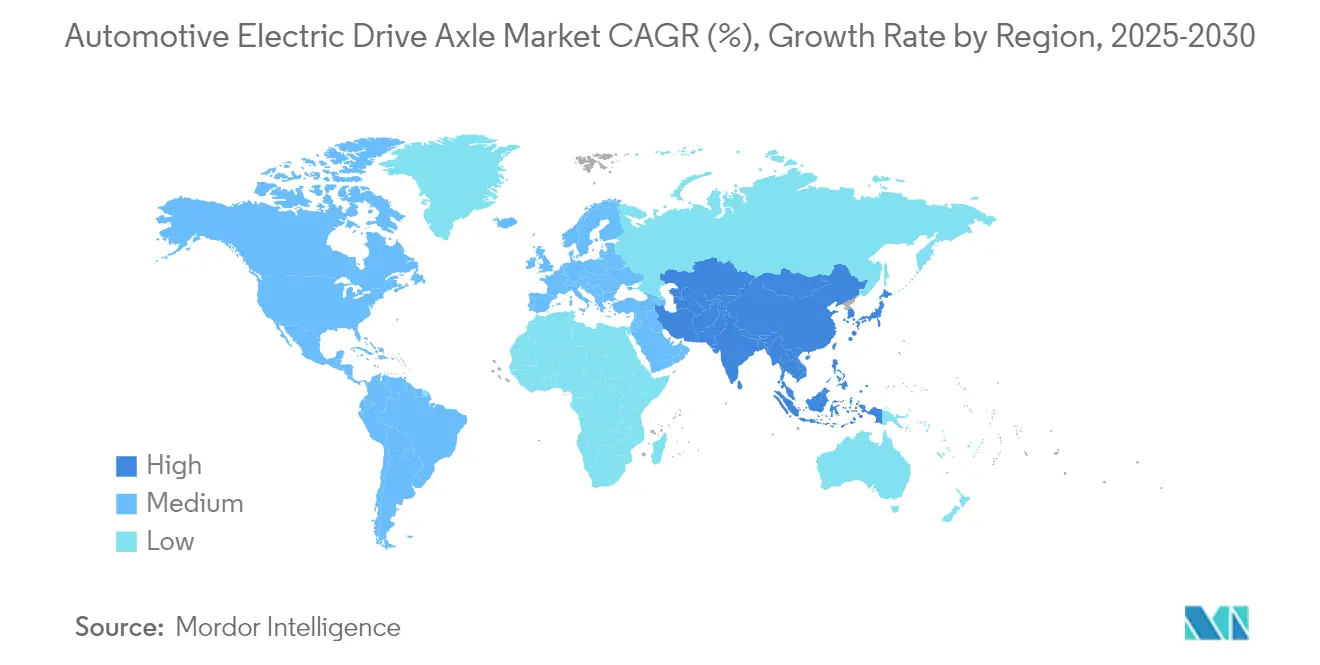
A Ásia-Pacífico capturou 44,70% da receita de 2025 e se expandirá a um CAGR de 13,24%, tornando-se o centro gravitacional do mercado de eixo de tração elétrica automotivo. A China produziu mais de 70% dos veículos elétricos globais em 2024, conferindo aos fabricantes locais de eixos elétricos vantagens de escala incomparáveis. Os subsídios estatais, a mineração doméstica de materiais para baterias e as metas agressivas de cotas sustentam altas taxas de utilização das plantas. A região tem projeção de representar uma parcela significativa das novas vendas de veículos elétricos até 2030. Os fornecedores de nível 1 japoneses estão se adaptando rapidamente: a Nidec está otimizando motores elétricos menores adaptados a micro veículos elétricos de baixo custo, enquanto fornecedores de médio porte estão unindo esforços de P&D para fechar lacunas tecnológicas.
Mercado de Eixo de Tração Elétrica Automotivo da América do Norte
A América do Norte está ganhando impulso em torno de picapes elétricas e regras de conteúdo local impulsionadas por políticas. A Lei de Redução da Inflação vincula os reembolsos aos consumidores a sistemas de tração de origem regional, direcionando novos investimentos para linhas de montagem de eixos. A BorgWarner reportou um aumento de 47% ano a ano nas vendas de produtos elétricos no primeiro trimestre de 2025, refletindo fortes acelerações nas plantas dos fabricantes de equipamento original nos EUA. O e-Beam da American Axle mira essa onda de caminhões com potência de 150 kW para plataformas de carroceria sobre chassi.
Mercado de Eixo de Tração Elétrica Automotivo da Europa e da ASEAN
A Europa mantém liderança na engenharia de veículos elétricos premium, sustentada por regras rigorosas de CO₂ para frotas. O mandato de 22% de vendas elétricas em 2024, subindo para 100% até 2035, garante demanda estável por eixos apesar de um cenário macroeconômico mais fraco. A ZF está em parceria com a IVECO BUS para soluções integradas de sistema de tração, ao mesmo tempo em que corteja a Foxconn para sistemas de chassi digital. A inovação em gestão térmica e a adoção de 800 V moldam as licitações à medida que as marcas buscam maior autonomia nas autoestradas alemãs de alta velocidade. Enquanto isso, os mercados emergentes da ASEAN estão preparados para um CAGR significativo de veículos elétricos até 2031, embora o financiamento e a infraestrutura de carregamento precisem amadurecer antes que a montagem de eixos em grande escala se desloque para o sul.
Panorama regulatório
A demanda por eixos de tração elétrica é moldada pelo aperto dos regimes de conformidade com emissão zero e segurança, que cada vez mais especificam o desempenho, a durabilidade e a segurança de alta tensão dos sistemas de propulsão elétrica, em vez de tratar os sistemas de tração eletrificados como um nicho. Na Europa, o Regulamento (UE) 2024/1257 introduz requisitos técnicos, incluindo consumo de energia elétrica e durabilidade da bateria, com conformidade obrigatória para novos tipos de veículos M1 e N1 exigida até 29 de novembro de 2026. Esse prazo está fortalecendo a demanda por sistemas de eixo elétrico integrados de nível de fabricante de equipamento original, voltados para metas mensuráveis de eficiência e durabilidade.
A convergência de normas de segurança também está avançando. A Administração Nacional de Segurança no Tráfego Rodoviário dos Estados Unidos finalizou o FMVSS No. 305a em 20 de dezembro de 2024, atualizando os requisitos de integridade do sistema de propulsão elétrica e de segurança do REESS, com aplicabilidade obrigatória a partir de 1º de setembro de 2027 para veículos com peso bruto veicular igual ou inferior a 4.536 kg e 1º de setembro de 2028 para veículos mais pesados. Na UE, o Regulamento Delegado da Comissão (UE) 2026/1188 exige conformidade com a 03ª Série de Emendas ao Regulamento ONU No. 100 para segurança de sistemas de propulsão elétrica, com vigência a partir de 7 de julho de 2026, reforçando o alinhamento global em torno do isolamento de alta tensão, segurança elétrica pós-colisão e documentação padronizada de resposta a emergências.
Análise da cadeia de valor
A cadeia de valor do eixo de tração elétrica automotivo vai desde o fornecimento de materiais e dispositivos a montante (ímãs permanentes de terras raras e cobre para motores, semicondutores de potência de SiC e componentes passivos para inversores, e fundições ou forjamentos de alumínio para alojamentos) passando pela fabricação mecatrônica intermediária (enrolamento do estator, montagem do rotor, engrenagens de precisão, módulo inversor e montagem em ambiente limpo, vedação e lubrificação) até a integração e distribuição a jusante. O fornecimento direto ao fabricante de equipamento original domina os volumes, com fluidos de serviço, diagnósticos e módulos de reposição suportando as necessidades do ciclo de vida. À medida que a integração avança para arquiteturas 3 em 1 e 4 em 1, os fornecedores combinam o motor, a transmissão e a eletrônica de potência em um único alojamento, o que aumenta a importância de testes rigorosos de fim de linha para ruído, vibração e aspereza (NVH), comportamento térmico e segurança funcional.
A regionalização também está se tornando mais visível porque os eixos elétricos são conjuntos pesados e de alto valor que se beneficiam da proximidade às plantas de montagem de veículos e de programas de conteúdo local. Na Índia, a Bosch e a Tata Autocomp assinaram um acordo de joint venture 50:50 (aprovação do conselho relatada em março de 2026) para fabricar eixos elétricos e motores de tração elétrica, refletindo a tendência em direção a capacidades de fabricação locais. A capacidade interna dos fabricantes de equipamento original continua a moldar as estratégias de fornecimento, incluindo o início da produção em série da BMW das unidades de acionamento elétrico de sexta geração em Steyr, Áustria (agosto de 2025). No nível do sistema, os fornecedores de nível 1 e os fabricantes especializados de eixos também buscam parcerias para ampliar capacidades, como o acordo entre a Garrett Motion e a Shaanxi HanDe Axle para co-desenvolver sistemas de eixo de viga elétrico para caminhões comerciais (abril de 2025).
Cenário Competitivo
Concentração do Mercado
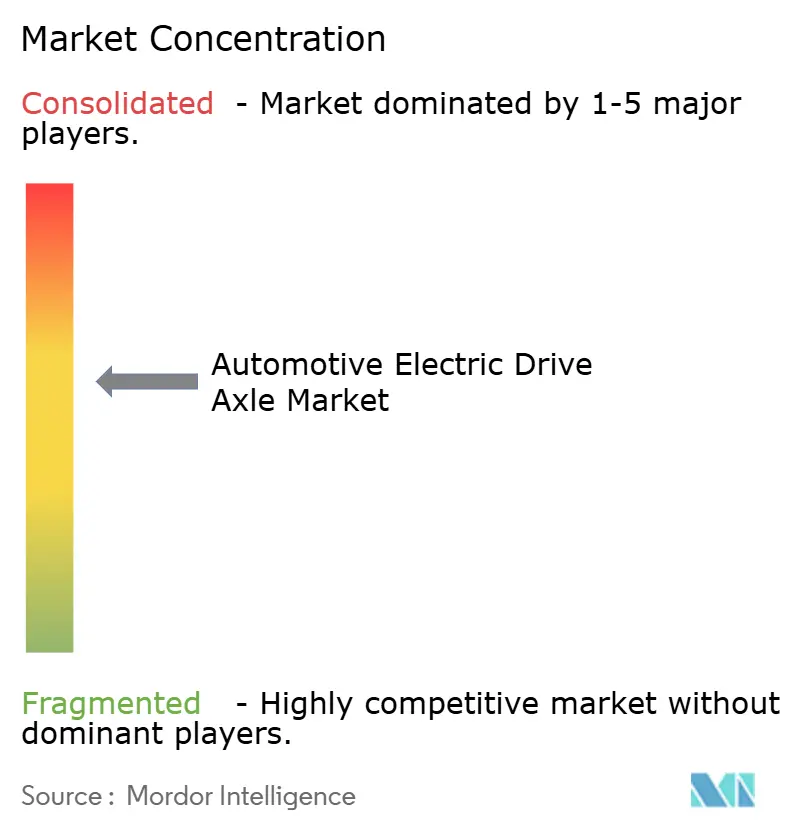
O mercado de eixo de tração elétrica automotivo apresenta consolidação moderada, com fornecedores de nível 1 tradicionais enfrentando a internalização pelos fabricantes de equipamento original e entrantes asiáticos orientados por custo. ZF, Bosch, Magna e Nidec alavancam portfólios profundos de sistemas de tração, mas precisam se diferenciar além da precisão mecânica. A ZF está explorando uma cisão da divisão de sistemas de tração e assinou um memorando de entendimento com a Foxconn que combina amplitude de hardware com a velocidade da eletrônica de consumo. A Bosch ampliou sua família de motores sem ímã permanente para proteger os clientes das oscilações de preços de terras raras. O eDrive de 800 V com 93% de eficiência da Magna consolida uma posição nos modelos alemães premium.
Os fornecedores asiáticos, impulsionados pela escala doméstica, competem principalmente em custo. A BYD está começando a exportar eixos elétricos integrados em conjunto com conjuntos de baterias LFP, ameaçando a participação ocidental em segmentos orientados a valor. A plataforma E-Axle Gen3 da Nidec reivindica 15% menos massa por meio do uso de enrolamento hairpin e canais de resfriamento divididos. A integração vertical dos fabricantes de equipamento original aperta as margens dos fornecedores independentes; a Ford e a Mercedes-Benz estão internalizando a montagem de motores elétricos para proteger a propriedade intelectual.
As áreas de crescimento em espaços inexplorados incluem kits de retrofit, máquinas fora de estrada e software por assinatura integrado aos dados do eixo. A BorgWarner fez parceria com a FinDreams Battery em conjuntos de baterias LFP para oferecer um módulo de propulsão integrado para caminhões leves. Os fornecedores capazes de combinar mecatrônica com análise de dados e atualizações remotas estão mais bem posicionados para defender sua participação à medida que as margens de hardware se comprimem.
Líderes do Setor de Eixo de Tração Elétrica Automotivo
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Nidec Corporation
-
Magna International Inc.
-
American Axle & Manufacturing
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Eixo de Tração Elétrica Automotivo Empresas cobertas neste relatório
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Magna International Inc.
- Nidec Corporation
- American Axle & Manufacturing
- Dana Inc.
- GKN Automotive
- Schaeffler AG
- BorgWarner Inc.
- Aisin Corporation
- Cummins Inc.
- Valeo SA
- Hitachi Astemo
- BYD Co. Ltd.
- Hyundai Mobis
Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando em torno do dimensionamento baseado em plataformas de unidades de acionamento integradas e da localização da fabricação de sistemas de propulsão de alta tensão próximos aos principais centros de produção de veículos. Os investimentos dos fabricantes de equipamento original ilustram essa mudança: a BMW expandiu a produção de acionamentos elétricos em Steyr, Áustria, incluindo a produção em série em uma segunda linha de motores elétricos em abril de 2026, e passou para operações em dois turnos, com produção semanal superior a 4.000 unidades em julho de 2026. Essa aceleração fortalece a disponibilidade de fornecimento para arquiteturas modulares de eDrive. Na Europa, a Audi Hungaria iniciou a produção em série da unidade de acionamento elétrico MEBeco em sua planta de Győr em junho de 2026 para a plataforma MEB+ do Grupo Volkswagen, reforçando o papel das plataformas padronizadas na viabilização do fornecimento repetível de eixos elétricos e unidades de acionamento elétrico.
Uma segunda área de oportunidade envolve a construção de novas capacidades em corredores emergentes de fabricação de veículos elétricos, onde as metas de localização e custo criam espaço para fornecedores regionais e joint ventures. A Uno Minda anunciou aprovação em maio de 2026 para estabelecer uma instalação greenfield em Chhatrapati Sambhajinagar, Maharashtra, para produzir Unidades de Acionamento Elétrico e sistemas de Transmissão Híbrida Dedicada, alinhando-se com a mudança do mercado em direção a módulos de propulsão integrados. Paralelamente a esses movimentos de capacidade, os fornecedores também têm espaço para se diferenciar por meio de arquiteturas de motores sem ímã ou com terras raras reduzidas e soluções térmicas de maior integração, refletindo a pressão da volatilidade dos preços dos ímãs de terras raras e as restrições térmicas observadas nos níveis de integração 4 em 1.
Desenvolvimentos industriais recentes em Mercado de Eixo de Tração Elétrica Automotivo
- Julho de 2026: A ZF anunciou a produção em massa de seu sistema de acionamento extensor de autonomia quatro em um eRE Plus na China, estreando o sistema no modelo D19 da Leapmotor. A comercialização sublinha a demanda contínua por módulos de acionamento altamente integrados que agrupam múltiplas funções para reduzir o espaço e a complexidade de montagem, ao mesmo tempo em que suportam casos de uso de extensão de autonomia.
- Abril de 2026: A Valeo inaugurou uma nova linha de fabricação em Pune, Índia, para sistemas de propulsão elétrica integrados 3 em 1, vinculada ao suporte à plataforma Born Electric da Mahindra. A capacidade localizada adicional reforça as estratégias dos fornecedores focadas em conteúdo regional e logística encurtada para conjuntos pesados de sistemas de tração.
Mercado de Eixo de Tração Elétrica Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de eixo de tração elétrico automotivo abrange conjuntos de e-eixo integrados utilizados para propulsão de veículos rodoviários, combinando tipicamente o motor elétrico, a engrenagem de redução e a eletrônica de potência em uma única unidade de acionamento de eixo vendida a OEMs (e, em casos selecionados, como kits de retrofit).
Exclusões de escopo: Não são contabilizados sistemas de acionamento por cubo de roda, e motores elétricos independentes adicionados a um eixo convencional não são tratados como eixo de tração elétrico.
Visão Geral da Segmentação
- Por Tipo de Propulsão
- Eixo Elétrico a Bateria
- Eixo Híbrido
- Eixo Elétrico de Célula de Combustível
- Por Nível de Integração
- 2 em 1 (Motor e Câmbio)
- 3 em 1 (Motor, Câmbio e Inversor)
- 4 em 1 (Motor, Câmbio, Inversor e Térmico)
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Fora de Estrada e Especiais (Construção e Agricultura)
- Por Canal de Vendas
- Instalado em Fábrica pelo Fabricante de Equipamento Original
- Kits de Retrofit para Pós-Venda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sobre a produção de veículos elétricos e híbridos, premissas de conteúdo do conjunto motopropulsor e mix regional de veículos, mapeando em seguida onde os e-eixos são efetivamente instalados por classe de veículo.
As principais fontes utilizadas são públicas, como os conjuntos de dados de perspectivas de veículos elétricos da AIE, estatísticas nacionais de transporte e registro de veículos, publicações regulatórias da EPA dos EUA e da UE sobre CO2 e metas de frota, além de fontes comerciais como o UN Comtrade para movimentações relevantes de componentes de conjuntos motopropulsores.
Para tornar o modelo utilizável, também são analisados relatórios anuais de empresas, registros, apresentações a investidores, catálogos de produtos e cobertura jornalística confiável sobre tendências de integração (2 em 1, 3 em 1 e 4 em 1), além da instalação típica por classe de veículo. Quando é necessária uma verificação cruzada sobre divisões de receita de fornecedores, atividade de patentes ou sinais de remessa e comércio, são utilizadas seletivamente assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e registros de importação e exportação em nível de remessa. Essas fontes documentais não são exaustivas, e outras referências públicas também são utilizadas para esclarecer e validar premissas durante o trabalho.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar a curva de adoção de e-eixos integrados em comparação com outros arranjos de propulsão elétrica, e para confirmar premissas de preços e conteúdo por nível de integração e classe de veículo. São realizadas conversas com fornecedores de sistemas de transmissão, equipes de engenharia e compras do lado dos OEMs, e participantes do canal cobrindo APAC, EMEA e as Américas, de modo que quaisquer lacunas identificadas na pesquisa documental sejam sanadas antes da validação dos números finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 18% | APAC: 49% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 23% | EMEA: 32% |
| Players menores: 19% | Gerentes: 59% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O mercado é construído primeiramente por meio de um conjunto de demanda de cima para baixo, no qual a produção de veículos por conjunto motopropulsor é convertida em unidades equipadas com e-eixo e, em seguida, traduzida em receita utilizando preços médios de venda específicos por região e por nível de integração.
Após a estabilização da estrutura, são utilizadas aproximações seletivas de baixo para cima para corroborar os totais, como a consolidação da exposição de receita amostrada de fornecedores a e-eixos, a verificação do fornecimento anunciado de plataformas e a validação do preço médio de venda implícito multiplicado pelo volume em relação ao feedback das entrevistas.
Os insumos mais relevantes são a produção de VEB e PHEV por região, a penetração de e-eixos por arranjo de transmissão (configurações dianteira, traseira e dupla), a mudança de mix de projetos 2 em 1 para 3 em 1 e 4 em 1, a trajetória de custos de ímãs e eletrônica de potência, e a divisão entre instalação pelo OEM e demanda de retrofit. Quando os dados são escassos para classes de veículos menores ou regiões de nicho, as lacunas são tratadas com premissas de vizinho mais próximo a partir de mercados comparáveis, seguidas de revisão por especialistas para evitar saltos irrealistas.
Para a previsão, é utilizada análise de cenários, pois cronogramas de políticas, mudanças de plataforma e restrições de fornecimento podem deslocar a demanda mais rapidamente do que uma única tendência linear. Os cenários estão vinculados a variáveis às quais os especialistas podem reagir, como crescimento de vendas de veículos elétricos, requisitos de localização e atualizações de integração esperadas, sendo então consolidados em um caso base consistente com os sinais observados de produção e preços.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como tendências de vendas de veículos elétricos, programas de veículos anunciados e notícias sobre capacidade ou expansão de fornecedores. Caso seja identificada uma grande variação, ela é rastreada até as premissas de penetração ou precificação.
Os valores discrepantes são revisados em mais de uma etapa, e os respondentes são contatados novamente quando um insumo-chave — como mix de integração, movimentação do preço médio de venda ou participação regional de produção — parece desalinhado.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças regulatórias significativas ou deslocamentos inesperados na perspectiva de produção de veículos. Antes da entrega, uma revisão final do analista é concluída para que o conjunto de dados reflita os indicadores publicamente disponíveis mais recentes e as validações mais atuais baseadas em entrevistas.
Dimensionamento do Mercado de Eixo de Tração Elétrico Automotivo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os diferentes tamanhos de mercado publicados podem variar consideravelmente neste segmento, pois alguns estudos combinam definições de produtos estreitamente relacionados e também utilizam anos-base e momentos de câmbio distintos. A variação também é gerada quando o preço é assumido como uma média uniforme, ou quando a instalação é assumida em todos os veículos eletrificados sem verificar o arranjo real do conjunto motopropulsor.
Algumas estimativas externas combinam sistemas de acionamento por roda com acionamentos de eixo elétrico, o que expande os tipos de sistemas contabilizados além dos e-eixos integrados. Na Mordor Intelligence, o mercado é limitado a conjuntos de eixo de tração elétrico integrados utilizados em aplicações automotivas, e os acionamentos por cubo de roda e os motores independentes adicionados a um eixo convencional são excluídos, de modo que o conjunto de demanda corresponda à instalação real de e-eixos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,37 bilhões de USD (2026) | |
| Publicador de Pesquisa Setorial A | 7,60 bilhões de USD (2024) | Frequentemente apresentado como um mercado combinado de acionamento de eixo elétrico e acionamento por roda, o que pode excluir algumas configurações de e-eixo integrado e também desloca o ano-base para um período anterior, reduzindo o valor declarado em comparação com um dimensionamento de ano mais recente. |
| Publicador de Pesquisa de Mercado B | 15,38 bilhões de USD (2024) | Tipicamente inclui tanto sistemas de acionamento de eixo elétrico quanto sistemas de acionamento por roda e utiliza um enquadramento de componentes mais amplo, o que pode incorporar arquiteturas adjacentes e elevar o total mesmo que a instalação de e-eixo integrado puro seja menor em algumas classes de veículos. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como sistema e pelo ano utilizado para o instantâneo. Quando o escopo é mantido em e-eixos integrados e o caminho de adoção e preço médio de venda é vinculado à produção de veículos e às verificações de arranjo, o número resultante é mais fácil de rastrear e de recalcular à medida que novos sinais de plataforma e precificação surgem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de eixo de tração elétrica automotivo?
O mercado está em USD 14,37 bilhões em 2026 e tem previsão de atingir USD 23,26 bilhões até 2031.
Qual tipo de propulsão domina o mercado de eixo de tração elétrica automotivo?
Os eixos elétricos a bateria detêm 73,45% de participação, muito à frente das alternativas híbridas e de célula de combustível.
Por que os eixos elétricos 4 em 1 estão ganhando popularidade?
Eles integram motor, câmbio, inversor e gestão térmica em um único módulo, reduzindo peso e custo e atendendo a necessidades de embalagem mais compacta.
Qual região está crescendo mais rapidamente no mercado de eixo de tração elétrica automotivo?
A Ásia-Pacífico liderará com um CAGR de 13,24% devido ao forte apoio de políticas e à fabricação de veículos elétricos em grande escala na China.