
Tamanho e Participação do Mercado de Sistemas de Transmissão para Veículos Elétricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
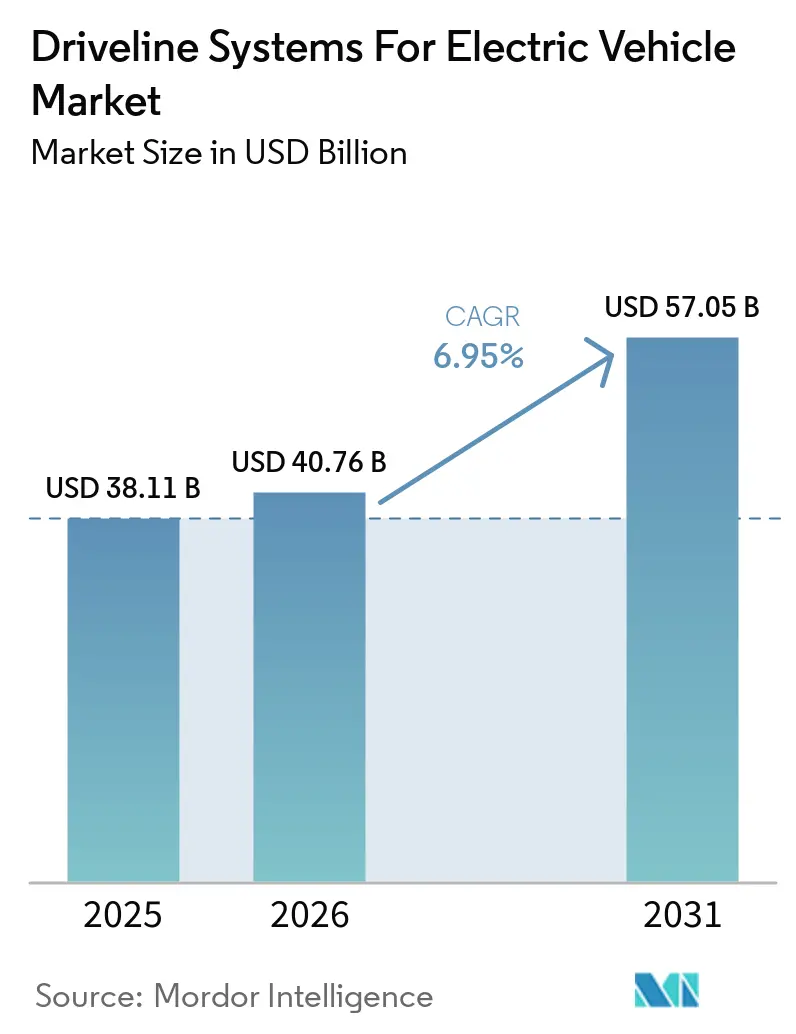
| Tamanho do Mercado (2026) | 40.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.95 % |
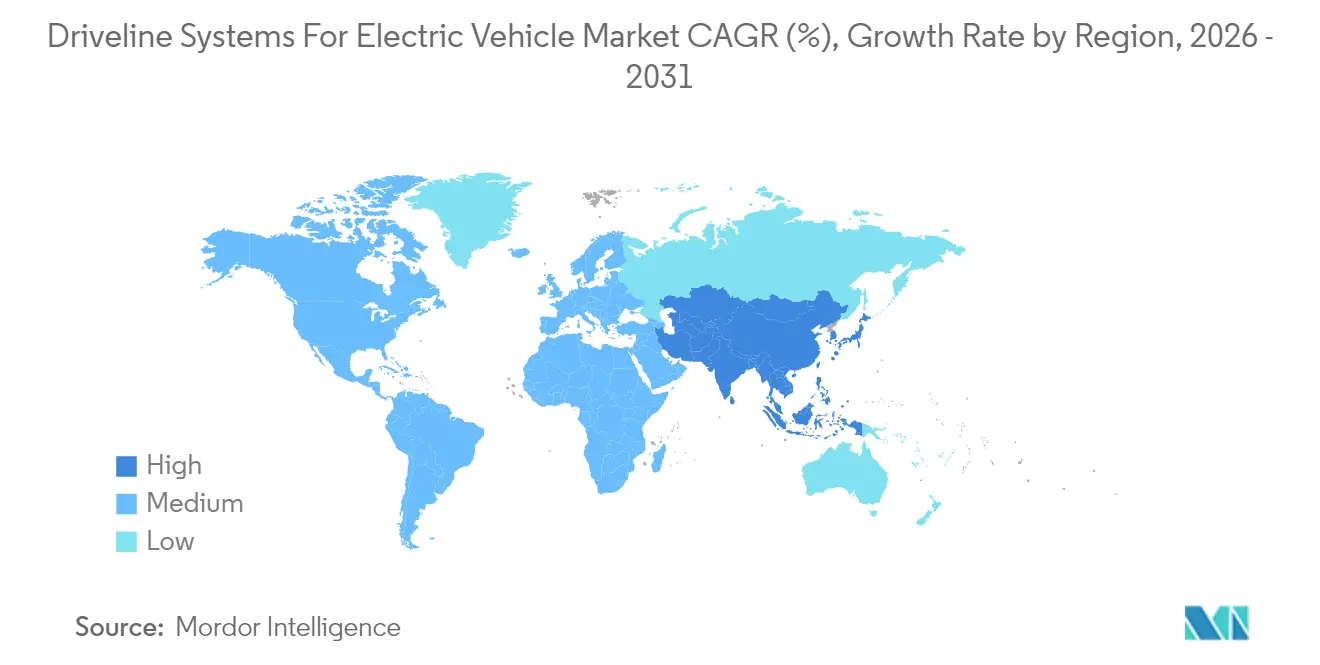
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
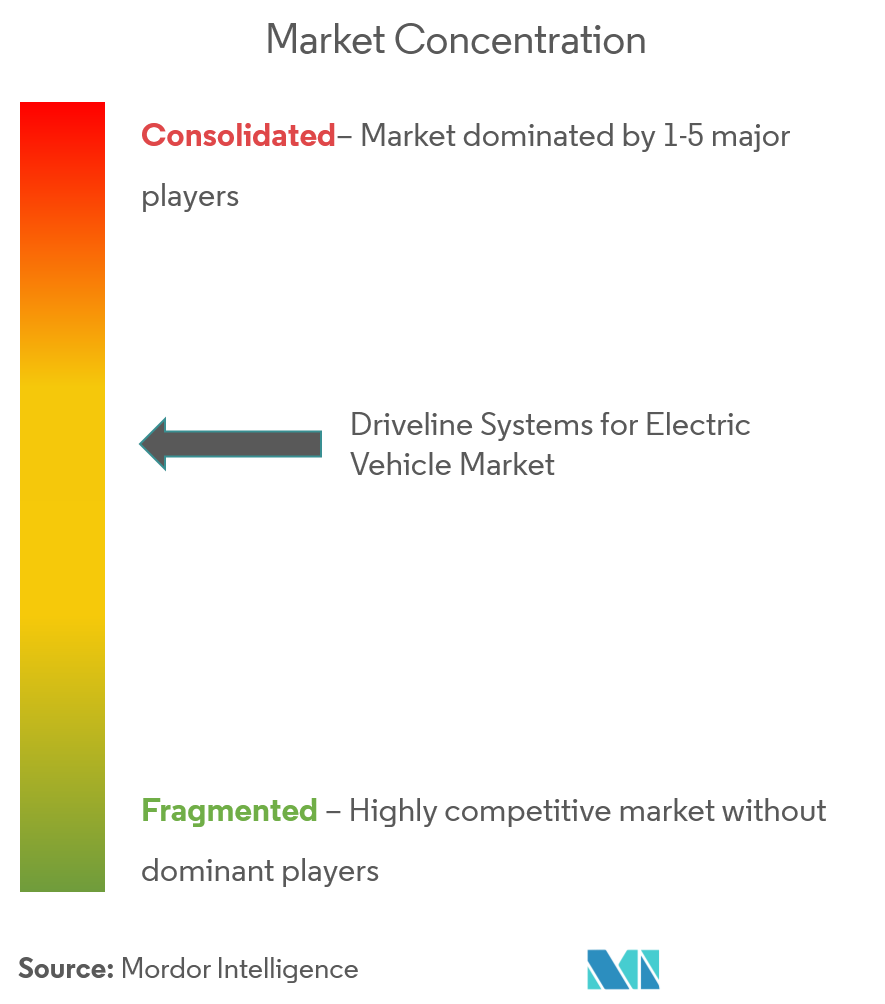
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Transmissão para Veículos Elétricos por Mordor Intelligence
Espera-se que o tamanho do mercado de sistemas de transmissão para veículos elétricos cresça de USD 38,11 bilhões em 2025 para USD 40,76 bilhões em 2026, com previsão de atingir USD 57,05 bilhões até 2031, a um CAGR de 6,95% no período de 2026-2031. Essa trajetória reflete a acelerada transição do setor automotivo em direção à eletrificação, impulsionada por regulamentações de emissões mais rígidas, queda nos custos dos inversores de carboneto de silício e lançamentos agressivos de plataformas por parte das montadoras. A região Ásia-Pacífico lidera a demanda, graças às vantagens de escala da China, enquanto América do Norte e Europa priorizam arquiteturas de maior tensão que aumentam a densidade de potência e viabilizam o carregamento em megawatts. Os eixos elétricos integrados 3 em 1 agora dominam as decisões de novas plataformas, pois reduzem a quantidade de componentes, simplificam o gerenciamento térmico e diminuem o tempo de montagem. Ao mesmo tempo, as oscilações nos preços de terras raras e os gargalos na usinagem de precisão criam pressões de custo, mantendo a resiliência da cadeia de suprimentos no topo das agendas executivas. A intensidade competitiva é moderada; os fornecedores Tier-1 tradicionais aproveitam escala e sistemas de qualidade, enquanto especialistas em motores de roda e redutores de alta velocidade conquistam nichos de crescimento.
Principais Conclusões do Relatório
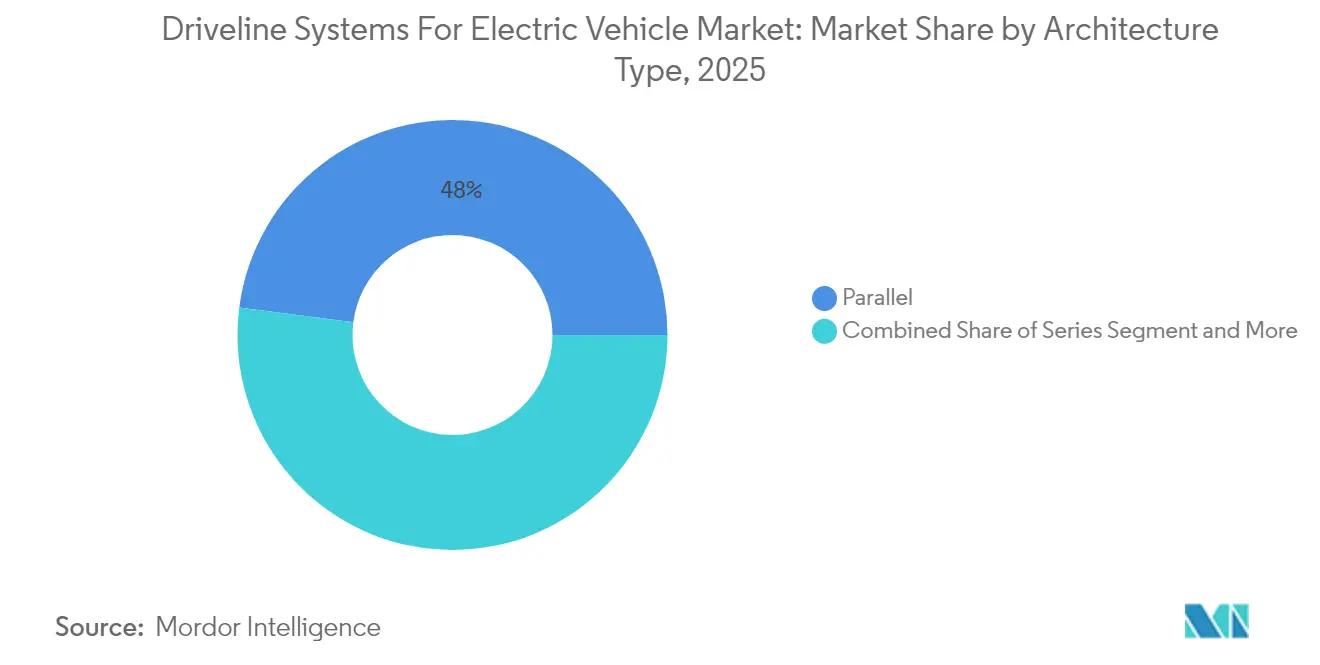
- Por tipo de arquitetura, a configuração paralela liderou com 47,95% de participação no mercado de sistemas de transmissão para veículos elétricos em 2025, enquanto os sistemas de divisão de potência devem expandir a um CAGR de 7,22% até 2031.
- Por tipo de transmissão, o E-CVT deteve 41,12% de participação no mercado de sistemas de transmissão para veículos elétricos em 2025, enquanto as unidades de dupla embreagem devem crescer a um CAGR de 7,43% até 2031.
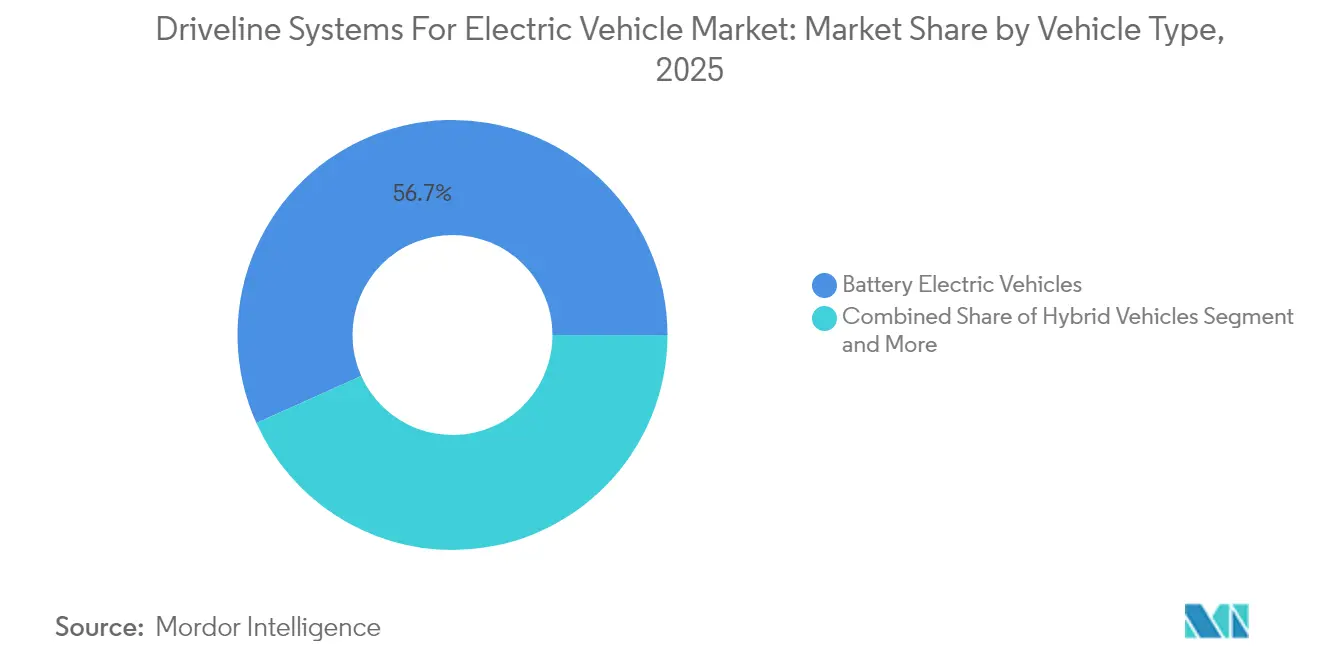
- Por tipo de veículo, as plataformas de veículos elétricos a bateria capturaram 56,72% de participação no tamanho do mercado de sistemas de transmissão para veículos elétricos em 2025, e os híbridos plug-in têm previsão de registrar um CAGR de 8,12% até 2031.
- Por tipo de tração, a tração dianteira comandou 61,48% de participação no tamanho do mercado de sistemas de transmissão para veículos elétricos em 2025, enquanto os sistemas de tração nas quatro rodas avançam a um CAGR de 8,01% no mesmo período.
- Por potência do motor, as unidades de 45–100 kW responderam por 50,83% da participação no mercado de sistemas de transmissão para veículos elétricos em 2025; no entanto, os motores acima de 250 kW representam o segmento de crescimento mais rápido, com um CAGR de 8,25% até 2031.
- Por componente, os eixos elétricos integrados asseguraram 33,27% de participação no mercado de sistemas de transmissão para veículos elétricos em 2025 e devem crescer a um CAGR de 8,03% durante o horizonte de previsão.
- Por geografia, a região Ásia-Pacífico dominou o mercado de sistemas de transmissão para veículos elétricos com 45,37% de participação em 2025 e deve crescer a um CAGR de 8,31% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Veículos Elétricos a Bateria | +1.8% | Global, Ásia-Pacífico liderando | Médio prazo (2-4 anos) |
| Mandatos Mais Rígidos de CO₂ e Veículos de Emissão Zero | +1.2% | UE, Califórnia, China | Longo prazo (≥ 4 anos) |
| Migração das Montadoras para Eixos Elétricos 3 em 1 | +1.1% | América do Norte, segmentos premium da UE | Médio prazo (2-4 anos) |
| Plataformas de 800V Impulsionando a Velocidade dos Redutores | +1.0% | Segmentos premium e de desempenho globais | Médio prazo (2-4 anos) |
| Queda de Custos de Motores Elétricos e Inversores de Carboneto de Silício | +0.9% | Polos de fabricação globais | Curto prazo (≤ 2 anos) |
| Carregamento em Megawatts para Veículos Pesados | +0.8% | Corredores comerciais da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Veículos Elétricos a Bateria
A produção global de veículos elétricos a bateria atingiu 17,1 milhões de unidades em 2024, um aumento de 25% em relação ao ano anterior, com a China respondendo por mais de 60% desse total. Volumes mais elevados amplificam diretamente a demanda por sistemas de transmissão, pois cada veículo elétrico a bateria necessita de motores de alto torque, inversores e redutores de precisão. As introduções de veículos elétricos a bateria abaixo de USD 25.000 pela Tesla e pela BYD comprovam que a paridade de custos é alcançável, atraindo compradores do mercado de massa para as opções elétricas. A maioria das novas plataformas é desenvolvida especificamente para veículos elétricos, em vez de ser adaptada de projetos de motores de combustão interna, de modo que os fornecedores precisam entregar eixos elétricos otimizados que melhorem a eficiência e o aproveitamento do espaço. As montadoras agora consolidam o fornecimento, concedendo contratos de fornecedor único para conjuntos completos de eixos, o que comprime as margens dos fornecedores de componentes individuais. A tendência de integração também aumenta a densidade de potência e simplifica o gerenciamento de garantias em programas de veículos globais.
Endurecimento dos Mandatos de CO₂ e de Veículos de Emissão Zero
As normas Euro 7, em vigor desde 2025, reduzem o CO₂ médio da frota, enquanto o programa Advanced Clean Cars II da Califórnia estabelece a meta de 35% de vendas de veículos de emissão zero até 2026, escalando para 100% até 2035[1]. O sistema de duplo crédito da China estabelece uma cota para veículos de nova energia, criando uma demanda obrigatória por sistemas de transmissão eficientes. Essas regulamentações favorecem motores de ímã permanente e inversores de carboneto de silício que maximizam a eficiência a cada quilowatt-hora. As restrições de ruído em áreas urbanas reforçam ainda mais o apelo da propulsão elétrica silenciosa. Como as datas de conformidade regional variam, os fornecedores com presença multinacional podem programar expansões de capacidade para coincidir com implementações graduais, amortecendo o risco de investimento e maximizando os ganhos de participação.
Rápida Migração das Montadoras para Eixos Elétricos 3 em 1
As plataformas de veículos elétricos estão adotando cada vez mais designs integrados de trem de força, fundindo o motor, o inversor e o redutor em um único alojamento. As plataformas de veículos elétricos adotam progressivamente arquiteturas skateboard que integram motores, baterias e sistemas de controle ao chassi, eliminando os componentes tradicionais de driveline, incluindo eixos de transmissão, diferenciais e caixas de transferência. Essa mudança não apenas simplifica os componentes, mas também aumenta a densidade de potência, superando os layouts tradicionais.
Fornecedores líderes, como Magna, ZF e Bosch, estão alcançando eficiência notável com esses sistemas integrados. Além disso, as arquiteturas modulares permitem o compartilhamento de componentes entre diferentes tamanhos de veículos, reforçando a escalabilidade. Embora os obstáculos iniciais de fabricação tenham representado desafios, a automação desde então aliviou esses problemas, reduzindo os tempos de ciclo de produção e melhorando a consistência. Para os OEMs, o atrativo dos trens de força integrados reside na integração mais rápida dos veículos e na gestão simplificada de garantias. Essa vantagem é amplificada em veículos compactos, onde o espaço é escasso. Consequentemente, o setor está se voltando rapidamente para esses trens de força eficientes e de alto desempenho.
Efeito de Arrasto do Carregamento em Megawatts para Veículos Pesados
À medida que a rede global de estações de carregamento em megawatts se expande, ela impulsiona a evolução dos sistemas de transmissão de alta tensão. Isso é especialmente verdadeiro para veículos comerciais, que agora dependem de sistemas avançados de gerenciamento térmico para suportar o carregamento contínuo de alta potência. Os veículos de passeio também colhem os benefícios, com muitos adotando arquiteturas de 800V para se alinhar à nova infraestrutura de carregamento rápido.
Em resposta, os fornecedores estão lançando inovações em controle térmico. Isso inclui o uso de refrigerantes avançados, placas de resfriamento líquido e componentes elétricos aprimorados adaptados para níveis de corrente mais elevados. Com os corredores de carregamento em megawatts ganhando impulso na América do Norte e na Europa, tecnologias antes exclusivas dos sistemas de transmissão de caminhões pesados estão sendo integradas a SUVs e sedãs de alto desempenho. Essa evolução não apenas expande o mercado de sistemas de alta tensão, mas também ressalta a transição do setor em direção a veículos elétricos eficientes e de carregamento rápido.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Terras Raras | -0.6% | Global, concentração de fornecimento na China | Curto prazo (≤ 2 anos) |
| Alto CAPEX para Usinagem de Sistemas de Tração Elétrica | -0.4% | Polos de fabricação da Ásia-Pacífico, UE e América do Norte | Médio prazo (2-4 anos) |
| Limites Térmicos de Torque dos Inversores | -0.3% | Segmentos de alto desempenho e comerciais | Médio prazo (2-4 anos) |
| Motores de Roda Substituindo Eixos | -0.2% | Segmentos de veículos premium e especiais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX para Usinagem de Precisão de Sistemas de Tração Elétrica
Retificadoras de engrenagens de alta precisão adequadas para componentes avançados de sistemas de transmissão para veículos elétricos, como redutores de 800V, representam um investimento de capital significativo. Essas barreiras de investimento desencorajam players menores e retardam a construção de novas instalações em mercados emergentes. Os elevados requisitos de qualificação de mão de obra inflacionam as despesas iniciais, enquanto os períodos de amortização se estendem além dos ciclos de programa típicos. A automação ajuda, mas ainda não pode substituir maquinistas especializados para tolerâncias micrométricas, de modo que a expansão de capacidade se concentra em torno de polos automotivos estabelecidos na Alemanha, no Japão e nos Estados Unidos.
Limites Térmicos dos Inversores no Torque Contínuo
Os inversores de carboneto de silício (SiC) enfrentam limitações térmicas quando submetidos a cargas de torque sustentadas. As temperaturas de junção podem ultrapassar os limites operacionais seguros, resultando em redução de potência. Embora os sistemas de resfriamento líquido possam mitigar esse problema, eles têm um custo mais elevado em comparação com os sistemas resfriados a ar, criando desafios para segmentos de veículos com restrições orçamentárias.
Em aplicações de serviço pesado, como caminhões que exigem alta potência contínua, as restrições de espaço e custo frequentemente exigem arquiteturas alternativas. Para melhor distribuir as cargas térmicas, alguns optam por designs de inversores distribuídos. Embora materiais avançados, como compostos de mudança de fase, sejam promissores para futuras soluções de gerenciamento térmico, eles ainda não atingiram viabilidade comercial. Isso deixa o design térmico como um obstáculo significativo em ciclos de operação de alta demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Arquitetura:
Dominância Paralela Enfrenta Desafio da Divisão de PotênciaOs híbridos paralelos responderam por 47,95% da participação no mercado de sistemas de transmissão para veículos elétricos em 2025, graças à sua simplicidade mecânica e ao reaproveitamento das transmissões existentes. Seu amplo envelope operacional se alinha a regiões sensíveis ao custo, onde uma eletrificação moderada atende às metas regulatórias. Os sistemas de divisão de potência devem expandir a um CAGR de 7,22% até 2031, pois oferecem transições de torque mais suaves e melhor eficiência urbana, características valorizadas em segmentos premium e em cidades europeias com zonas de emissão zero.
Toyota e Ford permanecem como referências, mas novos entrantes estão licenciando patentes de E-CVT para cumprir prazos regulatórios rapidamente. Fornecedores especializados em conjuntos de engrenagens planetárias e controle de motor duplo garantem acordos de longo prazo, enquanto empresas focadas em paralelo investem em atualizações de software para manter sua participação. O mercado de sistemas de transmissão para veículos elétricos continua a recompensar arquiteturas que equilibram custo, eficiência e aproveitamento de espaço, sugerindo que estratégias de fornecimento duplo persistirão entre as montadoras globais.

Por Tipo de Transmissão:
Liderança do E-CVT Desafiada pela Inovação da Dupla EmbreagemOs CVTs eletrônicos detiveram 41,12% de participação no tamanho do mercado de sistemas de transmissão para veículos elétricos em 2025, sustentados pelo sistema de dois motores da Toyota, que combina propulsão suave com durabilidade robusta. As montadoras valorizam as mudanças de relação contínuas do E-CVT, que mantêm os motores em seus pontos ideais de eficiência. As unidades de dupla embreagem aceleram a um CAGR de 7,43% até 2031, à medida que veículos elétricos esportivos e híbridos plug-in adotam trocas de marcha rápidas para um desempenho envolvente.
As trocas de 0,15 segundo do DSG da Volkswagen demonstram como as caixas de dupla embreagem reduzem a diferença de eficiência em relação aos E-CVTs, ao mesmo tempo que melhoram o prazer de condução. A escala de fabricação para duplas embreagens permanece menor do que para E-CVTs, resultando em um prêmio de custo. No entanto, as medidas regulatórias em direção à condução exclusivamente elétrica nas cidades podem inclinar o volume futuro de volta para os E-CVTs, especialmente quando combinados com arquiteturas elétricas de alta tensão que permitem operação prolongada com o motor desligado.
Por Potência do Motor:
Dominância da Faixa Intermediária com Aceleração de Alta PotênciaOs motores classificados em 45-100 kW dominaram o mercado com 50,83% de participação em 2025, pois atendem às metas de desempenho do mercado de massa sem exigir baterias superdimensionadas. Os ganhos constantes em materiais magnéticos e tecnologia de resfriamento permitem que essas unidades alcancem aceleração de 0 a 100 km/h em menos de nove segundos, mantendo a acessibilidade. Os motores acima de 250 kW representam o segmento de crescimento mais rápido, com um CAGR de 8,25%, impulsionados por sedãs de luxo, SUVs e caminhões de alta carga que exigem potência sustentada.
Modelos topo de linha com três motores, como o Tesla Model S Plaid, ampliam os limites da tecnologia, levando os fornecedores a aprimorar sistemas de isolamento e designs de rotores para confiabilidade a 20.000 RPM. O tamanho do mercado de sistemas de transmissão para veículos elétricos em aplicações de alta potência continuará a crescer à medida que as químicas de bateria aumentam as taxas de descarga e a densidade de energia, permitindo que veículos elétricos de alto desempenho alcancem resistência digna de pista sem redução térmica.
Por Tipo de Veículo:
Liderança dos Veículos Elétricos a Bateria com Aceleração do Crescimento dos Híbridos Plug-inOs veículos elétricos a bateria detiveram 56,72% de participação em 2025, marcando a aceitação mainstream da propulsão puramente elétrica. As plataformas skateboard dedicadas permitem pisos planos, amplas zonas de deformação e posicionamento otimizado dos eixos elétricos. Os híbridos plug-in devem crescer a um CAGR de 8,12%, equilibrando a ansiedade de autonomia com regulamentações de emissões mais rígidas, particularmente em partes da América do Norte e do Japão, onde o acesso ao carregamento permanece limitado.
Os veículos elétricos a bateria capturam benefícios de escala na aquisição de células e na integração de eletrônicos, enquanto os híbridos plug-in atuam como pontes de conformidade até que a infraestrutura amadureça. As montadoras que perseguem estratégias duplas precisarão de contratos de fornecimento flexíveis de fornecedores de sistemas de transmissão, pois as especificações dos componentes divergem entre classes de tensão e requisitos de torque. O mercado de sistemas de transmissão para veículos elétricos, portanto, recompensa fornecedores que oferecem kits modulares adaptáveis a ambos os tipos de veículos.
Por Tipo de Tração:
Eficiência da Tração Dianteira Encontra Demanda por Desempenho da Tração nas Quatro RodasAs configurações de tração dianteira controlaram 61,48% da participação no mercado de sistemas de transmissão para veículos elétricos em 2025, beneficiando-se do aproveitamento compacto do espaço e da redução da quantidade de componentes. Seu layout consolidado no eixo dianteiro reduz o comprimento dos chicotes elétricos e simplifica o design do circuito de resfriamento. Os sistemas de tração nas quatro rodas devem registrar um CAGR de 8,01%, impulsionados por compradores premium que buscam vantagens de tração, reboque e desempenho.
Inovadores como a Rivian demonstram como a tração nas quatro rodas com quatro motores melhora o torque vetorial e a agilidade fora de estrada, elevando o padrão para ofertas competitivas. As estratégias de posicionamento da bateria variam por tipo de tração; os veículos de tração dianteira normalmente montam os pacotes centralmente para manter o espaço da cabine, enquanto as configurações de tração nas quatro rodas podem distribuir os módulos para um equilíbrio de peso ideal. Os fornecedores que dominam redes de inversores escaláveis e protocolos de comunicação robustos garantirão contratos de longo prazo neste segmento do mercado de sistemas de transmissão para veículos elétricos.
Por Componente:
Integração do Eixo Elétrico Lidera a Evolução do Sistema de TransmissãoOs eixos elétricos integrados compreenderam 33,27% da participação no mercado de sistemas de transmissão para veículos elétricos em 2025 e cresceram a um CAGR de 8,03%, à medida que as montadoras buscavam reduções de custo e redução de peso. A combinação de motor, inversor e redutor elimina cabos, vedações e suportes, entregando níveis de eficiência de 95% com pesos de sistema abaixo de 80 kg.
Motores discretos e módulos de potência continuam a dominar onde o aproveitamento de espaço personalizado ou arquiteturas legadas prevalecem, mas a proposta de valor se desloca para a integração quando novas plataformas são lançadas. Os fornecedores Tier-1 com controle vertical de enrolamento, embalagem de semicondutores e engrenagens de precisão comandam alavancagem de preço. O mercado de sistemas de transmissão para veículos elétricos, portanto, converge para soluções integradas, com fornecedores discretos se voltando para nichos especializados, como rolamentos de alta velocidade ou drivers de gate de inversores.
Análise Geográfica
Mercado de Sistemas de Transmissão para Veículos Elétricos na APAC
A Ásia-Pacífico capturou 45,37% da participação de mercado de sistemas de transmissão para veículos elétricos em 2025 e tem previsão de crescimento a um CAGR de 8,31% até 2031. A produção da China atingiu mais de 11 milhões de veículos elétricos em 2024, impulsionada por subsídios de compra e uma densa rede de carregamento. Grandes clusters de baterias e sistemas de transmissão nas regiões de Xangai e Guangzhou proporcionam vantagens de custo unitário que se propagam pelos mercados de exportação. A base industrial do Japão fornece motores de alta confiabilidade e e-CVTs para montadoras globais, enquanto o esquema de Incentivo Vinculado à Produção da Índia atrai investimento estrangeiro na produção de inversores e redutores. O foco da Coreia do Sul em SUVs de alto padrão impulsiona a demanda por eixos elétricos de 800V com circuitos avançados de refrigerante, aprofundando ainda mais as capacidades tecnológicas regionais.
Mercado de Sistemas de Transmissão para Veículos Elétricos na América do Norte
A América do Norte ocupa o segundo lugar, impulsionada pela demanda por picapes e SUVs elétricos que especificam sistemas de tração integral com alto torque. A Lei de Redução da Inflação exige conteúdo doméstico para créditos fiscais, levando os fornecedores a localizar a montagem de inversores, motores e caixas de câmbio nos Estados Unidos e no México. Os campi verticalmente integrados da Tesla exemplificam como as linhas de bateria, transmissão e veículo se co-localizam para economias logísticas. Os recursos de lítio e terras raras do Canadá sustentam as cadeias de suprimentos regionais, enquanto as plantas mexicanas se beneficiam de mão de obra competitiva em custo e das vantagens comerciais do USMCA. No geral, a região enfatiza sistemas de alta potência e prontidão para carregamento em megawatt.
Mercado de Sistemas de Transmissão para Veículos Elétricos na Europa
A Europa depende da liderança tecnológica para compensar os maiores custos de mão de obra. A eliminação progressiva de motores de combustão prevista para 2035 pelo Pacto Verde garante uma demanda constante, enquanto as zonas de emissão zero nos centros urbanos antecipam o lançamento de veículos elétricos a bateria premium. As empresas de engenharia da Alemanha lideram o design integrado de eixos elétricos, incorporando aprimoramentos de vetorização de torque e frenagem regenerativa. A França apoia veículos elétricos urbanos compactos, favorecendo eixos dianteiros de tração leve. O Reino Unido implementa subsídios de incentivo para salvaguardar empregos automotivos domésticos, fomentando novas fábricas de sistemas de transmissão próximas a históricas plantas de motores. Os países da Europa Oriental, especialmente a Hungria e a Polônia, recebem novos investimentos na produção de redutores e inversores vinculados à expansão de montadoras alemãs.
Panorama regulatório
O projeto e o fornecimento de sistemas de tração elétrica estão cada vez mais moldados por regras de segurança e de conteúdo local que afetam diretamente as arquiteturas de alta tensão, a proteção de baterias e os componentes importados. Na China, as normas nacionais de segurança GB 18384-2025 (segurança de veículos elétricos) e GB 38031-2025 (segurança de baterias de tração) entram em vigor em julho de 2026, tornando mais rigorosos os requisitos relativos aos resultados de fuga térmica (sem incêndio ou explosão) e ao isolamento ou desconexão de alta tensão. Essa mudança está levando as montadoras e fornecedores Tier-1 a uma integração mais robusta entre pacote de baterias e e-axle, a estratégias de intertravamento de alta tensão e à ampliação dos regimes de validação.
Nos Estados Unidos, os fornecedores de sistemas de tração eletrificados atuam sob uma combinação de regulamentação de segurança e política comercial. A FMVSS n.º 305a (49 CFR 571.305a) estabelece requisitos atualizados de integridade do powertrain elétrico para veículos leves, com aplicabilidade obrigatória a partir de setembro de 2027, o que pode afetar o planejamento de validação e os cronogramas de plataforma. No âmbito comercial, o marco da Seção 232 sobre peças automotivas continua a moldar as decisões de custo e localização. O Bureau of Industry and Security está abrindo janelas trimestrais de inclusão (abril de 2026), enquanto o Department of Commerce está publicando procedimentos para administrar compensações de ajuste de importação para peças de automóveis e de veículos médios e pesados (maio de 2026), reforçando a justificativa de negócio para bases de montagem na América do Norte e para o fornecimento em conformidade sob regras comerciais regionais como o USMCA.
Análise da cadeia de valor
A cadeia de valor vai desde as matérias-primas (terras raras para motores de ímã permanente, cobre para enrolamentos, peças fundidas de alumínio e aços especiais para engrenagens) e a eletrônica a montante (semicondutores de potência e circuitos integrados de controle) até a manufatura de precisão de redutores ou diferenciais, a produção de motores, a montagem de inversores e a integração final em e-axles e unidades completas de tração elétrica. Os fornecedores Tier-1 estão cada vez mais entregando sistemas integrados 3 em 1 (motor, inversor, redutor) às fábricas de montagem das montadoras, o que reduz o papel dos fornecedores de componentes isolados, ao mesmo tempo que eleva a importância da gestão térmica em nível de sistema, do NVH e da validação de segurança funcional dentro do escopo do fornecedor.
Os gargalos estão concentrados no fornecimento de terras raras e em nós específicos de semicondutores. Essa dinâmica ficou evidente nas interrupções de 2025 associadas a restrições de exportação de terras raras e à escassez de chips, que impactaram os cronogramas de produção de sistemas de tração na Europa. Em resposta, a localização e a expansão de capacidade lideradas por parcerias estão se tornando mais centrais no desenho da cadeia. A Bosch Ltd e a Tata Autocomp Systems anunciaram uma joint venture 50:50 em março de 2026 para fabricar e-axles e motores de tração na Índia, enquanto o memorando de entendimento da REE Automotive com a Cascadia Motion (uma subsidiária da BorgWarner), firmado em dezembro de 2025, destaca como as parcerias de integração em nível de plataforma podem encurtar os ciclos de adoção pelas montadoras. A logística e a conformidade comercial também estão ocupando mais espaço no planejamento dos fornecedores, à medida que a América do Norte e a Europa pressionam por conteúdo doméstico e fornecimento regional, impulsionando a proximidade geográfica (near-shoring) da usinagem, da montagem de motores e da produção de inversores para reduzir os prazos de entrega e a exposição a tarifas.
Cenário Competitivo
O mercado de sistemas de transmissão para veículos elétricos é moderadamente consolidado, com um punhado de fornecedores líderes detendo uma parcela significativa da receita geral do setor. Bosch, ZF e Continental aplicam décadas de expertise em transmissões a módulos elétricos, oferecendo às montadoras eixos elétricos completos que encurtam os ciclos de desenvolvimento de veículos. Suas fábricas globais viabilizam escala de volume, certificação de qualidade de fornecedor e proficiência em logística just-in-time.
Aquisições e joint ventures se intensificam. A compra dos ativos de motores da Santroll pela BorgWarner e sua parceria com a CATL ilustram uma aposta pelo controle de ponta a ponta de motores, inversores e emparelhamento de baterias. Magna, Schaeffler e GKN avançam em redutores de alta velocidade e rolamentos avançados para atender às arquiteturas de 800V, oferecendo às montadoras ganhos incrementais de eficiência que se traduzem em melhorias de autonomia.
Disruptores desafiam os incumbentes em domínios de nicho. Protean, GKN e novos entrantes de Israel e da China promovem motores de roda que prometem manobrabilidade superior e economia de espaço. Especialistas em carboneto de silício visam módulos de inversores, integrando sensoriamento de temperatura no chip e tecnologia de trincheira para aumentar a densidade de potência. À medida que os ciclos de plataforma se encurtam, as montadoras valorizam fornecedores que entregam iterações rápidas de protótipos, conformidade com segurança funcional e produção regional flexível, sustentando a rotatividade competitiva ao longo da década.
Líderes do Setor de Sistemas de Transmissão para Veículos Elétricos
-
BorgWarner Inc.
-
ZF Friedrichshafen AG
-
Continental AG
-
Robert Bosch GmbH
-
GKN Automotive Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Driveline para Veículos Elétricos Empresas cobertas neste relatório
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- BorgWarner Inc.
- Continental AG
- GKN Automotive Limited
- DENSO Corporation
- Schaeffler AG & Co. KG
- Valeo SA
- Dana Incorporated
- American Axle & Manufacturing Holdings
Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo concentram-se em e-axles de maior integração, sistemas de tração de maior tensão e localização de manufatura em torno dos principais polos de montagem de VEs. Os e-axles integrados já responderam por 33,27% da participação de mercado em 2025, e a mudança das montadoras em direção a montagens de eixo de fornecedor único abre espaço para fornecedores capazes de agrupar eletrônica de potência, redutores de alta velocidade e gestão térmica em módulos validados, com menos peças e integração mais rápida ao veículo. Um exemplo concreto é a BMW Group, que colocou em operação uma segunda linha de produção para motores e-drive de sexta geração em Steyr, na Áustria, em abril de 2026, o que indica a continuidade da industrialização das famílias de motores de próxima geração e a demanda por inversores e engrenagens de precisão correspondentes.
A expansão de capacidade regional também está alinhada com os requisitos de conteúdo local e com os esforços para reduzir riscos nas cadeias de suprimento de motores, inversores e redutores. A Uno Minda aprovou uma instalação greenfield em Maharashtra em maio de 2026, focada em produtos de powertrain de alta tensão, incluindo unidades de tração elétrica e transmissões híbridas dedicadas. A Mercedes-Benz iniciou a produção em série de motores de fluxo axial em Berlim-Marienfelde em junho de 2026, à medida que o investimento continua em topologias de motor diferenciadas e em produção fortemente automatizada. No campo da conformidade, as normas de segurança mais rígidas da China, em vigor a partir de julho de 2026, elevam o valor de soluções coengenheiradas para isolamento de alta tensão, interfaces de segurança de baterias e contenção térmica. Ao mesmo tempo, os prazos de segurança dos EUA sob a FMVSS n.º 305a, combinados com os mecanismos tarifários em curso, continuam a favorecer fornecedores capazes de apoiar testes, documentação e profundidade de manufatura na América do Norte.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Driveline para Veículos Elétricos
- Junho de 2026: a BorgWarner anunciou um investimento de USD 49 milhões para expandir a produção de componentes para VEs em suas operações em San Luis Potosí, México, com adições de postos de trabalho previstas ao longo de 2026, à medida que o programa se expande na janela de 2025-2028. A expansão apoia a localização do fornecimento de sistemas de tração elétrica para programas de veículos norte-americanos e ajuda a reduzir os prazos de entrega e a exposição a custos relacionados ao comércio para as montadoras que adquirem motores e conteúdo de tração integrado.
- Maio de 2026: a BorgWarner divulgou uma expansão de USD 100 milhões em sua unidade fabril de Hendersonville, na Carolina do Norte, adicionando capacidade e novos empregos vinculados a programas de eletrificação. O investimento fortalece a profundidade da manufatura doméstica de componentes de tração e powertrain, alinhando as bases dos fornecedores aos requisitos de conteúdo regional e à mudança das montadoras em direção à produção norte-americana.
- Janeiro de 2026: a ZF Foxconn Chassis Modules inaugurou uma fábrica em Debrecen, Hungria, para fabricar e-axles destinados aos veículos Neue Klasse da BMW. A nova instalação amplia a capacidade industrial europeia de e-axles nas proximidades das principais operações de montagem das montadoras, reforçando a mudança em direção a módulos de eixo integrados e cadeias de suprimento geograficamente resilientes.
Mercado de Sistemas de Driveline para Veículos Elétricos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a receita gerada pelos sistemas de driveline utilizados em veículos elétricos, contabilizada quando o sistema é instalado em um veículo e fornecido por meio de canais OEM ou de reposição equivalentes.
Exclusões de escopo: Excluímos pacotes de baterias de alta tensão, hardware de carregamento independente e eletrônica geral de veículos que não transmite torque às rodas.
Visão Geral da Segmentação
- Por Tipo de Arquitetura
- Série
- Paralelo
- Divisão de Potência
- Por Tipo de Transmissão
- Automática
- Dupla Embreagem
- E-CVT
- Por Potência do Motor
- 45 - 100 kW
- 100 - 250 kW
- Acima de 250 kW
- Por Tipo de Veículo
- Veículos Híbridos
- Veículos Híbridos Plug-in
- Veículos Elétricos a Bateria
- Por Tipo de Tração
- Tração Dianteira
- Tração Traseira
- Tração nas Quatro Rodas
- Por Componente
- Motor Elétrico
- Eixo Elétrico / Tração Integrada
- Eletrônica de Potência
- Redutor e Diferencial
- Eixos e Acoplamentos
- Resfriamento / Lubrificantes
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- Espanha
- Itália
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Egito
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos mapeando o conjunto de demanda utilizando séries públicas de produção e vendas de veículos elétricos, alinhando-as em seguida com o conteúdo de driveline por veículo, de modo que as unidades e os valores monetários permaneçam consistentes. Os insumos típicos incluem agências nacionais de transporte e registro de veículos, portais internacionais de estatísticas de comércio, dados de importação e exportação alfandegários quando relevantes, e publicações técnicas indexadas em periódicos de engenharia revisados por pares.
Para manter as premissas práticas, também utilizamos relatórios anuais de empresas, apresentações a investidores, transcrições de teleconferências de resultados e imprensa automotiva confiável para mudanças no mix tecnológico, como a adoção de eixos elétricos e a penetração de transmissões de múltiplas velocidades. Quando útil, bases de dados pagas são utilizadas para dados financeiros e de inteligência de empresas, consultas de patentes e verificações de importação e exportação em nível de remessa para validar a direção de volumes e preços. As fontes listadas aqui são meramente ilustrativas, e referências públicas adicionais foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Em seguida, validamos o modelo por meio de entrevistas e pesquisas estruturadas com fornecedores de componentes, contatos de engenharia e compras do lado dos OEMs e participantes do canal de pós-venda, de modo que as lacunas nas premissas públicas de precificação e conteúdo de driveline sejam corrigidas. Por se tratar de um mercado global, o feedback é equilibrado entre os principais polos de produção de veículos elétricos e centros de demanda. Os insumos são utilizados para alinhar as divisões de arquitetura de trem de força, as faixas típicas de ASP por sistema e o cronograma de atualizações tecnológicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | CXOs: 17% | APAC: 46% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 25% | EMEA: 29% |
| Players menores: 19% | Gerentes: 58% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando lógica tanto de cima para baixo quanto de baixo para cima, mas o núcleo é uma reconstrução de demanda de cima para baixo que parte da produção e das vendas de veículos elétricos por região e, em seguida, aplica as participações de arquitetura de trem de força para estimar os volumes de instalação. Esses volumes são convertidos em valor utilizando faixas de ASP em nível de sistema que refletem mudanças de conteúdo, como a integração de motor e caixa de câmbio em eixos elétricos, o uso de engrenagens de redução e mudanças nos layouts de diferenciais.
Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como consolidações de receita de fornecedores, verificações de canal em volumes de programas amostrados e um teste simples de ASP multiplicado por remessas de unidades para os principais subsistemas de driveline. Os insumos que comumente movimentam o modelo incluem o mix de BEV versus PHEV, as tendências médias de potência do motor que influenciam a especificação do driveline, a penetração de layouts de motor único versus motor duplo, a produção média de veículos por ciclos de plataforma e a pressão de custos vinculada a commodities que afeta as revisões de preços.
Para as previsões, a análise de cenários é utilizada em torno das taxas de produção de veículos elétricos e do mix de trem de força, pois as acelerações de programas e as mudanças de políticas podem mover os volumes rapidamente. Quando faltam informações em nível de subsegmento, a lacuna é tratada utilizando médias regionais validadas em entrevistas, aplicando então faixas conservadoras até que sinais mais fortes apareçam em registros, produção ou dados de comércio.
Ciclo de Validação e Atualização de Dados
Antes da aprovação final, nossas estimativas são verificadas em relação a sinais independentes, como totais de produção de veículos elétricos, adições anunciadas de capacidade de plataforma e direção da receita de fornecedores, e quaisquer valores discrepantes são revisados até que os fatores determinantes sejam claramente explicados. Se uma variação for grande, as premissas sobre divisão de arquitetura, progressão de preços ou mix regional são reavaliadas, e os respondentes especialistas podem ser recontactados para esclarecimentos.
Utilizamos uma revisão interna em múltiplas etapas para que os cálculos, a lógica de unidades e o tratamento de moedas permaneçam consistentes entre regiões e anos. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças repentinas em subsídios para veículos elétricos ou grandes interrupções de produção. Imediatamente antes da entrega, uma passagem de atualização final é concluída para que os clientes recebam a visão mais recente disponível.
Tamanho do Mercado de Sistemas de Driveline para Veículos Elétricos da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de driveline de veículos elétricos podem parecer muito distantes entre si, mesmo quando afirmam cobrir o mesmo escopo, porque as definições do que conta como conteúdo de driveline e o ano de referência não são tratados de forma consistente. As diferenças também surgem quando um estudo precifica sistemas completos de eixo elétrico, enquanto outro precifica apenas componentes selecionados, o que altera o total em valores monetários.
Os volumes de produção de veículos elétricos, as participações de arquitetura de trem de força e as verificações de ASP em nível de sistema são os três pontos de evidência que mantêm a Mordor Intelligence vinculada a um conjunto de demanda de driveline instalado em veículos em 2026, em vez de misturar precificação de anos anteriores ou conteúdo adjacente de trem de força. As divergências geralmente decorrem de como os escopos com forte presença de híbridos são tratados, de como a penetração de múltiplos motores é contabilizada, de como o momento da conversão de moeda é tratado e de se a curva de preços é atualizada após grandes oscilações de custos em motores e estágios de redução de engrenagens.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 40,76 bilhões de USD (2026) | |
| Consultoria Global A | 13,80 bilhões de USD (2023) | Utiliza um ano de referência anterior e um limite de driveline mais restrito, com vários elementos do sistema precificados como mercados de componentes separados em vez de um sistema de driveline completo por veículo. |
| Empresa de Estratégia B | 45,20 bilhões de USD (2023) | Ancora o modelo em 2023 e aplica uma inclusão mais ampla de conteúdo de driveline de veículos elétricos, o que pode incorporar arquiteturas adicionais e elevar o ASP implícito por veículo. |
A comparação mostra que a seleção do ano e o que é contabilizado como um sistema de driveline completo são as duas principais alavancas por trás da divergência. Ao manter as unidades fundamentadas nas taxas de produção de veículos elétricos e convertendo-as utilizando faixas de preços de sistema validadas, chegamos a um número rastreável em etapas claras e mais fácil de reverificar à medida que o mercado evolui.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Sistemas de Transmissão para Veículos Elétricos?
O Mercado de Sistemas de Transmissão para Veículos Elétricos deve registrar um CAGR de 6,95% durante o período de previsão (2026-2031)
Qual é o valor atual do mercado de sistemas de transmissão para veículos elétricos?
O mercado está avaliado em USD 40,76 bilhões em 2026 e deve atingir USD 57,05 bilhões até 2031.
Qual componente do sistema de transmissão está crescendo mais rapidamente?
Os eixos elétricos integrados lideram o crescimento com um CAGR de 8,03%, à medida que as montadoras buscam conjuntos simplificados e de alta eficiência.
Por que as plataformas de 800V são importantes?
Elas viabilizam carregamento mais rápido, velocidades de motor mais elevadas e fiação mais leve, melhorando a autonomia e o desempenho.
Como a volatilidade dos preços de terras raras afetará os fornecedores?
Pode elevar os custos dos motores e impulsionar o investimento em reciclagem de ímãs e topologias alternativas de motores.
Qual região lidera a produção de sistemas de transmissão elétrica?
A Ásia-Pacífico detém a maior participação, com 45,37%, e continua a expandir com base nas vantagens de escala da China.