Tamanho e Participação do Mercado de Motores Elétricos para Veículos Elétricos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
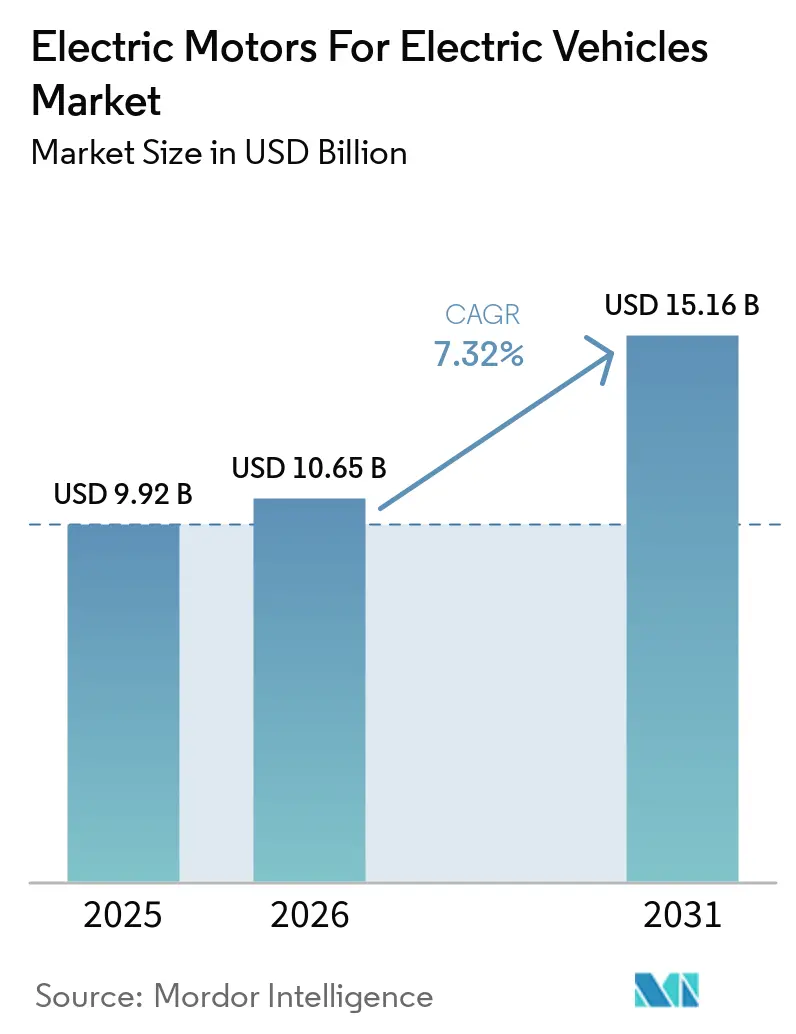
| Tamanho do Mercado (2026) | 10.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
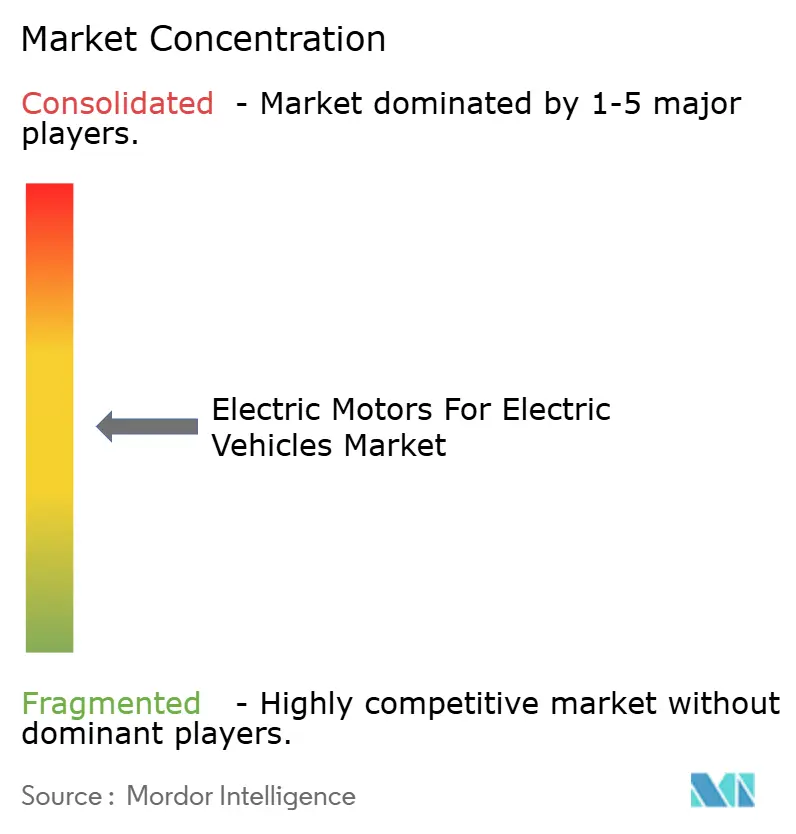
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores Elétricos para Veículos Elétricos por Mordor Intelligence
O tamanho do mercado de motores elétricos para veículos elétricos foi avaliado em 9,92 bilhões de USD em 2025, estimado em 10,65 bilhões de USD em 2026, e projetado para atingir 15,16 bilhões de USD até 2031, crescendo a um CAGR de 7,32% de 2026 a 2031. Os motores síncronos de ímã permanente continuam sendo centrais nos programas de veículos de passeio, pois os fabricantes de automóveis valorizam a densidade de potência e a eficiência térmica. Ao mesmo tempo, a interrupção no fornecimento de terras raras está tornando o abastecimento de motores, o acesso a ímãs e a produção localizada mais importantes na seleção de fornecedores. A tendência em direção a veículos de 800V e eixos elétricos integrados favorece fornecedores capazes de combinar motores, inversores, caixas de câmbio, resfriamento e trabalho de calibração. Os veículos elétricos a bateria continuam sendo a principal fonte de demanda, enquanto a flexibilidade de políticas preservou um papel para os projetos híbridos plug-in. O mercado de motores para veículos elétricos é, portanto, moldado pelo crescimento da produção de veículos, pelas escolhas evolutivas de propulsão e pela capacidade dos fornecedores de gerenciar riscos de materiais sem sacrificar o desempenho do sistema.
Principais Conclusões do Relatório
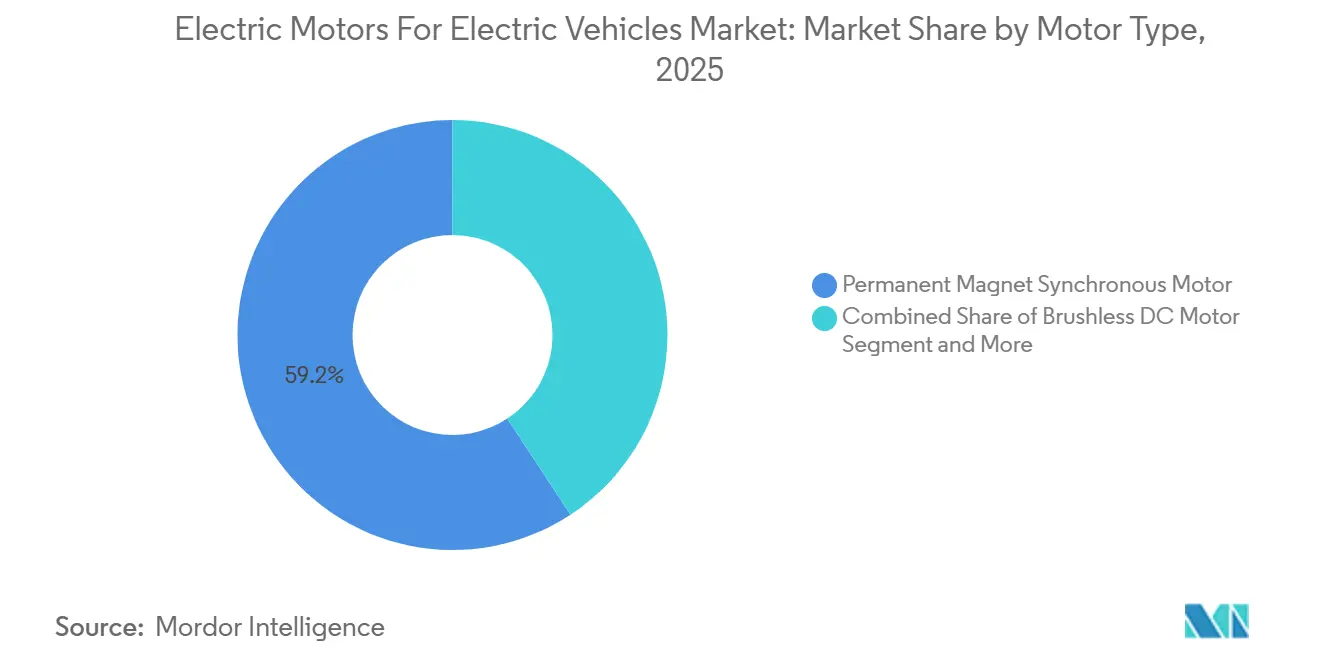
- Por tipo de motor, os motores síncronos de ímã permanente detinham 59,24% da participação do mercado de motores para veículos elétricos em 2025, enquanto os motores de indução CA têm previsão de crescer a um CAGR de 9,92% até 2031.
- Por classe de veículo, os automóveis de passeio responderam por 51,12% da participação do mercado de motores para veículos elétricos em 2025, enquanto as motocicletas têm previsão de crescer a um CAGR de 15,22% até 2031.
- Por propulsão, os veículos elétricos a bateria detinham 67,72% da participação do mercado de motores para veículos elétricos em 2025, enquanto os veículos elétricos híbridos plug-in têm previsão de crescer a um CAGR de 8,81% até 2031.
- Por potência de saída, a faixa de 200–400 kW respondeu por 56,83% da participação do mercado de motores para veículos elétricos em 2025, enquanto os motores acima de 400 kW têm previsão de crescer a um CAGR de 10,62% até 2031.
- Por geografia, a Ásia-Pacífico detinha 52,53% da participação do mercado de motores para veículos elétricos em 2025 e tem previsão de crescer a um CAGR de 9,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Produção e Vendas de Veículos Elétricos | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Regulamentações de Emissões Mais Rígidas e Incentivos à Eletrificação | +1.3% | UE, China, EUA, Coreia do Sul | Médio prazo (2-4 anos) |
| Demanda por Maior Eficiência, Densidade de Potência e Autonomia do Veículo | +0.9% | Núcleo Ásia-Pacífico, UE, América do Norte | Médio prazo (2-4 anos) |
| Crescimento de Eixos Elétricos Integrados e Plataformas Multimotores | +0.7% | Ásia-Pacífico, UE, América do Norte | Médio prazo (2-4 anos) |
| Design de Motores com Redução de Terras Raras e Cadeias de Suprimentos Localizadas | +0.6% | América do Norte, UE, Índia, lado da demanda da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Eletrificação do Ciclo de Trabalho de Veículos Elétricos Comerciais | +0.5% | Núcleo Ásia-Pacífico, China, UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Vendas de Veículos Elétricos e Políticas Regionais
As vendas globais de veículos elétricos superaram 20 milhões de unidades em 2025 e representaram 20% das vendas de novos automóveis de passeio, de acordo com a Agência Internacional de Energia [1]. A China respondeu por mais de 55% das vendas globais de veículos elétricos, conferindo ao país o maior conjunto de demanda por compra de motores. O mercado de motores para veículos elétricos também possui uma fonte separada de demanda na Índia e no Sudeste Asiático, onde motocicletas e triciclos utilizam sistemas de motores de menor potência. Essa demanda não segue os mesmos requisitos de produto que os programas europeus de automóveis de passeio. As vendas no varejo de motocicletas elétricas na Índia superaram 1,4 milhão de unidades no exercício fiscal de 2026, apoiadas pelas medidas FAME III e PM E-Drive. Os fornecedores, portanto, precisam de portfólios que cubram tanto motores de cubo abaixo de 5 kW quanto sistemas de eixo elétrico comercial de alta potência acima de 400 kW.
Regulamentações de Emissões Mais Rígidas e Incentivos à Eletrificação
As regulamentações da UE estabelecem metas de emissões médias de frota para novos automóveis de passeio no curto e longo prazo. No âmbito do quadro climático da UE, as regulamentações exigem reduções completas de emissões para novos automóveis de passeio [2]. A Política de Crédito Duplo da China vincula os créditos de veículos de nova energia aos direitos de produção de veículos de combustão interna, apoiando os volumes de produção de veículos elétricos. Uma revisão planejada da UE permitiria flexibilidade limitada no cumprimento de futuras metas de emissões por meio de combustíveis de baixo carbono, preservando assim um papel comercial para os trens de força PHEV no curto prazo. Esse ambiente de políticas apoia configurações compactas de motores e está alinhado com o crescimento projetado dos PHEVs. Os fornecedores Tier-1 estabelecidos também se beneficiam, pois os requisitos de segurança funcional aumentam o limiar de engenharia para sistemas de controle de motores.
Demanda por Maior Eficiência, Densidade de Potência e Autonomia do Veículo
Os compradores de veículos de passeio e comerciais priorizam cada vez mais a autonomia de condução e o desempenho sustentado de alta potência. A BMW iniciou a produção em série de seus motores de próxima geração na Planta Steyr, utilizando arquitetura de alta tensão e eletrônica de potência de carboneto de silício. Em comparação com seu sistema de geração anterior, a BMW relatou menores perdas de energia e custos, enquanto os modelos Neue Klasse são projetados para oferecer uma autonomia WLTP estendida. Os motores de maior tensão requerem materiais de isolamento avançados, como PEEK ou PAI, aumentando os requisitos de materiais e fabricação. A MAHLE introduziu seu motor MCT para caminhões pesados, que oferece alta potência de pico e alta eficiência no ciclo VECTO. O design também reduz o uso de ímãs de terras raras e o peso do sistema, demonstrando que os fabricantes podem melhorar a eficiência enquanto reduzem a exposição a materiais.
Crescimento de Eixos Elétricos Integrados e Plataformas Multimotores
Os eixos elétricos integrados combinam o motor, o inversor, a caixa de câmbio e o sistema térmico em um único conjunto. Essa abordagem muda o mercado de motores para veículos elétricos porque a capacidade do sistema importa mais do que um motor vendido como componente independente. A Nidec iniciou a produção em massa de seu eixo elétrico de terceira geração 7 em 1 em 2025, de acordo com a pesquisa fornecida. A Turntide Technologies apresentou uma unidade de acionamento elétrico de fluxo axial validada comercialmente na CONEXPO-CON/AGG em fevereiro de 2026. O conjunto combina um motor, caixa de câmbio e inversor, reduzindo assim o trabalho de validação dos OEMs. Os veículos multimotores também aumentam o conteúdo de motores por veículo, como ilustrado pelos três motores de fluxo axial utilizados no exemplo fornecido do Mercedes-AMG CLA 45 totalmente elétrico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços e Fornecimento de Ímãs de Terras Raras | -1.6% | Global, agudo na UE, EUA, Índia | Curto prazo (≤ 2 anos) |
| Alta Intensidade de Capital para Fabricação de Motores de Precisão | -1.4% | Global, com impacto agudo em novos entrantes da América do Norte, UE e Índia | Longo prazo (≥ 4 anos) |
| Compensações de NVH, Redução Térmica e Durabilidade em Alta Potência | -0.8% | Núcleo Ásia-Pacífico, segmento premium da UE | Médio prazo (2-4 anos) |
| Restrições de Integração de Plataforma e Interoperabilidade | -0.5% | América do Norte, UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços e Fornecimento de Ímãs de Terras Raras Restringindo a Escala de PMSM
Os controles de exportação da China sobre materiais essenciais de terras raras interromperam o fornecimento de ímãs de PMSM de alta temperatura. As exportações chinesas de ímãs subsequentemente diminuíram significativamente, afetando a produção na Ford, BMW, Suzuki e Stellantis. A China domina a produção global de ímãs permanentes sinterizados, enquanto os designs contendo terras raras respondem pela maioria dos motores globais para veículos elétricos. Os compradores que adquirem ímãs fora da China enfrentaram prêmios acima dos preços de referência chineses, e os preços do óxido de NdPr aumentaram substancialmente em alguns casos. A Energy Fuels validou o óxido de NdPr extraído nos EUA para uso em ímãs de trem de força de veículos elétricos de alta temperatura; no entanto, a capacidade de processamento downstream e sinterização permanece concentrada na China.
Alta Intensidade de Capital Limitando a Entrada Competitiva em Segmentos de Motores de Precisão
A produção de motores de precisão requer linhas de enrolamento especializadas, equipamentos de impregnação de estator, sistemas de montagem automatizados e processos rigorosos de controle de qualidade. As linhas de produção de nível OEM requerem investimento de capital substancial. Os fabricantes também precisam atender a extensos requisitos de qualificação antes de gerar receita significativa de clientes. Os requisitos de qualidade IATF e os processos de segurança funcional ISO aumentam ainda mais os custos e favorecem os fabricantes estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor:
A Liderança do PMSM Enfrenta uma Mudança na Cadeia de SuprimentosOs motores síncronos de ímã permanente detinham 59,24% da participação do mercado de motores para veículos elétricos em 2025. Sua liderança reflete alta densidade de potência e forte eficiência em aplicações de automóveis de passeio. Os motores CC sem escovas são utilizados em muitas aplicações de motocicletas e sistemas auxiliares. Eles utilizam eletrônica de controle mais simples e mantêm uma vantagem de custo abaixo de 10 kW. Os motores de relutância comutada e outros tipos permanecem categorias menores. As preocupações com ondulação de torque e acústica limitaram seu uso em cabines de passeio premium.
Os motores de indução CA são o tipo de motor de crescimento mais rápido, com um CAGR projetado de 9,92% até 2031. Os controles de exportação levaram os OEMs e fornecedores Tier-1 a reavaliar os designs de motores que dependem de ímãs de NdFeB. Os motores de indução eliminam a dependência direta desses ímãs, embora possam oferecer menor eficiência em condições de carga parcial. As tecnologias de motores sem ímãs oferecem uma alternativa para aplicações de serviço pesado. Os designs de acionamento sem terras raras também podem apoiar a eletrificação econômica. Consequentemente, o mercado de motores para veículos elétricos pode ver mais concessões de plataformas sem ímãs, particularmente em veículos comerciais e mercados emergentes.


Por Classe de Veículo:
As Motocicletas Refletem Economias de Mobilidade DistintasOs automóveis de passeio detinham 51,12% da participação do mercado de motores para veículos elétricos em 2025. Suas escolhas de motores geralmente priorizam desempenho, autonomia e operação eficiente. As motocicletas são a classe de veículo de crescimento mais rápido, com um CAGR de 15,22% até 2031. A Índia, o Vietnã e a Indonésia são as principais fontes dessa demanda na pesquisa fornecida. Na faixa abaixo de 5 kW, os custos de propriedade de veículos elétricos podem ser inferiores aos de modelos comparáveis de combustão interna. Os veículos comerciais também estão se tornando mais importantes à medida que os compradores de frotas migram para ônibus e caminhões elétricos.
As regulamentações da UE apoiam a transição dos ônibus urbanos para operação de zero emissões. Os triciclos têm alta demanda no Sul da Ásia e no Sudeste Asiático, onde o apoio de políticas promove veículos elétricos comerciais. Os motores de cubo são amplamente utilizados em motocicletas porque eliminam a transmissão mecânica e reduzem o peso total do sistema. Eles também permitem a eletrificação por retrofit de motocicletas de motor de combustão interna. Os veículos fora de estrada e especiais fornecem aos fornecedores uma área de aplicação adicional para designs de motores comerciais de alto torque. O setor de motores para veículos elétricos requer engenharia dedicada de motores de cubo, pois esses requisitos não se transferem facilmente dos programas de eixo elétrico de automóveis de passeio.
Por Propulsão:
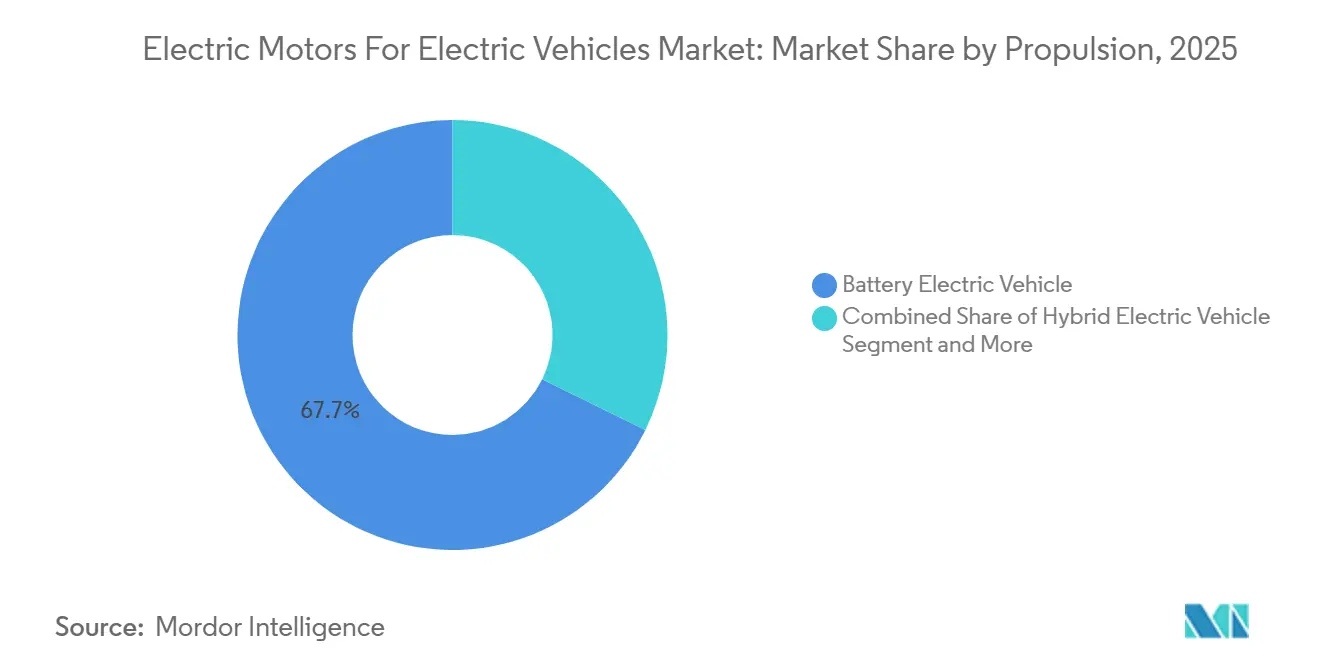
Os BEVs Permanecem a Maioria EstruturalOs veículos elétricos a bateria responderam por 67,72% da participação do mercado de motores para veículos elétricos em 2025. Sua posição reflete arquiteturas maduras de veículos de longa autonomia na China e uma gama de modelos mais ampla na Europa. Os veículos elétricos híbridos plug-in têm projeção de crescimento mais rápido, com um CAGR de 8,81% até 2031. As revisões regulatórias reforçaram o papel contínuo dos PHEVs. As plataformas PHEV requerem motores compactos de alta densidade de potência que se encaixem em espaços de embalagem limitados, sustentando a demanda por posicionamentos de motores P2 e P4.
A BorgWarner garantiu um contrato de motor elétrico P2 de um OEM chinês para plataformas PHEV globais. O programa incorpora tecnologia de enrolamento S e está programado para iniciar a produção. Os veículos elétricos híbridos continuam gerando demanda significativa no Japão e no Sudeste Asiático como uma opção de transição de menor custo. Os veículos elétricos a célula de combustível permanecem um segmento pequeno, atendendo principalmente veículos de serviço pesado e ônibus de trânsito no Japão, Coreia do Sul e China. Espera-se que os BEVs mantenham sua liderança. No entanto, os fornecedores com capacidades de motores híbridos podem se beneficiar de um crescimento mais rápido nas plataformas PHEV do que os fornecedores focados exclusivamente em BEVs.
Por Potência de Saída:
Motores de Faixa Intermediária Lideram, Enquanto a Demanda por Serviço Pesado CresceA faixa de 200–400 kW respondeu por 56,83% da participação do mercado de motores para veículos elétricos em 2025. Essa faixa de potência atende automóveis de passeio convencionais e veículos comerciais leves. Ela equilibra potência, requisitos de gerenciamento térmico e custo do sistema. A faixa de 100–200 kW atende automóveis de passeio de médio porte e frotas de entrega urbana. Os motores abaixo de 100 kW cobrem motocicletas, triciclos e veículos utilitários leves. Esses sistemas menores geram menor receita por unidade, mas volume substancial na Índia e na China.
Os motores acima de 400 kW têm projeção de registrar um CAGR de 10,62% até 2031. Ônibus elétricos, caminhões de longa distância e veículos de alto desempenho são as principais fontes de demanda. Essas aplicações requerem potência de saída sustentada, resistência térmica e capacidade robusta de frenagem regenerativa. Os sistemas de motores elétricos especializados incorporam tecnologias avançadas de resfriamento para suportar os ciclos de trabalho exigentes de ônibus, caminhões e ônibus intermunicipais. A maior receita por unidade em comparação com o segmento de veículos de passeio convencional apoia o mercado de motores para veículos elétricos em aplicações de alta potência.
Análise Geográfica
Mercado de Motores Elétricos para Veículos Elétricos na Ásia-Pacífico
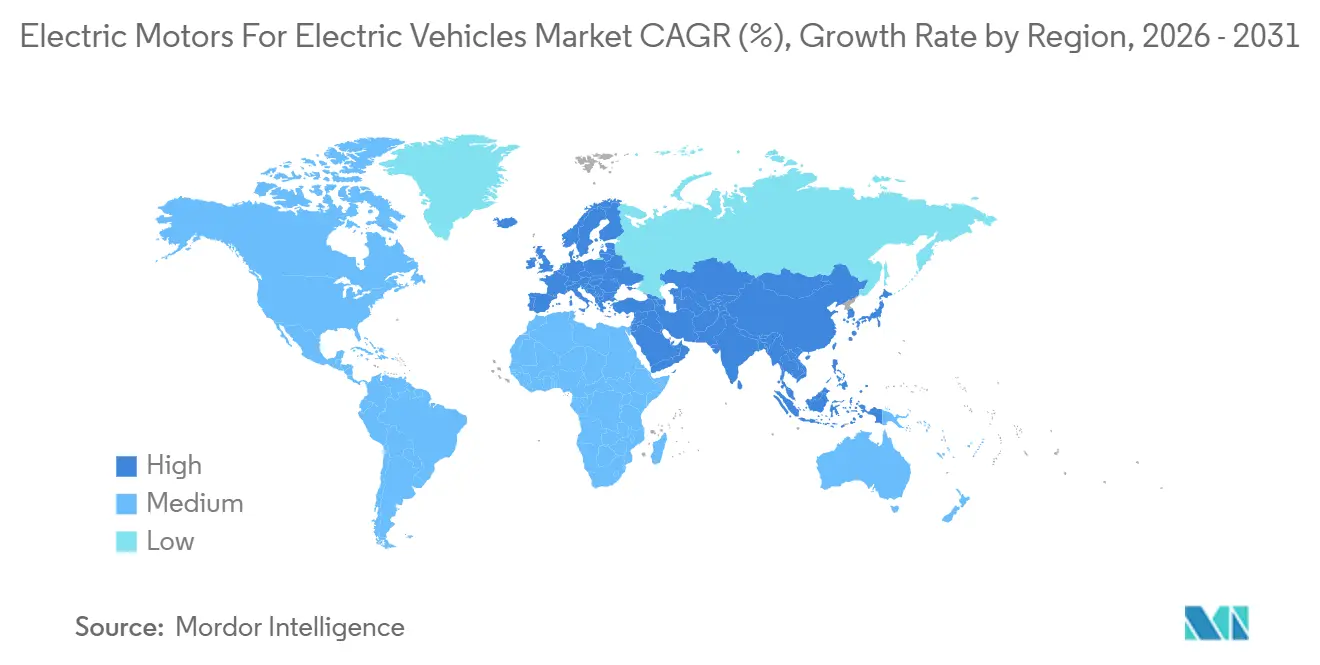
A Ásia-Pacífico detinha 52,53% da participação do mercado de motores para veículos elétricos em 2025 e tem projeção de crescer a um CAGR de 9,11% até 2031. A China serve tanto como um grande centro de consumo quanto como um fornecedor-chave de materiais de terras raras e ímãs permanentes. Suas políticas de exportação podem afetar os custos e a disponibilidade de motores síncronos de ímã permanente (PMSMs) em todo o mercado de motores para veículos elétricos. A China também lidera as vendas globais de caminhões elétricos de médio e grande porte. A Índia representa um importante centro secundário de crescimento, apoiado pela expansão de seus segmentos de motocicletas e triciclos e por programas de fabricação localizada.
Mercado de Motores Elétricos para Veículos Elétricos na Europa
A Nidec estabeleceu seu campus Orchard Hub em Hubli. A Índia estendeu o programa PM E-Drive e flexibilizou os prazos de localização de motores de tração em resposta à escassez de ímãs. O Japão e a Coreia do Sul sustentam a demanda por veículos premium e tecnologias avançadas de motores. A BorgWarner recebeu um contrato de montagem de estator para um SUV do segmento B sul-coreano. A Europa segue um padrão de demanda mais orientado por regulamentações, pois as regulamentações de CO2 da UE exigem que os OEMs ampliem suas ofertas de BEV e PHEV, apoiando assim a aquisição sustentada de motores.
Mercado de Motores Elétricos para Veículos Elétricos nas Américas e EMEA
A instalação da BMW em Steyr tornou-se um hub de fornecimento de alta tensão após o início da produção do motor Gen6. A YASA abriu uma instalação modernizada em Yarnton, expandindo sua capacidade de produção. A América do Norte está expandindo a capacidade de produção de motores para veículos elétricos comerciais e desenvolvendo capacidades domésticas de fornecimento de terras raras. A BorgWarner garantiu um contrato para um módulo de acionamento integrado para caminhões REEV e SUVs grandes. A América do Sul, o Oriente Médio e a África permanecem mercados em estágio inicial. Essas regiões adquirem principalmente conjuntos de motores importados e permanecem sensíveis ao preço, enquanto o Brasil demonstra interesse em PHEVs e os programas de frotas do Oriente Médio geram demanda inicial do setor de logística.
Cenário Competitivo
O mercado de motores para veículos elétricos é moderadamente concentrado no nível de sistemas Tier-1. Nidec, BorgWarner, ZF Friedrichshafen, Magna International, Robert Bosch, AISIN, Schaeffler e Valeo são fornecedores líderes. A Tesla e a BYD integram verticalmente a produção de motores de tração, reduzindo as oportunidades para fornecedores independentes. Os fornecedores chineses, incluindo Jing-Jin Electric Technologies, Shenzhen Inovance e Shanghai Edrive, competem em vantagens de custo e capacidades de conteúdo local. Os fornecedores ocidentais se diferenciam por meio de eixos elétricos integrados, eletrônica de potência de alta tensão e engenharia de sistemas validada. Os fornecedores chineses reduziram significativamente os ciclos de novo modelo para produção.
A atividade competitiva concentra-se cada vez mais em enrolamento hairpin, resfriamento direto a óleo e integração de inversores de carboneto de silício. A tecnologia de enrolamento S da BorgWarner e a arquitetura AxTrax da ZF posicionam ambas as empresas fortemente nessas áreas. A Magna fornece um sistema eDrive para a Chery a partir de sua instalação em Wuhu. Esse desenvolvimento destaca a importância da produção localizada para competir por programas de OEMs chineses. O eixo elétrico da Nidec de origem chinesa para uma plataforma de veículo elétrico da Toyota demonstra de forma semelhante como as decisões de abastecimento influenciam os contratos de plataforma. Os contratos da BorgWarner na China, Coreia do Sul e América do Norte ilustram seu foco em programas regionais e módulos integrados.
Oportunidades potenciais permanecem em motores de alta potência sem terras raras, sistemas de motores de roda e acionamentos integrados focados em custo para aplicações de mobilidade de pequeno porte. A MAHLE posiciona sua plataforma MCT para aplicações de serviço pesado sem terras raras. A YASA desenvolveu um protótipo de motor de roda de alta potência. A Protean Electric também compete no espaço de tecnologia de motores de cubo [3]. A Equipmake e a Turntide Technologies estão buscando oportunidades de fluxo axial em aplicações comerciais e fora de estrada. O mercado de motores para veículos elétricos recompensa os fornecedores que combinam designs de motores confiáveis com capacidades em resfriamento, inversores, caixas de câmbio, fabricação e abastecimento local.
Líderes do Setor de Motores Elétricos para Veículos Elétricos
-
NIDEC CORPORATION
-
BorgWarner Inc.
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Robert Bosch GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores Elétricos para Veículos Elétricos Empresas cobertas neste relatório
- NIDEC CORPORATION
- BorgWarner Inc.
- ZF Friedrichshafen AG
- Magna International Inc.
- Robert Bosch GmbH
- BYD Company Limited
- DENSO CORPORATION
- AISIN CORPORATION
- Schaeffler AG
- Valeo
- Continental AG
- Hitachi Astemo, Ltd.
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Johnson Electric Holdings Limited
- Magna Powertrain
- MAHLE GmbH
- Jing-Jin Electric Technologies Co., Ltd.
- Shenzhen Inovance Technology Co., Ltd.
- Shanghai Edrive Co., Ltd.
- Tesla, Inc.
- YASA Limited
- Equipmake Ltd.
- Protean Electric Limited
Desenvolvimentos industriais recentes em Mercado de Motores Elétricos para Veículos Elétricos
- Setembro de 2026: A MAHLE apresentou o motor elétrico sem ímã permanente MCT na IAA Transportation 2026 em Hanover, oferecendo 370 kW de potência de pico e 95% de eficiência no ciclo VECTO para veículos comerciais pesados. O design elimina até 3 kg de ímãs de terras raras por veículo e reduz o peso total do sistema de acionamento em até 10 kg em comparação com um PMSM equivalente. Ele aborda diretamente o risco de fornecimento de minerais críticos para operadores de frotas.
- Agosto de 2026: A BorgWarner garantiu um contrato de módulo de acionamento integrado de próxima geração com um OEM global, com início de produção em 2027. O sistema apresenta o interruptor de potência GenIV Viper D, uma caixa de câmbio coaxial de próxima geração e um motor resfriado a óleo visando requisitos de desempenho exigentes em alta densidade de potência.

Escopo do Relatório Global do Mercado de Motores Elétricos para Veículos Elétricos
O Relatório do Mercado de Motores Elétricos para Veículos Elétricos é segmentado por tipo de motor, incluindo BLDC, PMSM, indução CA, SRM e outros motores; classe de veículo, incluindo motocicletas, triciclos, automóveis de passeio, veículos comerciais e outros veículos; propulsão, incluindo BEV, HEV, PHEV e FCEV; potência de saída, incluindo menos de 100 kW, 100–200 kW, 200–400 kW e acima de 400 kW; e geografia, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África. As previsões são apresentadas em valor e volume.
Visão geral da segmentação
| Motor CC Sem Escovas |
| Motor Síncrono de Ímã Permanente |
| Motor de Indução CA |
| Motor de Relutância Comutada |
| Outros Tipos de Motores |
| Motocicletas |
| Triciclos |
| Automóveis de Passeio |
| Veículos Comerciais |
| Fora de Estrada e Outros |
| Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido |
| Veículo Elétrico Híbrido Plug-In |
| Veículo Elétrico a Célula de Combustível |
| Menos de 100 kW |
| 100 kW a 200 kW |
| 200 kW a 400 kW |
| Acima de 400 kW |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
| Por Tipo de Motor | Motor CC Sem Escovas | |
| Motor Síncrono de Ímã Permanente | ||
| Motor de Indução CA | ||
| Motor de Relutância Comutada | ||
| Outros Tipos de Motores | ||
| Por Classe de Veículo | Motocicletas | |
| Triciclos | ||
| Automóveis de Passeio | ||
| Veículos Comerciais | ||
| Fora de Estrada e Outros | ||
| Por Propulsão | Veículo Elétrico a Bateria | |
| Veículo Elétrico Híbrido | ||
| Veículo Elétrico Híbrido Plug-In | ||
| Veículo Elétrico a Célula de Combustível | ||
| Por Potência de Saída | Menos de 100 kW | |
| 100 kW a 200 kW | ||
| 200 kW a 400 kW | ||
| Acima de 400 kW | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio e África | ||

Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por motores para veículos elétricos?
O crescimento na produção de veículos elétricos, as regulamentações de emissões e a demanda por trens de força elétricos eficientes são os principais fatores que sustentam a demanda até 2031.
Qual tipo de motor lidera as aplicações em veículos elétricos?
Os motores síncronos de ímã permanente detinham 59,24% de participação em 2025 porque oferecem forte densidade de potência e eficiência para veículos de passeio.
Por que os motores de indução CA estão ganhando atenção?
Os motores de indução CA têm projeção de crescer a um CAGR de 9,92% até 2031 porque evitam a dependência de ímãs de terras raras.
Qual categoria de veículo está crescendo mais rapidamente?
As motocicletas têm previsão de crescer a um CAGR de 15,22% até 2031, lideradas pela demanda na Índia e no Sudeste Asiático.
Qual é o papel dos sistemas de 800V nos trens de força elétricos?
Os sistemas de 800V suportam operação de alta potência, maior eficiência e designs de eixo elétrico integrado, mas exigem isolamento e eletrônica de potência mais exigentes.

 Seus dados estão seguros e nunca são vendidos ou compartilhados.