
Tamanho e Participação do Mercado de Monetização de Dados Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
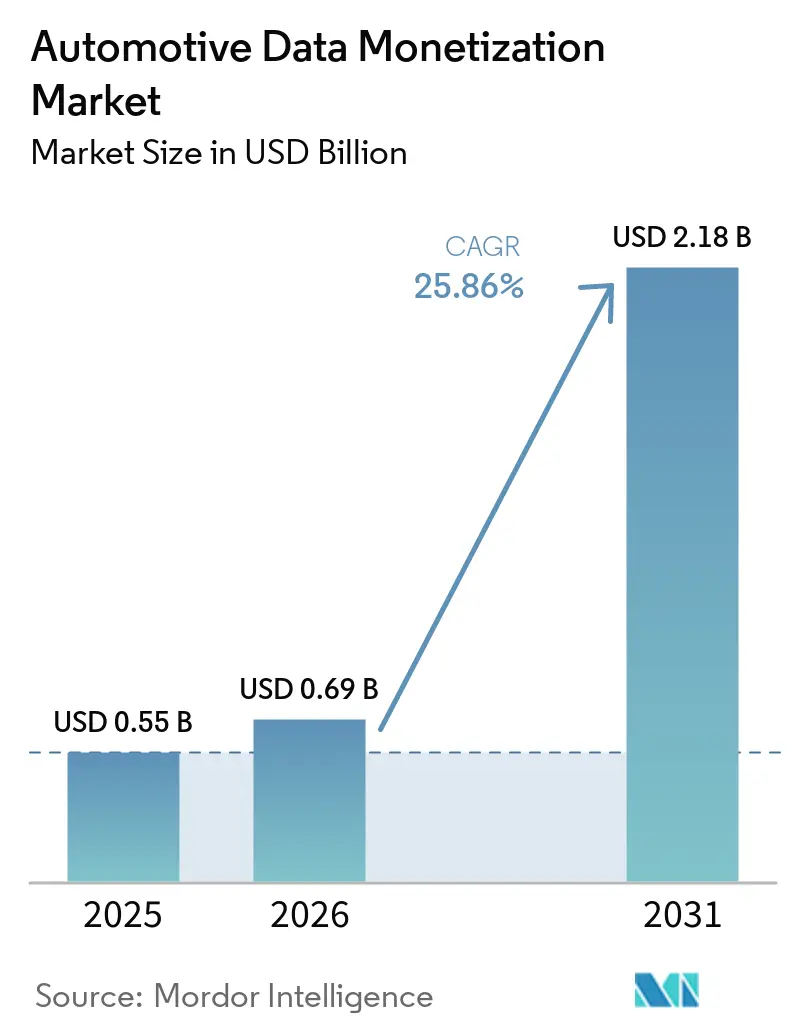
| Tamanho do Mercado (2026) | 0.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 25.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
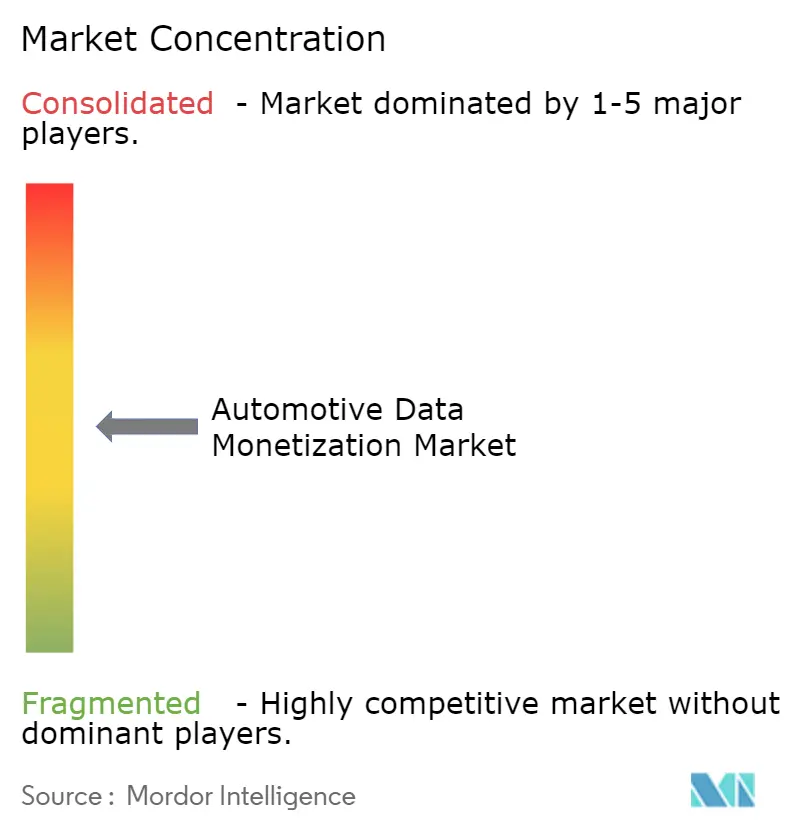
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monetização de Dados Automotivos pela Mordor Intelligence
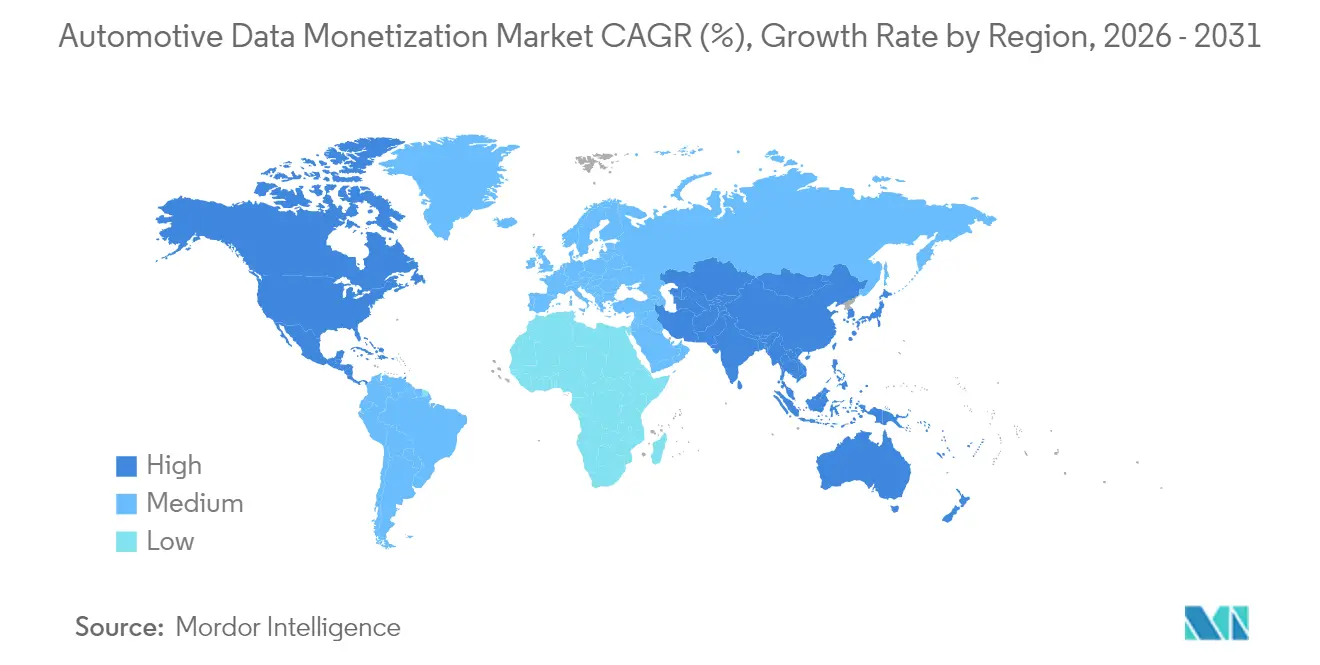
O tamanho do mercado de monetização de dados automotivos foi avaliado em USD 0,55 bilhões em 2025 e estima-se que cresça de USD 0,69 bilhões em 2026 para atingir USD 2,18 bilhões até 2031, a um CAGR de 25,86% durante o período de previsão (2026-2031). Esse ritmo ressalta como a proliferação de veículos conectados, as arquiteturas definidas por software e os modelos de inteligência artificial estão reformulando a criação de valor, migrando das vendas de hardware para receitas recorrentes de dados. O licenciamento direto detém atualmente a maior participação do mercado de monetização de dados automotivos, enquanto os mercados de compartilhamento de receita registram o crescimento mais acelerado, sinalizando uma transição em direção a plataformas de intercâmbio abertas. O seguro baseado em uso domina as aplicações, mas a análise de cidades inteligentes é o caso de uso que se expande mais rapidamente, apoiado pela demanda do setor público por insights de mobilidade. Regionalmente, a América do Norte lidera o mercado de monetização de dados automotivos, enquanto a Ásia-Pacífico registra o CAGR mais elevado, com China, Japão e Índia acelerando a implementação de veículos conectados, respaldados por ambientes regulatórios favoráveis. A intensidade competitiva permanece moderada, pois OEMs, plataformas tecnológicas e novos agregadores de dados ainda estão consolidando suas posições, com a diferenciação centrada em análises que preservam a privacidade e na padronização de APIs.
Principais Conclusões do Relatório
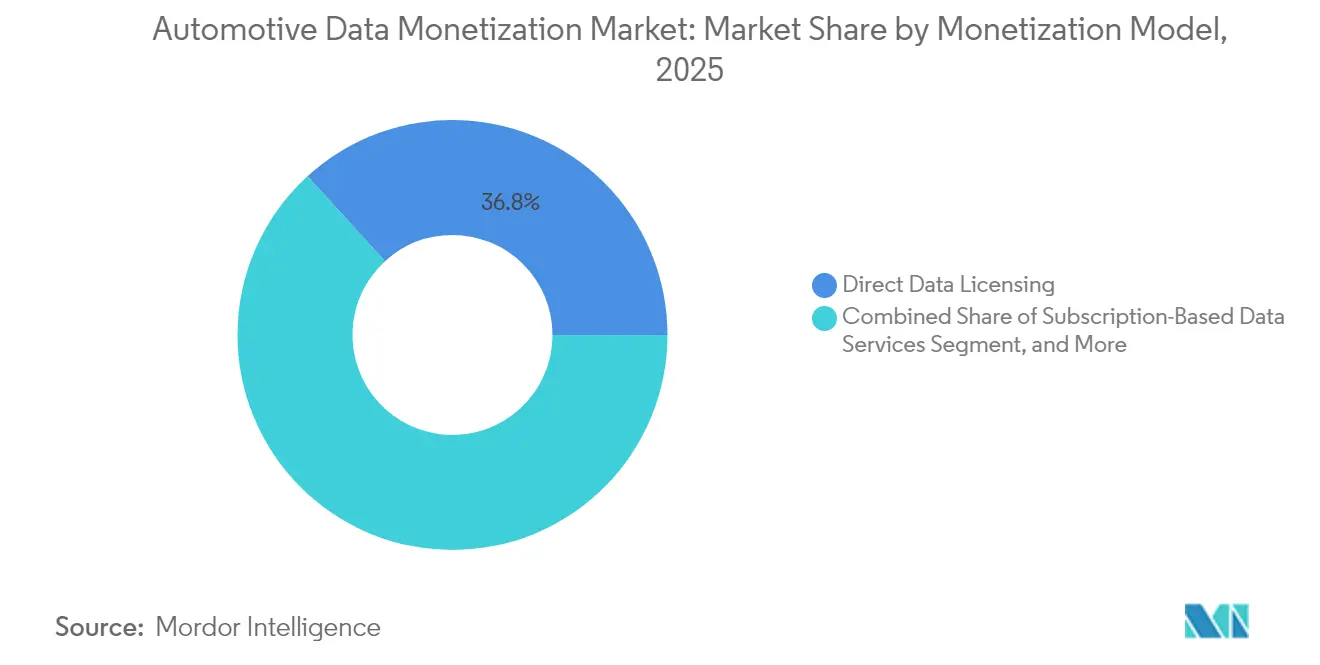
- Por modelo de monetização, o licenciamento direto captou 36,78% da receita de 2025, enquanto os mercados de compartilhamento de receita têm projeção de expansão a um CAGR de 26,62% até 2031.
- Por aplicação, o seguro baseado em uso deteve 41,64% da receita de 2025, enquanto a análise de cidades inteligentes e infraestrutura tem previsão de crescimento a um CAGR de 27,68% até 2031.
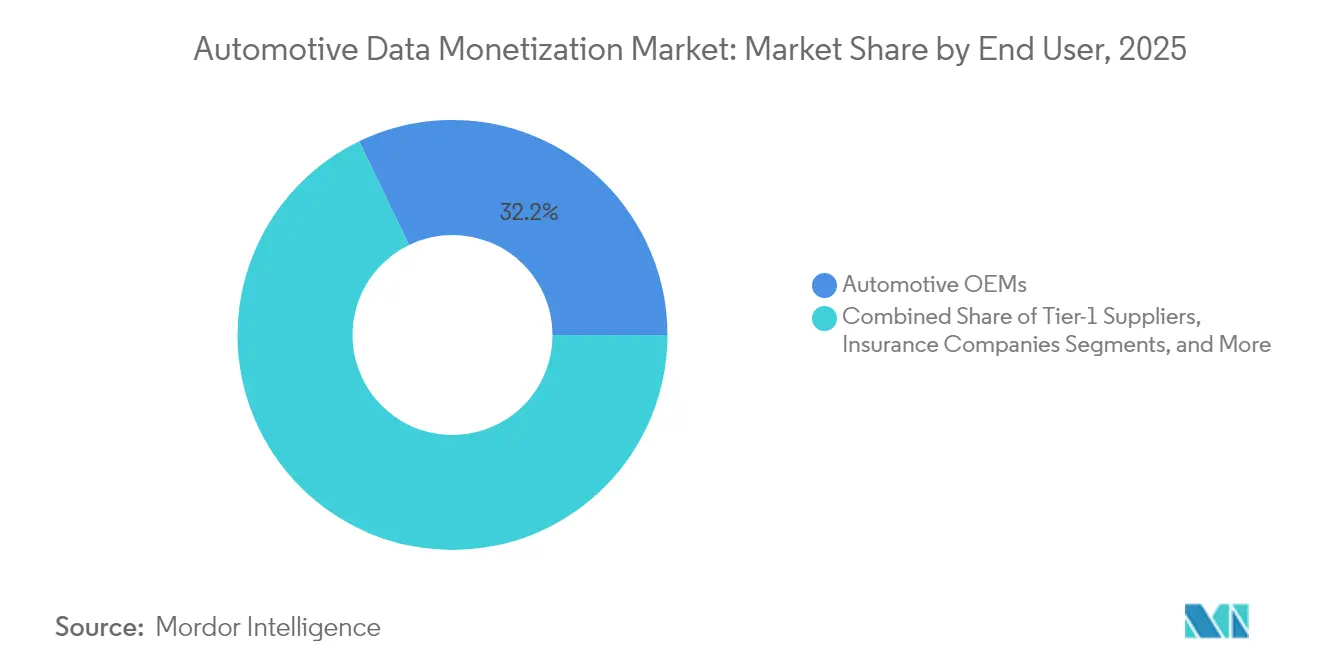
- Por usuário final, os OEMs lideraram com participação de 32,15% em 2025, enquanto agências governamentais e de infraestrutura registram o maior CAGR projetado, de 28,6%, durante o período de previsão.
- Por tipo de dados, as informações de telemática e saúde do veículo responderam por 38,96% da receita de 2025, e a análise de baterias e sistemas de tração apresenta o crescimento mais acelerado, com um CAGR de 26,85% até 2031.
- Por geografia, a América do Norte concentrou 33,88% da receita de 2025, enquanto a Ásia-Pacífico avança a um CAGR de 26,54% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de veículos conectados e infraestrutura V2X | +6.8% | Global, ganhos iniciais na América do Norte, Europa e China | Médio prazo (2 a 4 anos) |
| Expansão de programas de seguro baseado em uso | +5.2% | América do Norte e Europa como núcleo; expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Transição dos OEMs para veículos definidos por software e assinaturas | +4.9% | Global, liderado por segmentos premium em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Aceleração da transformação digital ao longo da cadeia de valor automotiva | +4.1% | Global, adoção mais rápida na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Pressão regulatória por APIs de dados abertos | +3.4% | Europa liderando, América do Norte seguindo | Longo prazo (≥ 4 anos) |
| Modelos de fundação de IA habilitando produtos de dados sintéticos de veículos | +2.8% | América do Norte e China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Veículos Conectados e Infraestrutura V2X
Metade dos veículos do ano-modelo 2024 foram entregues com conectividade embarcada, e a penetração está a caminho de atingir 90% até 2030. Os links bidirecionais de veículo para tudo (V2X) canalizam de 3 a 40 GB de dados por dia provenientes de mais de 200 sensores a bordo, transformando efetivamente o automóvel em um centro de dados móvel.[1] As redes de quinta geração fornecem latência inferior a um milissegundo, o que viabiliza casos de uso críticos para a segurança, como mensagens de conscientização cooperativa, e possibilita serviços de análise em tempo real. À medida que os volumes de dados aumentam, o mercado de monetização de dados automotivos se beneficia da otimização de tráfego, assinaturas de manutenção preditiva e ofertas baseadas em localização que extraem valor desses fluxos contínuos. OEMs e municípios já realizam projetos-piloto com unidades de margem de estrada 5G que enviam alertas de perigo em tempo real aos motoristas e, em contrapartida, coletam telemetria anonimizada para o gerenciamento de congestionamentos.
Expansão de Programas de Seguro Baseado em Uso
O seguro orientado por telemática passou da fase de piloto para o mainstream, com grandes seguradoras lançando produtos de pagamento conforme a condução e pagamento conforme o uso na América do Norte e na Europa. Métricas granulares que abrangem velocidade, aceleração, curvas e contexto ambiental alimentam modelos de inteligência artificial que calculam pontuações de risco individuais, deslocando a subscrição das médias demográficas para a precificação baseada em comportamento. Motoristas seguros obtêm descontos no prêmio, as seguradoras reduzem os custos de sinistros e os fornecedores de dados asseguram receitas recorrentes de fluxos de alta frequência. Os módulos de telemática embarcados instalados de fábrica pelos OEMs aceleram essa adoção, eliminando os custos de dispositivos de pós-venda e garantindo a qualidade dos dados. Estudos iniciais mostram reduções de dois dígitos nas taxas de sinistralidade onde modelos preditivos acionam orientação preventiva ao motorista.
Transição dos OEMs para Veículos Definidos por Software e Assinaturas
As montadoras estão se reestruturando em torno de pilhas de software que desacoplam os ciclos de vida do hardware dos serviços digitais. Os pipelines de atualização over-the-air agora enviam novos recursos após a venda, transformando cada veículo em uma plataforma de monetização contínua. Executivos consultados preveem que software e serviços digitais representarão a maior parte dos pools de lucro até meados da década de 2030.[2] As ofertas recorrentes já variam de atualizações de assistência ao motorista a painéis de produtividade de frotas, com preços mensais e ativação sob demanda. A adoção de assinaturas também aumenta o volume e a granularidade dos dados operacionais que retornam aos fabricantes, o que, por sua vez, cria novas oportunidades no mercado de monetização de dados automotivos para consultorias de análise, fornecedores de componentes e provedores de nuvem.
Aceleração da Transformação Digital ao Longo da Cadeia de Valor Automotiva
A digitalização de ponta a ponta conecta plantas de fabricação, fornecedores, concessionárias e redes de serviços, gerando conjuntos de dados consolidados que complementam a telemetria embarcada. Plataformas nativas em nuvem e arquiteturas com API em primeiro plano viabilizam o gerenciamento de dados automotivos e o compartilhamento controlado de métricas operacionais, como qualidade de produção, eventos de garantia e logística de peças. Os gêmeos digitais simulam o comportamento do veículo em condições variadas, produzindo dados sintéticos que complementam os registros do mundo real, reduzem os custos de validação e aceleram a implantação de novos recursos. Os fabricantes de baterias já utilizam conjuntos de dados combinados de fabricação e uso em campo para prever a degradação e otimizar as composições químicas, demonstrando como a fusão de dados entre domínios amplia as oportunidades endereçáveis no mercado de monetização de dados automotivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações elevadas com cibersegurança e privacidade | -3.8% | Global, com aplicação mais rígida na Europa e na Califórnia | Curto prazo (≤ 2 anos) |
| Falta de taxonomia de dados padronizada entre os OEMs | -2.9% | Global, dificultando intercâmbios transfronteiriços | Médio prazo (2 a 4 anos) |
| Transição para computação de borda limitando a disponibilidade centralizada de dados | -2.1% | Mercados avançados de 5G | Longo prazo (≥ 4 anos) |
| Reação dos consumidores à vigilância na cabine | -1.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações Elevadas com Cibersegurança e Privacidade
Os veículos agora coletam extensas informações pessoais e funcionam como possíveis portas de entrada para funções críticas de segurança, tornando-se alvos privilegiados de ataques cibernéticos. Violações de alto perfil e legislações mais rigorosas, como o Regulamento Geral de Proteção de Dados e a Lei de Privacidade do Consumidor da Califórnia, impõem requisitos rigorosos de consentimento, criptografia e minimização de dados. As montadoras precisam investir em cadeias de inicialização segura, gerenciamento de patches over-the-air e monitoramento contínuo de ameaças, o que eleva os custos operacionais e retarda novos acordos de compartilhamento de dados. As preocupações com a privacidade também afetam a disposição dos consumidores em aderir, reduzindo o fornecimento de dados ao mercado de monetização de dados automotivos e obrigando as partes interessadas a adotar análises que preservam a privacidade, como privacidade diferencial e processamento no dispositivo.
Falta de Taxonomia de Dados Padronizada entre os OEMs
A maioria dos fabricantes depende de modelos de dados proprietários, convenções de nomenclatura de sinais e protocolos de comunicação, o que complica a integração por terceiros e reduz a atratividade dos conjuntos de dados entre diferentes OEMs. Os provedores de mercado gastam recursos significativos na construção de camadas de tradução que mapeiam sinais de dezenas de marcas de veículos em esquemas unificados.[3] A ausência de APIs comuns prejudica especialmente os desenvolvedores menores, que não podem arcar com integrações personalizadas. Embora iniciativas como o AUTOSAR Adaptive busquem convergência, preocupações competitivas e a inércia de arquiteturas legadas retardam o progresso. Até que a interoperabilidade melhore, os custos de atrito suprimem o crescimento da demanda no mercado de monetização de dados automotivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Monetização:
O Licenciamento Direto Mantém o Controle enquanto os Mercados de Compartilhamento AvançamO licenciamento direto deteve uma participação de 36,78% do mercado de monetização de dados automotivos em 2025 e permanece o caminho preferido pelos OEMs que desejam salvaguardar os relacionamentos com os clientes e a alavancagem de precificação. Conjuntos de dados contratuais que abrangem localização, diagnósticos e métricas de uso são vendidos a seguradoras, frotas e fornecedores de análise, gerando fluxos de caixa imediatos. Ao longo do período de previsão, o licenciamento direto ainda se expande em termos absolutos, mas sua dominância relativa se corrói à medida que os mercados de compartilhamento de receita se aceleram. Esses operadores de plataforma agregam feeds anonimizados de múltiplas marcas, gerenciam o consentimento e abstraem complexidades técnicas. Como resultado, os modelos de compartilhamento de receita têm previsão de registrar um CAGR de 26,62%, o mais acelerado entre todas as categorias, refletindo a crescente preferência dos compradores por acesso a dados agregados, padronizados e em conformidade regulatória.
Em paralelo, as APIs de assinatura monetizam transmissões ao vivo de forma recorrente, permitindo que desenvolvedores incorporem insights em tempo real em aplicativos de mobilidade, navegação e painéis de frotas. Os esquemas baseados em publicidade permanecem incipientes, mas poderiam desbloquear novo valor quando as interfaces na cabine suportarem conteúdo contextualmente relevante. As pressões regulatórias por acesso aberto, notadamente a Lei de Dados da União Europeia, criam ventos favoráveis para as abordagens de mercado ao limitar o controle exclusivo. O setor de monetização de dados automotivos, portanto, transita para estratégias híbridas nas quais os OEMs licenciam conjuntos de dados premium diretamente enquanto participam simultaneamente de intercâmbios de receita compartilhada para maior alcance.

Por Aplicação:
Dominância do Seguro Encontra o Impulso das Cidades InteligentesO seguro baseado em uso concentrou 41,64% da receita de 2025, refletindo a rápida transição das seguradoras para a subscrição baseada em comportamento. A telemetria de alta frequência possibilita uma segmentação de risco mais detalhada, o que, por sua vez, reduz as taxas de sinistros e possibilita recompensas personalizadas para motoristas mais seguros. A manutenção preditiva seguiu como o segundo maior campo, aproveitando sinais de saúde do veículo para agendar serviços proativamente e minimizar o tempo de inatividade. O planejamento de cidades inteligentes e infraestrutura, embora menor atualmente, exibe o crescimento mais acentuado, com um CAGR de 27,68%, respaldado por iniciativas governamentais para aliviar congestionamentos, reduzir emissões e otimizar o transporte público.
As plataformas de gerenciamento de frotas integram roteirização, pontuação de motoristas e análise de eficiência de combustível, aproveitando os mesmos fluxos de dados para reduzir os custos operacionais dos operadores comerciais. O comércio e a publicidade no veículo entram em cena à medida que veículos definidos por software oferecem promoções personalizadas com base em localização, contexto de viagem e preferências dos ocupantes. Os serviços de saúde da bateria e de veículo para rede surgem juntamente com a tendência de eletrificação, fornecendo novos conjuntos de dados que diversificam o mix de receitas no mercado de monetização de dados automotivos.
Por Usuário Final:
Liderança dos OEMs enquanto a Adoção pelo Setor Público se AceleraAs montadoras captaram 32,15% da receita do mercado de monetização de dados automotivos em 2025. A propriedade da conectividade embarcada, dos pontos de contato com os clientes e das redes de pós-venda confere acesso privilegiado aos dados e múltiplos vetores de monetização. Os fornecedores de nível 1 monetizam informações no nível de componentes para manutenção preditiva e melhoria de produtos, aprofundando a colaboração ao longo da cadeia de valor. As agências governamentais e de infraestrutura, no entanto, representam o segmento de maior crescimento, com um CAGR de 28,6%. Os planejadores urbanos monetizam a telemetria agregada para mapear pontos de congestionamento, ajustar os tempos dos semáforos e modelar zonas de emissões.
As seguradoras ampliam seu apetite por dados além dos usos atuariais para desenvolver orientação proativa de segurança, recuperação de veículos roubados e automação de sinistros. Os operadores de frotas exploram insights de rotas e desempenho de motoristas para elevar a utilização de ativos e reduzir os custos com combustível. As parcerias entre setores público e privado ampliam a diversidade de usuários finais, ampliando o conjunto total endereçável do mercado de monetização de dados automotivos.
Por Tipo de Dados:
A Telemática Prevalece enquanto a Inteligência de Baterias se AceleraOs parâmetros de telemática e saúde do veículo responderam por 38,96% da receita de 2025. Estes abrangem localização por GPS, códigos de diagnóstico de falhas e métricas de uso que sustentam a maioria das soluções de seguro, manutenção e frotas. Os dados de infoentretenimento e interação na cabine ocupam o segundo lugar, cobrindo consumo de mídia, comandos de voz e padrões de ajuste de assento que possibilitam serviços personalizados e publicidade segmentada. As análises de baterias e sistemas de tração registram o crescimento mais acelerado, com um CAGR de 26,85%, impulsionado pela adoção de veículos elétricos e pela necessidade imperativa de monitorar o envelhecimento das células, otimizar o carregamento e programar o uso de segunda vida.
Os conjuntos de dados de sistemas avançados de assistência ao motorista e sensores de condução autônoma são menores, mas alcançam preços premium devido à sua utilidade no mapeamento HD e na validação de algoritmos. Os dados sintéticos provenientes de simulações de gêmeos digitais começam a complementar os escassos cenários de casos extremos, ampliando a oferta enquanto reduzem a exposição à privacidade. Coletivamente, essas categorias reforçam o mercado de monetização de dados automotivos como um conjunto de oportunidades multidimensional, e não como um negócio de fluxo único.
Análise Geográfica
Mercado de Monetização de Dados Automotivos da América do Norte
A América do Norte manteve-se como a maior região individual em 2025, com o tamanho do mercado de monetização de dados automotivos beneficiando-se da ampla instalação de sistemas de telemática, da adoção antecipada de seguros baseados em uso e de políticas de dados pró-inovação. Projetos-piloto em nível estadual em Michigan e na Califórnia demonstram modelos de precificação de congestionamento em tempo real que dependem de telemetria veicular anonimizada. As colaborações entre montadoras e seguradoras aprofundam ainda mais a liderança da região ao incorporar mecanismos de consentimento no momento da compra do veículo, o que acelera a ativação dos dados.
Mercado de Monetização de Dados Automotivos da Europa
A Europa manteve a segunda posição. A próxima Lei de Dados da UE exige APIs padronizadas e define obrigações de compartilhamento de dados B2B, criando diretrizes previsíveis que podem reduzir os custos de fragmentação. As marcas premium alemãs já oferecem assinaturas opcionais de dados de condução em conformidade com as disposições de consentimento da referida lei. Órgãos públicos utilizam conjuntos de dados agregados para aperfeiçoar zonas de baixa emissão e ajustar dinamicamente os sinais de trânsito, sinalizando uma transição do acesso pontual para fins de pesquisa em direção a serviços de dados recorrentes.
Mercado de Monetização de Dados Automotivos da Ásia-Pacífico
O rápido crescimento da Ásia-Pacífico decorre de múltiplas políticas nacionais. O Ministério da Indústria e Tecnologia da Informação da China exige o envio de dados de veículos conectados a servidores locais, permitindo que governos municipais adquiram análises de tráfego. O roteiro da Sociedade 5.0 do Japão acelera a fusão de dados entre setores, integrando fluxos de mobilidade, energia e comércio em plataformas centradas no cidadão. A Índia introduz a telemática obrigatória AIS-140 em frotas comerciais, desbloqueando uma nova oferta de dados padronizados. O crescimento da oferta alinha-se a um ecossistema de desenvolvedores em expansão, impulsionando coletivamente o mercado de monetização de dados automotivos ao maior CAGR regional.
Panorama regulatório
O ambiente regulatório para a monetização de dados automotivos está se tornando mais rigoroso em torno do consentimento, da cibersegurança e do acesso obrigatório. Na União Europeia, o Data Act (Regulamento (UE) 2023/2854) entrou em vigor em setembro de 2025 e está sendo operacionalizado com a orientação da Comissão Europeia sobre dados de veículos. A orientação esclarece como usuários e terceiros podem solicitar acesso aos dados gerados por veículos conectados e serviços associados.
Um marco fundamental de conformidade é setembro de 2026, quando fabricantes de veículos conectados e serviços relacionados deverão habilitar conformidade em nível de design para acesso de usuários e compartilhamento governado. Esse requisito está levando as OEMs a métodos de acesso interoperáveis e termos B2B mais claros para o uso de dados. Nos Estados Unidos, a governança de privacidade continua sendo mais orientada por frameworks. O Departamento de Transportes dos EUA aplica gestão de risco de privacidade por meio da DOT Order 1351.18 e práticas relacionadas de Privacy Impact Assessment, o que molda como os conjuntos de dados automotivos e de mobilidade são tratados em implantações do setor público e programas de infraestrutura conectada.
Análise da cadeia de valor
A cadeia de valor da monetização de dados automotivos começa com a geração de dados dentro do veículo (telemática, diagnósticos, ADAS, infotainment e sinais do powertrain de VE) e passa pelas pilhas de conectividade embarcada de OEMs e fornecedores Tier-1, ingestão em nuvem e camadas de governança de dados (identidade, consentimento, anonimização e segurança). A partir daí, os dados são empacotados em produtos como APIs em tempo real, conjuntos de dados agregados e resultados analíticos para compradores, incluindo seguradoras (seguro baseado em uso), frotas (disponibilidade e otimização), municípios (análises de cidades inteligentes) e prestadores de serviços de pós-venda (informações de reparo e manutenção).
Interoperabilidade e padronização são fatores habilitadores críticos no início da cadeia, embora permaneçam como pontos de estrangulamento para a escalabilidade entre partes no restante do processo. Na Europa, a ACEA publicou um documento de posicionamento sobre compartilhamento de dados de veículos conectados em maio de 2025, com foco em espaços de dados federados e padrões semânticos. A COVESA e a ACEA também assinaram um Memorando de Entendimento em julho de 2025 para avançar em uma API embarcada padronizada e estender o catálogo de Vehicle Signal Specification, apoiando o consumo de dados entre OEMs. A infraestrutura paralela do ecossistema, incluindo marcos operacionais do Catena-X (kits padronizados e serviços certificados observados em atualizações públicas do final de 2024), aponta para uma transição em direção a modelos de troca governados e multipartes, que reduzem o trabalho de integração pontual e apoiam a expansão orientada por conformidade para marketplaces e agregadores.
Cenário Competitivo
O mercado de monetização de dados automotivos é moderadamente fragmentado. Nenhum participante isolado detém mais de um terço da receita global, o que limita o poder de precificação e estimula a colaboração. As montadoras tradicionais aproveitam a escala, o acesso aos veículos e a confiança estabelecida na marca, mas fazem parcerias com especialistas em nuvem para análise e com agregadores de plataformas para o intercâmbio anonimizado. Intermediários como a Dawex e a Otonomo se diferenciam por meio de gerenciamento de consentimento, harmonização de esquemas e computação que preserva a privacidade, reduzindo a fricção de integração para consumidores de dados de terceiros.
Os movimentos estratégicos enfatizam a construção de ecossistemas. Um importante OEM europeu integra uma empresa de gestão de energia para combinar dados de saúde da bateria com serviços de balanceamento de rede elétrica, enquanto uma plataforma norte-americana assina acordos plurianuais com agências municipais para análise de tráfego proveniente de frotas de veículos conectados. Os novos participantes concentram-se em mecanismos de dados sintéticos e módulos de análise de borda que processam sinais no dispositivo antes de encaminhar insights derivados, abordando as restrições de privacidade e largura de banda.
As fusões e aquisições permanecem seletivas. As avaliações de ativos centrados em dados se corrigiram juntamente com os múltiplos mais amplos de tecnologia, encorajando aquisições de talentos em vez de grandes negócios. Os fornecedores preferem investimentos minoritários e alianças comerciais para garantir acesso ao pipeline em vez de controle absoluto. A intensidade competitiva, portanto, é ditada mais pela velocidade de inovação e pela adoção de padrões do que pela consolidação. A ascensão projetada nos fluxos de dados de baterias e de sistemas avançados de assistência ao motorista (ADAS) pode, no entanto, desencadear uma nova onda de integração vertical entre fornecedores de sensores, provedores de nuvem e desenvolvedores de aplicações até o final da década.
Líderes do Setor de Monetização de Dados Automotivos
-
Otonomo Technologies Ltd.
-
Wejo Group Limited
-
Continental AG
-
Harman International Industries Inc.
-
Stellantis N.V. (Mobilisights)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monetização de Dados Automotivos Empresas cobertas neste relatório
- Otonomo Technologies Ltd.
- Wejo Group Limited
- Continental AG
- Harman International Industries Inc.
- Stellantis N.V. (Mobilisights)
- Xevo Inc. (Lear Corporation)
- Robert Bosch GmbH
- HERE Global B.V.
- TomTom International B.V.
- Amazon Web Services Inc.
- Microsoft Corporation
- Verizon Communications Inc. (Verizon Connect)
- Databricks, Inc.
- Palantir Technologies
- Vinli Inc.
- Caruso GmbH
- Denso Corporation
- Sibros Technologies Inc.
- Tesla Inc.
- Smartcar Inc.
Oportunidades de mercado e perspectivas futuras
Frameworks de acesso padronizados estão abrindo espaço para serviços de dados produtizados e multi-OEM que podem ser implantados com menos atrito de integração. A vigência do EU Data Act, junto com a orientação da Comissão Europeia sobre dados de veículos, fornece um caminho concreto para acordos de acesso de terceiros. No aspecto técnico, a ISO 17978-3:2026 (API de diagnóstico de veículos orientada a serviços) e o Regulamento Delegado (UE) 2026/699 da Comissão (procedimentos de acesso a informações de reparo e manutenção) oferecem âncoras processuais para produtos de dados de saúde e diagnóstico de veículos que suportam manutenção preditiva, fluxos de sinistros e otimização de redes de serviço.
Casos de uso de frotas e do setor público também estão empurrando o mercado em direção a plataformas neutras e pacotes de dados mais software, em vez de fluxos de dados brutos isolados. Em junho de 2026, a CARUSO Dataplace anunciou uma parceria com a Polestar para fornecer acesso B2B de frotas a dados telemáticos padronizados dentro do veículo e dados relacionados a VE, incluindo status de carregamento. O acordo reforça a demanda por visibilidade de frotas de marcas mistas e análises de operações de VE. As estratégias comerciais das OEMs estão se alinhando na mesma direção; em abril de 2026, a Renault destacou iniciativas de veículos definidos por software ligadas à eficiência operacional e à manutenção preditiva, expandindo o escopo endereçável para APIs de assinatura, serviços de análise recorrentes e modelos de precificação vinculados a resultados.
Desenvolvimentos industriais recentes em Mercado de Monetização de Dados Automotivos
- Abril de 2026: a Mobilisights Connect firmou parceria com a Xouba para integrar a inteligência de veículos conectados da Stellantis aos fluxos de trabalho de autoridades viárias na Espanha. A colaboração tem como objetivo insights de segurança viária e casos de uso de planejamento de infraestrutura que dependem de acesso governado a sinais de mobilidade derivados de veículos, ampliando a demanda do setor público além dos compradores tradicionais de seguros e frotas.
- Dezembro de 2025: a Harman International celebrou um acordo definitivo para adquirir o negócio de Advanced Driver Assistance Systems (ADAS) do ZF Group por 1,5 bilhão de euros, com fechamento previsto para o segundo semestre de 2026. O negócio fortalece a presença da Harman em software e sensoriamento dentro do veículo, apoiando capacidades de geração de dados e análises de ponta a ponta que alimentam produtos de dados de ADAS e segurança monetizáveis.
- Junho de 2025: a Harman International adquiriu a base de ativos da Cipia, adicionando tecnologia de monitoramento de motorista e ocupação ao seu portfólio. Aproximar o sensoriamento de IA baseado em edge da cabine aumenta o volume e a variedade de dados dentro do veículo disponíveis para análises com consciência de privacidade e novos pacotes de monetização ligados à segurança, personalização e gestão de risco de frotas.
Mercado de Monetização de Dados Automotivos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de monetização de dados automotivos é definido como a receita obtida a partir de ofertas de software e soluções que auxiliam no empacotamento, análise, licenciamento e venda de dados automotivos nos casos de uso comercial mais comuns.
Exclusões de escopo: Este dimensionamento exclui a receita mais ampla de serviços conectados que não está diretamente vinculada a software ou soluções de monetização de dados.
Visão Geral da Segmentação
- Modelo de Monetização
- Licenciamento Direto de Dados
- Serviços de Dados por Assinatura
- Mercados de Compartilhamento de Receita
- Modelos Baseados em Publicidade
- Aplicação
- Seguro Baseado em Uso
- Manutenção Preditiva
- Gerenciamento e Otimização de Frotas
- Publicidade e Comércio no Veículo
- Planejamento de Cidades Inteligentes e Infraestrutura
- Usuário Final
- OEMs Automotivos
- Fornecedores de Nível 1
- Seguradoras
- Operadores de Frotas e Provedores de Mobilidade
- Agências Governamentais e de Infraestrutura
- Tipo de Dados
- Telemática e Dados de Saúde do Veículo
- Dados de Infoentretenimento e Interação na Cabine
- Dados de Desempenho do Sistema de Tração e Bateria
- Dados de Sensores de ADAS e Condução Autônoma
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do que é contabilizado como receita de monetização e para ancorar os sinais de demanda à atividade real dos veículos. Recorremos a fontes públicas, como publicações do Departamento de Transportes dos Estados Unidos e da Administração Nacional de Segurança no Tráfego Rodoviário sobre tecnologias conectadas e de segurança, indicadores de mobilidade do Eurostat, regulamentações veiculares da Comissão Econômica das Nações Unidas para a Europa e estatísticas de economia digital da Organização para a Cooperação e Desenvolvimento Econômico, a fim de compreender como os requisitos de adoção e conformidade podem moldar a disponibilidade e a comercialização de dados.
Também analisamos registros de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis para mapear as rotas típicas de monetização, incluindo modelos de licenciamento direto e baseados em marketplace, e para verificar onde a receita é registrada (software, análise ou pacotes de soluções). Quando disponíveis, fontes de assinatura para dados financeiros de empresas e uma base de dados de patentes foram utilizadas para verificar o foco dos produtos, a direção dos investimentos e o cronograma de novas ofertas relacionadas a dados. Esses exemplos de fontes documentais não são exaustivos, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar pelo que os compradores realmente pagam e quando os dados se tornam monetizáveis em escala, o que pode diferir das narrativas gerais sobre a implantação de veículos conectados. Conversamos com uma combinação de provedores de soluções de dados, partes interessadas do ecossistema automotivo e usuários finais, como equipes de seguros e análise de mobilidade, nas regiões da Ásia-Pacífico, Europa, Oriente Médio e África, e nas Américas. O feedback dessas entrevistas foi então utilizado para refinar as faixas de preços, esclarecer o cronograma de adoção e refletir a conversão realista da geração de dados para o uso pago.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos: 14% | Ásia-Pacífico: 37% |
| Nível intermediário: 61% | Líderes funcionais/de unidade: 29% | Europa, Oriente Médio e África: 37% |
| Participantes menores: 14% | Gerentes: 57% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento central parte de uma construção de cima para baixo que reconstrói o conjunto de demanda monetizável ao vincular a penetração de veículos conectados, a disponibilidade de dados e a parcela de programas que se convertem em contratos pagos. Uma vez estabelecida essa estrutura, os totais são corroborados por verificações seletivas de baixo para cima, como a consolidação de uma amostra de receitas de fornecedores, o uso do feedback de canais sobre tamanhos típicos de negócios e a validação dos preços implícitos por meio de cálculos de volume por preço médio de venda.
Os principais insumos utilizados no modelo incluem o crescimento da base instalada de veículos conectados, a adoção de modelos comuns de monetização (como licenciamento direto versus marketplaces), a demanda por aplicações (por exemplo, seguros baseados em uso e análise de cidades inteligentes), o valor médio de contrato ou premissas de taxa de participação, e o ritmo em que regulamentações e requisitos de consentimento afetam os dados utilizáveis. Quando lacunas apareceram nas verificações de baixo para cima, primeiro ajustamos as premissas no nível das variáveis e, em seguida, movemos os totais somente após o modelo se alinhar com os insumos reconciliados.
Para as previsões, a análise de cenários foi utilizada porque o crescimento depende fortemente de quando os programas de monetização passam de projetos-piloto para implantações em escala e de como os preços se estabilizam à medida que a oferta de dados aumenta. As faixas de cenários foram reduzidas com base no feedback de especialistas sobre ciclos de contratos, progressão esperada de preços e prioridades de curto prazo do setor, e a previsão final foi então projetada como um caminho de caso base prático.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo receita implícita por veículo conectado, cronograma de adoção compartilhado pelos entrevistados e a consistência do crescimento com os gastos adjacentes em software e habilitação de dados. Quando o modelo apresenta variações abruptas por ano ou região, verificamos novamente as variáveis determinantes, seguidas de uma revisão de segunda passagem por outro analista antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, lançamentos de grandes programas ou redefinições repentinas de preços. Antes da entrega, realizamos uma nova revisão para que os clientes recebam a visão mais atualizada, alinhada ao escopo e às premissas definidos.
Comparação do Dimensionamento do Mercado de Monetização de Dados Automotivos da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para monetização de dados automotivos podem parecer muito distantes entre si, mesmo quando o tema parece idêntico, principalmente porque os fluxos de receita contabilizados diferem e o cronograma de adoção é tratado de forma diferente. A tabela ajuda a mostrar que a escolha do ano, o que é contabilizado como monetização e como os preços são projetados podem rapidamente alterar o número final.
A tabela aponta para um fator comum de divergência, que é se a receita adjacente de serviços conectados é adicionada sobre a monetização de dados e, no modelo da Mordor Intelligence, apenas a receita proveniente de software e soluções de monetização de dados automotivos é contabilizada, em vez de serviços conectados mais amplos que não estão diretamente vinculados à monetização de dados. As diferenças também podem surgir da agressividade do caso base, de como o momento da conversão cambial é tratado e de se os projetos-piloto em estágio inicial são tratados como receita recorrente ou filtrados até que os padrões contratuais sejam visíveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,55 bilhões de USD (2025) | |
| Empresa de Pesquisa do Setor A | 0,85 bilhões de USD (2025) | Esta estimativa parece agrupar um conjunto mais amplo de dados de veículos conectados e receitas de serviços, o que pode incluir receitas adjacentes de análise e plataforma que nem sempre são obtidas a partir de soluções de monetização. |
| Editora do Setor B | 1,40 bilhões de USD (2024) | O valor está ancorado em um ano anterior e provavelmente foi construído a partir de narrativas mais amplas de dados conectados, nas quais a atividade de projetos-piloto e projetos não recorrentes pode ser tratada como receita em escala, e a progressão de preços pode ser assumida de forma mais acelerada. |
Analisando os três números, a maior parte da diferença é explicada pelo escopo e pelo momento, e não por diferenças aritméticas. Ao manter a receita contabilizada vinculada às soluções de monetização e verificar as premissas em relação ao feedback de adoção e preços, o resultado final permanece rastreável a um conjunto de demanda claro e a etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de monetização de dados automotivos em 2031?
As previsões indicam expansão para USD 2,18 bilhões até 2031, com um CAGR de 25,86%.
Qual aplicação gera atualmente a maior receita?
O seguro baseado em uso lidera, detendo 41,64% da receita de 2025.
Por que os mercados de compartilhamento de receita estão crescendo tão rapidamente?
Eles reduzem os custos de integração, agregam dados de múltiplas marcas e gerenciam o consentimento, o que impulsiona um CAGR de 26,62%.
Como as regulamentações de privacidade afetam as estratégias de monetização de dados?
Leis como o RGPD e a CCPA impõem requisitos rigorosos de consentimento e segurança, adicionando custos de conformidade e limitando o escopo dos dados.
Qual tipo de dados está ganhando terreno mais rapidamente com o avanço dos veículos elétricos?
As análises de baterias e sistemas de tração, com um CAGR de 26,85%, estão se expandindo devido à necessidade de monitoramento de saúde e otimização do carregamento.
Quem são os usuários finais de dados de mobilidade com crescimento mais acelerado?
As agências governamentais e de infraestrutura, avançando a um CAGR de 28,6%, à medida que os projetos de cidades inteligentes aproveitam a telemetria veicular.