
Tamanho e Participação do Mercado de Acabamento em Cromo Automotivo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
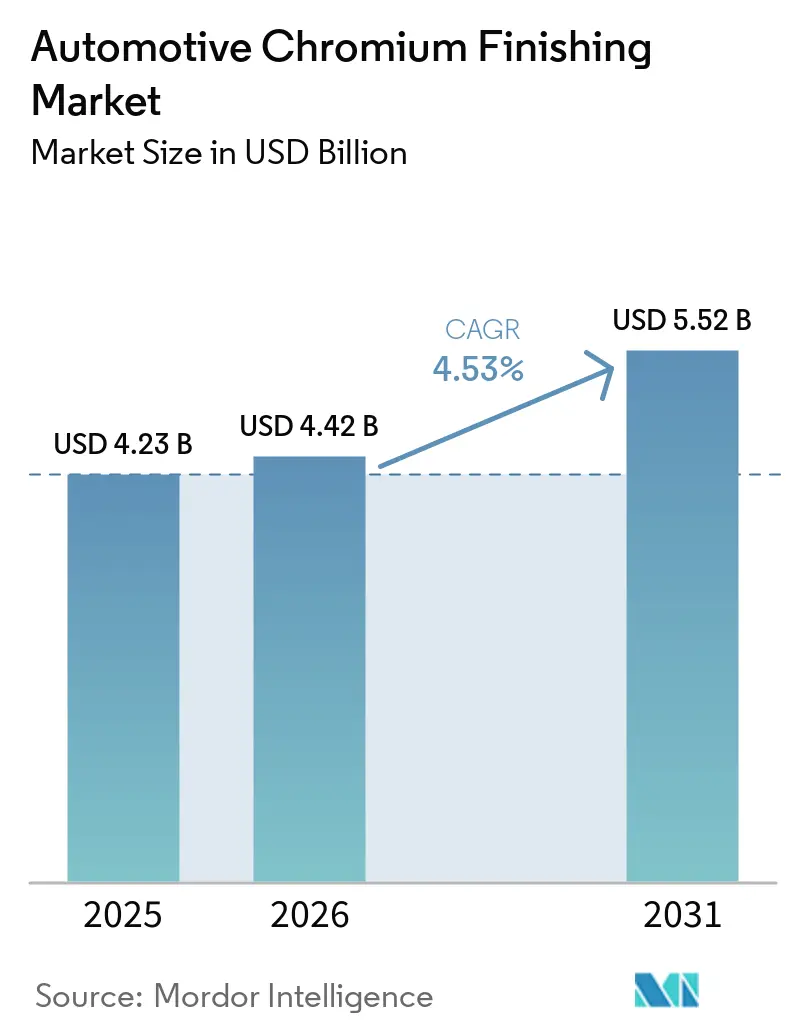
| Tamanho do Mercado (2026) | 4.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.52 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
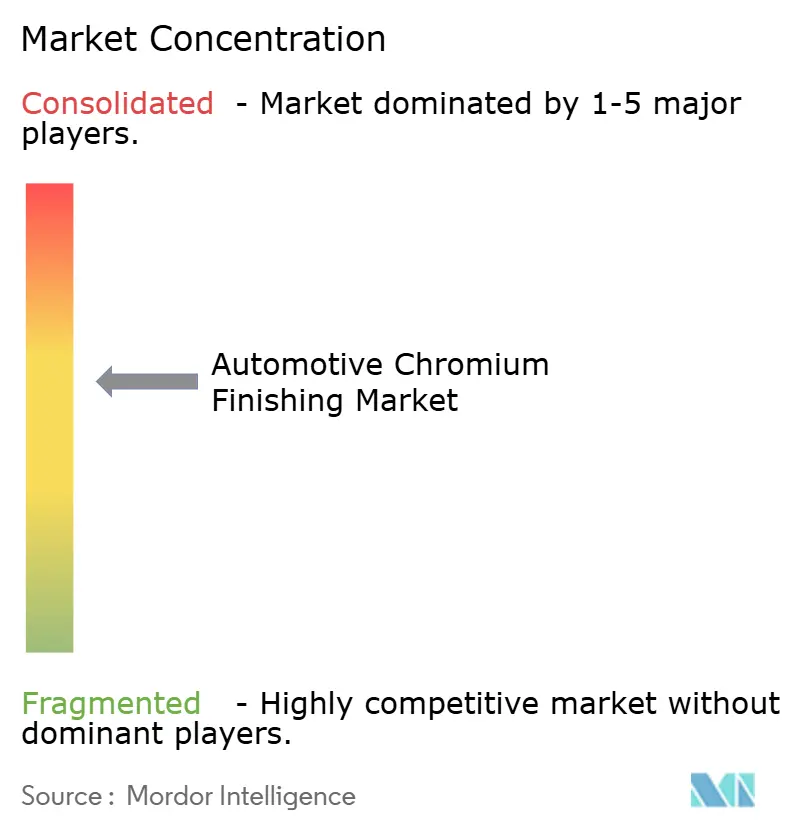
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acabamento em Cromo Automotivo por Mordor Intelligence
O tamanho do Mercado de Acabamento Cromado Automotivo foi avaliado em 4,23 bilhões de USD em 2025 e estima-se que cresça de 4,42 bilhões de USD em 2026 para atingir 5,52 bilhões de USD até 2031, a um CAGR de 4,53% durante o período de previsão (2026-2031). A robusta recuperação da produção de veículos, o aumento da produção de veículos elétricos (VE) e as mudanças obrigatórias em direção a sistemas de cromo trivalente impulsionam coletivamente essa expansão constante. As montadoras continuam a especificar acabamentos brilhantes premium em exteriores e interiores, pois o cromo permanece o sinal visual mais poderoso de artesanato e identidade de marca. A adoção paralela da deposição física de vapor (PVD) permite que os fabricantes atendam às regulamentações cada vez mais rigorosas, mantendo a aparência espelhada característica que os consumidores associam ao luxo. Os obstáculos ao crescimento incluem a volatilidade dos preços do cromo, atualizações de equipamentos com uso intensivo de capital e cronogramas regulatórios acelerados na Califórnia e na União Europeia.
Principais Conclusões do Relatório
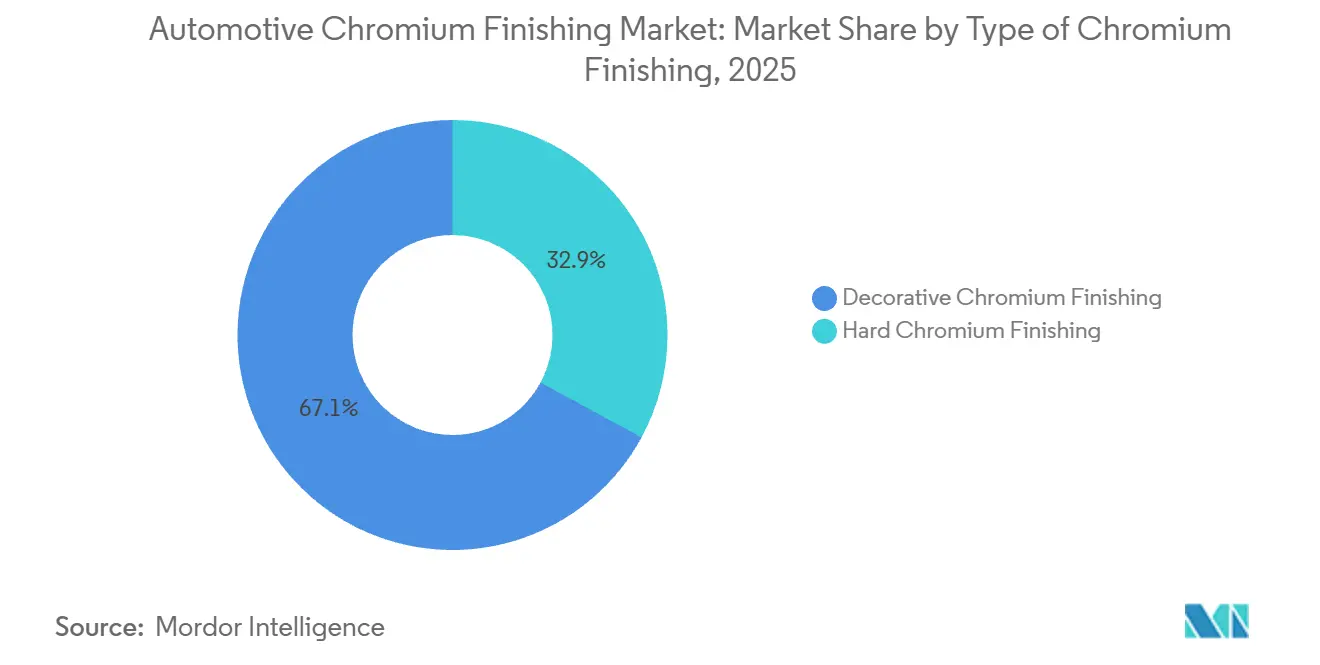
- Por tipo de acabamento cromado, o cromo decorativo representou 67,13% da participação do mercado de acabamento cromado automotivo em 2025. O cromo duro está projetado para crescer a um CAGR de 4,95% até 2031.
- Por aplicação, os exteriores automotivos representaram uma participação de 46,17% do mercado de acabamento cromado automotivo em 2025 e apresentarão a expansão mais rápida, com um CAGR de 5,18% até 2031.
- Por material de substrato, os plásticos capturaram 46,81% do mercado de acabamento cromado automotivo em 2025, enquanto os substratos de alumínio registraram o maior CAGR, de 6,14%, até 2031.
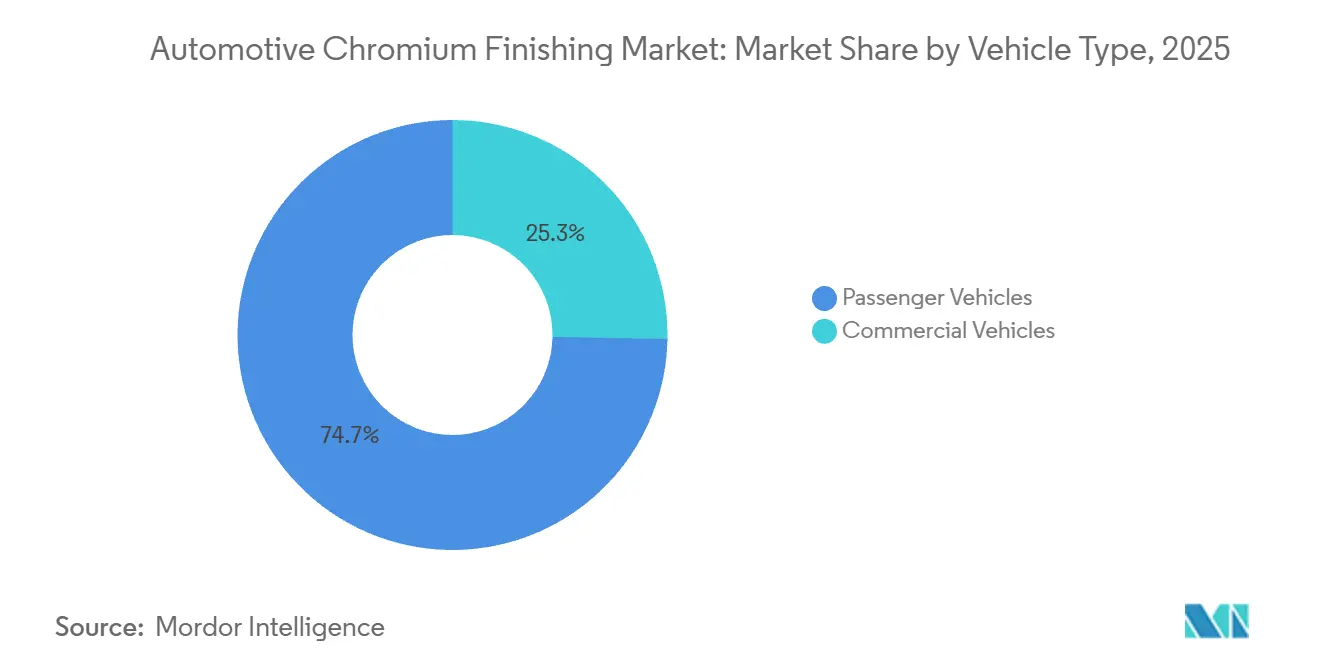
- Por tipo de veículo, os automóveis de passeio lideraram com 74,66% da participação do mercado de acabamento cromado automotivo em 2025 e registrarão um CAGR de 5,34% ao longo do período de previsão.
- Por tecnologia, a eletrodeposição hexavalente deteve uma participação de 68,24% em 2025, porém a eletrodeposição trivalente é o subsegmento de crescimento mais rápido, com um CAGR de 6,48% até 2031.
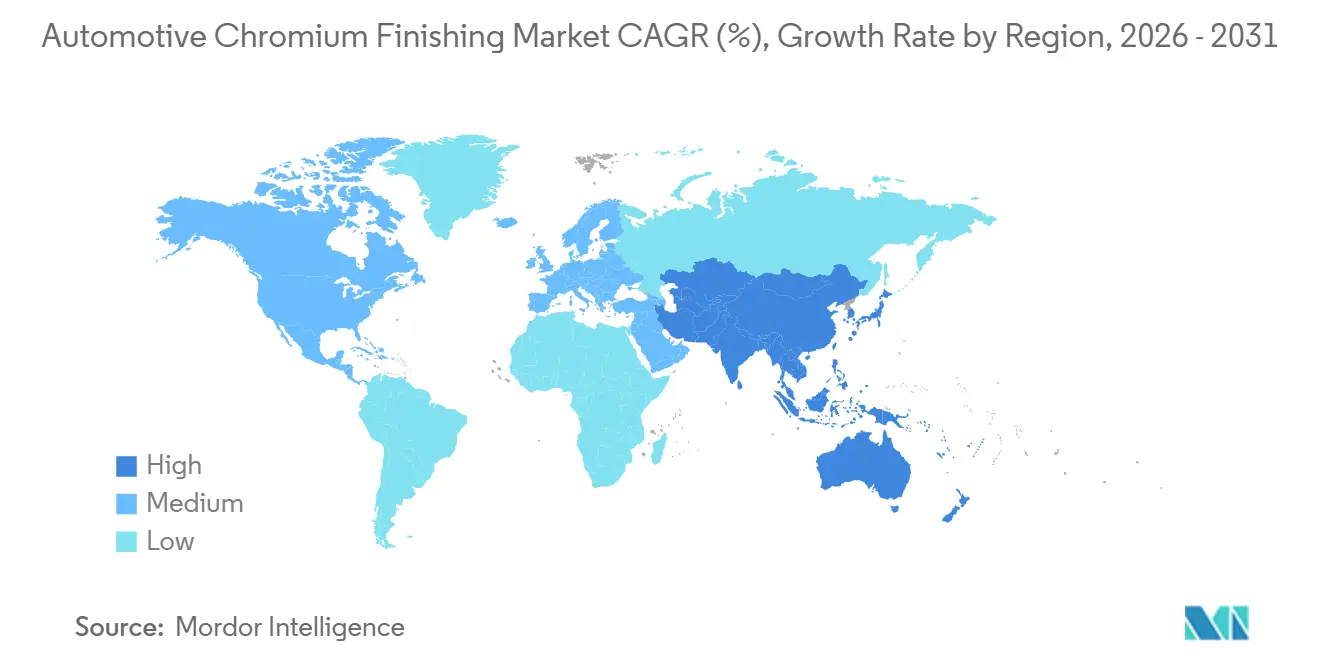
- Por geografia, a Ásia-Pacífico deteve uma participação de 43,86% em 2025 e deve registrar o crescimento mais rápido, com um CAGR de 5,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estética de Exteriores de Alta Qualidade | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Mandatos de Montadoras para Cr Trivalente e PVD | +0.7% | América do Norte e UE | Médio prazo (2-4 anos) |
| Adoção de Plásticos Revestidos Leves em Acabamentos de Montadoras | +0.6% | Núcleo da Ásia-Pacífico, expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Recuperação Pós-Pandemia na Produção de Veículos | +0.4% | Global, liderado pela Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Acabamentos em Cromo Iluminados para VEs | +0.4% | Polos globais de VE, início nos segmentos premium | Longo prazo (≥ 4 anos) |
| Alojamentos de Sensores com Acabamento em Cromo para ADAS Nível 3+ | +0.3% | América do Norte, UE, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Estética de Exteriores de Alta Qualidade
Os acabamentos brilhantes cromados continuam a elevar a percepção dos veículos e permitem que as montadoras justifiquem preços premium. As marcas de luxo especificam pilhas trivalentes multicamadas que reduzem o uso de metal enquanto preservam a refletividade profunda, e as montadoras de mercado de massa adicionam cromo seletivo em grades e molduras de janelas para elevar o valor percebido. O segmento de Exteriores e Estruturas de Carroceria da Magna International gerou 17,0 bilhões de USD em vendas durante 2024, mantendo uma margem EBIT ajustada de 7,5% apesar dos obstáculos relacionados ao fim de vida dos programas, ressaltando a demanda sustentada por serviços de acabamento exterior entre os fornecedores de primeiro nível. Os padrões de compra pós-pandemia se inclinaram para modelos de acabamento superior, o que elevou o conteúdo de cromo por veículo mesmo com os reguladores restringindo o uso de eletrólitos legados. Tratamentos aprimorados a laser, como o Signocrom do Huf Group, permitem tonalidades específicas de marca dentro de uma camada de cromo, demonstrando que a inovação é incremental em vez de disruptiva [1]"Processo Signocrom Permite Cromo Multicolorido," Huf Group, huf-group.com. A demanda estética resiliente, portanto, sustenta a estabilidade de volume enquanto o setor passa por mudanças tecnológicas.
Mandatos de Montadoras para Cr Trivalente e PVD (Interiores Sem PFAS)
A Medida de Controle de Tóxicos Atmosféricos atualizada da Califórnia bloqueia novas licenças hexavalentes a partir de 2024 e exige que as lojas de acabamento decorativo convertam para trivalente até 2030 [2]"Medida de Controle de Tóxicos Atmosféricos para Cromagem," Conselho de Recursos do Ar da Califórnia, carb.ca.gov. A UE publicou restrições preliminares que visam uma redução anual de emissões de 17 toneladas, e os principais grupos de veículos têm datas de corte internas entre 2025 e 2027. O Grupo de Trabalho de Eletrodeposição do Grupo de Ação da Indústria Automotiva — composto pela Ford, General Motors, Toyota e fornecedores de primeiro nível, incluindo MacDermid Enthone e Flex-N-Gate — concentra-se explicitamente na substituição do cromo hexavalente pelo cromo trivalente e na eliminação de PFAS no acabamento cromado decorativo para abordar a exposição a carcinógenos e a segurança no local de trabalho.
Adoção de Plásticos Revestidos Leves em Acabamentos de Montadoras
Os mandatos de redução de peso e os regulamentos de eficiência de combustível estão impulsionando a substituição de substratos metálicos por plásticos de engenharia eletrodepositados em aplicações de acabamento externo e interno. O processo NeoLink® E da Atotech permite a deposição direta de cobre ácido em blendas de ABS e ABS/PC sem camadas intermediárias de níquel sem corrente ou de Ni/Cu, reduzindo o consumo de paládio e as etapas do processo, ao mesmo tempo em que atende aos padrões globais de qualidade automotiva. Os plásticos revestidos oferecem uma economia de peso de 40 a 60 por cento em comparação com equivalentes em aço estampado em molduras de grade, maçanetas de portas e emblemas, apoiando diretamente a conformidade com as metas de CO₂ médio da frota na Europa e os padrões CAFE na América do Norte, sustentando o crescimento no mercado de acabamento cromado automotivo.
Recuperação Pós-Pandemia na Produção Global de Veículos
A produção global de veículos leves se recuperou durante 2024–2026, restaurando a demanda por acabamento cromado após as interrupções causadas por semicondutores e pela cadeia de suprimentos que haviam comprimido a produção de 2021–2023. As remessas consolidadas da Stellantis atingiram 1,4 milhão de unidades no primeiro trimestre de 2026, alta de 12 por cento em relação ao mesmo período do ano anterior, com América do Norte (+17 por cento), Europa Ampliada (+12 por cento) e Oriente Médio e África (+11 por cento) registrando ganhos[3]A Stellantis reporta remessas consolidadas estimadas de 1,4 milhão de unidades no primeiro trimestre de 2026, +12% em relação ao ano anterior,
Stellantis, stellantis.com.. A recuperação na produção de SUVs e picapes na América do Norte — segmentos com maior conteúdo de cromo por veículo — beneficia desproporcionalmente o acabamento cromado decorativo. Em contraste, os segmentos de carros compactos e veículos elétricos de entrada na Europa e na China utilizam menos elementos brilhantes, moderando assim os ganhos gerais de intensidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições Globais de Cromo Hexavalente | -0.9% | Califórnia, UE, Reino Unido | Curto prazo (≤ 2 anos) |
| Volatilidade do Preço do Cromo e Risco de Ferrocromo | -0.5% | Global, segmentos sensíveis a custos | Médio prazo (2-4 anos) |
| Substitutos de Verniz Autorreparável | -0.4% | América do Norte, Europa, modelos premium | Longo prazo (≥ 4 anos) |
| Alto CAPEX para Linhas de PVD com Uso Intensivo de Energia | -0.3% | Global, impacta fornecedores menores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Proibições Globais de Cromo Hexavalente
As restrições regulatórias sobre compostos de cromo hexavalente estão comprimindo o mercado endereçável para as químicas tradicionais de eletrodeposição e forçando conversões de processos com uso intensivo de capital. A proposta da ECHA de abril de 2025 para restringir substâncias de cromo(VI) sob o Anexo XVII do REACH visa a eletrodeposição em substratos metálicos e plásticos com três opções regulatórias: a mais rigorosa (RO3) impõe limites de exposição dos trabalhadores de 0,1 a 0,5 µg/m³ (média ponderada no tempo de 8 horas), emissões atmosféricas de 0,025 kg/ano e liberações hídricas de 0,15 kg/ano, podendo causar paralisações significativas na indústria devido aos custos de retrofit.
Volatilidade do Preço do Cromo e Risco de Fornecimento de Ferrocromo
Os custos das matérias-primas de cromo apresentam volatilidade estrutural impulsionada pela oferta concentrada, pela produção intensiva em energia e pelo papel dominante da China no refino de ferrocromo e na demanda por aço inoxidável. Os dados do Serviço Geológico dos Estados Unidos mostram que os preços do ferrocromo atingiram o pico de 3,19 USD por libra (teor de cromo) em 2022, caíram para 2,55 USD em 2023 e recuaram ainda mais para uma estimativa de 1,80 USD em 2024, refletindo o excesso de oferta de aço inoxidável chinês e a fraca demanda da construção civil. Os preços do cromo metálico seguiram trajetória semelhante: 7,20 USD por libra (peso bruto) em 2022, 5,05 USD em 2023 e 5,60 USD por libra (peso bruto) estimados para 2024, ilustrando a volatilidade persistente que complica a precificação de contratos de longo prazo para o mercado de acabamento cromado automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Acabamento em Cromo:
Dominância Decorativa Impulsiona o Prêmio EstéticoEm 2025, o cromo decorativo representou uma participação significativa de 67,13% do mercado de acabamento cromado automotivo. As projeções indicam um crescimento constante a um CAGR de 4,95% até 2031, enfatizando seu papel crítico na definição da identidade visual exterior. Este segmento se beneficia diretamente do aumento do tamanho das grades dos SUVs e da integração de iluminação nos acabamentos brilhantes, ambos contribuindo para maiores requisitos de área de superfície. As casas de acabamento empregam técnicas de retificação de pulso reverso para reduzir a espessura do metal enquanto alcançam uma micro-rugosidade mais nítida, garantindo a preservação do brilho sob condições de luz solar intensa. Embora o cromo duro represente um segmento menor, ele permanece essencial para aplicações como hastes de pistão, pistas de rolamento e placas de resfriamento de baterias, onde o desempenho tribológico é um determinante fundamental. Inovações recentes em cromo duro microfraturado aumentaram a vida à fadiga em 25%, impulsionando sua adoção em eixos de acionamento elétrico de próxima geração.
Os fornecedores de cromo decorativo estão cada vez mais consolidando suas operações para incorporar serviços de design internos. Eles também estão desenvolvendo pilhas de PVD com cores ajustadas que replicam a aparência de cobre ou alumínio anodizado em camadas ultrafinas. Essa capacidade atraiu startups de veículos elétricos, que frequentemente buscam acabamentos de assinatura distintos, mas carecem de infraestrutura para investimentos em cabines de pintura. Concomitantemente, os especialistas em cromo duro estão buscando diversificação ao oferecer serviços combinados de reparo e recromagem para componentes de transmissão remanufaturados, mitigando assim o impacto da queda nos volumes de motores de combustão interna. Juntos, esses dois segmentos fortalecem o mercado de acabamento cromado automotivo. No entanto, a capacidade do segmento decorativo de equilibrar apelo estético com sustentabilidade garante sua posição como o principal gerador de valor dentro da cadeia de suprimentos.


Por Aplicação:
Exteriores Lideram a Estratégia de Posicionamento PremiumEm 2025, os exteriores automotivos representaram 46,17% do mercado de acabamento cromado automotivo, com um CAGR projetado de 5,18%. Esse crescimento é atribuído à crescente prevalência de grades de SUVs e à adoção crescente de barras de painel iluminadas. Os fornecedores estão agora entregando grandes grades de ABS pré-revestidas equipadas com janelas de radar integradas. Essa inovação simplifica o processo de produção, minimizando a necessidade de submontagens adicionais a jusante pelas montadoras. O uso de técnicas híbridas de revestimento dentro do molde permite que o cromo seja pulverizado em insertos de plástico aquecidos, eliminando a necessidade de ferramentas e etapas de corte adicionais. Os acabamentos brilhantes interiores também ganharam destaque, com recursos como botões de console, anéis de saída de ar e molduras de câmbio tornando-se padrão mesmo em crossovers convencionais, aumentando assim o conteúdo de cromo por habitáculo.
As aplicações de cromo também estão se expandindo no nível de componentes. As placas térmicas de baterias e os estatores de grampo de cabelo agora requerem revestimentos finos e duros para suportar refrigerantes dielétricos. Alcançar paridade de peso com o alumínio permanece essencial. Para atender a esse requisito, estão sendo utilizados revestimentos de cromo duro trivalente. Esses revestimentos fornecem resistência à corrosão com uma espessura 50% menor do que a do cromo duro tradicional, otimizando assim o espaço de embalagem. A demanda sustentada por acabamentos exteriores decorativos, combinada com os crescentes requisitos funcionais dos trens de força elétricos, garante uma gama diversificada de aplicações dentro do mercado de acabamento cromado automotivo.
Por Material de Substrato:
Dominância dos Plásticos Encontra Inovação em AlumínioEm 2025, os substratos plásticos representaram 46,81% do mercado de acabamento cromado automotivo, oferecendo significativa flexibilidade de design. As casas de acabamento utilizam pulverização catódica a baixa temperatura em substratos de ABS, o que evita a deformação induzida pelo calor e garante sua relevância contínua. Enquanto isso, o alumínio, com um CAGR de 6,14%, está estabelecendo sua importância em invólucros de baterias, carcaças de motores e barras de reforço estrutural, proporcionando um equilíbrio entre condutividade e redução de peso. Fornecedores como a JFE Steel introduziram chapas de alumínio tratáveis termicamente que integram camadas de adesão trivalente sem necessitar de decapagem com ácido crômico, reduzindo assim o tempo de preparação em 15%.
Embora o aço permaneça um material fundamental para grandes reforços de para-choques, sua participação de mercado está diminuindo à medida que os fabricantes de equipamentos originais se concentram na redução de peso em preparação para as regulamentações de emissões Euro 7. Os substratos compostos e de fibra de vidro estão ganhando força em trilhos de teto e lábios de spoiler, tratados com ativação por plasma para atender ao padrão de teste de névoa salina de 720 horas. Essa gama crescente de materiais beneficia os aplicadores que combinam efetivamente racks flexíveis, tanques de múltiplas químicas e inspeção óptica automatizada dentro de uma única célula operacional.
Por Tipo de Veículo:
Veículos de Passeio Dominam e Lideram o CrescimentoEm 2025, os modelos de passeio representaram uma participação dominante de 74,66% do mercado de acabamento cromado automotivo. Eles estão posicionados para liderar o mercado com um robusto CAGR de 5,34% até 2031. Os SUVs compactos, utilizando sobrancelhas de faróis cromadas e lanças no pilar C para um toque sofisticado, ancoram esse volume. Enquanto isso, as sedãs elétricas, com seus acentos de soleira iluminados, estão impulsionando um aumento anual de 8% no uso de cromo por veículo. As vans comerciais, embora em menor número, dependem do cromo duro para pinos mestres de suspensão e eixos de tomada de força, garantindo maior tempo de atividade da frota. Com a legislação regional impulsionando o transporte de carga com zero emissões, os caminhões elétricos estão agora incorporando placas de resfriamento cromadas. Essas placas desempenham um papel crucial na estabilização das temperaturas das baterias sob cargas pesadas, impulsionando assim a demanda funcional.
Olhando para o futuro, o crescimento dos ônibus elétricos comerciais sugere uma mudança do cromo decorativo tradicional para faixas de PVD coloridas. Essas faixas, em sintonia com a identidade visual das cidades, podem reduzir os volumes de cromo estético, mas prometem revestimentos especiais de maior margem. A dinâmica do segmento revela que, enquanto os veículos de passeio orientarão as tendências decorativas, as plataformas comerciais estão na vanguarda das inovações em cromo duro.
Por Tecnologia:
Transição Trivalente Acelera Apesar da Dominância HexavalenteA eletrodeposição hexavalente ainda comandava 68,24% da participação do mercado de acabamento cromado automotivo em 2025, devido às linhas consolidadas e à uniformidade de cor incomparável. O relógio regulatório, no entanto, catalisou um CAGR de 6,48% para os banhos trivalentes. As formulações modernas exibem depósitos de 0,5 mícron que passam nos testes de corrosão CASS, atendendo às especificações Classe A das montadoras sem o uso de ânodos de chumbo. Os fornecedores de primeiro nível adaptam as células existentes com gaiolas de ânodo e filtragem revisada, em vez de um investimento em instalações novas, reduzindo assim os prazos de retorno. O PVD, por sua vez, cresce em dois dígitos a partir de uma base pequena, pois os LEDs em peças cromadas exigem a nitidez óptica de borda que apenas a pulverização catódica pode fornecer.
Alguns acabadores combinam químicas, aplicando um ataque trivalente e depois selando com uma camada de acabamento transparente pulverizada para adicionar resistência a impressões digitais. Implantações futuras podem combinar linhas trivalentes aquosas para peças pequenas de alto volume e PVD para acabamentos de grande porte, preservando a escalabilidade enquanto satisfazem as metas cosméticas. A dominância hexavalente diminui até meados da década, mas permanece insubstituível para cavidades profundas de alto alcance até que as químicas trivalentes baseadas em aditivos avancem.
Análise Geográfica
Mercado de Acabamento Cromado Automotivo na Ásia-Pacífico
Em 2025, a região da Ásia-Pacífico respondeu por 43,86% da demanda global e projeta-se que experimente um CAGR de 5,83% até 2031. A China, produzindo mais de 30 milhões de unidades, atende tanto aos mercados locais quanto aos de exportação, viabilizando operações em múltiplos turnos para células de galvanoplastia decorativa de ABS em Guangdong e Jiangsu. Os fornecedores japoneses, liderando o avanço do cromo duro com microtrincas para hastes hidráulicas, estão canalizando suas inovações para oficinas contratadas na ASEAN. Na Índia, parques industriais voltados para pintura e galvanoplastia próximos a Pune estão atraindo o interesse tanto de marcas domésticas quanto de entrantes ocidentais do setor de veículos elétricos, todos com o objetivo de localizar o fornecimento de acabamentos. As políticas públicas estão mantendo um equilíbrio ao integrar salvaguardas ambientais com subsídios práticos de conversão, permitindo que as plantas de galvanoplastia façam a transição para banhos trivalentes sem interromper as operações.
Mercado de Acabamento Cromado Automotivo na América do Norte e Europa
A América do Norte, impulsionada por avanços tecnológicos, está passando por mudanças regulatórias e de mercado significativas. A Califórnia está acelerando a transição para métodos trivalentes, enquanto os fornecedores canadenses estão qualificando proativamente químicas isentas de PFAS para garantir contratos com as três grandes montadoras de Detroit. Embora a empresa-mãe da Chrysler, a Stellantis, tenha eliminado o cromo para suas próximas marcas de veículos de passeio, tanto os caminhões RAM quanto os Jeep continuam a exigir acabamentos brilhantes substanciais, resultando em uma estratégia de produto dividida. Os Estados Unidos também estão testemunhando novos investimentos em matérias-primas de cromo, destacados pela recentemente aprovada planta doméstica da AMG, que visa reduzir a dependência de importações. A Europa, no entanto, está navegando por regulamentações cada vez mais rigorosas. As revisões propostas ao REACH poderiam impor uma classificação SVHC abrangente às aplicações decorativas de cromo hexavalente. Em resposta, os galvanizadores alemães estão realizando investimentos significativos em células PVD de vários milhões de euros, complementadas por módulos de recuperação de energia, para cumprir os mandatos de orçamento de carbono. Enquanto as montadoras escandinavas exploram tendências de design sem cromo, a demanda por cromo permanece forte nos sedãs premium tradicionais. Os centros de galvanoplastia de baixo custo da Europa Oriental atendem à Alemanha e à França, mas o acesso aos fundos de modernização apoiados pela UE exige conformidade demonstrável com os padrões trivalentes.
Mercado de Acabamento Cromado Automotivo no Oriente Médio e África e América do Sul
No Oriente Médio e África, o setor automotivo está se expandindo a partir de bases modestas. Os fornecedores turcos estão entregando grades cromadas tanto para montagens locais quanto para peças de reposição da Europa Ocidental. Após enfrentar desafios relacionados à escassez de chips, a América do Sul está se estabilizando, com os acabadores brasileiros fazendo a transição para métodos trivalentes em alinhamento com os reguladores locais que adotaram os padrões da UE. No geral, o mercado de acabamento cromado automotivo está sendo moldado por estruturas regulatórias específicas de cada região e pelas preferências de veículos em evolução.

Cenário Competitivo
O mercado de acabamento cromado automotivo está passando por consolidação, embora permaneça moderadamente fragmentado. SRG Global, Atotech e MacDermid Enthone respondem coletivamente por uma participação significativa do mercado. Essas empresas se diferenciam por meio de ofertas como kits de conversão completos e laboratórios metalúrgicos integrados. Em um desenvolvimento estratégico, a Quaker Houghton investiu 153 milhões de USD na Dipsol em 2024, aprimorando seu portfólio de eletrólitos trivalentes e estabelecendo presença no mercado asiático. Da mesma forma, a aquisição do Grupo CoverFlexx pela Axalta por 285 milhões de USD destaca o foco do setor em alcançar escala e diversificar as capacidades de engenharia de superfície ao incorporar tecnologias especializadas de PVD e pintura sobre cromo.
Os roteiros tecnológicos futuros estão cada vez mais focados em processos úmidos livres de PFAS e técnicas de pulverização catódica de grande área. Em janeiro de 2025, a MacDermid Enthone lançou um guia técnico confirmando que sua nova linha trivalente livre de PFAS cumpre as especificações de corrosão dos padrões ASTM hexavalentes legados, levando a endossos rápidos das montadoras. A Oerlikon fez avanços significativos ao investir em câmaras de 2,5 metros de diâmetro equipadas com mapeamento de espessura controlado por inteligência artificial, resultando em uma redução de 20% no tempo de ciclo.
As instalações regionais menores enfrentam restrições de capital, levando muitas a buscar joint ventures com fornecedores de químicas que oferecem pacotes de financiamento. A planta de ferrocromo da AMG nos Estados Unidos reflete uma tendência de integração a montante, garantindo insumos estáveis de matérias-primas para redes de revestimento cativas. Novos entrantes do setor de tintas estão promovendo vernizes de alto brilho como alternativas ao cromo. No entanto, a qualidade óptica e o apelo de luxo das camadas metálicas genuínas continuam a proporcionar uma vantagem competitiva. No geral, a dinâmica competitiva do mercado é moldada por fatores como conformidade regulatória, proximidade com os clientes e integração de ecossistemas de química e equipamentos, em vez de ser influenciada exclusivamente por estratégias de precificação.
Líderes do Setor de Acabamento em Cromo Automotivo
SRG Global
Atotech (MKS Instruments)
MacDermid Enthone Industrial Solutions
AkzoNobel
PPG Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Acabamento Cromado Automotivo
- SRG Global
- Atotech (MKS Instruments)
- MacDermid Enthone Industrial Solutions
- AkzoNobel
- Axalta Coating Systems
- Eakas Corporation
- PPG Industries, Inc.
- Henkel AG & Co. KGaA
- Borough Ltd.
- Nippon Paint Holdings
- Allied Finishing Solutions, Inc.
- U.S. Chrome
- Techmetals Inc.
- Solvay SA
- Kakihara Industries Co., Ltd.

Recent Industry Developments in Mercado de Acabamento Cromado Automotivo
- Março de 2026: O Grupo BMW está prestes a eliminar os detalhes cromados em sua próxima linha de veículos elétricos Neue Klasse, marcando uma grande mudança de design. Os novos modelos substituirão os elementos cromados tradicionais por recursos de design iluminados, incluindo grades de rim brilhantes.
- Abril de 2025: A AMG Critical Materials aprovou um investimento de 15 milhões de USD em abril de 2025 para construir uma instalação de produção de metal cromo em New Castle, Pensilvânia, EUA. A planta produzirá cerca de 6.500 toneladas de metal cromo anualmente, apoiando as cadeias de suprimentos industriais domésticas.


Escopo do Relatório Global do Mercado de Acabamento em Cromo Automotivo
O Relatório do Mercado de Acabamento Cromado Automotivo é Segmentado por Tipo de Acabamento Cromado (Acabamento Cromado Decorativo e Acabamento Cromado Duro), Aplicação (Interiores Automotivos, Exteriores Automotivos e Outros), Material de Substrato (Aço, Alumínio e Outros), Tipo de Veículo (Veículos de Passeio e Veículos Comerciais), Tecnologia (Eletrodeposição – Hexavalente, Eletrodeposição – Trivalente e Deposição Física de Vapor (PVD)) e Geografia.
| Acabamento em Cromo Decorativo |
| Acabamento em Cromo Duro |
| Interiores Automotivos |
| Exteriores Automotivos |
| Componentes Automotivos |
| Aço |
| Alumínio |
| Plásticos |
| Outros Materiais |
| Veículos de Passeio |
| Veículos Comerciais |
| Eletrodeposição – Hexavalente |
| Eletrodeposição – Trivalente |
| Deposição Física de Vapor (PVD) |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Acabamento em Cromo | Acabamento em Cromo Decorativo | |
| Acabamento em Cromo Duro | ||
| Por Aplicação | Interiores Automotivos | |
| Exteriores Automotivos | ||
| Componentes Automotivos | ||
| Por Material de Substrato | Aço | |
| Alumínio | ||
| Plásticos | ||
| Outros Materiais | ||
| Por Tipo de Veículo | Veículos de Passeio | |
| Veículos Comerciais | ||
| Por Tecnologia | Eletrodeposição – Hexavalente | |
| Eletrodeposição – Trivalente | ||
| Deposição Física de Vapor (PVD) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de acabamento em cromo automotivo?
O tamanho do mercado de acabamento cromado automotivo atingiu 4,42 bilhões de USD em 2026 e está projetado para subir para 5,52 bilhões de USD até 2031.
Qual região lidera o mercado de acabamento em cromo automotivo?
A Ásia-Pacífico detém uma participação de 43,86% e registra o CAGR mais rápido de 5,83% devido à produção de veículos em larga escala e às cadeias de suprimentos integradas.
Por que as montadoras estão migrando para o cromo trivalente?
Os eletrólitos trivalentes atendem às rigorosas regulamentações da Califórnia e da UE, eliminam os riscos cancerígenos do hexavalente e agora correspondem ao desempenho de corrosão legado.
Qual substrato está crescendo mais rapidamente para o acabamento em cromo?
As peças de alumínio registram um CAGR de 6,14%, pois os invólucros de bateria de VE e as carcaças de motor precisam de superfícies leves, termicamente condutoras e protegidas contra corrosão.
Página atualizada pela última vez em:



