
Tamanho e Participação do Mercado de Aprendizado de Máquina Automatizado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.19 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 41.96 % |
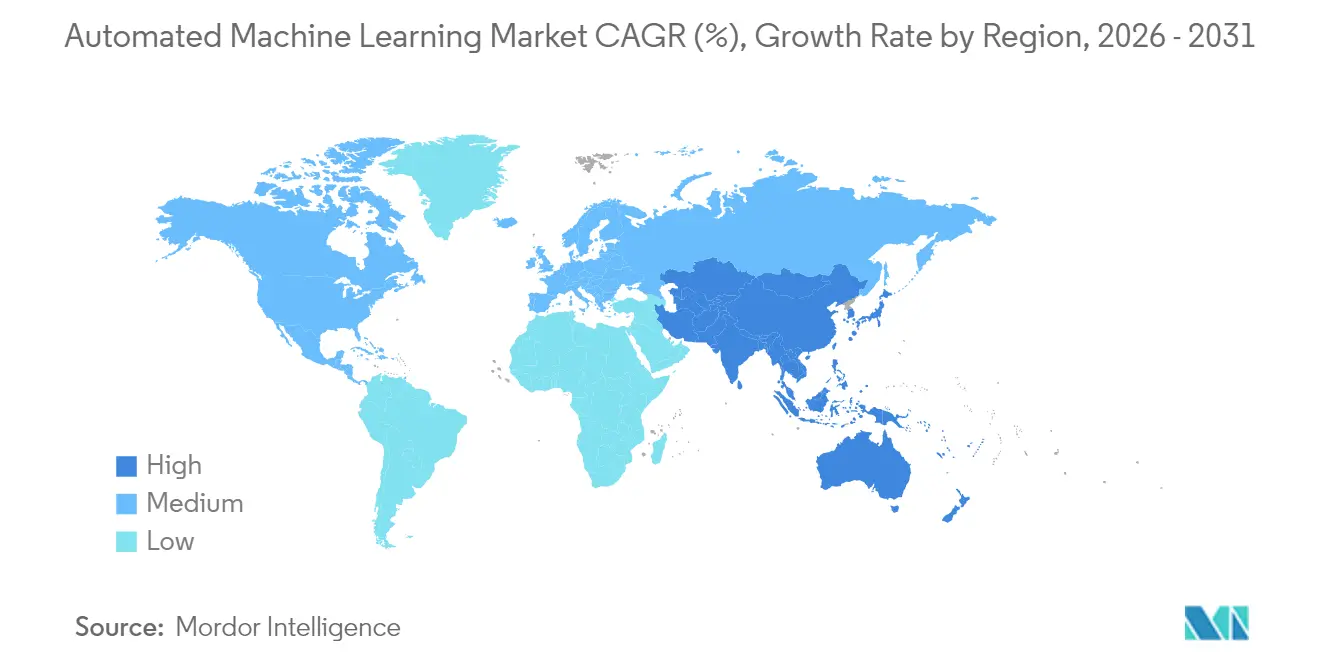
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
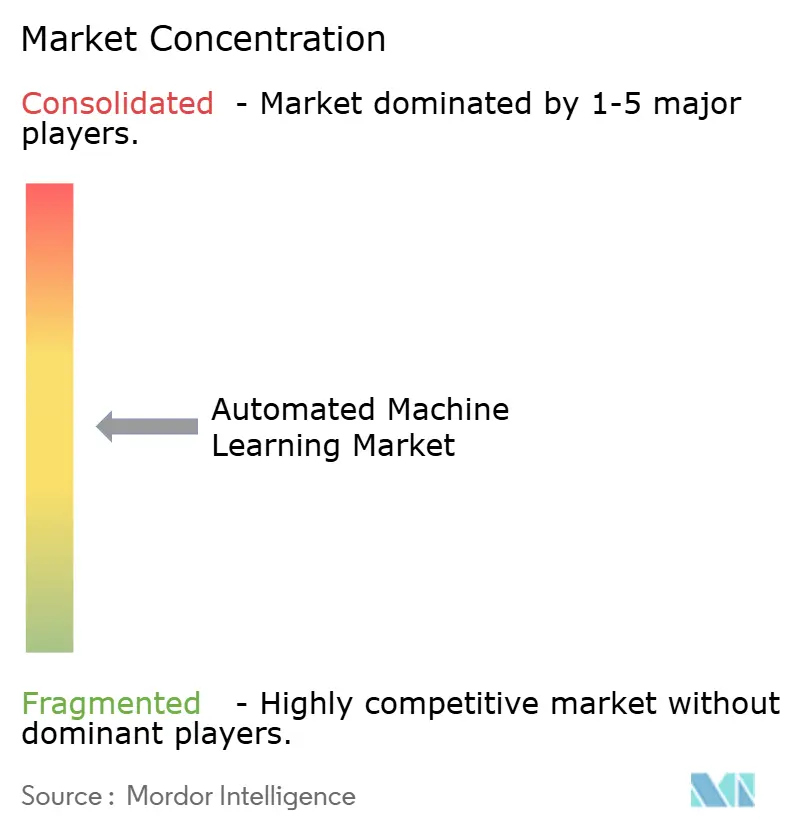
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aprendizado de Máquina Automatizado por Mordor Intelligence
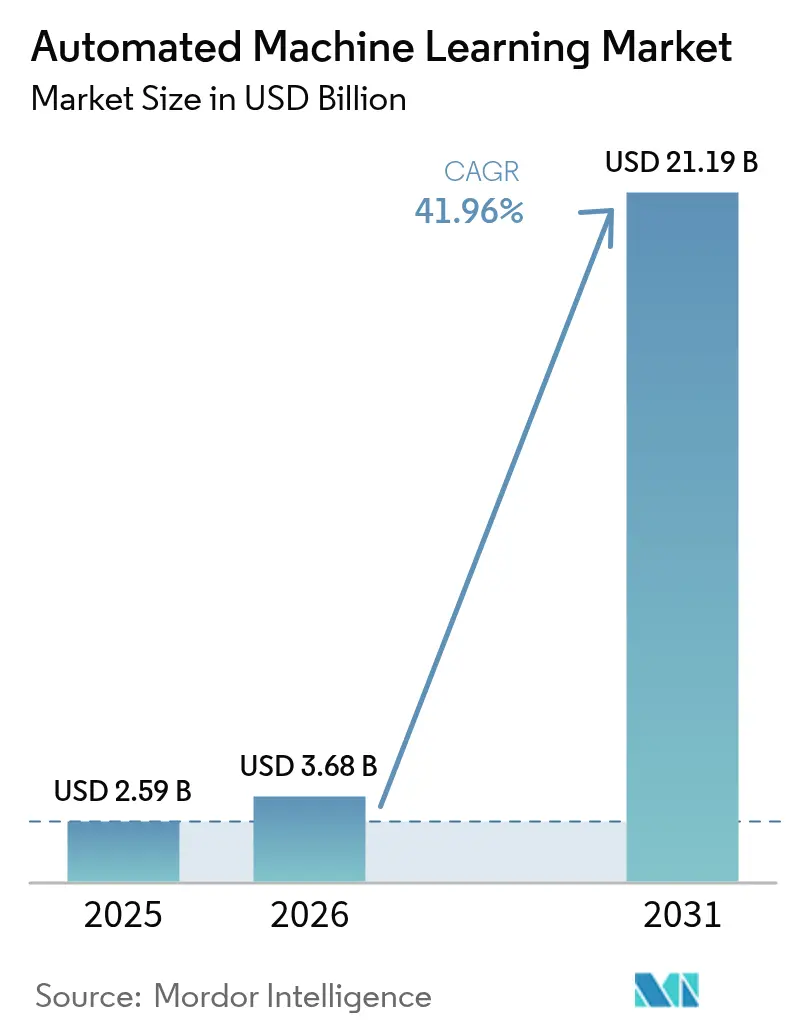
O tamanho do Mercado de Aprendizado de Máquina Automatizado foi avaliado em USD 2,59 bilhões em 2025 e estima-se que cresça de USD 3,68 bilhões em 2026 para atingir USD 21,19 bilhões até 2031, a uma CAGR de 41,96% durante o período de previsão (2026-2031).
A demanda comercial é reforçada pela rápida adoção da nuvem, pela necessidade de escalar iniciativas de inteligência artificial sem grandes equipes de ciência de dados e pelas expectativas regulatórias de transparência dos modelos. As ofertas nativas de nuvem já respondem por 64% da receita global e estão se expandindo a uma CAGR de 45,01%, evidenciando a preferência por infraestrutura gerenciada que encurta os ciclos de implantação e reduz os custos de capital. A automação de modelagem detém a maior participação funcional, mas as ferramentas de engenharia de recursos crescem mais rapidamente à medida que as empresas percebem que a qualidade dos dados impulsiona a precisão preditiva mais do que a seleção de algoritmos. As grandes empresas ainda dominam os gastos, mas o impulso de crescimento está se deslocando para as pequenas e médias empresas graças às interfaces sem código e ao financiamento do setor público que compensa a escassez de talentos. Regionalmente, a América do Norte lidera em base instalada, enquanto a Ásia-Pacífico apresenta a trajetória mais forte à medida que os governos incorporam metas de IA em programas de manufatura e cidades inteligentes.
Principais Conclusões do Relatório
- Por solução, as implantações em nuvem lideraram com 63,42% da participação do mercado de aprendizado de máquina automatizado em 2025, enquanto o segmento deve crescer a uma CAGR de 43,72% até 2031.
- Por tipo de automação, a automação de modelagem deteve 40,35% da participação de receita em 2025; a engenharia de recursos está prevista para se expandir a uma CAGR de 43,11% até 2031.
- Por porte da organização, as grandes empresas capturaram 70,22% do tamanho do mercado de aprendizado de máquina automatizado em 2025, mas as pequenas e médias empresas estão avançando a uma CAGR de 42,85% até 2031.
- Por usuário final, os serviços bancários, financeiros e de seguros comandaram 30,44% da receita de 2025, enquanto a área de saúde está crescendo a uma CAGR de 43,26% até 2031.
- Por geografia, a América do Norte respondeu por 45,38% da receita de 2025, enquanto a Ásia-Pacífico deve registrar uma CAGR de 44,63% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por modelos eficientes de detecção de fraudes | +8.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Necessidade crescente de processos de negócios inteligentes | +7.1% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Estratégia de aprendizado de máquina com prioridade para a nuvem nas empresas | +9.4% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada em ciência de dados | +6.8% | Global, aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aprendizado de Máquina Automatizado nativo de borda para inferência em dispositivo | +4.3% | Núcleo na Ásia-Pacífico, expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Pressão regulatória por explicabilidade dos modelos | +5.7% | Europa e América do Norte, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Modelos Eficientes de Detecção de Fraudes
As instituições financeiras estão migrando de conjuntos de regras estáticas para sistemas de detecção de fraudes baseados em aprendizado de máquina automatizado que aprendem a partir de fluxos de transações em tempo real, reduzindo falsos positivos e melhorando as taxas de recuperação. As seguradoras esperam economias de USD 80–160 bilhões até 2032 à medida que modelos automatizados analisam dados estruturados e não estruturados em busca de sinistros suspeitos. O processamento de linguagem natural integrado permite que as plataformas processem transcrições de centrais de atendimento e sinais de redes sociais, fornecendo aos subscritores contexto detalhado para decisões de risco. Os fornecedores que entregam painéis vinculando métricas explicativas a cada previsão obtêm prêmios de preço porque os reguladores financeiros estão endurecendo os padrões de divulgação. O efeito líquido sustenta um aumento de 8,2% na CAGR prevista até 2026.
Necessidade Crescente de Processos de Negócios Inteligentes
As empresas estão incorporando o aprendizado de máquina automatizado em fluxos de trabalho de manufatura, varejo e saúde para ir além da robótica baseada em regras em direção à otimização adaptativa. A manutenção preditiva orientada por sensores reduz o tempo de inatividade não planejado em até 30% e melhora a eficácia geral dos equipamentos nas linhas de fabricação de semicondutores[1]Tracey Countryman, "Manutenção Preditiva na Indústria 4.0," McKinsey, mckinsey.com. Os varejistas aplicam o aprendizado de máquina automatizado ao planejamento de demanda e à precificação dinâmica, com pilotos mostrando aumentos de receita de 22,7% quando os insights gerados por IA alimentam os mecanismos de merchandising. O Assistente Digital Clínico da Oracle ilustra os ganhos na área de saúde, reduzindo o tempo de documentação médica em até 40% e liberando capacidade para o atendimento ao paciente. A convergência de análises, orquestração de fluxos de trabalho e ferramentas de modelagem de baixo código contribui com 7,1% para o crescimento até meados da década.
Estratégia de Aprendizado de Máquina com Prioridade para a Nuvem nas Empresas
As empresas estão abandonando o hardware local em favor de clusters de GPU elásticos entregues como serviço, o que acrescenta 9,4% à CAGR prevista. Os resultados do exercício fiscal de 2025 da Microsoft destacam reservas multibilionárias do Azure AI vinculadas ao treinamento de modelos de aprendizado de máquina automatizado e complementos de governança. A AWS está escalando o Projeto Rainier, um supercluster Trainium-2 que multiplica por cinco a capacidade de computação disponível para suportar grandes cargas de trabalho de aprendizado de máquina automatizado. O backlog de contratos de infraestrutura de IA da Oracle supera USD 12 bilhões, sinalizando demanda duradoura por capacidade em nuvem alinhada às regras de soberania de dados por meio de zonas de disponibilidade específicas por região. A aquisição em múltiplas nuvens reduz o aprisionamento tecnológico enquanto acelera os prazos de prova de conceito de meses para semanas.
Escassez de Mão de Obra Qualificada em Ciência de Dados
A demanda global por funções de ciência de dados supera a oferta, acrescentando 6,8% ao crescimento do mercado à medida que o aprendizado de máquina automatizado preenche lacunas de capacidade. O Brasil registra um déficit de 500.000 profissionais de IA e depende do aprendizado de máquina automatizado sem código para estender a análise avançada às funções de negócios. A taxa de adoção de IA pela União Europeia quase dobrou para 13% entre 2021 e 2024, mas muitas empresas terceirizam o desenvolvimento de modelos porque as equipes internas carecem de profunda expertise estatística. Plataformas como o Google AutoML popularizam interfaces de arrastar e soltar, capacitando gerentes de marketing e analistas de operações a construir modelos preditivos sem codificação em Python ou R.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção lenta pelas empresas e lacuna cultural | -4.8% | Global, pronunciado em setores tradicionais | Curto prazo (≤ 2 anos) |
| Preocupações com segurança de dados e privacidade em fluxos de trabalho na nuvem | -3.2% | Europa e América do Norte, expandindo globalmente | Médio prazo (2-4 anos) |
| Custos de conformidade com viés algorítmico | -2.1% | Europa e América do Norte, repercussão regulatória | Médio prazo (2-4 anos) |
| Precisão limitada do aprendizado de máquina automatizado em séries temporais de longo horizonte | -1.9% | Global, impacto específico por setor | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Lenta pelas Empresas e Lacuna Cultural
Processos legados, liderança avessa ao risco e apreensão da força de trabalho quanto ao deslocamento de empregos retardam as implantações de aprendizado de máquina automatizado, reduzindo o impulso do mercado em 4,8%. Muitos bancos asiáticos ainda dependem de revisões manuais de combate à lavagem de dinheiro porque seus sistemas centrais desatualizados complicam a integração de dados. Pequenas empresas de manufatura na África do Sul citam estruturas pouco claras e patrocínio gerencial limitado como principais impedimentos para projetos de IA, empurrando os ciclos de implantação além das previsões iniciais. As transformações bem-sucedidas combinam treinamento, programas de gestão de mudanças e incentivos direcionados que alinham os resultados de IA às métricas de desempenho dos funcionários.
Preocupações com Segurança de Dados e Privacidade em Fluxos de Trabalho na Nuvem
A legislação global de privacidade exige controle granular sobre dados pessoais, reduzindo 3,2% do crescimento previsto à medida que as empresas avaliam conformidade versus agilidade. O Regulamento Geral de Proteção de Dados da União Europeia obriga as empresas a explicar decisões automatizadas e a respeitar os direitos dos usuários de se recusar ao perfilamento, gerando demanda por hospedagem local ou arquiteturas híbridas. A decisão da Apple de adiar determinados recursos de IA na União Europeia ilustra como a regulamentação pode atrasar o lançamento de produtos. Os prestadores de serviços financeiros realizam validações extensas antes de carregar conjuntos de dados sensíveis, prolongando os ciclos de aquisição. Os fornecedores agora oferecem criptografia em uso e registro de auditoria para tranquilizar os responsáveis pelo risco sem reverter para pilhas locais dispendiosas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
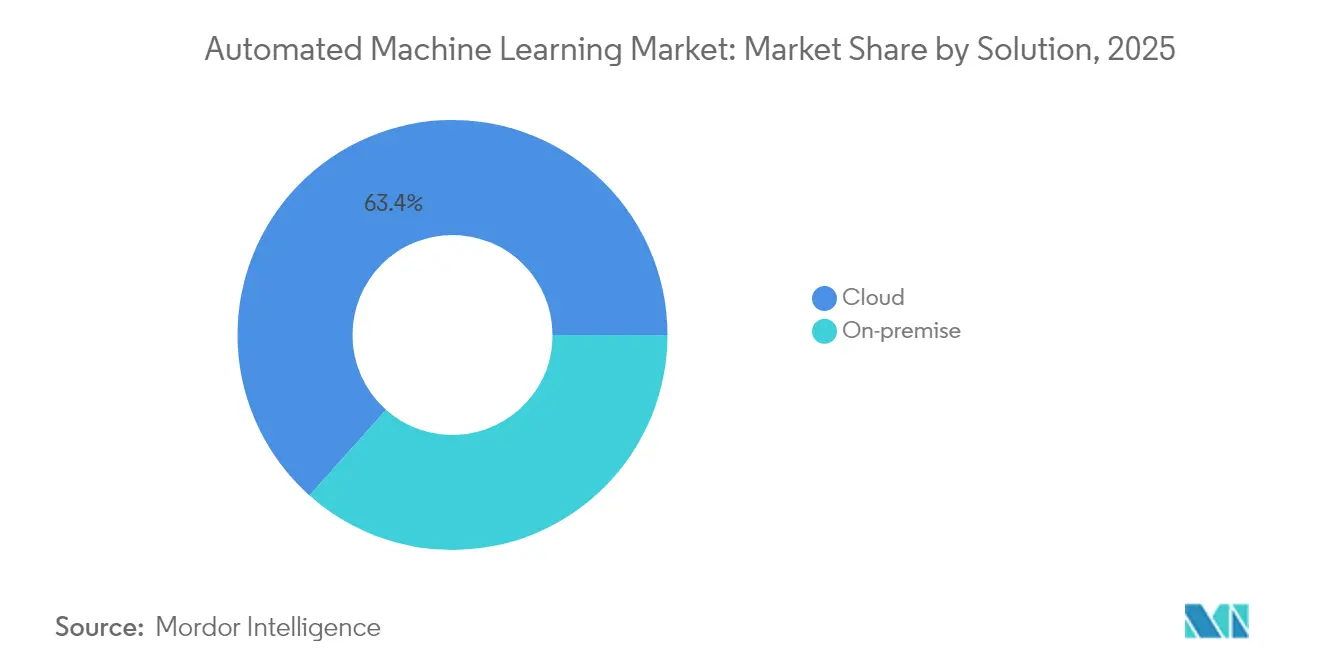
A Dominância da Nuvem Acelera a Mudança de InfraestruturaAs plataformas em nuvem geraram 63,42% da receita em 2025, e o segmento está no caminho para uma CAGR de 43,72% até 2031, uma trajetória que valida as vantagens de custo da infraestrutura compartilhada. O tamanho do mercado de aprendizado de máquina automatizado para implantações em nuvem deve se ampliar à medida que os hiperescaladores integram aceleradores dedicados e pipelines de treinamento sem servidor. Lançamentos contínuos de recursos, certificações de segurança de nível empresarial e faturamento baseado em uso atraem organizações que buscam agilidade em vez de controle de hardware. O Bedrock, o marketplace de modelos da AWS, lista mais de 100 modelos fundamentais e específicos por tarefa, permitindo que os clientes avaliem algoritmos sem possuir GPUs, o que comprime os ciclos de experimentação.
As implantações locais persistem nos setores financeiro, de defesa e público, onde os mandatos de residência de dados proíbem a hospedagem externa. Sua participação, no entanto, está se reduzindo à medida que as técnicas de computação confidencial permitem o processamento seguro em ambientes de nuvem pública. Padrões híbridos surgiram nos quais o treinamento ocorre na nuvem enquanto a inferência é executada em dispositivos de borda para atender às metas de latência. As ofertas nativas de borda permitem a operação offline para fábricas e pontos de venda, garantindo a continuidade dos negócios quando a conectividade cai.


Por Tipo de Automação:
A Engenharia de Recursos Emerge como Líder de CrescimentoA automação de modelagem reteve 40,35% da receita de 2025, mas a CAGR de 43,11% da engenharia de recursos sinaliza uma mudança em direção à IA centrada em dados. A participação do mercado de aprendizado de máquina automatizado para automação de recursos está se expandindo porque projetos de dados estruturados frequentemente falham sem uma construção robusta de variáveis. Os grandes modelos de linguagem agora auxiliam no mapeamento de campos brutos para recursos prontos para o domínio, automatizando junções semânticas e incorporações de texto que anteriormente exigiam conhecimento especializado.
A automação de visualização e processamento de dados apoia uma adoção mais ampla ao traduzir perguntas em linguagem simples em consultas SQL e gráficos interativos. Pesquisas combinando algoritmos evolutivos com prompts de grandes modelos de linguagem reduziram o tempo de computação enquanto melhoraram o ganho preditivo em conjuntos de dados de referência. Os usuários de saúde e finanças se beneficiam mais, pois ontologias específicas do domínio são incorporadas nos pipelines de recursos, satisfazendo os requisitos de auditoria sem intervenção manual.
Por Porte da Organização:
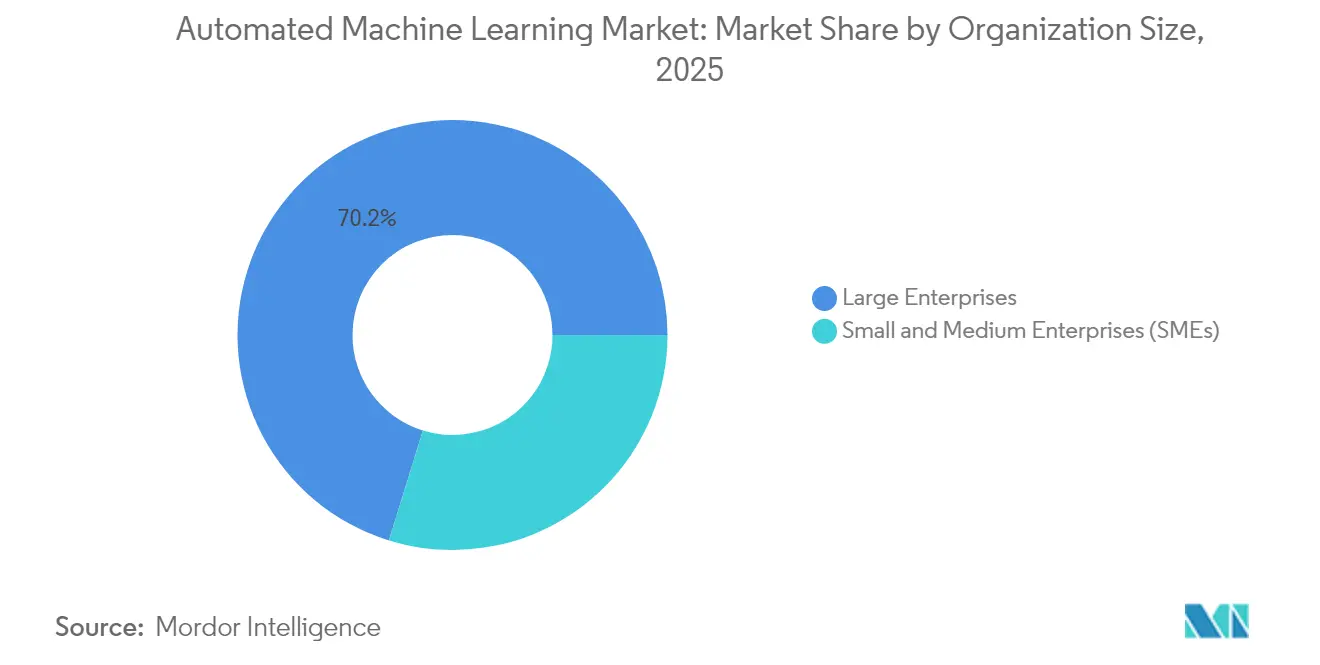
A Aceleração das PMEs Impulsiona a Democratização do MercadoAs grandes empresas detinham 70,22% dos gastos em 2025, mas as PMEs registram uma CAGR de 42,85% que supera o mercado mais amplo. Subsídios governamentais e créditos em nuvem reduzem as barreiras de entrada, permitindo que empresas de médio porte testem o aprendizado de máquina automatizado antes de comprometer grandes orçamentos. O tamanho do mercado de aprendizado de máquina automatizado para PMEs deve dobrar a cada 18 meses na América Latina, seguindo o fundo de IA de BRL 23 bilhões do Brasil que subsidia ferramentas e programas de talentos.
As interfaces sem código reduzem a dependência de cientistas de dados escassos, e as soluções baseadas em modelos visam casos de uso comuns, como previsão de churn, planejamento de estoque e fraude em faturas. Pesquisas mostram que empresas de médio porte ganham mais com a vantagem relativa percebida do que as menores, apontando para a maturidade organizacional como fator de sucesso. Estudos de retorno sobre o investimento revelam recuperação em menos de 14 meses quando o aprendizado de máquina automatizado aprimora a documentação de exportação e os processos de financiamento comercial.
Por Usuário Final:
A Aceleração da Saúde Supera a Liderança dos Serviços FinanceirosAs instituições de serviços financeiros capturaram 30,44% da demanda de 2025 graças aos casos de uso iniciais de detecção de fraudes e modelagem de risco. A saúde cresce mais rapidamente a uma CAGR de 43,26% à medida que o suporte à decisão clínica, a triagem de imagens e a otimização do fluxo de pacientes amadurecem. O tamanho do mercado de aprendizado de máquina automatizado para saúde é sustentado por módulos de explicabilidade que satisfazem os reguladores de dispositivos médicos e os comitês de ética hospitalares.
O varejo e o comércio eletrônico implantam o aprendizado de máquina automatizado para mecanismos de personalização que elevam a conversão em percentuais de dois dígitos. A manufatura aplica controle de qualidade em tempo real nas linhas de produção, enquanto as concessionárias de energia modelam padrões de carga para estabilizar redes inteligentes. As agências governamentais automatizam cada vez mais a adjudicação de benefícios; o instituto de previdência social do Brasil visa processar 55% dos pedidos de assistência social via IA até 2025.
Análise Geográfica
Mercado de Aprendizado de Máquina Automatizado da América do Norte
A América do Norte gerou 45,38% da receita global em 2025, impulsionada por uma densa infraestrutura de nuvem, um ecossistema maduro de capital de risco e alta adoção nos setores bancário e de tecnologia. A receita de infraestrutura em nuvem da Oracle cresceu 52% no ano fiscal de 2025, à medida que setores regulamentados migraram cargas de trabalho essenciais para suas regiões em conformidade com o FedRAMP. Investidores de capital de risco concluíram mais de 200 rodadas de financiamento relacionadas ao Aprendizado de Máquina Automatizado em 2024, alimentando um vibrante pipeline de startups que acelera a inovação de produtos.
Mercado de Aprendizado de Máquina Automatizado da APAC
A Ásia-Pacífico registra a trajetória mais forte, com CAGR de 44,63% até 2031, à medida que os governos implementam estratégias nacionais de inteligência artificial. A economia de inteligência artificial do Japão deve se expandir de 4,5 bilhões de USD para 7,3 bilhões de USD até 2027, impulsionada por projetos-piloto de cidades inteligentes, programas de manutenção preditiva na indústria pesada e agentes conversacionais em idioma local. A China lidera em publicações de patentes em 37 das 44 tecnologias críticas, confirmando seu status como potência tanto em pesquisa quanto em implementação comercial. Os fabricantes do Sudeste Asiático adotam o Aprendizado de Máquina Automatizado para otimização de rendimento, a fim de compensar o aumento dos custos de mão de obra e a volatilidade da cadeia de suprimentos.
Mercado de Aprendizado de Máquina Automatizado da Europa
A Europa apresenta um ambiente misto. O GDPR e a futura Lei de Inteligência Artificial introduzem uma governança rigorosa que prolonga os ciclos de vendas, mas, em última análise, favorece plataformas com controles de transparência integrados. A adoção de inteligência artificial na região dobrou para 13% até 2024; no entanto, muitas empresas terceirizam o desenvolvimento técnico, criando um terreno fértil para serviços gerenciados de Aprendizado de Máquina Automatizado. Os fundos nacionais de recuperação destinam bilhões de euros a projetos de transformação digital, incluindo espaços de dados de saúde que requerem mecanismos de modelagem automatizada.
Mercado de Aprendizado de Máquina Automatizado do Oriente Médio e África e da América do Sul
O Oriente Médio busca investimentos de destaque para diversificar suas economias. A Arábia Saudita destinou 100 bilhões de USD para inteligência artificial e infraestrutura digital no âmbito da Visão 2030, com capital adicional alocado para um corredor planejado de centros de dados de 6 gigawatts. Os Emirados Árabes Unidos esperam que sua Estratégia de Inteligência Artificial 2031 reduza os custos dos serviços federais em 50%, impulsionando a aquisição de plataformas de Aprendizado de Máquina Automatizado que automatizam os serviços ao cidadão. A América do Sul se beneficia da estratégia nacional de inteligência artificial do Brasil, que financia modelos em língua portuguesa e atualizações de computação de alto desempenho. A África é uma fronteira emergente; 40% das instituições pesquisadas estão realizando projetos-piloto de inteligência artificial, e o Aprendizado de Máquina Automatizado hospedado na nuvem reduz as barreiras onde os recursos computacionais locais ainda são escassos.

Panorama regulatório
A regulamentação que afeta o AutoML está se tornando mais rigorosa em relação à tomada de decisões automatizadas, documentação e governança, com diferentes requisitos entre os principais mercados. Na União Europeia, o EU AI Act (Regulamento (UE) 2024/1689) estabelece uma estrutura prescritiva e baseada em risco; suas disposições de governança e de IA de propósito geral começaram a ser aplicadas a partir de agosto de 2025, com requisitos mais amplos entrando em plena aplicação a partir de agosto de 2026. Isso eleva o patamar de conformidade para o AutoML utilizado em domínios de alto risco, com obrigações que abrangem gestão de riscos, documentação técnica e supervisão humana.
Nos Estados Unidos, a orientação política enfatiza a supervisão e os padrões liderados por setor, ancorados no NIST AI RMF 1.0 e em perfis subsequentes. Isso inclui o trabalho do NIST em abril de 2026 sobre um perfil de IA confiável para infraestrutura crítica. Separadamente, o Algorithmic Accountability Act de 2025 (S.2164), introduzido em junho de 2025, estabelece potenciais requisitos de avaliação de impacto liderados pela FTC para sistemas de decisão automatizados. No Reino Unido, o Data Protection Act 2018 (Code of Practice on Artificial Intelligence and Automated Decision-Making) Regulations 2026 formaliza um caminho de código de prática por meio do Information Commissioner, reforçando as expectativas de privacidade, transparência e explicabilidade que moldam a forma como as plataformas de AutoML empacotam trilhas de auditoria e explicações de decisões.
Análise da cadeia de valor
A cadeia de valor do AutoML abrange computação e infraestrutura, ferramentas de dados e modelos, e implementação: (1) aceleradores de hardware e servidores; (2) infraestrutura de nuvem e plataforma (hyperscalers e stacks gerenciados de Kubernetes/IA); (3) obtenção de dados, rotulagem, governança e controles de privacidade; (4) modelos de fundação e de tarefa mais camadas de automação de AutoML (engenharia de recursos, modelagem e monitoramento); e (5) entrega de aplicações, integração e serviços gerenciados que incorporam o AutoML aos fluxos de trabalho das linhas de negócio. O poder dos fornecedores se concentra nas camadas de computação e IaaS, o que influencia a economia da plataforma e impulsiona estratégias de mitigação por parte dos compradores, como padrões multicloud, híbridos e de computação confidencial.
A jusante, integradores de sistemas, ISVs e especialistas verticais operacionalizam o AutoML por meio de MLOps, segurança e modelos de domínio. Uma mudança notável é a implantação de modelos mais próximos das operações, na borda (edge). Implantações voltadas para telecomunicações mostram como a cadeia plataforma-operações está sendo executada: Mavenir e Red Hat anunciaram uma colaboração local (on-premise) com OpenShift AI (fevereiro de 2026), a Nokia expandiu o trabalho com a AWS para hospedar o Nokia Autonomous Network Fabric na AWS visando níveis mais altos de autonomia (junho de 2026), e a AT&T implantou o H2O.ai Super Agent para orquestrar fluxos de trabalho agênticos em operações de rede e prevenção de fraudes (julho de 2026). Esses exemplos ressaltam como as necessidades de residência de dados, latência e governança impulsionam modelos de entrega híbridos e aumentam a importância do monitoramento e dos controles em tempo de execução dentro do stack de AutoML.
Cenário Competitivo
O mercado permanece moderadamente fragmentado. Os provedores de nuvem em hiperescala, como Microsoft, AWS e Oracle, aproveitam a infraestrutura integrada, as redes globais de data centers e as grandes equipes de engenharia para incluir o aprendizado de máquina automatizado nas assinaturas de plataforma. O serviço Bedrock da AWS adota um catálogo de modelos abertos, enquanto a Microsoft se alinha estreitamente com distribuidores proprietários de grandes modelos de linguagem. A aquisição planejada de USD 40 bilhões em hardware da Nvidia pela Oracle para sua instalação no Texas no âmbito do projeto Stargate ilustra a intensidade de capital que os novos entrantes têm dificuldade em igualar.
Os fornecedores especializados se diferenciam por meio de expertise no domínio e governança. A DataRobot introduziu um conjunto empresarial com fluxos de trabalho de conformidade pré-construídos alinhados à Lei de IA da União Europeia, visando compradores de serviços financeiros e saúde. A H2O.ai foca em algoritmos transparentes e linhagem de código aberto, atraindo setores regulados que exigem auditabilidade[3]Sri Ambati, "IA Explicável em Escala," H2O.ai, h2o.ai . A Alteryx incorpora IA generativa em toda a sua plataforma de análise, conectando preparação de dados, construção de modelos e automação de decisões para usuários de negócios.
As inovações nativas de borda criam oportunidades de espaço em branco. As startups registram patentes para abordagens de treinamento de modelos distribuídos que lidam com conectividade intermitente em chãos de fábrica e em veículos autônomos. Os fornecedores capazes de oferecer implantação com um clique, do treinamento em nuvem à inferência na borda, estão posicionados para capturar os gastos alocados a aplicações sensíveis à latência. À medida que o escrutínio regulatório se aprofunda, as plataformas que combinam automação com explicabilidade e monitoramento provavelmente consolidarão participação.
Líderes do Setor de Aprendizado de Máquina Automatizado
DataRobot Inc.
Amazon Web Services Inc.
dotData Inc.
IBM Corporation
Dataiku
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aprendizado de Máquina Automatizado
- Amazon Web Services, Inc.
- Alphabet Inc.
- Microsoft Corporation
- International Business Machines Corporation
- DataRobot, Inc.
- H2O.ai, Inc.
- Dataiku, Inc.
- SAS Institute Inc.
- dotData, Inc.
- Aible, Inc.
- Oracle Corporation
- SAP SE
- Alteryx, Inc.
- RapidMiner, Inc.
- KNIME AG
- BigML, Inc.
- TIBCO Software Inc.
- Databricks, Inc.
- Hewlett Packard Enterprise Company

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se ampliando para o AutoML governado e de nível de produção que sustenta ambientes regulados e distribuídos, especialmente à medida que os compradores migram da automação de construção de modelos para controles de ciclo de vida de ponta a ponta, como linhagem, monitoramento e documentação pronta para auditoria. Essa demanda está alinhada com marcos regulatórios, incluindo o cronograma do EU AI Act (disposições de governança e GPAI ativas desde agosto de 2025, aplicação mais ampla a partir de agosto de 2026) e atividades de padronização nos EUA, como os perfis do NIST AI RMF para infraestrutura crítica (nota conceitual de abril de 2026). Plataformas que empacotam artefatos de avaliação de impacto, fluxos de trabalho de supervisão humana e explicabilidade em escala têm um caminho de aquisição mais direto em cargas de trabalho de BFSI, saúde e setor público, onde implantações on-premises, de borda e em redes isoladas (air-gapped) ainda importam.
Outra oportunidade está na automação que é consciente de hardware e centrada em agentes, na qual o AutoML converte a intenção de negócio em fluxos de trabalho implantados, levando em conta a gravidade dos dados nos modernos patrimônios de dados em nuvem. Movimentos de fornecedores reforçam essa direção: a Dataiku lançou o Cobuild no Snowflake e, posteriormente, tornou o Cobuild disponível de forma geral (maio e junho de 2026), e a DataRobot expandiu a governança além da nuvem para ambientes on-premises, de borda e em redes isoladas (julho de 2026). No lado da inovação, o Google Cloud tornou o AlphaEvolve disponível de forma geral em sua Gemini Enterprise Agent Platform (julho de 2026), refletindo o interesse em otimização automatizada de código e pipelines que pode encurtar os ciclos de experimentação e implantação de modelos. Em conjunto, essas mudanças apontam para caminhos de comercialização de curto prazo em agentes governados, integrações seguras e operações de tempo de execução híbridas, em vez de ferramentas isoladas de seleção de modelos.
Recent Industry Developments in Mercado de Aprendizado de Máquina Automatizado
- Julho de 2026: a DataRobot anunciou capacidades expandidas de governança de IA projetadas para operar em ambientes on-premises, de borda e em redes isoladas (air-gapped). A atualização estende os controles de governança além das implantações exclusivamente em nuvem, alinhando a adoção do AutoML aos requisitos de residência de dados e de redes restritas. Isso fortalece o posicionamento da DataRobot em casos de uso regulados e de missão crítica que priorizam a auditabilidade e as operações controladas em tempo de execução.
- Junho de 2026: a Nokia expandiu o trabalho com a AWS para hospedar o Nokia Autonomous Network Fabric na AWS visando níveis mais altos de autonomia. A colaboração permite a implantação de funções de rede autônomas na AWS, reduzindo a latência e aumentando a visibilidade de governança em ambientes multicloud.
- Novembro de 2024: a DataRobot lançou seu Enterprise AI Suite com observabilidade aprimorada e modelos de conformidade pré-configurados alinhados ao EU AI Act. O pacote reuniu funções de monitoramento e governança em uma oferta unificada, reduzindo o atrito de implementação para as equipes de risco e conformidade. Isso ajudou a acelerar a adoção em setores regulados, nos quais a explicabilidade e a supervisão contínua são pré-requisitos de aquisição.


Mercado de Aprendizado de Máquina Automatizado Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de aprendizado de máquina automatizado abrange softwares e serviços relacionados que automatizam etapas-chave de aprendizado de máquina, como preparação de dados, engenharia de recursos, seleção de modelos e ajuste fino, entregues por meio de implantações em nuvem ou on-premise para uso empresarial.
Exclusões de escopo: este dimensionamento exclui infraestrutura de IA de propósito geral, ferramentas de análise que não são de AutoML e trabalhos de desenvolvimento interno personalizado de ML que não sejam vendidos como um produto ou serviço de AutoML.
Visão geral da segmentação
- Por Solução
- Local
- Nuvem
- Por Tipo de Automação
- Processamento de Dados
- Engenharia de Recursos
- Modelagem
- Visualização
- Por Porte da Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Usuário Final
- BFSI
- Varejo e Comércio Eletrônico
- Saúde
- Manufatura
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Argentina
- Brasil
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um mapa claro do que conta como receita de AutoML e o que não conta, seguido da coleta de sinais públicos que expliquem os padrões de demanda e gastos. Consultamos materiais como publicações do National Institute of Standards and Technology (NIST) dos EUA sobre gestão de risco de IA, recursos de política de IA da OCDE, indicadores macro do Banco Mundial e do FMI para contexto de gastos em TI, séries do US Bureau of Economic Analysis para sinais da economia digital, e estatísticas de patentes da OMPI para compreender a atividade de inovação.
Em seguida, revisamos relatórios anuais, transcrições de resultados, documentação de produtos, páginas de preços, estudos de caso de clientes e cobertura de imprensa confiável para confirmar onde o AutoML é vendido como uma plataforma, ferramenta empacotada ou pacote de serviços. Paralelamente, utilizamos uma assinatura paga de inteligência e dados financeiros de empresas para normalizar as receitas por segmento e acompanhar ações corporativas que podem alterar as linhas de receita reportadas. Essas fontes documentais são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta de dados, verificação cruzada e esclarecimento de premissas.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar sob pressão o escopo, o movimento de compra típico e o comportamento real de preços para o AutoML em implantações em nuvem, on-premise e lideradas por serviços. Conversamos com uma combinação de provedores de plataforma, integradores de sistemas, equipes de engenharia de ML, líderes de ciência de dados e partes interessadas em aquisições nas principais regiões para preencher lacunas da pesquisa documental e confirmar premissas antes de finalizar o modelo de mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | APAC: 47% |
| Nível médio: 60% | Líderes funcionais/de unidade: 39% | EMEA: 32% |
| Participantes menores: 15% | Gerentes: 49% | Américas: 21% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando lógica top-down e bottom-up, mas o modelo está ancorado em uma construção top-down que reconstrói o pool de gastos por região e vertical, e então aplica premissas de adoção e uso para ferramentas e serviços de AutoML. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas bottom-up, como divisões amostrais de receita de fornecedores, verificações de canal com integradores e estimativas de ASP por implantação multiplicadas pelo número de clientes ativos.
Os insumos usados no modelo incluem mudanças no mix entre nuvem e on-premise, sinais de gastos em software de IA e análise, o ritmo de adoção de ML empresarial, o tamanho médio de contrato por porte de organização e a proporção de projetos que avançam de piloto para produção (uma impressão digital de demanda chave do AutoML). Quando faltam sinais bottom-up para países menores ou setores de nicho, usamos proporções de mercados equivalentes e as confirmamos com feedback de entrevistas. As previsões são então produzidas usando análise de cenários com um caso-base que vincula as taxas de adoção e a progressão do ASP aos orçamentos macro de TI e à implementação esperada de práticas de governança de IA e de risco de modelo.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas sequenciais, começando por garantir que os totais se conciliem com sinais de demanda independentes, como o crescimento do orçamento de software empresarial, a expansão das cargas de trabalho em nuvem e as faixas de tamanho de negócio observadas nas entrevistas. Anomalias são sinalizadas quando uma região, vertical ou divisão de implantação se afasta demais do padrão do ano anterior sem um fator explicativo claro, e então os insumos são reverificados e corrigidos.
Antes da aprovação final, o modelo e as análises escritas passam por uma revisão multianalista para que as premissas, os cálculos e a narrativa permaneçam alinhados. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças significativas de preços, grandes aquisições ou mudanças regulatórias repentinas. Pouco antes da entrega, realizamos uma revisão final para garantir que as informações públicas mais recentes estejam refletidas nos números e nos comentários.
Tamanho do mercado de aprendizado de máquina automatizado da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para o aprendizado de máquina automatizado podem parecer muito distantes entre si porque as linhas de receita incluídas não são consistentes, e as datas de referência para preços e conversão de moeda nem sempre estão alinhadas. As diferenças também vêm de como cada publicador trata plataformas e serviços de IA empacotados, além da velocidade com que atualizam as premissas de crescimento do consumo em nuvem.
Algumas estimativas externas ampliam o escopo para incluir suítes de software de IA mais amplas, análises gerais ou ferramentas de MLOps adjacentes que estão fora do AutoML. Na Mordor Intelligence, a receita é contabilizada apenas quando o produto ou serviço é explicitamente posicionado e adquirido para automatizar etapas do pipeline de ML (processamento de dados, engenharia de recursos, modelagem e automação relacionada), e os gastos com plataformas que não sejam atribuíveis ao AutoML são mantidos fora.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,59 bilhões de USD (2025) | |
| Periódico Especializado A | 2,22 bilhões de USD (2024) | Usa um ano-base mais antigo e uma captura de receita mais restrita, que tende a privilegiar ferramentas empacotadas de AutoML, com visibilidade limitada sobre serviços e pacotes de plataforma em toda a empresa. |
| Editora de Pesquisas Setoriais B | 1,10 bilhão de USD (2023) | Faz o cálculo retroativo a partir de linhas mais antigas reportadas por fornecedores e aplica uma curva de adoção conservadora, o que tende a subestimar o consumo baseado em nuvem e os complementos mais recentes de AutoML vendidos dentro de plataformas mais amplas. |
No geral, a dispersão reflete principalmente decisões de escopo e o ano usado para os sinais de preços e demanda, e essas diferenças então se acumulam rapidamente em uma categoria de software de crescimento acelerado. Ao vincular o tamanho a uma atividade clara de AutoML e verificá-lo em relação a faixas de tamanho de negócio, mix de implantação e comportamento de adoção empresarial, nossa estimativa permanece rastreável a insumos repetíveis que um comprador pode validar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de aprendizado de máquina automatizado?
O mercado de aprendizado de máquina automatizado é avaliado em USD 3,68 bilhões em 2026 e deve atingir USD 21,19 bilhões até 2031.
Qual modelo de implantação cresce mais rapidamente no aprendizado de máquina automatizado?
As soluções baseadas em nuvem se expandem a uma CAGR de 43,72% porque oferecem computação elástica, atualizações frequentes de recursos e custos iniciais mais baixos.
Por que a saúde é o segmento de usuário final de crescimento mais rápido?
A clareza regulatória e a necessidade de suporte à decisão clínica impulsionam a saúde a uma CAGR de 43,26%, superando outros setores na adoção de ferramentas de aprendizado de máquina automatizado explicável.
Como a escassez de talentos está influenciando a adoção?
A disponibilidade limitada de profissionais de ciência de dados empurra as empresas em direção a plataformas de aprendizado de máquina automatizado sem código, acrescentando 6,8% à CAGR geral do mercado.
Quais regiões apresentam o maior potencial de crescimento até 2031?
A Ásia-Pacífico lidera com uma CAGR de 44,63%, impulsionada por políticas nacionais de IA, modernização da manufatura e crescente penetração da nuvem.
Como as regulamentações de privacidade de dados afetam a adoção do aprendizado de máquina automatizado na nuvem?
Estruturas rigorosas como o Regulamento Geral de Proteção de Dados da União Europeia retardam as implantações em 3,2 pontos percentuais de CAGR à medida que as empresas exigem opções híbridas ou hospedadas localmente com fortes capacidades de auditoria.
Página atualizada pela última vez em:



