
Tamanho e Participação do Mercado de Carga Inferior ao Contêiner (LCL) da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
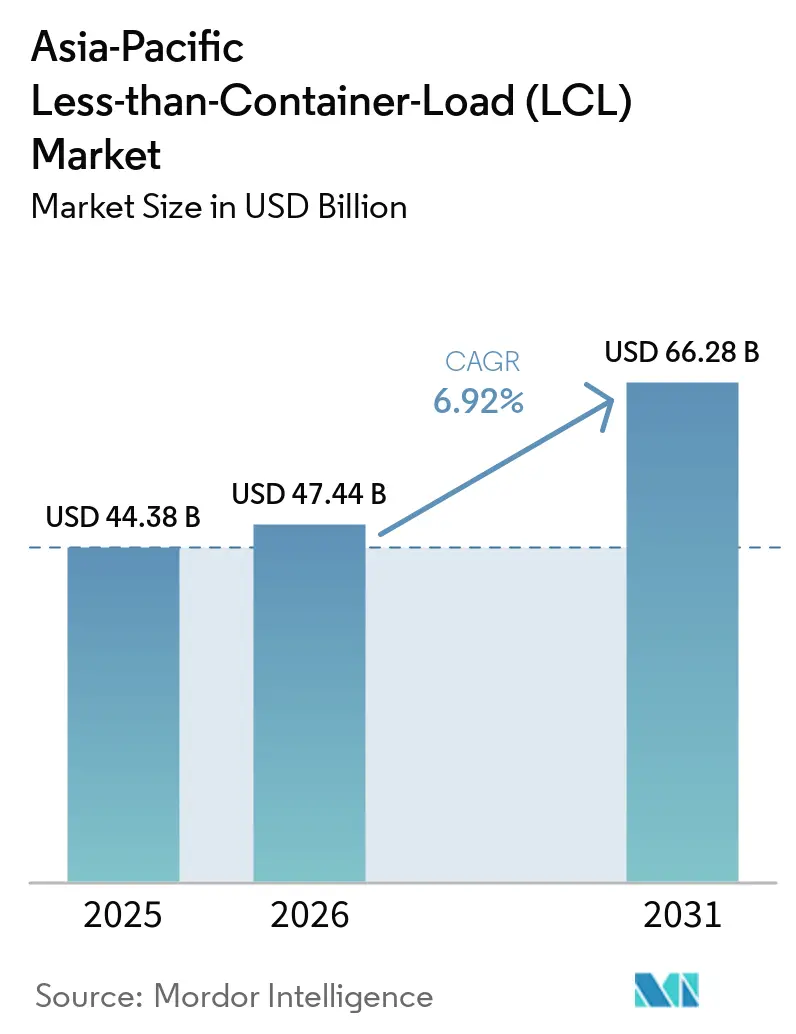
| Tamanho do mercado no ano base (2025) | 44.38 Bilhões de dólares |
| Tamanho do Mercado (2026) | 47.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 66.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.92 % |
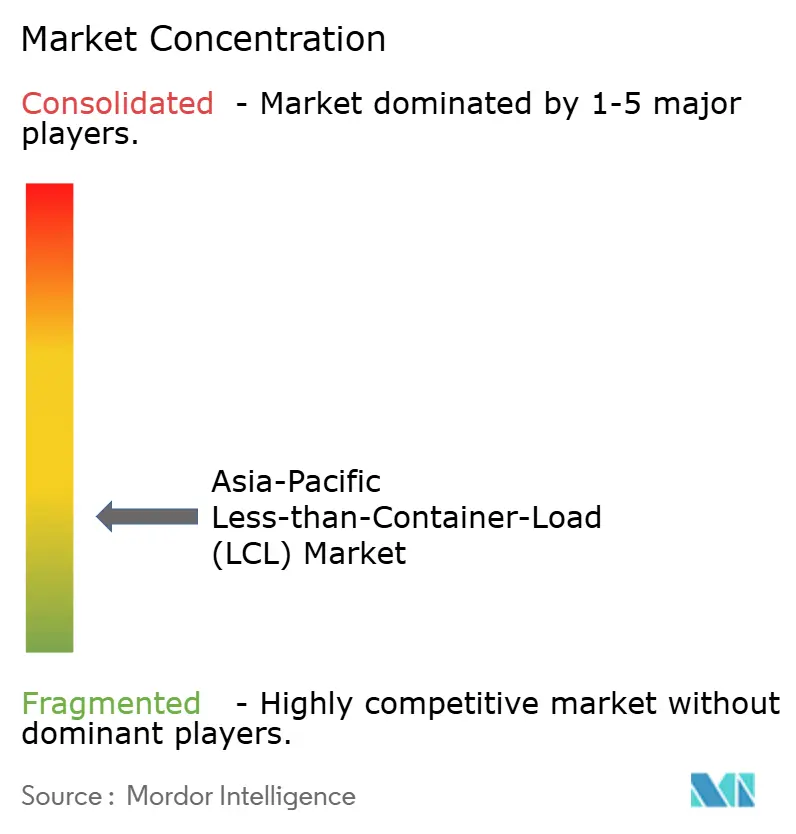
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Inferior ao Contêiner (LCL) da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Carga Inferior ao Contêiner (LCL) da Ásia-Pacífico foi avaliado em USD 44,38 bilhões em 2025 e estima-se que cresça de USD 47,44 bilhões em 2026 para atingir USD 66,28 bilhões até 2031, a um CAGR de 6,92% durante o período de previsão (2026-2031).
O crescimento explosivo do comércio eletrônico transfronteiriço impulsiona a demanda, a vantagem de custo do LCL em relação ao frete aéreo para pequenos e médios embarcadores, e a ampliação constante dos marcos regionais de livre comércio. Os serviços de consolidação dominam porque a agregação de carga reduz os custos de envio por unidade, ao mesmo tempo que oferece flexibilidade de programação. A adoção de tecnologia, especialmente ferramentas de reserva em tempo real, melhora a visibilidade das remessas, reduz os custos de transação e incentiva novos usuários a migrar do aéreo para o marítimo. A diversificação da manufatura além da China continua a redesenhar os corredores comerciais e a impulsionar novos gateways de LCL na Índia, no Vietnã e na Indonésia, à medida que as empresas buscam resiliência na cadeia de suprimentos. As taxas voláteis de frete marítimo e os recorrentes congestionamentos portuários continuam sendo riscos importantes, mas as melhorias de infraestrutura e os acordos comerciais regionais contrabalançam esses obstáculos.
Principais Conclusões do Relatório
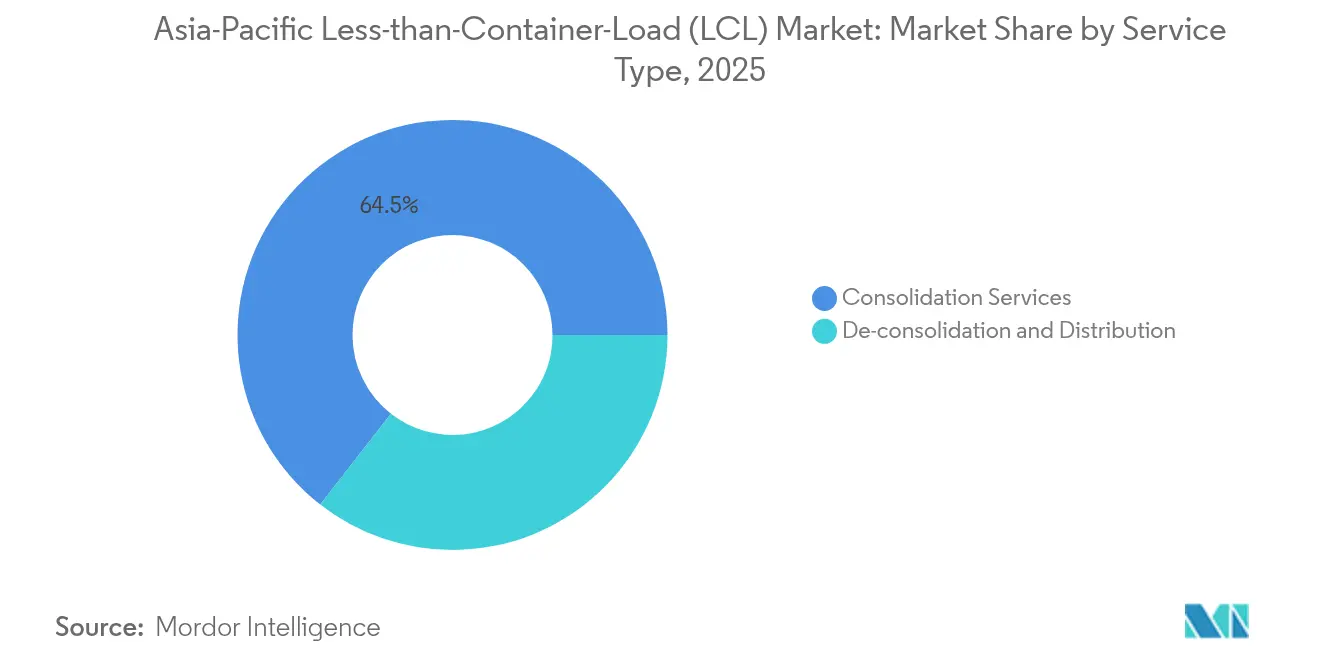
- Por tipo de serviço, os serviços de consolidação detinham 64,45% da participação de mercado de Carga Fracionada (LCL) da Ásia-Pacífico em 2025, enquanto a desconsolidação e a distribuição devem registrar um CAGR de 7,21% de 2026 a 2031.
- Por destino, as rotas internacionais geraram 60,40% do volume de 2025, enquanto os serviços domésticos devem registrar um CAGR de 4,66% até 2031. Enquanto isso, as rotas domésticas devem crescer a um CAGR mais rápido de 7,66% até 2031.
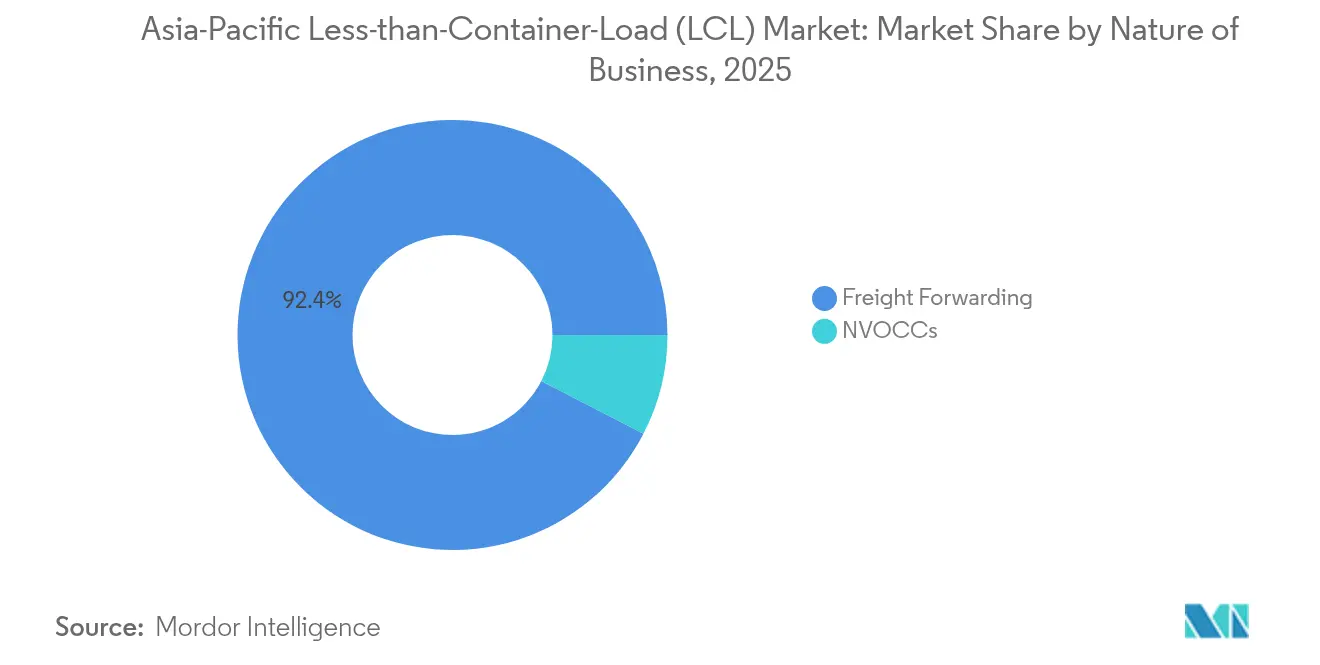
- Por natureza do negócio, o frete de carga respondeu por 92,40% da participação no tamanho do mercado de Carga Fracionada (LCL) da Ásia-Pacífico em 2025; os NVOCCs elevando seu CAGR para 7,32% até 2031.
- Por usuário final, o varejo e o comércio eletrônico detinham 35,25% do volume de 2025. No entanto, saúde e produtos farmacêuticos devem crescer a um CAGR de 7,05% até 2031.
- Por país, a China reteve 39,60% do valor regional de 2025, mas a Índia deve registrar a expansão mais rápida, com um CAGR de 7,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do comércio eletrônico e do comércio transfronteiriço de encomendas | +2.1% | China, Índia, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Diversificação da cadeia de suprimentos da manufatura da Ásia-Pacífico | +1.8% | China, Índia, Vietnã, Indonésia | Longo prazo (≥ 4 anos) |
| Eficiência de custos do LCL em relação ao frete aéreo para PMEs | +1.3% | Sudeste Asiático, mercados emergentes | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura portuária e acordos de livre comércio | +1.0% | Índia, Vietnã, Indonésia | Longo prazo (≥ 4 anos) |
| Plataformas digitais de frete com tarifas spot de LCL | +0.9% | Singapura, Hong Kong, centros regionais | Médio prazo (2 a 4 anos) |
| Iniciativas de frete verde e otimização de carga | +0.6% | Mercados desenvolvidos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do comércio eletrônico e do comércio transfronteiriço de encomendas
Espera-se que as vendas de comércio eletrônico no varejo no Sudeste Asiático atinjam USD 193 bilhões até 2028, equivalente a 17,4% do total de gastos no varejo[1]. O aumento dos pedidos on-line exige remessas menores e mais frequentes, que se adequam à economia do LCL. As Filipinas e o Vietnã preveem CAGRs do varejo on-line superiores a 20%, criando picos de demanda constantes que os contratos tradicionais de contêiner completo não conseguem atender. A simplificação alfandegária da RCEP reduz os custos de transação, acelerando o desembaraço de pequenos lotes e incentivando os comerciantes a recorrer a centros regionais de estoque. Os modelos omnicanal implicam que o estoque deve ser reabastecido em vários mercados simultaneamente, reforçando o papel do LCL nos fluxos sincronizados de estoque. À medida que os marketplaces promovem promessas de entrega na mesma semana, os embarcadores priorizam saídas flexíveis em detrimento da minimização absoluta das tarifas.
Diversificação da cadeia de suprimentos da manufatura da Ásia-Pacífico
O investimento estrangeiro direto começou a se deslocar para o Sudeste Asiático durante 2024, à medida que as empresas executavam estratégias de "China + 1". Pegadas de produção menores espalhadas pela Índia, Vietnã e Indonésia exigem coletas de múltiplas origens para montagem final ou exportação direta, elevando assim os volumes de LCL. Grupos japoneses de eletrônicos transferiram linhas auxiliares para a Tailândia e as Filipinas, contratando consolidadores especializados para sincronizar os fluxos de saída. A região necessita de um adicional de USD 60 bilhões em ativos logísticos para lidar com essa produção dispersa, ampliando ainda mais a demanda por consolidação. A crescente tensão geopolítica acelera os cronogramas de realocação, tornando os nós ágeis de LCL atraentes como soluções provisórias enquanto as plantas multinacionais ganham escala. À medida que os compradores diversificam os fornecedores, centros de consolidação surgem em portos secundários, encurtando o transporte terrestre e melhorando o tempo de resposta.
Eficiência de custos do LCL em relação ao frete aéreo para PMEs
Uma pesquisa da C.H. Robinson de 2025 mostra que 75% dos usuários de LCL planejam aumentar a dependência da consolidação marítima, pois ela reduz os gastos com frete em até 80% em comparação com o transporte aéreo em rotas não urgentes[2]. As transportadoras relatam pontualidade superior a 90% nos loops Leste-Oeste redesenhados, reduzindo as lacunas de serviço percebidas em relação ao transporte aéreo. Os portais de reserva digital eliminam a burocracia e permitem a comparação instantânea entre cotações de LCL e aéreo, tornando a mudança de modal simples para exportadores com recursos limitados. As tarifas de carga aérea aumentaram devido a restrições persistentes de capacidade, ampliando a janela de economia em favor do LCL. As PMEs utilizam o LCL para manter estoques menores sem comprometer contêineres completos, melhorando os ciclos de capital de giro.
Plataformas digitais de frete com tarifas spot de LCL
Noventa e nove por cento das reservas da Ocean Network Express agora fluem por canais digitais. A visibilidade em tempo real, os preços spot e a documentação automatizada democratizam o acesso para exportadores que operam pela primeira vez. O Ecossistema Nacional de Logística da Indonésia abrange 264 portos e 6 aeroportos, conectando alfândegas, linhas de navegação e transportadores em uma única interface e reduzindo os tempos médios de desembaraço em 17%. Motores de combinação de carga baseados em inteligência artificial combinam remessas por tamanho, classificação de risco e temperatura, minimizando espaços vazios e aumentando a utilização dos navios. Pilotos de blockchain reduzem dias no processo de emissão de conhecimentos de embarque, ao mesmo tempo que diminuem o risco de fraude. A digitalização também agiliza o processamento de pagamentos, tranquilizando os embarcadores de PMEs sensíveis ao crédito.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento portuário e restrições de capacidade | -1.4% | Singapura, Xangai, centros de transbordo regionais | Curto prazo (≤ 2 anos) |
| Volatilidade nas tarifas de frete marítimo | -0.8% | Corredores Ásia-EUA, Ásia-Europa | Médio prazo (2 a 4 anos) |
| Infraestrutura limitada de LCL para cadeia de frio | -0.5% | Rotas farmacêuticas e de alimentos | Médio prazo (2 a 4 anos) |
| Crescentes encargos de conformidade com ESG | -0.3% | Economias desenvolvidas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento portuário e restrições de capacidade
Singapura e Colombo enfrentaram longas esperas de navios após os desvios do Mar Vermelho no início de 2025[3]. A escassez de atracadouros repercute nos horários dos serviços de alimentação, atrasando os prazos de destufamento de contêineres que sustentam os horários de corte do LCL. Os operadores de serviços de alimentação impuseram sobretaxas de congestionamento que aumentam diretamente os custos unitários do LCL. A escassez de mão de obra e o horário limitado do portão noturno restringem ainda mais o processamento, especialmente para carga sensível à temperatura que requer manuseio prioritário. Os projetos de automação prometem alívio de capacidade, mas as incompatibilidades de curto prazo entre a chegada de contêineres e os espaços no pátio continuarão a perturbar as janelas de consolidação de LCL. As partes interessadas defendem melhores algoritmos de alocação de atracadouros e compartilhamento de dados para suavizar os picos.
Volatilidade nas tarifas de frete marítimo
Os preços spot da Ásia para a Costa Oeste dos EUA caíram 26,57% somente em fevereiro de 2025[4]. As transportadoras responderam com navegações em branco, retirando 75.700 TEU em um mês, o que desestabilizou os programas de navegação dos quais os consolidadores dependem. Alguns despachantes introduziram sobretaxas de combustível variáveis e contratos de dois níveis que repassam variações extraordinárias de tarifas, complicando o orçamento para as PMEs. As potenciais tarifas de importação dos EUA sobre navios construídos na China acrescentariam até USD 1,5 milhão por navio, gerando pressão incremental de custos. A dissolução das mega-alianças aumenta a incerteza sobre a capacidade de longo prazo, alimentando oscilações de preços mais acentuadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consolidação Lidera o Roteamento EficienteOs serviços de consolidação comandaram 64,45% da receita de 2025. Sua dominância decorre da economia do mercado de Carga Fracionada (LCL) da Ásia-Pacífico, na qual a agregação de carga em contêineres compartilhados impulsiona custos por unidade mais baixos e maior frequência de navegação. O gateway de Xangai da Maersk, com mais de 200 rotas diretas, evidencia a escala necessária para sustentar consolidações diárias. A desconsolidação e a distribuição, embora menores, registram um CAGR de 7,21% até 2031, à medida que os varejistas buscam a separação de cargas no destino para o cumprimento rápido do comércio eletrônico. Os provedores integrados agrupam a distribuição no país com a consolidação upstream para garantir contratos porta a porta.
A demanda por serviços de consolidação cresce a cada novo ponto de estoque omnicanal estabelecido na Ásia. O mercado de Carga Fracionada (LCL) da Ásia-Pacífico responde abrindo novas instalações de hub-and-spoke em Penang, Cebu e Surabaya. O crescimento da desconsolidação também reflete a adoção de armazéns de comércio eletrônico aduaneiros, onde a divisão de remessas, a etiquetagem e o processamento de devoluções ocorrem dentro de zonas de livre comércio. Tarefas de distribuição de valor agregado, como kitting ou montagem leve, permitem que os consolidadores subam na escala de serviços, capturando margens mais altas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Destino:
Dominância Internacional com Impulso DomésticoAs remessas internacionais geraram 60,40% do valor de 2025, ilustrando a natureza orientada à exportação de muitos centros de produção asiáticos. O tamanho do mercado de Carga Fracionada (LCL) da Ásia-Pacífico vinculado às rotas internacionais permanece ancorado pelos ciclos de consumo da América do Norte e da Europa. No entanto, as rotas domésticas de LCL devem registrar um CAGR mais rápido de 7,66% (2026-2031) à medida que o abastecimento intra-Ásia se expande. Estima-se que a regra de origem comum da RCEP acrescente 90 bilhões de USD ao comércio regional e alimente os fluxos de consolidação doméstica.
A expansão do LCL doméstico se combina com a crescente demanda da classe média por componentes importados montados localmente. Essa tendência apoia cadeias de produção multinacionais em eletrônicos e automotivo, desencadeando movimentos de ida e volta de produtos semiacabados. Os consolidadores refinam as alianças de transporte rodoviário para coletas na primeira milha, a fim de garantir que os prazos de carregamento dos contêineres sejam cumpridos quando os pontos de origem se multiplicam. Os despachantes também renegociam contratos de depósito em áreas metropolitanas com restrição de espaço para encurtar o transporte local.
Por Natureza do Negócio:
Os Agentes de Cargas Mantêm o ComandoOs despachantes de frete gerenciaram 92,40% do volume de 2025, ressaltando a complexidade baseada em relacionamentos das rotas comerciais da Ásia-Pacífico. O mercado de Carga Fracionada (LCL) da Ásia-Pacífico depende dos despachantes para interpretar as diversas regras aduaneiras, organizar combinações multimodais e garantir o seguro de carga. A digitalização permite que alguns NVOCCs ganhem participação, elevando seu CAGR para 7,32% até 2031, mas os despachantes continuam a ampliar os investimentos em tecnologia para defender seu espaço.
Os despachantes globais atraem exportadores de PMEs por meio de portais de autoatendimento, ao mesmo tempo que ainda fornecem expertise humana para escalações. Enquanto isso, vários NVOCCs adotam algoritmos de roteamento dinâmico que contornam hubs congestionados. A pressão competitiva leva ambos os modelos a integrar painéis de relatórios de carbono, um requisito crescente em licitações. À medida que os importadores exigem visibilidade do custo desembarcado, os despachantes expandem a consultoria de impostos e taxas, reforçando sua proposta de valor além da execução do transporte principal.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final:
A Logística de Saúde AceleraO varejo e o comércio eletrônico geraram 35,25% dos gastos de 2025, à medida que os pedidos online proliferaram. No entanto, saúde e produtos farmacêuticos agora detêm a rota de crescimento mais rápida, com um CAGR de 7,05% (2026-2031), apoiado pela expansão regional de cadeia de frio de EUR 500 milhões (USD 520 milhões) da DHL. A participação de mercado de Carga Fracionada (LCL) da Ásia-Pacífico em rotas com controle de temperatura aumentará à medida que clusters de manufatura de biotecnologia surgirem na Coreia do Sul, em Singapura e na Índia. A manufatura e o setor automotivo continuam a depender do LCL para componentes com tolerâncias de prazo de entrega curtas.
Os embarcadores farmacêuticos exigem hubs certificados pelo PIB, telemetria de temperatura em tempo real e embalagens validadas. Os consolidadores respondem adicionando células de consolidação refrigerada e treinando equipes em procedimentos operacionais padrão de cadeia de frio. As devoluções do comércio eletrônico criam novas cargas de retorno, melhorando a utilização dos contêineres. A agricultura e a silvicultura dependem do LCL para transportar insumos especializados, como aditivos de fertilizantes ou mudas, para economias insulares, mantendo volumes de nicho estáveis.
Análise Geográfica
Mercado de Carga Inferior ao Contêiner (LCL) da China
A China detinha 39,60% do valor de 2025, aproveitando a extensa infraestrutura portuária e os ecossistemas digitais de frete. O mercado de Carga Inferior ao Contêiner da Ásia-Pacífico continua a tratar Xangai, Ningbo e Shenzhen como principais centros de carregamento. O aumento dos custos de mão de obra e o escrutínio de conformidade levam alguns exportadores a transferir o processamento intensivo em mão de obra para outros locais, mas a fabricação de alta tecnologia persiste, sustentando a demanda por consolidação de cargas de saída. O investimento em automação de portos inteligentes aumenta a eficiência do fluxo, compensando parcialmente os picos de congestionamento.
Mercado de Carga Inferior ao Contêiner (LCL) da Índia
Espera-se que a Índia registre a maior expansão, com um CAGR de 7,12% (2026-2031). A Política Nacional de Logística visa reduzir o custo logístico em relação ao PIB de 14% para 8%, apoiando o desenvolvimento de corredores como o Corredor de Frete Dedicado e parques multimodais interioranos. A Plataforma Unificada de Interface Logística digitaliza a documentação, reduzindo os tempos de desembaraço. Os depósitos de contêineres interioranos próximos a Jaipur e Indore permitem que as PMEs do interior acessem gateways de LCL sem longas viagens de transporte até os portos costeiros, ampliando o alcance do mercado.
Panorama regulatório
A atividade de LCL na Ásia-Pacífico é moldada por uma combinação de estruturas de facilitação do comércio e supervisão aduaneira e marítima em nível nacional. Regionalmente, o RCEP oferece uma base comum para padrões, regulamentações técnicas e procedimentos de avaliação de conformidade entre as economias membros, o que apoia o sourcing multinacional e o roteamento de LCL intra-asiático. Paralelamente, os ministros do comércio da APEC adotaram a Declaração de Suzhou (27 de maio de 2026) para estabelecer uma estrutura técnica de interoperabilidade transfronteiriça para conhecimento de embarque eletrônico (eBL), alinhando-se ao Acordo-Quadro da UNESCAP sobre Facilitação do Comércio Transfronteiriço sem Papel e reforçando o impulso político em direção a rotas comerciais sem papel.
No nível nacional, os requisitos de conformidade continuam a evoluir de formas que afetam a documentação, o desembaraço e a repercussão de encargos nas remessas LCL. O Vietnã implementou reformas legais em vigor a partir de 1º de julho de 2026 (incluindo a Lei de Administração Tributária de 2025 e a Circular 31/2026/TT-BCT sobre rastreabilidade de produtos), o que aumenta a importância da captura precisa de dados e da documentação vinculada à rastreabilidade para os fluxos de importação e exportação que alimentam os nós de consolidação e desconsolidação. Nas Filipinas, o Bureau of Customs revisou uma Ordem Administrativa Conjunta destinada a regulamentar as tarifas cobradas por companhias de navegação estrangeiras nos termos da Customs Modernization and Tariff Act (CMTA), um desenvolvimento que pode afetar a estrutura de custo desembarcado das movimentações LCL e a transparência de tarifas exigida nas cotações dos despachantes.
Análise da cadeia de valor
A cadeia de valor de LCL na Ásia-Pacífico começa com exportadores de PMEs, fabricantes e vendedores de e-commerce reservando cargas em pequenos lotes por meio de despachantes e consolidadores liderados por NVOCCs, movendo em seguida as remessas via transporte rodoviário de primeira milha até estações de carga em contêineres (CFS) para consolidação, documentação e processamento aduaneiro. Armadores e operadores de feeder fornecem a conectividade de transporte de longa distância e transbordo para os principais hubs, incluindo portas de entrada como Shanghai, que suportam cortes de LCL de alta frequência, seguidos pela desconsolidação em CFS no destino e distribuição de última milha para redes de varejo, industriais e de saúde. A reserva e documentação digitais passaram a fazer parte da execução, com transportadoras e despachantes cada vez mais direcionando reservas, eventos de visibilidade e troca de documentos por meio de fluxos de trabalho em plataformas em vez de processos manuais baseados em e-mail.
Os pontos de controle com valor estratégico crescente incluem a capacidade de conformidade aduaneira e regulatória, a manipulação com controle de temperatura e a capacidade de oferecer alternativas multimodais quando o congestionamento portuário ou as interrupções de navegação comprimem as janelas de corte do LCL. Grandes grupos logísticos também estão buscando a integração vertical entre os trechos rodoviário, aéreo e marítimo para melhorar o controle de cronograma e reduzir a dependência da volatilidade do mercado spot. Investimentos em cadeia de frio e instalações adjacentes a salas limpas apoiam fluxos LCL de maior valor em produtos farmacêuticos e eletrônicos. À medida que os requisitos de documentação evoluem, notadamente no Vietnã e nas Filipinas, despachantes e consolidadores que conseguem padronizar dados, automatizar registros e gerenciar a repercussão de sobretaxas obtêm uma vantagem operacional na retenção de clientes PMEs e na garantia de volumes contratuais.
Cenário Competitivo
O mercado de Carga Inferior ao Contêiner da Ásia-Pacífico apresenta fragmentação moderada. ECU Worldwide, Shipco, Vanguard Logistics e Rhenus Logistics dominam a consolidação pura, cada um operando redes proprietárias de estações de frete de contêineres (CFS) em mais de 15 portos regionais. Os gigantes integrados — DHL Global Forwarding, Kuehne + Nagel e DSV — aproveitam as ofertas de ponta a ponta, combinando LCL com frete aéreo por charter e logística contratada. Os cinco maiores players controlam aproximadamente 32% do processamento total, deixando ampla participação para especialistas regionais.
A adoção de tecnologia molda as vantagens competitivas. A Ocean Network Express atinge 99% de penetração em reservas digitais, reduzindo as janelas de reserva de dois dias para duas horas. A Maersk incorpora ETAs preditivos ao seu portal de Xangai, fornecendo aos clientes alertas automáticos sobre mudanças nos prazos de corte. A Vanguard pilota conhecimentos de embarque em blockchain nas rotas Hong Kong–Los Angeles, reduzindo o tempo de documentação em 38%. A sustentabilidade também diferencia os fornecedores: a ITOCHU se compromete com emissões líquidas zero até 2040 e testa misturas de biocombustível nos serviços intra-Ásia.
Fusões e parcerias aceleram a escala. A aquisição da Schenker pela DSV por EUR 14,3 bilhões (USD 14,9 bilhões) dobra sua presença global, adicionando ativos essenciais de CFS na Ásia e quase 160.000 colaboradores em 90 países. As transportadoras asiáticas Sinotrans e TS Lines lançam um serviço para o México, ampliando as opções de roteamento de LCL e intensificando a concorrência de margens nas rotas transpacíficas. Ainda há espaço não explorado na consolidação farmacêutica certificada e de eletrônicos de alto valor, onde a capacidade qualificada de CFS é insuficiente, oferecendo oportunidades para novos participantes de nicho.
Líderes do Setor de Carga Inferior ao Contêiner (LCL) da Ásia-Pacífico
-
ECU Worldwide (Part of All Cargo Logistics)
-
Shipco
-
Vanguard Logistics
-
Rhenus Logistics
-
Kuehne + Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Fracionada (LCL) da Ásia-Pacífico Empresas cobertas neste relatório
- ECU Worldwide (Part of All Cargo Logistics)
- Shipco
- Vanguard Logistics
- Rhenus Logistics
- Kuehne + Nagel
- DHL Global Forwarding
- DSV
- CEVA Logistics
- Rohlig Logistics
- GEODIS
- Gulf Agency Company (GAC)
- Kerry Logistics Network
- Sinotrans
- Nippon Express
- CJ Logistics
- JAS Worldwide
- APL Logistics
- Dimerco Express Group
- Yusen Logistics (Part of NYK Line)
- Toll Group
Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade importante é a expansão da viabilização do comércio sem papel para LCL, onde a alta intensidade documental e a frequente integração de novos embarcadores criam custos de fricção. A Declaração de Suzhou da APEC (maio de 2026) sobre interoperabilidade técnica transfronteiriça de eBL, junto com o quadro de comércio sem papel da UNESCAP, apoia o investimento em fluxos de trabalho de eBL interoperáveis, verificação automatizada de documentos e processos de liberação digital que encurtam os ciclos entre a reserva e o portão e reduzem erros que provocam retenções em CFS e portos. Os provedores que traduzem essas iniciativas regionais em execução no nível de rota, integrando portais de despachantes, sistemas de transportadoras e interfaces aduaneiras, podem se diferenciar pela velocidade e pela gestão de exceções, e não apenas pelas tarifas de compra.
Outro espaço em branco é o desenvolvimento de capacidade e competência para verticais de LCL de alto valor e intensivas em conformidade, e para novos pontos de origem criados pela diversificação da manufatura além da China. Os sinais de demanda incluem a expansão de 500 milhões de euros do DHL Group em logística de ciências da vida na Ásia-Pacífico, anunciada em abril de 2025, que evidencia investimento ativo em infraestrutura compatível com BPD (GDP) e capacidade refrigerada que pode ser aproveitada para programas LCL sensíveis à temperatura. As mudanças regulatórias focadas no Vietnã, em vigor a partir de 1º de julho de 2026, abrangendo administração tributária e regras de rastreabilidade de produtos, também reforçam o argumento a favor de consolidadores capazes de reunir documentação pronta para rastreabilidade, manipulação controlada e distribuição previsível nas principais portas de entrada do Sudeste Asiático. As expansões de redes multimodais por grandes provedores, incluindo maior conectividade sob controle próprio em rotas aéreas sensíveis ao tempo, abrem produtos híbridos (combinações ar-mar, mar-ar e caminhão-mar) que melhoram a resiliência quando congestionamentos e cancelamentos de viagens interrompem os cronogramas padrão de LCL.
Desenvolvimentos industriais recentes em Mercado de Carga Fracionada (LCL) da Ásia-Pacífico
- Julho de 2026: Expansão da cobertura no Vietnã com serviços LCL diretos de Haiphong e Ho Chi Minh City para Jebel Ali. O lançamento amplia a rede APAC da Vanguard Logistics e melhora a visibilidade e a capacidade em corredores-chave para o Oriente Médio e a África. A expansão fortalece a conectividade regional com o Oriente Médio e a África e melhora os níveis de serviço para exportadores da APAC que dependem do Vietnã como hub de sourcing.
- Julho de 2026: Lançamento do serviço direto Busan-Koper, conectando a Ásia com a Europa Central e Oriental. A nova rota cria uma ligação LCL direta Ásia-Europa que amplia as opções de roteamento para os embarcadores. Diversifica as opções de roteamento para exportadores da APAC para a Europa e pode influenciar as margens e a dinâmica de tarifas nas rotas transcontinentais.
- Junho de 2026: Abertura de novo escritório em Pireu, Grécia, para servir como porta de entrada local para a comunidade regional de despachantes. A expansão da porta de entrada fortalece a consolidação regional e o acesso aos mercados europeus. Pode alterar a dinâmica de origem-destino para remessas originárias da APAC roteadas via Europa, por meio de uma presença local reforçada.
Mercado de Carga Fracionada (LCL) da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado é definido como a receita obtida com serviços de frete marítimo de carga fracionada (LCL) na Ásia-Pacífico, onde múltiplos embarcadores compartilham um contêiner e a remessa é movimentada por meio de uma rede de manuseio de origem e destino.
Exclusões do escopo: Movimentos de carga completa (FCL), serviços de frete puramente aéreo ou rodoviário, e encargos não relacionados ao frete que não estejam vinculados ao manuseio ou transporte de LCL estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Serviços de Consolidação
- Desconsolidação e Distribuição
- Por Destino
- Doméstico
- Internacional
- Por Natureza do Negócio
- Agenciamento de Cargas
- NVOCCs
- Por Usuário Final
- Manufatura e Automotivo
- Varejo e Comércio Eletrônico
- Saúde e Produtos Farmacêuticos
- Agricultura e Silvicultura
- Outros Usuários Finais
- Por País
- China
- Índia
- Indonésia
- Japão
- Malásia
- Tailândia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear as rotas comerciais e compreender o que tipicamente impulsiona a demanda por LCL na região, antes que quaisquer premissas de modelagem fossem definidas. Baseamo-nos principalmente em indicadores públicos de comércio e portos para construir uma visão de demanda realista e, em seguida, vinculamos esses sinais à atividade de serviços de LCL.
Os insumos comuns incluíram fontes oficiais e de acesso público, como estatísticas de comércio do UN Comtrade, atualizações de perspectivas comerciais da OMC, publicações de transporte marítimo da UNCTAD, divulgações de movimentação de autoridades portuárias nos principais gateways da Ásia-Pacífico e séries de dados macroeconômicos e setoriais da OCDE. Também utilizamos registros de empresas e apresentações a investidores, cobertura de notícias aduaneiras e de frete, e assinaturas internas que apoiam dados financeiros de empresas, verificações de importação e exportação em nível de remessa, e rastreamento de licitações e contratos, principalmente para validar a direção e a lógica de precificação. As fontes listadas aqui são ilustrativas, e muitos outros documentos públicos e pontos de dados também foram revisados para preencher lacunas e verificar premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com operadores de LCL, equipes de despacho de frete, consolidadores e grandes embarcadores que regularmente adquirem espaço de LCL. A cobertura foi distribuída pelos principais mercados comerciais da Ásia-Pacífico para que o modelo pudesse ser ajustado para diferenças na composição de rotas, padrões de congestionamento portuário e perfis típicos de remessa, e então verificado novamente em relação ao que os entrevistados estão observando nos contratos atuais e nas compras no mercado spot.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 27% | CXOs: 12% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 14% | Gerentes: 60% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa a partir de uma reconstrução de cima para baixo do conjunto de demanda de LCL endereçável, utilizando o comércio marítimo da Ásia-Pacífico e a atividade portuária como sinais de base, que são então filtrados pelo comportamento típico de remessas de LCL. Para manter isso fundamentado, corroboramos os totais usando verificações seletivas de baixo para cima, como volumes amostrados em nível de rota multiplicados por faixas típicas de preços de LCL, além de verificações de canal sobre a atividade de consolidação.
Os insumos práticos que moldaram o modelo incluem o crescimento do comércio conteinerizado por país, sinais de movimentação portuária e tempo de permanência, a participação de commodities favoráveis ao LCL nas exportações e importações, faixas médias de tamanho de remessa que levam os embarcadores à consolidação, e a direção das tarifas spot versus contrato para rotas comuns intra-Ásia e de longa distância da Ásia. Onde os valores diretos não eram consistentemente observáveis para corredores menores, as lacunas foram tratadas usando rotas proxy com estrutura comercial semelhante e, em seguida, ajustadas com base no feedback primário sobre preços relativos e intensidade de manuseio.
A previsão utiliza análise baseada em cenários apoiada por insumos de tendências dos entrevistados, seguida de suavização exponencial nos principais indicadores de demanda para que as oscilações de curto prazo não superestimem o caminho de longo prazo. A previsão final é então verificada para garantir que permaneça consistente com a recuperação esperada do comércio, adições de capacidade e sazonalidade conhecida vinculada aos meses de pico de embarque.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações antes da aprovação final, começando com testes de consistência entre crescimento do comércio, movimentação portuária e penetração implícita do LCL. Grandes variações são sinalizadas e os insumos subjacentes são revisitados, seguidos de uma segunda análise em que premissas como progressão de tarifas e intensidade de manuseio são verificadas quanto à razoabilidade.
Se uma anomalia importante surgir, como uma mudança abrupta na direção das tarifas ou uma contração inesperada do comércio, os entrevistados são recontactados para confirmar se a mudança é estrutural ou temporária. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias disruptivas, grandes interrupções portuárias ou redefinições sustentadas das tarifas de frete. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Carga Fracionada (LCL) da Ásia-Pacífico pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para o LCL da Ásia-Pacífico podem diferir porque os estudos nem sempre contabilizam o mesmo escopo de serviço, recorte geográfico ou o momento das premissas de tarifas, e essas escolhas alteram rapidamente o conjunto de receitas. As diferenças também decorrem de como o crescimento do comércio é convertido em demanda de LCL e se os picos de preços spot são tratados como um novo normal.
Alguns valores publicados incorporam o conjunto mais amplo de receitas de despacho de frete marítimo, ou tratam o LCL como qualquer atividade de contêiner compartilhado em modos mistos e serviços de valor agregado. Na Mordor Intelligence, o valor é limitado à receita de serviços de LCL marítimo dentro da Ásia-Pacífico, e a curva de preços é atualizada usando verificações de realidade em nível de rota para que choques temporários de tarifas não inflacionem permanentemente o ano base.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 44,38 bilhões de USD (2025) | |
| Publicação Comercial do Setor A | 45,80 bilhões de USD (2025) | Utiliza uma abordagem de participação global extraída de um total global citado, e não está claro se a divisão regional é reconciliada com a composição do comércio da Ásia-Pacífico, a concentração de rotas ou a ponderação entre contratos e mercado spot. |
| Consultoria Regional B | 41,20 bilhões de USD (2024) | Ancora a estimativa em um ambiente de tarifas do ano anterior e pode subestimar as receitas de manuseio no destino e de desconsolidação, o que pode reduzir os totais quando a atividade portuária e de armazém permanece elevada. |
A dispersão nos valores decorre principalmente de se o LCL é contabilizado como um conjunto restrito de serviços exclusivamente marítimos, ou como um segmento mais amplo de despacho que combina serviços adicionais e movimentos de modo misto. Ao manter os insumos vinculados a sinais observáveis de comércio e portos, e ao testar sob pressão as premissas de preços e manuseio por meio de entrevistas, a estimativa permanece rastreável e reproduzível para o planejamento.
Principais Questões Respondidas no Relatório
Qual é o valor de 2026 do mercado de Carga Inferior ao Contêiner da Ásia-Pacífico?
O tamanho do Mercado de Carga Fracionada (LCL) da Ásia-Pacífico foi avaliado em 44,38 bilhões de USD em 2025 e estima-se que cresça de 47,44 bilhões de USD em 2026 para atingir 66,28 bilhões de USD até 2031, a um CAGR de 6,92% durante o período de previsão (2026-2031).
Com que rapidez se espera que a demanda regional por LCL cresça até 2031?
A taxa de crescimento anual composta prevista é de 6,92%.
Qual tipo de serviço atualmente domina a receita regional?
Os serviços de consolidação comandam 64,45% do valor de 2025.
Qual segmento de usuário final está crescendo mais rapidamente?
Saúde e produtos farmacêuticos devem expandir a um CAGR de 7,05% até 2031.
Por que as PMEs estão transferindo remessas do transporte aéreo para o LCL?
O LCL pode reduzir os custos de frete em até 80% em rotas não urgentes, mantendo tempos de trânsito satisfatórios.