
Tamanho e Participação do Mercado de Transporte Rodoviário de Cargas da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
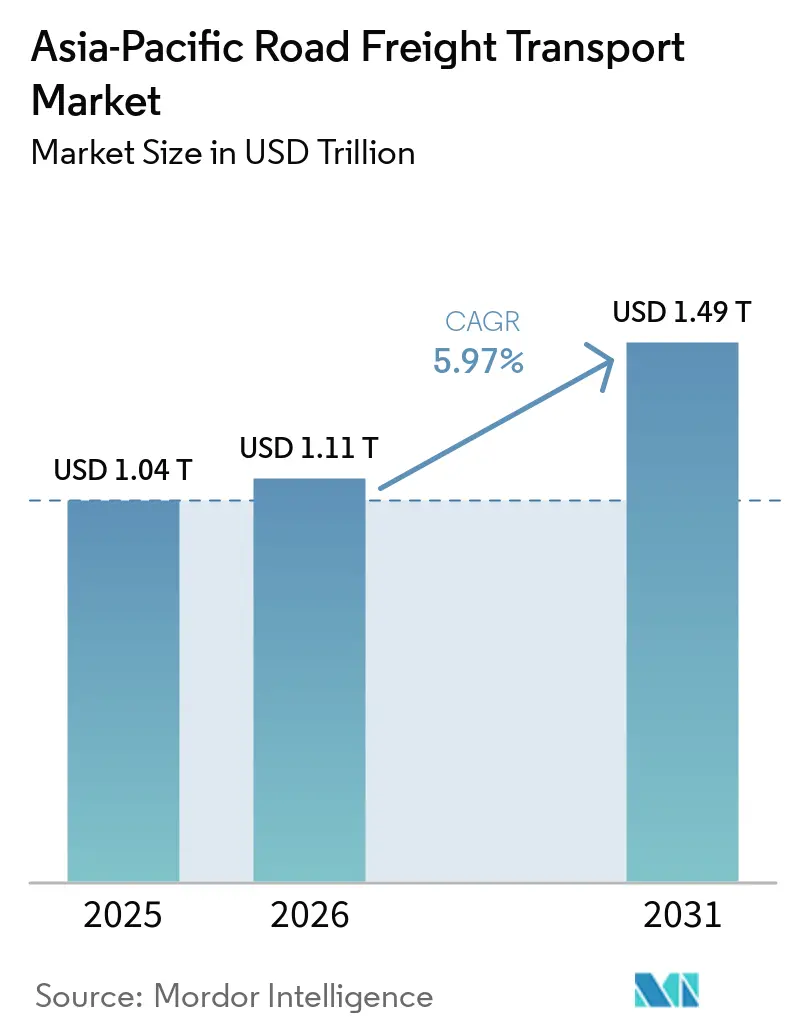
| Tamanho do mercado no ano base (2026) | 1.11 Trilhões de dólares |
| Tamanho do Mercado (2027) | 1.18 Trilhões de dólares |
| Tamanho do Mercado (2032) | 1.57 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.79 % |
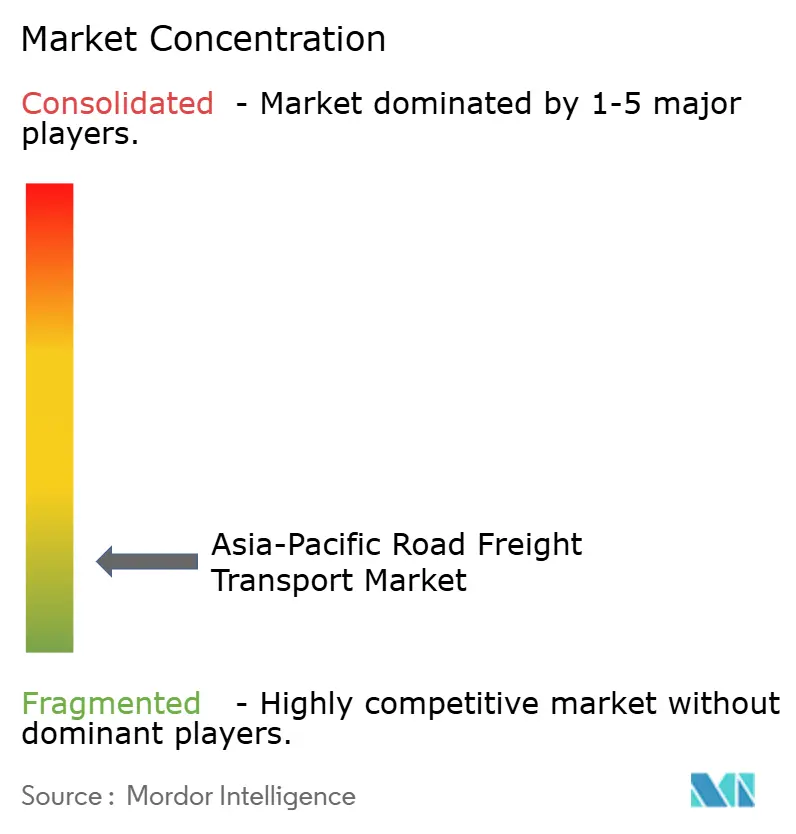
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Rodoviário de Cargas da Ásia Pacífico por Mordor Intelligence
O tamanho do mercado de transporte rodoviário de frete da Ásia-Pacífico está projetado em 1,11 trilhão de USD em 2026, 1,18 trilhão de USD em 2027, e deve atingir 1,57 trilhão de USD até 2032, crescendo a um CAGR de 5,79% de 2027 a 2032.
O mercado de transporte rodoviário de frete da Ásia-Pacífico se beneficia da densa atividade manufatureira, de uma economia de encomendas em crescimento e de investimentos públicos em vias expressas e corredores de frete. A China registrou 432,88 bilhões de toneladas de frete rodoviário em 2025, enquanto o volume de frete rodoviário atingiu 79.511 bilhões de toneladas-quilômetro, demonstrando a escala da base de frete central da região. A rede de Rodovias Nacionais da Índia atingiu 146.560 km em 2025, em comparação com 91.287 km em 2014, oferecendo aos operadores de frete rotas de alta velocidade mais longas. O mercado de transporte rodoviário de frete da Ásia-Pacífico também é moldado pela relocalização da manufatura em direção à ASEAN e à Índia, onde redes de fábricas mais novas criam corredores de frete com capacidade legada limitada. Processos aduaneiros digitais, fluxos comerciais do RCEP, investimentos em cadeia de frio e frotas de caminhões mais limpos estão ampliando as oportunidades para transportadoras organizadas, embora a escassez de mão de obra e o congestionamento continuem a elevar o risco operacional.
Principais Conclusões do Relatório
- Por setor de usuário final, a manufatura deteve 39,49% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026, enquanto o comércio atacadista e varejista registrou o maior CAGR projetado de 6,59% até 2032.
- Por destino, o frete doméstico deteve 69,75% do tamanho do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026, enquanto o frete internacional registrou o maior CAGR projetado de 7,41% até 2032.
- Por especificação de carga por caminhão, a carga completa por caminhão deteve 79,98% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026, enquanto a carga fracionada registrou o maior CAGR projetado de 6,57% até 2032.
- Por conteinerização, a carga não conteinerizada deteve 86,36% do tamanho do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026, enquanto o frete conteinerizado registrou o maior CAGR projetado de 5,99% até 2032.
- Por distância, a longa distância deteve 75,95% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026 e registrou o maior CAGR projetado de 6,09% até 2032.
- Por configuração de mercadorias, as mercadorias sólidas detiveram 69,12% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026, enquanto as mercadorias fluidas registraram o maior CAGR projetado de 6,05% até 2032.
- Por controle de temperatura, o frete sem controle de temperatura deteve 94,31% do tamanho do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026, enquanto o frete com controle de temperatura registrou o maior CAGR projetado de 6,42% até 2032.
- Por geografia, a China deteve 45,57% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026, enquanto a Índia registrou o maior CAGR projetado de 8,59% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento de Remessas do Comércio Eletrônico e Varejo Omnicanal | +1.2% | China, Índia, núcleo da ASEAN | Curto prazo (≤ 2 anos) |
| Relocalização da Manufatura pela ASEAN e Índia | +1.4% | Vietnã, Tailândia, Indonésia, Índia | Médio prazo (2 a 4 anos) |
| Investimento em Corredores e Vias Expressas | +1.0% | China, Índia, ASEAN, Ásia do Sul | Longo prazo (≥ 4 anos) |
| Digitalização Aduaneira Transfronteiriça e Fluxos Comerciais do RCEP | +0.8% | Corredores ASEAN-China, Coreia do Sul, Japão | Médio prazo (2-4 anos) |
| Distribuição de Alimentos e Produtos Farmacêuticos com Controle de Temperatura | +0.7% | China, Índia, Japão, Coreia do Sul, núcleo da ASEAN | Médio prazo (2 a 4 anos) |
| Implantação de Caminhões Elétricos com Troca de Bateria | +0.4% | China, Índia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Remessas do Comércio Eletrônico e Varejo Omnicanal
A China processou 216,5 bilhões de encomendas expressas em 2025, um aumento de 11,5% em relação ao ano anterior, sustentando a demanda por transporte rodoviário noturno e no mesmo dia em rotas sub-regionais. O volume equivaleu a mais de 141 encomendas por pessoa e proporcionou às transportadoras uma ampla base de movimentos recorrentes entre centros de distribuição, depósitos e consumidores. No Vietnã e na Indonésia, operadores de plataformas estão expandindo a cobertura de entrega no mesmo dia para cidades de segundo nível, criando rotas mais regulares onde a atividade de frete era anteriormente sazonal. Essa mudança favorece as transportadoras que conseguem utilizar capacidade contratada e infraestrutura de depósito compartilhado para reabastecimento de lojas e consolidação de encomendas.[1] O mercado de transporte rodoviário de frete da Ásia-Pacífico se beneficia dessa mudança porque uma maior frequência de rotas pode melhorar a utilização dos veículos em corredores menores. Ela também pressiona o transporte spot informal, pois os varejistas exigem rastreamento mais consistente, janelas de entrega e confiabilidade de serviço.
Relocalização da Manufatura pela ASEAN e Índia
A diversificação da cadeia de suprimentos está criando redes rodoviárias interfábricas mais densas no Vietnã, na Tailândia, na Indonésia e na Índia. A ASEAN registrou forte investimento estrangeiro direto em setores intensivos em cadeia de suprimentos, como têxteis, produção automotiva e semicondutores em 2025. Novos locais de manufatura criam pares de origem-destino que frequentemente têm capacidade de frete rodoviário estabelecida limitada. Isso pode apoiar oportunidades de contratos para transportadoras que estabelecem rotas antes que a capacidade se torne amplamente disponível.[2] Os parques industriais em Binh Duong e Bac Ninh estão gerando fluxos concentrados de transporte de peças entre fornecedores e fabricantes. O valor bruto adicionado da manufatura da Índia cresceu 7,72% no primeiro trimestre e 9,13% no segundo trimestre do ano fiscal de 2025-26, aumentando a demanda por serviços especializados de frete automotivo, eletrônico e farmacêutico.
Investimento em Corredores e Vias Expressas
O investimento em vias expressas converte a demanda de frete em movimentos de caminhões mais confiáveis, reduzindo o tempo de deslocamento e melhorando o alcance da rede. A rede de vias expressas da China atingiu 199.000 km até o final de 2025, e seu plano de transporte abrange a renovação e a transformação digital de 80.000 km até 2030. O plano também contempla a melhoria das capacidades multimodais em 1.000 grandes centros de frete, ajudando o frete a se mover entre modais com menos atrasos. A Índia concluiu 21.597 km de corredores econômicos, estradas intercorredores e vias expressas no âmbito do Bharatmala Pariyojana até novembro de 2025. O frete rodoviário transporta mais de 80% da carga doméstica não a granel da Índia, vinculando as adições de rodovias diretamente ao escopo operacional disponível para transportadoras organizadas. O mercado de transporte rodoviário de frete da Ásia-Pacífico, portanto, tem uma trajetória mais longa para renovação de frota, planejamento de rotas e melhoria do nível de serviço.
Digitalização Aduaneira Transfronteiriça e Fluxos Comerciais do RCEP
O cronograma tarifário do RCEP abrange mais de 90% dos bens comercializados entre 15 economias membros, melhorando a economia do frete rodoviário transfronteiriço em rotas regionais mais curtas. A China expandiu seu sistema de trânsito TIR em janeiro de 2026 para incluir mercadorias em regime aduaneiro especial e commodities de comércio eletrônico, abrindo opções adicionais para corredores ocidentais. Os esforços de facilitação do comércio da região estão introduzindo ferramentas digitais nos processos comerciais, aduaneiros e financeiros. A verificação de documentos e a avaliação de riscos mais eficientes podem reduzir os atrasos administrativos nas fronteiras. O acúmulo de regras de origem no âmbito do RCEP também apoia a produção de componentes em múltiplos países, o que adiciona atividade de frete rodoviário em cada etapa de manufatura. O mercado de transporte rodoviário de frete da Ásia-Pacífico pode se beneficiar de operadores que combinam expertise aduaneira, visibilidade de rotas e redes de parceiros estabelecidas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Motoristas Comerciais e Inflação Salarial | -0.5% | Japão, Coreia do Sul, Austrália, China | Médio prazo (2 a 4 anos) |
| Congestionamento Portuário-Urbano e Volatilidade do Tempo de Permanência | -0.3% | Xangai, Ningbo, Nhava Sheva, Manila | Curto prazo (≤ 2 anos) |
| Conformidade com Emissões e Inflação do Custo Total de Propriedade da Frota a Diesel | -0.3% | China, Japão, Austrália, ASEAN | Longo prazo (≥ 4 anos) |
| Fragmentação das Regras Operacionais Transfronteiriças | -0.3% | ASEAN, Ásia do Sul, corredores ASEAN-China | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas Comerciais e Inflação Salarial
A escassez de motoristas comerciais permanece uma restrição estrutural, e não uma resposta de curto prazo à demanda de frete. A União Internacional de Transporte Rodoviário reportou 2,9 milhões de vagas não preenchidas para motoristas de caminhão em 18 mercados pesquisados em sua pesquisa de 2025. O Japão tinha 47% dos motoristas de frete rodoviário com 50 anos ou mais em 2025, criando pressão sobre a contratação de substitutos. A Austrália enfrentou uma escassez de 28.000 motoristas de caminhão, com mais de 78.000 vagas não preenchidas projetadas para 2029.[3] O crescimento salarial pode elevar o custo base das operações de frota e reduzir as margens para transportadoras com ativos intensivos. A otimização de rotas, a condução em revezamento e a automação podem ajudar as transportadoras a melhorar a produtividade sem adicionar um número equivalente de funcionários.
Congestionamento Portuário-Urbano e Volatilidade do Tempo de Permanência
O congestionamento portuário-urbano cria incerteza no ponto em que o frete rodoviário se conecta com a carga marítima. O Índice de Desempenho de Portos de Contêineres do Banco Mundial de 2025 mostrou um desempenho portuário global mais fraco do que em 2024, com tempos médios de rotatividade de embarcações mais longos. Períodos de permanência mais longos podem perturbar os cronogramas de agendamento de caminhões, a retirada de contêineres e o uso de equipamentos.[4] O congestionamento em Xangai, Ningbo, Nhava Sheva e Manila pode exigir que os embarcadores mantenham estoques de reserva maiores. Essa resposta pode retardar os movimentos de reabastecimento e reduzir a urgência de alguns movimentos de caminhões. Sistemas de visibilidade portuária em tempo real e despacho flexível podem limitar as perturbações, mas transportadoras menores podem achar o custo da tecnologia difícil de absorver.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Usuário Final:
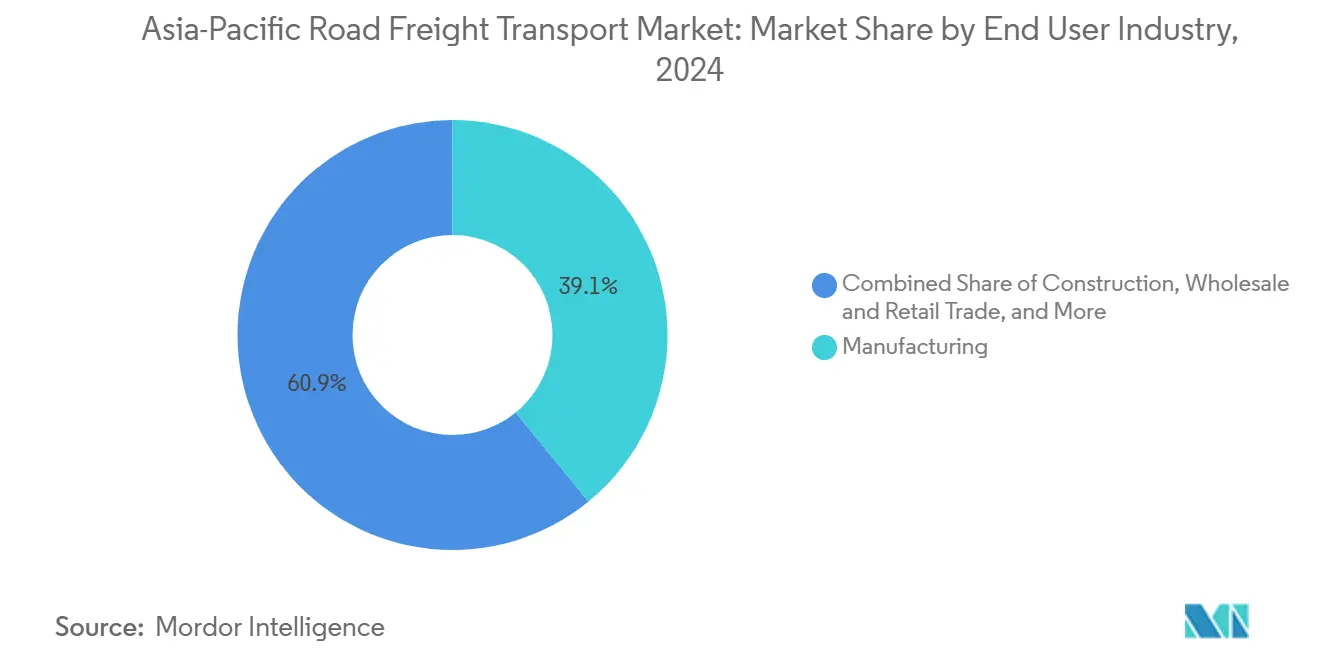
A Manufatura Ancora a Demanda, o Comércio Varejista AceleraA manufatura deteve 39,49% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026. Produtores de eletrônicos, automotivos, têxteis e químicos dependem de entregas frequentes de componentes de fornecedores regionais. Esses movimentos favorecem corredores de carga completa por caminhão, serviços de armazém alfandegado e cross-docking sincronizado. Provedores organizados de logística terceirizada estão mais bem posicionados do que transportadoras informais para gerenciar esses requisitos. A produção automotiva e eletrônica também requer controle rigoroso sobre o tempo de entrega. A atividade manufatureira na Índia e na ASEAN está expandindo a geografia das redes de fornecedores. Novos clusters de fábricas criam tráfego recorrente entre parques industriais, portos, armazéns e locais de montagem. O mercado de transporte rodoviário de frete da Ásia-Pacífico é apoiado quando esses movimentos se tornam corredores contratados em vez de transações spot. O frete de construção e de petróleo, gás, mineração e extração permanecem importantes contribuintes de volume a granel na Indonésia e na Austrália. Seus volumes podem variar com os gastos em infraestrutura e a atividade de commodities.
O comércio atacadista e varejista tem o maior CAGR previsto de 6,59% durante 2027-2032. O varejo organizado está se expandindo para cidades de segundo e terceiro nível na Índia e no Sudeste Asiático. Isso desloca a distribuição do atacado de bairro fragmentado para redes formais. Os varejistas precisam de reabastecimento frequente, entrega em múltiplos pontos e melhor visibilidade de estoque. O comércio eletrônico adiciona consolidação de encomendas e movimentos de devolução aos fluxos de entrega em lojas existentes. Essas necessidades operacionais favorecem transportadoras que podem combinar serviços de carga completa e fracionada por caminhão a partir de depósitos compartilhados. O frete de agricultura, pesca e silvicultura se beneficia do investimento em cadeia de frio, mas permanece exposto à variabilidade da colheita e às mudanças nos padrões de consumo. O comércio varejista e os produtos farmacêuticos dentro de outros setores de usuários finais exigem janelas de entrega mais rígidas do que o frete industrial a granel. As transportadoras que investem em qualidade de serviço podem obter receita por quilômetro mais forte nesses corredores. Essa mudança eleva a importância do agendamento de frota, do manuseio de carga e do gerenciamento de temperatura.

Por Destino:
Transportes Domésticos Dominam, Corredores Transfronteiriços Ganham ImpulsoO frete doméstico deteve 69,75% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026. A China e a Índia sustentam essa posição porque ambas as economias possuem extensas cadeias de suprimentos internas. O volume de frete rodoviário doméstico da China atingiu 79.511 bilhões de toneladas-quilômetro em 2025. Os movimentos domésticos conectam centros de produção, armazéns de distribuição, mercados de consumo e gateways portuários. Grandes redes nacionais também oferecem aos operadores oportunidades de construir sistemas de depósito densos. O transporte doméstico permanece essencial para bens de consumo, insumos industriais e carga a granel. Ele fornece um volume de rota estável mesmo quando as condições do comércio transfronteiriço mudam. O investimento em vias expressas melhora a economia dos corredores rodoviários domésticos mais longos. Plataformas digitais de frete podem reduzir as viagens vazias por meio de uma correspondência mais forte entre embarcadores e transportadoras. A base doméstica, portanto, permanece central para o mercado de transporte rodoviário de frete da Ásia-Pacífico.
O frete internacional registrou um CAGR de 7,41% durante 2027-2032. As reduções tarifárias do RCEP, a digitalização aduaneira e as estratégias de manufatura China+1 sustentam esse ritmo. As ligações rodoviárias entre China, Vietnã, Tailândia e Malásia estão se tornando mais valiosas à medida que a produção de componentes se espalha pelos países. Cada etapa de uma cadeia de manufatura multinacional pode criar um movimento rodoviário separado. A expansão do TIR da China para cobrir mercadorias em regime aduaneiro especial e commodities de comércio eletrônico apoia novos corredores ocidentais. Os sistemas digitais podem reduzir a burocracia e melhorar a visibilidade nas fronteiras. Os provedores internacionais precisam de conhecimento aduaneiro, redes de parceiros e equipamentos que atendam às regras locais. A categoria permanece menor do que o frete doméstico porque as cadeias de suprimentos nacionais são grandes. No entanto, o crescimento nos corredores transfronteiriços oferece às transportadoras organizadas a chance de adicionar serviços de maior valor. O mercado de transporte rodoviário de frete da Ásia-Pacífico mais amplo se beneficia à medida que as redes comerciais regionais se tornam mais integradas.
Por Especificação de Carga por Caminhão:
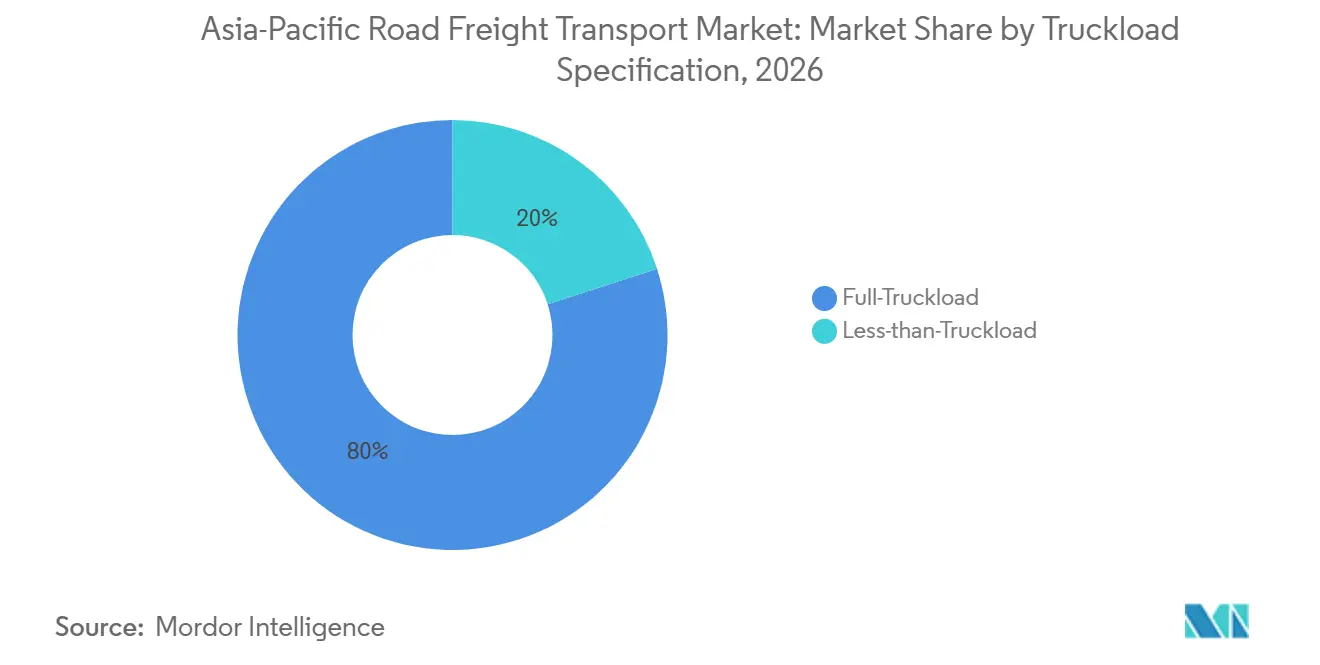
FTL Domina, o Crescimento do LTL Reflete a Fragmentação EstruturalA carga completa por caminhão deteve 79,98% do tamanho do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026. A manufatura e as commodities a granel preenchem a capacidade padrão de reboques nas principais rotas de tronco. Automotivo, aço, produtos químicos e granéis agrícolas comumente requerem cargas de veículo completo para eficiência de custo. Essa base de demanda apoia a importância contínua da capacidade de frota dedicada. Os movimentos de carga completa por caminhão são mais fáceis de planejar quando as rotas têm volumes de remessa estáveis. Os corredores de longa distância e as rotas de fábrica para porto são particularmente adequados ao modelo. Os grandes embarcadores também usam serviços de carga completa por caminhão para proteger os cronogramas de entrega e a integridade da carga. A categoria é apoiada pela grande base industrial e de commodities da região. O crescimento das vias expressas melhora ainda mais a utilização dos veículos nas operações de tronco. A carga completa por caminhão, portanto, permanece o formato de serviço central para o mercado de transporte rodoviário de frete da Ásia-Pacífico.
A carga fracionada por caminhão está prevista para crescer a um CAGR de 6,57% durante 2027-2032. O varejo moderno, o comércio eletrônico e a distribuição farmacêutica estão aumentando a frequência de remessas enquanto reduzem o tamanho das consignações. Um número maior de SKUs também aumenta a necessidade de consolidação e distribuição em múltiplos pontos. Os provedores de carga fracionada precisam de triagem eficiente, planejamento de linha de transporte e sistemas de coleta local. As plataformas digitais podem reduzir as milhas de retorno vazias e ajudar a combinar remessas menores com a capacidade disponível. A rede do Manbang Group conecta mais de 3 milhões de motoristas de caminhão com milhões de embarcadores, mostrando o papel da correspondência digital no sistema de frete da China. As transportadoras com ferramentas de otimização de rotas podem construir redes viáveis de carga fracionada em regiões mais amplas. O modelo operacional é mais complexo do que a carga completa por caminhão porque requer maior coordenação entre os centros. A automação de triagem e o melhor uso de dados podem se tornar fontes importantes de controle de custos. O crescimento da carga fracionada expande o alcance de serviços do mercado de transporte rodoviário de frete da Ásia-Pacífico além do frete a granel tradicional.
Por Conteinerização:
Carga a Granel Lidera, Frete Conteinerizado Capitaliza o Crescimento das ExportaçõesA carga não conteinerizada deteve 86,36% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026. Produtos agrícolas a granel, minerais e materiais de construção frequentemente não precisam de padronização de contêineres. Essas mercadorias são comumente transportadas por rotas rodoviárias diretas usando reboques e caminhões especializados. O segmento reflete a importância da extração de recursos, da construção de infraestrutura e da produção agrícola na região. Muitos movimentos ocorrem entre minas, fazendas, locais industriais e centros de consumo doméstico. Os operadores valorizam a disponibilidade de equipamentos e a eficiência de custos nesses corredores. A demanda também está ligada aos ciclos de commodities locais e aos cronogramas de construção. O frete não conteinerizado permanece importante na Indonésia, Austrália, Índia e outros locais com uso intensivo de recursos. Ele fornece uma base de alto volume para operadores de frete geral. Essa liderança mantém o caráter de mercadorias a granel de grande parte do mercado de transporte rodoviário de frete da Ásia-Pacífico.
O frete conteinerizado está projetado para se expandir a um CAGR de 5,99% durante 2027-2032. Os movimentos vinculados à exportação precisam de compatibilidade com terminais portuários, sistemas TIR e conexões ferroviárias multimodais. Os contêineres padrão podem simplificar as transferências entre serviços rodoviários, ferroviários e marítimos. A Sinotrans lançou um corredor de transporte verde Guangdong-Xangai em abril de 2026 usando caminhões elétricos a bateria e autônomos de nível L4 em mais de 1.500 km. O projeto demonstra como as operações de alta frequência em rodovias de tronco podem ser organizadas em torno de unidades de frete padronizadas. A CEVA Logistics abriu um centro de distribuição automatizado em Alashankou em maio de 2026 para consolidar remessas de carga fracionada e frete rodoviário transfronteiriço TIR. Os padrões de contêineres ajudam os provedores de serviços a consolidar carga em longas rotas internacionais. O segmento também se beneficia da expansão da manufatura de exportação na ASEAN e na Índia. A entrega rodoviária direta pode reduzir as transferências necessárias em alguns movimentos de média distância. Isso apoia operações mais sistemáticas nos corredores transfronteiriços do mercado de transporte rodoviário de frete da Ásia-Pacífico.
Por Distância:
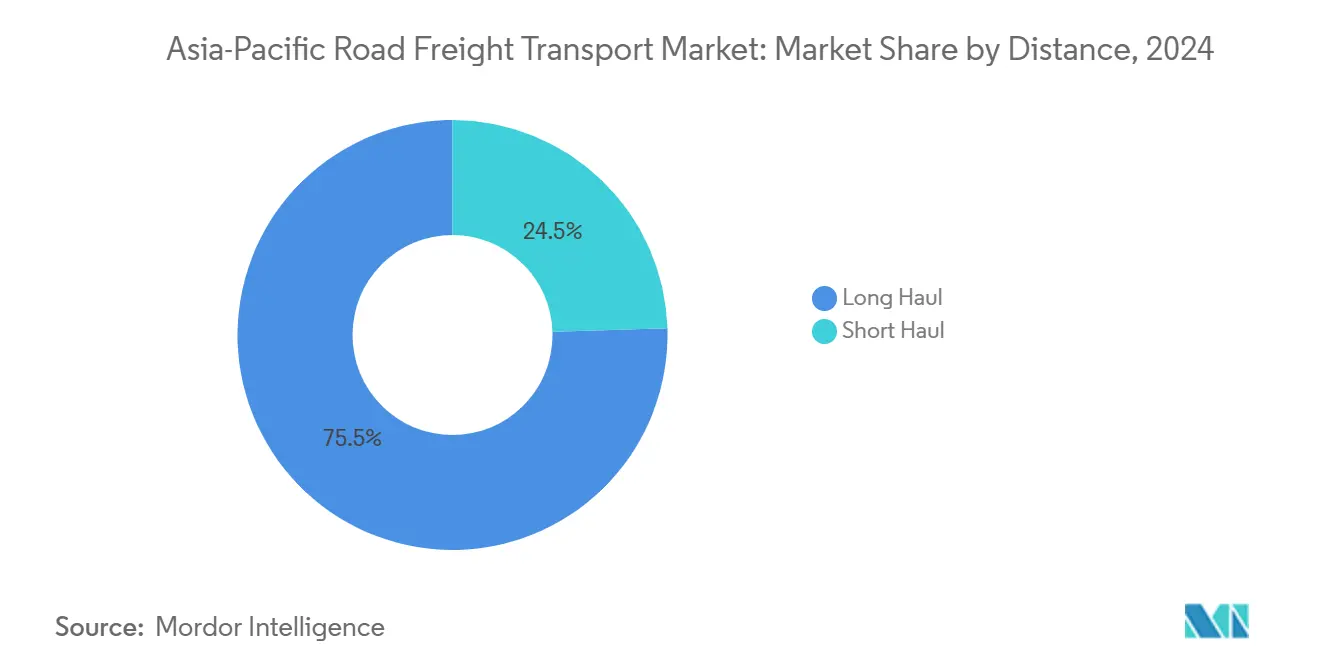
Corredores de Longa Distância Impulsionam Volume e ValorA longa distância deteve 75,95% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026. Ela também registrou o maior CAGR projetado de 6,09% até 2032. Essa combinação mostra que a expansão de corredores está apoiando tanto a maior quanto a categoria de distância de crescimento mais rápido. O frete de longa distância conecta fábricas, portos, armazéns e centros de consumo em grandes distâncias nacionais e regionais. A agenda de modernização da China está melhorando a capacidade da rede de transporte e a conectividade dos centros de frete. Melhores estradas podem aumentar a utilização dos caminhões e reduzir o tempo perdido nos intercâmbios. O segmento se beneficia de uma alta concentração de frete industrial e carga relacionada à exportação. Ele também oferece às transportadoras estruturas de rotas previsíveis onde podem usar frotas maiores. A demanda de longa distância permanece central para o mercado de transporte rodoviário de frete da Ásia-Pacífico.
O frete de curta distância permanece necessário para entrega urbana, transporte portuário e os primeiros e últimos trechos das cadeias de suprimentos. As densas cidades costeiras requerem distribuição local frequente apesar do tráfego e das restrições de acesso. Xangai, Pequim e Jacarta impõem maiores limites aos horários de entrada de caminhões a diesel em determinadas áreas urbanas. Essas restrições podem aumentar a complexidade operacional e pressionar as margens. Os operadores de curta distância precisam de flexibilidade de rotas, depósitos locais e veículos adequados às operações urbanas. Os caminhões elétricos rígidos estão se tornando mais relevantes para os modelos de distribuição urbana. O Toll Group implantou programas de caminhões elétricos em cidades australianas com apoio da Agência Australiana de Energia Renovável. A atividade de curta distância não carrega o volume dos corredores de longa distância, mas é essencial para a qualidade do serviço. A demanda urbana, portanto, cria um papel distinto para frotas compatíveis e habilitadas por tecnologia. Juntas, as operações de longa e curta distância conferem ao mercado de transporte rodoviário de frete da Ásia-Pacífico sua cobertura nacional e local.
Por Configuração de Mercadorias:
Mercadorias Sólidas Lideram, Frete Fluido Reflete a Demanda por CommoditiesAs mercadorias sólidas detiveram 69,12% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026. Bens de consumo embalados, eletrônicos, materiais de construção e produtos agrícolas formam a maior parcela do frete rodoviário por essa medida. Esses produtos se movem tanto pelas redes de distribuição doméstica quanto pelos corredores de manufatura internacional. A amplitude dos tipos de carga cria demanda por reboques padrão, furgões secos e capacidade de frete geral. O movimento de bens de consumo está ligado à expansão do varejo e ao atendimento do comércio eletrônico. Os materiais de construção estão ligados à atividade de infraestrutura e imóveis. Os eletrônicos requerem manuseio mais controlado e cronogramas de entrega confiáveis. Os produtos agrícolas podem exigir movimentação mais rápida e gerenciamento de temperatura em rotas selecionadas. As mercadorias sólidas, portanto, sustentam uma ampla base de movimentos de frete rotineiros. Essa amplitude ajuda a manter uma utilização estável em todo o mercado de transporte rodoviário de frete da Ásia-Pacífico.
As mercadorias fluidas registraram um CAGR de 6,05% durante 2027-2032. O frete em tanques apoia petroquímicos, fertilizantes líquidos, óleos comestíveis e gases industriais liquefeitos. A demanda está ligada à produção industrial, à atividade agrícola e ao desenvolvimento de recursos. As indústrias de óleo de palma e química da Indonésia apoiam as necessidades de tanques, enquanto os centros petroquímicos da Índia em Gujarat e Andhra Pradesh adicionam demanda. O frete fluido é menos exposto aos padrões do comércio eletrônico do que a carga geral. Ele pode fornecer diversificação para transportadoras que atendem tanto corredores industriais quanto relacionados ao consumidor. Equipamentos de tanque especializados e certificação de segurança limitam o número de provedores capazes. Essas barreiras de entrada podem apoiar preços mais estáveis do que a carga geral em alguns mercados. Os operadores também precisam de pessoal treinado e procedimentos rigorosos de conformidade. A categoria fluida adiciona um caminho de crescimento especializado dentro do mercado de transporte rodoviário de frete da Ásia-Pacífico.
Por Controle de Temperatura:
A Demanda por Refrigeração Supera o Mercado, o Investimento em Cadeia de Frio AceleraO frete sem controle de temperatura deteve 94,31% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026. Granéis secos, mercadorias embaladas e produtos de consumo em temperatura ambiente respondem pela maior parte dos volumes de carga rodoviária. A categoria atende cadeias de suprimentos de manufatura geral, varejo, construção e agricultura. Equipamentos padrão e ampla disponibilidade de rotas o tornam acessível a uma ampla gama de transportadoras. Ele continua a fornecer a principal base de volume para o sistema de transporte regional. Grandes redes domésticas na China e na Índia fortalecem sua escala. O frete em temperatura ambiente também apoia o movimento de muitos insumos relacionados à exportação e produtos acabados. A categoria é menos exigente em termos de equipamentos do que o frete de cadeia de frio. Isso permite que proprietários-operadores menores participem em muitos corredores. A carga sem controle de temperatura, portanto, permanece o modo operacional dominante em todo o mercado de transporte rodoviário de frete da Ásia-Pacífico.
O frete com controle de temperatura está previsto para crescer a um CAGR de 6,42% durante 2027-2032. A distribuição farmacêutica, o comércio eletrônico de alimentos frescos e os biológicos requerem movimentos de cadeia de frio mais confiáveis. A Aliança Global da Cadeia de Frio identificou demanda contínua por investimento em logística com controle de temperatura na Ásia-Pacífico. Os corredores validados de 2-8 °C podem exigir tarifas de frete mais altas do que o transporte em temperatura ambiente. Os requisitos de conformidade estão aumentando a necessidade de monitoramento, manutenção de equipamentos e pessoal de manuseio treinado. Os padrões GSP da China e as emendas ao Cronograma M da Índia elevam o limiar de infraestrutura para a distribuição farmacêutica. Transportadoras menores com capital insuficiente podem achar os requisitos de certificação difíceis de cumprir. Isso favorece provedores com frotas refrigeradas, registro de dados e sistemas de qualidade estabelecidos. A entrega de alimentos frescos também apoia a demanda por rotas controladas mais curtas próximas às principais cidades. O controle de temperatura permanece uma categoria menor, mas confere ao mercado de transporte rodoviário de frete da Ásia-Pacífico uma importante área de serviço premium.
Análise Geográfica
A China deteve 45,57% da participação do mercado de transporte rodoviário de frete da Ásia-Pacífico em 2026. O volume de frete rodoviário do país atingiu 432,88 bilhões de toneladas em 2025, crescendo 3,4% em relação ao ano anterior. O 15º Plano Quinquenal da China abrange a transformação digital de 80.000 km de rede de transporte e a melhoria da capacidade multimodal em 1.000 nós de frete até 2030. Esses investimentos podem melhorar a previsibilidade do trânsito para operadores organizados de frete rodoviário. A China também planeja 3.000 estações de carregamento e troca de bateria ao longo de corredores de alta velocidade como parte de sua transição para caminhões pesados. As plataformas digitais de frete estão reduzindo as taxas de viagens vazias e aumentando a concorrência de preços entre as transportadoras.
A Índia está prevista para se expandir a um CAGR de 8,59% durante 2027-2032, a taxa de crescimento por país mais rápida no mercado de transporte rodoviário de frete da Ásia-Pacífico. A rede de Rodovias Nacionais estava em 146.560 km em 2025, enquanto os corredores de alta velocidade haviam aumentado mais de 12 vezes desde 2014. Mais de 80% da carga doméstica não a granel da Índia se move por estrada, conferindo ao desenvolvimento de rodovias um papel direto no acesso ao frete. O valor bruto adicionado da manufatura cresceu 9,13% no segundo trimestre do ano fiscal de 2025-26, aumentando as expectativas de serviço nas cadeias de suprimentos automotivas, farmacêuticas e eletrônicas. O Japão e a Coreia do Sul formam uma parte madura e de alto valor da rede regional, com janelas de entrega rígidas e forte uso de telemática. O Japão está testando caminhões autônomos de Nível 4 na Via Expressa Shin-Tomei usando o caminhão Giga de 25 toneladas da Isuzu.
Austrália, Indonésia, Malásia, Tailândia, Vietnã e o Restante da Ásia-Pacífico criam uma base de crescimento diversificada. A Austrália enfrenta uma escassez de 28.000 posições de motoristas de caminhão, mas programas de eletrificação de frotas e investimentos em infraestrutura apoiam a modernização. A Indonésia e o Vietnã se beneficiam do investimento em fábricas, com zonas industriais em Java, Binh Duong e Bac Ninh criando fluxos concentrados de transporte rodoviário interfábricas. A participação do Vietnã no RCEP apoia cadeias de suprimentos multinacionais entre China, Tailândia e mercados de exportação regionais. A Tailândia e a Malásia estão melhorando a infraestrutura rodoviária e aduaneira transfronteiriça para apoiar o comércio regional. Mercados como Filipinas, Sri Lanka e Paquistão mantêm espaço para transportadoras organizadas e provedores de logística terceirizada onde os custos logísticos permanecem elevados em relação à produção econômica.
Panorama Competitivo
O mercado de transporte rodoviário de frete da Ásia-Pacífico é estruturalmente fragmentado, com muitos pequenos proprietários-operadores e frotas familiares. Os provedores organizados de logística terceirizada detêm uma parcela menor, mas crescente, da logística contratada de valor agregado. A DSV concluiu sua aquisição de 14,3 bilhões de EUR (15,78 bilhões de USD) da DB Schenker em abril de 2025, criando um grupo combinado com 41,6 bilhões de EUR (45 bilhões de USD) em receita e 160.000 funcionários em mais de 90 países. A transação expande a capacidade da DSV de vender de forma cruzada serviços rodoviários e multimodais na região. A JD Logistics, a SF Express por meio da Kerry Logistics e a Sinotrans estão construindo operações internacionais a partir de bases de frete rodoviário doméstico. Suas plataformas digitais e redes de depósitos permitem que elas concorram com provedores globais em corredores intra-Ásia e de exportação. A distribuição com controle de temperatura, a consolidação de carga fracionada transfronteiriça e a condução em revezamento de longa distância permanecem áreas de serviço disputadas. As transportadoras regionais de médio porte enfrentam pressão onde a escala global e as redes digitais de frete se sobrepõem. O mercado de transporte rodoviário de frete da Ásia-Pacífico permanece aberto a provedores que combinam conhecimento operacional local com capacidade especializada.
Os integradores globais estão adicionando infraestrutura em corredores de alto crescimento. A DHL Supply Chain expandiu sua presença na Ásia-Pacífico por meio de um campus no Vietnã e parcerias na Austrália, Japão e Tailândia. A Maersk inaugurou o World Gateway II em Singapura em março de 2026, um centro de distribuição automatizado de 1,1 milhão de pés quadrados atendendo ao atendimento B2B e B2C. A Kuehne + Nagel está fortalecendo sua frota regional e relacionamentos logísticos. As plataformas com ativos leves também estão agregando capacidade de transporte rodoviário e melhorando a utilização do retorno. Isso cria uma disputa paralela entre infraestrutura apoiada por ativos e correspondência de capacidade digital. Ambos os modelos buscam melhorar o gerenciamento de rendimento em uma base de transportadoras fragmentada. Seu sucesso depende da densidade de rotas, da cobertura de depósitos e da qualidade do atendimento ao cliente. O mercado de transporte rodoviário de frete da Ásia-Pacífico continua a recompensar os operadores que conseguem usar a tecnologia sem perder o conhecimento de rotas locais.
As iniciativas de caminhões elétricos e direção autônoma estão se tornando ferramentas competitivas em vez de conceitos distantes. A BYD tem acordos com a CMA CGM e a CEVA Logistics cobrindo logística automotiva e de baterias para veículos elétricos. Esses movimentos mostram que os padrões de logística de zero emissão estão sendo considerados dentro das redes de veículos e clientes antes que as regras formais amadureçam completamente. A Sinotrans introduziu seu produto de transporte verde Yuehu em abril de 2026 para uma rota de mais de 1.500 km entre a Grande Área da Baía e o Delta do Rio Yangtze. O serviço usa caminhões pesados elétricos a bateria e veículos autônomos L4 desenvolvidos com a Pony.ai. As transportadoras que adotam infraestrutura de energia compatível antecipadamente podem reduzir o risco de conformidade a longo prazo. No entanto, a estrutura fragmentada significa que muitos pequenos provedores ainda têm recursos limitados para a transição de frota. A concorrência, portanto, provavelmente se tornará mais desigual entre grandes integradores, plataformas digitais e especialistas locais.
Líderes do Setor de Transporte Rodoviário de Cargas da Ásia Pacífico
-
DHL Group
-
SF Express
-
Nippon Express Holdings
-
Sinotrans Ltd.
-
Kuehne+Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Rodoviário de Frete da Ásia-Pacífico Empresas cobertas neste relatório
- A.P. Moller - Maersk
- C.H. Robinson
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- Gati-KWE
- JD Logistics
- CJ Logistics
- Kintetsu World Express
- Kuehne+Nagel
- Linfox Pty Ltd
- Nippon Express Holdings
- Rhenus Group
- SF Express
- Sinotrans Ltd.
- TCI Express
- Toll Group
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings
Desenvolvimentos industriais recentes em Mercado de Transporte Rodoviário de Frete da Ásia-Pacífico
- Agosto de 2026: A FedEx lançou um serviço de cargueiro sem escala entre seu hub da Ásia-Pacífico em Guangzhou, China, e Sydney, Austrália, operando cinco vezes por semana com cargueiros Boeing 777. O serviço reduz os tempos de trânsito intra-Ásia em até 1 dia útil para remessas do Sul da China, Hong Kong, Japão, Coreia do Sul, Malásia, Filipinas e Tailândia, fortalecendo significativamente a conectividade da Austrália com os mercados de exportação asiáticos.
- Julho de 2026: A DSV concluiu a expansão de sua sede da Ásia-Pacífico em Hong Kong, escalando para mais de 1.000 funcionários em 14 locais operacionais após sua aquisição da DB Schenker em abril de 2025. A sede expandida apoia as operações da Grande China e da Ásia-Pacífico, incluindo soluções multimodais, serviços de carga fracionada marítima e uma instalação de cadeia de frio em Fanling.
- Maio de 2026: O Toll Group e a PVH assinaram um acordo de parceria estratégica plurianual, ancorando as operações de atendimento da PVH no centro de atendimento de varejo Kemps Creek do Toll, avaliado em 250 milhões de AUD (167,53 milhões de USD), em Sydney.
- Abril de 2026: A Sinotrans lançou o produto de Transporte Verde Yuehu, um corredor de frete rodoviário de zero carbono abrangendo mais de 1.500 km entre a Grande Área da Baía e o Delta do Rio Yangtze. O serviço usa caminhões pesados elétricos a bateria e veículos autônomos L4 desenvolvidos com a Pony.ai e fornece serviço porta a porta em 28 horas a um preço e cronograma fixos.
Escopo do Relatório do Mercado de Transporte Rodoviário de Cargas da Ásia Pacífico
Visão geral da segmentação
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Doméstico |
| Internacional |
| Carga Completa por Caminhão (FTL) |
| Carga Fracionada por Caminhão (LTL) |
| Conteinerizado |
| Não Conteinerizado |
| Longa Distância |
| Curta Distância |
| Mercadorias Fluidas |
| Mercadorias Sólidas |
| Sem Controle de Temperatura |
| Com Controle de Temperatura |
| Austrália |
| China |
| Índia |
| Indonésia |
| Japão |
| Malásia |
| Tailândia |
| Vietnã |
| Restante da Ásia Pacífico |
| Setor de Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Destino | Doméstico |
| Internacional | |
| Especificação de Carga por Caminhão | Carga Completa por Caminhão (FTL) |
| Carga Fracionada por Caminhão (LTL) | |
| Conteinerização | Conteinerizado |
| Não Conteinerizado | |
| Distância | Longa Distância |
| Curta Distância | |
| Configuração de Mercadorias | Mercadorias Fluidas |
| Mercadorias Sólidas | |
| Controle de Temperatura | Sem Controle de Temperatura |
| Com Controle de Temperatura | |
| País | Austrália |
| China | |
| Índia | |
| Indonésia | |
| Japão | |
| Malásia | |
| Tailândia | |
| Vietnã | |
| Restante da Ásia Pacífico |
Definição de mercado
- Agricultura, Pesca e Silvicultura (APF) - Este segmento de setor de usuário final captura os gastos de logística externos (terceirizados) incorridos pelos players do setor APF no serviço de transporte rodoviário de cargas. Os players de usuários finais considerados são os estabelecimentos primariamente engajados no cultivo de lavouras, criação de animais, colheita de madeira, coleta de peixes e outros animais de seus habitats naturais e prestação de atividades de suporte relacionadas. Nesse contexto, ao longo da cadeia de valor, os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial nas atividades de aquisição, armazenagem, manuseio, transporte e distribuição para o fluxo ideal e contínuo de insumos (sementes, pesticidas, fertilizantes, equipamentos e água) dos fabricantes ou fornecedores para os produtores e o fluxo tranquilo dos produtos (colheitas, produtos agropecuários) para distribuidores/consumidores. Isso inclui logística com e sem controle de temperatura, conforme e quando necessário, de acordo com a vida útil dos bens transportados ou armazenados.
- Construção - Este segmento de setor de usuário final captura os gastos de logística externos (terceirizados) incorridos pelos players do setor de construção no serviço de transporte rodoviário de cargas. Os players de usuários finais considerados são os estabelecimentos primariamente engajados na construção, reparo e renovação de edifícios residenciais e comerciais, infraestrutura, obras de engenharia, subdivisão e desenvolvimento de terrenos. Os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial no aumento da lucratividade dos projetos de construção, mantendo o estoque de matérias-primas e equipamentos, suprimentos de entrega urgente e fornecendo outros serviços de valor agregado para o gerenciamento eficaz de projetos.
- Transporte Rodoviário de Cargas Conteinerizado - Este segmento captura os gastos de logística externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas nos serviços de Carga Completa por Caminhão (FTL). O transporte rodoviário de cargas FTL é caracterizado como uma carga única completa não combinada com outras remessas. Compreende remessas (i) dedicadas às mercadorias de um único embarcador (ii) levadas diretamente de um ponto de origem a um ou mais pontos de destino (iii) compreendendo transporte rodoviário de correio a granel (iv) compreendendo serviços de transporte por caminhão com contêiner (Carga Completa de Contêiner, FCL)/sem contêiner (v) compreendendo mercadorias que exigem serviços de transporte com ou sem controle de temperatura (vi) compreendendo transporte de líquidos a granel por tanque (vii) envolvendo transporte rodoviário de resíduos (viii) transporte rodoviário de materiais perigosos. Os serviços de valor agregado (SVA) relacionados de triagem, consolidação e desconsolidação estão incluídos no segmento de outros serviços do mercado de frete e logística.
- Tendências de Exportação e Importação - O desempenho logístico geral de uma economia está positiva e significativamente (estatisticamente) correlacionado ao seu desempenho comercial (exportações e importações). Portanto, nesta tendência do setor, o valor total do comércio, as principais commodities/grupos de commodities e os principais parceiros comerciais para a geografia estudada (país ou região conforme o escopo do relatório) foram analisados juntamente com o impacto dos principais investimentos em infraestrutura de comércio/logística e o ambiente regulatório.
- Mercadorias Fluidas - Este segmento captura os gastos de logística externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas para o transporte de líquidos a granel, frequentemente utilizados nos setores extrativista, manufatureiro, de processamento de alimentos e agropecuário, entre outros. Inclui o transporte de líquidos como (i) Produtos químicos/mercadorias perigosas (por exemplo, ácidos) (ii) Água (potável e de resíduos) (iii) Petróleo e gás (upstream e downstream, como gasolina, combustível, petróleo bruto ou propano) (iv) Líquidos a granel de grau alimentar (como leite ou suco) (v) Borracha (vi) Produtos agroquímicos, entre outros. Essas mercadorias são geralmente transportadas por tanques rodoviários.
- Preço do Combustível - Os picos no preço do combustível podem causar atrasos e interrupções para os Prestadores de Serviços Logísticos (PSLs), enquanto quedas no mesmo podem resultar em maior lucratividade de curto prazo e maior rivalidade de mercado para oferecer os melhores negócios aos consumidores. Portanto, as variações de preço do combustível foram estudadas ao longo do período de revisão e apresentadas juntamente com as causas e os impactos no mercado.
- Transporte Rodoviário de Cargas Completa por Caminhão (FTL) - Este segmento captura os gastos de logística externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas nos serviços de Carga Completa por Caminhão (FTL). O transporte rodoviário de cargas FTL é caracterizado como uma carga única completa não combinada com outras remessas. Compreende remessas (i) dedicadas às mercadorias de um único embarcador (ii) levadas diretamente de um ponto de origem a um ou mais pontos de destino (iii) compreendendo transporte rodoviário de correio a granel (iv) compreendendo serviços de transporte por caminhão com contêiner (Carga Completa de Contêiner, FCL)/sem contêiner (v) compreendendo mercadorias que exigem serviços de transporte com ou sem controle de temperatura (vi) compreendendo transporte de líquidos a granel por tanque (vii) envolvendo transporte rodoviário de resíduos (viii) transporte rodoviário de materiais perigosos. Os serviços de valor agregado (SVA) relacionados de triagem, consolidação e desconsolidação estão incluídos no segmento de outros serviços do mercado de frete e logística.
- Distribuição do PIB por Atividade Econômica - O Produto Interno Bruto Nominal e sua distribuição entre os principais setores econômicos na geografia estudada (país ou região conforme o escopo do relatório) foram estudados e apresentados nesta tendência do setor. Como o PIB está positivamente relacionado à lucratividade e ao crescimento do setor de logística, esses dados foram utilizados em conjunto com as tabelas de insumo-produto/tabelas de oferta e uso para analisar os principais setores potencialmente contribuintes para a demanda logística.
- Crescimento do PIB por Atividade Econômica - O crescimento do Produto Interno Bruto Nominal nos principais setores econômicos para a geografia estudada (país ou região conforme o escopo do relatório) foi apresentado nesta tendência do setor. Esses dados foram utilizados para avaliar o crescimento da demanda logística de todos os usuários finais do mercado (setores econômicos considerados aqui).
- Inflação - As variações tanto na Inflação de Preços no Atacado (variação interanual do índice de preços ao produtor) quanto na Inflação de Preços ao Consumidor foram apresentadas nesta tendência do setor. Esses dados foram usados para avaliar o ambiente inflacionário, pois ele desempenha um papel vital no funcionamento tranquilo da cadeia de suprimentos, impactando diretamente os componentes de custo operacional da logística, por exemplo, preços de pneus, salários e benefícios de motoristas, preços de energia/combustível, custos de manutenção, pedágios, aluguéis de armazéns, corretagem aduaneira, taxas de expedição, tarifas de courier etc., impactando assim o mercado geral de frete e logística.
- Principais Tendências do Setor - A seção do relatório denominada "Principais Tendências do Setor" inclui todas as principais variáveis/parâmetros estudados para melhor analisar as estimativas e previsões do tamanho do mercado. Todas as tendências foram apresentadas na forma de pontos de dados (séries temporais ou pontos de dados mais recentes disponíveis) juntamente com análise do parâmetro na forma de comentário conciso e relevante para o mercado, para a geografia estudada (país ou região conforme o escopo do relatório).
- Principais Movimentos Estratégicos - A ação tomada por uma empresa para se diferenciar de seus concorrentes ou usada como estratégia geral é referida como um movimento estratégico principal (MEP). Isso inclui (1) Acordos (2) Expansões (3) Reestruturação Financeira (4) Fusões e Aquisições (5) Parcerias e (6) Inovações de Produtos. Os principais players (Prestadores de Serviços Logísticos, PSLs) no mercado foram selecionados, seus MEPs foram estudados e apresentados nesta seção.
- Transporte Rodoviário de Carga Fracionada por Caminhão (LTL) - Este segmento captura os gastos de logística externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas nos serviços de Carga Fracionada por Caminhão (LTL). O transporte rodoviário de cargas LTL é caracterizado por múltiplas remessas combinadas em um único caminhão para múltiplas entregas dentro de uma rede. Compreende estabelecimentos (i) primariamente engajados no transporte geral e especializado de cargas inferiores a caminhões completos (ii) caracterizados pelo uso de terminais para consolidar remessas, geralmente de vários embarcadores, em um único caminhão para transporte entre um terminal de montagem de carga e um terminal de desmontagem, onde a carga é triada e as remessas são redirecionadas para entrega (iv) envio de Carga Menor que Contêiner (LCL)/Envio de Grupagem no caso de serviços de transporte por caminhão. As atividades no escopo incluem (i) coleta local (ii) transporte de linha e (iii) entrega local. Os serviços de valor agregado (SVA) relacionados de triagem, consolidação e desconsolidação estão incluídos no segmento de outros serviços do mercado de frete e logística.
- Desempenho Logístico - O Desempenho Logístico e os Custos Logísticos são a espinha dorsal do comércio e influenciam os custos comerciais, tornando os países competitivos globalmente. O desempenho logístico é influenciado por estratégias de gestão da cadeia de suprimentos adotadas em todo o mercado, serviços governamentais, investimentos e políticas, custos de combustível/energia, ambiente inflacionário etc. Portanto, nesta tendência do setor, o desempenho logístico da geografia estudada (país/região conforme o escopo do relatório) foi analisado e apresentado ao longo do período de revisão.
- Principais Fornecedores de Caminhões - A participação de mercado das marcas de caminhões é influenciada por fatores como preferências geográficas, portfólio de tipos de caminhões, preços de caminhões, produção local, penetração dos serviços de reparo e manutenção de caminhões, suporte ao cliente, inovações tecnológicas (como veículos elétricos, digitalização, caminhões autônomos), eficiência de combustível, opções de financiamento, custos anuais de manutenção, disponibilidade de substitutos, estratégias de marketing etc. Portanto, a distribuição (participação % para o ano base do estudo) do volume de vendas de caminhões para as principais marcas e comentários sobre o cenário de mercado atual e a antecipação do mercado ao longo do período de previsão foram apresentados nesta tendência do setor.
- Manufatura - Este segmento de setor de usuário final captura os gastos de logística externos (terceirizados) incorridos pelos players do setor Manufatureiro no serviço de transporte rodoviário de cargas. Os players de usuários finais considerados são os estabelecimentos primariamente engajados na transformação química, mecânica ou física de materiais ou substâncias em novos produtos. Os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial na manutenção de um fluxo tranquilo de matérias-primas ao longo da cadeia de suprimentos, permitindo a entrega pontual de produtos acabados a distribuidores ou clientes finais e armazenando e fornecendo matérias-primas a clientes para manufatura just-in-time.
- Participação Modal - A Participação Modal de Frete é influenciada por fatores como produtividade modal, regulamentações governamentais, conteinerização, distância da remessa, requisitos de controle de temperatura, tipo de mercadoria, comércio internacional, terreno, velocidade de entrega, peso da remessa, remessas a granel etc. Além disso, a participação modal por tonelagem (toneladas) e a participação modal por giro de frete (tonelada-km) diferem conforme a distância média das remessas, o peso dos principais grupos de commodities transportados na economia e o número de viagens. Esta tendência do setor representa a distribuição do frete transportado por modo de transporte (toneladas e tonelada-km), para o ano base do estudo.
- Petróleo e Gás, Mineração e Extração - Este segmento de setor de usuário final captura os gastos de logística externos (terceirizados) incorridos pelos players do setor extrativista no serviço de transporte rodoviário de cargas. Os players de usuários finais considerados são os estabelecimentos que extraem sólidos minerais de ocorrência natural, como carvão e minérios; minerais líquidos, como petróleo bruto; e gases, como gás natural. Os Prestadores de Serviços Logísticos (PSLs) cobrem todas as fases desde o upstream até o downstream e desempenham um papel crucial no transporte de maquinário, equipamentos de perfuração, minerais extraídos, petróleo bruto e gás natural e produtos refinados/processados de um lugar para outro.
- Outros Usuários Finais - Este segmento de outros usuários finais captura os gastos de logística externos (terceirizados) incorridos pelos serviços financeiros (BFSI), imobiliários, educacionais, de saúde e serviços profissionais (administrativos, gestão de resíduos, jurídicos, arquitetônicos, de engenharia, design, consultoria, P&D científica) no serviço de transporte rodoviário de cargas. Os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial na movimentação confiável de suprimentos e documentos de/para esses setores, como transporte de qualquer equipamento ou recurso necessário, envio de documentos e arquivos confidenciais, movimentação de produtos e suprimentos médicos (suprimentos e instrumentos cirúrgicos, incluindo luvas, máscaras, seringas, equipamentos), entre outros.
- Inflação de Preços ao Produtor - Indica a inflação do ponto de vista dos produtores, ou seja, o preço médio de venda recebido por sua produção ao longo de um período de tempo. A variação anual (interanual) do índice de preços ao produtor é reportada como inflação de preços no atacado na tendência do setor "Inflação". Como o IPP captura os movimentos dinâmicos de preços da forma mais abrangente, é amplamente utilizado por governos, bancos, setor industrial, círculos empresariais e é considerado importante na formulação de políticas comerciais, fiscais e outras políticas econômicas. Os dados foram utilizados em conjunto com a inflação de preços ao consumidor para melhor compreensão do ambiente inflacionário.
- Tendências de Preços do Transporte Rodoviário de Cargas - O preço do frete por modo de transporte (USD/tonelada-km), ao longo do período de revisão, foi apresentado nesta tendência do setor. Os dados foram usados na avaliação do ambiente inflacionário, impacto no comércio, giro de frete (tonelada-km), demanda do mercado de transporte rodoviário de cargas e, portanto, o tamanho do mercado de transporte rodoviário de cargas.
- Tendências de Tonelagem do Transporte Rodoviário de Cargas - A tonelagem de frete (peso das mercadorias em toneladas) movimentada por modo de transporte, ao longo do período de revisão, foi apresentada nesta tendência do setor. Os dados foram usados como um dos parâmetros, além da distância média por remessa (km), volume de frete (tonelada-km) e preço do frete (USD/tonelada-km), para avaliar o tamanho do mercado de transporte de cargas.
- Transporte Rodoviário de Cargas - A contratação de um prestador de serviços logísticos (PSL) de transporte rodoviário de cargas ou transportador (logística terceirizada) para o transporte de commodities constitui o mercado de transporte rodoviário de cargas. O escopo do estudo inclui (i) transporte rodoviário de mercadorias reportado por transportadores registrados nos países relatores (ii) transporte de matérias-primas ou produtos manufaturados (sólidos e fluidos) (iii) transporte usando veículos motorizados comerciais (caminhões rígidos ou conjuntos cavalo-reboque) (iv) transporte de Carga Completa por Caminhão (FTL) ou Carga Fracionada por Caminhão (LTL) (v) transporte conteinerizado ou não conteinerizado (vi) transporte com ou sem controle de temperatura (vii) transporte de curta ou longa distância (Over-the-road, OTR) (viii) transporte de objetos de escritório ou domésticos usados (mudanças) (ix) outro transporte especializado de carga (mercadorias perigosas, carga superdimensionada) e (x) remessas terceirizadas de entrega na primeira milha/milha intermediária/última milha realizadas por players de transporte rodoviário de cargas. O escopo não inclui (i) transporte realizado por transportadores registrados em outros países (ii) mercado de entrega de refeições na última milha (iii) mercado de entrega de supermercado (iv) transporte pela rede rodoviária realizado/reportado por players de Courier, Expresso e Encomendas (CEE).
- Extensão de Rodovias - Como a infraestrutura desempenha um papel vital no desempenho logístico de uma economia, variáveis como a extensão das rodovias, a distribuição da extensão por categoria de superfície (pavimentada vs. não pavimentada), a distribuição da extensão por classificação de rodovia (rodovias expressas vs. rodovias federais vs. outras rodovias) foram analisadas e apresentadas nesta tendência do setor.
- Receita por Segmento - A Receita por Segmento foi triangulada ou calculada e apresentada para todos os principais players do mercado. Refere-se à receita específica do mercado de transporte rodoviário de cargas obtida pela empresa, ao longo do ano base do estudo, na geografia estudada (país ou região conforme o escopo do relatório). É calculada por meio do estudo e análise dos principais parâmetros, como finanças, portfólio de serviços, força de trabalho, tamanho da frota, investimentos, número de países de presença, principais economias de interesse etc., que foram reportados pela empresa em seus relatórios anuais e páginas na internet. Para empresas com escassas divulgações financeiras, recorreu-se a bases de dados pagas como D&B Hoovers e Dow Jones Factiva, verificadas por meio de interações com especialistas do setor.
- Transporte Rodoviário de Cargas de Curta Distância - Este segmento captura os gastos de logística externos (terceirizados) incorridos pelos usuários finais do serviço de transporte rodoviário de cargas no transporte local por caminhão (menos de 100 milhas). Inclui o transporte rodoviário de mercadorias (i) dentro de uma única área administrativa e seu hinterland (ii) por caminhões menores e caminhonetes (iii) por serviços conteinerizados e de granel seco (iv) intermodal a partir de portos, terminais de contêineres ou aeroportos e (v) remessas terceirizadas de entrega na primeira milha/última milha realizadas por players de transporte rodoviário de cargas.
- PIB do Setor de Transporte e Armazenagem - O valor e o crescimento do PIB do Setor de Transporte e Armazenagem têm uma relação direta com o tamanho do mercado de frete e logística e, portanto, com o tamanho do mercado de transporte rodoviário de cargas. Portanto, essa variável foi estudada e apresentada ao longo do período de revisão, em termos de valor (USD) e como participação % do PIB total, nesta tendência do setor. Os dados foram apoiados por comentários concisos e relevantes sobre os investimentos, desenvolvimentos e o cenário de mercado atual.
- Tendências do Setor de Comércio Eletrônico - A melhor conectividade à internet e o boom na penetração de smartphones, aliados ao aumento da renda disponível, levaram a um crescimento fenomenal no mercado de comércio eletrônico globalmente. Os compradores online exigem entrega rápida e eficiente de seus pedidos, levando a um aumento na demanda por serviços logísticos, especialmente serviços de atendimento de comércio eletrônico. Portanto, o Valor Bruto de Mercadoria (VBM), o crescimento histórico e projetado, o detalhamento dos principais grupos de commodities no setor de comércio eletrônico para a geografia estudada (país ou região conforme o escopo do relatório) foram analisados e apresentados nesta tendência do setor.
- Tendências do Setor Manufatureiro - O setor manufatureiro envolve a transformação de matérias-primas em produtos acabados, enquanto o setor de logística garante o fluxo eficiente de matérias-primas para a fábrica e o transporte de produtos manufaturados para distribuidores e consumidores. A oferta e a demanda de ambos os setores são altamente interligadas e críticas para uma cadeia de suprimentos perfeita. Portanto, o Valor Adicionado Bruto (VAB), o detalhamento do VAB nos principais setores manufatureiros e o crescimento do setor manufatureiro ao longo do período de revisão foram analisados e apresentados nesta tendência do setor.
- Tamanho da Frota de Caminhões por Tipo - A participação de mercado dos tipos de caminhões é influenciada por fatores como preferências geográficas, principais setores de usuários finais, preços de caminhões, produção local, penetração dos serviços de reparo e manutenção, suporte ao cliente, disrupções tecnológicas (como veículos elétricos, digitalização, caminhões autônomos) etc. Portanto, a distribuição (participação % para o ano base do estudo) do volume do parque de caminhões por tipo, os disruptores de mercado, os investimentos em fabricação de caminhões, as especificações dos caminhões, os regulamentos de uso e importação de caminhões, e a antecipação do mercado ao longo do período de previsão foram apresentados nesta tendência do setor.
- Custos Operacionais do Transporte Rodoviário de Cargas - As principais razões para medir/comparar o desempenho logístico de qualquer empresa de transporte rodoviário de cargas são reduzir os custos operacionais e aumentar a lucratividade. Por outro lado, medir os custos operacionais ajuda a identificar se e onde fazer mudanças operacionais para controlar despesas e identificar áreas para melhoria do desempenho. Portanto, nesta tendência do setor, os custos operacionais do transporte rodoviário de cargas e as variáveis envolvidas, a saber, salários e benefícios de motoristas, preços de combustível, custos de reparos e manutenção, custos de pneus etc., foram estudados ao longo do ano base do estudo e apresentados para a geografia estudada (país ou região conforme o escopo do relatório).
- Comércio Atacadista e Varejista - Este segmento de setor de usuário final captura os gastos de logística externos (terceirizados) incorridos por atacadistas e varejistas no serviço de transporte rodoviário de cargas. Os players de usuários finais considerados são os estabelecimentos primariamente engajados na venda no atacado ou varejo de mercadorias, geralmente sem transformação, e na prestação de serviços acessórios à venda de mercadorias. Os Prestadores de Serviços Logísticos (PSLs) desempenham um papel crucial na movimentação confiável de suprimentos e produtos acabados das casas de produção para os distribuidores e, finalmente, para o cliente final, cobrindo atividades como sourcing de materiais, transporte, atendimento de pedidos, armazenagem e estocagem, previsão de demanda, gestão de estoque etc.
| Palavra-chave | Definição |
|---|---|
| Cabotagem | Transporte rodoviário por um veículo motorizado registrado em um país, realizado no território nacional de outro país. |
| Cross Docking | O cross docking é um procedimento logístico em que os produtos de um fornecedor ou planta manufatureira são distribuídos diretamente a um cliente ou rede varejista com tempo mínimo a nenhum de manuseio ou armazenagem. O cross docking ocorre em um terminal de doca de distribuição, geralmente constituído de caminhões e portas de doca em dois lados (entrada e saída) com espaço mínimo de armazenagem. O nome 'cross docking' explica o processo de receber produtos por uma doca de entrada e, em seguida, transferi-los pela doca para a doca de transporte de saída. |
| Comércio Triangular | Transporte rodoviário internacional entre dois países diferentes, realizado por um veículo motorizado rodoviário registrado em um terceiro país. Um terceiro país é um país diferente do país de carregamento/embarque e do país de descarregamento/desembarque. |
| Mercadorias Perigosas | As classes de mercadorias perigosas transportadas por rodovia são aquelas definidas pela décima quinta edição revisada das Recomendações das Nações Unidas sobre o Transporte de Mercadorias Perigosas, Nações Unidas, Genebra 2007. Incluem Classe 1: Explosivos; Classe 2: Gases; Classe 3: Líquidos Inflamáveis; Classe 4: Sólidos Inflamáveis - substâncias sujeitas à combustão espontânea; substâncias que, em contato com a água, emitem gases inflamáveis; Classe 5: Substâncias oxidantes e peróxidos orgânicos; Classe 6: Substâncias tóxicas e infecciosas; Classe 7: Material radioativo e Classe 8: Substâncias corrosivas; Classe 9: Substâncias e artigos perigosos diversos. |
| Remessa Direta | A remessa direta é um método de entrega de mercadorias do fornecedor ou proprietário do produto diretamente ao cliente. Na maioria dos casos, o cliente encomenda os bens ao proprietário do produto. Esse esquema de entrega reduz os custos de transporte e armazenagem, mas exige planejamento e administração adicionais. |
| Drayage | O drayage é uma forma de serviço de transporte rodoviário que conecta os diferentes modos de transporte (intermodal), como frete marítimo ou aéreo. É uma viagem de curta distância que transporta mercadorias de um lugar para outro, geralmente antes ou depois de seu processo de transporte de longa distância. Os caminhões de drayage movem cargas de e para vários destinos, como navios porta-contêineres, pátios de armazenagem, armazéns de atendimento de pedidos e pátios ferroviários. Tipicamente, o drayage transporta mercadorias apenas em curtas distâncias e opera em apenas uma área metropolitana. Também requer apenas um motorista em um único turno. Mas apesar disso, desempenha um papel importante no transporte de longa distância porque leva as mercadorias à carga e vice-versa. Torna o transporte intermodal muito mais eficiente e permite a transferência perfeita de mercadorias ao cliente final. |
| Van Seca | Uma van seca é um tipo de semirreboque totalmente fechado para proteger as remessas dos elementos externos. Projetada para transportar frete paletizado, encaixotado ou solto, as vans secas não têm controle de temperatura (ao contrário das unidades refrigeradas "reefer") e não podem transportar remessas superdimensionadas (ao contrário dos reboques de plataforma plana). |
| Demanda Final | A demanda final inclui todos os tipos de commodities (bens e serviços) consumidas como uso final e pode incluir consumo pessoal, consumo governamental, por empresas como investimento de capital e como exportações. Inclui todos os tipos de commodities (bens e serviços) consumidas como uso final e pode incluir consumo pessoal, consumo governamental, por empresas como investimento de capital e como exportações. |
| Caminhão de Plataforma Plana | Um caminhão de plataforma plana é um tipo de caminhão com design rígido. Possui uma carroceria traseira em formato plano para facilitar o carregamento e descarregamento de mercadorias. O caminhão de plataforma plana é usado principalmente para transportar mercadorias pesadas, superdimensionadas, largas e não delicadas, como maquinário, materiais de construção ou equipamentos. Devido à carroceria aberta do caminhão, as mercadorias transportadas não devem ser vulneráveis à chuva. Por funcionalidade, o caminhão de plataforma plana é comparável a um reboque de plataforma plana. |
| Logística de Entrada | A logística de entrada é a forma como materiais e outros bens são trazidos para uma empresa. Esse processo inclui as etapas para solicitar, receber, armazenar, transportar e gerenciar suprimentos recebidos. A logística de entrada concentra-se na parte de oferta da equação oferta-demanda. |
| Demanda Intermediária | A demanda intermediária inclui bens, serviços e construção de manutenção e reparo vendidos a empresas, excluindo investimento de capital. |
| Internacional Carregado | Local de carregamento de mercadorias no país relator (ou seja, o país em que o veículo que realiza o transporte está registrado) e local de descarregamento em um país diferente. |
| Internacional Descarregado | Local de descarregamento de mercadorias no país relator (ou seja, o país em que o veículo que realiza o transporte está registrado) e local de carregamento em um país diferente. |
| Carga OOG | A carga Fora de Bitola (OOG) é qualquer carga que não pode ser carregada em contêineres de seis lados simplesmente porque é grande demais. O termo é uma classificação muito ampla de toda carga com dimensões além das dimensões máximas do contêiner 40HC. Ou seja, comprimento superior a 12,05 metros, largura superior a 2,33 metros ou altura superior a 2,59 metros. |
| Paletes | Plataforma elevada destinada a facilitar o içamento e o empilhamento de mercadorias. |
| Carga Parcial | Uma carga parcial descreve mercadorias que preenchem apenas parcialmente um caminhão. Em essência, a quantidade da remessa é maior do que a remessa de Carga Fracionada por Caminhão (LTL). Além disso, a remessa não pode ocupar totalmente um caminhão, ou seja, sua capacidade é muito inferior à de uma remessa de Carga Completa por Caminhão (FTL). |
| Rodovia Pavimentada | Rodovia com superfície de pedra britada (macadame) com aglutinante de hidrocarboneto ou agentes betuminizados, com concreto ou com paralelepípedos. |
| Logística Reversa | A logística reversa compreende o setor das cadeias de suprimentos que processa tudo que retorna para dentro da cadeia de suprimentos ou percorre o sentido 'inverso' pela cadeia de suprimentos. |
| Serviço de Transporte Rodoviário de Cargas | A contratação de uma agência de transporte rodoviário de cargas para o transporte de commodities (matérias-primas ou produtos manufaturados, incluindo sólidos e líquidos) da origem a um destino dentro do país (doméstico) ou transfronteiriço (internacional) constitui o mercado de transporte rodoviário de cargas. O serviço pode ser de Carga Completa por Caminhão ou Carga Fracionada por Caminhão, conteinerizado ou não conteinerizado, com ou sem controle de temperatura, de curta ou longa distância. |
| Veículo Tautliner | Tautliner e curtainsider são usados como nomes genéricos para caminhões/reboques com cortina lateral. As cortinas são fixadas permanentemente a um trilho superior e a trilhos/postes removíveis na frente e na parte traseira, permitindo que as cortinas sejam abertas e empilhadeiras utilizadas ao longo dos lados para carregamento e descarregamento fácil e eficiente. Quando fechadas para o percurso, correias verticais de contenção de carga são fixadas a um trilho de corda abaixo da plataforma do caminhão, conectando a plataforma e a cortina ao longo de ambos os lados. Guindastes em cada extremidade da cortina a tensionam, daí o nome 'Tautliner'. Isso impede que a cortina agite ou rume no vento e também pode ajudar a reter cargas leves de deslizarem lateralmente. |
| Transporte Remunerado | O transporte de mercadorias mediante remuneração. |
| Rodovia Não Pavimentada | Rodovia com base estabilizada sem revestimento de pedra britada, aglutinante de hidrocarboneto ou agentes betuminizados, concreto ou paralelepípedos. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Principais Variáveis: Para construir uma metodologia robusta de previsão, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão estão em termos nominais. A inflação é considerada parte da precificação e o preço médio de venda (PVM) varia ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta importante etapa, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Projetos de Consultoria Personalizada, Bases de Dados e Plataformas de Assinatura




