
Tamanho e Participação do Mercado de Construção de Data Centers no Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2026 - 2032 |
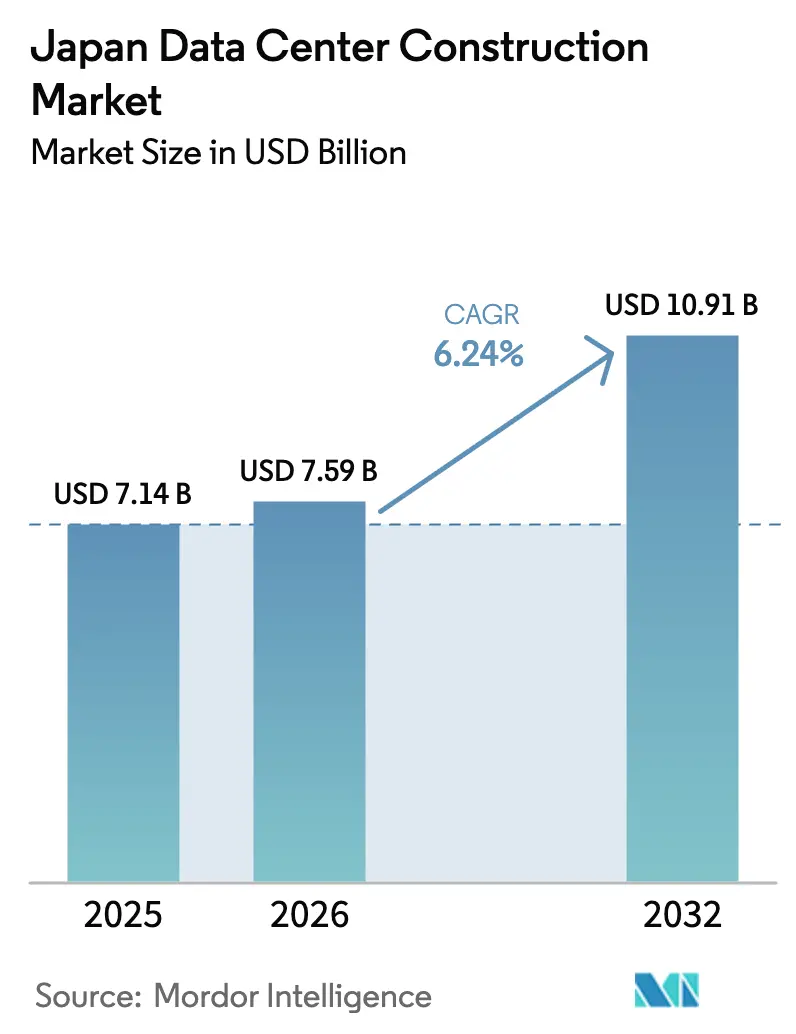
| Tamanho do mercado no ano base (2025) | 7.14 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.91 Bilhões de dólares |
| Growth Rate (2026 - 2032) | 6.24 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers no Japão por Mordor Intelligence
O tamanho do mercado de construção de data centers no Japão deve crescer de USD 7,14 bilhões em 2025 para USD 7,59 bilhões em 2026 e está previsto para atingir USD 10,91 bilhões até 2032 a uma CAGR de 6,24% no período 2026-2032. O aumento dos investimentos em hiperescala, mandatos de nuvem soberana e implantações de computação de borda mantêm grandes projetos em andamento, enquanto a expertise em engenharia sísmica e as inovações em resfriamento líquido aguçam as vantagens competitivas. O fluxo constante de capital proveniente dos fundos de investimento imobiliário japoneses (J-REITs), aliado aos subsídios previstos na Lei de Promoção da Segurança Econômica, continua a aliviar as restrições de financiamento para operadores domésticos. Os planos de modernização da rede elétrica da Kansai Electric e de outras concessionárias mitigam os riscos de disponibilidade de energia, e os projetos de distribuição em tensão mais elevada suportam salas densas em GPU. No entanto, a escassez de mão de obra qualificada e a inflação dos preços dos terrenos moderam o ritmo de expansão, levando as empresas a adotarem projetos modulares e sites em metrópoles secundárias para controle de custos. Os operadores favorecem cada vez mais acordos de compra de energia renovável para proteger as margens da volatilidade tarifária, reforçando a migração para regiões setentrionais com ampla disponibilidade de energia verde.
Principais Conclusões do Relatório
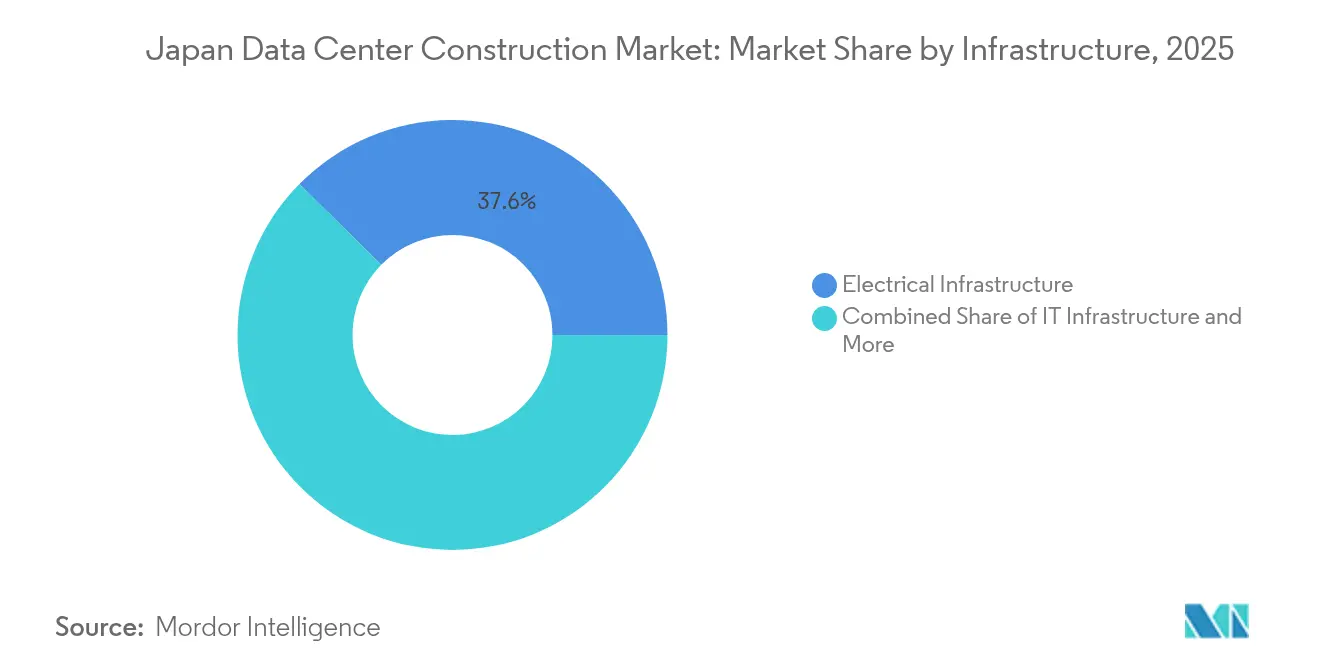
- Por infraestrutura, os sistemas elétricos lideraram com uma participação de 37,62% do mercado de construção de data centers no Japão em 2025, enquanto os serviços devem registrar uma CAGR de 8,05% até 2032.
- Por padrão de nível, as instalações de Nível III representaram 56,42% da participação do mercado de construção de data centers no Japão em 2025, ao passo que os sites de Nível IV devem crescer a uma CAGR de 8,43% até 2032.
- Por setor de usuário final, TI e telecomunicações responderam por 47,65% do tamanho do mercado de construção de data centers no Japão em 2025; a área de saúde está prevista para expandir a uma CAGR de 8,01% entre 2026-2032.
- Por tipo de data center, o colocation capturou 55,35% da receita de 2025 e as construções de borda ou modulares estão a caminho de uma CAGR de 7,68% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers no Japão
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aceleração das cargas de trabalho de nuvem, IA e grandes volumes de dados | +1.8% | Foco global em Kanto e Kansai | Médio prazo (2–4 anos) |
| Construção de campi de hiperescala | +1.5% | Kanto, Kansai, expansão para Kyushu | Curto prazo (≤ 2 anos) |
| Regulamentações de nuvem soberana e residência de dados | +1.2% | Nacional, primeiros movimentos nos setores governamentais | Longo prazo (≥ 4 anos) |
| Demanda por data centers de borda impulsionada pelo 5G | +0.9% | Crescimento em metrópoles secundárias além de Tóquio-Osaka | Médio prazo (2–4 anos) |
| Fluxos de capital J-REIT | +0.7% | Kanto, Kansai, mercados secundários selecionados | Curto prazo (≤ 2 anos) |
| Tecnologias de isolamento sísmico de base | +0.4% | Nacional, prioridade em prefeituras propensas a terremotos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração das Cargas de Trabalho de Nuvem, IA e Grandes Volumes de Dados
O crescimento dos projetos de IA generativa eleva as densidades de rack para 100 kW ou mais, aumentando a demanda de eletricidade em até 20% e forçando os operadores a adotarem sistemas de imersão líquida.[1]SoftBank Corp., "Início das Obras do 'Data Center de IA Hokkaido Tomakomai'," SoftBank, softbank.jp O campus de 300 MW da SoftBank em Tomakomai estabelece o novo parâmetro de escala e tem como meta 100% de energia renovável. Provedores de nuvem com GPU, como a Sakura Internet, registraram um salto de 476,3% nos lucros em 2025, evidenciando a força da demanda. A grande empresa petrolífera doméstica Idemitsu agora fornece fluidos de imersão que reduzem o consumo de energia de resfriamento em 90%, ancorando uma cadeia de valor local para infraestrutura de IA sustentável.
Construção de Campi de Hiperescala por Grandes Empresas Americanas e Domésticas
A AWS orçou JPY 2,26 trilhões até 2027, gerando 30.500 empregos anuais e um impacto no PIB de JPY 5,57 trilhões.[2]Amazon Web Services, "A AWS planeja investir 2,26 trilhões de ienes em sua infraestrutura de nuvem japonesa até 2027," Amazon, press.aboutamazon.com O plano de USD 8 bilhões da Oracle concentra-se em clientes de soberania de dados em Tóquio e Osaka. No âmbito doméstico, a aliança KDDI-Sharp tem como objetivo inaugurar o maior campus de nuvem da Ásia, enquanto a EdgeConneX está implantando 140 MW em Osaka para atender clusters de IA. Esses programas de vários anos ancoram as carteiras de pedidos de construção e intensificam a concorrência por empreiteiros qualificados.
Regulamentações de Nuvem Soberana e Residência de Dados
A Lei de Promoção da Segurança Econômica reservou JPY 72,5 bilhões em 2024 para cinco construções de nuvem locais, reforçando o controle nacional sobre conjuntos de dados sensíveis.[3]Ministério da Economia, Comércio e Indústria, "Aprovação de Planos para Garantir o Fornecimento Estável de Programas de Nuvem no âmbito da Lei de Promoção da Segurança Econômica," METI, meti.go.jp Esquemas de certificação como o ISMAP estabelecem padrões de projeto rigorosos para zoneamento de segurança e resiliência operacional, empurrando as instalações para especificações de Nível IV. Os provedores domésticos atualmente fornecem apenas 30% dos serviços de nuvem de base, criando espaço para expansão entre as empresas capazes de passar por auditorias de conformidade.
Demanda por Data Centers de Borda Impulsionada pelo 5G em Metrópoles Secundárias
O Serviço Local 5G Tipo D da NTT Communications estende o 5G público aos campi empresariais, gerando requisitos de nós de borda em cidades regionais. Os participantes do mercado de construção de data centers no Japão agora implantam sites modulares de 1–5 MW próximos a clusters de fábricas inteligentes para garantir latência inferior a 10 milissegundos. As implantações de borda da Internet Initiative Japan reforçam a tendência de arquitetura híbrida, associando micro-hubs regionais a núcleos de hiperescala em Tóquio e Osaka.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Gargalos de energia da rede elétrica e picos tarifários | -1.4% | Nacional, maior pressão em Kanto e Kansai | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra MEP certificada em Nível III/IV | -1.1% | Nacional, aguda em áreas metropolitanas | Médio prazo (2–4 anos) |
| Licenciamento ambiental e resistência comunitária | -0.8% | Áreas urbanas ao longo do corredor Tóquio-Chiba-Kanagawa | Médio prazo (2–4 anos) |
| Escalada dos preços de terrenos no cinturão de Kanto | -0.6% | Mercados centrais de Tóquio e prefeituras vizinhas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Energia da Rede Elétrica e Alta das Tarifas de Eletricidade
A Kansai Electric investirá mais de JPY 150 bilhões a partir de 2026 em quatro subestações que atendem aos novos campi. Os operadores enfrentam longas filas de conexão à rede e spreads tarifários que tornam Hokkaido o local mais caro e Hokuriku o mais barato. Os custos mais elevados pressionam as margens de lucro justamente quando o resfriamento líquido eleva o consumo de energia acima dos padrões históricos. Algumas empresas firmam acordos de compra de energia renovável (PPAs) ou instalam geração própria para proteger-se da exposição.
Escassez de Mão de Obra MEP Certificada em Nível III/IV
A mão de obra na construção civil encolheu 20% na última década, chegando a 4,83 milhões de trabalhadores, sendo que 36% têm mais de 55 anos. A inflação salarial de 16% desde 2020 e os limites legais de horas extras apertam os cronogramas dos projetos. As complexidades da distribuição em alta tensão, dos coletores de resfriamento líquido e do isolamento sísmico de base exigem conjuntos de habilidades raros; por isso, as empresas de EPC investem em academias de treinamento e gêmeos digitais para amplificar a expertise escassa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Infraestrutura: Dominância Elétrica em Meio à Aceleração dos Serviços
A infraestrutura elétrica respondeu por 37,62% da receita de 2025, ancorando a participação do mercado de construção de data centers no Japão com upgrades de equipamentos de alta tensão e sistemas de barramento. Os serviços, embora menores, devem atingir uma CAGR de 8,05% até 2032, à medida que os operadores pagam prêmios por engenharia sísmica, projetos de resfriamento por imersão e otimização de layout para cargas de trabalho de IA. O site da Canon IT Solutions no oeste de Tóquio agora suporta racks resfriados a líquido de 100 kVA, demonstrando a integração de resfriamento híbrido. A inflação nos materiais de construção de 21-24% desde 2021 leva as empresas a modularizar as construções e pré-fabricar salas de energia para entrega mais rápida.
A expansão do tamanho do mercado de construção de data centers no Japão em serviços reflete a demanda por planejamento de capacidade, comissionamento e consultoria de retrofit associados aos avanços da IA generativa. A infraestrutura mecânica evolui em direção a fluidos dielétricos e resfriamento direto de chip, enquanto a infraestrutura de TI mantém pedidos estáveis de servidores com GPU, apesar da migração para nuvem empresarial.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Padrão de Nível: Estabilidade do Nível III Versus Inovação do Nível IV
As instalações de Nível III mantiveram 56,42% de participação no mercado de construção de data centers no Japão em 2025, atendendo a empresas e locatários de colocation que valorizam o equilíbrio de custos. Os projetos de Nível IV, embora em menor número, estão crescendo a uma CAGR de 8,43% até 2032, à medida que os operadores de hiperescala aceitam maior intensidade de capital para treinamento ininterrupto de modelos de IA. A Obayashi Corporation implanta isolamento ativo de base e aço de ultra-alta resistência para garantir o uptime de Nível IV em zonas sísmicas.
O tamanho do mercado de construção de data centers no Japão para construções de Nível IV concentra-se no corredor Tóquio-Osaka, onde os custos de terreno justificam projetos de alta densidade e alta disponibilidade. Os sites legados de Nível I e Nível II sofrem com a attrition à medida que os locatários migram cargas de trabalho para plataformas de nuvem que exigem maior tolerância a falhas.
Por Tipo de Data Center: Maturidade do Colocation Versus Inovação de Borda
O colocation manteve-se em 55,35% da receita de 2025, oferecendo às empresas interconectividade neutra e operações terceirizadas. Os sites de borda e modulares registram uma CAGR de 7,68% até 2032, impulsionados por casos de uso de 5G, RA e veículos autônomos sensíveis à latência. Empresas como a Getworks implantam salas em contêineres alimentadas por energias renováveis, adicionando flexibilidade para capacidade temporária em metrópoles secundárias.
Os ganhos de participação no mercado de construção de data centers no Japão para provedores de borda decorrem de requisitos de latência inferior a 10 milissegundos e legislação de processamento local de dados. As autoconstruções de hiperescala continuam, mas se concentram em torno dos nós centrais de subestações de energia, deixando oportunidades para especialistas em módulos em prefeituras mal atendidas.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Setor de Usuário Final: Liderança de TI e Telecomunicações com Aceleração da Saúde
As empresas de TI e telecomunicações contribuíram com 47,65% da receita de 2025 em razão das implantações de 5G e do crescimento incessante do tráfego de dados. A saúde produz os pedidos de maior crescimento, avançando a uma CAGR de 8,01% à medida que os hospitais digitalizam prontuários e implantam diagnósticos por IA vinculados à rede do supercomputador Fugaku. Os clientes de serviços financeiros exigem conformidade com nuvem soberana e mantêm espaços significativos em Kanto.
O tamanho do mercado de construção de data centers no Japão desbloqueado pela saúde inclui suítes especializadas que atendem aos códigos de privacidade de dados médicos e ao zoneamento de pressão de ar. Os projetos governamentais e de defesa crescem sob mandatos de nuvem em primeiro lugar, enquanto a manufatura e o varejo implantam nós de borda para análise de IoT.
Análise Geográfica
Kanto garantiu a maior participação em 2025 devido à proximidade com centros financeiros, agências governamentais e as exchanges de internet mais movimentadas da Ásia. A capacidade de Tóquio está prevista para dobrar em cinco anos, no entanto, a inflação dos preços dos terrenos e as novas regras de aviso prévio de 120 dias no distrito de Koto elevam os obstáculos ao desenvolvimento. Os operadores respondem densificando os campi existentes e adquirindo reservas de terrenos de longo prazo em Chiba e Ibaraki próximas.
Kansai ocupa o segundo lugar e registra o crescimento mais rápido em perspectiva, graças ao campus de 140 MW da EdgeConneX em Osaka e ao projeto de USD 700 milhões da CapitaLand. Os investimentos da Kansai Electric na rede elétrica mitigam os históricos gargalos de energia e fortalecem o apelo da região em relação aos sites de Kanto, mais caros. O quarto data center da Equinix em Osaka sublinha a maturação da área como hub internacional.
As prefeituras do norte, como Hokkaido e Tohoku, emergem como locais estratégicos para IA, aproveitando climas mais frios e energia renovável para reduzir o PUE. O site de 300 MW da SoftBank em Tomakomai ilustra a migração para construções de megaescala fora dos corredores tradicionais. Chubu atende a clientes da indústria manufatureira que buscam proximidade com clusters automotivos, enquanto Kyushu e Okinawa ganham tração para nós de borda que suportam IoT em portos inteligentes e logística.
Panorama regulatório
A construção de data centers no Japão é moldada pela política de infraestrutura digital, bem como pela conformidade em construção, elétrica e ambiental. O METI e o MIC coordenam a direção política por meio de fóruns como o Grupo de Especialistas para o Desenvolvimento de Infraestruturas Digitais (Relatório Provisório 3.0 divulgado em outubro de 2024) e programas relacionados de infraestrutura digital, enquanto as prioridades de segurança do governo colocam os data centers no centro de discussões sobre infraestrutura crítica que podem afetar o escrutínio de investimentos e a governança de projetos.
No nível dos projetos, contratantes e subcontratados especializados atuam dentro de requisitos de licenciamento e qualificação alinhados com a Lei de Negócios de Construção para obras de construção civil, elétrica e relacionadas, que se estendem aos escopos de manutenção e atualização. Os operadores também precisam atender às obrigações de operação de instalações previstas na Lei de Gestão de Resíduos e Limpeza Pública, além de estruturas de conformidade de nuvem soberana (incluindo o ISMAP), que estabelecem requisitos mais estritos de zoneamento de segurança física e resiliência. Esses requisitos influenciam as escolhas de design de Tier III e Tier IV, além da documentação usada durante aprovações e auditorias.
Análise da cadeia de valor
A cadeia de valor da construção de data centers no Japão começa com o planejamento e a origem do local (incorporadores, veículos apoiados por J-REIT e operadores garantindo terreno e capacidade de utilidades), depois avança para licenciamento e engenharia preliminar (projeto arquitetônico, engenharia sísmica e planejamento diretor). As empreiteiras EPC e gerais executam obras civis e a entrega de núcleo e envoltória, enquanto especialistas em MEP fornecem sistemas elétricos de alto valor (quadros de distribuição, busway, UPS, geradores) e pacotes mecânicos (plantas de refrigeração e distribuição de refrigeração líquida), apoiados por serviços de comissionamento, integração e ciclo de vida.
Uma característica notável do ecossistema local é a integração vertical e a expansão de capacidades entre grandes contratantes e empresas de engenharia para garantir talentos escassos em MEP e reduzir os ciclos de entrega. Por exemplo, a Daiwa House Industry expandiu sua capacidade de engenharia elétrica por meio da aquisição da Sumitomo Densetsu (renomeada SEMLINKS Co., Ltd. a partir de outubro de 2025), refletindo um esforço para controlar os ofícios do caminho crítico e melhorar a certeza de execução. Concessionárias e operadoras de telecomunicações continuam sendo parceiras upstream para conexão à rede e rotas de fibra, enquanto a demanda downstream é impulsionada por hyperscalers, operadores de colocation e locatários corporativos que implantam IA e nós de borda regionais.
Panorama Competitivo
O mercado de construção de data centers no Japão apresenta fragmentação moderada, com 38 operadores gerenciando 175 instalações ativas. As grandes construtoras domésticas Obayashi Corporation, Taisei Corporation, Kajima Corporation e Shimizu Corporation dominam os projetos de engenharia sísmica, enquanto os líderes internacionais de colocation Digital Realty e Equinix expandem os halls multitenant. Usuários de hiperescala como AWS, Oracle e Google encomendam cada vez mais contratos de projeto-construção com especialistas em resfriamento líquido.
A dinâmica competitiva gira em torno de portfólios de patentes para sistemas de isolamento de base e resfriamento por imersão, conferindo aos pioneiros uma vantagem de custo e conformidade. Os veículos J-REIT acrescentam uma dimensão financeira, permitindo a reciclagem rápida de capital para ativos de brownfield e shell-ready. As estratégias para metrópoles secundárias e as implantações modulares oferecem espaço em branco para novos entrantes menores contornarem os prêmios de terrenos em Kanto.
As alianças estratégicas — como a parceria de campus de USD 2 bilhões entre ESR e CloudHQ — sinalizam estruturas crescentes de joint venture que combinam o alcance dos proprietários de terrenos com a expertise operacional de data centers. O interesse em fusões e aquisições intensifica-se em torno de provedores de plataformas de borda que detêm acordos regionais de compra de energia e conjuntos de ferramentas de pré-fabricação.
Líderes do Setor de Construção de Data Centers no Japão
Daiwa House Industry Co., Ltd.
HIBIYA ENGINEERING, Ltd.
Obayashi Corporation
Kajima Corporation
Fuji Furukawa Engineering and Construction
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A descentralização regional de capacidade é um espaço em branco claro, pois a disponibilidade de energia e as restrições de localização diferem do núcleo Tóquio-Osaka. Discussões governamentais sobre infraestrutura digital enfatizam a distribuição de data centers para áreas regionais com capacidade de energia disponível como parte do impulso nacional em direção à infraestrutura da era da IA até 2030, o que apoia mais projetos em mercados do norte e secundários, onde o terreno disponível pode se alinhar com o acesso à rede.
A construção modular e produtizada também oferece um caminho viável, especialmente para construções de borda e corporativas de 1 a 5 MW que exigem prazos mais curtos e projetos repetíveis. A Daiwa House Industry começou a vender seu produto de data center modular Module DPDC em janeiro de 2026, e também avançou um conceito de hub de demonstração baseado em Fukushima para infraestrutura modular compatível com GPU, criando um caminho prático para implantação mais rápida fora das grandes metrópoles. Separadamente, abordagens público-privadas como a colocalização no estilo Watt-Bit de data centers com infraestrutura de energia apontam para uma demanda por pacotes padronizados que integram design adjacente a subestações, distribuição de alta tensão e refrigeração híbrida.
Desenvolvimentos recentes do setor
- Junho de 2026: a Hibiya Engineering Ltd. iniciou um projeto de verificação conjunta com a IIJ e a NTT Data em 2 de junho de 2026 para testar data centers modulares de borda e soluções de refrigeração híbrida. A colaboração avança a entrega de data centers urbanos modulares e valida investimentos colaborativos em refrigeração.
- Junho de 2026: a Hibiya Engineering Ltd. iniciou um projeto de verificação conjunta com a IIJ e a NTT Data para testar data centers modulares de borda e soluções de refrigeração híbrida. A iniciativa avança a entrega de data centers urbanos modulares e valida investimentos em tecnologia de refrigeração colaborativa.
- Janeiro de 2026: a Daiwa House Industry Co., Ltd. iniciou as vendas de seu produto de data center modular Module DPDC. O lançamento fortalece a estratégia de integração vertical e implantação modular.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor da construção e expansão de data centers no Japão, medido como gastos de construção em obras principais do local e nos sistemas essenciais da instalação necessários para tornar o local operacional.
Exclusões de escopo: compras de hardware e software de TI (como servidores e armazenamento) estão excluídas desta mensuração do mercado de construção.
Visão geral da segmentação
- Por Infraestrutura
- Infraestrutura Elétrica
- Soluções de Distribuição de Energia
- Unidades de Distribuição de Energia
- Equipamentos de Manobra
- Outros
- Soluções de Backup de Energia
- UPS
- Geradores
- Soluções de Distribuição de Energia
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Resfriamento à Base de Líquido
- Resfriamento à Base de Ar
- Racks e Armários
- Outra Infraestrutura Mecânica
- Sistemas de Resfriamento
- Infraestrutura de TI
- Servidores
- Armazenamento
- Outra Infraestrutura de TI
- Construção Geral
- Serviços
- Projeto e Consultoria
- Integração
- Suporte e Manutenção
- Infraestrutura Elétrica
- Por Padrão de Nível
- Nível I e II
- Nível III
- Nível IV
- Por Tipo de Data Center
- Data Centers de Colocation
- Data Centers de Hiperescala / Autoconstrução
- Outros (Empresarial / Borda / Modular)
- Por Setor de Usuário Final
- Serviços Bancários, Financeiros e de Seguros
- TI e Telecomunicações
- Governo e Defesa
- Saúde
- Outros Usuários Finais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com indicadores públicos que mostram quanta capacidade está sendo construída e para onde ela está indo, e então esses indicadores são traduzidos em valor de construção. Para o Japão, isso inclui fontes como atualizações de política do METI sobre infraestrutura digital, estatísticas de construção e índices de custo do MLIT, e sinais de conexão e fornecimento à rede elétrica refletidos em relatórios de agências de energia de todo o Japão e divulgações de operadores.
Também revisamos referências técnicas e de nível de projeto de fontes como publicações do Uptime Institute, orientações da ASHRAE para práticas de refrigeração e periódicos de engenharia revisados por pares que discutem escolhas de design sísmico e distribuição de energia. Para manter o acompanhamento de empresas e projetos consistente, os dados foram verificados cruzadamente usando registros públicos de empresas, apresentações a investidores, imprensa de negócios japonesa confiável e assinaturas pagas seletivas para dados financeiros de empresas, cobertura de notícias e bancos de dados de patentes quando as especificações precisavam de verificação. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas referências adicionais foram usadas durante a coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
A validação primária foi feita por meio de entrevistas com especialistas e pesquisas estruturadas com contratantes, empresas de engenharia, distribuidores de componentes e proprietários-operadores de data centers ativos nas principais metrópoles japonesas e polos secundários. Essas discussões foram usadas para confirmar as faixas típicas de custo por megawatt, a divisão entre escopo elétrico e mecânico, e como o faseamento dos projetos geralmente é programado, o que ajudou a refinar suposições que não eram claras a partir de informações públicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 13% |
| Nível médio: 50% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 21% | Gerentes: 54% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento é construída com uma abordagem top-down, na qual as adições de capacidade de data center conhecidas e planejadas são reconstruídas em valor de construção usando referências de custo e divisões de escopo relevantes para o Japão. Para manter os totais realistas, aproximações bottom-up seletivas foram usadas como verificações, como custo amostrado por MW de projetos, feedback de fornecedores e canais sobre os principais pacotes de equipamentos e estimativas de contratantes para intensidade de acabamento em salas de alta densidade.
As principais entradas que moldaram o modelo incluem pipelines de capacidade anunciada e licenciada (MW), custo médio de construção por MW por tipo de data center, mix elétrico-mecânico, escolhas de tier e redundância, e a participação de métodos de construção modular que podem alterar o ritmo dos gastos. A progressão de custos foi ajustada usando indicadores de inflação da construção e direção do prazo de entrega de equipamentos, e depois testada em relação ao momento da disponibilidade de energia das concessionárias e ciclos típicos de comissionamento. A previsão foi apoiada por análise de cenários, na qual um cenário base foi estabelecido usando o consenso de especialistas sobre o início de projetos, cronogramas de alocação de energia e tendências de densidade de racks que afetam o escopo mecânico e elétrico. Quando faltavam detalhes de projetos, as lacunas foram tratadas aplicando faixas conservadoras por metrópole, tipo e tier, e depois estreitadas após verificações primárias.
Validação de dados e ciclo de atualização
Os resultados do modelo foram validados por meio de múltiplas verificações para que picos ou quedas incomuns pudessem ser explicados antes que os números finais fossem aprovados. Comparamos os totais com sinais independentes, como anúncios de nova capacidade, padrões de atividade de construção e direção da demanda por equipamentos principais, e então investigamos variações que não se encaixavam no faseamento típico de projetos.
Uma revisão em múltiplas etapas é seguida internamente, e se suposições críticas mudarem, recontatos direcionados são acionados com os entrevistados para confirmar a mudança. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes atrasos em projetos, mudanças políticas significativas ou alterações súbitas na disponibilidade de energia. Antes da entrega, uma revisão final por analistas é concluída para que a visão publicada reflita as informações mais recentes verificadas.
O tamanho do mercado de construção de data centers do Japão da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para a construção de data centers no Japão podem variar mesmo quando parecem abranger a mesma coisa, já que cada publicador pode contar itens de custo diferentes, cronometrar os gastos de forma diferente e escolher diferentes etapas de conversão e inflação. Por isso, um único número pode subir ou cair dependendo do que é contado como valor de construção e de como os pipelines são traduzidos em gastos anuais.
A principal lacuna vem de se os custos indiretos e o escopo completo de infraestrutura são contados junto com a construção principal, onde a Mordor Intelligence trata o mercado como o valor total de construção ligado à intensidade da infraestrutura elétrica e mecânica (incluindo serviços vinculados à execução da obra) e uma progressão de custo vinculada a MW, em vez de usar um atalho de custo fixo por local.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,14 bilhões de USD (2025) | |
| Consultoria Imobiliária A | 6,20 bilhões de USD (2025) | Utiliza uma visão mais restrita, mais próxima da construção de envoltória e núcleo, e aplica menos ajustes para atualizações elétricas e de refrigeração de alta densidade, o que pode subestimar os gastos em construções prontas para IA. |
| Editora do Setor B | 8,10 bilhões de USD (2025) | Assume um cronograma de início de projetos mais agressivo e uma progressão de custo combinada mais alta, e parece incluir itens de capex adjacentes que nem sempre fazem parte dos orçamentos de construção. |
A comparação mostra que as escolhas de escopo e cronograma explicam a maior parte da dispersão, especialmente em relação a como a intensidade da infraestrutura e os serviços são tratados e como os gastos anuais são alocados a partir de projetos plurianuais. Ao manter as entradas vinculadas às adições de capacidade, à redundância orientada por tier e às faixas de custo por MW testadas em entrevistas, o número final permanece rastreável a etapas repetíveis que um leitor pode seguir.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de construção de data centers no Japão?
Atingiu USD 7,59 bilhões em 2026 e está projetado para alcançar USD 10,91 bilhões até 2032.
Qual segmento de infraestrutura captura o maior gasto?
Os sistemas elétricos lideram com uma participação de receita de 37,62% em 2025.
Por que os data centers de Nível IV estão crescendo mais rápido do que os de Nível III no Japão?
Os operadores de hiperescala exigem ambientes tolerantes a falhas para o treinamento de IA, impulsionando uma CAGR de 8,43% para as construções de Nível IV até 2032.
Como as regras de nuvem soberana moldarão as novas construções?
Os subsídios e as auditorias de conformidade no âmbito da Lei de Promoção da Segurança Econômica favorecem as construções domésticas com níveis de segurança mais elevados.
Qual região fora de Tóquio está registrando o maior impulso de desenvolvimento?
A Grande Osaka, em Kansai, está expandindo-se com maior rapidez, apoiada pelo campus de 140 MW da EdgeConneX e por grandes investimentos na rede elétrica.
Qual desafio de mão de obra afeta os cronogramas dos projetos?
Um declínio de 20% no número de técnicos MEP certificados desde 2013 e o envelhecimento da força de trabalho aumentam os custos salariais e o risco de atraso nos cronogramas.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Energia para Data Center do Japão Sistemas de energia do Japão, divididos por componente, tipo de instalação e dimensão da instalação.
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) do Japão Instalações de IA no Japão, divididas por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers da APAC Servidores na Ásia-Pacífico, divididos por tamanho de instalação e tier.
- Mercado de Armazenamento de Data Centers no Japão Armazenamento no Japão, dividido por dimensão da instalação e tier.
- Mercado de Servidores para Data Center do Japão Servidores do Japão, divididos por tier, tamanho da instalação e tipo de instalação.



