
Tamanho e Participação do Mercado de Sistema de Informação Aeroportuária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
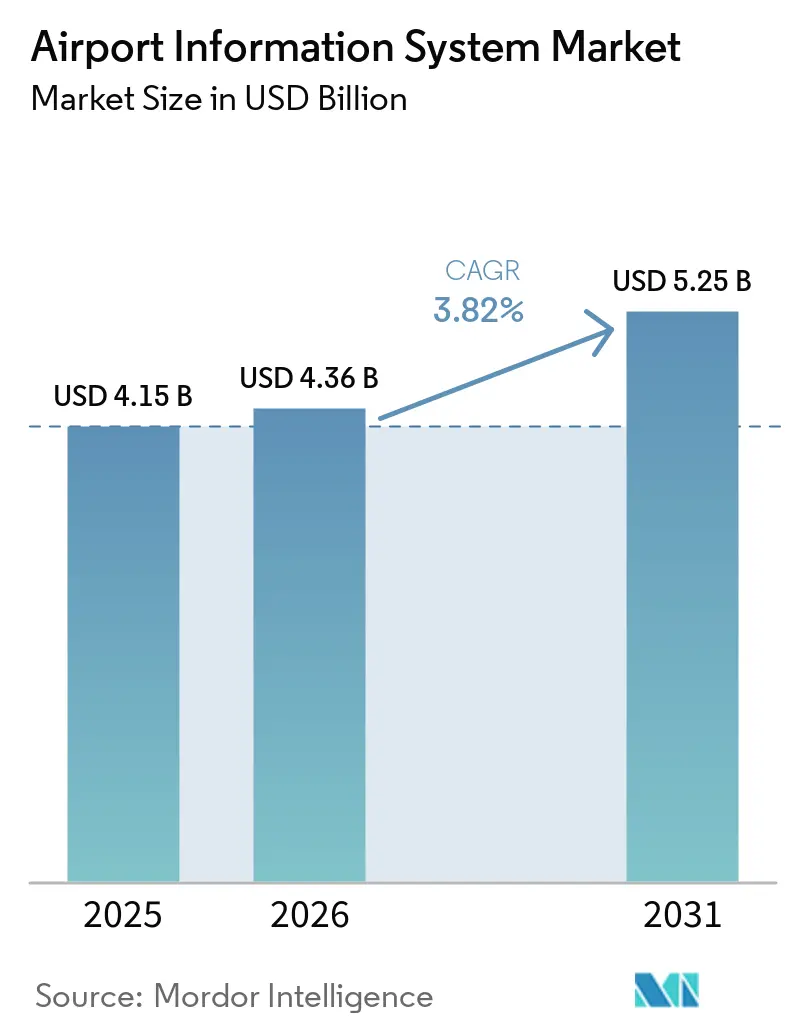
| Tamanho do Mercado (2026) | 4.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.82 % |
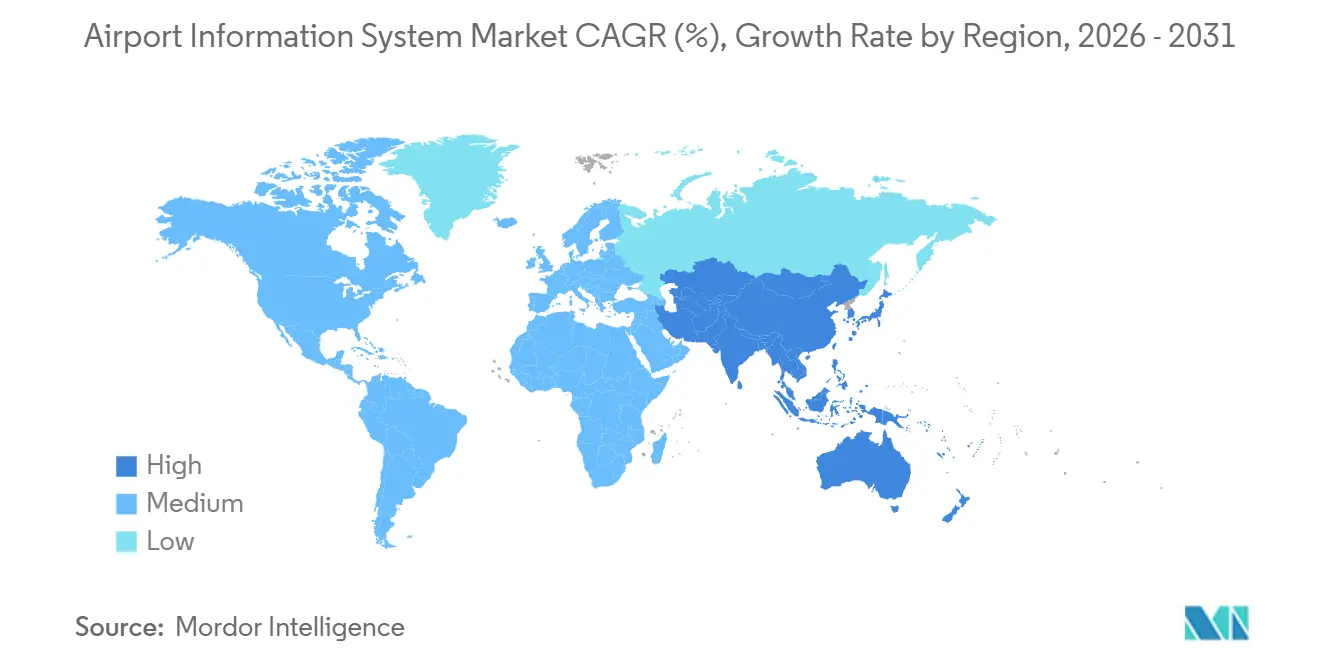
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
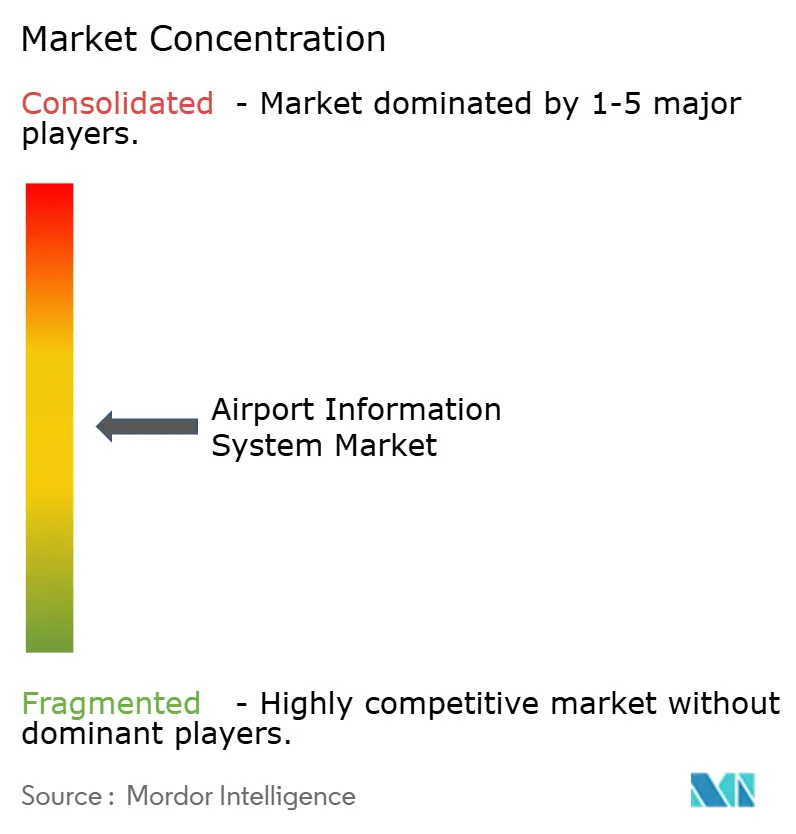
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Informação Aeroportuária por Mordor Intelligence
O tamanho do mercado de sistema de informação aeroportuária deve crescer de USD 4,15 bilhões em 2025 para USD 4,36 bilhões em 2026 e está previsto para atingir USD 5,25 bilhões até 2031, a um CAGR de 3,82% no período 2026-2031. O crescimento é sustentado pela recuperação constante dos volumes globais de passageiros, pelos investimentos contínuos na modernização de terminais e pela crescente adoção de tecnologias biométricas de autoatendimento. No entanto, o crescimento geral permanece moderado, pois muitos aeroportos de Classe A continuam a depender de arquiteturas locais de alto custo de capital com ciclos de atualização de 7 anos.
As aplicações de segurança respondem pela maior parcela dos gastos, impulsionadas por mandatos regulatórios para verificações de reconhecimento facial nos portões de saída. Os sistemas do lado terminal também se beneficiam da transição das companhias aéreas para sistemas de controle de partida (DCS) de uso comum, que distribuem os custos de hardware entre múltiplas transportadoras. As implantações nativas em nuvem são o segmento de crescimento mais rápido, com aeroportos de Classe C optando por modelos de preços baseados em assinatura flexível em vez de realizar investimentos iniciais significativos.
A dinâmica competitiva está se intensificando à medida que os fornecedores de suítes estabelecidos desagregam suas ofertas em microsserviços com prioridade para API, criando oportunidades para players de nicho especializados em áreas como otimização de recursos, manutenção preditiva e análise de sustentabilidade.
Principais Conclusões do Relatório
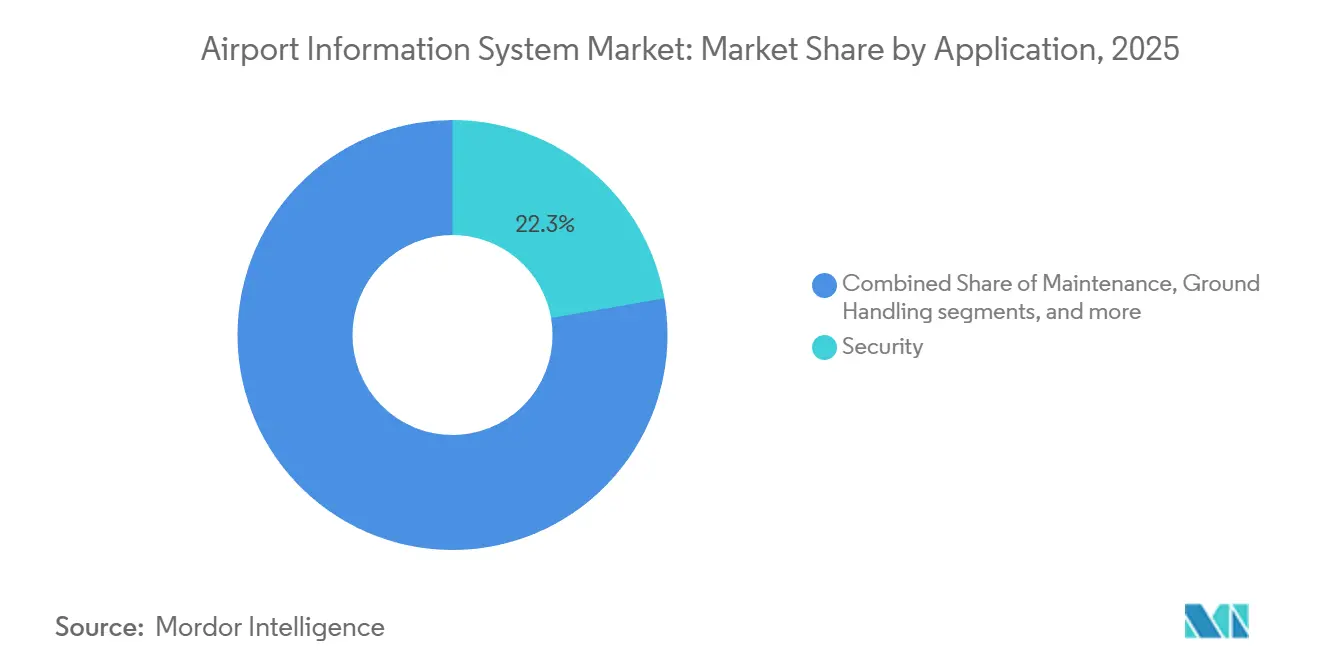
- Por aplicação, o segmento de segurança respondeu por 22,27% da receita em 2025 e está projetado para crescer a um CAGR de 5,83% até 2031.
- Por área do sistema, as plataformas do lado terminal contribuíram com 53,78% da receita em 2025, enquanto as soluções do lado aéreo devem alcançar o maior CAGR de 6,22% durante o período de previsão.
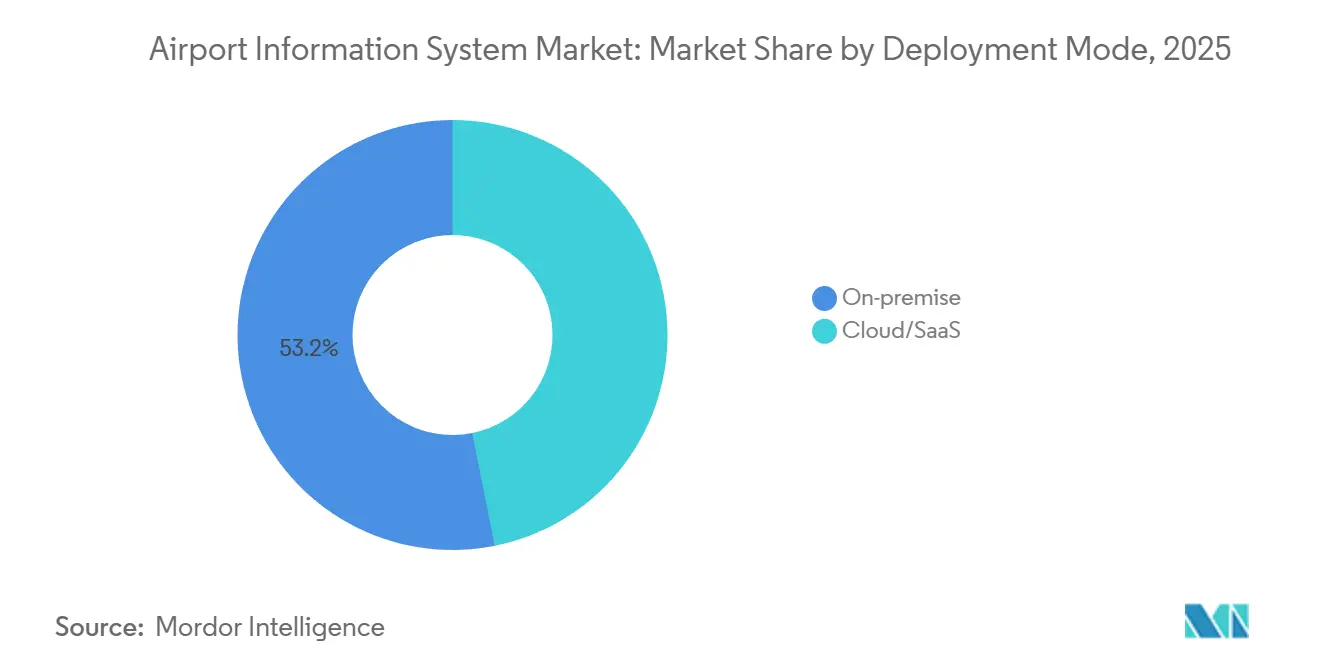
- Por modo de implantação, as soluções locais detinham 53,15% da participação do mercado de sistema de informação aeroportuária em 2025, enquanto as soluções em nuvem/SaaS devem crescer a um CAGR de 7,98% até 2031.
- Por tamanho de aeroporto, as instalações de Classe C representaram 18% dos gastos em 2025 e estão projetadas para registrar o maior CAGR de 5,13%, superando os hubs de Classe A, que devem crescer a um CAGR de 3,60%.
- Por geografia, a América do Norte liderou o mercado com 29,85% da receita em 2025, enquanto a Ásia-Pacífico está prevista para crescer ao CAGR mais rápido de 5,31% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação sustentada e crescimento do tráfego global de passageiros aéreos | +1.2% | Global; Ásia-Pacífico lidera a recuperação | Médio prazo (2 a 4 anos) |
| Programas acelerados de modernização e expansão de aeroportos | +0.9% | Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Foco na experiência do passageiro impulsionando o autoatendimento e a biometria | +0.8% | América do Norte e União Europeia como primeiros adotantes | Curto prazo (≤ 2 anos) |
| Implantação de redes 5G/privadas habilitando análises em tempo real | +0.6% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aumento na adoção da Tomada de Decisão Colaborativa em Aeroportos (A-CDM) | +0.5% | Europa lidera; Ásia-Pacífico e América do Norte seguem | Médio prazo (2 a 4 anos) |
| Mandatos de processamento sem contato impulsionados pela saúde | +0.4% | Pressão regulatória global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação Sustentada no Tráfego Global de Passageiros Aéreos
Os quilômetros de passageiros superaram os níveis de 2019 no primeiro trimestre de 2024, com a IATA reportando o tráfego de outubro de 2025 como 6,6% superior ao ano anterior, indicando uma recuperação sustentada na demanda. O aumento dos volumes de tráfego evidenciou as restrições de capacidade pré-pandemia nos principais hubs, impulsionando os investimentos em TI para plataformas que aumentam o fluxo sem exigir portões físicos adicionais. O CAGR de 5,31% da região Ásia-Pacífico reflete o rápido crescimento das companhias aéreas de baixo custo, que favorecem a infraestrutura de uso comum para reduzir os tempos de rotatividade. Os pilotos de token único biométrico reduziram os tempos de processamento em 40%, aumentando a capacidade dos portões e levando os aeroportos a reconfigurar os espaços de varejo para acomodar concessões de maior rendimento. As companhias aéreas que consolidam slots em mega-hubs estão concentrando os gastos nesses locais, enquanto cidades secundárias na Índia, China e no Golfo estão contornando os sistemas tradicionais ao adotar soluções nativas em nuvem de Base de Dados Operacional de Aeroporto (AODB) desde o início.
Programas Acelerados de Modernização e Expansão de Aeroportos
A Lei de Infraestrutura Bipartidária dos EUA aloca USD 25 bilhões para modernização de aeroportos, incluindo USD 5 bilhões especificamente para TI de terminais, impulsionando um aumento nas atividades de aquisição em aeroportos regionais. Em paralelo, o Aeroporto Internacional Rei Salman da Arábia Saudita tem como objetivo acomodar 185 milhões de passageiros até 2030, incorporando otimização de slots baseada em inteligência artificial durante sua fase de projeto.[1] Na Europa, o financiamento por subsídios está vinculado às capacidades de relatório de carbono, obrigando os operadores a integrar sistemas de monitoramento de energia nos fluxos de trabalho do AODB. Essas iniciativas ampliam coletivamente o pipeline de projetos e expandem a demanda além dos compradores tradicionais de Classe A. Os fornecedores que oferecem painéis de ESG pré-configurados ou simuladores de gêmeo digital ganham vantagem competitiva à medida que as autoridades priorizam soluções de conformidade prontas para uso a fim de reduzir despesas de consultoria.
Foco na Experiência do Passageiro com Autoatendimento e Biometria
A Administração de Segurança de Transporte (TSA) implantou 2.054 unidades CAT-2 em 231 aeroportos dos EUA até meados de 2024, reduzindo o tempo médio de triagem em 30 segundos. Essa eficiência permitiu que aeroportos com 100.000 passageiros diários realocassem aproximadamente 104 agentes em tempo integral. O espaço liberado nos aeroportos foi reconvertido em lojas especializadas, contribuindo para um aumento de 18% na receita não aeronáutica na Europa em 2024. Além disso, o uso de quiosques de uso comum diminuiu os pontos de contato da marca das companhias aéreas, deslocando os esforços competitivos para aplicativos móveis que oferecem serviços personalizados. As verificações biométricas de saída, que já processaram 807 milhões de viajantes para a Alfândega e Proteção de Fronteiras dos EUA (CBP), reduziram os incidentes de impostores e melhoraram a conformidade nas fronteiras. À medida que a tecnologia biométrica se torna mais amplamente adotada, as filas de recusa diminuíram e os operadores melhoraram o escalonamento de pessoal usando painéis de ocupação em tempo real.
Aumento na Adoção da Tomada de Decisão Colaborativa em Aeroportos (A-CDM)
Em 2025, a Austrália se alinhou aos 34 hubs compatíveis da Europa, permitindo o compartilhamento de marcos de rotatividade entre companhias aéreas, operadores de solo e controle de tráfego aéreo (ATC). A identificação antecipada de atrasos permite que as transportadoras redirecionem aeronaves e ajustem os horários das tripulações, minimizando perturbações em cascata. No entanto, a governança de dados continua sendo um desafio, pois as companhias aéreas relutam em divulgar métricas operacionais proprietárias. Os aeroportos que nomeiam administradores de dados neutros apresentam maiores taxas de participação e melhor conformidade com os slots, demonstrando que o design de governança pode ser tão impactante quanto a tecnologia na entrega de retorno sobre o investimento (ROI). Os fornecedores que oferecem interfaces modulares que anonimizam os fluxos de dados sem comprometer a precisão estão ganhando aceitação em aeroportos europeus com foco em privacidade.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento de capital significativo e complexidade de integração | −0.7% | Global; mais pesado em aeroportos menores | Longo prazo (≥ 4 anos) |
| Crescentes preocupações com vulnerabilidades de cibersegurança e privacidade de dados | −0.5% | União Europeia e América do Norte com regras rígidas | Médio prazo (2 a 4 anos) |
| Sistemas legados proprietários limitando a interoperabilidade entre plataformas | −0.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Escassez de análises avançadas e expertise em TI entre os operadores de aeroportos | −0.3% | Regiões em desenvolvimento | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento de Capital Significativo e Complexidade de Integração
Os grandes hubs aeroportuários normalmente alocam aproximadamente USD 50 milhões para grandes reformulações de TI, com cronogramas de migração de 24 a 36 meses para garantir que os sistemas permaneçam operacionais durante a transição. Além disso, os ciclos de atualização de hardware, que ocorrem a cada 7 anos, contribuem para o ônus financeiro ao transformar projetos de capital em despesas operacionais contínuas. Os aeroportos menores enfrentam custos por passageiro significativamente mais altos em comparação com as instalações de Classe A, mas frequentemente carecem de fluxos de receita equivalentes. Como resultado, eles frequentemente adotam soluções SaaS que simplificam a complexidade por meio de taxas por transação. Os cronogramas de integração também desestimulam alguns proprietários do setor público a aprovar projetos de modernização, mesmo quando os modelos de retorno sobre o investimento (ROI) são favoráveis.
Crescentes Preocupações com Vulnerabilidades de Cibersegurança e Privacidade de Dados
Em agosto de 2024, um ataque de ransomware no Aeroporto Internacional de Seattle-Tacoma interrompeu o manuseio de bagagens por três dias, resultando em USD 12 milhões em custos de recuperação e receita perdida.[2] Da mesma forma, a Delta Airlines sofreu uma interrupção relacionada ao CrowdStrike em julho de 2024, imobilizando 7.000 voos e destacando como sistemas fortemente integrados podem agravar o impacto de configurações incorretas. Os operadores europeus enfrentam desafios adicionais sob o RGPD, que exige a anonimização dos dados dos passageiros em 72 horas, em conflito com a preferência das companhias aéreas por retenção de dados por 90 dias para análises de receita. Para mitigar os riscos, os aeroportos estão implementando cada vez mais a segmentação de rede e sistemas operacionais isolados, o que eleva os orçamentos dos projetos em 10 a 15%, mas reduz efetivamente o impacto potencial de violações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Segurança Comanda os Gastos e o CrescimentoAs aplicações de segurança responderam por 22,27% da receita em 2025 e estão projetadas para crescer a 5,83% até 2031, superando todas as outras categorias de aplicação. O crescimento é impulsionado pela verificação biométrica de saída, integrada aos sistemas de controle de acesso existentes e exigida pela CBP dos EUA para todas as partidas internacionais até 2026. Até meados de 2025, os sistemas da CBP processaram 807 milhões de viajantes e detectaram 2.229 impostores, demonstrando maturidade operacional e reforçando o argumento de negócio para portões de reconhecimento facial. As aplicações de operações em terra, que incluem rastreamento de bagagens e gestão de pista, respondem por 18% dos gastos, mas crescem a uma taxa mais lenta de 3,1%. Isso se deve à comoditização dos leitores de etiquetas RFID e à relutância das companhias aéreas em compartilhar dados de localização de bagagens em tempo real com concorrentes.
As aplicações de finanças e operações, como interfaces de gestão de receitas e contabilidade de slots, respondem por 16% do mercado de sistema de informação aeroportuária. No entanto, enfrentam pressões de margem de sistemas ERP nativos em nuvem oferecidos pela Oracle e SAP, que estão desafiando os fornecedores específicos da aviação. Os sistemas de informação ao passageiro, incluindo Sistemas de Exibição de Informações de Voo (FIDS) e backends de aplicativos móveis, detêm uma participação de mercado de 19% e estão crescendo a 4,2%. Esse crescimento é sustentado pela transição de displays estáticos para entrega de conteúdo dinâmico via beacons Bluetooth. As aplicações de manutenção, o menor segmento com 15%, estão passando por disrupção à medida que a análise preditiva passa de complementos de nicho para funcionalidades centrais nas plataformas AODB. Essa evolução comprime a receita de software de manutenção independente ao mesmo tempo em que incorpora essas capacidades em sistemas mais amplos.
A TSA dos EUA opera 2.054 unidades CAT-2 em 231 aeroportos, processando aproximadamente 250 passageiros por hora, o que representa o dobro do fluxo das verificações manuais. Esses sistemas identificam discrepâncias que os triadores humanos perdem em 8% dos casos. Os pontos de controle de segurança geram registros de fluxo com carimbo de data/hora que, quando integrados com dados de atribuição de portões, permitem que os operadores de terminais aloquem dinamicamente a equipe de varejo e ajustem os horários das concessões. Essa capacidade aumentou a receita não aeronáutica por passageiro em 12% nos principais hubs europeus em 2024. Além disso, o Sistema de Entrada/Saída da União Europeia (UE), que exige o registro biométrico de nacionais de países não pertencentes à UE em todas as fronteiras Schengen até o final de 2024, levou os aeroportos a atualizar suas plataformas DCS para suportar novos protocolos de troca de dados. Espera-se que esse ciclo de atualização orientado pela conformidade sustente o crescimento das aplicações de segurança até 2028.


Por Área do Sistema:
Plataformas do Lado Terminal Dominam as Pilhas do Lado AéreoOs sistemas do lado do terminal responderam por 53,78% da receita em 2025 e estão projetados para crescer a 6,22% até 2031. Essa dominância reflete a concentração de pontos de contato voltados ao passageiro nas salas de embarque e desembarque. Em contrapartida, os sistemas aeroportuários do lado do pátio, que incluem FIDS, AODB, Sistemas de Gestão de Recursos (RMS) e integração de Gestão de Tráfego Aéreo (ATM), detinham os 46,22% restantes da receita e devem crescer a uma taxa mais lenta de 3,1%. Essa disparidade é atribuída à maturidade dos painéis de informação de voos e aos ciclos de atualização mais lentos dos bancos de dados operacionais.
Dentro dos sistemas do lado do terminal, as plataformas de DCS estão migrando de infraestruturas de propriedade das companhias aéreas para ambientes de uso comum fornecidos pelos aeroportos. Essa mudança permite que os custos de hardware sejam distribuídos entre múltiplas operadoras e facilita a reatribuição dinâmica de portões. Por exemplo, a plataforma Flex da SITA, implantada em mais de 500 aeroportos, ilustra esse modelo. Um único conjunto de quiosques atende de 15 a 20 companhias aéreas, reduzindo as despesas de capital por operadora em 60% e aumentando a utilização dos portões em 18%. Além disso, as interfaces de Sistemas de Processamento Comum de Passageiros (CUPPS) e Equipamentos de Terminal de Uso Comum (CUTE) estão convergindo para APIs nativas em nuvem. Essa transição elimina a necessidade de servidores locais, levando a uma redução anual de 8 a 10% na receita de hardware do lado do terminal, mesmo com o aumento das receitas de assinaturas de software. Os quiosques de autoatendimento e a sinalização digital são o subsegmento de mais rápido crescimento no lado do terminal, com um CAGR de 7,40%. Essas tecnologias são impulsionadas pelos objetivos duais de redução de custos de mão de obra e melhoria da experiência do passageiro.
Os aeroportos estão substituindo progressivamente os painéis estáticos de informação de voos por painéis LED 4K capazes de fornecer direções personalizadas de portão por meio de leitura de QR code. Essa inovação reduziu as taxas de conexões perdidas em 14% no Aeroporto de Amsterdã Schiphol em 2024. No entanto, os sistemas do lado do pátio enfrentam dinâmicas de crescimento distintas. A tecnologia FIDS atingiu um platô devido à longa vida útil dos painéis LED (10 a 12 anos) e à natureza padronizada da arquitetura de informação, o que limita as oportunidades de diferenciação.
Enquanto isso, as plataformas AODB, que servem como espinha dorsal operacional conectando os horários de voos à alocação de recursos, estão incorporando módulos de aprendizado de máquina. Esses módulos conseguem prever atrasos no turnaround com 45 minutos de antecedência em relação aos sistemas tradicionais baseados em regras. No entanto, a adoção dessas funcionalidades avançadas permanece concentrada nos aeroportos de Classe A, que normalmente contam com equipes dedicadas de ciência de dados. As plataformas RMS que gerenciam a alocação de portões, posições de estacionamento e equipamentos de serviço em solo representam uma oportunidade de crescimento significativa. Atualmente, menos de 30% dos aeroportos utilizam otimização automatizada de recursos, dependendo em vez disso do despacho manual. Isso resulta em 20 a 25% dos ativos permanecendo ociosos durante os horários de pico, destacando o potencial de melhorias de eficiência por meio da automação.
Por Modo de Implantação:
A Nuvem Avança, mas o Local PersisteAs implantações locais responderam por 53,15% dos gastos em 2025, enquanto o segmento de nuvem/SaaS foi o único a demonstrar crescimento próximo de dois dígitos, a 7,98%. Essa divergência é influenciada pelo tamanho do aeroporto e pelas prioridades de soberania de dados. Os aeroportos de Classe A, particularmente na América do Norte e na Europa, preferem arquiteturas locais para manter o controle sobre os dados dos passageiros e mitigar os riscos de latência durante interrupções de rede. Além disso, hospedar software internamente fornece aos operadores alavancagem durante as negociações com fornecedores, permitindo-lhes ameaçar credibilmente a troca de provedor, o que pode resultar em uma redução de 15 a 20% nas taxas de manutenção.
As implantações em nuvem são mais atraentes para aeroportos de Classe C e D, que frequentemente carecem de equipe de TI interna e preferem preços previsíveis por transação em vez de despesas de capital significativas. Por exemplo, a Suíte Altéa da Amadeus, oferecida como assinatura SaaS, cobra entre USD 0,08 e USD 0,12 por passageiro processado. Esse modelo alinha os custos com a receita, eliminando a necessidade de investimentos iniciais em hardware. A adoção da nuvem está se acelerando na região Ásia-Pacífico, onde aeroportos em campo aberto estão integrando plataformas SaaS desde o início. O Aeroporto Internacional de Navi Mumbai, na Índia, previsto para abrir em 2025, escolheu sistemas AODB e DCS nativos em nuvem que escalam elasticamente com o crescimento de passageiros, evitando os problemas de superprovisionamento que sobrecarregam os hubs legados com capacidade de servidor subutilizada.
As preocupações com segurança continuam a representar desafios. Os requisitos de residência de dados do RGPD exigem que os aeroportos da UE utilizem provedores de nuvem com centros de dados na região, o que fragmenta a seleção de fornecedores e aumenta os custos em 10 a 15% em comparação com as plataformas de hiperescala global. O Oriente Médio oferece uma abordagem híbrida: o Aeroporto Internacional de Dubai opera uma nuvem privada que integra dados em seus dois terminais e no Aeroporto Internacional Al Maktoum, em construção. Essa abordagem combina a escalabilidade da arquitetura em nuvem com o controle da hospedagem local. Esses modelos híbridos provavelmente ganharão popularidade à medida que os aeroportos buscam preparar sua infraestrutura para o futuro, mantendo a autonomia operacional em relação aos fornecedores de hiperescala.
Por Tamanho de Aeroporto:
Instalações de Classe C Superam os Principais HubsOs aeroportos de Classe A, que atendem mais de 25 milhões de passageiros anualmente, responderam por 39,87% dos investimentos em 2025. No entanto, os aeroportos de Classe C, atendendo de 2,5 milhões a 10 milhões de passageiros, estão projetados para crescer a uma taxa mais rápida de 5,13%, superando o crescimento dos hubs maiores. Essa tendência é atribuída à adoção de plataformas SaaS prontas para uso em cidades secundárias, que eliminam os desafios de integração associados à infraestrutura legada. Os aeroportos de Classe B, atendendo de 10 milhões a 25 milhões de passageiros, detêm uma participação de mercado de 28% e devem crescer a 4,1%. Enquanto isso, os aeroportos de Classe D, atendendo menos de 2,5 milhões de passageiros, representam 12% do mercado e estão projetados para crescer a 3,8%, limitados por orçamentos restritos e pela falta de economias de escala.
O Aeroporto Internacional de Noida, na Índia, que tem como objetivo atender 12 milhões de passageiros na abertura, destaca o potencial de crescimento dos aeroportos de Classe C. Ao implementar o sistema de manuseio de bagagens baseado em nuvem da Siemens e a plataforma de embarque biométrico da NEC, o aeroporto evita as camadas de middleware que normalmente estendem os cronogramas de integração em 18 a 24 meses nos hubs estabelecidos, ressaltando as vantagens dos projetos em campo aberto em cidades secundárias.
Os aeroportos de Classe A enfrentam o "dilema do inovador". Seus sistemas locais existentes geram receita suficiente para justificar atualizações incrementais. Ainda assim, o custo acumulado de manutenção de interfaces legadas frequentemente supera o orçamento total de TI de uma instalação de Classe C em campo aberto. Isso cria uma divisão competitiva no mercado.
O cenário competitivo está cada vez mais bifurcado. Fornecedores como SITA e Amadeus mantêm dominância nos principais hubs por meio de contratos de serviço de longo prazo e altos custos de troca. Em contraste, provedores SaaS ágeis como Vision Box e Materna IPS estão capturando uma parcela significativa em aeroportos secundários, onde a velocidade de implantação é priorizada em detrimento da personalização extensiva.
Análise Geográfica
Mercado de Sistemas de Informação Aeroportuária na América do Norte, Europa, Oriente Médio e Ásia-Pacífico
A América do Norte respondeu por 29,85% da receita em 2025, apoiada pela alocação de 25 bilhões de USD da FAA no âmbito da Lei de Infraestrutura Bipartidária e pela presença de grandes hubs Classe A, como Atlanta, Dallas, Chicago e Los Angeles. Esses hubs impulsionam despesas de TI por aeroporto superiores a 100 milhões de USD. Em contrapartida, a Ásia-Pacífico deve liderar o crescimento a uma taxa de 5,31%, impulsionada por projetos significativos como a expansão do Aeroporto Internacional de Daxing em Pequim, os aeroportos de Navi Mumbai e Noida na Índia, e o Aeroporto Internacional Rei Salman em Riade, no Oriente Médio, projetado para acomodar 185 milhões de passageiros anualmente até 2030. A Europa concentra 26% dos gastos e cresce a 3,90%, influenciada pelos mandatos de sustentabilidade da UE e pela maturidade das redes A-CDM, que limitam as oportunidades de inovação transformadora.
Mercado de Sistemas de Informação Aeroportuária na China e na Índia
Tendências demográficas favoráveis e forte apoio político estão impulsionando o crescimento na região da Ásia-Pacífico. A Administração de Aviação Civil da China alocou 18 bilhões de USD para a digitalização de aeroportos entre 2024 e 2026, com foco em implantações de AODB e A-CDM em cidades de segundo nível para aliviar o congestionamento nos principais hubs, como Pequim e Xangai. Da mesma forma, a Autoridade de Aeroportos da Índia anunciou 12 bilhões de USD em investimentos em infraestrutura até 2028, com 40% destinados a sistemas de TI para instalações novas e ampliadas. Essa mudança de foco tem implicações estratégicas para os fornecedores, pois empresas que tradicionalmente atuam nos mercados norte-americano e europeu estão formando parcerias locais na região da Ásia-Pacífico para se alinhar às preferências de aquisição que favorecem fornecedores domésticos. Por exemplo, os sistemas de reconhecimento facial da NEC Corporation, implementados nos aeroportos de Tóquio Narita e Osaka Kansai, aproveitam a expertise local da empresa para garantir contratos de projeto e construção menos acessíveis a concorrentes estrangeiros.
Mercado de Sistemas de Informação Aeroportuária na Europa
A trajetória de crescimento da Europa é moldada por seu arcabouço regulatório. Os requisitos de residência de dados e consentimento do RGPD prolongam os cronogramas de implantação de sistemas biométricos em 6 a 9 meses, à medida que os aeroportos negociam acordos de processamento de dados com companhias aéreas e autoridades de fronteira. Além disso, o Sistema de Entrada/Saída da UE, que exige o registro biométrico de cidadãos não pertencentes à UE, levou os aeroportos a atualizar as plataformas de DCS para atender aos novos requisitos de conformidade. Esse ciclo de renovação orientado pela conformidade sustentou os investimentos em 2024 e 2025, mas deve diminuir até 2027 com a conclusão da implantação.
Mercado de Sistemas de Informação Aeroportuária no Oriente Médio
O modelo hub-and-spoke do Oriente Médio concentra os gastos em TI em poucos aeroportos de grande escala. Por exemplo, o DXB de Dubai, que atendeu 87 milhões de passageiros em 2024, opera uma nuvem privada que integra dados entre terminais e se conecta ao sistema de reservas da Emirates. Esse alto nível de personalização justifica seu orçamento de TI de 200 milhões de USD, refletindo a ênfase da região em investimentos de infraestrutura centralizados e de grande escala.

Panorama regulatório
O mercado de sistemas de informação aeroportuária é moldado por padrões de segurança e operacionais estabelecidos em nível global pela Organização de Aviação Civil Internacional (ICAO) por meio de Padrões e Práticas Recomendadas (SARPs), juntamente com reguladores nacionais e regionais, como a Federal Aviation Administration (FAA) e a European Union Aviation Safety Agency (EASA). As atualizações do Anexo 14 da ICAO, Volume 1, sob a Emenda 18, introduzem disposições novas e revisadas que abrangem projeto de aeródromos, auxílios visuais, gestão de pátios e operações de solo, com aplicabilidade escalonada, incluindo os marcos de 27 de novembro de 2025 e 26 de novembro de 2026 que influenciam quando os aeroportos priorizam atualizações nos fluxos de informação de pátio, turnaround e operações de solo.
Na América do Norte, os marcos de conformidade e financiamento aeroportuário da FAA moldam o que os patrocinadores de aeroportos podem adquirir e como documentam desempenho e conformidade, com orientações atualizadas de elegibilidade do AIP reconhecendo cada vez mais sistemas digitais (por exemplo, sistemas avançados de gestão de construção digital e controles de cibersegurança) dentro dos programas de capital aeroportuário. Na Europa, a EASA atualizou suas Easy Access Rules for Aerodromes em março de 2026, consolidando requisitos e incorporando disposições relacionadas a operações de solo alinhadas ao Regulamento Delegado (UE) 2025/21 da Comissão, adicionando mais um fator de conformidade para que os aeroportos formalizem a governança de dados, procedimentos operacionais e registros de sistemas auditáveis nas operações do lado terminal e do lado ar.
Análise da cadeia de valor
A cadeia de valor dos sistemas de informação aeroportuária começa com padrões, arquitetura e desenvolvimento de plataformas centrais para espinhas dorsais operacionais, como AODB, A-CDM e centros de operações aeroportuárias, estendendo-se depois a módulos especializados (biometria, processamento de passageiros, gestão de recursos, sistemas de bagagem e pátio, e análises). Fornecedores e provedores de subsistemas se integram com as partes interessadas do aeroporto, incluindo companhias aéreas, operadores de solo, agências de fronteira e prestadores de serviços de navegação aérea, com requisitos de interoperabilidade e acordos de compartilhamento de dados frequentemente se tornando insumos decisivos ao lado da funcionalidade do software.
A aquisição normalmente parte do planejamento aeroportuário e da gestão de programas para o design de soluções, integração de sistemas, implantação e serviços gerenciados de longo prazo, com o papel de Integrador Mestre de Sistemas se expandindo em programas complexos de modernização que envolvem dezenas de sistemas. Exemplos recentes de mercado mostram esse modelo liderado por integração: a DXC Technology foi selecionada como integradora mestre de sistemas para o Perth Airport, para coordenar design, integração e testes em mais de 70 sistemas de TI e operacionais para um novo programa de terminal, enquanto atualizações em grandes hubs, como o Chicago O'Hare, incluíram a substituição de capacidades legadas de AODB e gestão de recursos por meio de implantações de plataforma. A jusante, operações e suporte são cada vez mais entregues via conectividade gerenciada em nuvem e operações de plataforma, refletindo a mudança de projetos periódicos de renovação de hardware para atualizações contínuas, fortalecimento da cibersegurança e otimização de desempenho em todo o ecossistema aeroportuário.
Cenário Competitivo
O mercado de sistema de informação aeroportuária é moderadamente fragmentado, com os cinco principais fornecedores — SITA, Amadeus, Honeywell, Thales e Indra — respondendo coletivamente por aproximadamente 38% da participação de mercado. Isso deixa oportunidades significativas para players especializados com foco em áreas como portões biométricos, otimização de recursos e orquestração de Tomada de Decisão Colaborativa em Aeroportos (A-CDM). O mercado testemunhou uma mudança estratégica de vendas de suítes monolíticas para microsserviços com prioridade para API que se integram aos sistemas existentes, abordando as preocupações dos comitês de aquisição sobre os riscos associados a reformulações completas de sistemas. Por exemplo, a plataforma Flex da SITA, implementada em mais de 500 aeroportos, demonstra essa abordagem modular. As companhias aéreas podem assinar módulos individuais, como DCS, rastreamento de bagagens e soluções biométricas, reduzindo as despesas de capital iniciais e garantindo fluxos de receita recorrentes para o fornecedor.[3]
A Suíte Altéa da Amadeus, oferecida como assinatura SaaS, cobra entre USD 0,08 e USD 0,12 por passageiro processado. Esse modelo alinha a receita do fornecedor com o fluxo do aeroporto, eliminando a necessidade de investimentos iniciais em hardware. A maior intensidade competitiva é observada nos sistemas do lado terminal, onde a comoditização de quiosques de autoatendimento e sinalização digital levou a uma redução de 15 a 20% nas margens de hardware desde 2022. Para manter a lucratividade, os fornecedores estão cada vez mais agrupando assinaturas de software e serviços gerenciados com suas ofertas de hardware. Além disso, existem oportunidades inexploradas em manutenção preditiva para ativos do lado aéreo, onde os fluxos de dados do AODB e do RMS permanecem subutilizados. A análise de sustentabilidade é outra área de crescimento, impulsionada pela conformidade dos aeroportos da UE com os requisitos de divulgação de emissões de Escopo 3 sob a Diretiva de Relatório de Sustentabilidade Corporativa.
A Vision Box e a NEC estão integrando módulos de reconhecimento facial nas plataformas DCS existentes para criar corredores de viagem contínuos que conectam os pontos de contato do meio-fio ao portão e reduzem os tempos de processamento de passageiros em até 40%. Da mesma forma, os Sistemas Avançados de Orientação Visual de Atracação da ADB SAFEGATE, que utilizam sensores a laser para guiar aeronaves a posições precisas nos portões, estão sendo integrados às plataformas AODB. Essa integração automatiza a alocação de posições de estacionamento e reduz os tempos de rotatividade das aeronaves em 8 a 12 minutos. Disruptores emergentes, como o módulo OptiFlight da INFORM, estão aproveitando o aprendizado por reforço para atribuição de portões, alcançando melhorias de 12 a 15% na utilização de recursos em comparação com os sistemas tradicionais baseados em regras. Essas capacidades são particularmente atraentes para aeroportos de Classe A que buscam otimizar recursos e adiar expansões de terminais dispendiosas.
Líderes do Setor de Sistema de Informação Aeroportuária
-
SITA N.V.
-
Amadeus IT Group, S.A.
-
THALES
-
Indra Sistemas, S.A.
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Informação Aeroportuária
- SITA N.V.
- Amadeus IT Group, S.A.
- Honeywell International Inc.
- THALES Group
- Indra Sistemas, S.A.
- RTX Corporation
- Airport Information Systems
- IBM Corporation
- NEC Corporation
- Samsung Electronics Co., Ltd.
- T-Systems International GmbH
- Siemens AG
- VISION BOX – SOLUÇÕES DE VISÃO POR COMPUTADOR, S.A.
- Materna IPS GmbH
- Beumer Group
- INFORM Institut für Operations Research und Management GmbH
- ADB SAFEGATE
- Frequentis AG
- Damarel Systems International Ltd.

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade de curto prazo está nos ciclos de renovação impulsionados por conformidade para segurança, processamento de fronteiras e coordenação de operações de solo, onde os aeroportos precisam de sistemas capazes de produzir registros auditáveis, aplicar controle de acesso baseado em funções e integrar dados biométricos e operacionais sem expandir a área física. Âncoras concretas de programas incluem o esforço do CBP dos EUA para verificação biométrica de saída para partidas internacionais até 2026, os requisitos do Sistema de Entrada/Saída da UE nas fronteiras de Schengen, e as datas escalonadas de aplicabilidade do Anexo 14 da ICAO que elevam a digitalização dos processos de pátio e operações de solo antes do marco de novembro de 2026.
Megaprojetos de modernização e construções em terrenos verdes estão expandindo o espaço em branco para pilhas nativas em nuvem de AODB, A-CDM e otimização de recursos, particularmente onde o planejamento de expansão incorpora operações digitais desde a fase de design. Exemplos incluem o programa de expansão do Aeroporto Internacional Al Maktoum, em Dubai, que anunciou 55 bilhões de AED em contratos a serem concedidos até o final de 2026 para uma primeira fase visando 260 milhões de passageiros anualmente até 2032, e grandes atualizações aeroportuárias na África, como a Kenya Airports Authority concedendo um contrato de modernização de 1,2 bilhão de USD para o Aeroporto Internacional Jomo Kenyatta em junho de 2026. Paralelamente, transições tecnológicas lideradas pelo setor, como a migração CUSS 2 da IATA (com o suporte ao CUSS 1.5 terminando em 31 de dezembro de 2025), criam um ciclo de substituição acionável para quiosques e processamento de passageiros de uso comum, acelerando a demanda por plataformas API-first, alinhadas a padrões, que reduzem o tempo de integração e a dependência de fornecedores.
Recent Industry Developments in Mercado de Sistemas de Informação Aeroportuária
- Julho de 2026: o Western Sydney International Airport anunciou uma parceria com a Freightquip para operar o primeiro programa de compartilhamento de equipamentos de suporte em solo (GSE) em todo o aeroporto na Austrália, com início em outubro de 2026. A medida centraliza a alocação e utilização de ativos compartilhados, aumentando a necessidade de rastreamento de recursos em tempo real, despacho e integração de dados operacionais que se conectam a sistemas mais amplos de operações aeroportuárias.
- Abril de 2026: a SITA lançou a SITA Campus Network, um serviço gerenciado de LAN/WLAN para conectividade aeroportuária, alimentado pela HPE Aruba Networking. Ao transformar a camada de rede aeroportuária em um serviço gerenciado, o lançamento oferece suporte à troca de dados sempre ativa para aplicações de AODB, A-CDM e processamento de passageiros, reduzindo a carga operacional sobre as equipes de TI dos aeroportos.
- Janeiro de 2025: o Navi Mumbai International Airport concedeu à NEC Corporation um contrato de 45 milhões de USD para implementar um sistema biométrico de embarque de ponta a ponta integrado à plataforma DigiYatra da Índia. O contrato reforça a viabilidade de jornadas de passageiros com token único e aumenta a demanda por interfaces interoperáveis entre sistemas de identidade, controle de partidas e operações de terminal.


Mercado de Sistemas de Informação Aeroportuária Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de sistemas de informação aeroportuária é definido como as receitas geradas por softwares específicos para aeroportos e hardware integrado utilizados para coletar, processar e compartilhar informações operacionais e de passageiros em tempo real nas funções do lado do pátio e do lado do terminal.
Exclusões do escopo: Este dimensionamento exclui radares de controle de tráfego aéreo independentes, hardware de esteiras de bagagem e plataformas genéricas de TI empresarial que não foram projetadas para operações aeroportuárias.
Visão Geral da Segmentação
- Por Aplicação
- Manutenção
- Operações em Terra
- Finanças e Operações
- Segurança
- Informação ao Passageiro
- Por Área do Sistema
- Sistemas do Lado Aéreo
- Sistemas de Exibição de Informações de Voo (FIDS)
- Base de Dados Operacional de Aeroporto (AODB)
- Sistemas de Gestão de Recursos (RMS)
- Integração de Gestão de Tráfego Aéreo (ATM)
- Sistemas do Lado Terminal
- Sistemas de Controle de Partida (DCS)
- Processamento de Passageiros de Uso Comum (CUPPS/CUTE)
- Quiosques de Autoatendimento e Sinalização Digital
- Sistemas do Lado Aéreo
- Por Modo de Implantação
- Local
- Nuvem/SaaS
- Por Tamanho de Aeroporto
- Classe A
- Classe B
- Classe C
- Classe D
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com o mapeamento do que os aeroportos tipicamente classificam como sistemas de informação aeroportuária, de modo que categorias adjacentes de tecnologia aeroportuária não fossem incluídas no mesmo conjunto de receitas. Para ancorar a demanda e o contexto operacional, foram consultadas fontes públicas como estatísticas de transporte aéreo da ICAO, indicadores de passageiros e companhias aéreas da IATA, publicações de operações aeroportuárias do Airports Council International (ACI), conjuntos de dados de atividade de aviação da FAA e séries de transporte e mobilidade do Eurostat.
Também foram analisados portais de aquisição de autoridades aeroportuárias, avisos de licitação pública e atualizações de infraestrutura de reguladores ou governos, a fim de compreender os cronogramas de implantação e os gatilhos de atualização. Relatórios anuais de empresas, apresentações a investidores, sites de associações e publicações especializadas em aviação e transporte de renome foram utilizados para verificar o escopo dos módulos, os modelos de implantação e as estruturas contratuais típicas. Em seguida, foram utilizadas assinaturas pagas seletivas para dados financeiros e de inteligência de empresas, bem como para notícias e dados financeiros gerais, a fim de validar a exposição de receitas e a composição geográfica. As fontes de pesquisa documental aqui listadas são meramente ilustrativas, e muitos outros documentos públicos foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Discussões primárias foram realizadas com líderes de TI aeroportuária, equipes de operações, integradores de sistemas e especialistas em soluções para esclarecer o que os aeroportos adquirem como programas integrados de sistemas de informação aeroportuária em comparação com o que é contratado separadamente. Esses insumos ajudaram a validar a adoção por classe de aeroporto, os pacotes de módulos mais comuns (como FIDS e gestão de recursos) e o comportamento realista de precificação e renovação nas regiões APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 15% | APAC: 50% |
| Nível médio: 52% | Líderes funcionais/de unidade: 42% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 43% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo. Os indicadores de movimentação de passageiros e aeronaves foram traduzidos em implantações esperadas de sistemas por classe de aeroporto e por fluxos operacionais principais. Uma vez estabelecido o conjunto de demanda, foram utilizadas aproximações seletivas de baixo para cima, incluindo verificações de receita amostral de fornecedores, taxas típicas de adesão de módulos e estimativas de preço médio de venda multiplicado pelo volume obtidas em discussões de aquisição. Essas verificações foram então utilizadas para ajustar os totais onde lacunas foram identificadas.
Os insumos utilizados no modelo (ilustrativos, não exaustivos) incluíram o fluxo de passageiros por região, o número de aeroportos comerciais por categoria de tamanho, os cronogramas de expansão e modernização de terminais, a parcela de implantações migrando para nuvem/SaaS e os ciclos comuns de atualização para plataformas de informação de voos e passageiros. Para as previsões, foi aplicada uma análise de cenários, utilizando trajetórias base, conservadora e agressiva vinculadas ao crescimento do tráfego, à flexibilidade de capex e aos prazos de implementação. O modelo foi então ajustado com base nas faixas de consenso compartilhadas em chamadas com especialistas. Onde uma verificação de baixo para cima apresentava detalhes de empresa ausentes, foram aplicados benchmarks de pares por classe de aeroporto, e o resultado foi verificado novamente em relação aos sinais de volume de licitações e às durações típicas de projetos.
Ciclo de Validação e Atualização de Dados
Os resultados foram triangulados com sinais independentes, como anúncios de capex de aeroportos, volumes de licitações e ciclos de substituição da base instalada, e em seguida verificados quanto ao momento de câmbio e outliers regionais. Quando uma região apresentava uma ruptura com a relação esperada entre tráfego e gastos, revisávamos as premissas e entrávamos novamente em contato com os respondentes para confirmar se isso refletia um evento pontual ou uma mudança duradoura.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas que incluem verificações de variância em relação ao crescimento histórico, verificações de razoabilidade de preços e testes de consistência entre os totais de aplicações do lado do pátio e do lado do terminal. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Sistemas de Informação Aeroportuária da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de informação aeroportuária frequentemente não se alinham porque diferentes estudos contabilizam pacotes de produtos distintos, partem de anos-base diferentes e aplicam diferentes premissas de precificação e momento de câmbio. As diferenças também surgem quando uma estimativa é mais sensível aos ciclos de aquisição e ao momento de implementação, enquanto outra se apoia mais em padrões amplos de crescimento do tráfego.
Os radares de controle de tráfego aéreo independentes estão fora do escopo da Mordor Intelligence. Essa exclusão por si só pode ampliar a diferença quando outras estimativas agrupam equipamentos de ATC e tecnologia aeroportuária mais ampla no mesmo total. A variação também decorre de se o manuseio de bagagens é contabilizado como sistemas intensivos em hardware ou plataformas lideradas por software, de como as assinaturas em nuvem são anualizadas e de se os ciclos de atualização são assumidos como mais curtos em aeroportos de pequeno e médio porte sem validação primária.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 4,36 bilhões (2026) | |
| Publicação Comercial A | USD 3,97 bilhões (2024) | Utiliza um ano-base anterior e frequentemente reporta valores na saída de fábrica para uma lista mais ampla de sistemas aeroportuários, o que pode comprimir o reconhecimento de receitas intensivas em serviços em comparação com os totais baseados em implantação. |
| Publicação de Pesquisa do Setor B | USD 4,24 bilhões (2024) | Tipicamente inclui um pacote mais amplo em torno de plataformas de informação aeroportuária e assume uma monetização mais rápida dos módulos em nuvem, o que pode elevar os totais quando hardware e software não são separados de forma consistente. |
Entre os três valores, as diferenças decorrem principalmente do que está incluído na pilha de sistemas e de como as receitas são distribuídas no tempo entre implantações únicas e contratos recorrentes. Ao manter os insumos vinculados ao tráfego aeroportuário, ciclos de atualização, composição de implantações e sinais de aquisição, o dimensionamento torna-se mais fácil de rastrear até variáveis claras e etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento mais rápido das implantações em nuvem/SaaS em comparação com os sistemas locais?
Menor custo inicial, preços por passageiro, projetos em campo aberto na Ásia-Pacífico e cibersegurança gerenciada pelo fornecedor impulsionam a nuvem/SaaS a um CAGR de 7,98%.
Por que os aeroportos de Classe C apresentam crescimento mais rápido do que os hubs de Classe A, apesar de atenderem menos passageiros?
O SaaS pronto para uso permite que os aeroportos de Classe C ignorem integrações de 18 a 24 meses e taxas elevadas de middleware, elevando seu CAGR para 5,13% em comparação com 3,6% para a Classe A.
Como os incidentes de cibersegurança estão reformulando as prioridades de aquisição?
Perdas de alto perfil por ransomware e interrupções tornam as redes isoladas e a resposta a incidentes integrada obrigatórias, acrescentando 10 a 15% aos orçamentos dos projetos.
O que explica a dominância dos sistemas do lado terminal sobre as plataformas do lado aéreo em participação de receita?
Os pontos de contato com passageiros são atualizados a cada 5 a 7 anos, impulsionando os gastos, enquanto o FIDS e o AODB do lado aéreo envelhecem por mais de 10 anos e enfrentam comoditização.
Como o mandato do Sistema de Entrada/Saída da UE está influenciando as implantações de sistemas biométricos?
A conformidade força atualizações de DCS e grandes pedidos de quiosques, mas eleva os custos em 10 a 15% devido às regras de residência de dados da UE e aos ciclos de aquisição mais longos.
Quais oportunidades de espaço em branco existem para novos entrantes?
Manutenção preditiva, análise de emissões de Escopo 3 e SaaS de custo ultrabaixo para aeroportos de Classe D permanecem amplamente inexplorados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

