
Tamanho e Participação do Mercado de Infraestrutura de Aviação
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
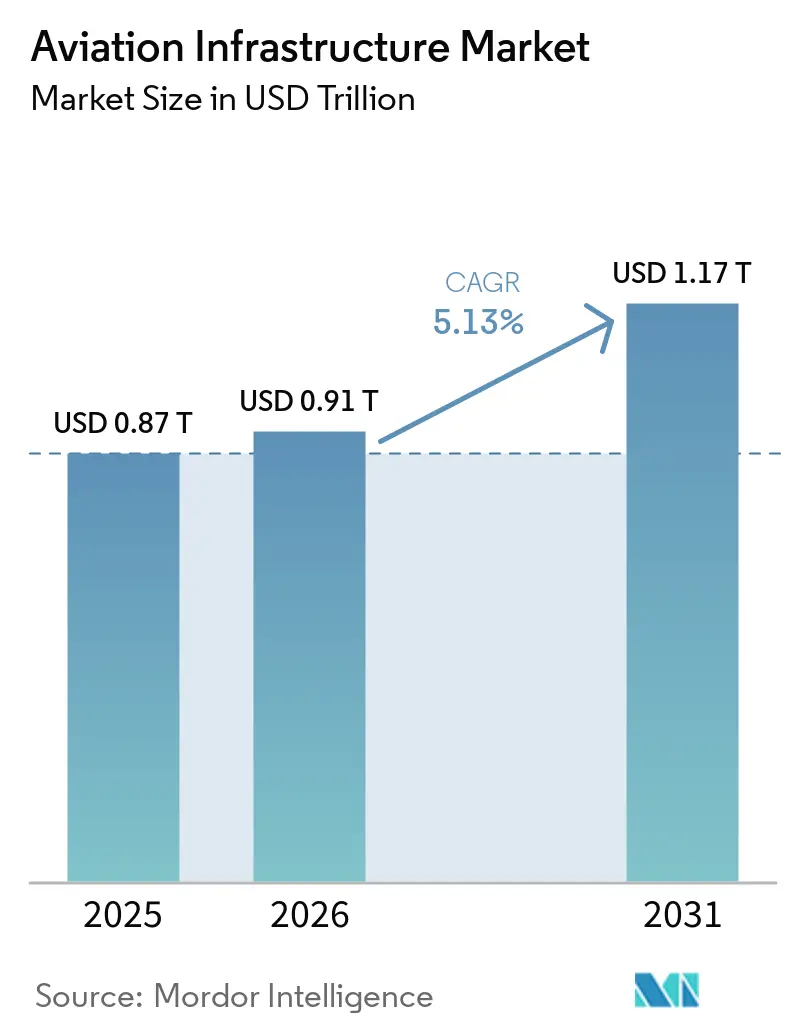
| Tamanho do Mercado (2026) | 0.91 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.17 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.13 % |
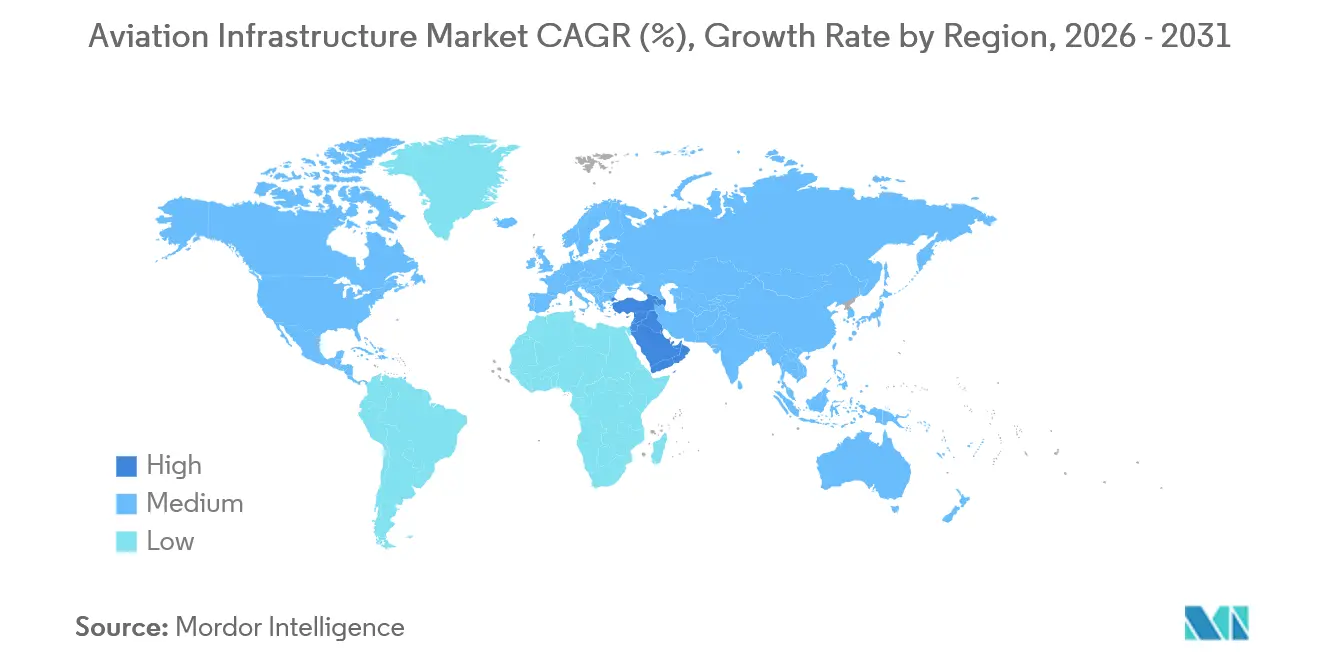
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Aviação por Mordor Intelligence
Espera-se que o tamanho do mercado de infraestrutura de aviação cresça de USD 0,87 trilhão em 2025 para USD 0,91 trilhão em 2026 e está previsto para atingir USD 1,17 trilhão até 2031 a um CAGR de 5,13% no período 2026-2031. O crescimento é sustentado por investimentos soberanos em hubs greenfield na Ásia-Pacífico e no Oriente Médio, pelo ciclo de retrofit em economias maduras e pela mudança das companhias aéreas para o processamento sem contato, o que antecipa os gastos com automação de terminais. Os contratantes EPC estão reformulando suas ofertas em torno de pacotes de projeto-construção-financiamento, enquanto os operadores de concessão buscam certeza de receita por meio de arrendamentos de 25 a 30 anos que combinam tarifas aeronáuticas com potencial de receita de varejo. A otimização do custo do ciclo de vida, em vez do desembolso de capital inicial, é agora o principal filtro de aquisição, elevando os provedores de operações e manutenção (O&M) dentro do mercado de Infraestrutura de Aviação. A volatilidade fiscal e as lacunas de mão de obra qualificada moderam o impulso de curto prazo, mas as conversões militares de uso duplo e a implantação de vertiportos ampliam o conjunto de oportunidades de médio prazo.
Principais Conclusões do Relatório
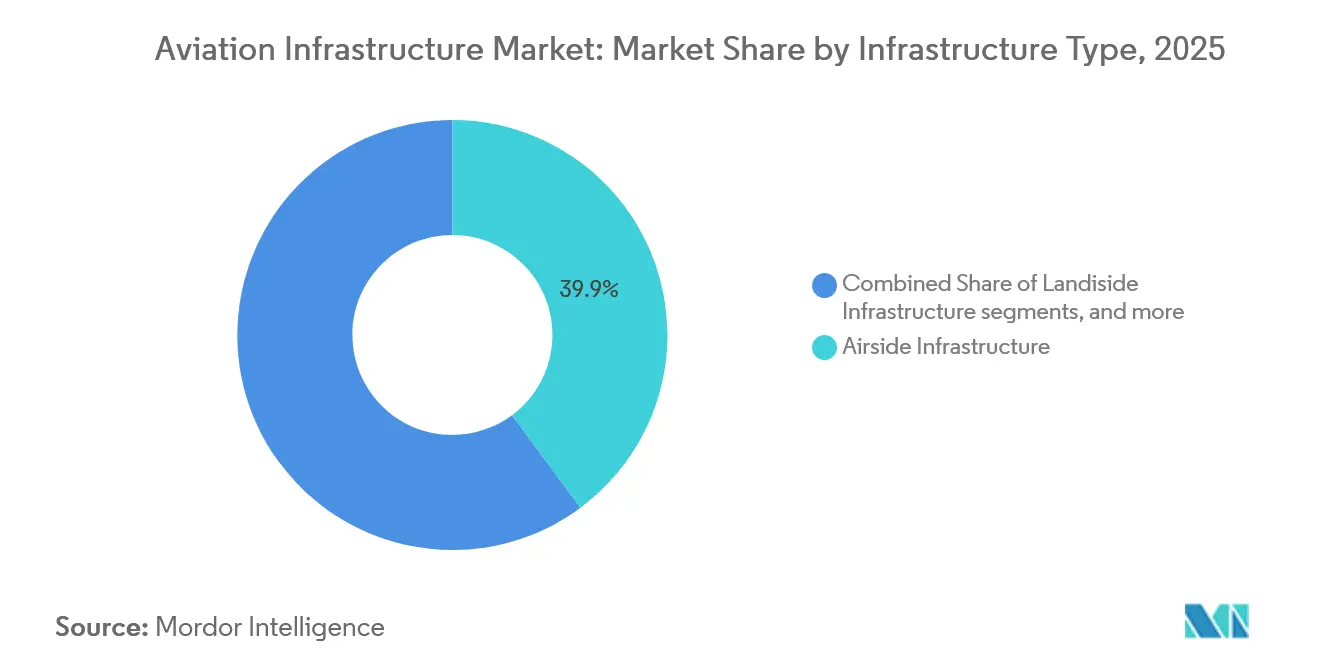
- Por tipo de infraestrutura, as instalações do lado ar lideraram com 39,85% da participação do mercado de infraestrutura de aviação em 2025, enquanto as instalações do lado terra devem se expandir a um CAGR de 5,95% até 2031.
- Por tipo de aeroporto, os projetos greenfield capturaram 52,78% dos gastos de 2025, mas as reformas brownfield devem crescer a um CAGR de 5,76% até 2031.
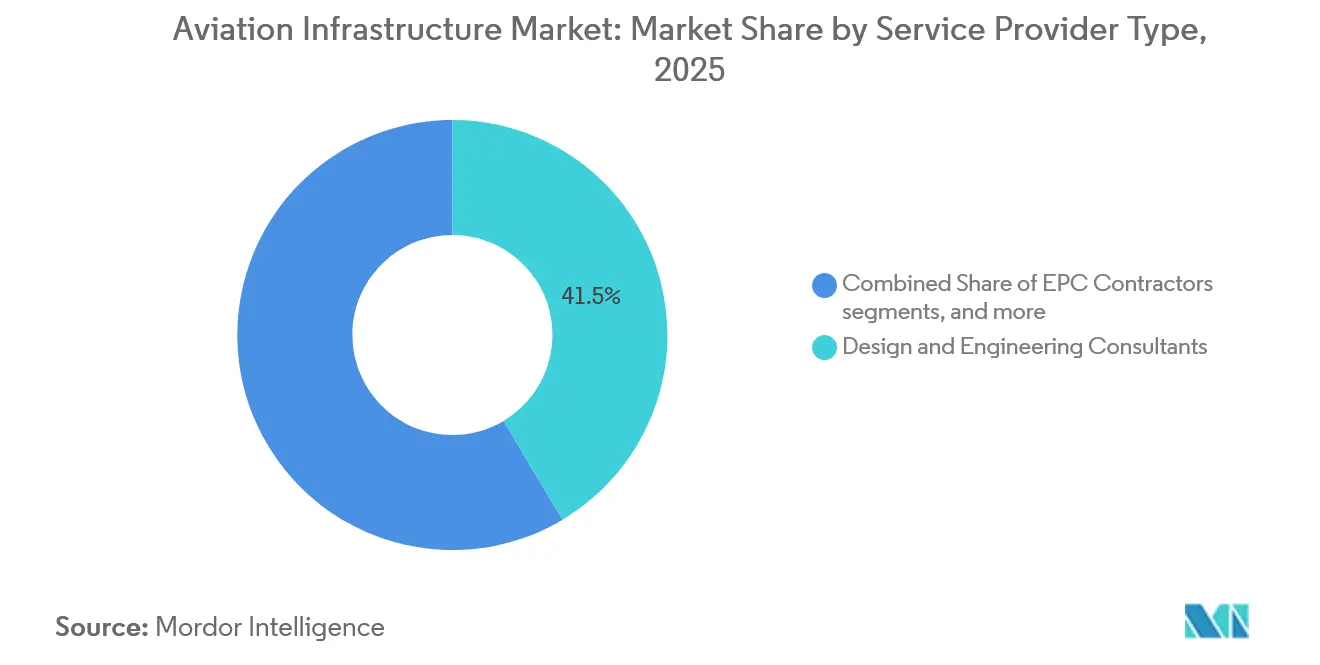
- Por tipo de prestador de serviços, as consultorias de projeto e engenharia responderam por 41,45% da receita de 2025, enquanto os especialistas em O&M devem registrar o crescimento mais rápido, com um CAGR de 6,11% durante 2026–2031.
- Por geografia, a região Ásia-Pacífico deteve 37,87% do valor de 2025; o Oriente Médio deve se expandir a um CAGR de 6,23% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR | Principal Geografia | Prazo de Impacto |
|---|---|---|---|
| Aumento nos projetos de aeroportos greenfield na Ásia-Pacífico | +1.20% | Ásia-Pacífico, com transbordamento para o Oriente Médio | Médio prazo (2 – 4 anos) |
| Mandatos de modernização para terminais norte-americanos envelhecidos | +0.80% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda das companhias aéreas por processamento de passageiros sem contato | +0.60% | Global | Curto prazo (≤ 2 anos) |
| Estímulo estatal para aeroportos regionais/secundários | +0.50% | América do Norte, Europa, Ásia-Pacífico selecionada | Médio prazo (2 – 4 anos) |
| Infraestrutura de uso duplo militar desbloqueando vagas civis | +0.40% | América do Norte, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Implantação de redes de vertiportos para eVTOL | +0.30% | América do Norte, Europa, Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Projetos de Aeroportos Greenfield na Ásia-Pacífico
A terceira pista do Aeroporto Internacional de Pequim Daxing elevou sua capacidade de projeto para 100 milhões de passageiros no início de 2025.[1] O Aeroporto Internacional de Navi Mumbai foi inaugurado em outubro de 2025 com uma capacidade inicial de 20 milhões de passageiros e conectividade ferroviária de alta velocidade integrada que liga o local ao centro de Mumbai em 25 minutos. A Indonésia adjudicou um pacote EPC de USD 4,2 bilhões para um novo aeroporto no Leste de Kalimantan em março de 2025, conectando a instalação a um cluster de zona econômica especial planejada. As Filipinas iniciaram as obras do hub de Bulacan, avaliado em USD 15 bilhões, em junho de 2025, especificando a mistura de combustível de aviação sustentável (SAF) no local como pré-requisito para o financiamento. O gatilho de conformidade SAF da ICAO para 2027 está acelerando a adoção de especificações semelhantes em toda a região.
Mandatos de Modernização para Terminais Norte-Americanos Envelhecidos
A Administração Federal de Aviação dos EUA (FAA) desembolsou USD 3,2 bilhões em 2025 no âmbito do programa de Subsídios para Infraestrutura Aeroportuária, priorizando retrofits de sistemas de HVAC, bagagem e pontes de embarque em terminais com mais de 30 anos. O Aeroporto Internacional de Denver concluiu uma expansão de USD 770 milhões em setembro de 2025, adicionando 12 portões de contato e oito faixas de segurança com tomografia computadorizada que reduziram o tempo médio de triagem em 22%. O Aeroporto Pearson de Toronto lançou uma reforma em abril de 2025 para instalar saídas biométricas no Terminal 1, em conformidade com os mandatos canadenses de controle de fronteiras. A diretiva da Administração de Segurança nos Transportes (TSA) de janeiro de 2025, que obriga os aeroportos da Categoria X a instalar scanners 3D até dezembro de 2026, comprime os prazos de aquisição e as janelas de construção.
Demanda das Companhias Aéreas por Processamento de Passageiros Sem Contato
A Delta Air Lines ativou o embarque biométrico em 15 hubs nos EUA em 2025, reduzindo o tempo de permanência no portão em nove minutos por voo de fuselagem larga. O reconhecimento de íris da Emirates no Terminal 3 de Dubai processa agora 2.400 passageiros por hora, reduzindo as filas de imigração em 40%. Espera-se que o framework One ID da IATA tenha 28 aeroportos participantes até o final de 2025, com os adotantes citando 15% de redução nos custos de pessoal e ganhos de dois dígitos nas métricas de satisfação.[2] Em 2025, a Lufthansa investiu para cofinanciar infraestrutura biométrica em Frankfurt e Munique, possibilitando três rotações diárias extras por aeronave de longo curso.
Estímulo Estatal para Aeroportos Regionais/Secundários
A Lei de Investimento em Infraestrutura e Empregos de Washington destinou USD 5 bilhões a aeroportos regionais dos EUA até 2026, financiando extensões de pistas em 23 instalações durante 2025. A Espanha alocou EUR 351 milhões (USD 412,85 milhões) para modernizar 14 aeroportos regionais com iluminação de taxiway em LED e melhorias no sistema de pouso por instrumentos CAT III. O Japão destinou bilhões para expandir oito terminais secundários, desviando o tráfego de lazer dos congestionados Haneda e Narita. A Austrália comprometeu AUD 190 milhões para a repavimentação de pátios e melhorias nas estações de bombeiros em 11 portões regionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR | Principal Geografia | Prazo de Impacto |
|---|---|---|---|
| Aperto fiscal restringindo os fluxos de financiamento de PPP | -0.70% | Europa, América Latina, Ásia-Pacífico selecionada | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada na construção especializada do lado ar | -0.50% | América do Norte, Europa, Austrália | Médio prazo (2 – 4 anos) |
| Volatilidade dos preços do combustível de aviação e das tarifas de acesso a terminais reduzindo o apetite por CAPEX aeroportuário | -0.40% | Global | Curto prazo (≤ 2 anos) |
| Oposição das comunidades locais atrasando extensões de pistas | -0.30% | Europa, América do Norte | Médio prazo (2 – 4 anos) |
| Fonte: Mordor Intelligence | |||
Aperto Fiscal Restringindo os Fluxos de Financiamento de PPP
O fluxo de negócios de PPP na zona do euro caiu 18% em 2025, à medida que os aumentos das taxas de juros empurraram as TIRs aeroportuárias abaixo das metas dos fundos de pensão, arquivando USD 6,2 bilhões em projetos.[3] O Gatwick retirou um plano de segunda pista de GBP 1,2 bilhão (USD 1,63 bilhão) em julho de 2025, após os credores precificarem a dívida acima de 7,5%, o que teria exigido aumentos nas tarifas de passageiros de 22% para atingir métricas de grau de investimento. Da mesma forma, a Índia adiou quatro licitações greenfield quando as tarifas aeronáuticas tabeladas reduziram as TIRs modeladas para 6,8%. Os credores multilaterais preenchem parcialmente a lacuna; o compromisso de USD 450 milhões do Banco Asiático de Desenvolvimento com o Vietnã e as Filipinas vem com rigorosos convênios de SAF e compensação de carbono que elevam os custos dos projetos em 9%.
Escassez de Mão de Obra Qualificada na Construção Especializada do Lado Ar
Os contratantes dos EUA enfrentam esperas de 14 meses por eletricistas de campo de aviação certificados e engenheiros de pavimentação, o que atrasa as entregas e aciona cláusulas de danos liquidados.[4] O Conselho de Treinamento da Indústria da Construção da Grã-Bretanha registrou uma escassez de 23.000 trabalhadores em 2025, à medida que as matrículas em programas de aprendizagem caíram 40% desde 2020. As equipes de campo de aviação australianas exigem um prêmio salarial de 17%, o que amplia a base de custos dos contratantes e estende os cronogramas em até nove meses. Os programas de técnicos de iluminação credenciados pela FAA formam apenas 340 alunos anualmente, contra uma necessidade de 680 técnicos, evidenciando uma lacuna estrutural.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Infraestrutura:
O Lado Terra Avança com Varejo e AutomaçãoOs ativos do lado terrestre devem crescer a 5,95% entre 2026 e 2031, superando as melhorias do lado aéreo, apesar de pistas e taxiways deterem uma participação de 39,85% no mercado de infraestrutura de aviação em 2025, com serviços do lado aéreo apoiando operações aeroportuárias eficientes. A mudança é sustentada pelo esforço dos aeroportos em compensar a pressão sobre as tarifas aeronáuticas por meio de concessões de varejo, estacionamento premium e sistemas automatizados de bagagem que reduzem em 28% as taxas de extravio em adotantes iniciais como o Aeroporto Internacional de Hong Kong. Construções modulares de terminais, codificadas pelas normas AISC em 2024, reduzem a mão de obra no local em 35% e diminuem em um terço os prazos de execução.
A infraestrutura de segurança acelera em resposta ao mandato de scanners 3D da TSA, enquanto as rigorosas regras de supressão de incêndio da EASA para terminais com mais de 100.000 metros quadrados intensificam os esforços de retrofit. A atualização do sistema de hidrantes do Aeroporto de Amsterdã Schiphol, no valor de EUR 45 milhões (USD 50,9 milhões) em maio de 2025, permite misturas de 30% de SAF em todos os portões, atraindo companhias aéreas com compromissos publicados de redução de carbono. As frotas elétricas de suporte em solo no Aeroporto Internacional de Los Angeles eliminam 1,2 milhão de litros de diesel anualmente, alinhando-se aos prazos de emissão zero da Califórnia.


Por Tipo de Aeroporto:
Expansões Brownfield AceleramEmbora os hubs greenfield tenham respondido por 52,78% dos gastos de 2025, espera-se que os programas brownfield os superem a um CAGR de 5,76% até 2031. A ampliação do Terminal 2 do Heathrow, no valor de GBP 2,3 bilhões (USD 2,89 bilhões), e a reforma do Terminal 1 do Paris-CDG, no valor de EUR 1,6 bilhão (USD 1,67 bilhão), aproveitam as pegadas existentes do lado ar para evitar demoradas revisões de uso do solo. As restrições de prazo em brownfield criam prêmios de turno noturno que inflacionam o custo de mão de obra em 22%, mas ainda assim ficam abaixo do ciclo de licenciamento de vários anos que os projetos greenfield enfrentam.
A reutilização adaptativa está em alta; em julho de 2025, o Aeroporto O'Hare de Chicago transformou um armazém de carga dos anos 1960 em um concurso de nove portões, economizando USD 140 milhões e preservando uma estrutura histórica. A auditoria contínua de segurança da FAA adiciona USD 2,8 milhões em custos de inspeção para uma expansão típica de 10 portões; no entanto, os operadores aceitam o prêmio para contornar os obstáculos associados à aquisição de terrenos greenfield.
Por Tipo de Prestador de Serviços:
Provedores de O&M Capturam Valor do Ciclo de VidaAs consultorias de projeto comandaram 41,45% da receita de serviços de 2025; no entanto, os especialistas em O&M devem crescer a uma taxa de 6,11% ao ano, à medida que os modelos de concessão priorizam o desempenho do ciclo de vida em detrimento da abordagem de construção pelo menor lance. A concessão de 30 anos da VINCI em Belgrado e o contrato de 25 anos da Ferrovial em Dalaman ilustram a mudança, com os ganhos vinculados ao fluxo de passageiros e à receita de varejo, em vez de pagamentos fixos de disponibilidade.
Os grandes contratantes EPC, como a Bechtel, estão respondendo ao agrupar financiamento e garantias de manutenção de 20 anos, como evidenciado pela proposta de USD 1,4 bilhão da Bechtel para o JFK em agosto de 2025. As implantações de manutenção preditiva, como os sensores IoT da Fraport que reduzem o tempo de inatividade dos transportadores de bagagem em 34%, validam a proposta de valor do O&M e sustentam um perfil de margem orientado a serviços.
Análise Geográfica
Mercado de Infraestrutura de Aviação da APAC e do Oriente Médio
Em 2025, a região da Ásia-Pacífico respondeu por 37,87% do valor; o Oriente Médio representa o maior mercado regional em 2026 e deve expandir a uma CAGR de 6,23% até 2031. O contrato de 5,8 bilhões de USD do Aeroporto Internacional Rei Salman, na Arábia Saudita, tem como objetivo atender 120 milhões de passageiros até 2035, contando com um terminal dedicado ao Hajj e uma planta de SAF. A expansão de 35 bilhões de USD do Al Maktoum, nos Emirados Árabes Unidos, adicionará três pistas e um terminal de 9 milhões de metros quadrados até 2033, posicionando Dubai para 260 milhões de passageiros por ano.
Mercado de Infraestrutura de Aviação da Arábia Saudita e dos Emirados Árabes Unidos
O contrato de 5,8 bilhões de USD do Aeroporto Internacional Rei Salman, na Arábia Saudita, tem como objetivo atender 120 milhões de passageiros até 2035, contando com um terminal dedicado ao Hajj e uma planta de SAF. A expansão de 35 bilhões de USD do Al Maktoum, nos Emirados Árabes Unidos, adicionará três pistas e um terminal de 9 milhões de metros quadrados até 2033, posicionando Dubai para 260 milhões de passageiros por ano.
Mercado de Infraestrutura de Aviação das Américas e da EMEA
A América do Norte deteve a segunda maior participação percentual em 2025, impulsionada por reformas financiadas por subsídios da FAA nos aeroportos de Denver e Dallas-Fort Worth, enquanto a fatia de 22% da Europa se concentra em projetos brownfield com restrições de ruído em Heathrow, CDG e Frankfurt. A América do Sul e a África combinadas responderam por 12%, mas atraíram apoio multilateral; os projetos de Viracopos e King Shaka ilustram essa tendência. O código unificado de projeto de aeródromos do Conselho de Cooperação do Golfo, publicado em março de 2025, reduz os gastos de engenharia em 14% nos processos licitatórios da Arábia Saudita, dos Emirados Árabes Unidos e do Catar.

Panorama regulatório
O desenvolvimento da infraestrutura de aviação é moldado por marcos globais de segurança e de políticas econômicas aeroportuárias que influenciam cada vez mais tanto o escopo dos projetos quanto as contratações. A ICAO reforçou o desenvolvimento de infraestrutura e o financiamento diversificado em seu Plano Estratégico 2026-2050 e por meio do Marrakech Ministerial Call to Action, adotado em 14 de abril de 2026. As Políticas da ICAO sobre Tarifas para Aeroportos e Serviços de Navegação Aérea (Doc 9082, 10ª edição) também consolidam princípios como transparência e consulta, que afetam a definição de tarifas aeronáuticas e, por conseguinte, a viabilidade financeira dos programas de capital.
Os reguladores estão reforçando os requisitos técnicos e de conformidade para aeródromos, o que está aumentando a demanda por retrofit e impulsionando maior harmonização normativa. Nos Estados Unidos, a FAA avançou os ciclos de concessão do Airport Improvement Program (AIP) de 2026 (anunciados em março de 2026) e implementou o FAA Reauthorization Act de 2024 (P.L. 118-63), incluindo um piloto de entrega integrada de projetos para construção de edifícios aeroportuários e a ampliação da elegibilidade para extensão de pistas em aeroportos de aviação geral. Na Europa, a EASA atualizou suas Easy Access Rules for Aerodromes em março de 2026, e a NPA 2026-01 avançou propostas para transpor os padrões atualizados do Anexo 14 da ICAO para aeródromos nas regras da UE, incluindo áreas como gestão de pátios e auxílios visuais, moldando as especificações de modernização e os cronogramas de conformidade para operadores e contratados.
Análise da cadeia de valor
A cadeia de valor da infraestrutura de aviação abrange o planejamento diretor e projeto (autoridades aeroportuárias, reguladores e consultorias de engenharia), financiamento e contratação (orçamentos públicos, credores multilaterais e veículos de PPP ou concessão), entrega EPC (obras civis, MEP, sistemas de campo de pouso e integração de triagem de segurança) e operações e manutenção de longa duração para terminais, ativos do lado aéreo e sistemas digitais. A execução combina cada vez mais estruturas de projeto e construção com compromissos agrupados de ciclo de vida, à medida que operadores e patrocinadores priorizam a otimização de custos de ciclo de vida e a certeza de cronograma, o que eleva o papel dos provedores de O&M e integradores de tecnologia junto aos contratados civis tradicionais.
Os insumos e serviços especializados upstream (elétrica de campo de pouso, engenharia de pavimentação, manuseio de bagagens e TI aeroportuária) também estão sendo complementados por parceiros da logística e do ecossistema de cargas para reduzir os pontos de estrangulamento e melhorar a eficiência do lado aéreo. Por exemplo, a GXO Logistics firmou parceria com o Aeroporto de Londres Luton em fevereiro de 2026 para operar um centro de consolidação de entregas no lado aéreo, e a Malaysia Airports Holdings Bhd firmou parceria com a Mitsui Fudosan (RM80 milhões anunciados em julho de 2026) para desenvolver um complexo de logística de carga aérea no Subang Aerotech Park. O contrato de modernização de 1,2 bilhão de dólares do Quênia para o Aeroporto Internacional Jomo Kenyatta, concedido em fevereiro de 2026 à China Road and Bridge Corporation, reflete ainda mais como a capacidade internacional de EPC e as redes de financiamento podem acelerar a entrega.
Cenário Competitivo
O mercado de infraestrutura de aviação permanece moderadamente concentrado, com os 10 principais grupos de EPC e operadores respondendo por aproximadamente 45% do valor dos contratos. Hensel Phelps, Turner e AECOM dominam os terminais norte-americanos sob os frameworks de projeto-construção da FAA, enquanto VINCI e Ferrovial expandem seus portfólios de concessão para garantir fluxos de renda anuais de 25 a 30 anos. As empresas estatais chinesas combinam EPC turnkey com financiamento concessionário do Banco de Desenvolvimento da China, precificado 150 a 200 pontos-base abaixo dos empréstimos comerciais, acelerando as construções de aeroportos da Iniciativa Cinturão e Rota.
A tecnologia é um diferencial; as 14 patentes da Bechtel para módulos de terminais pré-fabricados reduzem a mão de obra no local em 40% e comprimem os cronogramas para 22 meses. O gêmeo digital do Aeroporto de Changi reotimiza a alocação de portões, elevando a utilização das aeronaves em 7%. O financiamento de Série B de USD 85 milhões da Skyports a posiciona como pioneira em redes de vertiportos em Londres, Los Angeles e Singapura. A consolidação está se acelerando; a participação de 60% da Royal BAM em uma joint venture no Oriente Médio abre acesso pré-qualificado ao pipeline da Arábia Saudita.
Líderes do Setor de Infraestrutura de Aviação
-
Hensel Phelps
-
Turner Construction Company
-
Austin Industries
-
AECOM
-
VINCI Airports
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Aviação Empresas cobertas neste relatório
- Hensel Phelps
- Turner Construction Company
- Austin Industries
- AECOM
- The Walsh Group
- McCarthy Building Companies, Inc.
- J.E. Dunn Construction Company
- PCL Constructors Inc
- Skanska USA Commercial Development Inc.
- Royal BAM Group nv
- ALEC Engineering and Contracting
- Manhattan Construction Group, Inc.
- Hill International, Inc.
- Sundt Companies, Inc.
- VINCI Airports
- FERROVIAL SE
- Bechtel Corporation
- Fluor Corporation
- GMR Group
- Larsen & Toubro Limited
- China State Construction Engineering Corporation (CSCEC)
- Samsung C&T Corporation
- Taisei Corporation
- Bouygues Construction

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está nas operações de terminais e ativos com suporte digital que reduzem os custos operacionais ao mesmo tempo em que melhoram a capacidade de fluxo. Isso direciona os gastos para as bases de TI aeroportuária, processamento biométrico e gestão de infraestrutura, e isso está se manifestando em grandes programas de hubs que formalizam papéis de parceiros de tecnologia dentro de escopos de entrega mais amplos, como a nomeação da Tata Consultancy Services como parceira de tecnologia para o New Terminal One no Aeroporto Internacional John F. Kennedy em julho de 2026, com responsabilidade pelas bases digitais e operações de TI orientadas por IA.
Uma segunda oportunidade é a modernização de segurança e triagem, na qual exigências como a determinação da TSA para que aeroportos da Categoria X instalem escâneres 3D até dezembro de 2026 comprimem os cronogramas de retrofit e favorecem parceiros de entrega integrados capazes de coordenar o faseamento da construção, a integração de sistemas e a continuidade operacional. Além do processamento de passageiros, a expansão de mega-hubs e da infraestrutura de apoio de carga e terrestre está criando demanda por capacidades de entrega ponta a ponta, incluindo para projetos greenfield e grandes adições de capacidade em aeroportos urbanos legados. Em junho de 2026, Dubai declarou que planejava conceder Dh55 bilhões em contratos durante 2026 para a expansão do Aeroporto Internacional Al Maktoum, apontando para um pipeline ativo de pacotes de subestrutura, terminal e pier. Na África, a Ethiopian Airlines iniciou as obras do projeto do Aeroporto Internacional de Bishoftu em 10 de janeiro de 2026 (12,5 bilhões de dólares), e nos Estados Unidos, o AIP e o Airport Terminals Program sob o IIJA (1 bilhão de dólares anualmente de 2022 a 2026) continuam a financiar obras de pistas, taxiways e terminais, sustentando uma atividade contínua de licitações para modernizações do lado aéreo e de terminais, incluindo automação e modernização de telecomunicações vinculadas a iniciativas da FAA, como o Project LIFT.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Aviação
- Março de 2026: a Austin Industries firmou um contrato de design-build Parte 1 com a Hillsborough County Aviation Authority para a Expansão e Otimização do Nível de Bilhetagem no Aeroporto Internacional de Tampa. O acordo avança um programa de atualização de capacidade e fluxo de passageiros do lado do terminal e reforça o uso da entrega design-build para obras complexas em terminais em operação.
- Setembro de 2025: a Hensel Phelps foi selecionada como Construction Manager/General Contractor para melhorias faseadas no Concourse A e no terminal do Aeroporto de Boise, com orçamento do programa de até 700 milhões de dólares até 2029. A adjudicação amplia o backlog aeroportuário plurianual da Hensel Phelps e reflete a ênfase contínua em adições de portões, atualizações de manuseio de bagagens e escopo de planta de utilidades para apoiar o crescimento operacional.
- Fevereiro de 2024: um consórcio da Turner Construction Company (Innovation Next+) recebeu um contrato de 855 milhões de dólares para o Terminal F do Aeroporto Internacional Dallas Fort Worth e uma estação Skylink. A vitória fortalece a posição da Turner na entrega de terminais de grandes hubs e destaca a alocação contínua de capital para novos piers e infraestrutura de conectividade do lado aéreo em grandes aeroportos.


Mercado de Infraestrutura de Aviação Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de infraestrutura de aviação, conforme definido aqui, inclui os gastos relacionados ao desenvolvimento, expansão e modernização de aeroportos e infraestrutura de navegação aérea correlata, juntamente com os serviços contratados associados que executam esses projetos. Abrange novas construções, bem como melhorias destinadas a aumentar a capacidade, aprimorar a segurança e fortalecer o manuseio de passageiros ou cargas.
Exclusões de escopo: Aquisição de aeronaves, operações de companhias aéreas e serviços de aviação não relacionados à infraestrutura estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Tipo de Infraestrutura
- Infraestrutura do Lado Ar
- Pistas
- Taxiways
- Pátios
- Portões e Pontes de Embarque
- Iluminação de Campo de Aviação e Auxílios à Navegação
- Infraestrutura do Lado Terra
- Instalações de Terminais de Passageiros
- Varejo e Concessões
- Infraestrutura de Acesso Terrestre e Estacionamento
- Sistemas de Manuseio de Bagagem
- Infraestrutura de Segurança e Proteção
- Sistemas de Triagem de Segurança
- Instalações de Alfândega e Imigração
- Estações de Bombeiros e Resgate
- Sistemas de Gerenciamento de Tráfego Aéreo
- Infraestrutura de Combustível
- Equipamentos e Serviços de Suporte em Solo
- Infraestrutura do Lado Ar
- Por Tipo de Aeroporto
- Aeroporto Greenfield
- Aeroporto Brownfield
- Por Tipo de Prestador de Serviços
- Contratantes EPC
- Consultores de Projeto e Engenharia
- Operadores e Provedores de Manutenção
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento do conjunto de demanda de infraestrutura e do pipeline de financiamento, seguido da coleta de séries temporais que possam ser comparadas entre regiões. Consultamos fontes públicas como estatísticas de aviação da ICAO, indicadores de tráfego da IATA, conjuntos de dados de tráfego aeroportuário do Airports Council International (ACI), indicadores macroeconômicos do Banco Mundial e publicações das autoridades nacionais de aviação civil para orientação sobre passageiros, cargas e capacidade aeroportuária.
Para converter a atividade em gastos, também analisamos divulgações de projetos e aquisições, documentos orçamentários e planos de infraestrutura de ministérios e operadores aeroportuários, além de relatórios anuais de empresas, apresentações a investidores e cobertura jornalística confiável sobre adjudicações e cronogramas. Quando útil, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para verificar sinais de equipamentos e materiais relacionados a grandes ciclos de construção. Esses exemplos são meramente ilustrativos, e muitas fontes adicionais foram utilizadas para coleta de dados, verificação cruzada e esclarecimento de premissas.
Entrevistas Primárias e Pesquisas
Os insumos primários são utilizados para testar o que as fontes documentais não conseguem mostrar com clareza, como a forma pela qual os orçamentos se traduzem em trabalho executado, os atrasos típicos de faseamento e como os projetos de modernização são priorizados em relação aos acréscimos de capacidade. Conversamos com uma combinação de desenvolvedores de projetos, participantes de engenharia e construção, partes interessadas do lado aeroportuário e especialistas do setor na APAC, EMEA e nas Américas, de modo que as premissas sobre escopo, cronograma e precificação permaneçam realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 44% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Participantes menores: 17% | Gerentes: 51% | Américas: 27% |
Dimensionamento de Mercado e Previsão
Nosso modelo é construído principalmente por meio de uma abordagem de cima para baixo, na qual as perspectivas de passageiros e cargas, os acréscimos de capacidade aeroportuária e os programas de infraestrutura planejados são traduzidos em envelopes de gastos anuais por região, normalizados para evitar dupla contagem em projetos plurianuais. Corroboramos isso com aproximações seletivas de baixo para cima, como a amostragem de grandes adjudicações de projetos, a verificação de faixas de custo típicas para terminais e obras do lado aéreo, e a realização de verificações de volume multiplicado por preço onde existem insumos públicos confiáveis.
Os principais insumos incluem o crescimento do fluxo de passageiros nos aeroportos, as tendências de tonelagem de cargas, os pipelines anunciados de expansão aeroportuária e de novas construções, os programas de modernização da gestão do tráfego aéreo e os planos de investimento do governo ou dos operadores aeroportuários (incluindo o faseamento orçamentário plurianual). Para as previsões, utiliza-se análise de cenários para que as diferenças na disponibilidade de financiamento, nas restrições de capacidade de construção e nos atrasos de cronograma possam ser refletidas sem forçar um resultado único em linha reta. Quando uma região carece de divulgação clara de projetos, as lacunas são tratadas por meio de indicadores proxy, como índices de intensidade de tráfego em relação ao investimento e benchmarking de regiões pares, sendo então reavaliadas por meio de feedback de especialistas antes da finalização.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como crescimento do tráfego, anúncios de expansão aeroportuária e cadência de aquisições, de modo que grandes variações possam ser associadas a eventos identificáveis. Realizamos verificações de variância entre regiões e ao longo do tempo, e movimentos incomuns são revisados novamente com as premissas subjacentes sobre precificação, cronograma de projetos e conversão cambial.
Uma revisão analítica em múltiplas etapas é realizada antes da aprovação final, e novos contatos são acionados quando cancelamentos relevantes de projetos, mudanças de política ou inflação de custos repentina possam alterar o perfil de gastos anuais. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Infraestrutura de Aviação da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para infraestrutura de aviação podem variar mesmo quando o rótulo do tema parece semelhante, porque o limite do que é considerado gasto em infraestrutura não é definido da mesma forma por todos os publicadores. Diferenças nas janelas temporais, no momento de conversão cambial e na forma como os valores dos projetos são contabilizados — no anúncio ou na execução — também criam lacunas visíveis.
Ao rastrear sinais de investimento vinculados à execução, faseando os valores de projetos plurianuais em gastos anualizados e atualizando o momento de conversão cambial de forma consistente, a Mordor Intelligence mantém a estimativa atrelada ao que é mais provável de ser realizado nos programas de infraestrutura aeroportuária e de navegação aérea, em vez de apenas pipelines listados. Algumas fontes parecem misturar categorias adjacentes, como serviços de aviação mais amplos, ou se apoiam fortemente em premissas de crescimento de longo horizonte sem mostrar como preço e volume se movem ano a ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,91 T (2026) | |
| Publicador Comercial A | USD 0,87 T (2024) | Utiliza um ano-base anterior e uma abordagem de categorização mais ampla, e o dimensionamento parece mais próximo de uma avaliação pontual sem separar claramente o valor do pipeline anunciado dos gastos anuais executados em infraestrutura. |
| Veículo de Pesquisa Setorial B | USD 0,87 T (2023) | Concentra-se em categorias de infraestrutura aeroportuária como aplicações greenfield e brownfield, o que pode excluir partes da navegação aérea e sistemas correlatos, e também pode divergir quanto ao fato de os valores refletirem atividade contabilizada versus projetos planejados. |
A comparação mostra que a maior parte da dispersão decorre do momento e do escopo, além da forma como os pipelines de projetos são convertidos em valor de mercado anual. Quando o escopo é mantido consistente e os mesmos sinais de atividade são utilizados para verificar o movimento anual, o tamanho de mercado resultante torna-se mais fácil de reconciliar e reproduzir entre os ciclos de atualização.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Infraestrutura de Aviação em 2026 e qual CAGR é esperado até 2031?
O setor é avaliado em USD 0,91 trilhão em 2026 e deve se expandir a um CAGR de 5,13% até 2031.
Qual região representa o maior mercado em 2026?
O Oriente Médio é o maior mercado regional em 2026 e deve se expandir a um CAGR de 6,23% com base nos investimentos em mega-hubs na Arábia Saudita, nos Emirados Árabes Unidos e no Catar.
Por que se espera que as instalações do lado terra superem os gastos do lado ar?
Os aeroportos visam aumentar a receita não aeronáutica por meio de varejo, estacionamento e sistemas automatizados de bagagem, impulsionando um CAGR de 5,95% no lado terra.
Qual proporção do investimento de 2025 foi destinada a aeroportos greenfield?
Os projetos greenfield capturaram 52,78% dos gastos de 2025, liderados por grandes construções na China, Índia e Arábia Saudita.
Como as concessões de longo prazo influenciam a dinâmica dos prestadores de serviços?
As concessões focadas no ciclo de vida deslocam a ênfase para os especialistas em operações e manutenção, que devem crescer 6,11% ao ano até 2031.
Qual é o principal risco de financiamento que os novos projetos aeroportuários enfrentam?
As taxas de juros mais elevadas reduziram o fluxo de negócios de PPP, empurrando alguns projetos abaixo dos limites de retorno dos investidores e atrasando USD 6,2 bilhões em expansões planejadas.
Como os vertiportos estão moldando os planos futuros de infraestrutura?
As aprovações regulatórias para serviços de eVTOL estão levando os aeroportos em Dubai, Los Angeles e Munique a alocar terrenos e capital para vertiportos de uso específico.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
