
Tamanho e Participação do Mercado de Gestão de Tráfego Aéreo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.28 % |
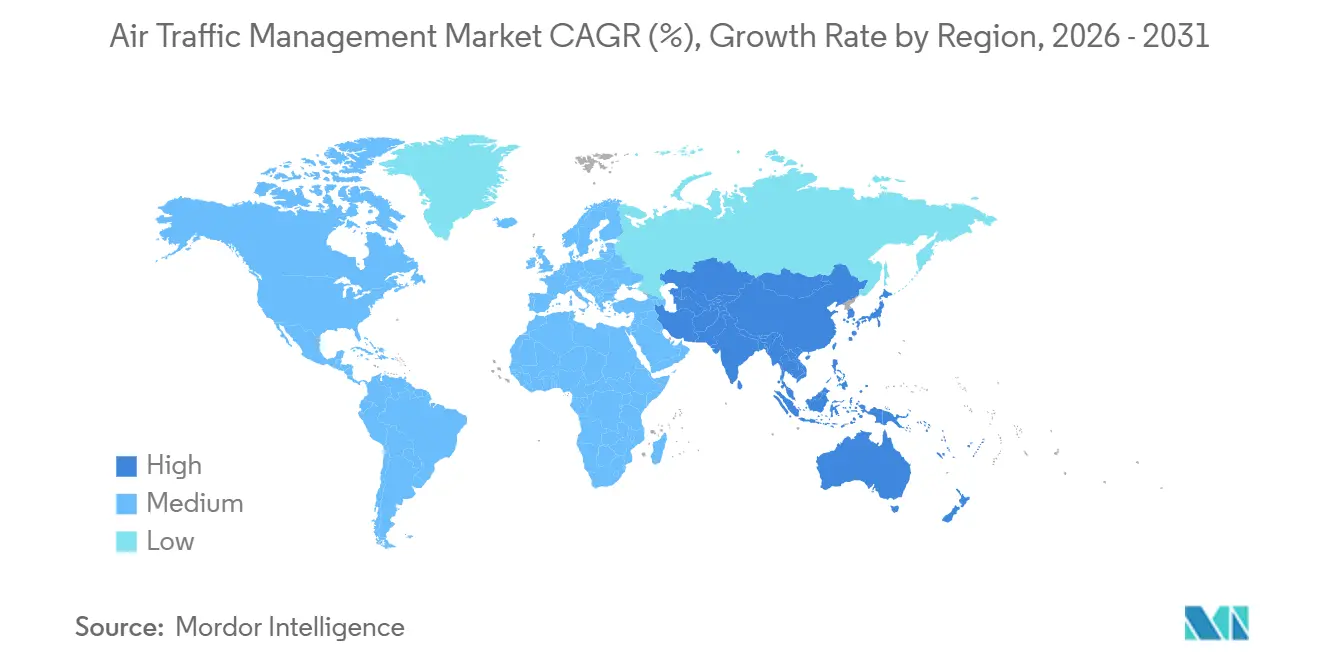
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
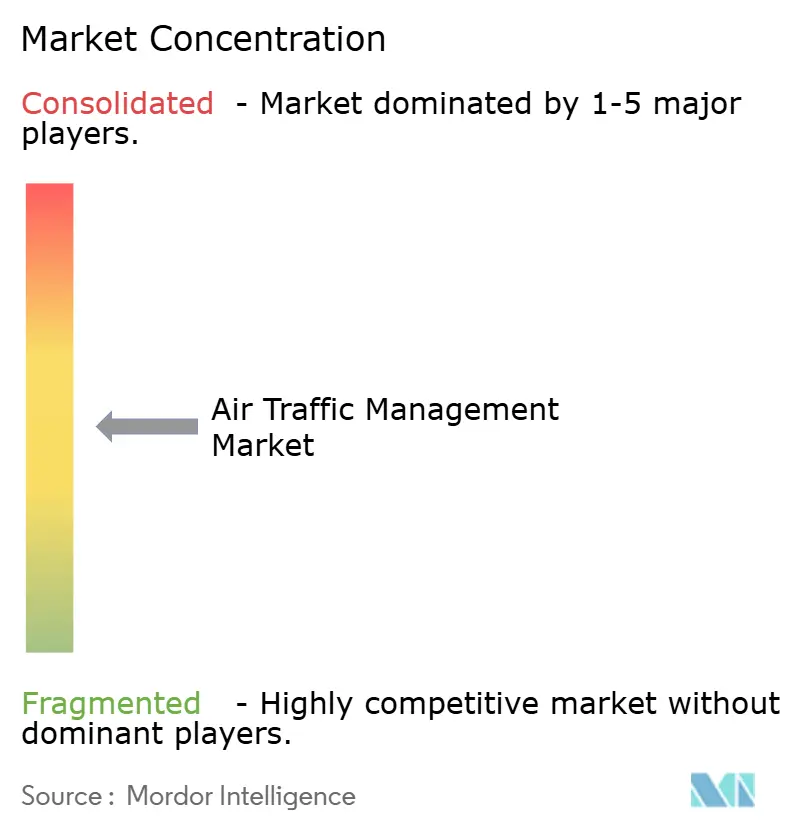
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Tráfego Aéreo por Mordor Intelligence
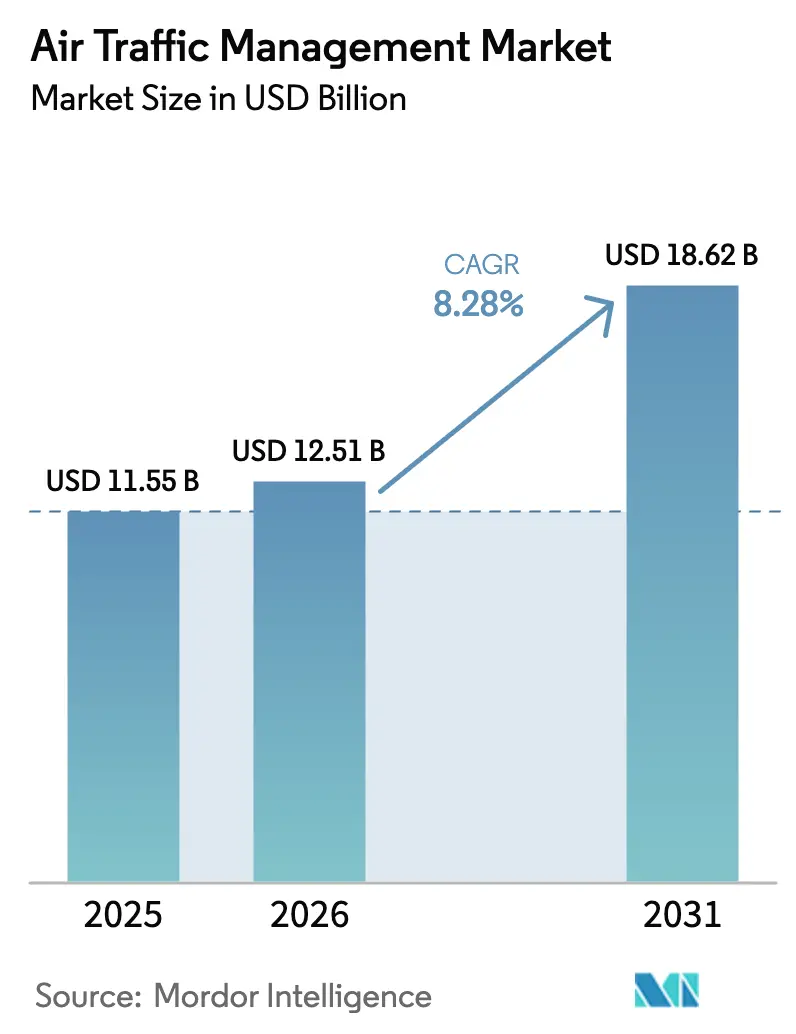
O tamanho do mercado de gestão de tráfego aéreo deve crescer de USD 11,55 bilhões em 2025 para USD 12,51 bilhões em 2026 e está previsto para atingir USD 18,62 bilhões até 2031, a um CAGR de 8,28% no período 2026-2031. A forte recuperação da demanda de passageiros, as atualizações de vigilância obrigatórias e a expansão dos corredores para drones estão acelerando a transição de arquiteturas centradas em radar e hardware para arquiteturas habilitadas por satélite e definidas por software. A América do Norte permanece como âncora de receita, uma vez que as implantações do NextGen estão em grande parte concluídas; no entanto, a região Ásia-Pacífico lidera o crescimento incremental, com China, Índia e Sudeste Asiático executando programas paralelos de pistas e de aumento de satélites. Os fluxos de capital também estão se direcionando para a automação, com ferramentas de gestão de fluxo baseadas em IA reduzindo os minutos de atraso e aumentando a capacidade sem adição de infraestrutura física. A intensidade competitiva está se ampliando à medida que participantes nativos de software agrupam aplicações modulares que se integram facilmente com ativos de vigilância legados, corroendo o domínio tradicional dos contratantes de defesa. Por fim, a resiliência cibernética e as lacunas na força de trabalho de controladores formam uma restrição dupla, forçando os provedores de serviços de navegação aérea a equilibrar o investimento em tecnologia com a retenção de capital humano e o fortalecimento da segurança.
Principais Conclusões do Relatório
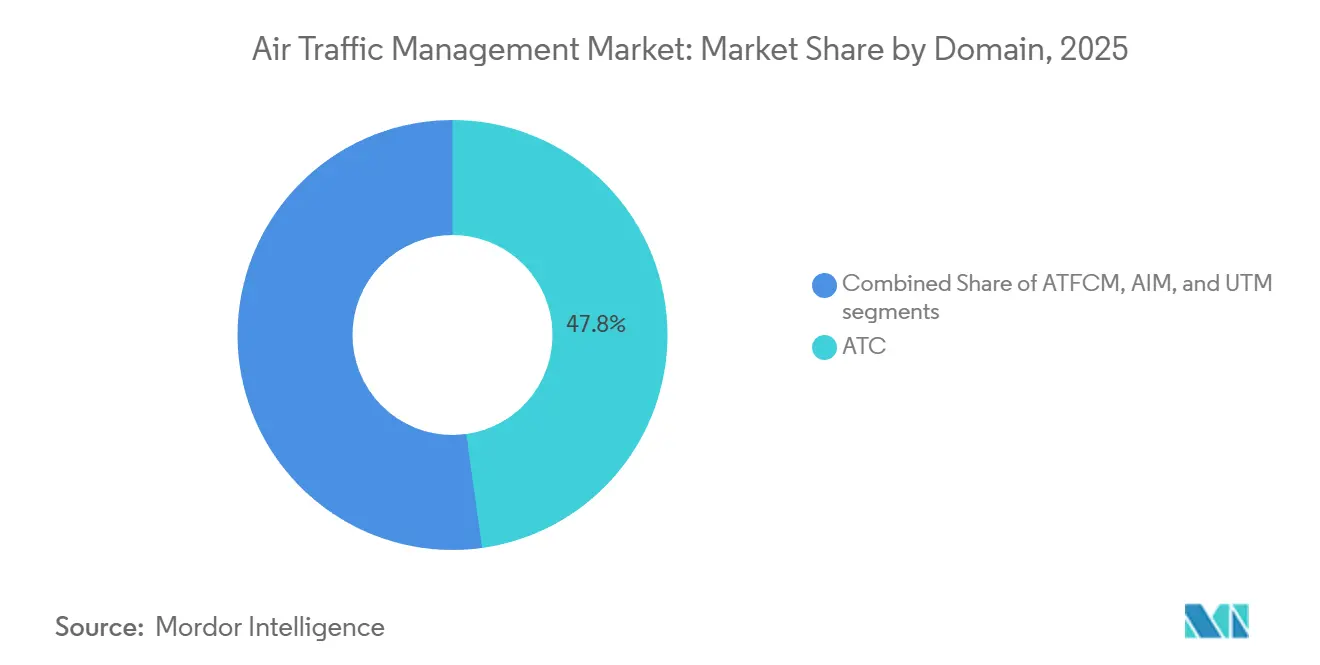
- Por domínio, o controle de tráfego aéreo (CTA) detinha 47,80% da participação do mercado de gestão de tráfego aéreo em 2025, enquanto a gestão de tráfego não tripulado (UTM) deve expandir-se a um CAGR de 11,00% até 2031.
- Por componente, o hardware representou 64,10% do tamanho do mercado de gestão de tráfego aéreo em 2025; o software avança a um CAGR de 8,65%.
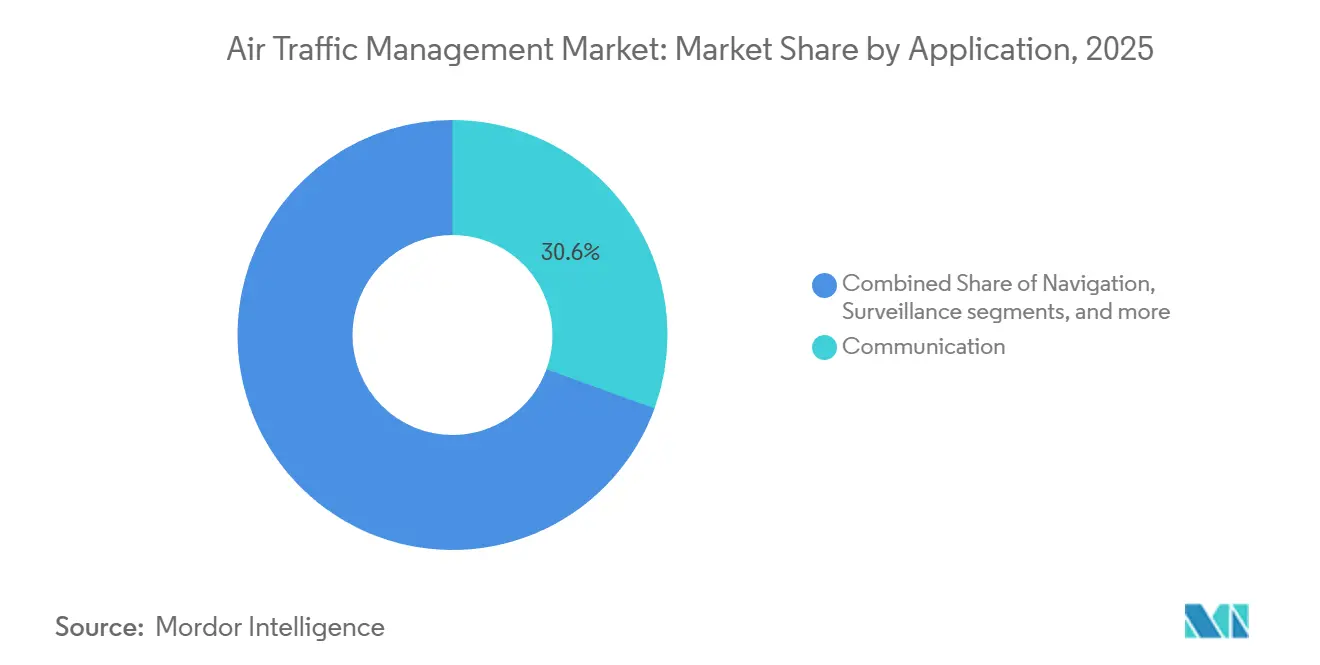
- Por aplicação, os sistemas de comunicação retiveram uma participação de 30,55% em 2025, enquanto as ferramentas de automação e suporte à decisão crescem a um CAGR de 9,22%.
- Por uso final, a aviação comercial representou uma participação de 63,75% em 2025; a mobilidade aérea urbana (MAU) e os operadores de drones devem expandir-se a um CAGR de 11,50% até 2031.
- Por geografia, a América do Norte capturou 32,65% do tamanho do mercado de gestão de tráfego aéreo em 2025; a região Ásia-Pacífico é a de crescimento mais rápido, com um CAGR de 8,80%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da infraestrutura aeroportuária para suportar o aumento do tráfego aéreo | +1.8% | Global, concentrado na APAC e MEA | Médio prazo (2-4 anos) |
| Mandatos regulatórios para ADS-B e navegação baseada em desempenho (PBN) | +1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescimento das operações comerciais de drones exigindo integração U-space/UTM | +1.5% | América do Norte, Europa, APAC | Médio prazo (2-4 anos) |
| Grandes investimentos nos programas de céu digital NextGen e SESAR | +1.0% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção de soluções de gestão de fluxo de tráfego aéreo baseadas em IA | +0.9% | Global | Médio prazo (2-4 anos) |
| Incentivos para rotas de voo sustentáveis e sistemas de gestão de tráfego aéreo compatíveis com SAF | +0.6% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura Aeroportuária para Suportar o Aumento do Tráfego Aéreo
As expansões aeroportuárias na Ásia-Pacífico e no Oriente Médio estão catalisando pedidos de sistemas avançados de movimentação de superfície e de multilateração. O terminal de satélite do Aeroporto Internacional de Pequim Daxing adicionou capacidade para 45 milhões de passageiros anuais e exigiu um A-SMGCS de próxima geração que funde radar terrestre, ADS-B e análise de câmeras em tempo real.[1]Fonte: Administração de Aviação Civil da China, "Expansões de Aeroportos," caac.gov.cn A Índia concedeu USD 1,2 bilhão para modernizar 37 aeroportos com torres digitais e multilateração, reduzindo a carga de trabalho dos controladores enquanto preserva as margens de segurança. A Arábia Saudita comprometeu USD 800 milhões para atualizar dois hubs com aumento baseado em satélite, com o objetivo de dobrar o fluxo de passageiros até 2030. Cada projeto estabelece uma espinha dorsal digital integrada que conecta os ativos de pista, os centros de rota e a aviônica da cabine, posicionando a região para um crescimento sustentado do tráfego que não pode mais depender exclusivamente do radar legado. A IATA prevê que a região Ásia-Pacífico receberá 50% do tráfego global até 2030, tornando a modernização uma necessidade e não uma atualização discricionária.
Mandatos Regulatórios para ADS-B e Navegação Baseada em Desempenho
As regras de ADS-B e PBN estão comprimindo os ciclos de atualização tanto de hardware quanto de software no Mercado de Gestão de Tráfego Aéreo. Os mandatos da FAA já exigem ADS-B Out, e os textos consultivos emitidos em 2024 incentivam displays de cabine que utilizam ADS-B In para consciência situacional de tráfego. A Europa estendeu os requisitos de PBN a 140 aeroportos até 2025, permitindo rotas mais eficientes em termos de combustível e reduzindo o consumo médio em 5-8% por voo. A regra de ADS-B do Japão acima do FL 290 impulsionou a desativação de radares e a implantação de estações terrestres de satélite. Os fluxos de conformidade estimulam a demanda imediata por hardware, ao mesmo tempo que criam oportunidades sustentadas de software, uma vez que os fluxos de dados brutos de ADS-B requerem filtragem sofisticada para evitar sobrecarga dos controladores. A ICAO reporta 85% de cobertura global de ADS-B até 2025, embora lacunas de interoperabilidade persistam.
Crescimento das Operações Comerciais de Drones Exigindo Integração U-space/UTM
O tráfego de drones está impulsionando a necessidade de uma malha de gestão paralela. As regras de nível da UE exigem identificações eletrônicas e resolução automatizada de conflitos em zonas U-space em 28 países, permitindo entregas de drones em alta densidade enquanto mantém a segurança dos voos tripulados. Os sites piloto de UTM da FAA agora suportam operações BVLOS da Amazon, Wing e UPS, demonstrando coordenação escalável em baixas altitudes. A China emitiu cinco licenças de UTM cobrindo corredores onde os voos diários de drones ultrapassam 3.000, sublinhando a viabilidade comercial da desconflição automatizada. Os testes da NASA mostraram que 50 voos urbanos simultâneos de drones podem coexistir com segurança usando conjuntos de regras automatizados, uma densidade inviável com o CTA baseado em voz.[2]Fonte: Administração Nacional de Aeronáutica e Espaço, "Programa Piloto UTM," nasa.gov Consequentemente, o capital de risco está fluindo para plataformas de UTM centradas em software, sinalizando a convergência de longo prazo entre o CTA legado e os ecossistemas emergentes de drones.
Grandes Investimentos nos Programas de Céu Digital NextGen e SESAR
O NextGen e o SESAR alocam orçamentos de vários bilhões de dólares para digitalizar o espaço aéreo. O NextGen superou um gasto acumulado de USD 7,8 bilhões até 2025, com autorizações de texto de comunicação de dados em 89 torres, reduzindo em 3,2 minutos os tempos médios de partida. O Céu Europeu Digital do SESAR destina EUR 1,60 bilhão (USD 1,88 bilhão) até 2030 para serviços hospedados em nuvem, previsão de trajetória com tecnologia de IA e centros virtuais que permitem aos controladores gerenciar qualquer setor a partir de qualquer estação de trabalho certificada. APIs padronizadas reduzem a barreira de entrada para aplicações de terceiros, como manutenção preditiva e feeds meteorológicos de alta resolução, espelhando a transição das telecomunicações de ecossistemas verticalmente integrados para ecossistemas de plataforma. Esses investimentos de longo prazo sustentam o crescimento estrutural do mercado de gestão de tráfego aéreo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de cibersegurança em sistemas de gestão de tráfego aéreo virtualizados e centrados em rede | -0.8% | Global, elevado nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Altos requisitos de capital para a transição de radar para CNS/ATM baseado em satélite | -1.2% | Mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Lacunas na força de trabalho dos provedores de serviços de navegação aérea (ANSP) e fadiga dos controladores | -1.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Falta de alinhamento regulatório para a implementação de UTM transfronteiriço | -0.7% | Regiões de fronteira globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Cibersegurança em Sistemas Virtualizados e Centrados em Rede
A migração para arquiteturas baseadas em IP e nuvem expõe novas superfícies de ataque. Uma auditoria do GAO revelou vulnerabilidades de autenticação no Data Comm, levando à implementação de logins obrigatórios de múltiplos fatores até 2025.[3]Fonte: Escritório de Responsabilidade do Governo dos EUA, "Cibersegurança do NextGen," gao.gov A EUROCONTROL registrou um aumento de 34% nas tentativas de intrusão em ANSPs em 2025, com sondagens visando links de satélite e fluxos de ADS-B. A emenda ao Anexo 17 da ICAO exige a gestão de cibersegurança, mas permite prazos de conformidade até 2030, criando exposição a riscos no curto prazo. Os ANSPs europeus planejam gastar EUR 500 milhões (USD 586,62 milhões) em fortalecimento cibernético até 2028, redirecionando fundos de projetos de capacidade e moderando o impulso de gastos no curto prazo.
Altos Requisitos de Capital para CNS/ATM via Satélite
Uma migração completa de radar para vigilância por satélite custa entre 200 e 400 milhões de USD para um ANSP de médio porte, valor superior ao orçamento anual total de muitos países africanos e sul-americanos. O plano de 10 anos da Índia totaliza 3,5 bilhões de USD, financiado por meio de empréstimos governamentais, parcerias público-privadas e outras fontes de financiamento. Os custos de operação dupla durante a transição amplificam o ônus no Mercado de Gestão de Tráfego Aéreo, desacelerando a adoção e criando um cenário de capacidade em dois níveis, no qual os mercados maduros avançam rapidamente enquanto as regiões emergentes ficam para trás.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Domínio:
UTM Perturba a Hegemonia Tradicional do CTAO CTA controlou 47,80% da receita de 2025; o UTM apresenta um CAGR de 11,00% à medida que as entregas por drones e as redes eVTOL proliferam. O tamanho do mercado de gestão de tráfego aéreo para aplicações de CTA permanece grande porque 90% dos voos de passageiros globais ainda dependem de canais de voz entre controlador e piloto. As atualizações do STARS em 89 sites nos EUA melhoraram a detecção de conflitos, ilustrando ganhos de eficiência incrementais dentro dos paradigmas legados. O alocador de slots assistido por IA da EUROCONTROL processou mais de 30.000 planos de voo diários em 2025, sinalizando que camadas de aprendizado de máquina podem ser incorporadas ao CTA existente sem substituição total. Por outro lado, o design digital-first do UTM suporta desconflição automatizada, identificações eletrônicas e orquestração em nuvem. As 28 zonas U-space da Europa e os corredores de drones licenciados da China comprovam a viabilidade comercial.
Uma infraestrutura paralela está, portanto, emergindo. Plataformas híbridas da Thales e da Frequentis já fazem a ponte entre o controle de tráfego aéreo clássico e a gestão de drones em baixa altitude por meio de camadas compartilhadas de consciência situacional. À medida que os voos globais de drones ultrapassam a projeção da ICAO de 10 milhões diários até 2030, a demanda por soluções unificadas e ricas em API se intensificará. Os participantes que se concentram na orquestração de software em vez da fabricação de hardware encontram um mercado receptivo, criando novas fontes de valor além das tradicionais atualizações de radar.


Por Componente:
O Software Emerge da Sombra do HardwareO hardware ainda detém uma participação de 64,10%, dado os longos ciclos de aquisição para radares, antenas ADS-B e rádios VHF; no entanto, o software avança a um CAGR de 8,65%. A participação do mercado de gestão de tráfego aéreo para hardware permanece ancorada por contratos plurianuais, como o lançamento do Modo S na Espanha no valor de EUR 120 milhões (USD 130,50 milhões). O contrato de USD 95 milhões da L3Harris para atualização de torres militares demonstra a demanda de defesa por radares de estado sólido. No entanto, processadores de dados de voo virtualizados e pacotes de suporte à decisão baseados em assinatura estão ganhando força. A NAV CANADA reduziu os servidores locais em 60% após migrar para um sistema de dados de voo em nuvem, comprovando as vantagens de custo.
O valor do software aumenta à medida que os controladores dependem de análises preditivas que ingerem dados de vigilância, meteorologia e preferências das companhias aéreas. O SESAR alocou EUR 600 milhões (USD 623,54 milhões) até 2027 para previsão de trajetória com IA e centros virtuais que realocam as estações de trabalho dos controladores em clusters de nuvem. Startups agora podem competir oferecendo módulos de API leves, como evidenciado pela captação de USD 34 milhões da Airspace Intelligence para sua plataforma de otimização de voo com IA. A receita recorrente de licenciamento reformula a economia dos fornecedores, inclinando o equilíbrio do poder de barganha em favor dos desenvolvedores ágeis.
Por Aplicação:
A Automação Supera a ComunicaçãoAs plataformas de comunicação, incluindo VHF e Data Comm, representaram 30,55% da receita em 2025; as soluções de automação cresceram na taxa mais rápida, com um CAGR de 9,22%. A autorização de texto do Data Comm indica que a comunicação está evoluindo, mas sua função permanece transacional. As camadas de automação, em contraste, implantam IA para detecção de conflitos e redirecionamentos dinâmicos, elevando o fluxo com mínima intervenção humana. A redução de 1,8 minuto de atraso da EUROCONTROL e o ganho de 12% no fluxo da NASA validam os pontos de prova.
Os segmentos de navegação e vigilância também estão se deslocando em direção ao aumento por satélite e ao ADS-B baseado no espaço. A cobertura global da Aireon permitiu separação oceânica de 15 milhas náuticas, economizando USD 300 milhões em combustível para transportadoras transatlânticas e demonstrando que as inovações em vigilância podem gerar retornos rápidos para as companhias aéreas. Os pacotes de automação combinam cada vez mais esses fluxos de dados, sublinhando a convergência entre os silos de aplicação e apoiando maior penetração de software.
Por Uso Final:
A Mobilidade Aérea Urbana Remodela as FronteirasA aviação comercial reteve uma participação de 63,75% em 2025; no entanto, a MAU e os operadores de drones devem crescer a um CAGR de 11,50%, remodelando o mercado endereçável total de gestão de tráfego aéreo. A recuperação de passageiros acima dos níveis pré-pandemia reforça os gastos da aviação comercial em atualizações de capacidade, como centros virtuais e torres digitais. A demanda militar e governamental permanece estável, mas gravita em direção a soluções comerciais prontas para uso (COTS) para reduzir os custos do ciclo de vida, como ilustrado pela adoção de plataformas COTS pela Força Aérea dos EUA.
A MAU está escalando rapidamente à medida que o certificado de tipo da Joby e os testes de vertiponto da Volocopter transitam do conceito para a operação. A logística de drones, com a projeção da Amazon de meio milhão de voos autônomos em 2025, destaca a necessidade de tráfego monetizável que requer gestão automatizada. Esses novos participantes operam em altitudes historicamente não gerenciadas, criando pools de receita incrementais para fornecedores de UTM enquanto pressionam os reguladores a elaborar conjuntos de regras integrados.
Análise Geográfica
Mercado de Gestão de Tráfego Aéreo da América do Norte
A América do Norte deteve 32,65% da receita em 2025, aproveitando os ativos maduros do NextGen e a primeira rede ADS-B espacial do mundo. As autorizações de texto Data Comm da FAA processam milhões de mensagens, reduzindo a carga de trabalho dos controladores e aumentando o fluxo de pistas durante os períodos de pico. A vigilância polar da NAV CANADA desbloqueou um espaçamento de 15 milhas náuticas, gerando 300 milhões de USD em economia anual de combustível para as companhias aéreas e reforçando a liderança da região em inovação. A escassez de pessoal persiste; 14% das instalações operam abaixo do quadro ideal, o que obriga à realização de horas extras e aumenta o risco de fadiga.
Mercado de Gestão de Tráfego Aéreo da Ásia-Pacífico
A região da Ásia-Pacífico registra o crescimento mais rápido, com uma CAGR de 8,80%, à medida que a China investe 1,7 bilhão de USD em aumento de satélites e a Índia executa um plano de modernização de 1,2 bilhão de USD para 37 aeroportos. O mandato ADS-B do Japão acelera a aposentadoria dos radares, enquanto os investimentos no mercado de sistemas avançados de orientação e controle de movimentação de superfície e os testes de descida otimizados com SAF em Singapura demonstram liderança regional na modernização de aeroportos e sustentabilidade. Muitos estados saltam os radares legados em direção ao CNS/ATM por satélite, comprimindo os prazos de implantação e reduzindo os custos de manutenção a longo prazo. No entanto, lacunas de financiamento em partes do Sudeste Asiático e da Oceania ainda atrasam a cobertura total, criando níveis mistos de prontidão em toda a sub-região.
Mercado de Gestão de Tráfego Aéreo da EMEA e América do Sul
A Europa avança sob a política do Céu Único Europeu e a iniciativa SESAR Digital Sky, canalizando 1,6 bilhão de EUR (1,88 bilhão de USD) para serviços em nuvem e centros virtuais. A expansão do U-space para 28 zonas posiciona o bloco como pioneiro no tráfego de drones, ao mesmo tempo em que enfatiza a cibersegurança após um aumento de 34% nas intrusões. O Oriente Médio investe fortemente: a atualização SBAS de 800 milhões de USD da Arábia Saudita visa dobrar o número de passageiros até 2030. Os Emirados Árabes Unidos implantam torres remotas para centralizar o controle, demonstrando apetite por saltos tecnológicos. A América do Sul e a África ficam para trás devido a restrições de capital; apenas 18 estados africanos possuem infraestrutura ADS-B, e a cobertura de multilateração permanece irregular. Empréstimos do Banco Mundial sustentam os esforços de modernização no Brasil, mas a adoção geral fica aquém da de países de alta renda.

Cenário Competitivo
O mercado de gestão de tráfego aéreo é moderadamente concentrado, com alguns fornecedores multinacionais mantendo contratos de longo prazo com ANSPs e possuindo expertise regulatória significativa. O contrato de USD 1,2 bilhão da Thales na Índia destaca sua capacidade em integração de plataformas turnkey. A Collins Aerospace reportou USD 1,8 bilhão em receita de gestão de tráfego aéreo em 2024, impulsionada por seus sistemas de voz ARINC, que servem como base para pacotes de atualização mais amplos. A L3Harris garantiu um contrato de USD 95 milhões com a Força Aérea dos EUA para uma atualização de torre COTS, demonstrando seu apelo em aplicações militares.
A disrupção no mercado está emergindo de players focados em software. O contrato de AUD 45 milhões (USD 30,01 milhões) da Adacel na Austrália utiliza uma plataforma de voz definida por software que reduz os requisitos de hardware em 50%. O AirportConnect Open da SITA emprega APIs padronizadas para criar um ecossistema de aplicativos semelhante às lojas de aplicativos móveis, atraindo oito fornecedores terceirizados em poucos meses. A Frequentis e a Leonardo estão se concentrando em serviços UTM certificados no U-space da Europa, abrindo um novo fluxo de receita vinculado ao tráfego de drones. A plataforma de análise Forge da Honeywell prevê necessidades de manutenção para 15 ANSPs, enfatizando a crescente demanda por soluções orientadas por dados para otimizar o tempo de atividade do sistema.
As colaborações estratégicas estão se expandindo para áreas como vigilância baseada no espaço e blockchain para integridade de dados. A Northrop Grumman está fazendo parceria com a Aireon para estender a cobertura de ADS-B para regiões polares. Ao mesmo tempo, o depósito de patente da ICAO em 2024 para verificação de plano de voo baseada em blockchain indica interesse institucional em tecnologias de registro distribuído. O cenário competitivo está se deslocando em direção à expertise em computação em nuvem, inteligência artificial e estratégias de API aberta, indo além do foco tradicional nas capacidades de fabricação de radar.
Líderes do Setor de Gestão de Tráfego Aéreo
Thales Group
RTX Corporation
L3Harris Technologies, Inc.
Honeywell International Inc.
Indra Sistemas, S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Tráfego Aéreo
- Thales Group
- RTX Corporation
- L3Harris Technologies, Inc.
- Indra Sistemas. S.A.
- Honeywell International Inc.
- Leonardo S.p.A
- Frequentis AG
- Saab AB
- Adacel Technologies Limited
- Advanced Navigation and Positioning Corporation
- SITA N.V.
- Northrop Grumman Corporation
- NATS
- NAV CANADA
- Aena, S.M.E.
- Kongsberg Gruppen ASA

Recent Industry Developments in Mercado de Gestão de Tráfego Aéreo
- Setembro de 2025: A Thales e a Stinville garantiram um contrato com a CORPAC para implementar o sistema TopSky-AMHS, um passo crítico na modernização do tráfego aéreo do Peru. Abrangendo mais de 35 sites, o sistema aprimorará a comunicação entre centros de controle de tráfego aéreo, aeroportos e ANSPs internacionais, garantindo conformidade com os padrões da ICAO. Esta iniciativa fortalece a posição da Thales no setor de aviação da América do Sul, ao mesmo tempo em que avança a infraestrutura aeronáutica do Peru. Estrategicamente, melhora a conectividade regional nas Américas, Europa e América Central, posicionando o Peru como um hub fundamental na gestão global de tráfego aéreo e impulsionando a eficiência operacional na região.
- Setembro de 2025: A SITA lançou o ATC Bridge, uma plataforma em nuvem baseada em SaaS projetada para abordar as limitações dos sistemas de comunicação de controle de tráfego aéreo legados. Este desenvolvimento permite que as Autoridades de Aviação Civil e os ANSPs melhorem a eficiência operacional por meio de comunicação segura, escalável e econômica.


Mercado de Gestão de Tráfego Aéreo Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de gestão de tráfego aéreo (ATM) como todo sistema de uso civil, subsistema e conjunto de software que permite às aeronaves comunicar, navegar, monitorar e receber sequenciamento automatizado enquanto se movem pelo espaço aéreo controlado ou nas superfícies aeroportuárias. Isso abrange centros convencionais de controle de tráfego aéreo, ferramentas de gestão de fluxo, serviços de informação aeronáutica e camadas emergentes de gestão de tráfego não tripulado.
Exclusão do escopo: redes de comando e controle exclusivamente militares que nunca se conectam com as regulamentações da aviação civil estão fora da estimativa.
Visão Geral da Segmentação
- Por Domínio
- Controle de Tráfego Aéreo (CTA)
- Gestão de Fluxo e Capacidade de Tráfego Aéreo (ATFCM)
- Gestão de Informações Aeronáuticas (AIM)
- Gestão de Tráfego Não Tripulado (UTM)
- Por Componente
- Hardware
- Software
- Serviços
- Por Aplicação
- Comunicação
- Navegação
- Vigilância
- Automação e Suporte à Decisão
- Por Uso Final
- Aviação Comercial
- Militar e Governamental
- Mobilidade Aérea Urbana (MAU) e Operadores de Drones
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistas com provedores de serviços de navegação aérea, chefes de operações aeroportuárias, gerentes de produto de OEM de aviônica e estrategistas de plataformas de drones comerciais na América do Norte, Europa, Ásia-Pacífico e Golfo validaram faixas de preços, atrasos de implantação e ciclos de renovação de licenças de software que fontes públicas raramente quantificam. As conversas também esclareceram as restrições de financiamento regionais antes da finalização do modelo.
Pesquisa Documental
Examinamos dados abertos de fontes autorizadas, como estatísticas de tráfego da ICAO, registros de movimentos de voo OPSNET da FAA, painéis PRISME do Eurocontrol e boletins anuais de tráfego da ACI World e da IATA. Publicações regulatórias sobre mandatos ADS-B, documentos orçamentários do SESAR e do NextGen e registros de remessas alfandegárias de radares e rádios VHF complementaram a base. Onde a granularidade por empresa era relevante, os analistas da Mordor recorreram ao D&B Hoovers e ao Dow Jones Factiva para verificar cruzadamente as divisões de receita e os contratos adjudicados. Os exemplos acima ilustram, sem esgotar, o conjunto de fontes secundárias consultadas para números e contexto.
Uma segunda análise conectou os cronogramas de políticas com as curvas de adoção de tecnologia, criando assim uma cronologia que orienta os pontos de inflexão das previsões.
Dimensionamento de Mercado e Previsão
Uma reconstrução descendente do volume de tráfego começa com os movimentos de voo controlado de 2024, quilômetros-assento e contagens de registros de drones, que são então avaliados usando preços médios de venda amostrados e taxas de serviço. Os resultados são corroborados por meio de consolidações seletivas de fornecedores de baixo para cima e verificações de canal para ajustar os valores discrepantes. Os principais impulsionadores dentro do modelo incluem: 1) adições de pistas e utilização de capacidade, 2) taxas de equipagem ADS-B, 3) gastos de capital destinados pelos principais ANSPs, 4) crescimento das horas de voo de drones comerciais e 5) tendências de ASP de aviônica ajustadas pela inflação. A regressão multivariada combinada com análise de cenários projeta essas variáveis até 2030, e as lacunas nos dados de baixo para cima são preenchidas com intervalos de coeficientes conservadores discutidos com os entrevistados.
Ciclo de Validação de Dados e Atualização
Os resultados passam por limites de variância em relação a indicadores independentes, como o crescimento do feed ADS-B por satélite e a execução orçamentária dos ANSPs. Uma revisão interna por pares sinaliza anomalias, seguida de aprovação por um responsável sênior. Os relatórios são atualizados a cada doze meses, com atualizações intermediárias após choques regulatórios ou de tráfego relevantes.
Por que a Linha de Base de Gestão de Tráfego Aéreo da Mordor Inspira Confiança
As estimativas publicadas divergem porque as empresas escolhem diferentes inclusões de receita, tratamentos de moeda e cadências de atualização. Os compradores frequentemente enfrentam uma dispersão que complica a definição de orçamentos.
Os principais fatores de lacuna na literatura atual decorrem de se as plataformas de tráfego não tripulado são contabilizadas, de como os serviços de consultoria são combinados com as vendas de hardware e do rigor das verificações cruzadas primárias sobre a dispersão de preços regionais. A definição de escopo disciplinada da Mordor, a atualização anual e os livros de preços ancorados em entrevistas reduzem essas incertezas.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 11,55 bilhões de USD (2025) | Mordor Intelligence | - |
| 9,38 bilhões de USD (2024) | Consultoria Global A | Omite o UTM e avalia apenas o hardware de comunicação, criando uma base conservadora |
| 14,79 bilhões de USD (2024) | Consultoria do Setor B | Agrega a receita de serviços de consultoria com as vendas de sistemas, inflacionando os totais |
| 11,83 bilhões de USD (2025) | Consultoria Regional C | Mantém o câmbio nos níveis de 2022 e aplica uma escalada uniforme de ASP sem validação por entrevistas |
Em conjunto, a comparação mostra que o valor da Mordor situa-se na faixa intermediária, sendo, no entanto, o único transparentemente vinculado a estatísticas de tráfego verificáveis, dados de preços de múltiplas fontes e um ciclo de atualização anual documentado, oferecendo aos tomadores de decisão uma linha de base replicável e equilibrada.


Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de gestão de tráfego aéreo está crescendo entre 2026 e 2031?
O mercado de gestão de tráfego aéreo está se expandindo a um CAGR de 8,28%, subindo de USD 12,51 bilhões em 2026 para USD 18,62 bilhões até 2031.
Qual segmento está projetado para ser o de crescimento mais rápido até 2031?
O UTM está previsto para registrar um CAGR de 11,00% até 2031, à medida que as entregas por drones e as redes eVTOL se expandem.
Por que a Ásia-Pacífico está atraindo a maior taxa de crescimento?
Os governos da China, Índia e Sudeste Asiático estão investindo pesadamente em vigilância baseada em satélite e novas pistas, elevando o CAGR regional para 8,80%.
O que está impulsionando a transição do hardware para o software?
A hospedagem em nuvem, os processadores de dados de voo virtualizados e o suporte à decisão baseado em IA reduzem os custos de capital e permitem modelos de receita por assinatura, promovendo uma adoção mais rápida de software.
Como os riscos de cibersegurança estão sendo abordados?
Os ANSPs estão implementando autenticação de múltiplos fatores, alocando orçamentos dedicados para monitoramento de ameaças e alinhando-se com os requisitos de gestão de cibersegurança do Anexo 17 da ICAO.
Página atualizada pela última vez em:



