
Tamanho e Participação do Mercado de Sistemas de Triagem de Passageiros em Aeroportos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.92 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.61 % |
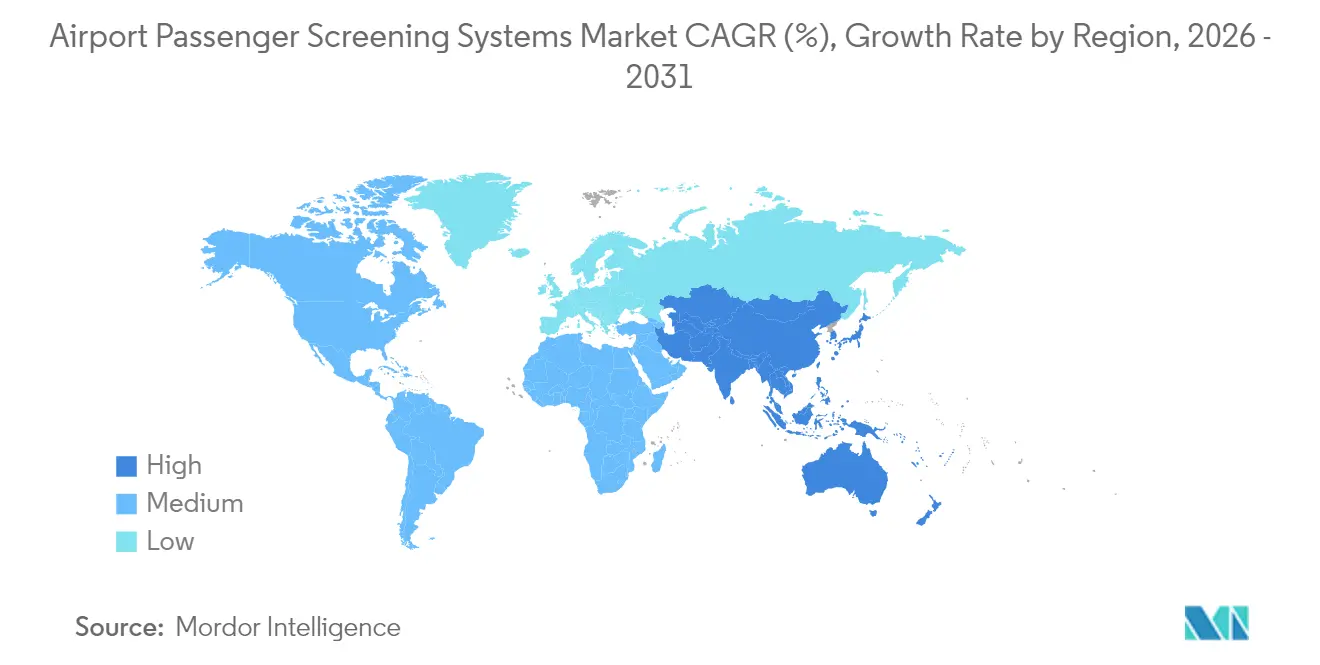
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
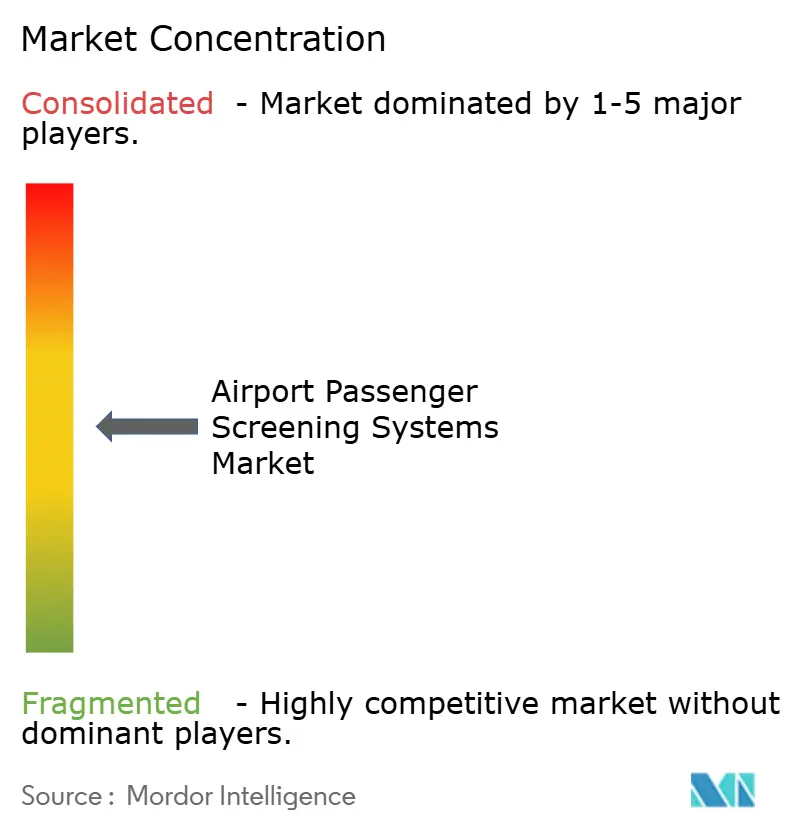
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Triagem de Passageiros em Aeroportos pela Mordor Intelligence
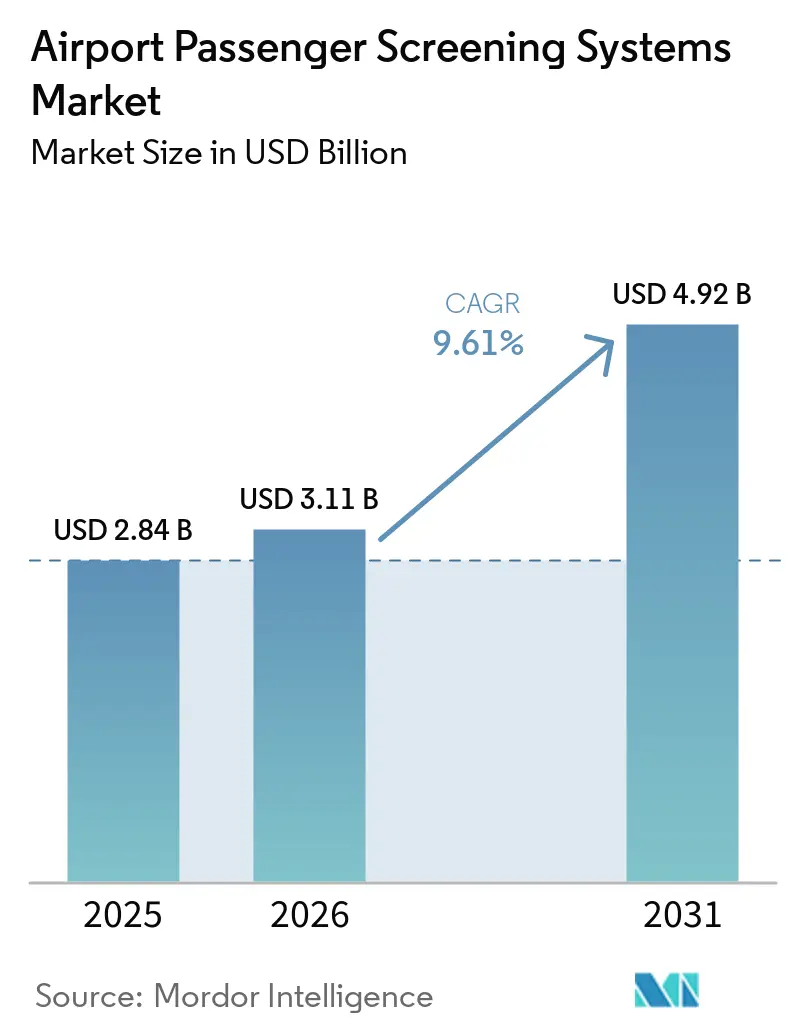
O tamanho do mercado de sistemas de triagem de passageiros em aeroportos em 2026 é estimado em USD 3,11 bilhões, crescendo a partir do valor de 2025 de USD 2,84 bilhões, com projeções para 2031 mostrando USD 4,92 bilhões, crescendo a uma CAGR de 9,61% ao longo de 2026-2031. O robusto investimento de capital em pontos de controle de tomografia computadorizada (TC), o aumento dos volumes de passageiros aproximando-se dos níveis anteriores a 2019 e os mandatos de modernização que integram funções biométricas e de inteligência artificial (IA) impulsionam essa expansão. Programas regulatórios como o plano de capital de USD 10,7 bilhões da Administração de Segurança nos Transportes (TSA) para 2025-2029 e os requisitos de TC C3 da Europa estão acelerando os ciclos de atualização tecnológica. O hardware continua a capturar a maior parte dos gastos, mas os analíticos baseados em software e a manutenção preditiva estão crescendo mais rapidamente à medida que os aeroportos buscam avaliação de ameaças em tempo real e menores custos ao longo da vida útil. Regionalmente, a América do Norte continua sendo o maior comprador, enquanto a Ásia-Pacífico, impulsionada por expansões de infraestrutura que atendem a mais de 3 bilhões de passageiros anuais, é a arena de crescimento mais rápido. A diferenciação competitiva depende da solidez da carteira de pedidos e das parcerias em IA, com empresas estabelecidas ampliando portfólios à medida que especialistas menores comercializam inovações de modernização compatível ou de triagem de funcionários.
Principais Conclusões do Relatório
- Por tipo, os detectores de metal lideraram o mercado de sistemas de triagem de passageiros em aeroportos com 35,12% de participação em 2025; a tecnologia de imagem avançada está projetada para se expandir a uma CAGR de 9,78% até 2031.
- Por componente, o hardware representou 71,60% do tamanho do mercado de sistemas de triagem de passageiros em aeroportos em 2025, enquanto o software deverá crescer a uma CAGR de 10,05% entre 2026 e 2031.
- Por modo de implantação, os pontos de controle primário de passageiros representaram 55,94% da participação de receita em 2025; as aplicações de triagem secundária e de funcionários estão previstas para avançar a uma CAGR de 9,71% até 2031.
- Por tamanho do hub aeroportuário, os grandes hubs detiveram 51,88% do tamanho do mercado de sistemas de triagem de passageiros em aeroportos em 2025; os aeroportos pequenos estão projetados para se expandir a uma CAGR de 10,32% até 2031.
- Por geografia, a América do Norte capturou 33,10% da participação de receita em 2025, enquanto a Ásia-Pacífico deve registrar a CAGR mais rápida de 10,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do tráfego aéreo global de passageiros aumentando a demanda por tecnologias avançadas de triagem | +2.1% | Ásia-Pacífico, Oriente Médio, Global | Médio prazo (2 a 4 anos) |
| Implementação de mandatos regulatórios impulsionando a adoção de sistemas de tomografia computadorizada (TC) | +1.8% | América do Norte, Europa expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Iniciativas de modernização promovendo a implantação de soluções avançadas de autenticação de identidade | +1.2% | América do Norte, Europa, Global | Médio prazo (2 a 4 anos) |
| Surgimento de tecnologias compatíveis com modernização reduzindo os custos de atualização de infraestrutura | +0.9% | Global, aeroportos menores | Longo prazo (≥ 4 anos) |
| Integração de IA em sistemas de ondas milimétricas (mmWave) aprimorando as capacidades de detecção de ameaças em tempo real | 0.8% | América do Norte e Europa, com extensão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão dos protocolos de segurança aeroportuária para incluir operações de triagem de funcionários | 0.7% | Global, com adoção antecipada na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Tráfego de Passageiros Impulsionando a Demanda por Sistemas de Alta Capacidade de Processamento
Os aeroportos da Ásia-Pacífico processaram mais de 3 bilhões de passageiros em 2024, superando o volume de 2019 e intensificando a necessidade de equipamentos que triem 300 ou mais viajantes por hora, mantendo padrões rigorosos de detecção.[1] Megaprojetos do Oriente Médio avaliados em cerca de USD 1 trilhão incorporam corredores inteligentes que fundem biometria com detecção por IA, ilustrando como o crescimento do tráfego se converte diretamente em pedidos de capital para scanners avançados de TC e mmWave. Os aeroportos em mercados emergentes favorecem plataformas escaláveis e passíveis de atualização por software para acompanhar o crescimento de passageiros de dois dígitos, enquanto os hubs maduros da América do Norte concentram-se na otimização do fluxo de trabalho. O vínculo direto entre volume e investimento em segurança se fortaleceu desde 2024, à medida que os operadores medem o desempenho do ponto de controle com base em métricas de mitigação de risco e tempo de fila. Consequentemente, o mercado de sistemas de triagem de passageiros em aeroportos recompensa cada vez mais os fornecedores capazes de comprovar ganhos de capacidade de processamento aliados a credenciais de conformidade.
Mandatos Regulatórios para Implantação de Tomografia Computadorizada
A TSA exige que os pontos de controle da Categoria X migrem para TC até 2026 e reservou USD 2,8 bilhões exclusivamente para aquisição e instalação, garantindo um pipeline de aquisição de vários anos. A reimposição de restrições a líquidos pela Comissão Europeia em setembro de 2024 nos aeroportos sem TC C3 acelerou as implantações na União Europeia. O Plano Global de Segurança da Aviação da ICAO de 2024 endossa a TC como padrão de referência para seus 193 estados membros. Esses mandatos se estendem à triagem de funcionários sob o programa Rap Back da TSA, gerando demanda secundária além das faixas primárias. As penalidades por não conformidade impõem licitações rápidas, canalizando participação para fornecedores com soluções certificadas e suporte global. Como resultado, o mercado de sistemas de triagem de passageiros em aeroportos registra surtos previsíveis imediatamente antes de cada prazo regulatório.
Programas de Modernização Integrando Identidade Biométrica
A Tecnologia de Autenticação de Credenciais (CAT) da TSA abrange mais de 280 aeroportos nos Estados Unidos e agora realiza mais de 3 milhões de verificações de identidade mensalmente. Os portões inteligentes de Dubai liberam 95% dos passageiros elegíveis sem verificação manual, ilustrando como os fluxos sem contato permanecem uma prioridade pós-pandemia. A adoção biométrica traz escrutínio sobre privacidade de dados; o Conselho de Supervisão de Privacidade e Liberdades Civis ressalta os desafios de conformidade com consentimento e retenção em sua revisão de 2024. O financiamento por meio de subsídios de melhoria aeroportuária compensa o custo inicial, mas o ritmo de implantação depende das infraestruturas de TI existentes. Os aeroportos valorizam a vinculação integrada de identidade à triagem, e os fornecedores capazes de combinar CAT, reconhecimento facial e scanners de TC se posicionam para contratos agrupados no mercado de sistemas de triagem de passageiros em aeroportos.
Tecnologias Compatíveis com Modernização Reduzindo os Custos de Atualização
A imagem avançada exigia anteriormente entre USD 146.000 e USD 159.000 em reformas de pontos de controle por unidade, desencorajando aeroportos menores. A TC modular agora se encaixa em espaços físicos legados, reduzindo os orçamentos de obras civis em até 40%, mantendo a certificação da TSA. Unidades portáteis ou semipportáteis apoiam portões temporários, socorro em desastres e lounges VIP temporários, ampliando os casos de uso. Plataformas definidas por software permitem que os operadores adicionem analíticos sem substituir hardware caro, estendendo a vida útil e melhorando o retorno sobre o capital. Essas inovações democratizam o mercado de sistemas de triagem de passageiros em aeroportos, permitindo que instalações com menos de 5 milhões de passageiros anuais adotem tecnologias antes reservadas para grandes hubs.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limitações físicas e de infraestrutura nos aeroportos dificultando a implantação de tecnologia | -0.6% | Aeroportos mais antigos na Europa, América do Norte, Global | Curto prazo (≤ 2 anos) |
| Aumento dos custos de conformidade com segurança cibernética e dados impactando a integração de sistemas biométricos | -0.4% | Europa, América do Norte, Global | Médio prazo (2 a 4 anos) |
| Preocupações públicas sobre privacidade e riscos à saúde associados a certas tecnologias de escaneamento | -0.5% | América do Norte e Europa, com extensão para mercados desenvolvidos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escalada nos custos de componentes afetando a acessibilidade de sistemas de triagem de próxima geração | -0.4% | Global, com impacto desproporcional em mercados emergentes e aeroportos pequenos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Legada Limitando Espaço, Energia e Peso
Aproximadamente 40% dos principais aeroportos internacionais foram inaugurados antes de 1980 e carecem de espaço de piso, capacidade elétrica ou resistência estrutural para abrigar equipamentos de TC que ocupam 15-20% mais área e consomem o triplo da energia das unidades de raio-X legadas. As modificações nos terminais podem exceder USD 500.000 por faixa e causar perdas diárias por interrupção superiores a USD 100.000 nos hubs de pico. Os limites de peso nos pontos de controle elevados complicam ainda mais as instalações, especialmente em terminais europeus e asiáticos de múltiplos níveis. Essas restrições atrasam as implantações e moderam o potencial de crescimento no mercado de sistemas de triagem de passageiros em aeroportos até que os orçamentos de modernização ou projetos greenfield se recuperem.
Aumento dos Custos de Conformidade com Segurança Cibernética e Privacidade
As implantações biométricas devem satisfazer o GDPR, as diretrizes cibernéticas federais dos Estados Unidos e as regras de compartilhamento de código das companhias aéreas, acrescentando entre USD 200.000 e USD 400.000 a cada projeto para criptografia, monitoramento de intrusões e revisões jurídicas.[2] Os fluxos de retirada de consentimento, a minimização de armazenamento e as exigências de notificação de violações prolongam os cronogramas e favorecem fornecedores com soluções em nuvem seguras ou no local já aprovadas pelos reguladores. Os aeroportos menores têm dificuldade em financiar essas salvaguardas, desacelerando a adoção de biometria mesmo com o aumento da demanda dos passageiros por viagens sem contato. O risco cibernético persistente, portanto, reduz as expectativas de crescimento para o mercado de sistemas de triagem de passageiros em aeroportos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
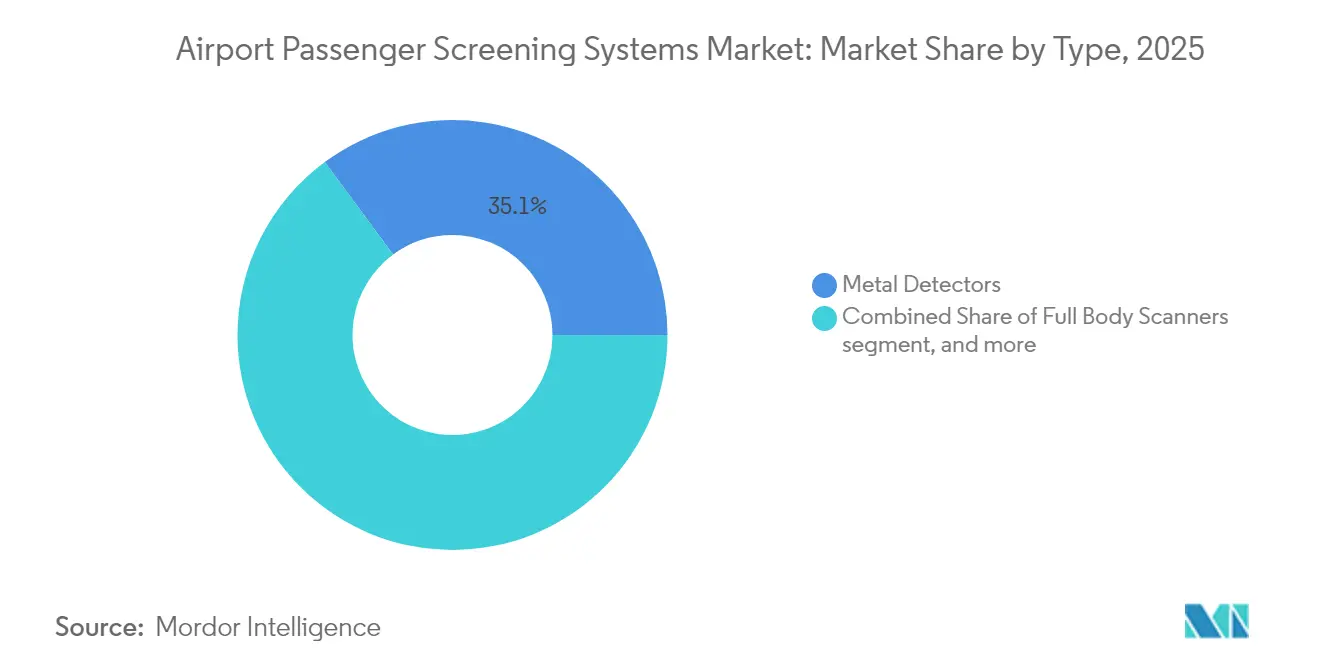
A Tomografia Computadorizada Sustenta o Avanço na DetecçãoO tamanho do mercado de sistemas de triagem de passageiros em aeroportos para detectores de metais atingiu uma participação de 35,12% em 2025, enquanto a tecnologia de imagem avançada baseada em TC está preparada para o CAGR mais forte de 9,78% até 2031. Os gestores de aeroportos optam pela TC por sua capacidade de imagem 3D que libera líquidos e eletrônicos sem necessidade de desempacotar, aumentando a capacidade das faixas em até 20%. Scanners de aeroporto, incluindo sistemas de ondas milimétricas de corpo inteiro, atingiram a saturação em muitos hubs, mas o reconhecimento de padrões assistido por inteligência artificial está elevando a precisão de detecço e reduzindo os falsos alarmes. O endosso da ICAO à TC como melhor prática consolida seu papel, enquanto unidades retroajustáveis ampliam o acesso para aeroportos de médio porte. Atualizações contínuas de software permitem que os operadores refinam as bibliotecas de ameaças sem trocar o hardware, sustentando o valor do ciclo de vida no mercado de sistemas de triagem de passageiros em aeroportos.
O custo premium da TC diminui à medida que a produção escala e os reguladores financiam a aquisição. Enquanto isso, os detectores de metais tradicionais de passagem preservam sua relevância para verificações de perímetro, entradas de funcionários e terminais com restrições orçamentárias. Projetos de faixas híbridas que combinam detecção de metais com equipamentos de TC ou ondas milimétricas maximizam a capacidade e se adaptam às classificações de risco. Portanto, os fornecedores que oferecem portfólios multitecnológicos capturam maiores participações de carteira em diferentes estágios de crescimento dos aeroportos.


Por Componente:
A Inteligência de Software Libera o Potencial Latente do HardwareO hardware representou 71,60% da receita em 2025 porque scanners, correias transportadoras e cabeamentos exigem a maior parte do investimento de capital. No entanto, as receitas de software estão se expandindo a uma CAGR de 10,05%, à medida que os algoritmos sustentam a análise preditiva de ameaças, a interpretação automática de imagens e a manutenção baseada em condições. O tamanho do mercado de sistemas de triagem de passageiros em aeroportos atribuído a analíticos é ainda impulsionado por licenças de assinatura que fornecem atualizações em tempo real e correções de segurança cibernética.
O processamento de borda elimina a dependência de idas e vindas à nuvem, atendendo às regras de soberania de dados e reduzindo a latência para milissegundos - vital para faixas com 250 ou mais passageiros por hora. O desempenho dos algoritmos depende de dados operacionais abundantes, oferecendo aos titulares com décadas de varreduras uma vantagem competitiva contra novos entrantes. As concessões de Ciência e Tecnologia do Departamento de Segurança Interna dos Estados Unidos no valor de USD 27,55 milhões para pesquisa em sensoriamento quântico e IA sublinham o apetite do governo por avanços de detecção liderados por software. Os fornecedores de hardware que abrem APIs para fornecedores independentes de software multiplicam a inovação, mas devem salvaguardar a integridade da certificação para manter a confiança dos aeroportos.
Por Modo de Implantação:
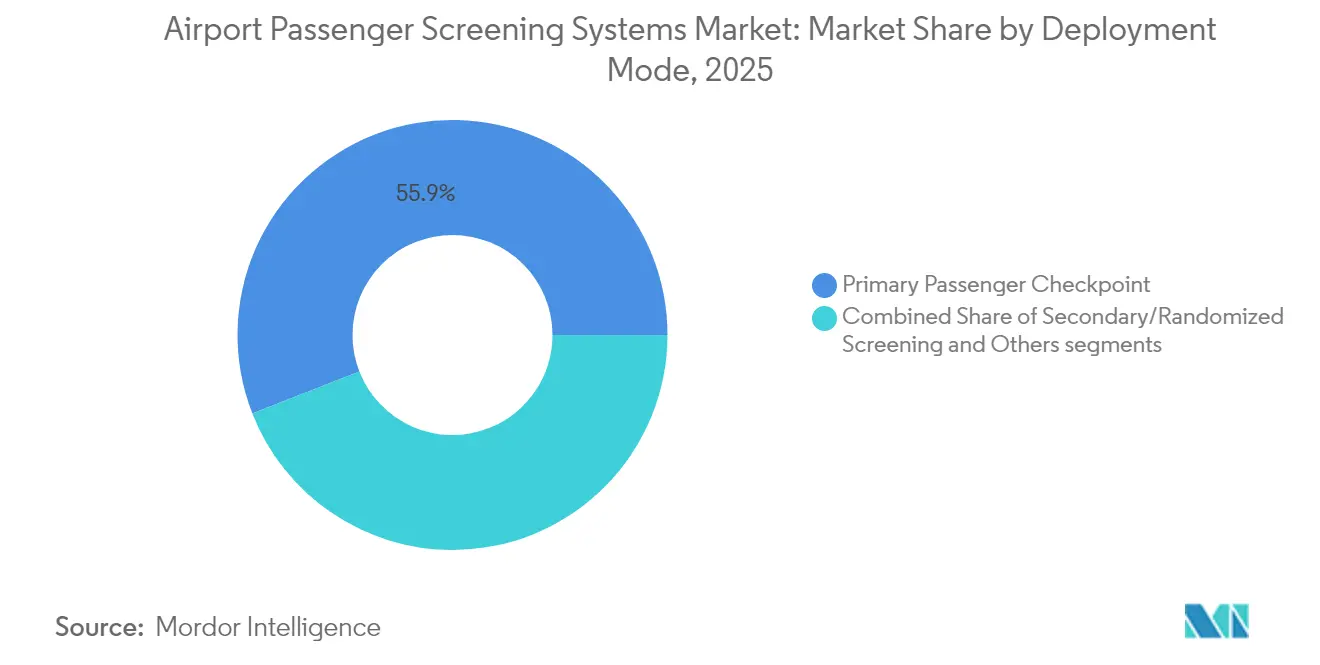
Aplicações Secundárias e de Funcionários Ganham VelocidadeAs faixas de passageiros primárias mantiveram uma participação de 55,94% em 2025, pois todos os viajantes devem passar por elas. No entanto, as verificações secundárias, a triagem aleatória e a verificação de funcionários estão previstas para crescer 9,71% ao ano até 2031. O monitoramento contínuo Rap Back da TSA e incidentes de alto perfil relacionados a ameaças internas levaram os aeroportos a instalar portais mmWave do tipo passa-por nas entradas de funcionários. As avaliações do sistema passivo da Thruvision em San Diego ilustram o sucesso inicial e a menor interrupção do fluxo de passageiros.
As zonas de inspeção secundária aproveitam scanners móveis e analíticos direcionados para resolver alarmes sem encaminhar os passageiros de volta para a fila principal, preservando o rendimento. Portas laterais de carga, canais VIP e portões de eventos temporários ampliam a base endereçável para soluções adaptáveis no mercado de sistemas de triagem de passageiros em aeroportos. Os painéis de comando integrados que agregam dados de passageiros, bagagens e funcionários fornecem uma consciência situacional holística valorizada pelos diretores de segurança.
Por Tamanho do Hub Aeroportuário:
Democratizando a Segurança de Alto NívelOs grandes hubs comandaram 51,88% da receita de 2025, refletindo as economias de escala e o escrutínio regulatório. No entanto, os aeroportos pequenos estão no caminho para a CAGR mais alta de 10,32%, pois TC compatível com modernização, mmWave compacto e analíticos nativos de nuvem reduzem o custo de entrada. O mercado de sistemas de triagem de passageiros em aeroportos, portanto, migra de nicho para mainstream entre terminais que atendem a menos de 2 milhões de passageiros.
Os hubs médios fazem a ponte na transição, adotando faixas modulares que podem adicionar capacidade de forma incremental. Os fornecedores comercializam cada vez mais pacotes de "ponto de controle como serviço" que reúnem equipamentos, software e manutenção plurianual em uma única taxa, alinhando-se aos orçamentos municipais enxutos. Como resultado, a padronização da segurança avança em toda a rede de aviação, reduzindo a vulnerabilidade de elos mais fracos.
Análise Geográfica
Mercado de Sistemas de Triagem de Passageiros em Aeroportos da América do Norte
A América do Norte gerou 33,10% da receita global em 2025, impulsionada pelo pipeline de modernização de 10,7 bilhões de USD da TSA e pela infraestrutura madura que passa por ciclos sistemáticos de renovação. A tecnologia de identidade CAT já escaneia mais de 3 milhões de documentos mensalmente, e as faixas de tomografia computadorizada (CT) estão se expandindo dos principais hubs para aeroportos regionais. Canadá e México alinham suas regulamentações aos padrões dos Estados Unidos, criando um cenário integrado de aquisições na América do Norte que beneficia fornecedores certificados pela TSA.
Mercado de Sistemas de Triagem de Passageiros em Aeroportos da Ásia-Pacífico
A Ásia-Pacífico apresenta o CAGR mais acelerado, de 10,28%, impulsionado pelos programas de construção de aeroportos da China e da Índia. Até 2024, o total de passageiros já atingirá 103% dos níveis de referência de 2019. Os terminais greenfield incorporam CT, biometria e inteligência artificial desde o primeiro dia, contornando as limitações de infraestruturas legadas. Os estímulos governamentais no âmbito dos planos de cidades inteligentes adicionam financiamento para análises de borda e painéis em nuvem, ampliando o mercado de sistemas de triagem de passageiros em aeroportos. Mercados maduros como Japão e Austrália buscam atualizações que integram bibliotecas de ameaças baseadas em inteligência artificial e salvaguardas de privacidade.
Mercado de Sistemas de Triagem de Passageiros em Aeroportos da EMEA
A Europa sustenta um crescimento de dígito único médio sob as regras harmonizadas da ECAC e a reintegração das restrições a líquidos em 2024 para aeroportos sem CT C3. O RGPD molda a implementação de soluções biométricas, incentivando soluções on-premises e fluxos de consentimento explícito. Enquanto isso, o Oriente Médio e a África aproveitam 1 trilhão de USD em capacidade planejada para apresentar portões inteligentes com biometria e inteligência artificial que liberam 95% dos viajantes sem necessidade de interação manual. O ritmo regulatório diversificado exige estratégias de certificação flexíveis dos fornecedores que buscam capturar participação global.

Panorama regulatório
Os requisitos dos sistemas de triagem de passageiros em aeroportos estão ancorados em reguladores nacionais de segurança da aviação e em normas globais liderados pela ICAO. Nos Estados Unidos, a Transportation Security Administration (TSA) impulsiona a elegibilidade de equipamentos e a preparação dos locais por meio de orientações de aceitação de capacidade e planejamento, e tem continuado a formalizar caminhos para novas tecnologias por meio do processo de qualificação da Advanced Imaging Technology (AIT) Qualified Products List (QPL) (aviso especial emitido em abril de 2026). Essa abordagem determina quais sistemas de corpo inteiro e sistemas relacionados podem ser implantados em pontos de controle federalizados.
Na Europa, a implementação da segurança da aviação é reforçada por regulamentos da UE e práticas de avaliação alinhadas à ECAC que determinam a aceitação de equipamentos e os procedimentos operacionais. O Regulamento de Execução (UE) 2026/449 da Comissão (adotado em fevereiro de 2026) atualizou os requisitos que afetam os procedimentos de triagem para suprimentos aeroportuários e de bordo com uma janela de conformidade definida, adicionando mudanças operacionais junto à modernização dos pontos de controle de passageiros. Ações paralelas de política nos EUA, incluindo a introdução em maio de 2026 do SAFEGUARDS Act no Comitê de Segurança Interna da Câmara dos EUA, mantiveram o financiamento e a modernização dos programas de tecnologia da TSA em foco para aeroportos e fornecedores que planejam aquisições de vários anos.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes (detectores, subsistemas de raios-X/TC, computação e hardware de cibersegurança), OEMs que integram plataformas certificadas de ponto de controle e imagem, e provedores de software que fornecem algoritmos de detecção automatizada, autenticação de identidade e análises de saúde da frota. No estágio seguinte, integradores de sistemas e contratados aeroportuários gerenciam o layout dos pontos de controle, obras civis, atualizações de energia e rede, e comissionamento, enquanto órgãos de teste terceirizados e programas de avaliação governamental controlam o acesso ao mercado por meio de validação de desempenho e conformidade. Nos Estados Unidos, os programas de aquisição e implantação da TSA para Credential Authentication Technology (CAT) mostram como os ecossistemas de identidade e triagem coevoluem por meio de atualizações em etapas (atualizações de campo CAT-1 via kits de atualização CAT-2 e implantações de CAT-2 de nova produção a partir do ano fiscal de 2025).
A entrada no mercado está cada vez mais estruturada em torno de instrumentos de contratos governamentais, pacotes de serviços e modelos operacionais público-privados, em vez de vendas pontuais de equipamentos. As iniciativas da TSA para buscar soluções do setor privado para melhorar a eficiência dos pontos de controle (julho de 2025) e a parceria público-privada eGate com a CLEAR (agosto de 2025) destacam como a captura de identidade, biometria e hardware de faixa estão sendo agrupados com operações e fluxos de trabalho digitais. Na Europa, os esforços de harmonização, incluindo o trabalho da ECAC em 2025 sobre uma Peça de Teste Padrão de qualidade de imagem 3D para testes de equipamentos de segurança, reduzem os encargos de validação regional duplicados e empurram os OEMs para configurações padronizadas e prontas para auditoria que podem ser implantadas em múltiplos aeroportos com menos reengenharia.
Cenário Competitivo
O mercado de sistemas de triagem de passageiros em aeroportos permanece moderadamente fragmentado, embora os principais fornecedores aprofundem suas vantagens competitivas por meio de alianças em IA, portfólios de serviços e escala de carteira de pedidos. A OSI Systems reportou uma carteira de pedidos de USD 1,8 bilhão e crescimento de 16% na divisão de Segurança no exercício fiscal de 2025, destacando sua capacidade de financiar P&D contínuo e suporte global. O acordo de abril de 2025 da Smiths Detection com a BigBear.ai visa uma redução de 25-30% nos falsos positivos, ilustrando como o aprendizado de máquina é a nova fronteira competitiva.
A capacidade de integração é fundamental; os aeroportos preferem contratos de ponto único que combinem scanners, software, instalação e suporte plurianual. Os especialistas em modernização com produtos portáteis ou orientados para funcionários transformam a fragmentação em vantagem ao se associarem a contratantes principais para preencher nichos de espaço em branco. A complexidade do regime de certificação protege os titulares, mas as tendências de arquitetura aberta convidam startups focadas em sobreposições de analíticos. A consolidação do mercado por meio de vendas de ativos, separações e grupos de testes cooperativos, como o Grupo de Testes de Segurança da ECAC de 2025, molda ainda mais a dinâmica de rivalidade.
Líderes do Setor de Sistemas de Triagem de Passageiros em Aeroportos
-
Analogic Corporation
-
Garrett Electronics Inc.
-
Smiths Group plc
-
Leidos, Inc.
-
OSI Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Triagem de Passageiros em Aeroportos
- Smiths Group plc
- OSI Systems, Inc.
- Analogic Corporation
- Garrett Electronics Inc.
- CEIA S.p.A.
- Nuctech Technology Co., Ltd.
- Leidos, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Liberty Defense Holdings Ltd.
- Astrophysics, Inc.
- Tek84, Inc.
- Vanderlande Industries B.V.
- Thales Group
- Autoclear LLC
- Kromek Group plc

Oportunidades de mercado e perspectivas futuras
Os programas de modernização estão criando espaço em branco para pontos de controle integrados que conectam triagem baseada em TC, interpretação automatizada de imagens e identidade digital em um único fluxo de trabalho operacional. A atividade da TSA em torno de eGates habilitados por biometria, incluindo o Dia da Indústria do Escritório de Inovação em maio de 2026, indica interesse de aquisição em camadas automatizadas de verificação de identidade que podem ser conectadas à triagem primária e secundária. No lado da triagem, a mudança da base instalada em direção à TC continua a expandir o mercado endereçável de software, manutenção e kits de atualização; a TSA relatou 1.162 instalações de scanners de TC em 296 aeroportos até julho de 2026, sustentando a demanda recorrente por serviços de ciclo de vida, fortalecimento de cibersegurança e otimização de desempenho.
A Europa também é um segundo eixo de oportunidade por meio de aprovações e implementações financiadas por aeroportos que acelerem a adoção de TC de maior rendimento e análises relacionadas. A aprovação do Smiths Detection SDX 10080 SCT CT pelo Departamento de Transportes do Reino Unido (junho de 2026) aumenta a gama de plataformas de TC implantáveis em casos de uso aeroportuário e de carga, apoiando a opcionalidade de aquisição para operadores que padronizam entre segurança de passageiros e logística. O investimento aeroportuário também mostra conversão de curto prazo, com o Aeroporto de Viena concluindo a instalação de novos scanners de TC em todos os terminais com um investimento de 25 milhões de euros (julho de 2026). Esses movimentos apoiam oportunidades para fornecedores que podem entregar implantações favoráveis à retrofit, integrações interoperáveis de identidade-para-triagem e automação certificada que reduz verificações manuais de bagagem e falsos alarmes.
Recent Industry Developments in Mercado de Sistemas de Triagem de Passageiros em Aeroportos
- Abril de 2026: Leidos Security Enterprise Solutions e Analogic anunciaram uma joint venture com a Altaris para combinar a Leidos Security Enterprise Solutions com a Analogic sob a marca Analogic. O movimento consolida o desenvolvimento de produtos e as capacidades de entrega global entre os portfólios de triagem de passageiros e bagagens. Isso apoia a escala para programas de modernização aeroportuária que favorecem fornecedores integrados e multitecnológicos.
- Maio de 2025: A Smiths Detection recebeu um contrato da Dubai Aviation Engineering Projects para fornecer soluções de triagem de ponto de controle para o Aeroporto Internacional de Dubai (DXB). A adjudicação reforça a demanda de grandes hubs por atualizações de pontos de controle habilitadas por TC. Também apoia o posicionamento de fornecedores no Oriente Médio, onde aeroportos estão vinculando melhorias na eficiência da segurança a objetivos de experiência do passageiro.
- Novembro de 2024: A Fraport concedeu à Rohde & Schwarz um contrato para instalar 100 scanners de segurança no Aeroporto de Frankfurt, cobrindo pontos de controle existentes e integração em futuras instalações de pontos de controle. A implantação indica investimento europeu sustentado em ciclos de renovação de pontos de controle. Também gera necessidades subsequentes em integração, treinamento e suporte de serviço plurianual em uma infraestrutura de terminais em expansão.


Mercado de Sistemas de Triagem de Passageiros em Aeroportos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange equipamentos instalados em pontos de controle de segurança de aeroportos para triagem de passageiros em busca de ameaças ocultas, medido como o valor dos sistemas vendidos e implantados para inspeção de passageiros.
Exclusões de escopo: Sistemas de triagem de bagagem, carga e veículos estão excluídos, mesmo quando adquiridos no âmbito do mesmo programa de atualização de segurança aeroportuária.
Visão Geral da Segmentação
- Por Tipo
- Detectores de Metal
- Scanners de Corpo Inteiro
- Tecnologia de Imagem Avançada
- Por Componente
- Hardware
- Software
- Por Modo de Implantação
- Ponto de Controle Primário de Passageiros
- Triagem Secundária/Aleatória
- Outros
- Por Tamanho do Hub Aeroportuário
- Grande
- Médio
- Pequeno
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sobre o tráfego de passageiros da aviação, regulamentos de segurança e ciclos de atualização de triagem em aeroportos, que posteriormente se torna a camada de entrada para o modelo. Para isso, consultamos fontes públicas como estatísticas de aviação da ICAO e da IATA, orientações da TSA e de outros reguladores nacionais de segurança da aviação, relatórios anuais de operadores de aeroportos e documentos orçamentários.
Para manter os números ancorados ao funcionamento das aquisições, os sinais de aquisição e base instalada também são revisados por meio de fontes como portais de licitações e contratos governamentais, estatísticas alfandegárias e de comércio para categorias relevantes de equipamentos de triagem, e pesquisas selecionadas revisadas por pares que discutem o desempenho da triagem e as mudanças tecnológicas. Registros de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis ajudam a verificar o cronograma de remessas e as conquistas de programas; uma assinatura paga de dados financeiros de empresas e um banco de dados de patentes pago separado são utilizados seletivamente para verificar a exposição de receita e a direção tecnológica. Esses exemplos não são exaustivos, e muitas outras fontes também foram utilizadas para coletar dados, validar premissas e esclarecer questões abertas durante a pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão o que as fontes documentais não conseguem explicar completamente, especialmente os ciclos de substituição, o movimento do preço médio de venda e o que realmente é contabilizado como uma atualização de faixa de passageiros em comparação com um projeto de ponto de controle mais amplo. Conversamos com partes interessadas em segurança e operações aeroportuárias, integradores de sistemas, distribuidores e especialistas do lado de componentes nas principais regiões, para que os sinais de demanda, o cronograma de adoção e os lançamentos impulsionados por regulamentação possam ser alinhados com o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores executivos (CXOs): 17% | APAC: 46% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 24% | EMEA: 29% |
| Participantes menores: 17% | Gerentes: 59% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando uma abordagem de cima para baixo, na qual o fluxo de passageiros e os requisitos de faixas nos pontos de controle são reconstruídos por região e, em seguida, traduzidos em demanda de sistemas utilizando taxas de atualização e substituição discutidas com participantes do setor. Uma vez formado o conjunto de demanda, ele é convertido em valor pela aplicação de preços médios de venda realistas por tipo de sistema e configuração típica, seguidos de padrões de instalação e comissionamento, quando aplicável.
Para manter os totais fundamentados, o resultado é corroborado com aproximações seletivas de baixo para cima, incluindo cronogramas de remessa amostrados a partir de licitações, verificações de exposição de receita de fornecedores e feedback de canais sobre volumes unitários e preços. Os principais insumos utilizados no modelo incluem o crescimento do tráfego aéreo de passageiros, os pipelines de expansão da capacidade aeroportuária, os cronogramas de regulamentação de segurança para atualizações de pontos de controle, os ciclos de substituição de detectores de metais e scanners corporais, a adoção de tecnologias de imagem avançadas e a progressão de preços por classe de sistema, incluindo premissas de manutenção e calibração quando fazem parte da venda do sistema.
A previsão é feita utilizando análise de cenários apoiada por expectativas em nível de variável coletadas em entrevistas, pois os programas de segurança aeroportuária podem avançar mais rápido ou mais devagar dependendo da aplicação de políticas e dos ciclos de despesas de capital. Onde uma visão de baixo para cima está incompleta em países menores, as lacunas são tratadas pela aplicação de faixas de penetração e densidade de faixas ancoradas a categorias de aeroportos semelhantes, e então verificadas novamente com especialistas regionais.
Validação de Dados e Ciclo de Atualização
Os resultados são triangulados comparando o valor de mercado modelado com sinais independentes, como planos de despesas de capital de aeroportos, volumes de adjudicação de licitações e o ritmo dos programas de modernização de pontos de controle nos principais hubs. Os valores discrepantes são sinalizados e revisados por outro analista e, se a variação não puder ser explicada por cronograma ou escopo, chamadas de acompanhamento são acionadas para revalidar o conjunto de premissas.
Os relatórios são atualizados anualmente, e eventos relevantes como grandes mandatos de segurança, atrasos em programas ou mudanças repentinas no tráfego são incorporados por meio de verificações intermediárias. Antes da entrega, uma revisão final é realizada para que os números do mercado reflitam as divulgações públicas mais recentes e o feedback primário mais atual.
Tamanho do Mercado de Sistemas de Triagem de Passageiros em Aeroportos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para sistemas de triagem de passageiros em aeroportos podem variar bastante, mesmo quando parecem se referir à mesma categoria. As principais razões geralmente se resumem ao que é contabilizado dentro do mercado, qual ano é tratado como base e como os preços e o cronograma de substituição são tratados.
Os equipamentos de triagem de bagagem e carga estão fora do escopo da Mordor Intelligence aqui, o que é uma razão concreta pela qual este total pode parecer menor do que as estimativas que incluem programas completos de ponto de controle e bagagem de porão em um único número. As diferenças também aparecem quando alguns editores incluem módulos de identidade ou biometria com alto componente de software como parte central dos gastos com triagem, ou quando assumem aumentos mais rápidos no preço médio de venda sem verificá-los em relação aos resultados de licitações e aos ciclos orçamentários dos aeroportos. O momento da conversão de moeda e a velocidade de atualização do modelo podem ampliar ainda mais a diferença, especialmente quando as adjudicações de programas se deslocam entre trimestres.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,11 bilhões de USD (2026) | |
| Editora de Pesquisa do Setor A | 2,59 bilhões de USD (2024) | Utiliza um ano base anterior e também descreve aplicações que incluem triagem de bagagem e carga, o que pode alterar o que é contabilizado e como a demanda é distribuída ao longo do ciclo. |
| Consultoria Global B | 3,60 bilhões de USD (2024) | Apresenta um total mais amplo de triagem de passageiros para 2024 com detalhes públicos limitados sobre os tipos de sistemas incluídos e a estrutura de preços, o que pode levar a totais mais elevados se itens adjacentes de pontos de controle forem implicitamente incluídos. |
A diferença na tabela é explicada principalmente pelo acúmulo de escopo e pela seleção do ano base, amplificada por diferentes premissas sobre o cronograma de atualização e os preços. Ao vincular o modelo ao fluxo de passageiros, às necessidades de faixas e aos sinais de aquisição em nível de programa, a estimativa permanece rastreável a etapas repetíveis que podem ser verificadas e atualizadas à medida que os planos de gastos com segurança aeroportuária mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de triagem de passageiros em aeroportos em 2026?
O tamanho do mercado de sistemas de triagem de passageiros em aeroportos atingiu USD 3,11 bilhões em 2026, com uma CAGR prevista de 9,61% até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente?
A tecnologia de imagem avançada, principalmente os scanners de TC, está projetada para se expandir a uma CAGR de 9,78% até 2031, à medida que os reguladores exigem a detecção tridimensional.
Por que a Ásia-Pacífico é considerada a oportunidade regional mais atraente?
O número de passageiros na Ásia-Pacífico superou 3 bilhões em 2024, e a substancial construção greenfield de aeroportos impulsiona uma CAGR regional de 10,28% para novos investimentos em triagem.
Qual é o papel do software nas futuras atualizações dos pontos de controle?
O software fornece reconhecimento de ameaças baseado em IA, manutenção preditiva e atualizações de segurança cibernética, sustentando uma CAGR de 10,05% para este componente até 2031.
Como os requisitos de triagem de funcionários estão mudando os padrões de demanda?
As regulamentações revisadas da TSA e as estratégias de mitigação de ameaças internas estão impulsionando um crescimento anual de quase 9,71% nas implantações de triagem secundária e de força de trabalho.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

