
Tamanho e Participação do Mercado de Pods de Dormir em Aeroportos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 87.12 Milhões de dólares |
| Tamanho do Mercado (2031) | 119.28 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.48 % |
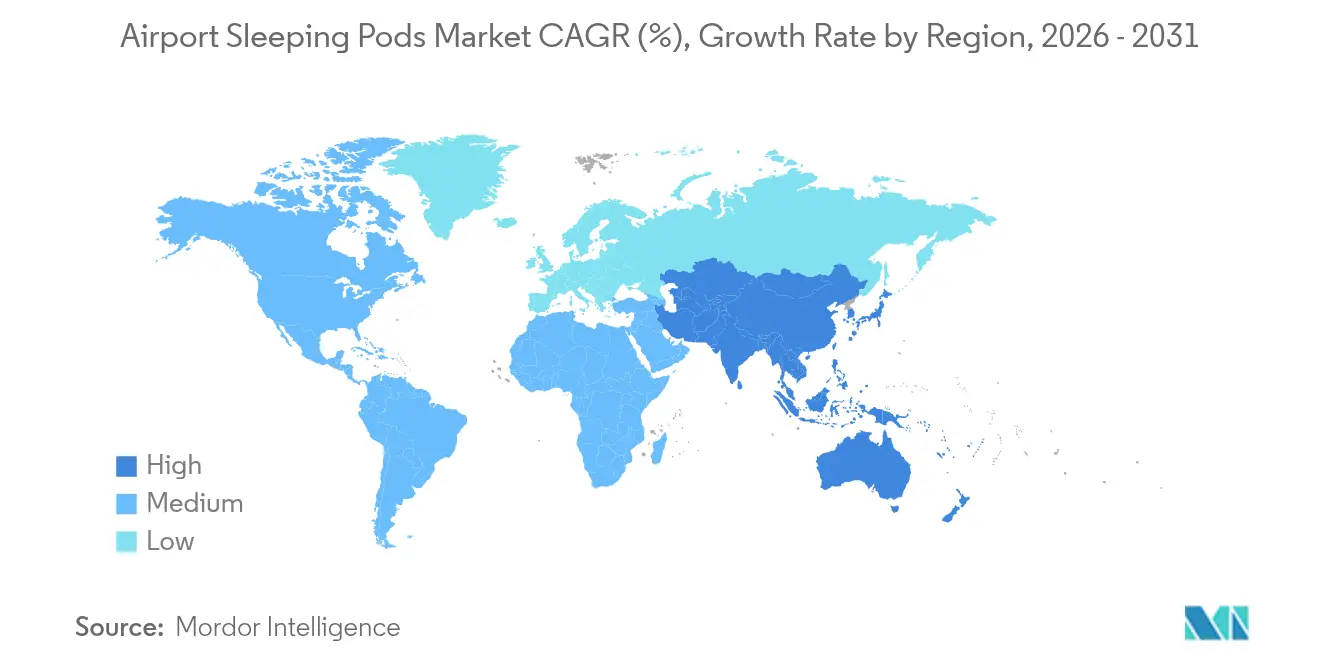
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
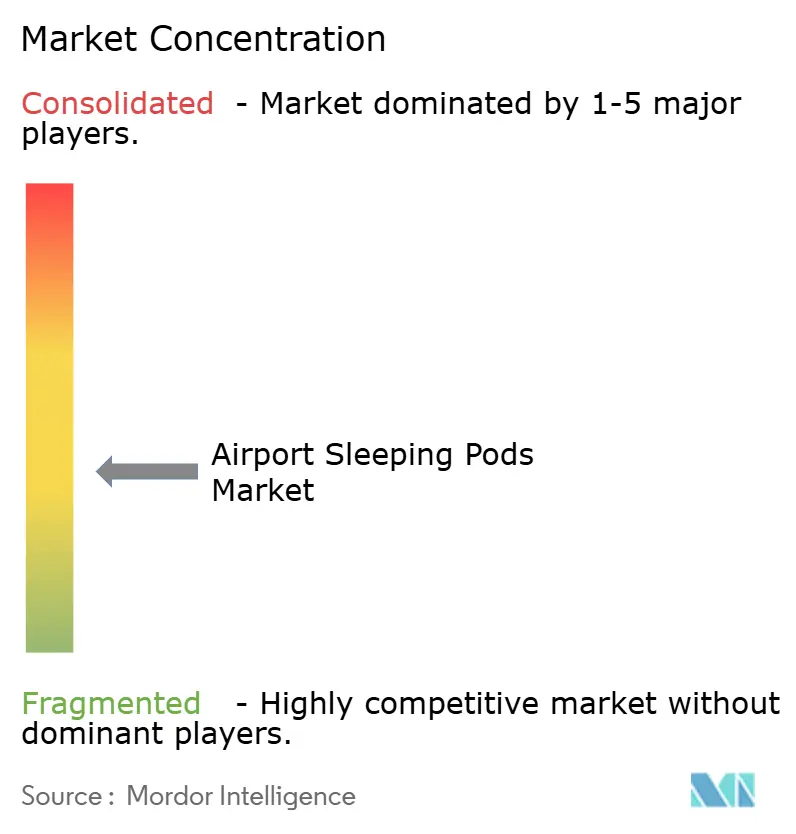
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pods de Dormir em Aeroportos por Mordor Intelligence
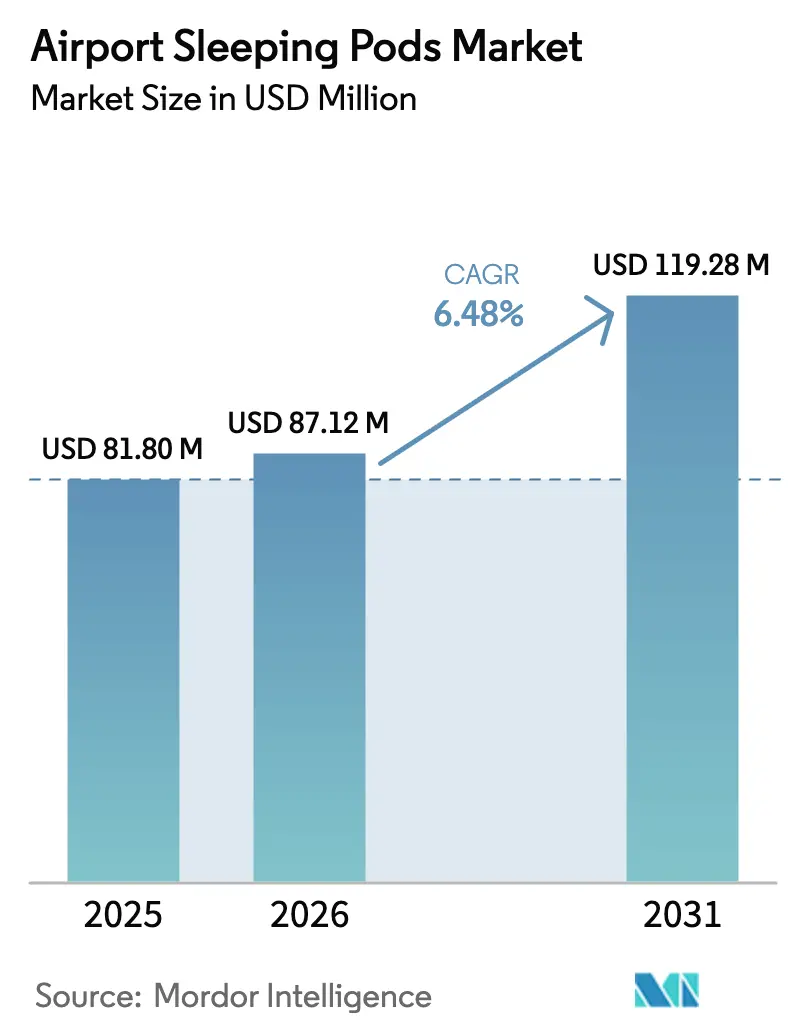
O tamanho do mercado de pods de dormir em aeroportos foi avaliado em USD 81,80 milhões em 2025 e estima-se que cresça de USD 87,12 milhões em 2026 para atingir USD 119,28 milhões até 2031, a uma CAGR de 6,48% durante o período de previsão (2026-2031). Este crescimento constante ressalta a transição dos pods de dormir de uma comodidade de nicho para um componente central das estratégias de experiência do passageiro nos aeroportos, apoiada pela mudança dos aeroportos em direção a fluxos de receita não aeronáutica, que representam cerca de 40% da receita total dos aeroportos. Mudanças geracionais estão amplificando a demanda, pois viajantes mais jovens destinam 25% dos gastos discricionários no terminal a produtos experienciais, como suítes de descanso, bem acima de seus gastos com o varejo tradicional. Os principais hubs internacionais dominam as implantações de unidades, mas as instalações domésticas adotam os pods mais rapidamente à medida que as redes hub-and-spoke intensificam os tempos de conexão. A infraestrutura digital — acesso biométrico, monitoramento de ocupação por IoT e reservas pelo celular — eleva a utilização e sustenta modelos de precificação dinâmica. Enquanto isso, a crescente consciência em saúde sustenta a disposição dos passageiros em pagar prêmios por espaços de descanso privados e higiênicos certificados pelos padrões UL 962.
Principais Conclusões do Relatório
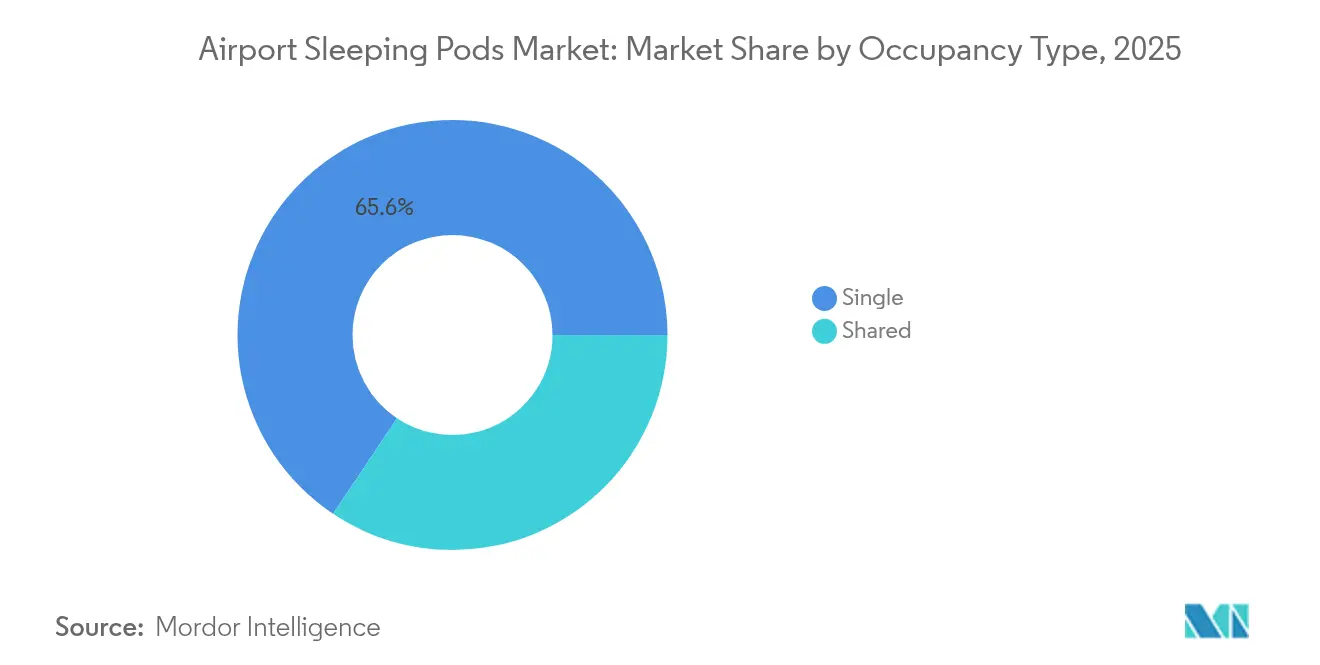
- Por tipo de ocupação, os pods individuais lideraram com 65,62% da participação de mercado de pods de dormir em aeroportos em 2025, enquanto os pods compartilhados estão programados para crescer a uma CAGR de 8,62% até 2031.
- Por duração da estadia, as estadias padrão (de 2 a 6 horas) responderam por 49,78% do tamanho do mercado de pods de dormir em aeroportos em 2025; as estadias noturnas (acima de 6 horas) devem expandir a uma CAGR de 7,79% até 2031.
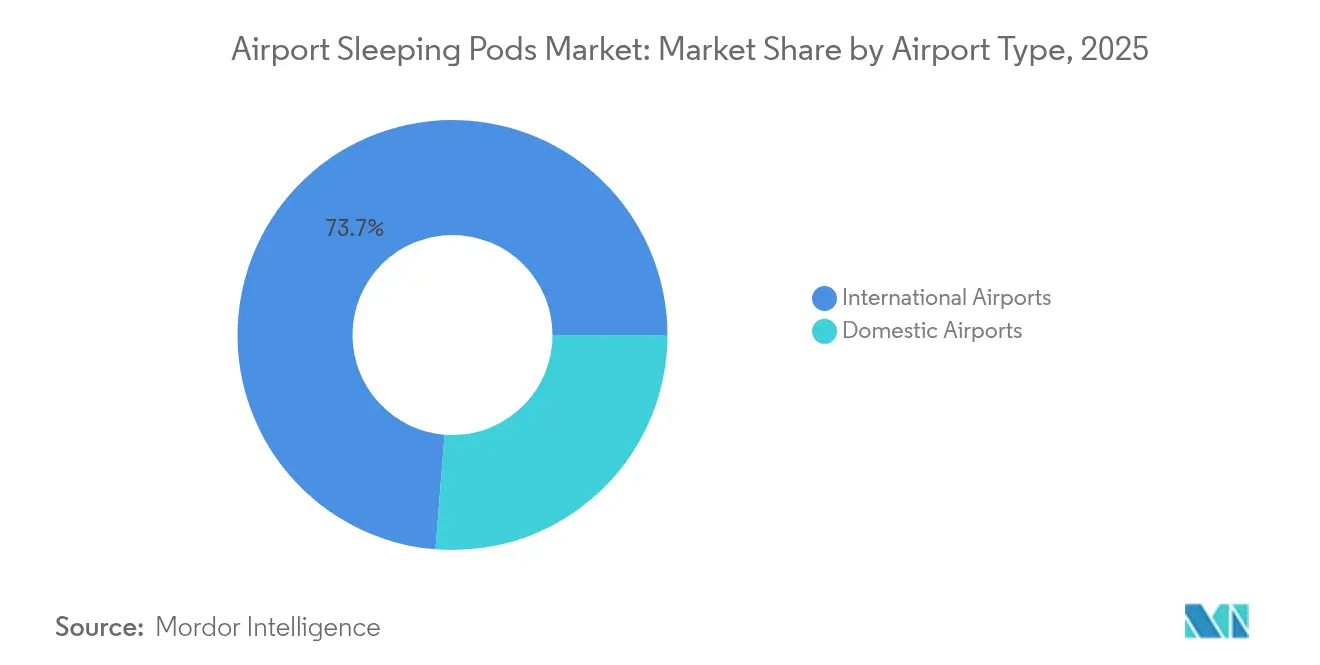
- Por tipo de aeroporto, os hubs internacionais detinham 73,74% da participação de receita em 2025, mas os aeroportos domésticos registraram a maior CAGR prevista, de 8,01%, até 2031.
- Por modelo de propriedade, as operações de franquia/concessão capturaram 51,85% das instalações em 2025, enquanto os conceitos gerenciados por terceiros crescem a uma CAGR de 8,47%.
- Por geografia, a América do Norte liderou o mercado de pods de dormir em aeroportos, com participação de 37,92% em 2025, enquanto a Ásia-Pacífico cresce a uma CAGR de 8,69% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Pods de Dormir em Aeroportos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos volumes globais de passageiros e maiores tempos médios de escala | +1.2% | Aeroportos hub globais | Médio prazo (2-4 anos) |
| Crescimento das viagens de longa distância da Geração Z e Millennials com preferência por micro-acomodação experiencial | +1.8% | Núcleo da Ásia-Pacífico, expansão para a América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Implantação de infraestrutura de aeroporto inteligente (IoT, acesso móvel, biometria) | +0.9% | América do Norte e UE lideram, Ásia-Pacífico em seguida | Médio prazo (2-4 anos) |
| Parcerias entre companhias aéreas e empresas de tecnologia de viagens agrupando "tempo de descanso" | +0.7% | Global, adoção antecipada por transportadoras premium | Curto prazo (≤ 2 anos) |
| Orientação dos aeroportos para fluxos de receita não aeronáutica | +1.1% | Global, especialmente hubs europeus com restrição de espaço | Médio prazo (2-4 anos) |
| Preferência pós-pandemia por espaços de descanso privados e higiênicos | +0.8% | Global, efeito sustentado em regiões de alta densidade | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes Globais de Passageiros e Maiores Tempos Médios de Escala
Os aeroportos hub estão registrando extensões médias de escala de 45 a 90 minutos à medida que o processamento de segurança e as limitações de slots apertam as programações. Essas janelas de permanência adicionais permitem que os operadores de pods de dormir gerem receitas mais elevadas por metro quadrado do que muitos conceitos de varejo. À medida que as companhias aéreas concentram os fluxos de longa distância em menos bancos de voos, os picos de demanda se alinham com a disponibilidade dos pods, motivando reformas de terminais que posicionam os pods próximos a agrupamentos de portões subutilizados. Aeroportos no Oriente Médio, na Ásia e na América do Norte consideram cada vez mais os pods como inquilinos âncora em zonas de "monetização do tempo de permanência", que também melhoram a satisfação dos passageiros.
Crescimento das Viagens de Longa Distância da Geração Z e Millennials com Preferência por Micro-Acomodação Experiencial
Mais de 70% dos passageiros com menos de 35 anos demonstram forte interesse em pods de dormir, em comparação com 40% para ofertas de compras convencionais, marcando um redirecionamento estrutural dos gastos no local.[1]Airport Dimensions, "Aperfeiçoando a Oferta do Aeroporto para Viajantes Mais Jovens," airportdimensions.com As alocações experienciais já representam em média 11% do total dos gastos discricionários para essas coortes, e pesquisas de viagens de negócios na Ásia-Pacífico registram disposição para pagar prêmios que garantam produtividade durante as conexões. As companhias aéreas estão reforçando a tendência — o conceito de beliche na classe econômica da Air New Zealand espelha a expectativa de que opções de descanso existam ao longo de toda a jornada. Como esses viajantes possuem alto valor vitalício e influência nas redes sociais, os aeroportos que integram pods se beneficiam de uma amplificação do boca a boca digital.
Implantação de Infraestrutura de Aeroporto Inteligente (IoT, Acesso Móvel, Biometria)
Fechaduras biométricas e portas com QR code reduzem as necessidades de pessoal ao mesmo tempo em que reforçam a segurança — experimentos no Aeroporto Hartsfield-Jackson Atlanta ilustram como a validação de passageiros pode ser associada à cobrança automatizada. Sensores IoT fornecem painéis de ocupação em tempo real que alimentam mecanismos de precificação dinâmica, permitindo que os operadores de concessão ajustem as tarifas conforme os portões adjacentes se esvazirem ou encherem. A Administração Federal de Aviação (FAA) destinou USD 43,4 milhões em sua agenda de pesquisa para o ano fiscal de 2025 para projetos piloto de tecnologia aeroportuária, incluindo atualizações de pods de descanso.[2]Administração Federal de Aviação, "Solicitação de Orçamento para o Ano Fiscal de 2025," transportation.gov Análises de manutenção preditiva e sistemas de gestão de energia reduzem os custos operacionais, melhorando o retorno sobre o investimento tanto para modelos operados pelo aeroporto quanto para modelos de terceiros.
Parcerias entre Companhias Aéreas e Empresas de Tecnologia de Viagens Agrupando "Tempo de Descanso"
O Priority Pass começou a oferecer acesso a pods em pacotes em aeroportos como o LaGuardia de Nova York, integrando o serviço a ecossistemas de fidelidade que simplificam a aquisição de clientes e o pagamento. As companhias aéreas de serviço completo asiáticas estão incorporando horas de descanso em passagens de classe econômica premium para competir com as transportadoras de baixo custo nas rotas transpacíficas. As plataformas digitais permitem pacotes de assento mais descanso, incentivando a venda cruzada e o compartilhamento de receita auxiliar entre companhias aéreas e operadores de pods, especialmente em aeroportos com múltiplos terminais em operação.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital por m² em comparação com alternativas de varejo, limitando a área em terminais com restrição de espaço | −1.4% | Europa e hubs maduros da América do Norte | Médio prazo (2-4 anos) |
| Concorrência de micro-hotéis dentro do aeroporto e lounges de companhias aéreas | −0.8% | Global, particularmente nos segmentos de aeroportos premium | Longo prazo (≥ 4 anos) |
| Restrições de espaço em terminais legados | −1.0% | Hubs maduros europeus e norte-americanos; alguns megahubs selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Conformidade rigorosa com segurança de aviação, segurança contra incêndio e códigos de construção | −0.6% | Global, com os requisitos mais rigorosos nos aeroportos dos EUA e da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital por m² em Comparação com Alternativas de Varejo, Limitando a Área em Terminais com Restrição de Espaço
Os pods de dormir exigem integrações dedicadas de ventilação, elétrica e segurança que podem elevar os custos de instalação por metro quadrado acima de USD 50.000 em ambientes de retrofit. Os aeroportos europeus já enfrentam escassez de área locável; portanto, os pods devem ser avaliados em comparação com lojas de duty-free que oferecem aluguéis mínimos garantidos. Designs de pods modulares e acoplamentos utilitários plug-and-play estão reduzindo a diferença de custo, mas os comitês imobiliários ainda exigem métricas de densidade convincentes antes de aprovar implantações em concourses premium.
Concorrência de Micro-Hotéis dentro do Aeroporto e Lounges de Companhias Aéreas
Marcas como YOTELAir e lounges de companhias aéreas em expansão oferecem chuveiros, refeições e serviços de concierge que atraem clientes de alto valor para longe dos pods. Por exemplo, os novos lounges Chase Sapphire em Los Angeles planejam quartos silenciosos adaptados para cochilos, sobrepondo-se diretamente à proposta dos pods de dormir. Essa sobreposição pressiona os operadores de pods a se diferenciarem por meio de acesso digital sem atrito, janelas mínimas de estadia mais curtas e custos variáveis mais baixos, em vez de batalhas de comodidades diretas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ocupação: A Privacidade Impulsiona o Posicionamento Premium
As unidades individuais conquistaram 65,62% do mercado de pods de dormir em aeroportos em 2025, pois os viajantes de negócios priorizaram o espaço exclusivo e a garantia de higiene nas suítes a AED 45 por hora do Aeroporto Internacional de Abu Dhabi. O tamanho do mercado de pods de dormir em aeroportos para as unidades individuais equivaleu a aproximadamente USD 53,7 milhões naquele ano. O sentimento pós-pandemia e as superfícies de trabalho adaptadas para laptops amplificam a disposição para pagar, consolidando as cápsulas individuais como o referencial premium.
As configurações compartilhadas avançam a uma CAGR de 8,62% até 2031, refletindo o tráfego de lazer sensível ao preço e as famílias que buscam descanso acessível. Por exemplo, os operadores no Terminal Narita do Japão alocam corredores exclusivos para mulheres a fim de preservar a privacidade enquanto melhoram a densidade. Esses formatos de uso misto ampliam o público total endereçável, mas exigem algoritmos rigorosos de mix de ocupação para evitar superlotação ou deriva de baixo giro. O tamanho do mercado de pods de dormir em aeroportos para este segmento deverá quase dobrar até 2031, diversificando os fluxos de receita para os gestores de instalações.


Por Duração da Estadia: Sessões Prolongadas Impulsionam a Densidade de Receita
As estadias padrão de duas a seis horas dominaram com uma participação de mercado de 49,78% em 2025, capturando janelas de transferência previsíveis que permitem aos aeroportos rotar os pods quatro ou cinco vezes por dia. Como a limpeza pode ser agrupada entre as ondas, as margens operacionais permanecem atrativas mesmo a tarifas horárias moderadas. As reservas noturnas acima de seis horas, embora menores em volume, expandem a uma CAGR de 7,79% à medida que as perturbações de voo e a programação de voos noturnos proliferam, especialmente nas rotas intercontinentais da Europa para a Ásia-Pacífico.
O grupo de estadias mais longas eleva materialmente a receita por transação: no Aeroporto de Helsinque, as receitas médias nas sessões noturnas superam os cochilos diurnos em 60%. Os aeroportos, portanto, experimentam pacotes combinados de chuveiro e armário para impulsionar os gastos auxiliares. Os "cochilos rápidos" de menos de 2 horas preenchem os períodos de baixa demanda, mas raramente excedem 15% das reservas, limitando seu impacto geral no mercado de pods de dormir em aeroportos.
Por Tipo de Aeroporto: A Concentração em Hubs Cria Vantagens de Escala
Os terminais internacionais detinham uma participação de 73,74% em 2025, traduzindo-se em aproximadamente USD 60,3 milhões do tamanho do mercado de pods de dormir em aeroportos nos terminais hub. Seus maiores volumes de passageiros, maiores tempos médios de permanência e maiores gastos discricionários sustentam períodos de retorno mais rápidos para os concessionários. Dubai, Doha e Munique demonstram clusters de pods no estilo quiosque integrados aos corredores de trânsito para interceptar o tráfego de conexão.
Os nós domésticos, especialmente na América do Norte e na China, registram uma CAGR de 8,01% até 2031, à medida que os bancos de conexões regionais introduzem escalas antes incomuns para viagens dentro do mesmo país. Aeroportos menores aproveitam os pods como símbolos visíveis de melhorias na experiência do passageiro, auxiliando o marketing das companhias aéreas quando os planejadores de rotas avaliam a qualidade dos hubs. Os operadores favorecem modelos de locação flexível para corresponder a volumes de tráfego incertos durante as fases iniciais de implantação.
Por Modelo de Propriedade: A Especialização de Terceiros Ganha Impulso
Os formatos de franquia e concessão responderam por 51,85% das instalações em 2025. Os aeroportos garantem taxas de concessão estáveis ao mesmo tempo em que delegam pessoal, limpeza e precificação a especialistas. O portfólio multiaeropuerto da Minute Suites exemplifica como a consistência da marca impulsiona o uso recorrente entre os membros de programas de fidelidade.
As estruturas gerenciadas por terceiros, no entanto, registram a expansão mais rápida, a uma CAGR de 8,47%. Nessa abordagem, os aeroportos terceirizam as operações do dia a dia, mas podem financiar os desembolsos de capital, retendo o potencial de ganhos quando o tráfego supera os benchmarks. A divisão de funções esclarece o risco contratual e acelera a adoção em instalações que não dispõem de largura de banda para licitações de concessão. À medida que os algoritmos ajustam a ocupação e a precificação variável, os operadores ricos em dados conquistam poder de negociação para aumentos de participação na receita.
Análise Geográfica
A liderança de receita de 37,92% da América do Norte é ancorada pela robusta recuperação das viagens de negócios e por sofisticadas parcerias de concessão que agrupam pods com acesso a lounges por cartão de crédito. A próxima implantação da Minute Suites no Terminal 4 do JFK exemplifica essa sinergia, permitindo que os viajantes façam reservas por aplicativos móveis e programas de fidelidade em conjunto. Iniciativas regulatórias, como os fundos de pesquisa tecnológica da FAA, reduzem o risco de adoção ao compensar as despesas de inovação e incentivar integrações como o acesso biométrico.
A CAGR de 8,69% da Ásia-Pacífico até 2031 ressalta a rápida modernização dos terminais e a crescente conectividade de longa distância, que elevam os tempos de escala. Os governos de Singapura, Coreia do Sul e Índia oferecem incentivos de capital para recursos de experiência do passageiro, enquanto as transportadoras regionais posicionam as comodidades de descanso como diferenciadores-chave nas classes tarifárias. A avançada adoção de IoT na região acelera a implantação de pods ricos em sensores, capazes de manutenção preditiva e otimização de energia, melhorando o tempo de atividade e reduzindo os custos do ciclo de vida.
A Europa equilibra a escassez de imóveis com a intensa concorrência entre os hubs pelo tráfego de transferência internacional. Os Ultra Pods recentemente inaugurados do Aeroporto de Heathrow integram HVAC avançado, iluminação circadiana e atualizações de ocupação em tempo real, alinhando-se com as diretivas de sustentabilidade em todo o continente. Os aeroportos utilizam dados granulares de utilização para demonstrar uma densidade de receita superior à dos inquilinos de varejo de luxo, apoiando a contínua expansão da área de pods apesar das restrições de espaço.

Panorama regulatório
As cápsulas de descanso em aeroportos situam-se na interseção entre as regras de segurança dos terminais de aviação e os códigos locais de construção e incêndio. Nos Estados Unidos, os fluxos de trabalho de pessoal e manutenção das áreas de cápsulas do lado aéreo geralmente se enquadram nos programas de segurança da TSA e nos requisitos de controle de acesso vinculados à 49 CFR Part 1542 (expectativas de crachá SIDA e verificação de antecedentes), enquanto a instalação deve atender à conformidade elétrica e de segurança contra riscos à vida. A certificação em nível de produto é cada vez mais utilizada como uma barreira de aquisição, com a UL 962 referenciada para as expectativas de segurança elétrica e contra incêndio de cápsulas de sono usadas em ambientes públicos.
No nível do sistema aeroportuário, a certificação de aeródromos e os programas de segurança operacional orientados pelas Normas e Práticas Recomendadas (SARPs) da ICAO, juntamente com iniciativas focadas em segurança como o Airports Council International (ACI) APEX in Safety, influenciam a forma como os aeroportos avaliam a instalação de comodidades para passageiros dentro dos terminais. Para os operadores, isso se traduz em um envolvimento mais precoce com as autoridades aeroportuárias e equipes de instalações, prontidão de documentação para inspeções, e escolhas de design que favorecem a evacuação, ventilação e acesso seguro tanto no lado terrestre quanto nas áreas pós-segurança.
Análise da cadeia de valor
A cadeia de valor começa com o design e a fabricação das cápsulas e módulos (estrutura de fechamento, sistemas elétricos, controle de acesso), passando então para a certificação e documentação de conformidade (frequentemente ancorada na UL 962 para a unidade, além das aprovações de códigos locais na instalação). A implantação é seguida pelo planejamento comercial aeroportuário, no qual os operadores conquistam espaço por meio de licitações (RFPs), concessões ou acordos de franquia com autoridades aeroportuárias, e às vezes em conjunto com parceiros de varejo ou de reurbanização que controlam as áreas locáveis e a coordenação da montagem. A instalação normalmente agrupa serviços de empreiteiros para utilidades, integração de HVAC, conectividade e interfaces de segurança, após o que o operador administra reservas, acesso, limpeza e manutenção.
A comercialização e a captura de demanda dependem de distribuição e parcerias, incluindo sites e aplicativos de aeroportos, canais de tecnologia de viagens, e ecossistemas de lounges ou associações. Estruturas de compartilhamento de receita são comuns em concessões, com a documentação do Miami-Dade Aviation Department refletindo acordos em que o aeroporto recebe o maior valor entre o aluguel mínimo ou uma parcela da receita bruta (25% citados no acordo da Wait N Rest), tornando a economia vinculada ao desempenho. As operações do dia a dia também variam conforme a localização, já que as cápsulas do lado terrestre enfrentam menos restrições de acesso, enquanto as implantações do lado aéreo exigem credenciamento de pessoal e controles de segurança mais rígidos, que moldam o planejamento de mão de obra e os níveis de serviço.
Cenário Competitivo
O mercado de pods de dormir em aeroportos permanece moderadamente fragmentado. Os pioneiros, como GoSleep, YOTELAir e Napcabs, aproveitam o reconhecimento de marca e a maturidade operacional para garantir imóveis privilegiados nos concourses. Os novos desafiantes se diferenciam por meio de plataformas que priorizam a tecnologia e automatizam reservas, entrada biométrica e precificação variável. A conformidade com os padrões de segurança UL 962 constitui agora um fator determinante, e os operadores com registros de auditoria consolidados possuem uma vantagem competitiva.
A integração tecnológica é o principal campo de batalha. A telemetria IoT alimenta painéis que otimizam os ciclos de limpeza e preveem falhas de componentes, reduzindo o tempo de inatividade e aumentando os rendimentos dos ativos. Os principais fornecedores também se integram aos sistemas de reservas das companhias aéreas, direcionando passageiros pré-qualificados diretamente ao inventário de pods. Embora exista concorrência de preços, os aeroportos avaliam cada vez mais os fornecedores com base na transparência do compartilhamento de dados e na capacidade de elevar as classificações gerais de experiência do passageiro, e não nas tarifas horárias.
Oportunidades de espaço em branco persistem em aeroportos domésticos de segunda categoria e em mercados emergentes selecionados na África e na América do Sul. A limitada presença de incumbentes, as melhorias governamentais nos aeroportos e o crescente turismo da classe média criam um terreno fértil. O sucesso depende de construções modulares que se adaptem à demanda incerta e de estruturas de locação diretas que sejam atrativas para autoridades não familiarizadas com a complexidade das concessões.
Líderes do Setor de Pods de Dormir em Aeroportos
GoSleep
Sleepbox
YOTELAir (Yotel Limited)
Napcabs GmbH
Minute Suites, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco permanece mais evidente em aeroportos com alto tempo de permanência, mas inventário de descanso dedicado limitado além de lounges e micro-hotéis, especialmente onde áreas de terminal subutilizadas podem ser convertidas em micro-acomodações reserváveis. A transição do Miami International Airport da aprovação do contrato para o lançamento operacional dos quartos de sono Wait N Rest (apoiada por documentação da autoridade aeroportuária e comunicação subsequente liderada pelo aeroporto) mostra como os proprietários de aeroportos formalizam ofertas de sono como concessões geradoras de receita com termos definidos de aluguel ou compartilhamento de receita. Esse caminho de aquisição pode ser reutilizado por operadores que visam outros grandes hubs e aeroportos com múltiplos terminais.
A distribuição habilitada por tecnologia e a integração de pagamentos são outra alavanca de expansão, deslocando as cápsulas do uso avulso para um inventário pré-reservado vinculado a ecossistemas de fidelidade. A expansão da Minute Suites pelos aeroportos dos EUA (16 localidades mencionadas) e a parceria com Chase e Priority Pass para acesso de portadores de cartão ilustram como a utilização pode ser sustentada por benefícios de associação em vez de depender apenas da demanda pontual. Do lado da oferta, designs modulares e alinhados a códigos, que simplificam retrofits e a prontidão para inspeções, combinados com programas de segurança alinhados às SARPs da ICAO e às diretrizes da ACI, ampliam o conjunto de terminais onde as cápsulas podem ser instaladas com menos alterações estruturais, apoiando implantações mais padronizadas em áreas mistas do lado terrestre e do lado aéreo.
Desenvolvimentos recentes do setor
- Março de 2026: a Hotelzo LLC (Wait n Rest) lança 15 quartos de sono de luxo no Concourse D. A expansão amplia a oferta de cápsulas de descanso em aeroportos e sinaliza uma mudança em direção a comodidades de descanso premium no terminal. A adição pode influenciar as negociações do aeroporto em torno de aluguéis mínimos ou compartilhamento de receita.
- Fevereiro de 2026: a GoSleep lança no Aeroporto de Helsinque a mais recente geração de cápsulas de sono digitalizadas. A implantação em um grande hub permite uma gestão aprimorada de ocupação e capacidades de pré-reserva. Isso apoia a monetização orientada por dados e a precificação dinâmica da capacidade das cápsulas.
- Dezembro de 2025: a GoSleep lança 20 novas cápsulas de sono no Aeroporto de Perth. A expansão regional aumenta a capacidade na Austrália Ocidental. Isso pode preparar o terreno para novas implantações e escala na Austrália Ocidental.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de cápsulas de descanso em aeroportos abrange unidades de descanso pagas e de curta duração instaladas dentro dos terminais aeroportuários que os passageiros podem reservar para sono privado ou descanso silencioso, incluindo cabines e suítes de sono do tipo cápsula oferecidas por hora ou por bloco de tempo.
Exclusões de escopo: este dimensionamento exclui capsule hotels fora do aeroporto, lounges aeroportuários padrão que não vendem estadias em cápsulas, e áreas de assentos gerais do terminal que não possuem capacidade de descanso reservável.
Visão geral da segmentação
- Por Tipo de Ocupação
- Individual
- Compartilhado
- Por Duração da Estadia
- Estadia Curta (Menos de 2 horas)
- Estadia Padrão (2 a 6 horas)
- Estadia Noturna (Mais de 6 horas)
- Por Tipo de Aeroporto
- Internacional
- Doméstico
- Por Modelo de Propriedade
- Operado pelo Aeroporto
- Operado por Franquia/Concessão
- Gerenciado por Terceiros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a estabelecer limites claros de mercado e a construir o contexto de demanda base em torno do tráfego aeroportuário e das operações de terminal. Consultamos fontes públicas de aviação, como divulgações de tráfego de passageiros do Airports Council International (ACI), indicadores de transporte aéreo da ICAO, e conjuntos de dados do U.S. DOT Bureau of Transportation Statistics, que ajudam a verificar a consistência dos ciclos de viagem que influenciam a demanda por tempo de permanência.
Para fundamentar as premissas de instalação e operação, também utilizamos fontes como atualizações da IATA sobre fluxos de passageiros, relatórios anuais de aeroportos e divulgações de concessões, e referências de segurança e instalações disponíveis publicamente (por exemplo, resumos de normas relacionadas à UL e documentos de planejamento de terminais aeroportuários, quando disponíveis). Sites de empresas, comunicados de imprensa e materiais para investidores foram revisados para confirmar o posicionamento de produtos e as estruturas de preços típicas, e assinaturas de bases de dados pagas foram usadas seletivamente para dados financeiros e de inteligência de empresas, buscas de patentes, e verificações de importação-exportação em nível de remessa para componentes relevantes. As fontes de pesquisa documental mencionadas aqui são ilustrativas, e também utilizamos outros documentos e conjuntos de dados públicos para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que está de fato implantado e monetizado dentro dos terminais, já que a utilização e a precificação podem variar de acordo com o tipo de aeroporto e o horário do dia. Conversamos com operadores de cápsulas, equipes comerciais de aeroportos e partes interessadas em instalações, e também testamos as premissas sob pressão com intermediários que observam padrões de comportamento de reservas e viajantes.
A cobertura foi equilibrada entre as principais regiões aeroportuárias, para que o ritmo de implantação, as escalas de preços e as premissas de ocupação pudessem ser verificados antes de finalizar o modelo de mercado e as entradas de previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 15% | Ásia-Pacífico: 49% |
| Nível médio: 45% | Líderes funcionais/de unidade: 32% | EMEA: 29% |
| Empresas menores: 20% | Gerentes: 53% | Américas: 22% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down que conecta o volume de passageiros do aeroporto e a intensidade de conexões a um conjunto endereçável para descanso pago dentro do terminal, e então converte esse conjunto em receita usando premissas de implantação e utilização. A construção é moldada pelo tipo de aeroporto, pois hubs internacionais e grandes conectores domésticos tendem a ter padrões de tempo de permanência e disponibilidade de espaço comercial diferentes.
Utilizamos aproximações seletivas bottom-up para corroborar os totais, usando instalações visíveis em hubs-chave, contagens amostradas de cápsulas por zona do terminal, e faixas de preço horárias típicas para validar a receita implícita por aeroporto. As entradas que movem significativamente o modelo incluem volumes de passageiros por região, participação de viajantes em conexão e pernoite, horas reserváveis por unidade, utilização por período do dia, e preço médio realizado após acordos de compartilhamento de receita com o aeroporto. Para as previsões, é utilizada análise de cenários em torno do crescimento do tráfego e de adições de terminais, e testamos sob pressão as trajetórias variáveis com o feedback das entrevistas para que os aumentos de utilização e as mudanças de preço permaneçam realistas. Quando as contagens de instalação em aeroportos menores não são claras, aplicamos primeiro faixas de adoção conservadoras, ajustando-as durante a validação à medida que novas evidências são encontradas.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de verificações cruzadas que comparam a receita implícita por aeroporto com sinais independentes, como tendências de tráfego de passageiros, horários de operação dos terminais, e preços ao consumidor observados para durações de descanso comparáveis. Se uma região apresentar um salto incomum, decompomos o movimento em volume, preço e utilização, de modo que o fator determinante seja visível e possa ser contestado.
Antes da aprovação final, o conjunto de dados e as premissas passam por revisões de analistas em múltiplas etapas, que incluem verificações de variância em relação a edições anteriores e gatilhos de recontato quando uma entrada-chave muda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes expansões aeroportuárias, choques de tráfego, ou mudanças de preço que possam afetar a utilização. Pouco antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atual possível.
Tamanho do mercado de cápsulas de descanso em aeroportos da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para cápsulas de descanso em aeroportos frequentemente diferem, mesmo quando o mesmo título é usado, e a diferença geralmente decorre de diferenças de definição e de período. Na prática, a contagem pode se limitar a cápsulas e cabines pagas e reserváveis dentro do terminal, e o tratamento da receita pode refletir apenas as vendas do operador ou incluir conceitos de hospedagem adjacentes.
As tendências de fluxo de passageiros, as divulgações de receita comercial de aeroportos, e as verificações de instalação e preços confirmadas são os pontos de evidência que mantêm a estimativa da Mordor Intelligence vinculada à capacidade monetizada e reservável dentro dos terminais, em vez de incorporar usos de cápsulas de descanso fora do aeroporto ou capsule hotels próximos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 87,12 milhões de USD (2026) | |
| Publicação Especializada A | 72,30 milhões de USD (2022) | Usa um ano base anterior e descreve cápsulas de descanso em vários tipos de locais, o que pode misturar receitas exclusivas de aeroportos com conjuntos de demanda fora do aeroporto e alterar o total contabilizado. |
| Consultoria Global A | 84,90 milhões de USD (2024) | Combina cabines e cápsulas e faz referência a receita e a remessas, o que pode alterar os totais se implantações de baixa utilização ou unidades pré-comerciais não forem filtradas de forma consistente. |
A tabela mostra que o alinhamento de escopo e o momento do ano base explicam a maior parte da diferença entre os valores relatados. Quando o mercado é limitado à capacidade de descanso paga e reservável dentro do terminal, e então validado em relação a sinais de tráfego, instalações e preços, o tamanho resultante é mais fácil de conciliar e reproduzir ano após ano.


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho do mercado de pods de dormir em aeroportos em 2026?
O tamanho do mercado de pods de dormir em aeroportos foi de USD 87,12 milhões em 2026 e projeta-se que atinja USD 119,28 milhões até 2031, refletindo uma CAGR de 6,48%.
Qual região lidera o mercado de pods de dormir em aeroportos?
A América do Norte liderou com participação de receita de 37,92% em 2025, graças a estruturas de concessão maduras e altos gastos dos passageiros.
Qual segmento cresce mais rapidamente no mercado de pods de dormir em aeroportos?
Os pods de ocupação compartilhada são a configuração de crescimento mais rápido, avançando a uma CAGR de 8,62% até 2031.
Por que os aeroportos domésticos estão adotando pods de dormir mais rapidamente agora?
O roteamento hub-and-spoke e o aumento das viagens de negócios prolongam os tempos de conexão doméstica, tornando os pods atrativos para descanso rápido e produtividade durante as escalas.
Como a tecnologia está moldando o setor de pods de dormir em aeroportos?
Sensores IoT, acesso biométrico e plataformas de precificação dinâmica reduzem os custos operacionais, aumentam a utilização e permitem reservas integradas por meio de ecossistemas de companhias aéreas e fidelidade.
Quais são os principais fatores restritivos para uma adoção mais ampla dos pods de dormir em aeroportos?
Os altos custos de instalação em comparação com as alternativas de varejo e a concorrência de lounges e micro-hotéis limitam a área de pods nos terminais premium com restrição de espaço.
Página atualizada pela última vez em:



