
Tamanho e Participação do Mercado de Câmeras para Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
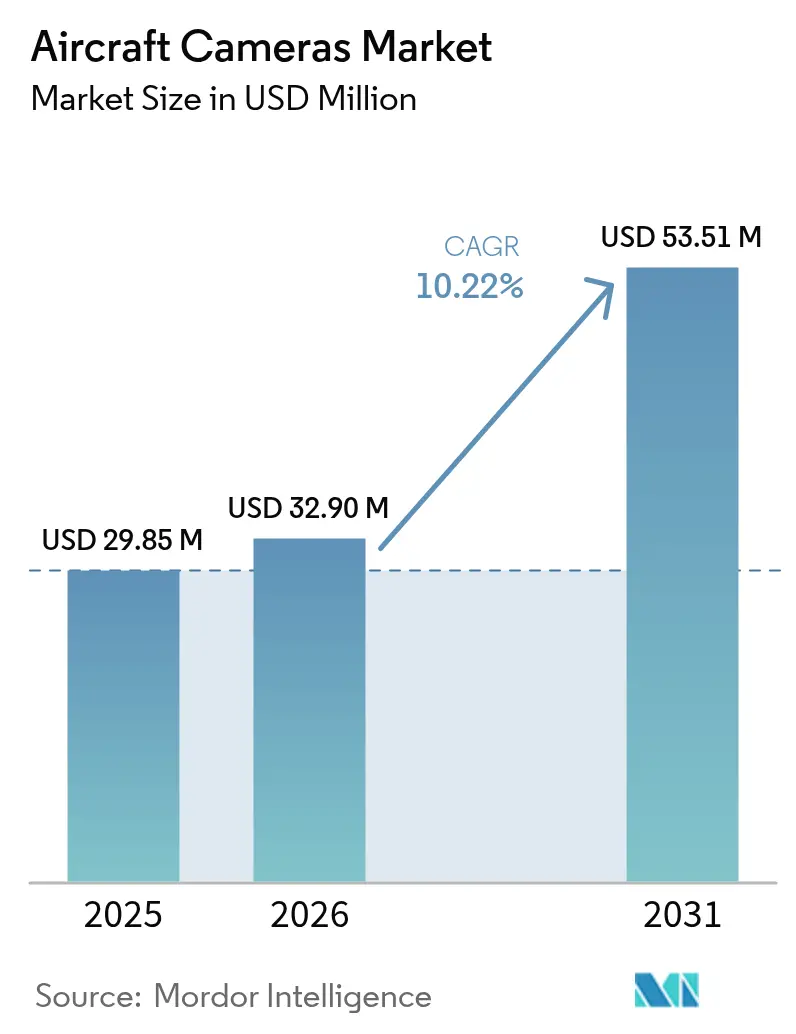
| Tamanho do Mercado (2026) | 32.9 Milhões de dólares |
| Tamanho do Mercado (2031) | 53.51 Milhões de dólares |
| Growth Rate (2026 - 2031) | 10.22 % |
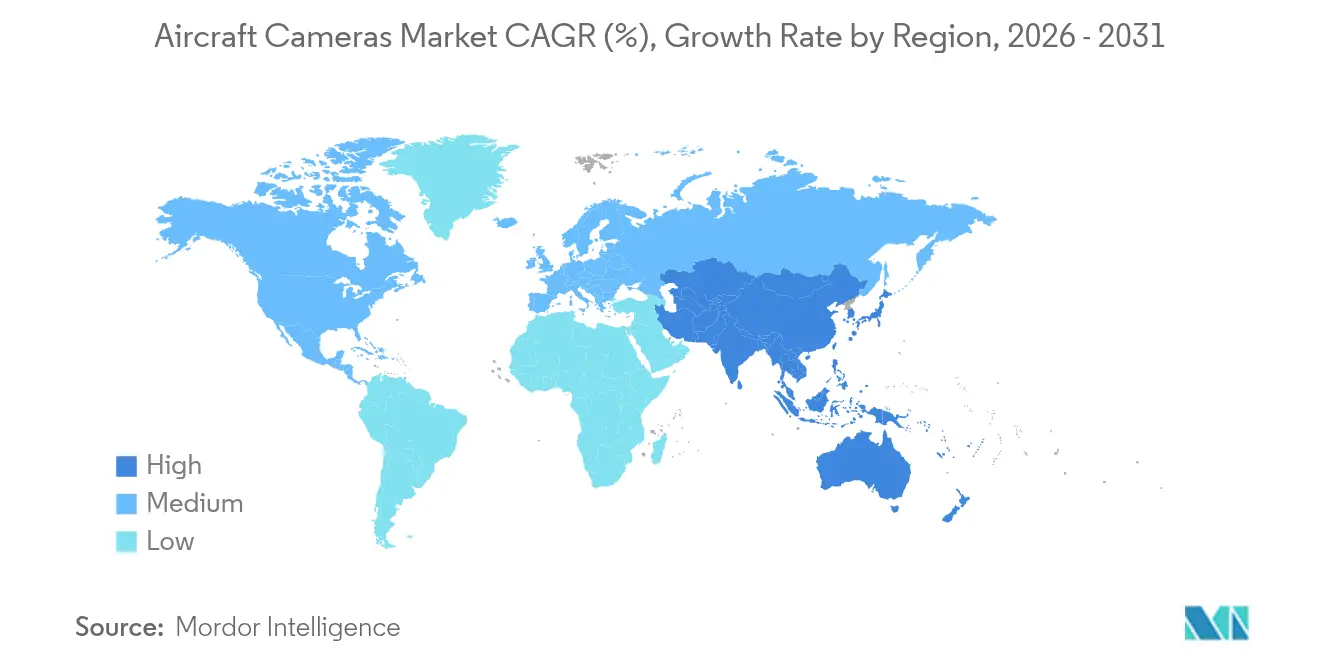
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
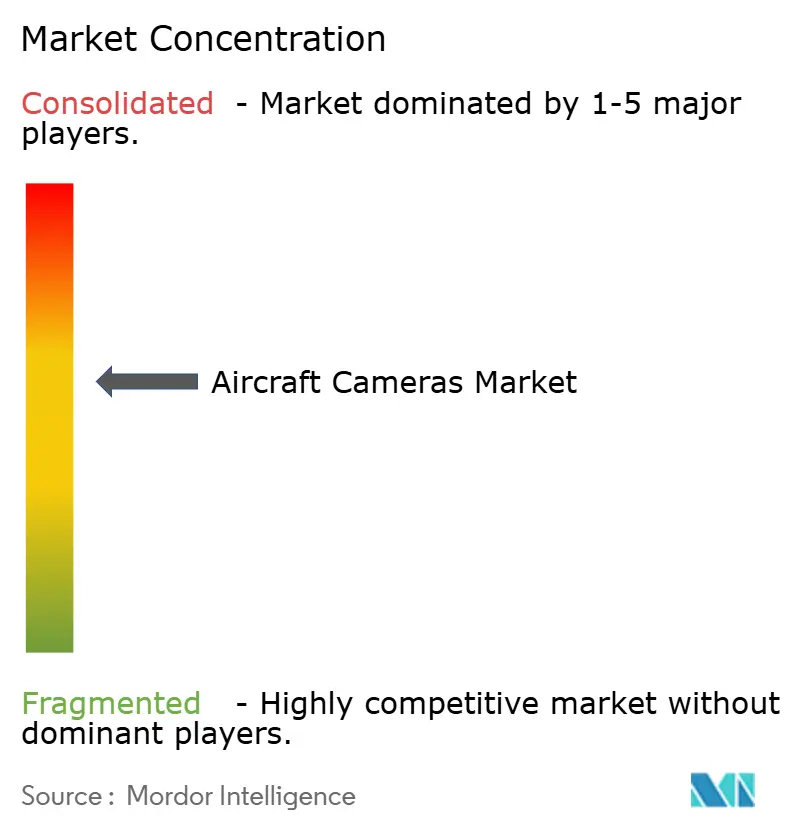
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmeras para Aeronaves por Mordor Intelligence
Espera-se que o tamanho do mercado de câmeras para aeronaves cresça de USD 29,85 milhões em 2025 para USD 32,9 milhões em 2026 e está previsto para atingir USD 53,51 milhões até 2031, a uma CAGR de 10,22% durante o período de 2026 a 2031. A crescente pressão regulatória por gravadores de vídeo de cabine de pilotagem, a escalada das atividades de retrofit para sistemas de vigilância de cabine em 4K e a rápida inserção no mercado mainstream de plataformas não tripuladas e eVTOL sustentam coletivamente essa trajetória. A demanda também se beneficia da preferência das companhias aéreas por atualizações modulares plug-and-play que evitam longos períodos de imobilização em solo, enquanto os programas de instalação original OEM incorporam imagens avançadas em células de nova geração. Em paralelo, a aquisição pela defesa, exemplificada pela iniciativa HADES do Exército dos EUA, cria um robusto pipeline para soluções de ISR multissensorial que dependem de óptica robusta e de alta fidelidade. A intensidade competitiva aumenta à medida que os grandes fabricantes tradicionais de aviônicos competem com empresas especializadas em tecnologia de visão que trazem processamento de borda habilitado por IA para aplicações de manutenção preditiva e voo autônomo.
Principais Conclusões do Relatório
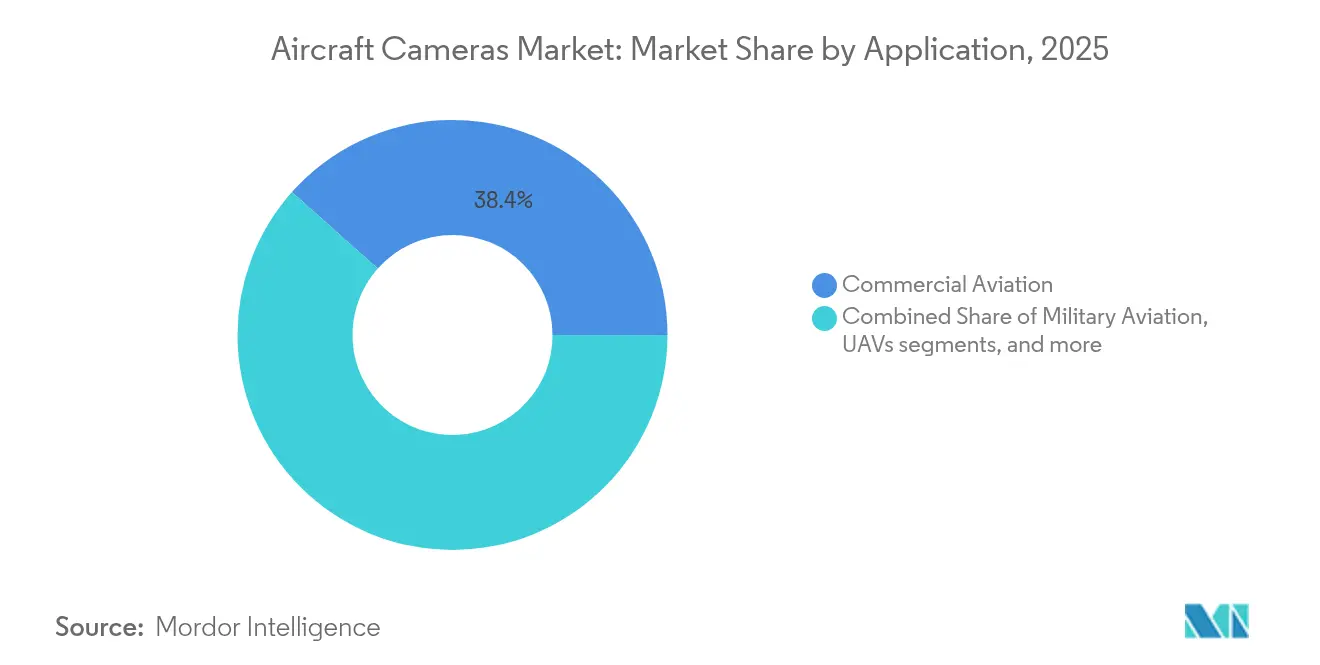
- Por aplicação, a aviação comercial liderou com 38,42% de participação na receita em 2025, enquanto os veículos aéreos não tripulados (VANTs) estão projetados para expandir a uma CAGR de 12,08% até 2031.
- Por tipo de instalação de câmera, os sistemas externos dominaram com 56,75% da participação do mercado de câmeras para aeronaves em 2025 e avançam a uma CAGR de 11,03% até 2031.
- Por tipo de câmera, as unidades multiespectrais/hiperespectrais representaram 36,88% do tamanho do mercado de câmeras para aeronaves em 2025; as câmeras inteligentes habilitadas por IA representam o tipo de crescimento mais rápido, com uma CAGR de 11,52% até 2031.
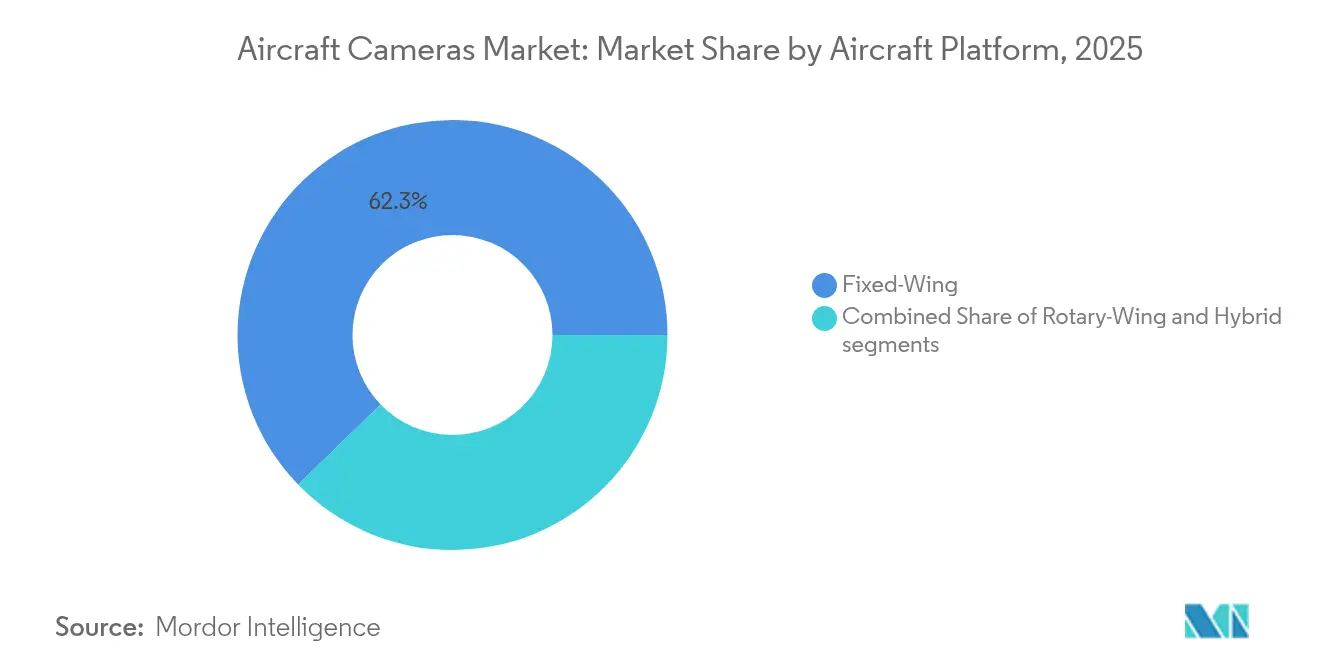
- Por plataforma de aeronave, as aeronaves de asa fixa detinham 62,25% da participação de mercado em 2025, ao passo que os conceitos híbridos eVTOL estão posicionados para alcançar a CAGR mais alta de 10,34% durante o horizonte de previsão.
- Por região, a América do Norte liderou com 37,95% de participação de mercado em 2025, enquanto a região Ásia-Pacífico está definida para registrar o crescimento mais rápido, com uma CAGR de 10,31% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por retrofit de sistemas de vigilância de cabine em 4K | +2.10% | América do Norte, Europa, frotas globais | Médio prazo (2-4 anos) |
| Câmeras de manutenção preditiva assistidas por IA para programas de gêmeo digital | +1.80% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥4 anos) |
| Gravadores de vídeo de cabine de pilotagem obrigatórios pela EASA/FAA a partir de 2028 | +1.60% | Global | Médio prazo (2-4 anos) |
| Crescimento de plataformas não tripuladas e eVTOL que necessitam de imagens otimizadas em SWaP | +1.40% | América do Norte, Ásia-Pacífico | Curto prazo (≤2 anos) |
| Integração de câmeras térmicas/IV para operações de monitoramento de incêndios florestais | +0.90% | América do Norte, Austrália, Europa Mediterrânea | Curto prazo (≤2 anos) |
| Demanda por sistemas de auxílio ao táxi de 360° em aeronaves de fuselagem larga de nova geração | +0.70% | Aeroportos-hub globais | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Retrofit de Sistemas de Vigilância de Cabine em 4K
As companhias aéreas estão acelerando a modernização da infraestrutura de vídeo de cabine à medida que as diretrizes de segurança se tornam mais rígidas e as seguradoras buscam evidências de incidentes mais detalhadas. O programa de atualização do A320 e A321 da Air Canada destaca a mudança em direção a câmeras de alta resolução que fornecem imagens prontas para reconhecimento facial e se integram perfeitamente aos sistemas de gerenciamento de cabine existentes.[1]Air Canada, "Atualizações de modernização da frota," aircanada.com As janelas de instalação reduzidas favorecem designs modulares plug-and-play, permitindo que as operadoras atualizem a capacidade de vigilância durante verificações noturnas em vez de visitas prolongadas de manutenção pesada. O padrão 4K rapidamente tornou-se a especificação de aquisição de fato, posicionando os fornecedores com soluções escaláveis de arquitetura aberta para capturar orçamentos de retrofit. À medida que os reguladores consideram mandatos mais amplos para funções de análise comportamental, os fornecedores que validam algoritmos de IA segundo a norma DO-178C provavelmente desfrutarão de uma vantagem de pioneiros no mercado de câmeras para aeronaves.
Câmeras de Manutenção Preditiva Assistidas por IA para Programas de Gêmeo Digital
Para alimentar ecossistemas de gêmeo digital, os OEMs e integradores de nível um incorporam cada vez mais sensores de visão no interior de asas, motores e células. A plataforma AAIR da Lockheed Martin utiliza visão computacional para detectar microfissuras e degradação da pintura, reduzindo a manutenção não programada em até 15% e prolongando os ciclos de vida dos componentes.[2]Lockheed Martin, "Plataforma de inspeção autônoma AAIR," lockheedmartin.com A análise de vídeo em tempo real processada na borda elimina a latência, permitindo que os operadores otimizem os cronogramas de manutenção e mantenham alta disponibilidade da frota. A demanda por câmeras robustas e de baixa latência que suportam interfaces de dados padronizadas está crescendo mais rápido do que os boroscópios de inspeção convencionais. Os fornecedores que certificam módulos de IA de borda segundo as normas de segurança de aviônicos ganham uma posição competitiva convincente, particularmente à medida que as companhias aéreas convergem seus orçamentos de engenharia digital e de MRO.
Gravadores de Vídeo de Cabine de Pilotagem Obrigatórios pela EASA/FAA a partir de 2028
O impulso regulatório em direção à retenção de 25 horas de vídeo de cabine de pilotagem desencadeará uma significativa onda de aquisições motivadas pela conformidade. As recomendações pós-acidente do Conselho Nacional de Segurança nos Transportes dos EUA galvanizaram a elaboração de normas tanto pela FAA quanto pela EASA, com entrada em vigor prevista para 2028.[3]Conselho Nacional de Segurança nos Transportes, "Melhorias de segurança mais desejadas," ntsb.gov Aproximadamente 6.000 jatos comerciais ativos estão no escopo do retrofit, criando uma carteira de pedidos plurianual para fornecedores certificados. As empresas de aviônicos incumbentes com hardware qualificado segundo a norma DO-160 e pacotes de gerenciamento de dados ciberseguros estão mais bem posicionadas. No entanto, as objeções de privacidade dos sindicatos de pilotos na América do Norte e na Europa permanecem como uma variável-chave que pode prolongar os prazos de certificação ou reduzir as especificações técnicas, moderando o potencial de crescimento de alguns participantes do mercado de câmeras para aeronaves.
Crescimento de Plataformas Não Tripuladas e eVTOL que Necessitam de Imagens Otimizadas em SWaP
A rápida expansão dos ecossistemas de logística por drone, ISR de defesa e mobilidade aérea urbana (MAU) está gerando nova demanda por óptica com restrições de tamanho, peso e consumo de energia (SWaP). A política do governo dos EUA de priorizar cadeias de suprimento domésticas de drones confere às câmeras fabricadas localmente o status de fornecedor preferencial. Concomitantemente, os avanços na tecnologia de metalentes produzem ópticas mais finas que um fio de cabelo humano sem comprometer a qualidade óptica, alinhando-se perfeitamente com os envelopes de carga útil de pequenos veículos aéreos. À medida que os reguladores expandem os corredores além da linha de visão (BVLOS), os conjuntos de câmeras de detecção e desvio tornam-se um equipamento obrigatório, proporcionando um nicho lucrativo para fornecedores capazes de combinar fidelidade óptica com consumo de energia ultrabaixo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de certificação DO-178/DO-254 para novos hardwares de câmera | -1.20% | Global, afeta mais gravemente os fornecedores menores | Longo prazo (≥4 anos) |
| Resistência dos sindicatos de pilotos à privacidade em relação ao vídeo de cabine | -0.80% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Restrições de controle de exportação sobre sensores EO/IR de duplo uso | -0.60% | Rotas comerciais EUA-China | Curto prazo (≤2 anos) |
| Volatilidade persistente na cadeia de suprimento de semicondutores | -0.50% | Global, fábricas da Ásia-Pacífico | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Certificação DO-178/DO-254 para Novos Hardwares de Câmera
A certificação completa no nível A da norma DO-178C frequentemente ultrapassa USD 2 milhões por linha de produto e pode consumir até 24 meses, excluindo efetivamente muitas startups do mercado.[4]ConsuNova, "Fatores de custo da norma DO-178C," consunova.com O processo inclui documentação exaustiva, verificação de software e qualificação ambiental que apenas os incumbentes com capital profundo conseguem suportar. Como resultado, conceitos ópticos inovadores levam mais tempo para chegar às células de aeronaves comerciais, e a pressão competitiva de preços é atenuada. Essa dinâmica reforça a posição dos fornecedores de aviônicos de nível um, concentrando ainda mais o mercado de câmeras para aeronaves em torno de um pequeno número de players.
Resistência dos Sindicatos de Pilotos à Privacidade em Relação ao Vídeo de Cabine
As associações de pilotos europeias e norte-americanas argumentam que os gravadores de áudio e de dados de voo fornecem informações adequadas sobre incidentes, alertando que o vídeo contínuo pode ser utilizado de forma inadequada para fins disciplinares. As negociações introduziram salvaguardas como retenção limitada de dados ou chaves de criptografia controladas por conselhos de segurança de terceiros, potencialmente reduzindo a complexidade do sistema e os preços unitários. Ainda assim, qualquer disputa trabalhista prolongada poderia paralisar os cronogramas de retrofit das companhias aéreas, amortecendo os ciclos de receita de curto prazo para os fornecedores de câmeras de cabine de pilotagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Os VANTs Impulsionam a Demanda por Imagens de Próxima GeraçãoPrevê-se que os VANTs registrem uma CAGR de 12,08% à medida que os militares e os operadores civis expandem suas missões, que vão desde a vigilância de fronteiras até a entrega de encomendas. O tamanho do mercado de câmeras para aeronaves alocado às cargas úteis de VANTs está projetado para atingir USD 9,05 bilhões até 2031, sustentado pelo programa de sensoriamento profundo HADES do Exército dos EUA e por iniciativas similares na Ásia. Apesar do crescimento maduro, a aviação comercial continua sendo a âncora de receita com 38,42% de participação em 2025, graças aos retrofits de segurança obrigatórios e aos compromissos de instalação em linha de fuselagens largas. A aviação militar continua adquirindo torretas EO/IR de alta faixa dinâmica para plataformas ISR tripuladas. Ao mesmo tempo, os operadores de aviação executiva e geral adotam câmeras internas leves que alimentam dados de saúde do motor em tempo real em análises em nuvem.
A adoção de VANTs desloca o roteiro de design óptico em direção a conjuntos ultraleves e de baixo consumo que podem sobreviver a perfis de vibração severos e variações de temperatura em alta altitude. Os fornecedores que incorporam processamento embarcado baseado em FPGA reduzem a largura de banda do enlace de dados, uma restrição crítica para missões além da linha de visão (BLOS). As companhias aéreas priorizam a clareza de cabine em 4K nos segmentos tripulados para suportar análises faciais e otimização do serviço de bordo. Os operadores de missão especial, notavelmente busca e salvamento (SAR) e evacuação médica (Medevac), buscam pacotes de duplo sensor que combinam IV de onda longa com zoom visível para operações em qualquer horário, sustentando uma demanda estável mesmo durante ciclos de queda comercial.


Por Tipo de Instalação de Câmera:
Os Sistemas Externos Fortalecem a Liderança de MercadoAs instalações externas capturaram 56,75% da participação do mercado de câmeras para aeronaves em 2025, impulsionadas pelo apetite das companhias aéreas por conjuntos de auxílio ao táxi de 360° e pela demanda militar por torretas ISR montadas em giroscópio. O crescimento até 2031 está projetado a uma CAGR de 11,03%, elevando as receitas de câmeras externas a um estimado USD 32,15 milhões. Embora em menor número, as câmeras internas estão sendo cada vez mais integradas a arquiteturas de manutenção preditiva, permitindo inspeções visuais automáticas de compartimentos de trem de pouso e racks de aviônicos durante as paradas noturnas.
Os invólucros externos permitem campos de visão mais amplos e simplificam a certificação, pois evitam problemas de compatibilidade eletromagnética dentro das cabines pressurizadas. As oportunidades de retrofit são abundantes porque os pods de câmera podem ser fixados aos pontos de ancoragem existentes sem exigir reforço estrutural primário. Por outro lado, as instalações internas enfrentam restrições de layout de cabine e normas de inflamabilidade mais rigorosas. Os participantes do mercado, portanto, agrupam sensores internos com assinaturas de monitoramento de saúde, monetizando dados em vez de apenas vendas de unidades.
Por Tipo:
Dominância Multiespectral, Câmeras Inteligentes com IA AceleramAs câmeras multiespectrais e hiperespectrais representaram 36,88% do pool de receitas de 2025, preferidas pelos operadores de defesa e monitoramento ambiental que requerem análises específicas por banda. O tamanho do mercado de câmeras para aeronaves para essa categoria deve ultrapassar USD 19,43 milhões até 2031, à medida que programas como a aeronave SIGINT PEGASUS da Alemanha adotam conjuntos de sensores de banda larga. As câmeras inteligentes habilitadas por IA, com GPUs embarcadas e aceleradores neurais, estão crescendo na taxa mais rápida, com uma CAGR de 11,52%, conquistando participação dos modelos eletro-ópticos tradicionais.
A transição para arquiteturas definidas por software permite que os operadores atualizem capacidades via firmware, prolongando os ciclos de vida dos ativos e reduzindo o custo total de propriedade. Os sensores infravermelhos mantêm uma posição forte em SAR noturno e direcionamento militar, enquanto as unidades panorâmicas de 360 graus migram de jatos executivos de alto padrão para aeronaves de fuselagem estreita convencionais à medida que os preços caem. Os fornecedores que investem em middleware de padrões abertos desfrutam de vantagens de interoperabilidade que ressoam com as companhias aéreas conscientes de custos.
Por Plataforma de Aeronave:
A Frota de Asa Fixa Impulsiona o Volume, os Híbridos Alimentam o Crescimento IncrementalAs aeronaves de asa fixa detinham 62,25% de participação em 2025, refletindo a vasta frota comercial instalada e as conversões contínuas de jatos executivos em papéis de ISR para vigilância. A demanda de asa rotativa centra-se na aplicação da lei aérea e na energia offshore, onde as torretas estabilizadas permitem tarefas de busca sobre a água. As plataformas híbridas, incluindo tiltrotores e aeronaves eVTOL, estão projetadas para gerar a CAGR mais acentuada de 10,34% à medida que os projetos de mobilidade urbana finalizam as vias de certificação.
Os pacotes de instalação em linha de asa fixa estão integrando cada vez mais sensores volumétricos montados no nariz que suportam auxílio ao táxi, alertas de incursão em pista e imagens de manutenção preditiva. Os desenvolvedores de eVTOL especificam arranjos de câmeras distribuídas que servem tanto como sistemas de detecção e desvio quanto como aprimoradores da experiência dos passageiros, como vistas panorâmicas de cabine. Essa filosofia de uso múltiplo aumenta as taxas de adesão além das instalações convencionais exclusivas para a tripulação, enriquecendo a oportunidade de mercado de câmeras para aeronaves por célula.
Por Canal de Vendas:
O Impulso do Retrofit Supera o Crescimento da Instalação em LinhaA instalação original OEM reteve 57,40% de participação em 2025, mas está projetada para ceder terreno relativo à medida que as CAGRs de retrofit atingem 12,02% até 2031. Os atrasos na entrega de novas aeronaves levam as companhias aéreas a modernizar os jatos existentes, acelerando as ordens de compra de kits modulares de visão interior e exterior. Os fornecedores de MRO aproveitam a manutenção de câmeras como um novo fluxo de receita, agrupando serviços periódicos de limpeza de lentes e atualização de software em programas de custo por hora.
Os mandatos de vídeo de cabine de pilotagem que estão chegando e os requisitos de vigilância de cabine relacionados a seguros catalisam os esforços de retrofit. Os fornecedores que oferecem substituições plug-in compatíveis com os barramentos de dados de voo convencionais capturam gastos sem necessitar de recabeamento custoso do compartimento de aviônicos. Com o tempo, as assinaturas de manutenção preditiva podem superar as margens de hardware, espelhando os manuais de estratégia de software como serviço (SaaS) prevalentes na telemetria de veículos terrestres.
Análise Geográfica
Mercado de Câmeras para Aeronaves da América do Norte
A América do Norte respondeu por 37,95% da receita de 2025, sustentada pelos orçamentos de ISR de defesa dos EUA e por uma expressiva frota comercial em processo de retrofits de segurança. Somente o pipeline de contratos HADES do Exército dos EUA pode absorver quase 1 bilhão de USD em compras de sensores ao longo da próxima década. O investimento do Canadá em sistemas WESCAM MX-20 para aeronaves de patrulha marítima P-8A evidencia o contínuo apetite regional por cargas úteis EO/IR de alto desempenho. O México contribui com uma demanda moderada, porém crescente, vinculada à vigilância de segurança transfronteiriça e à expansão das frotas de companhias aéreas de baixo custo.
Mercado de Câmeras para Aeronaves da Ásia-Pacífico
A região da Ásia-Pacífico representa a geografia de crescimento mais acelerado, com uma perspectiva de CAGR de 10,31%. A proliferação de drones indígenas na China impulsiona o desenvolvimento de clusters locais de fabricação de câmeras, apesar das fricções relacionadas aos controles de exportação. Índia, Japão e Coreia do Sul canalizam compensações de defesa para a transferência de tecnologia de sensores, construindo gradualmente competência doméstica. As companhias aéreas comerciais da Indonésia à Austrália aceleram as atualizações de segurança a bordo em resposta ao endurecimento dos requisitos de auditoria da ICAO.
Mercado de Câmeras para Aeronaves da Europa
A Europa mantém um ritmo constante, alavancando programas como a frota SIGINT PEGASUS da Alemanha, avaliada em EUR 1,2 bilhão (USD 1,41 bilhão), e os mandatos de prevenção de incursões em pista do Reino Unido. Os ministérios da defesa da França e da Itália licitam aquisições de torretas multissensor para modernizar suas frotas de asa rotativa, enquanto as companhias aéreas regionais priorizam kits de auxílio ao táxi em 360° para reduzir os custos de danos em solo em aeroportos congestionados. A demanda da Europa Oriental fica aquém devido a restrições orçamentárias, e as sanções limitam o acesso russo à tecnologia de câmeras ocidentais, promovendo a substituição por ópticas domésticas de menor resolução espectral.

Panorama regulatório
O hardware e as instalações de câmeras aéreas são regidos por estruturas de certificação de aeronavegabilidade que distinguem alterações menores de mudanças maiores que exigem dados aprovados e, em muitos casos, um STC para sistemas integrados de vigilância e gravação. Para a funcionalidade de gravador de imagens de cabine, a EASA publicou o ETSO-C176a, alinhado aos padrões mínimos de desempenho da EUROCAE ED-112A, enquanto a FAA e a EASA também definem como o imageamento é usado para crédito operacional em Sistemas de Visão Melhorada de Voo (EFVS) por meio de orientações e materiais de aplicação.
Em aeronaves civis e militares, a qualificação e a conformidade dependem de padrões e autoridades estabelecidos, incluindo a qualificação ambiental RTCA DO-160G (referenciada na FAA AC 21-16G) e os processos de Autorização de Aeronavegabilidade Técnica sob a Autoridade de Aeronavegabilidade Técnica para aeronaves registradas militarmente no Canadá. Essa abordagem eleva a rastreabilidade, o controle de configuração e os dados aprovados de instalação e manutenção como itens condicionantes para fornecedores, e aumenta o risco e o custo do programa à medida que as funções das câmeras passam de monitoramento não crítico para visão relevante para a segurança (por exemplo, integrações relacionadas ao EFVS e futuros casos de uso orientados à autonomia).
Análise da cadeia de valor
A cadeia de valor vai do fornecimento de sensores de imagem e óptica (visível, IR e multiespectral) até eletrônicos reforçados (processamento, memória e condicionamento de energia), invólucros e suportes mecânicos, e integração em nível de sistema em ambientes de aeronaves certificados. As atividades de qualificação e certificação, incluindo testes ambientais RTCA DO-160 e aprovações de aeronavegabilidade específicas da plataforma, são uma etapa central de agregação de valor. Na prática, fabricantes de câmeras (OEMs), integradores de aviônicos, fabricantes de aeronaves e MROs frequentemente coordenam esforços para empacotar hardware, software e documentação em kits linefit ou de retrofit.
Rio abaixo, a distribuição e a agregação de demanda são influenciadas por programas linefit de OEMs de aeronaves, grandes empresas de defesa e canais de retrofit e MRO que agrupam instalação, peças de reposição e atualizações de software. A cadeia de suprimentos permanece sensível à disponibilidade de componentes certificados, incluindo sensores, conectores e outros eletrônicos de grau aviônico. Relatos do setor em maio de 2026 apontando sensores e componentes elétricos como uma grande parcela das peças de difícil obtenção sustentam estratégias como integração vertical, dupla fonte de fornecimento e projetos modulares que reduzem os ciclos de redesenho e recertificação quando os componentes são alterados.
Panorama Competitivo
A concentração do mercado é moderada, com os cinco principais fornecedores respondendo por uma parcela significativa da receita global. Collins Aerospace, Thales Group e L3Harris Technologies aproveitam contratos de longo prazo de equipamentos fornecidos pelo fornecedor e sólidos históricos de certificação para garantir premiações recorrentes de instalação em linha. A estratégia de aquisições da Teledyne integra fábricas de sensores com integração em nível de sistema, permitindo controle vertical de ponta a ponta que atrai os principais contratantes de defesa. Honeywell International Inc. e Curtiss-Wright Corporation enfatizam gateways de computação de borda que fundem múltiplos feeds de câmera, diferenciando-se pela profundidade da análise de dados em vez de depender exclusivamente da óptica.
Concorrentes especializados, como Trakka Systems e KID-Systeme GmbH, visam nichos de alto crescimento — redes de câmeras SAR e Wi-Fi de cabine —, oferecendo fatores de forma mais leves e ciclos de atualização de produto mais rápidos. As arquiteturas definidas por software reduzem os custos de troca das companhias aéreas, permitindo que fornecedores menores penetrem nas frotas convencionais por meio de canais de retrofit.
A colaboração estratégica define a atividade recente: L3Harris Technologies combinou cargas úteis de imagem com as células robustas da Air Tractor para vencer a licitação do programa Armed Overwatch de Operações Especiais dos EUA. HENSOLDT AG faz parceria com a Lufthansa Technik para integrar conjuntos de sensores PEGASUS, minimizando o risco de certificação por meio do alinhamento antecipado com especialistas em MRO civil. Essas alianças ilustram como o conhecimento de domínio e a capacidade de integração agora rivalizam com o desempenho óptico puro como determinantes do sucesso nos contratos.
Líderes do Setor de Câmeras para Aeronaves
Collins Aerospace (RTX Corporation)
Teledyne Technologies Incorporated
Leonardo S.p.A.
HENSOLDT AG
LATECOERE S.A
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Câmeras para Aeronaves
- Teledyne Technologies Incorporated
- Collins Aerospace (RTX Corporation)
- Thales Group
- Leonardo S.p.A.
- KID-Systeme GmbH
- LATECOERE S.A
- Cabin Avionics Limited
- Elbit Systems Ltd.
- L3Harris Technologies, Inc.
- Parker-Meggitt Corporation
- HENSOLDT AG
- Trakka Systems
- Curtiss-Wright Corporation
- Honeywell International Inc.
- Aerial View Systems Inc. (NEP Group)

Oportunidades de mercado e perspectivas futuras
Atualizações impulsionadas por conformidade e por missão estão criando uma lacuna clara para gravação certificada e sensível à privacidade, além de imageamento de maior resolução em plataformas tripuladas e não tripuladas. O impulso de retenção de vídeo de cabine referenciado no contexto do relatório, com a regulamentação da FAA e da EASA visando 2028, concentra a demanda em torno de gravadores e sistemas de câmeras que possam atender aos padrões mínimos de desempenho e suportar o escrutínio de certificação. Ao mesmo tempo, o comportamento de retrofit de companhias aéreas citado no relatório, como as atualizações internas de cabine A320 e A321 da Air Canada, favorece arquiteturas modulares 4K que reduzem o tempo de inatividade e se integram aos sistemas de gerenciamento de cabine existentes.
As mudanças tecnológicas também estão expandindo a oportunidade endereçável para sensoriamento avançado, fusão e processamento de borda. Em abril de 2026, a Raytheon demonstrou uma câmera MWIR baseada em eventos sob trabalho financiado pela DARPA, destacando o movimento em direção a sensoriamento de baixa latência para alvos em movimento rápido e plataformas com restrição de largura de banda. Em junho de 2026, a Boeing concluiu uma primeira fase de testes de voo do KC-46A RVS 2.0 com foco em visão 4K reforçada, apontando para a modernização de cadeias de visão externa críticas para a segurança. Juntos, esses programas sustentam a demanda por cargas úteis de câmeras multiespectrais e atualizáveis por software, que podem ser integradas como pods, matrizes distribuídas ou sensores de inspeção embarcados em frotas de asas fixas, helicópteros e plataformas UAV e híbridas com restrição de SWaP.
Recent Industry Developments in Mercado de Câmeras para Aeronaves
- Julho de 2026: A Leonardo DRS garantiu um acordo de compra aberto para fornecer mais de 50.000 câmeras de imagem térmica Tenum Orbit. O pedido de alto volume sinaliza demanda em escala por sensores EO/IR otimizados para SWaP em plataformas não tripuladas e multidomínio, fortalecendo a economia de produção em série e acelerando os prazos de implantação para integradores.
- Novembro de 2025: A Collins Aerospace (RTX) foi selecionada pela Força Aérea dos EUA para um contrato de 197,2 milhões de dólares para pods de reconhecimento MS-110 que fornecem imageamento multiespectral de longo alcance e área ampla. O contrato reforça o momentum de aquisição para sistemas de imageamento externo em pods e sustenta a demanda contínua por subsistemas de câmeras multiespectrais certificados e serviços de integração.
- Setembro de 2024: A Teledyne FLIR Defense anunciou um acordo de até 20,8 milhões de dólares para entregar sistemas de imageamento multiespectral Star SAFIRE 380-HLD à Força de Autodefesa Marítima do Japão para helicópteros SH-60L. O programa expande a base instalada em frotas de asa rotativa na Ásia-Pacífico e ressalta o papel das soluções EO/IR exportáveis na vigilância marítima e na modernização de SAR.


Mercado de Câmeras para Aeronaves Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de câmeras para aeronaves é definido como câmeras e unidades de imageamento embarcadas relacionadas, instaladas em aeronaves para apoiar o monitoramento de segurança, a consciência situacional, a visibilidade operacional e o imageamento de missão, tanto em novas construções quanto em retrofits. O mercado é medido em termos de receita, capturado em USD.
Exclusões de escopo: excluímos plataformas que não sejam aeronaves e não contabilizamos sistemas mais amplos de videovigilância quando o valor da câmera não puder ser isolado de gravadores, análises ou pacotes de kit completo.
Visão geral da segmentação
- Por Aplicação
- Aviação Comercial
- Aviação Militar
- Aviação Executiva e Geral
- Veículos Aéreos Não Tripulados (VANTs)
- Aeronaves de Missão Especial (ISR, SAR, Medevac)
- Por Tipo de Instalação de Câmera
- Câmeras Internas
- Câmeras Externas
- Por Tipo
- Eletro-Óptico (Visível)
- Infravermelho (LWIR e MWIR)
- Visão Noturna/Luz Fraca
- Multiespectral/Hiperespectral
- 360 Graus e Panorâmico
- Câmeras Inteligentes Habilitadas por IA
- Por Plataforma de Aeronave
- Asa Fixa
- Asa Rotativa
- Híbrido
- Por Canal de Vendas
- Instalação Original OEM
- Retrofit/Pós-venda/MRO
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para ancorar o modelo à atividade real de aeronaves e a sinais de aquisição, e depois para delinear onde as câmeras são instaladas por plataforma e caso de uso. Contamos com referências públicas de aviação e defesa, como o registro de aeronaves e a documentação de aeronavegabilidade da FAA, publicações da EASA, conjuntos de dados estatísticos da ICAO, indicadores de tráfego da IATA, e divulgações de orçamento e aquisição de defesa de fontes como o Departamento de Defesa dos EUA.
Para traduzir essa atividade em um conjunto de demanda de câmeras, também revisamos fontes como publicações de segurança e investigação de aeronaves (por exemplo, atualizações do NTSB), relatórios anuais de OEMs e fornecedores, apresentações a investidores, bancos de dados de patentes para tendências de imageamento e sensoriamento, e imprensa aeronáutica de reputação para taxas de produção e programas de retrofit. Para a direcionalidade comercial, usamos estatísticas de alfândega e comércio quando os códigos de produto eram significativos, apoiados por uma assinatura paga focada em dados financeiros de empresas e outra em dados de importação e exportação em nível de embarque. As fontes citadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar onde as câmeras estão sendo realmente instaladas (cabine de comando, cabine de passageiros, externa e pods de missão) e como o preço varia por resolução, tipo de sensor e requisitos de certificação. Conversamos com uma combinação de fornecedores de câmeras para aeronaves, integradores, canais de retrofit focados em MRO, e especialistas do lado do usuário final e de aquisição nas Américas, EMEA e APAC, para que as lacunas da pesquisa documental pudessem ser fechadas e as premissas verificadas cruzadamente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 13% | APAC: 42% |
| Nível médio: 53% | Líderes funcionais/de unidade: 38% | EMEA: 32% |
| Participantes menores: 17% | Gerentes: 49% | Américas: 26% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual a produção de aeronaves, o tamanho da frota e a intensidade de retrofit foram primeiro traduzidos em volumes prováveis de instalação de câmeras, que foram então valorizados usando preços médios de venda realistas por categoria de câmera. A visão top-down usou indicadores de atividade da aviação para reconstruir a demanda, incluindo entregas de aeronaves por plataforma, tendências de frota ativa e utilização, o momento de adoção de retrofit e segurança obrigatória, e o número típico de câmeras por aeronave para uso interno e externo.
Para manter os totais práticos, corroboramos o modelo com verificações bottom-up seletivas, como amostragem da exposição de receita de fornecedores representativos, verificações de canal com participantes de retrofit e MRO, e cálculos rápidos de volume vezes ASP por plataforma. As principais variáveis usadas no modelo (ilustrativas) incluíram a combinação de instalações internas versus externas, as mudanças em direção a configurações de maior resolução e EO/IR, a demanda de ISR e missões especiais de defesa, a participação de linefit versus mercado de reposição, e os padrões regionais de crescimento de produção e frota.
Para a previsão, foi utilizada uma análise de cenários com um caso-base alinhado às taxas de construção de aeronaves e cronogramas de retrofit esperados, seguido por ajustes conduzidos por especialistas para riscos de tempo (prazos de certificação, restrições de fornecimento e atrasos no ciclo de aquisição). Quando a visibilidade bottom-up era fraca para programas de retrofit menores, aplicamos faixas de penetração conservadoras e depois retestamos o resultado em relação à lógica de contagem de câmeras em nível de frota, para que as lacunas não inflassem o mercado.
Validação de dados e ciclo de atualização
A validação foi tratada por meio de triangulação entre sinais independentes, onde os resultados do modelo foram comparados com métricas de frota e entrega, atividade de aquisição, e o ritmo observado de atualizações de câmeras em campo. Quando o resultado de um segmento saía das faixas esperadas, revisamos os fatores de entrada, revisitamos a escala de ASP e, em seguida, recontatamos entrevistados selecionados se a variação não pudesse ser explicada claramente.
Antes da aprovação final, o trabalho passa por revisões sequenciais de analistas, incluindo verificações de consistência regional e testes de consolidação entre segmentos, para que os totais se reconciliem com a definição de mercado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento material altera a produção de aeronaves, os requisitos de retrofit ou os preços. Imediatamente antes da entrega, realizamos uma passagem final de atualização para que o cliente receba a visão mais recente disponível naquele momento.
Dimensionamento do mercado de câmeras para aeronaves da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para câmeras de aeronaves frequentemente diferem porque o ano usado para conversão de moeda, o momento das atualizações de preço, e o tratamento de kits agrupados podem mover o número final para cima ou para baixo. As diferenças também aparecem quando o ritmo assumido de retrofits é definido usando narrativas amplas de aviação, em vez de verificações vinculadas a entregas de aeronaves, mix de frota ativa e cronograma de atualização.
Em várias publicações, a maior variação vem de tratar conjuntos completos de segurança ou vigilância como câmeras, e depois aplicar aumentos de ASP que não são atualizados quando o mix de sensores muda entre instalações visíveis, IR e multi-câmeras. Ao atualizar as taxas de câmbio e as escalas de ASP em uma data de corte consistente e depois reverificar o resultado em relação a sinais de taxa de instalação e linefit versus retrofit, a Mordor Intelligence mantém o total exclusivo de câmeras alinhado ao que está realmente sendo comprado e instalado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,03 bilhão de USD (2025) | |
| Publicação Especializada A | 0,60 bilhão de USD (2025) | Esta estimativa parece abranger os sistemas de câmeras de segurança de voo como uma categoria mais amplo, o que pode incluir gravadores, integração e um escopo de vigilância mais amplo além das unidades de câmera, e pode usar um período de conversão de moeda diferente para o ano-base. |
| Consultoria Regional B | 2,06 bilhões de USD (2025) | O valor parece mais próximo de uma definição de sistema de câmeras para aeronaves que provavelmente inclui múltiplos componentes e serviços entre plataformas, e as premissas implícitas de ASP e conteúdo por aeronave não estão claramente vinculadas a contagens de instalação ou restrições de penetração de retrofit. |
A comparação mostra que os limites de escopo e o momento de atualização explicam a maior parte da diferença, especialmente em relação à inclusão ou não de kits e serviços junto com as unidades de câmera. Quando a receita exclusiva de câmeras é mantida separada e a curva de preços é vinculada ao mix de plataforma e cadência de retrofit observáveis, o resultado permanece mais fácil de replicar e auditar ao longo dos anos.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de câmeras para aeronaves em 2026?
O mercado é avaliado em USD 32,9 milhões em 2026 e está projetado para crescer para USD 53,51 milhões até 2031.
Qual segmento de aplicação está se expandindo mais rapidamente?
Os veículos aéreos não tripulados (VANTs) lideram o crescimento com uma CAGR prevista de 12,08% até 2031.
Qual região oferece a perspectiva de demanda mais sólida?
A Ásia-Pacífico apresenta a CAGR regional mais alta de 10,31% graças à expansão de drones e à modernização de frotas.
Por que as companhias aéreas estão realizando o retrofit de câmeras de cabine em 4K?
Protocolos de segurança mais rigorosos e requisitos de seguros estão levando as operadoras a adotar sistemas de alta resolução que permitem reconhecimento facial e análise comportamental.
Como os novos mandatos de vídeo de cabine de pilotagem afetarão os fornecedores?
O mandato da EASA/FAA com início em 2028 deve desencadear uma onda de retrofit plurianual em cerca de 6.000 aeronaves, beneficiando fornecedores com soluções certificadas e em conformidade com a privacidade.
Página atualizada pela última vez em:



