
Tamanho e Participação do Mercado de Agricultura Vertical
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
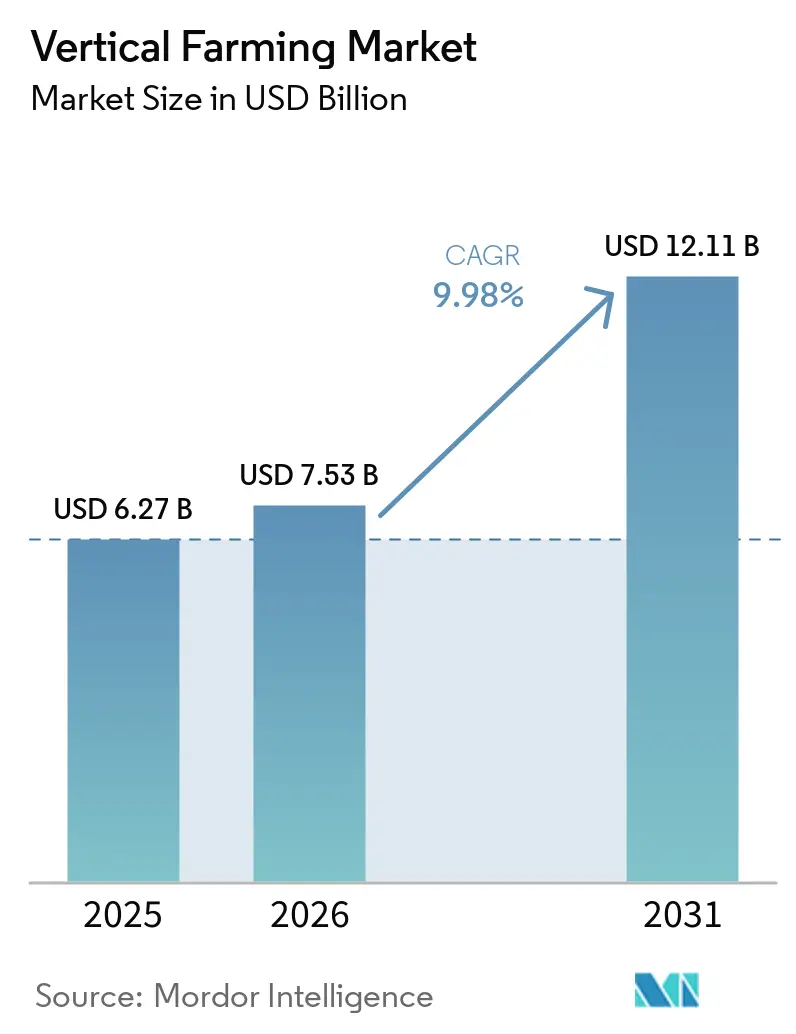
| Tamanho do Mercado (2026) | 7.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.98 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agricultura Vertical por Mordor Intelligence
O tamanho do mercado de agricultura vertical foi avaliado em USD 6,27 bilhões em 2025 e estima-se que cresça de USD 7,53 bilhões em 2026 para atingir USD 12,11 bilhões até 2031, a um CAGR de 9,98% durante o período de previsão (2026-2031). O mercado de agricultura vertical está avançando cada vez mais para a produção de alimentos em ambiente controlado, à medida que a volatilidade climática, as expectativas de segurança alimentar urbana e os sistemas maduros de diodo emissor de luz (LED) e robótica reformulam os modelos de cultivo comercial. O mercado de agricultura vertical também se beneficia de uma mudança na política pública de segurança alimentar, especialmente na Ásia-Pacífico e no Oriente Médio, onde a agricultura interna é cada vez mais tratada como um ativo de resiliência, e não como um projeto de tecnologia agrícola discricionária. O mercado de agricultura vertical tornou-se mais seletivo após os fechamentos e reestruturações de 2024 e 2025, direcionando o capital para operadores com vínculos com varejistas, apoio institucional e maior controle sobre a economia operacional. O mercado de agricultura vertical é agora avaliado menos pela expansão em manchetes e mais pela lucratividade por unidade, eficiência energética e pela capacidade de combinar receita de culturas com prêmios ambientais, sociais e de governança (ESG), benefícios de contabilidade de carbono e suporte de coinvestimento público. O mercado de agricultura vertical, portanto, entra em 2026 com uma base operacional diferente do ciclo anterior liderado por capital de risco, com a escala ainda sendo importante, mas com a implantação disciplinada e a certeza de fornecimento tendo mais peso.
Principais Conclusões do Relatório
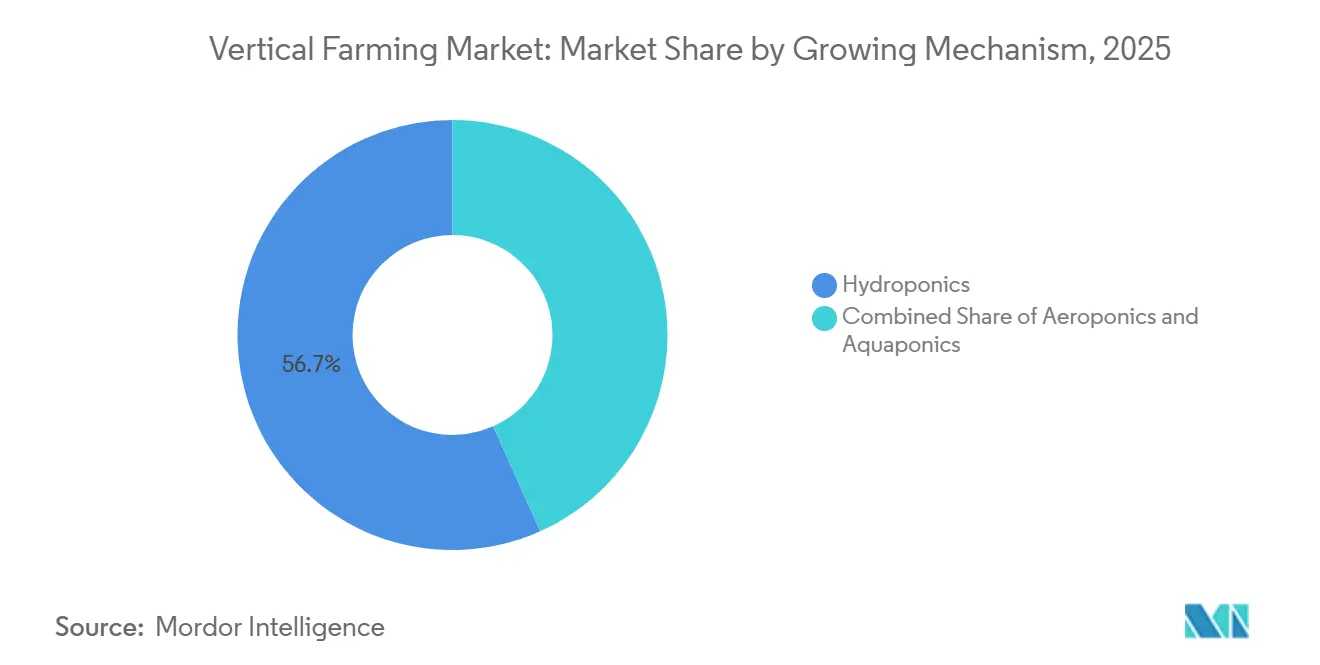
- Por mecanismo de cultivo, a hidroponics respondeu por 56,7% do mercado de agricultura vertical em 2025. A aeroponics é projetada como o segmento de crescimento mais rápido, registrando um CAGR de 13,1% durante 2026-2031.
- Por estrutura de fazenda, as fazendas verticais em edifícios responderam por 72,4% do mercado em 2025. As fazendas verticais em contêineres de transporte são projetadas como o segmento de crescimento mais rápido, com um CAGR de 12,3% durante 2026-2031.
- Por componente, os sistemas de iluminação responderam por 34,3% do mercado em 2025. As plataformas de software e controle são projetadas como o segmento de crescimento mais rápido, registrando um CAGR de 13,8% durante 2026-2031.
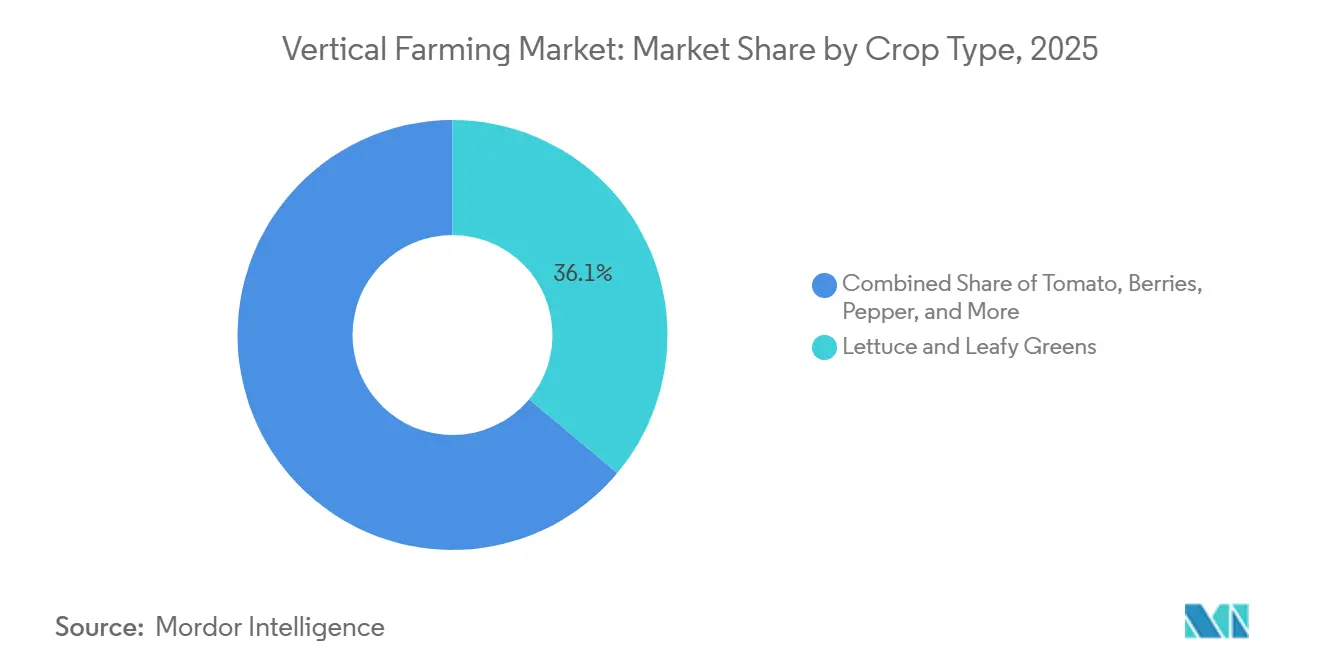
- Por tipo de cultura, alface e folhas verdes responderam por 36,1% do mercado em 2025. As microverdes são projetadas como o segmento de crescimento mais rápido, expandindo-se a um CAGR de 13,3% durante 2026-2031.
- Por geografia, a América do Norte respondeu por 41,8% do mercado de agricultura vertical em 2025. A Ásia-Pacífico é projetada como a região de crescimento mais rápido, registrando um CAGR de 12,8% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Urbana por Produtos Locais Sem Pesticidas | +2.50% | Global, com maior intensidade na América do Norte, Japão, Singapura e Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Queda nos Custos de LED, Robótica e Sensoriamento | +2.20% | Global, com maior absorção na América do Norte, Países Baixos, Japão e China | Longo prazo (≥ 4 anos) |
| Produção Anual Resiliente ao Clima | +1.80% | Global, com relevância aguda no Oriente Médio, Sudeste Asiático e cadeias de abastecimento costeiras dos Estados Unidos | Médio prazo (2-4 anos) |
| Incentivos Governamentais de Segurança Alimentar e Financiamento de Tecnologia Agrícola | +1.50% | Ásia-Pacífico, Oriente Médio e América do Norte | Curto prazo (≤ 2 anos) |
| Acumulação de Receita por Créditos de Carbono e Prêmios ESG | +0.90% | América do Norte e Europa, com sinais iniciais na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Economia de Colocalização com Calor Residual e Energia de Baixo Custo | +0.70% | América do Norte, Países Baixos e Japão, com relevância emergente em corredores de centros de dados globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Urbana por Produtos Locais Sem Pesticidas
A demanda urbana por produtos cultivados localmente e sem pesticidas tornou-se um importante impulsionador comercial para o mercado de agricultura vertical, particularmente entre grandes varejistas de supermercados e distribuidores de serviços de alimentação em áreas metropolitanas densamente povoadas. A Gotham Greens, uma importante operadora de agricultura em ambiente controlado na América do Norte, relatou em fevereiro de 2026 que a participação combinada do mercado dos Estados Unidos para saladas embaladas cultivadas internamente, alface e ervas atingiu quase 10%, com um aumento de 22% ano a ano durante o período de medição de varejo de 13 semanas encerrado em janeiro de 2026. Isso indica que os produtos cultivados internamente estão passando de uma categoria de prateleira premium de nicho para uma presença de mercado mais ampla. Essa tendência é importante porque o mercado de agricultura vertical compete não apenas no rótulo sem pesticidas, mas também na entrega previsível durante todo o ano, permitindo que os varejistas reduzam o estoque de segurança e gerenciem o reabastecimento com mais eficiência. Além disso, a frescura oferece uma vantagem de distribuição quando os produtos são cultivados perto dos centros de consumo metropolitanos, pois tempos de transporte mais curtos prolongam a vida útil e reduzem as pressões de descontos. Como resultado, o mercado de agricultura vertical está ganhando força em contas de varejo onde confiabilidade, procedência e redução de desperdício são priorizadas coletivamente, e não como fatores de compra separados.
Queda nos Custos de LED, Robótica e Sensoriamento
A queda nos custos de equipamentos continua sendo um dos suportes de crescimento mais claros para o mercado de agricultura vertical, pois melhora a eficiência de capital de novas instalações e atualizações. A Signify lançou seu sistema de espectro inteligente Philips GrowWise em junho de 2025 e declarou que a plataforma pode proporcionar até 6% de economia de energia ou melhoria no crescimento das culturas por meio de ajuste espectral automático com base nas condições de luz solar em tempo real[1]. Um estudo de março de 2026 na Frontiers in Plant Science descobriu que a iluminação LED contínua de baixa intensidade melhorou a eficiência do uso de energia em 21% e reduziu os custos de aplicação de LED em 16,5% para alface, sem perda de rendimento nas condições testadas[2]. O Centro de Tecnologia Agrícola do Reino Unido também relatou em março de 2026 que seu ensaio de Controle Dinâmico Avançado de Culturas melhorou a eficiência energética em 21% a 25% por meio do controle de iluminação orientado pela planta, mesmo enquanto o sistema permanecia em um estágio inicial de integração. Como resultado, o mercado de agricultura vertical está passando por uma redefinição prática na economia de aquisição, pois os operadores que adiaram compras podem agora avaliar hardware e sistemas de automação mais eficientes do que os instalados durante o ciclo anterior de construção intensiva em capital de risco.
Produção Anual Resiliente ao Clima
A volatilidade climática está impulsionando o mercado de agricultura vertical para as estratégias convencionais de aquisição de alimentos e de segurança alimentar. A agricultura em ambiente controlado oferece produção estável em meio a condições climáticas extremas e interrupções nas importações. Em janeiro de 2026, Singapura destacou essa tendência com o lançamento da Greenphyto, a fazenda vertical interna mais alta do mundo. Esta instalação hidropônica automatizada de USD 80 milhões produz 2.000 toneladas métricas de vegetais folhosos anualmente, apoiando a estratégia de resiliência alimentar "30 por 30" do país. Da mesma forma, a Dubai GigaFarm dos Emirados Árabes Unidos, com um investimento planejado superior a USD 327 milhões, visa produzir 3.000 toneladas métricas de produtos frescos anualmente. A instalação, projetada para enfrentar a escassez de água e a dependência de importações, está prevista para entrar em operação até o final de 2026. Essas iniciativas destacam a crescente ênfase na resiliência climática e na estabilização do fornecimento, à medida que varejistas e compradores institucionais priorizam volumes de fornecimento consistentes, qualidade e segurança alimentar. A agricultura vertical é cada vez mais reconhecida não como um substituto para a agricultura convencional, mas como uma abordagem complementar para estabilizar o fornecimento em sistemas alimentares vulneráveis ao clima e dependentes de importações.
Incentivos Governamentais de Segurança Alimentar e Financiamento de Tecnologia Agrícola
O financiamento público e o apoio político estão reformulando o pipeline de projetos para o mercado de agricultura vertical, particularmente na Ásia-Pacífico e no Golfo. O Documento Central nº 1 de 2026 da China convocou a atualização e transformação da agricultura de instalações e o uso mais amplo de inteligência artificial, Internet das Coisas (IoT), robôs e drones na produção agrícola, o que apoia diretamente os sistemas comerciais de agricultura interna [3]. No Japão, o fluxo de parcerias corporativas também aponta para o crescente apoio institucional, incluindo a aliança de capital e negócios de agosto de 2025 entre a JR East Startup e a Plantform para comercializar modelos de produção de alimentos circulares baseados em aquaponia. A demanda apoiada pelo governo também muda a conversa sobre culturas, pois os programas de soberania alimentar tendem a levar os operadores além da simples produção de folhas verdes para uma mistura de culturas mais ampla e estratégica. O mercado de agricultura vertical, portanto, se beneficia não apenas de subsídios ou subvenções diretas, mas também de um horizonte de planejamento mais longo que apoia pesquisa, ensaios de culturas e novos caminhos de comercialização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Carga Elétrica e Intensidade de Capital | -1.50% | Global, com maior pressão na Alemanha, Reino Unido, Japão e Austrália | Curto prazo (≤ 2 anos) |
| Cesta de Culturas Economicamente Viáveis Limitada em Escala | -0.80% | Global, com maiores limitações em mercados que buscam diversificação além das folhas verdes | Médio prazo (2-4 anos) |
| Subscrição Mais Rígida de Credores e Seguradoras Após Falhas do Setor | -0.50% | América do Norte e Reino Unido | Curto prazo (≤ 2 anos) |
| Inflação de Seguros de Segurança Alimentar e Risco Biológico | -0.30% | Estados Unidos, Canadá, Reino Unido e Países Baixos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Carga Elétrica e Intensidade de Capital
A economia operacional continua sendo uma das maiores restrições no mercado de agricultura vertical porque os sistemas de produção totalmente fechados dependem de infraestrutura de iluminação e controle climático com uso intensivo de energia. A iluminação LED artificial normalmente representa a maior carga elétrica em fazendas internas, enquanto os sistemas de resfriamento, ventilação e desumidificação adicionam custos operacionais substanciais para manter condições de cultivo estáveis. Essas pressões de custo são especialmente desafiadoras em regiões com altos preços de eletricidade industrial, limitando a viabilidade comercial de categorias de culturas de menor margem e reforçando o foco do setor em folhas verdes premium e produtos especiais. Os registros da Local Bounti Corporation junto à Comissão de Valores Mobiliários dos Estados Unidos (SEC) ressaltam como a estrutura de capital permanece crítica neste espaço, com a empresa reformulando dívidas e adicionando capital de crescimento durante 2025 e 2026, enquanto continua a otimizar rendimentos e capacidade [4]. O mercado de agricultura vertical, portanto, continua a enfrentar uma restrição fundamental: a viabilidade técnica nem sempre se traduz em implantação financeiramente sustentável.
Cesta de Culturas Economicamente Viáveis Limitada em Escala
A cesta de culturas comercialmente viáveis no mercado de agricultura vertical ainda está concentrada em alface, folhas verdes, ervas aromáticas e variedades de alto valor cultivadas para o mercado de microverdes. Essa base restrita existe porque culturas de ciclo longo, culturas de grande biomassa e culturas com necessidades de polinização mais complexas ainda enfrentam dificuldades para absorver o custo da produção em múltiplos andares em ambiente fechado a preços competitivos no varejo. A Plenty Unlimited Inc. saiu do Capítulo 11 em maio de 2025 e anunciou que estava se concentrando fortemente em morangos, ao mesmo tempo em que expandia a capacidade em sua unidade de Richmond, nos Estados Unidos, o que demonstra com que cuidado os operadores abordam atualmente a especialização de culturas após os esforços de expansão anteriores. Isso também deixa claro que a expansão da cesta de culturas pode diluir a execução caso os operadores se afastem demasiadamente da economia comprovada das folhas verdes antes que a rentabilidade por unidade esteja estabelecida. Para o mercado de agricultura vertical, isso significa que uma diversificação mais ampla de culturas provavelmente dependerá de apoio à pesquisa pública e de nichos premium específicos, em vez de uma rápida expansão privada isolada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mecanismo de Cultivo:
A Hidroponia Lidera Enquanto a Aeroponia Escala para Eficiência de Próxima GeraçãoA hidroponics foi o maior mecanismo de cultivo no mercado de agricultura vertical, com uma participação de 56,7% em 2025. Sua liderança decorreu de um longo histórico comercial em fornecimento de nutrientes, controle do ciclo de cultivo e gestão da zona radicular em diversos formatos de fazendas internas. A base instalada de sistemas hidropônicos também permaneceu a mais ampla, pois muitos investimentos de operadores realizados entre 2018 e 2023 foram construídos em torno dessa arquitetura de sistema. Essa base instalada ainda molda as aquisições, o treinamento de produtores e o fornecimento de insumos no setor de agricultura vertical. Como resultado, o reequilíbrio de participação permanece gradual, mesmo com a melhoria dos sistemas mais recentes.
A aeroponics é a tecnologia de crescimento mais rápido no mercado de agricultura vertical e é projetada para expandir a um CAGR de 13,1% durante 2026-2031. O modelo atrai operadores que buscam melhor higiene da zona radicular e economia adicional de água além das proporcionadas pelos sistemas hidropônicos de recirculação padrão. A aquaponics também está ganhando atenção, onde sistemas alimentares circulares e fluxos de receita duplos podem justificar maior complexidade operacional.

Por Estrutura de Fazenda:
A Escala em Edifícios Persiste Enquanto as Fazendas em Contêineres Redefinem a FlexibilidadeAs fazendas em edifícios foram o maior segmento, respondendo por 72,4% do tamanho do mercado de agricultura vertical em 2025. Sua liderança reflete maior capacidade produtiva, sistemas climáticos mais integrados e melhor absorção de custos fixos em escala comercial. Esses projetos também tendem a atrair capital institucional com mais facilidade, pois seus modelos operacionais são mais claros do que em muitas implantações modulares menores. Na prática, os maiores ativos em edifícios ainda definem o padrão de como o mercado de agricultura vertical escala nas cadeias de abastecimento metropolitanas. Essa posição manteve essa estrutura no centro do planejamento comercial de alto volume.
As fazendas em contêineres de transporte são a estrutura de crescimento mais rápido e são projetadas para crescer a um CAGR de 12,3% durante 2026-2031. Seu apelo vem da implantação rápida, flexibilidade geográfica e menor comprometimento para operadores que entram em regiões com oferta insuficiente. A transferência, em julho de 2025, dos ativos da Freight Farms para a Growcer, que incluiu mais de 500 locais ativos de fazendas em contêineres, demonstrou que a demanda por sistemas baseados em contêineres persistiu mesmo após o fracasso da empresa original. O projeto Dubai GigaFarm também destaca o outro extremo do espectro de escala, com os primeiros componentes para as 20 iniciais de 200 torres de crescimento planejadas enviados em 2025, e a produção total do projeto direcionada a 3.000 toneladas métricas anuais. Em conjunto, esses padrões mostram que o mercado de agricultura vertical utiliza os formatos em contêiner e em edifício menos como substitutos e mais como ferramentas complementares para diferentes estágios de entrada no mercado e expansão de escala.
Por Componente:
A Iluminação Domina os Gastos Enquanto o Software Emerge como a Alavanca de MargemOs sistemas de iluminação foram o maior componente do mercado de agricultura vertical, respondendo por 34,3% da receita do mercado em 2025. Essa posição reflete o fato de que a iluminação permanece tanto o principal insumo para o crescimento das culturas quanto um dos maiores impulsionadores de custos operacionais em fazendas fechadas. A Signify N.V. introduziu seu sistema de iluminação superior LED Philips GreenPower de 4 canais em junho de 2025. O sistema pode fornecer até 5.150 micromoles por segundo e uma eficácia de até 4,3 micromoles por joule a 50% de potência. Devido a essa estrutura de custos, a eficiência do hardware permanece central para a melhoria do lucro em todo o mercado de agricultura vertical. A maior participação nesta categoria, portanto, reflete tanto os gastos necessários quanto a pressão contínua para melhorar a eficiência fotônica.
As plataformas de software e controle são o componente de crescimento mais rápido e são projetadas para avançar a um CAGR de 13,8% durante 2026-2031. Essa mudança mostra que o mercado de agricultura vertical está se movendo da diferenciação centrada em hardware para o direcionamento de culturas orientado por dados, automação e controle operacional autônomo. A Cisco e a Planet Farms Holding S.p.A. anunciaram em abril de 2026 que sua implantação utiliza Wi-Fi de 6 gigahertz e Ultra Reliable Wireless Backhaul para suportar milhares de sensores, robôs e câmeras 3D nas instalações italianas da empresa. A Oishii Farm Corporation, em 2025, adquiriu a Tortuga AgTech, expandindo suas capacidades em robótica e engenharia à medida que escalava seu modelo de fazenda inteligente interna. O mercado de agricultura vertical está, portanto, depositando mais de sua história de margem futura em sistemas de controle, integração de dados e automação para redução de mão de obra.
Por Tipo de Cultura:
As Folhas Verdes Ancoram a Receita Enquanto as Microverdes Lideram o CrescimentoAlface e folhas verdes foram o maior tipo de cultura no mercado de agricultura vertical, respondendo por 36,1% da participação de mercado em 2025. Sua liderança decorreu de ciclos de cultivo curtos, alta compatibilidade hidropônica e forte alinhamento com a base de demanda de varejo fresco mais estável. Esta categoria também se beneficia da repetibilidade, que importa em sistemas internos onde a consistência da produção molda diretamente os relacionamentos com varejistas. Na prática, as folhas verdes permanecem a âncora comercial do mercado de agricultura vertical, mesmo quando os operadores testam culturas de maior valor. Isso mantém a concentração de receita inclinada para culturas com perfis operacionais internos comprovados.
As microverdes são o tipo de cultura de crescimento mais rápido e são projetadas para crescer a um CAGR de 13,3% durante 2026-2031. Seu apelo decorre de janelas de colheita curtas, uso eficiente do espaço e forte demanda em canais de serviço de alimentação premium, onde pontos de preço mais elevados são mais alcançáveis. A GoodLeaf Farms declarou em novembro de 2025 que a demanda por suas baby greens, microverdes e misturas cultivadas no Canadá havia quase dobrado até abril de 2025, e a empresa captou 37,9 milhões de USD (52 milhões de CAD) para expandir a capacidade e estabelecer um centro de pesquisa e desenvolvimento. A China News também relatou em abril de 2026 que a quinta competição da Pinduoduo e da Academia de Ciências Agrícolas de Xangai deslocou seu foco para o cultivo de morango de baixo custo comercialmente replicável em fábricas de plantas, apontando para a próxima fase do desenvolvimento da cesta de culturas. O mercado de agricultura vertical, portanto, mantém sua base de receita em folhas verdes enquanto se expande gradualmente para categorias especiais premium onde os preços podem suportar a economia interna.
Análise Geográfica
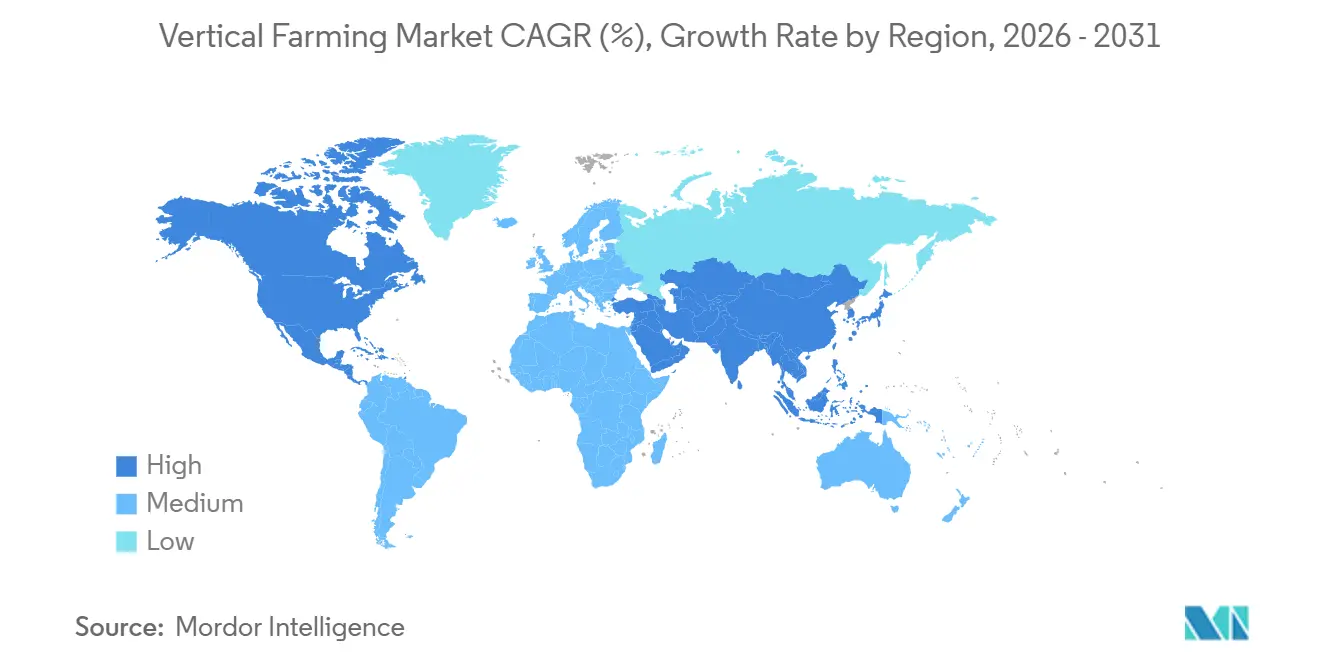
Mercado de Agricultura Vertical da América do Norte
A América do Norte foi o maior contribuinte regional para o mercado de agricultura vertical, respondendo por 41,8% da participação de mercado em 2025. A região se beneficia de densas redes de varejo metropolitano, sistemas de cadeia de frio estabelecidos e uma concentração de capital tecnológico que suporta a escala da agricultura interna. A Local Bounti Corporation reportou vendas no exercício fiscal de 2025 de 48,37 milhões de USD e atende cerca de 13.000 pontos de venda no varejo, demonstrando o alcance comercial já alcançado por alguns operadores dos Estados Unidos. O Canadá continua a fortalecer sua posição como polo secundário, com a GoodLeaf Farms captando 37,9 milhões de USD (52 milhões de CAD) em novembro de 2025 para dobrar a capacidade em seus locais de Alberta e Quebec e construir um novo centro de pesquisa e desenvolvimento em Ontário.
Mercado de Agricultura Vertical na APAC, MEA e América do Sul
A Ásia-Pacífico foi o segmento regional de crescimento mais rápido no mercado de agricultura vertical e está projetada para crescer a um CAGR de 12,8% durante 2026-2031. A escassez de terras, as expectativas de segurança alimentar e o maior apoio estatal à agricultura em instalações fechadas no Japão, na China, em Singapura e na Coreia do Sul estão moldando o crescimento. A orientação política da China para 2026 apoia formalmente a modernização da agricultura em instalações fechadas e o uso mais amplo de inteligência artificial, Internet das Coisas, robôs e drones, o que fortalece a base de implantação de longo prazo da região. O Oriente Médio também carrega um peso estratégico significativo no mercado de agricultura vertical, com a Bustanica ampliando seu alcance comercial para o varejo, a hotelaria e o serviço de catering em grande escala em 2026. A África e a América do Sul permanecem oportunidades em estágio inicial no mercado de agricultura vertical, com a atividade de projetos ainda mais limitada e com maior probabilidade de se desenvolver primeiro por meio de modelos menores de nutrição urbana e implantação modular do que por meio de lançamentos comerciais em grande escala imediatos.
Mercado de Agricultura Vertical na Europa
A Europa apresenta um panorama mais heterogêneo no mercado de agricultura vertical, pois a forte demanda dos consumidores por produtos locais cultivados em ambientes fechados coexiste com elevados custos de eletricidade e condições de financiamento mais restritivas. A Jones Food Company Limited entrou em processo de administração judicial em abril de 2025, após sucessivas rodadas de apoio financeiro do Ocado Group, ilustrando como a pressão de custos pode superar a ambição de escala quando a rentabilidade permanece fora do alcance. Ao mesmo tempo, a região continua influente no desenvolvimento tecnológico, especialmente por meio de plataformas de iluminação, sistemas de controle e engenharia vinculadas aos Países Baixos, à Itália e ao Reino Unido. A parceria da Cisco com a Planet Farms Holding S.p.A. em abril de 2026 sinaliza que a Europa permanece ativa na infraestrutura de agricultura em ambientes fechados autônomos e na expansão geográfica planejada para o Reino Unido e os mercados nórdicos. A Europa, portanto, continua sendo importante para o mercado de agricultura vertical, mas sua trajetória de crescimento depende mais estreitamente dos custos de energia e da disciplina de capital do que em algumas outras regiões.
Cenário Competitivo
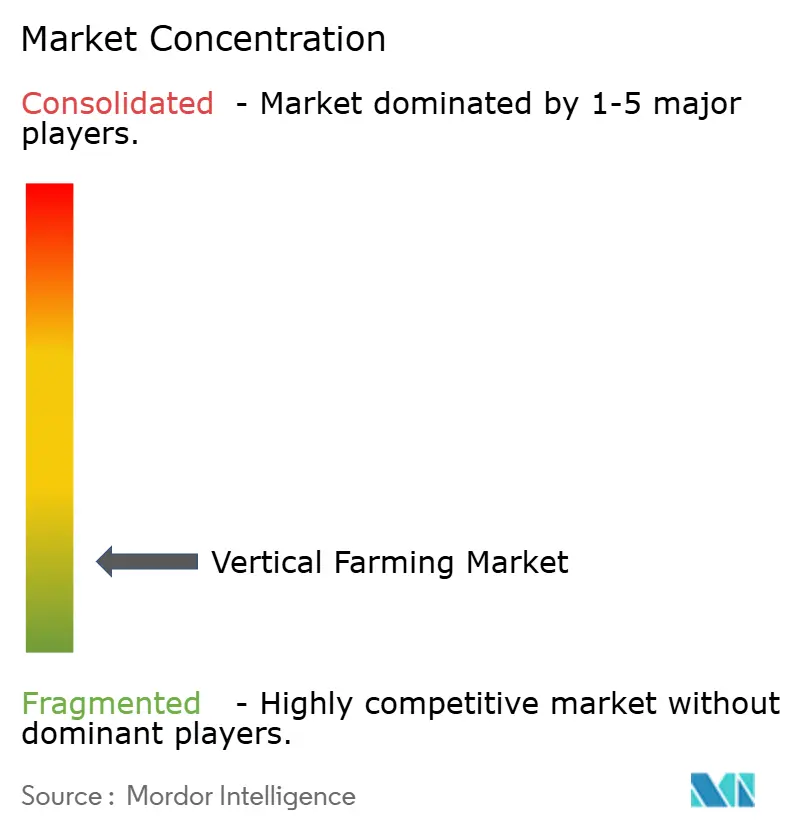
O mercado de agricultura vertical é altamente fragmentado em 2025, com participantes que incluem produtores de culturas, fornecedores de tecnologia e plataformas híbridas que combinam operações agrícolas com licenciamento de tecnologia. As principais empresas norte-americanas de produção de culturas incluem 80 Acres Farms Inc. e Gotham Greens Holdings LLC. Empresas como Signify N.V., ams-OSRAM AG e Intelligent Growth Solutions Limited fornecem tecnologias e sistemas habilitadores. Consequentemente, o mercado de agricultura vertical não funciona como uma categoria de produção de formato único, pois a concorrência abrange produção de culturas, vendas de equipamentos, controle de software, sistemas ambientais e desenvolvimento de projetos. Isso cria um cenário competitivo diversificado e desigual, onde a eficiência operacional e a sustentabilidade comercial são mais críticas do que a avaliação isolada.
O foco estratégico atual no mercado de agricultura vertical enfatiza a expansão disciplinada, infraestrutura adaptável e parcerias mais sólidas a jusante. Em julho de 2025, a empresa canadense de agricultura vertical Growcer adquiriu os ativos da Freight Farms após a pioneira norte-americana em agricultura em contêineres ter solicitado falência pelo Capítulo 7 no início daquele ano. A aquisição incluiu a plataforma de software da Freight Farms, propriedade intelectual, rede de clientes e inventário abrangendo mais de 500 locais de fazendas globais, destacando a consolidação em curso na agricultura em ambiente controlado. Além disso, a otimização tecnológica está ganhando destaque sobre a expansão agressiva de presença. Em 2026, a Signify N.V. avançou seus sistemas de iluminação hortícola Philips GreenPower, priorizando a eficiência energética e a otimização do espectro para a produção de folhas verdes. Tais tendências indicam que o mercado de agricultura vertical valoriza cada vez mais a disciplina operacional, a eficiência energética e os modelos de implantação escaláveis em detrimento de estratégias de crescimento rápido e descontrolado.
Operadores menores e de médio porte ainda têm oportunidades no mercado de agricultura vertical, embora o cenário tenha se tornado mais desafiador em comparação com ciclos de investimento anteriores. A Jones Food Company, anteriormente um dos maiores operadores de agricultura vertical do Reino Unido, entrou em administração judicial em abril de 2025 devido a altos custos operacionais e dificuldades em alcançar lucratividade de longo prazo, apesar do investimento significativo do Ocado Group. Tais tendências indicam que, embora o mercado de agricultura vertical permaneça acessível a novos entrantes, fatores como estabilidade financeira, eficiência energética e relacionamentos sólidos com compradores são cada vez mais críticos para sustentar operações comerciais viáveis.
Líderes do Setor de Agricultura Vertical
-
80 Acres Farms Inc.
-
Gotham Greens Holdings LLC
-
Local Bounti Corporation
-
ams-OSRAM AG
-
Signify N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agricultura Vertical Empresas cobertas neste relatório
- 80 Acres Farms Inc.
- Gotham Greens Holdings LLC
- Local Bounti Corporation
- Crop One Holdings Inc.
- Oishii Farm Corporation
- GrowUp Farms Limited
- Planet Farms Holding S.p.A.
- Jones Food Company Limited
- Intelligent Growth Solutions Limited
- Urban Crop Solutions BV
- Signify N.V.
- ams-OSRAM AG
- Heliospectra AB
- Green Sense Farms Holdings, Inc.
- Vertical Future Ltd.
Desenvolvimentos industriais recentes em Mercado de Agricultura Vertical
- Maio de 2026: A Oishii Farm Corporation fechou a primeira parcela de uma rodada de financiamento Série C de 150 milhões de USD liderada pela SPARX Asset Management, com a participação da Nomura Real Estate Development, MISUMI Group e Mizuho Bank. O capital é destinado a expandir a capacidade de produção, integrar robótica avançada e financiar pesquisa e desenvolvimento em um novo Centro de Inovação Aberta em Hamura City, Tóquio.
- Março de 2026: A Local Bounti Corporation captou 15 milhões de USD por meio de uma nota conversível emitida para um investidor estratégico existente, conforme divulgado em um formulário 8-K protocolado junto à Comissão de Valores Mobiliários dos Estados Unidos (SEC). O capital destina-se a financiar investimentos operacionais e ampliar a flexibilidade financeira para a estratégia de expansão no varejo da empresa.
- Janeiro de 2026: A Elevate Farms Inc. concluiu a aquisição de todos os títulos emitidos e em circulação da Fieldless Farms Inc., criando um dos maiores negócios integrados de produção de alimentos em ambiente controlado do Canadá. A transação foi estruturada para construir capacidade doméstica de produção de alimentos em meio às mudanças nas políticas tarifárias entre Estados Unidos e Canadá que afetam as importações de alimentos transfronteiriças.
Mercado de Agricultura Vertical Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de agricultura vertical como toda a receita gerada por culturas cultivadas em camadas empilhadas verticalmente dentro de instalações de ambiente controlado que utilizam técnicas sem solo, como hidroponia, aeroponia e aquaponia, juntamente com os sistemas de iluminação, clima, nutrientes e sensoriamento associados que permitem a produção durante todo o ano.
Exclusões de escopo: estufas externas, policasas em telhados e fazendas internas tradicionais baseadas em solo não são consideradas.
Visão Geral da Segmentação
- Por Mecanismo de Crescimento
- Hidroponia
- Aeroponia
- Aquaponia
- Por Estrutura
- Fazendas Verticais em Edifícios
- Fazendas Verticais em Contêineres de Transporte
- Por Componentes
- Iluminação
- Controle Climático
- Sensores
- Outros Componentes
- Por Cultura
- Tomate
- Frutas Vermelhas
- Alface e Folhosas
- Pimentão
- Pepino
- Microverdes
- Outras Culturas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Reino Unido
- França
- Suécia
- Restante da Europa
- Ásia-Pacífico
- Singapura
- China
- Japão
- Taiwan
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos operadores de fazendas na América do Norte, Europa e Ásia, fornecedores de componentes de LED e HVAC, consultores de energia e compradores de produtos agrícolas no varejo. Seus insights refinaram as premissas de rendimento de culturas, os preços médios de venda e as sensibilidades ao mix energético, permitindo-nos ajustar os coeficientes do modelo e preencher as lacunas de dados identificadas durante a revisão secundária.
Pesquisa Documental
Os analistas da Mordor mapearam inicialmente a base instalada global de fazendas em edifícios e em contêineres por meio de registros comerciais abertos, ministérios da agricultura e códigos aduaneiros 8446/8479. Em seguida, combinaram sinais de volume provenientes de fontes como o AQUASTAT da FAO, relatórios de agricultura urbana do USDA, conjuntos de dados de agrotecnologia do Eurostat e famílias de patentes capturadas no Questel que rastreiam inovações em espectros de LED e dosagem de nutrientes. Registros de empresas, apresentações de SPACs e termos de contratos de capital de risco complementaram o panorama, enquanto feeds de notícias monitorados via Dow Jones Factiva sinalizaram expansões de capacidade e encerramentos. Este trabalho documental fundamenta o universo inicial; no entanto, muitas outras fontes públicas e por assinatura foram revisadas para validação e contextualização.
Dimensionamento de Mercado e Previsão
Um modelo de capacidade para receita de cima para baixo converte as áreas conhecidas das fazendas em produção potencial utilizando fatores de rendimento específicos por cultura, aplicando em seguida a utilização de capacidade realizada e as faixas de preço mdio de venda validadas por meio de entrevistas. Verificações selecionadas de baixo para cima, consolidações amostrais de fornecedores e preço médio de venda por canal × volume, são incorporadas para reconciliar os totais. As principais variáveis que impulsionam a previsão incluem as trajetórias de preços de LED, as tarifas comerciais de eletricidade, os custos de imóveis urbanos, os prêmios no varejo por produtos sem pesticidas e os aportes de capital de risco que financiam novas construções. A regressão multivariada combinada com análise de cenários projeta esses fatores até 2030, enquanto o suavizamento ARIMA de curto prazo aborda a sazonalidade na demanda por folhosas. Qualquer lacuna de cobertura de baixo para cima é corrigida pelo ajuste das taxas de utilização dentro dos limites historicamente observados.
Ciclo de Validação de Dados e Atualização
Os resultados passam por triangulação em múltiplas etapas, testes de variância e revisão por pares antes da aprovação final. O modelo é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos relevantes — grandes encerramentos de fazendas, mudanças em subsídios e avanços tecnológicos significativos — alteram os dados de entrada da linha de base. Uma revisão final dos analistas imediatamente antes da publicação garante que os clientes recebam a visão mais recente e validada.
Por que a Linha de Base de Agricultura Vertical da Mordor é Confiável
As estimativas publicadas variam porque cada empresa escolhe seu próprio escopo, mix de dados de entrada e ritmo de atualização.
As diferenças em relação à inclusão ou não da receita de hardware, à forma como as fazendas em contêineres são contabilizadas e à velocidade com que as curvas de custo de LED são incorporadas frequentemente ampliam essa lacuna.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 6,27 bilhões de USD (2025) | Mordor Intelligence | |
| 9,66 bilhões de USD (2025) | Consultoria Global A | Inclui hardware de iluminação de cultivo vendido a produtores de cannabis e aplica uma premissa agressiva de 90% de utilização de capacidade |
| 8,52 bilhões de USD (2025) | Publicação Setorial B | Utiliza inflação constante de 15% no preço médio de venda e omite as taxas de atrito de fazendas em contêineres |
| 5,60 bilhões de USD (2024) | Consultoria Regional A | Exclui a produção aquapônica e possui uma base cambial com um ano de defasagem |
Essas comparações demonstram que, quando a expansão de escopo, os níveis de utilização não testados ou as linhas de base desatualizadas são eliminados, a seleção disciplinada de variáveis e a atualização anual da Mordor fornecem um ponto de partida equilibrado e transparente em que os tomadores de decisão podem confiar.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de agricultura vertical até 2031?
O mercado de agricultura vertical está previsto para atingir USD 12,11 bilhões até 2031, subindo de USD 7,53 bilhões em 2026 a um CAGR de 9,98% durante 2026-2031.
Qual mecanismo de cultivo detém a maior participação na agricultura vertical?
A hidroponia foi o maior segmento, respondendo por 56,7% do valor total em 2025, devido ao seu longo histórico comercial e ampla compatibilidade com culturas.
Qual formato de fazenda está se expandindo mais rapidamente na agricultura vertical?
As fazendas em contêineres de transporte são a estrutura de crescimento mais rápido, com um CAGR projetado de 12,3% durante 2026-2031, devido ao seu modelo de implantação flexível e rápido.
Qual categoria de cultura está crescendo mais rapidamente na agricultura vertical?
As microverdes são o tipo de cultura de crescimento mais rápido, com um CAGR projetado de 13,3% durante 2026-2031, apoiadas por ciclos de colheita curtos e forte demanda em serviços de alimentação premium.
Qual região lidera a agricultura vertical hoje e qual está crescendo mais rapidamente?
A América do Norte foi a maior região com 41,8% de participação em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR projetado de 12,8% durante 2026-2031.
Qual é a principal barreira para a lucratividade na agricultura vertical?
O alto consumo de eletricidade e a intensidade de capital permanecem a principal barreira, pois a iluminação, o resfriamento e a desumidificação criam uma pesada base de custos operacionais em fazendas fechadas.