
ワークスペース・アズ・ア・サービス(WaaS)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 11.21 十億米ドル |
| 市場規模 (2031) | 19.60 十億米ドル |
| 成長率 (2026 - 2031) | 11.84 % |
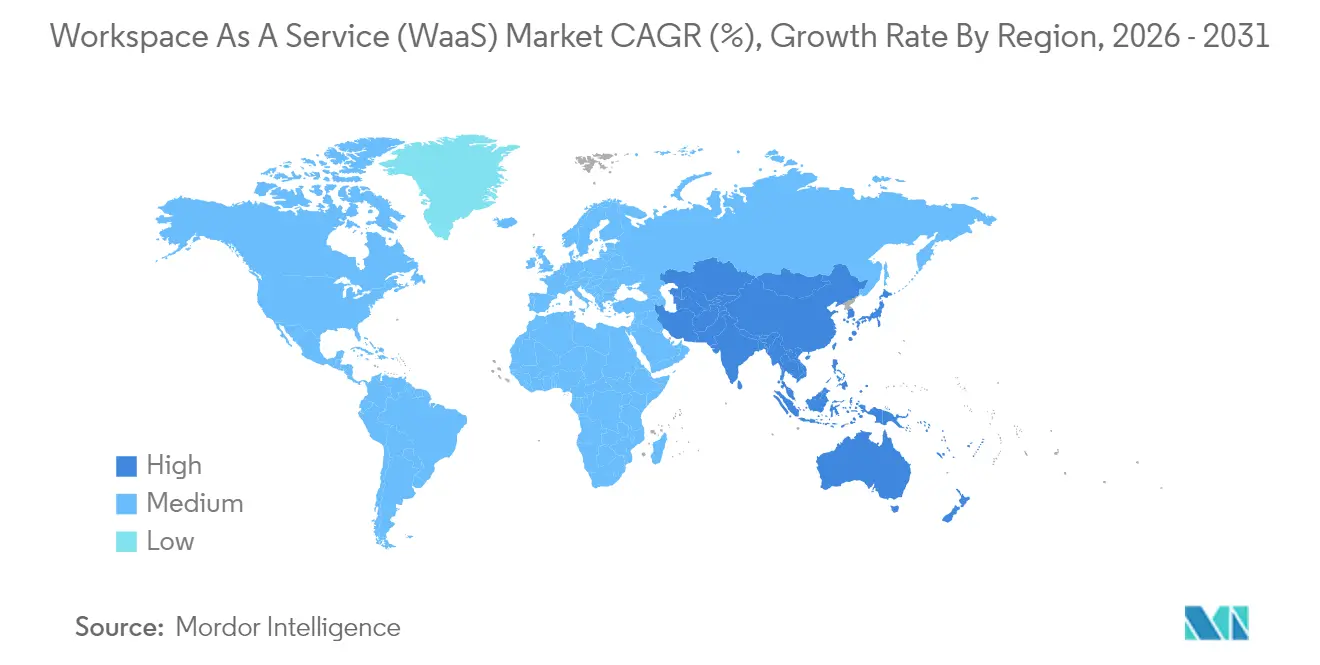
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
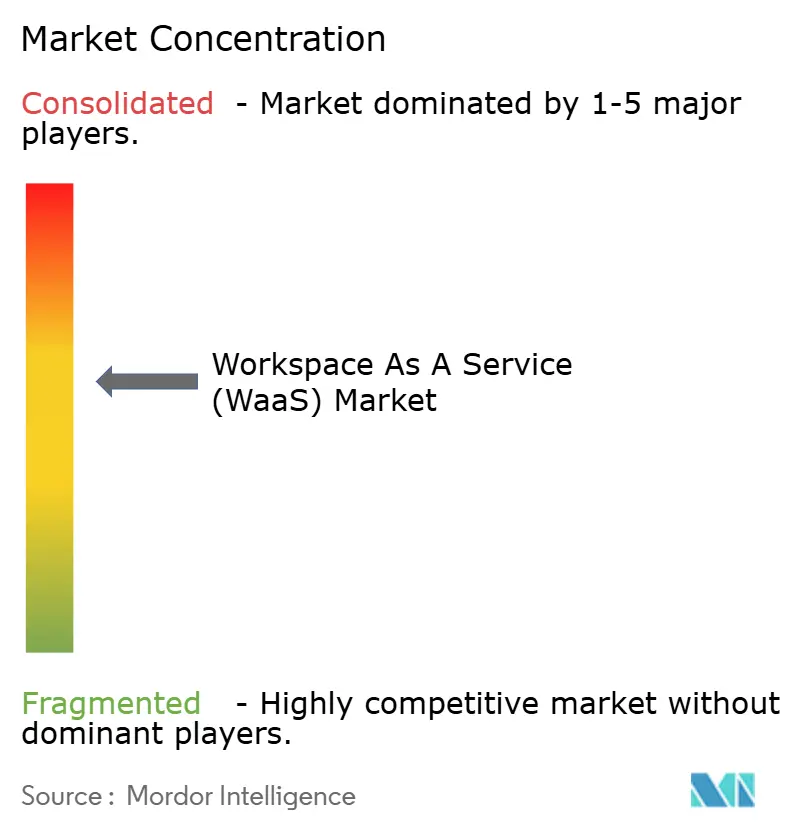
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワークスペース・アズ・ア・サービス(WaaS)市場分析
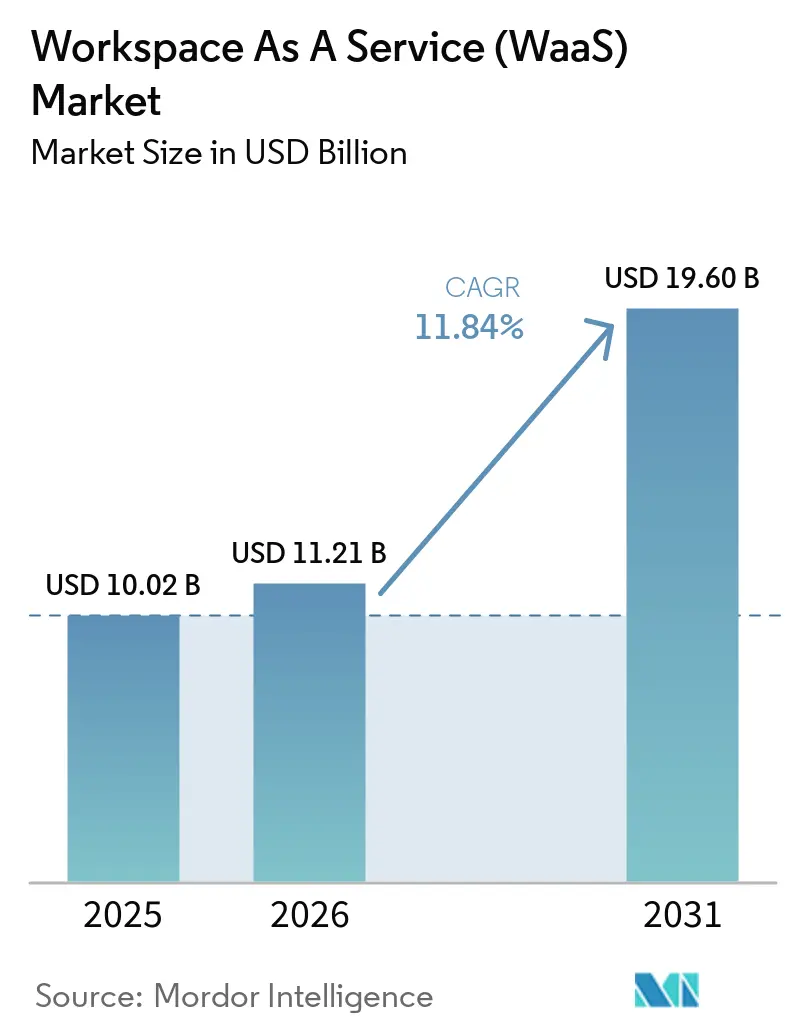
ワークスペース・アズ・ア・サービス市場規模は2026年に110億2,100万米ドルと推定され、2025年の100億2,000万米ドルから成長し、2031年には196億米ドルに達する見通しで、2026年から2031年にかけて年平均成長率11.84%で成長します。
成長の基盤となっているのは、セキュリティ、コンプライアンス、および生産性ツールを単一の仮想体験に統合するクラウドファーストのデジタルワークプレースアーキテクチャへの企業移行です。3,800億米ドルを超えるハイパースケーラーの設備投資により、AIを活用した仮想デスクトップを支えるグローバルGPUキャパシティが解放される一方、従量課金制の価格設定があらゆるセクターの小規模チームにとって参入障壁を低く保っています。ゼロトラストフレームワークの急速な普及、コンプライアンス審査の強化、およびセキュアなハイブリッドワーク要件が、規制対象業種全体にわたる需要を持続させています。一方、適度な市場集中度は、既存企業とクラウドネイティブの新興ベンダーの双方が、グラフィックデザイン、金融取引、リアルタイムコラボレーションなどの特化型ワークロードを中心にイノベーションを推進することを促しています。
レポートの主要ポイント
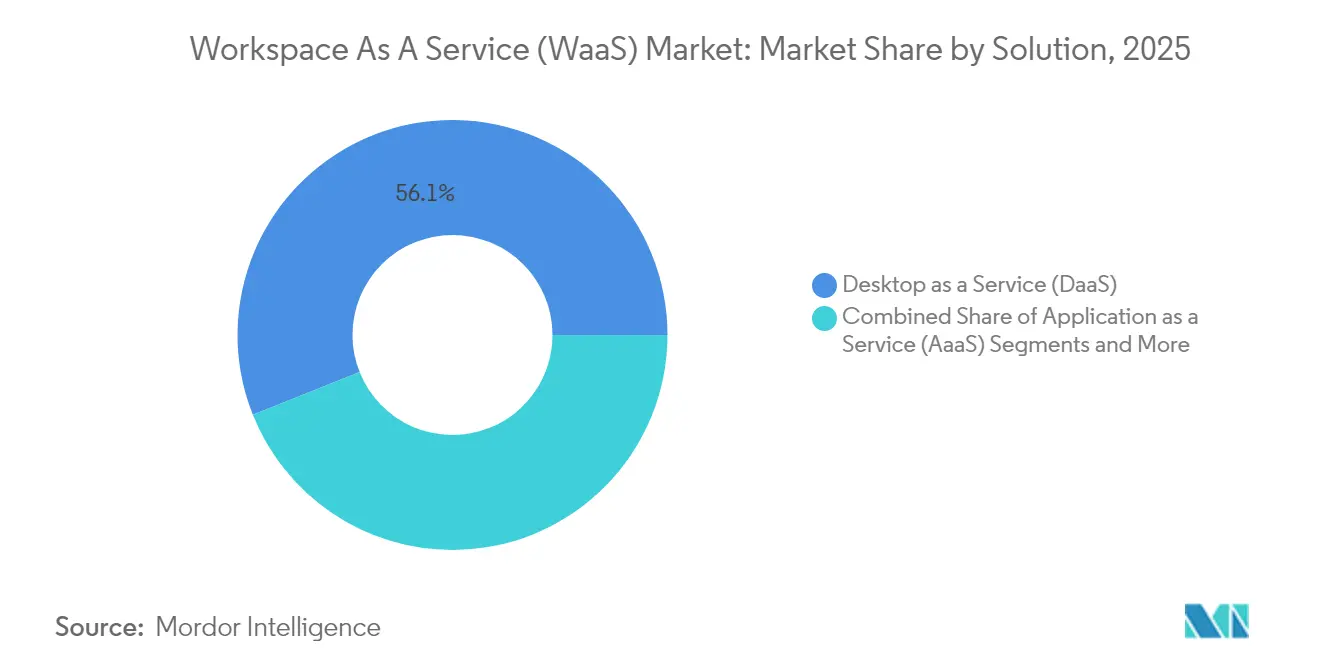
- ソリューション別では、サービスとしてのデスクトップが2025年のワークスペース・アズ・ア・サービス市場シェアの56.05%を占めてトップとなり、統合コラボレーションスイートは2031年にかけて年平均成長率12.72%で拡大する見込みです。
- 展開モデル別では、オンプレミス導入が2025年のワークスペース・アズ・ア・サービス市場規模の66.80%を占め、クラウド展開は2031年にかけて年平均成長率13.35%で成長する見通しです。
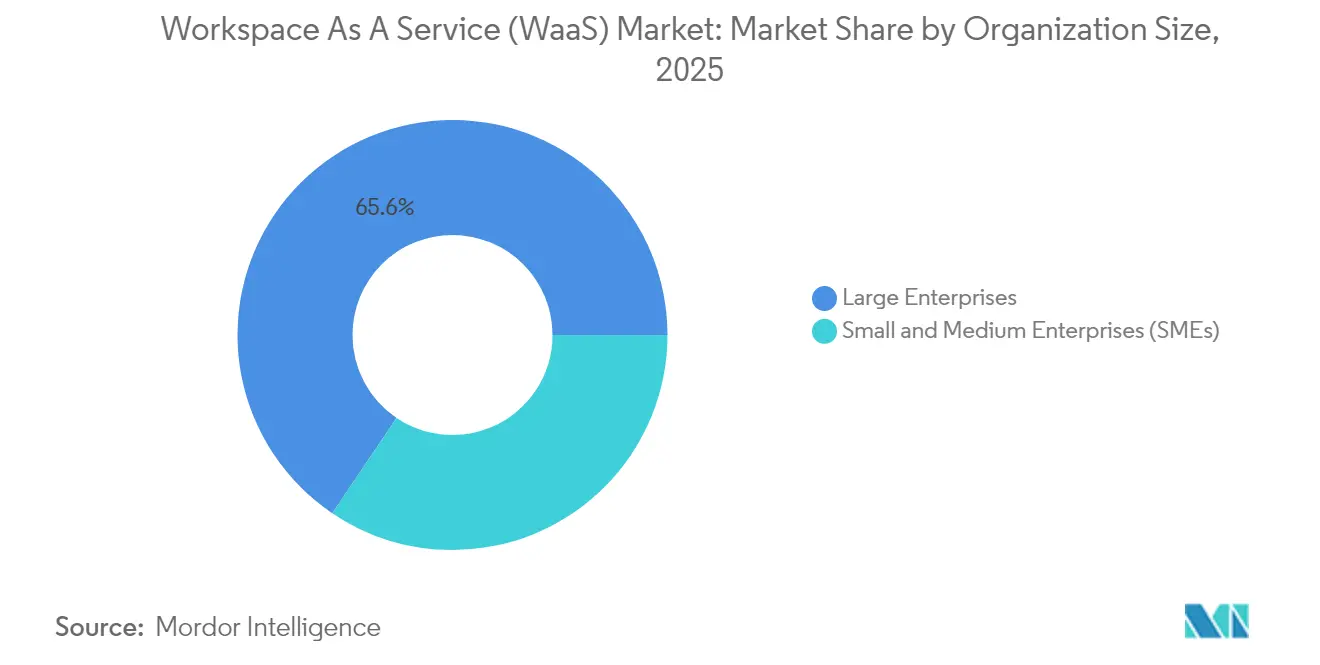
- 組織規模別では、大企業が2025年のワークスペース・アズ・ア・サービス市場の65.55%のシェアを保有し、中小企業セグメントは2031年にかけて年平均成長率13.1%で拡大する見込みです。
- エンドユーザー業種別では、ITおよび通信が2025年に32.85%の収益シェアを獲得し、BFSIは2026年から2031年にかけて最速の年平均成長率12.15%を達成する見通しです。
- 地域別では、北米が2025年のワークスペース・アズ・ア・サービス市場シェアの35.15%でトップとなり、アジア太平洋地域は2031年にかけて最高の年平均成長率12.32%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BYODの普及がWaaS需要を押し上げる | +2.8% | 北米・欧州での早期成長を伴うグローバル規模 | 中期(2〜4年) |
| クラウドVDIのコストおよびスケーラビリティの優位性 | +3.2% | グローバル、特にアジア太平洋地域の中小企業市場 | 短期(2年以内) |
| ハイブリッドワークのセキュリティ要件 | +2.1% | 北米およびEU、アジア太平洋地域への波及 | 短期(2年以内) |
| ハイパースケーラーのDaaSポートフォリオ拡充 | +2.5% | グローバル、主要クラウドリージョンに集中 | 中期(2〜4年) |
| デジタルワークプレースに組み込まれたESGダッシュボード | +0.8% | 欧州、北米の規制市場 | 長期(4年以上) |
| GPUアクセラレーション対応仮想ワークステーション(AI・グラフィックス) | +1.4% | 北米、欧州、中国のAIハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
BYODの普及がWaaS需要を押し上げる
自社デバイス持ち込み(BYOD)ポリシーを採用する組織は、データ保護と均一なセキュリティの徹底を目的として、集中管理された仮想デスクトップへの依存度を高めています。WaaSに組み込まれた多要素認証、きめ細かな条件付きアクセス、およびセッション分離により、理されていないハードウェアに起因するリスクが軽減されます。会計、法律、デザイン事務所では、仮想アプリが個人のノートパソコンやタブレットに即座に配信されるため、季節スタッフのオンボーディングが迅速化されたと報告されています。最高情報責任者(CIO)は、ワークスペース・アズ・ア・サービスの提供によって知的財産がエンドポイントではなくデータセンター内に保持されることから、ITアセットの可視性が向上したとも指摘しています。こうした勢いにより、BYODは成熟市場および新興市場の双方において中期的な成長ドライバーとして位置づけられています。
クラウドVDIのコストおよびスケーラビリティの優位性
クラウドホスト型仮想デスクトップは、大規模なハードウェア更新を不要にし、支出を消費ベースモデルに移行することで、総所有コストを削減します。Amazon WorkSpaces Thin Clientデバイスは195米ドルから始まり、クラウドから暗号化されたピクセルをストリーミングすることで、集中管理によりデスクサイドサポートが削減されることを示しています[1]。Microsoft Azure Virtual Desktopはマルチセッション対応のWindows 11を追加して密度を最大化し、グローバルなデータセンターフットプリントにより合併時やプロジェクトのピーク時に即座なスケーリングが可能です。これらの効率性は、以前はエンタープライズグレードのインフラに投資する資本が不足していたアジア太平洋地域の中小企業に最も強く響いています。
ハイブリッドワークのセキュリティ要件
恒久的なハイブリッドワーク体制は、ゼロトラスト原則を徹底する統合型セキュリティスタックを必要としています。仮想デスクトップインフラストラクチャ(VDI)は機密データを企業クラウド内に保持し、集中管理されたパッチ適用を実施するとともに、トラフィックを検査済みのチャネルを通じてルーティングします。金融機関は、PCI-DSS準拠のVDIインスタンスを活用することで、トレーダー、アナリスト、サポートスタフがクライアントデータをローカルに保存することなく自宅から業務を行えるようにしています。医療機関および公共機関も同様のアプローチを採用し、電子記録および市民情報を保護しており、規制産業全体においてWaaS市場の近期的な触媒としてセキュリティが機能しています。
ハイパースケーラーのDaaSポートフォリオ拡充
AWS、Microsoft、およびGoogleは、GPUアクセラレーション対応仮想ワークステーションを支える次世代クラウドハードウェアに合計3,800億米ドル超を充当しました。AWSは顧客コミット支出1,640億米ドルでトップに立ち、Microsoft Azureの1,295億米ドルがこれに続きます。CitrixをMicrosoftの優先Azureパートナーとして指定する8年間の提携など、拡大する提携関係により、1億人超の潜在ユーザーに向けて最適化されたストレージ、ネットワーキング、およびAIサービスがバンドルされています。CoreWeaveやLambda Labsなどのネオクラウドプロバイダーも、低競合クラスターの恩恵を受けるAIおよびグラフィックスジョブに対応することで存在感を高めています。この資本流入により、ワークスペース・アズ・ア・サービス市場の地理的リーチが拡大し、パフォーマンスの上限が引き上げられています。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネットワーク遅延と帯域幅格差の継続 | -1.8% | 世界の農村部、新興市場 | 短期(2年以内) |
| レガシーアプリ統合の複雑性 | -1.2% | 既存ITインフラを持つエンタープライズ市場 | 中期(2〜4年) |
| クラウドエグレス費用の上昇によるTCO侵食 | -0.9% | グローバル、特にマルチクラウド環境 | 短期(2年以内) |
| データ主権規制によるローカルVDIフットプリントの強制 | -0.7% | 欧州、グローバルの規制対象産業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ネットワーク遅延と帯域幅格差の継続
仮想デスクトップは往復遅延に非常に敏感です。Citrixのベンチマークテストでは、遅延が150ミリ秒を超えるとユーザー体験が急激に低下し、300ミリ秒を超えると許容できないレベルになることが示されています。多くの農村地域や新興経済圏では依然として不安定なブロードバンドに依存しており、入力遅延、音声の途切れ、画像のぼやけが発生し、普及を妨げています。ハイパースケーラーは近隣のエッジゾーンと適応型UDPトランスポートによって制約を緩和していますが、ラストマイルインフラは依然として不均一です。政府主導の光ファイバー展開と5G固定無線パイロットは、特に高精細映像やCADワークロードを含む展開において重要な役割を果たすでしょう。
レガシーアプリ統合の複雑性
数十年前のアプリケーションを抱える企業は移行の障壁に直面しています。古いソフトウェアはデバイスドライバーをハードコードしていたり、特定のオペレーティングシステムを前提としていたりすることが多く、仮想配信を困難にしています。ITチームは互換性テストの実施、コードのリファクタリング、または実行ファイルのコンテナ化を行う必要があり、これらの作業が予算とスケジュールを膨らませます。厳しく規制されたセクターでは、本番環境での使用前に追加の検証が必要となり、認証費用がさらに増加します。最新のWindowsレイヤリングツールやアプリケーションリモーティングブローカーが一部の摩擦を軽減しているものの、学習曲線により、ミッションクリティカルなシステムの一部が予想以上に長くオンプレミスのサイロに縛られ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
デスクトップの優位性がプラットフォーム統合を促進サービスとしてのデスクトップは2025年のワークスペース・アズ・ア・サービス市場の56.05%のシェアを確保しており、レガシーの基幹業務ソフトウェアをサポートするフルオペレーティングシステムイメージへの根強い需要を反映しています。企業がこのモデルを好む理由は、集中管理されたパッチ適用、ゴールデンイメージ管理、および即時ロールバックにより、個別のノートパソコンと比較してコンプライアンス管理が簡素化されるためです。DaaSの採用は、時間単位の課金により請負業者や季節スタッフに対してもスムーズにスケールします。このセグメントのリーダーシップにより、プラットフォームベンダーはアイデンティティ、オブザーバビリティ、エンドポイント分析などの補完機能を統合コンソールに統合するようになっています。
統合コラボレーションスイートは、2031年にかけて年平均成長率12.72%で最も急速に成長するカテゴリーです。チャット、通話、ドキュメント共同編集、ワークフロー自動化を組み合わせたバンドルにより、ツールの乱立が解消され、ライセンスの統合が促進されます。既存のOffice 365契約内のMicrosoft Teamsと、教育機関やスタートアップコホートにおけるGoogle Workspaceが数量を支配しています。ベンダーは現在、会議の文字起こしAI、ホワイトボーディング、ローコードプロセスビルダーを組み込み、スイートをより広範なデジタルエクスペリエンスプラットフォームの出発点として位置づけています。この軌跡により、企業が一体的なエコシステムへと移行するにつれ、スタンドアロンの会議ソリューションやストレージソリューションは徐々に存在感を失っていくでしょう。

展開モデル別:
クラウドの加速がインフラを再形成オンプレミス展開は、企業が既存投資を活用しデータ主権を主張する中、2025年のワークスペース・アズ・ア・サービス市場規模の66.80%を占めました。このような環境では、VDIソフトウェアとプライベートデータセンターで稼働するハイパーコンバージドクラスターを組み合わせることが多いです。しかし、厳格なキャパシティプランニング、ハードウェア更新サイクル、および別途の災害復旧サイトにより、設備投資コストが高止まりしています。
クラウド展開は2031年にかけて最も強い年平均成長率13.35%を記録する見通しです。プロバイダーは初期投資なしにエンタープライズグレードのGPU、自動エラスティシティ、およびグローバル冗長性を提供します。MicrosoftのAzure Stack HCI上のAzure Virtual Desktopは、仮想セッションホストをオンプレミスでホストしながらクラウドから制御するという両方の世界を橋渡しします。欧州の組織は、GDPRおよびSchrems IIのデータ転送規制に対応するソブリンクラウドリージョンに引き寄せられています。時間の経過とともに、パブリッククラウドの運用モデルが、高度に規制された事業体においても新規グリーンフィールド展開とワークロード拡張を支配するようになるでしょう。
組織規模別:
中小企業が段階的な数量増加を牽引大企業は、膨大なユーザー数と複雑なコンプライアンス体制を背景に、2025年のワークスペース・アズ・ア・サービス市場の65.55%のシェアを占めました。銀行、通信キャリア、グローバルメーカーは、顧客データの保護、合併移行のサポート、およびフォロー・ザ・サンのエンジニアリングコラボレーションを可能にするために、数万台の仮想デスクトップを展開しています。集中管理コンソール、レイヤード型イメージ戦略、および専用ネットワーク回線が厳格なパフォーマンスSLAを満たしています。
中小企業は、2031年にかけて年平均成長率13.1%が見込まれる最もダイナミックなコホートです。SaaS型のサブスクリプション階層により、成長中の企業はサーバーを購入したり専門管理者を雇用したりすることなく、大企業と同等の回復力とセキュリティにアクセスできます。大都市圏のシェアードワークスペース事業者やコワーキングブランドは、物理的なデスクと並んで仮想デスクトップをバンドルするケースが増えており、中小企業がプロジェクトベースのチームを一夜にして立ち上げることを可能にしています。ベンダーがブラウザベースのセットアップウィザードと統合課金によりオンボーディングを簡素化するにつれ、中小企業の需要は全体的なアドレス可能な数量を着実に拡大させるでしょう。
エンドユーザー業種別:
規制対象セクターが早期普及を牽引ITおよび通信は、ソフトウェア開発者、ネットワークエンジニア、サポートセンターがどこからでもアクセス可能なセキュアなラボ環境を必要とするため、2025年のワークスペース・アズ・ア・サービス市場シェアの32.85%を確保しました。頻繁なコードビルドとネットワークスキーマテストは、VDIファームのエラスティシティを活用してリリースサイクルを短縮し、ハードウェア投資を削減します。
BFSIは2026年から2031年にかけて最速の年平均成長率12.15%を達成する見込みです。金融機関は、機密データをデータセンターの境界内に保持し、コンプライアンスレポートを自動化する堅牢な仮想デスクトップを採用しています。ゼロトラストセグメンテーションと組み込みのセッション記録により、北米、欧州、中東の規制当局からの監査要件を満たしています。保険会社も銀行と同様に、厳格なプライバシー規則のもとでリモートによる保険金請求処理と保険数理分析を可能にするデジタルワークスペースを展開しています。教育、政府、医療の各セグメントは、それぞれ遠隔学習、市民サービス、電子医療記録の取り組みを通じて段階的な数量増加をもたらしています。
地域分析
北米ワークスペース・アズ・ア・サービス(WaaS)市場
北米は2025年のワークスペース・アズ・ア・サービス市場において35.15%のシェアでリーダーシップを維持しており、成熟したクラウドインフラ、高いブロードバンド普及率、テクノロジー・金融・メディア分野における早期導入がその背景にある。リモートワークのデータ管理に関する規制の明確化がロールアウトを加速させる一方、複数の大都市圏におけるハイパースケーラーの高密度展開により、レイテンシが最適な閾値内に維持されている。Amazon社による100億米ドル規模のノースカロライナ州データセンターキャンパスへの投資を含む、民間セクターによるAI最適化データセンターへの継続的な投資が、地域のサプライ基盤を強化し続けている。
アジア太平洋ワークスペース・アズ・ア・サービス(WaaS)市場
アジア太平洋地域は2031年までに最速となる12.32%のCAGRを記録すると予測されている。インド、インドネシア、ベトナムの各国政府は、ファイバーおよび5Gカバレッジを拡大するための補助金とスペクトラムインセンティブをり当てており、中小企業や公共機関がオンプレミスITを飛び越えてクラウドデスクトップへ移行することを可能にしている。Amazonによるオーストラリアのデータセンターへの200億豪ドルの投資と新たなソーラーファームの組み合わせは、グリーンインフラに対する地域の旺盛な需要を示している。日本および韓国の国内クラウドプロバイダーも、言語モデル開発および3Dデザインを支援するGPUリッチなクラスターを立ち上げており、近隣ゾーンから提供される高性能ワークステーションへの需要を促進している。
EMEAおよびLATAMワークスペース・アズ・ア・サービス(WaaS)市場
欧州はソブリンクラウドフレームワークを基盤とした成長の軸として位置づけられている。欧州データ法および分野別の規制により、ワークロードを地域内に留めることが義務付けられており、フランス、ドイツ、北欧諸国は信頼できるクラウドパートナーネットワークの採用を進めている。VMwareのソブリンクラウドリファレンスアーキテクチャは、仮想デスクトップの認証を迅速化する標準化されたコンプライアンステンプレトを提供している。企業がハードウェアサイクルを更新するにあたり、多くがオンプレミスのラックを縮小し、認定されたパブリッククラウドリージョンを契約することで、パフォーマンスと法的保証を両立させている。中東およびアフリカでは経済多角化プログラムに連動した初期段階の普及が見られ、ラテンアメリカではファイバーバックボーンとエッジノードが歴史的な帯域幅の格差を解消する中で着実な勢いが続いている。
規制環境
Workspace as a Service(WaaS)ベンダーおよび企業の購買者は、リモートアクセスアーキテクチャ、インシデント報告、調達要件を形作りうる拡大するサイバーセキュリティおよびデジタル市場監督の枠組みの中で活動している。欧州連合では、NIS2指令(指令(EU)2022/2555)がクラウドコンピューティングサービスプロバイダーおよび多くの被規制顧客に対して義務的なサイバーセキュリティリスク管理およびインシデント報告要件を定めており、欧州委員会実施規則(EU)2024/2690はさらに、仮想デスクトップおよびコラボレーションスタックを支えるマネージドサービスおよびクラウド運用に影響を与える技術的・方法論的措置を規定している。
セキュリティおよび競争の枠組みもベンダーの慣行や契約条件に影響を与える。2026年3月、英国競争市場庁(CMA)はデジタル市場競争規制の下でクラウドサービスおよびビジネスソフトウェアに焦点を当てた一連の措置を概説し、WaaS提供を支えるプラットフォームにおける切り替え、相互運用性、市場支配力に対する監視を強化した。米国では、公共部門の展開で使用される連邦ガイダンスが引き続き安全なリモートアクセスとガバナンスを重視しており(CISA TIC 3.0のリモートユーザーガイダンスやテレワーク・BYOD向けNIST SP 800-46r2の推奨事項を含む)、WaaS環境におけるMFA、ポリシー監査、統制されたアクセス経路の要件を強化している。
バリューチェーン分析
WaaSのバリューチェーンは、シンクライアントやBYOTの従業員所有デバイスを含むエンドポイントハードウェアおよび周辺機器から始まり、次にハイパースケーラーのリージョンやコロケーション施設全体で計算、ストレージ、ネットワーキング、そして多くの展開ではGPU容量を提供するインフラ層に移る(AWS、Microsoft Azure、Google Cloud、Equinix、Digital Realtyなどのプロバイダーが含まれる)。インフラの上には、仮想デスクトップおよびアプリケーション(VDI/DaaSコントロールプレーン)、アイデンティティおよびアクセス管理、セキュリティツール、統合コラボレーションスイートを提供するソフトウェアおよびプラットフォーム層があり、これらが総合して提供されるワークスペース体験を形成する。
システムインテグレーターおよびマネージドサービスプロバイダーは、通常プラットフォームと顧客の間に位置し、プロビジョニング、イメージ管理、パッチ適用、モニタリング、サービスデスク、コンプライアンス報告を契約ベースの提供物としてまとめている(例えば、WiproによるWaaS360スタイルのマネージドワークプレース提供の位置付け)。チェーン全体における主な摩擦点には、VDIユーザー体験を低下させうるラストマイルの帯域幅およびレイテンシの制約、ハイパースケーラー、VDIプラットフォーム、セキュリティ契約にまたがる複数ベンダー間のガバナンス、仮想配信を想定していないレガシーアプリケーションの統合が含まれる。これらの制約は、最終顧客に対する単一の責任層として機能を目指すプロバイダーにとって、オーケストレーション、可観測性、セキュリティポリシー自動化の役割を高めている。
競合環境
競争は、ハイパースケーラー、多角化エンタープライズソフトウェアベンダー、およびピュアプレイのワークスペーススペシャリストの間でバランスが保たれています。2024年にVMwareのエンドユーザーコンピューティング部門がKKRの支援を受けてOmnissaとしてスピンアウトしたことで、26,000顧客にわたる15億米ドルの経常収益が維持され、HorizonとWorkspace ONEが独立した柱として再位置づけされました。Omnissaは2025年3月に、より充実したチャネルインセンティブを通じて6〜8%の成長を目指す3層パートナープログラムを即座に発表しました。Microsoft、AWS、Googleは、Windows 365、Amazon WorkSpaces、Google Cloud Workstationsなどのファーストパーティ製品で対抗し、アイデンティティ、分析、AIを単一の請求書のもとに統合しています。
戦略的買収は自動化とセキュリティを重視しています。ServiceNowは2025年3月にMoveworksの28億5,000万米ドルの買収を完了し、ITサービスデスク全体に会話型AIを組み込みました。IBMは2025年2月にHashiCorpを1株35米ドルで買収することに合意し、セキュアなシークレット管理によりハイブリッドクラウドオーケストレーションのプレイブックを強化しました。これらの動きにより、エンドツーエンドのワークフロー制御が強化され、仮想デスクトップ環境へのクロスセルの可能性が広がっています。
技術的差別化は現在、GPU密度、リアルタイムコラボレーション、およびポリシー自動化を中心に展開されています。NVIDIAのRTX仮想ワークステーションスタックは、CitrixおよびVMware統合を通じて高フレームレートのCADとAIトレーニングを可能にします。CitrixとMicrosoftは、音声・映像セッションにおいてクリックからレンダリングまで100ミリ秒未満のパフォーマンスを約束するTeams最適化の統合を深化させています。一方、CoreWeaveなどのネオクラウド競合他社は大型の資金調達ラウンドを確保してAI最適化サーバーファームを構築し、主流のハイパースケーラーのクォータを超えるディープラーニングワークロードに対してコスト効率の高い代替手段として自社を位置づけています。顧客はこれらの多様な配信モデルの中から選択する際に、ポータビリティ、コンプライアンス、およびユニットエコノミクスを比較検討しています。
ワークスペース・アズ・ア・サービス(WaaS)業界リーダー
-
Amazon Web Services Inc.
-
VMware Inc.
-
Citrix Systems Inc.
-
Microsoft Corporation
-
Unisys Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ワークスペース・アズ・ア・サービス(WaaS)市場
- Amazon Web Services Inc.
- VMware Inc.
- Citrix Systems Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems Inc.
- Accenture plc
- DXC Technology Co.
- Hewlett Packard Enterprise
- Nutanix Inc.
- Workspot Inc.
- Cloudalize NV
- Dizzion Inc.
- Getronics NV
- Unisys Corporation
- NTT DATA Corporation
- Colt Technology Services
- Oracle Corporation
- Huawei Technologies Co. Ltd.
市場機会と将来展望
WaaSにとって実践的なホワイトスペースの一つは、調達および報告要件に沿った規範的なサイバーセキュリティ管理を必要とする、規制対象で監査負荷の高いリモートワーク環境にある。特に欧州では、NIS2の義務および欧州委員会実施規則(EU)2024/2690が、クラウドおよびマネージドサービス提供における実証可能なリスク管理の基準を高めている。強化された仮想デスクトップに統合アイデンティティ、セッション制御、標準化された報告テンプレートを組み合わせて提供するプロバイダーは、コンプライアンス業務がデジタルワークプレースから分離できない公共部門や重要産業のサプライチェーンにおいて、より明確な購買トリガーを見出すことができる。
また、ハイパースケーラーの投資がGPUリッチなインフラの可用性を高め、企業がスタンドアロンアプリケーションだけでなくデスクトップ体験内でAIを運用化しようとする中で、高性能かつ自動化主導のワークスペースを拡大する余地もある。市場はすでにこの方向でのプラットフォームの動きを示しており、AWSは2026年6月にAIエージェント向けAmazon WorkSpacesを一般提供開始し、モダナイゼーションや新規APIを必要とせずにレガシーデスクトップアプリケーションと連携できる自動化をサポートしている。別途、クラウドの経済性やアーキテクチャの選択は、ワークロード配置、ハイブリッド制御(VMware環境からパブリッククラウドへの接続性を含む)、デバイス、セッション、ネットワーク、セキュリティ層をまたぐエンドツーエンドの可観測性を通じて、データ転送コストと複雑性を削減できるベンダーおよびMSPに機会を生み出している。
Recent Industry Developments in ワークスペース・アズ・ア・サービス(WaaS)市場
- 2026年6月:Amazon Web Servicesは、AIエージェント向けAmazon WorkSpacesを一般提供開始し、新規APIやアプリケーションのモダナイゼーションを必要とせずに、エージェントがレガシーデスクトップアプリケーション内で動作できるようにした。これにより、WorkSpacesは仮想デスクトップ提供サービスから自動化対応のワークスペース層へと拡大し、レガシー資産の多い企業を対象とする競合WaaSおよびDaaSプラットフォームの機能基準を高めることとなった。
- 2025年8月:AWSはAmazon Elastic VMware Serviceの一般提供を発表し、組織がAWSインフラ上でVMwareワークロードを実行できるようにした。この動きは、VMwareベースのVDIおよび管理スタックをクラウドの弾力性と組み合わせられるハイブリッドワークスペース設計を支援し、WaaS提供を標準化する企業の移行経路に影響を与えている。
- 2024年6月:AWSはAmazon WorkSpaces Poolsを開始し、トレーニングラボやコンタクトセンターなどのシナリオ向けに設計された仮想デスクトップの共有プールを導入した。プール型プロビジョニングは、バースト的なユーザー人口に対するコストと管理の効率性を強化し、常駐指名ユーザー型デスクトップを超えて対応可能な用途を拡大している。
ワークスペース・アズ・ア・サービス(WaaS)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ワークスペース・アズ・ア・サービス(WaaS)市場を、ユーザーがさまざまなデバイスから、主にクラウドおよびハイブリッド環境を通じてデスクトップおよびビジネスアプリケーションに安全にアクセスできるようにする、仮想ワークスペースおよび関連マネージドサービスのパッケージ提供として定義ます。
対象範囲の除外事項:本市場規模の算定は、WaaSサブスクリプションまたはマネージドワークスペース契約の一部としてバンドルされていない、エンドユーザーハードウェアの購入のみを目的とした支出および一般的な接続サービスを除外しています。
セグメンテーション概要
- ソリューション別
- サービスとしてのデスクトップ(DaaS)
- サービスとしてのアプリケーション(AaaS)
- マネージドセキュリティおよびコンプライアンス・アズ・ア・サービス
- 統合コラボレーションスイート
- 展開モデル別
- オンプレミス
- クラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー業種別
- BFSI
- 教育
- 小売・Eコマース
- 政府・公共部門
- ITおよび通信
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、WaaSとして計上される範囲を整理し、クラウドワークスペースサブスクリプション、仮想化ソフトウェア、およびマネージドワークプレイスサービスの境界を設定するために活用されました。また、リモートワークおよびハイブリッドワークの採用動向や企業のIT支出方向性を追跡することで、初期需要プールの構築にも貢献しました。
モデル構築に活用した公的・公式情報源としては、例えば、米国労働統計局の就労形態に関するリリース、OECDおよび世界銀行のマクロ経済指標、国際電気通信連合(ITU)のデジタルアクセス指標、米国国立標準技術研究所(NIST)およびその他の公的サイバーセキュリティガイダンス、仮想デスクトップのパフォーマンとセキュリティに関する査読済み学術誌などが挙げられます。また、企業の開示資料、製品ドキュメント、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道機関の記事を精査したうえで、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、ならびにグローバルな契約・入札情報に関する有料サブスクリプションを用いて財務・契約シグナルのクロスチェックを実施しました。これらは情報源の種類を例示したものであり、データ収集、前提条件の検証、および未解決事項の明確化のために他にも多数の参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、公開情報源では把握しにくい実際の価格ロジックや採用パターンを把握することに重点を置きました。具体的には、購入者がDaaS(デスクトップ・アズ・ア・サービス)とAaaS(アプリケーション・アズ・ア・サービス)をどのようにバンドルするか、セキュリティおよびコンプライアンスサービスの課金方法、ならびにデプロイメントがプライベートクラウドに留まる合とパブリッククラウドに移行する場合の判断基準などを調査しました。地域ごとの購買サイクルや契約期間を反映するため、南北アメリカ、欧州・中東・アフリカ(EMEA)、およびアジア太平洋(APAC)にわたるWaaSプロバイダー、チャネルパートナー、および企業のIT意思決定者と幅広く対話しました。その後、回答者からの情報を活用して規模算定の前提条件を検証し、デスクリサーチで残ったギャップを補完しました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):13% | アジア太平洋(APAC):50% |
| 中位層:60% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ(EMEA):31% |
| 小規模プレイヤー:14% | マネージャー:50% | 南北アメリカ:19% |
市場規模算定と予測
市場はまず、企業のデジタルワークプレイス支出、リモートおよびハイブリッドワーク人材の普及率、ならびにクラウドワークスペースの採用率を地域別のWaaS需要プールに換算するトップダウンアプローチで構築されました。構造が確立された後、サブスクリプション価格帯のサンプリング、標準的な企業展開におけるアクティブユーザーのマッピング、DaaS・AaaSおよび関連マネージドサービス間のプロバイダー側収益分割の検証といった選択的なボトムアップ検証によって合計値を裏付けました。
主要なモデル入力値には、企業のシート数とナレッジワーカーの比率、エンドユーザーコンピューティングにおけるクラウド移行ペース、マネージドアドオンを促進するセキュリティおよびコンプライアンス要件、平均契約期間と更新率、ならびに人件費およびホスティングコストに起因する地域レベルの価格分散などの指標が含まれます。小規模国やニッチな業種でデータが不足している場合は、ITサービス集約度やクラウドインフラの成熟度などの代理変数を使用し、インタビューのフィードバックを用いて想定採用曲線を調整しました。
予測には、リモートワークの普及率、企業のIT予算成長、およびクラウド採用シグナルに連動した需要を持つ多変量回帰レイヤーに支えられたシナリオ分析を使用しました。平均販売価格(ASP)の推移は、表示価格から実現価格への動向、大口シートブロックに対する一般的な値引き、および更新時の定期的な価格リセットをモデル化することで実用的な水準に保ち、WaaS契約の実際の価格設定方法と整合性のある予測を維持しました。
データ検証と更新サイクル
結果を確定する前に、地域別ITサービス成長率、クラウドワークプレイス採用に関するアナウンスメント、および標準的なワークスペースバンドルの価格動向を含む独立したシグナルとの三角測量を実施しました。前年比で急激な変化が見られた場合は分散チェックを通じて精査し、単発的なイベントが曲線を歪めないよう基礎的なドライバーを再検証しました。
承認前には複数ステップのアナリストレビューが実施され、契約期間の前提条件に顕著な変化やクラウド価格の段階的変動など、主要な入力値に変更が生じた場合には再確認が行われます。レポートは年次で更新され、重要なイベントが発生した際には中間更新が実施されます。また、クライアントが最新の情報を受け取れるよう、最終納品前に最終確認が完了します。
Mordor Intelligenceのワークスペース・アズ・ア・サービス(WaaS)市場規模と他の公表推計値との比較
WaaSの公表市場規模は、同一のテーマを扱っているように見える場合でも依然としてばらつきがあります。これは、価格設定がサブスクリプション主導であり、対象範囲の境界線が引きやすいためです。差異は通常、WaaSとして計上されるものと隣接するデジタルワークプレイスサービスとの区別、通貨換算タイミングの処理方法、および表示価格と実現契約価格のどちらを使用するかに起因しています。
本調査では、一貫した更新サイクルと固定された通貨タイミングを適用しました。ASPは、インタビューから収集した契約期間および値引きチェックを通じて標準化されており、これが2026年の合計値をMordor Intelligenceが使用する再現可能なサブスクリプション収益ビューに整合させている理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 11.21 ビリオン 米ドル(2026年) | |
| 産業調査出版社A | 11.52 ビリオン 米ドル(2025年) | 異なる基準年と予測期間を使用しており、定義がワークプレイスサービス全般に向けてより広範になる傾向があるため、バンドルされたマネージメンサービスがより自由に計上される場合に合計値が高くなる可能性があります。 |
| 産業調査出版社B | 9.94 ビリオン 米ドル(2024年) | より早い年の値を報告しており、異なる価格設定および成長曲線を適用しているため、更新主導のASPリセットや新たなクラウドファースト採用が十分に反映されていない場合、現在のサイクルを過小評価する可能性があります。 |
この表は、差異の大部分が年度の選択と定義に含まれる内容によって説明され、次いでサブスクリプション価格を年間収益に換算する方法の違いによることを示しています。対象範囲をWaaSサブスクリプションに固定し、値引きや更新タイミングなどの主要な前提条件を検証することで、推計値は明確なドライバーに対して追跡可能な状態を維持し、新たな入力値が観察された際に再実行することができます。
レポートで回答される主要な質問
ワークスペース・アズ・ア・サービス市場の現在の規模はどのくらいですか?
市場は2026年に110億2,100万米ドルに達しており、2031年までに196億米ドルに達する見込みです。
最大のワークスペース・アズ・ア・サービス市場シェアを持つソリューションタイプはどれですか?
サービスとしてのデスクトップが56.05%のシェアでトップに立っており、フル仮想デスクトップ環境に対する幅広い企業の選好に支えられています。
中小企業がワークスペース・アズ・ア・サービスをこれほど急速に採用している理由は何ですか?
従量課金制の価格設定、シンプルなブラウザベースのセットアップ、およびサーバー設備投資が不要なことにより、中小企業は専任のITスタッフなしにエンタープライズグレードのセキュリティとスケーラビリティを獲得できます。
クラウド展開はどのくらいの速さで成長すると予想されますか?
仮想デスクトップのクラウド展開は、組織がオンプレミスハードウェアからエラスティックなパブリッククラウドサービスへと移行するにつれ、2026年から2031年にかけて年平均成長率13.35%で拡大する見込みです。
ワークスペース・アズ・ア・サービスにおいて最も急成長している地域はどこですか?
アジア太平洋地域は、急速なデジタル化、中小企業基盤の拡大、およびハイパースケーラーの大規模投資に牽引され、2031年にかけて年平均成長率12.32%を達成する見込みです。
BFSIなどの規制対象セクターにおけるワークスペース・アズ・ア・サービスの採用を促進しているものは何ですか?
集中管理されたデータ制御、ゼロトラストセキュリティ、および組み込みのコンプライアンスレポートにより、銀行や保険会社は厳格な監査要件を満たしながらハイブリッドワークをサポートできます。