
エンジニアリングサービスアウトソーシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
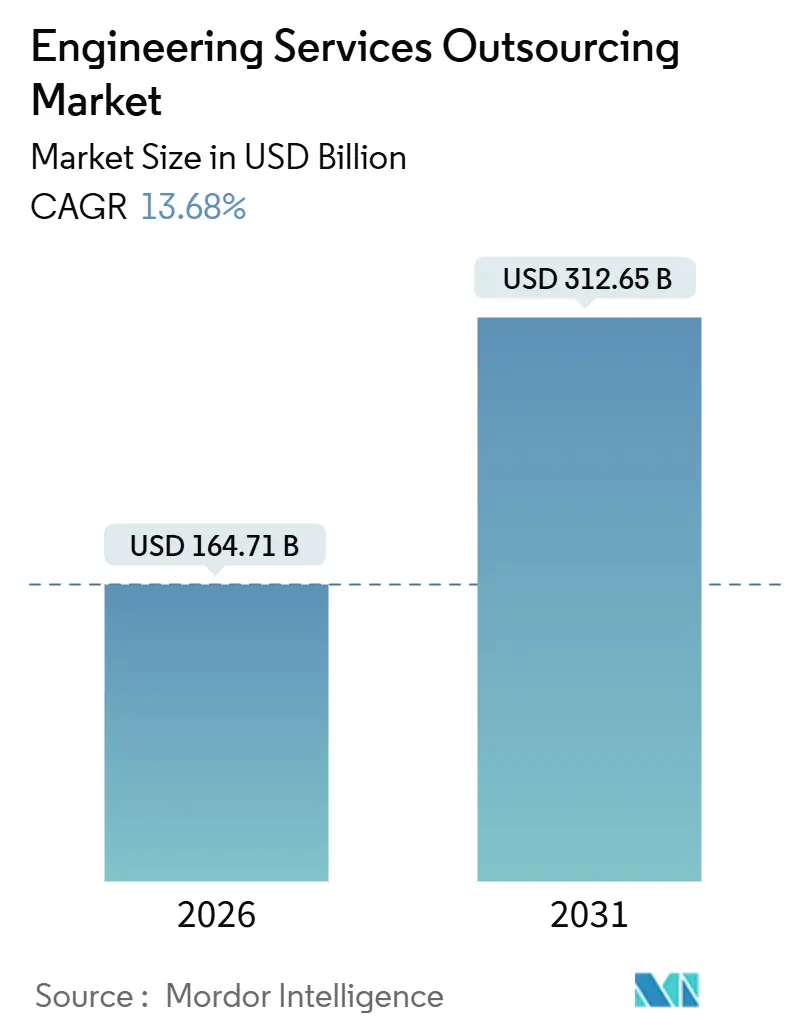
| 市場規模 (2026) | 164.71 十億米ドル |
| 市場規模 (2031) | 312.65 十億米ドル |
| 成長率 (2026 - 2031) | 13.68 % |
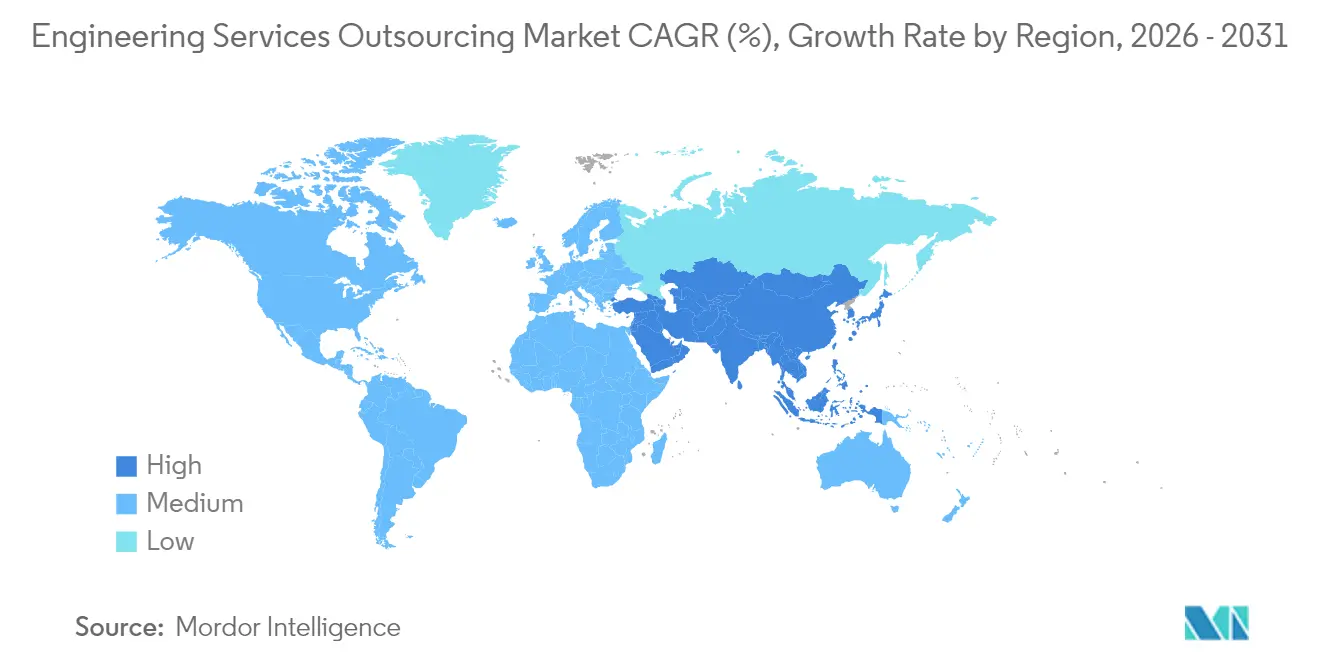
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
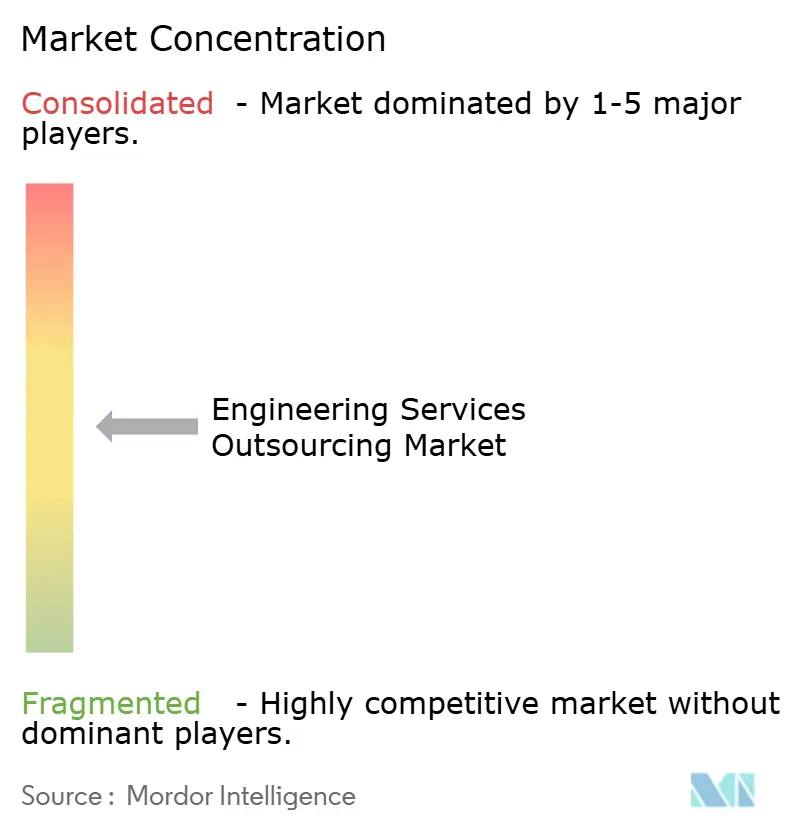
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンジニアリングサービスアウトソーシング市場分析
エンジニアリングサービスアウトソーシング市場規模は2026年に1,647億1,000万米ドルと推定され、予測期間(2026年〜2031年)において13.68%のCAGRで成長し、2031年までに3,126億5,000万米ドルに達する見込みです。ソフトウェア定義型製品ロードマップが設計サイクルを短縮し、地政学的緊張がバランスの取れたデリバリー体制への業務再配置を促し、AIを活用したコンピューター支援エンジニアリングが検証期間を圧縮しています。プロバイダーは戦術的なコストセンターではなく、戦略的な研究開発の延長として機能するようになっており、この変化が価格モデル、契約範囲、ベンダー選定基準を再定義しています。完成品メーカー(OEM)における設備投資管理がアウトソーシングの採用を後押しし、専門分野における人材不足がソフトウェアスキルと深いエンジニアリング知識を融合させたパートナーへの需要を高めています。これらの収束する要因が、エンジニアリングサービスアウトソーシング市場全体にわたる二桁成長を持続させています。
レポートの主要ポイント
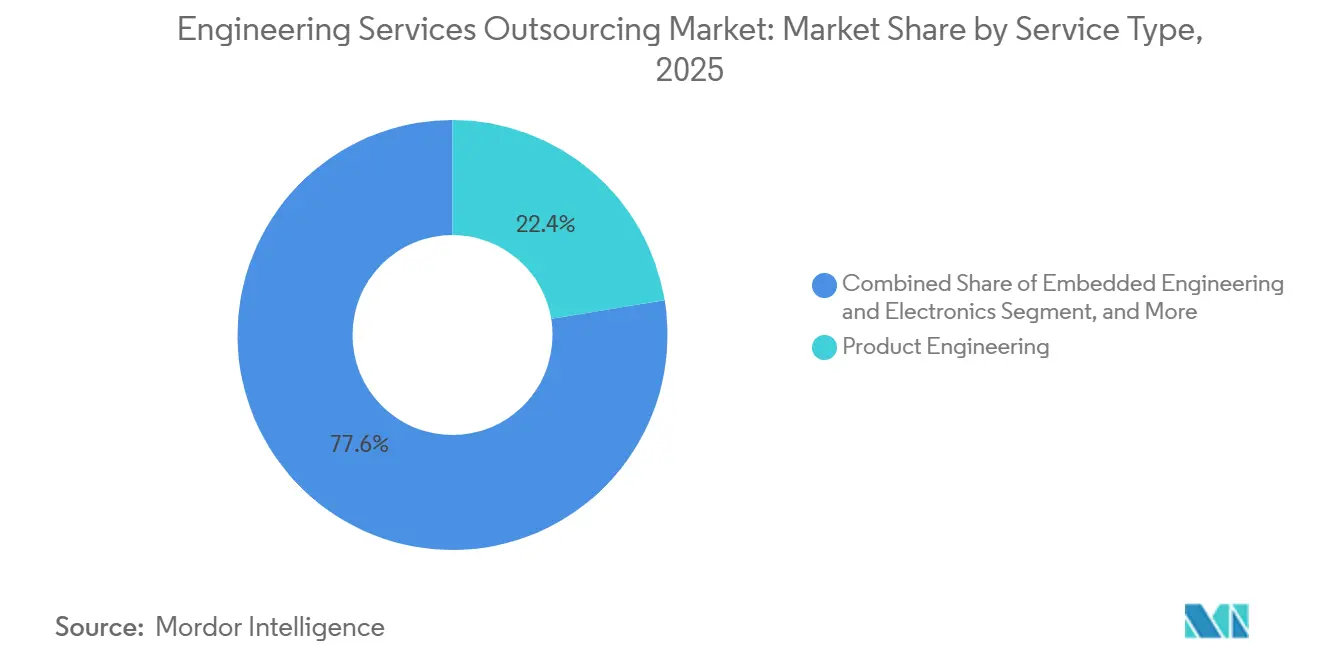
- サービスタイプ別では、製品エンジニアリングが2025年のエンジニアリングサービスアウトソーシング市場シェアの29.02%を占め、デジタルエンジニアリングおよびソフトウェアは2031年にかけて14.35%のCAGRで急速に拡大しています。
- エンドユーザー別では、自動車・輸送が2025年に28.55%の収益シェアでトップとなり、航空宇宙・防衛は2031年にかけて13.12%のCAGRで拡大する見込みです。
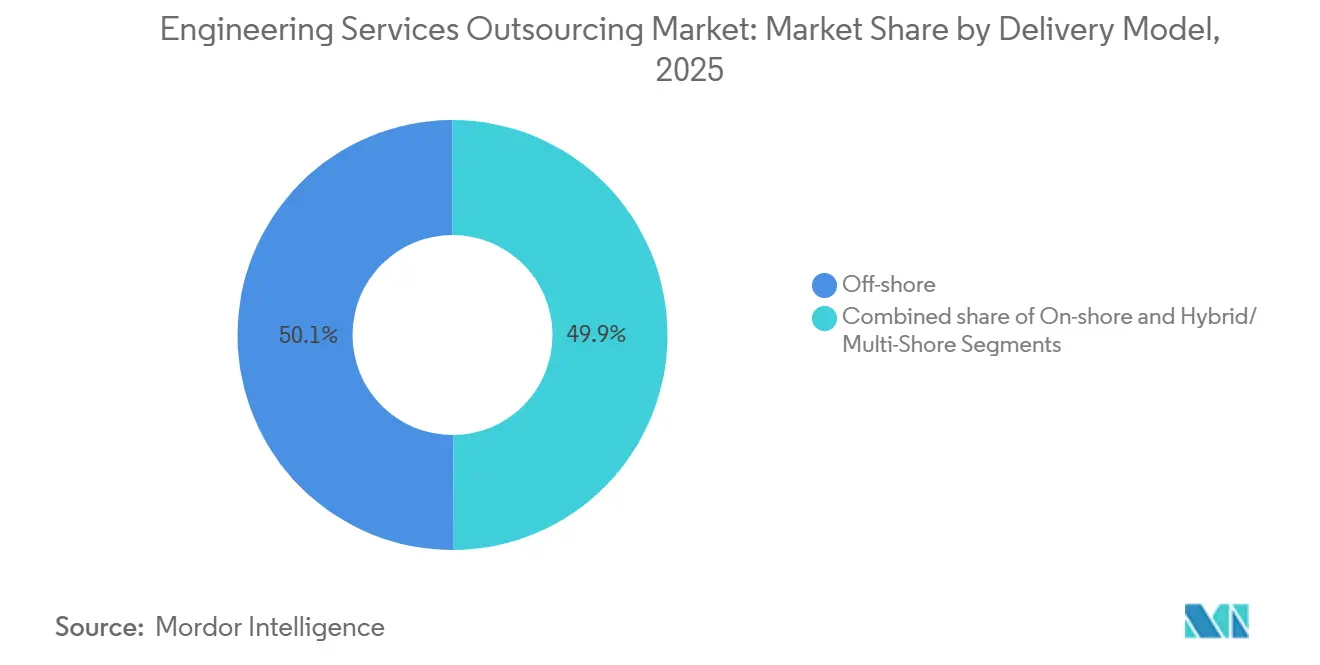
- デリバリーモデル別では、オフショアハブが2025年のエンジニアリングサービスアウトソーシング市場規模の69.85%のシェアを維持し、ニアショアモデルは同期間に13.98%のCAGRで成長する見通しです。
- クライアント規模別では、大企業が2025年のエンジニアリングサービスアウトソーシング市場規模の59.78%を占め、中小企業は2031年にかけて12.92%のCAGRで成長軌道にあります。
- 地域別では、アジア太平洋が2025年に41.92%でトップとなりましたが、中東・アフリカ地域は2031年にかけて15.21%のCAGRで加速しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソフトウェア定義型製品ロードマップの加速 | +3.2% | 北米、欧州、グローバルへの波及 | 中期(2〜4年) |
| OEM研究開発予算へのコスト圧力の増大 | +2.8% | APACハブ、グローバル | 短期(2年以内) |
| 地政学的リスク分散に伴うニアショア需要 | +2.1% | 北米、EU、メキシコ、東欧 | 中期(2〜4年) |
| 先端エンジニアリング分野における人材不足 | +1.9% | 北米、西欧、グローバル | 長期(4年以上) |
| AIを活用したコンピューター支援エンジニアリングおよびデジタルツインの採用 | +1.7% | グローバルアーリーアダプター | 長期(4年以上) |
| サステナビリティを起点とした既存製品の再エンジニアリング | +1.2% | 欧州、北米、拡大するAPAC | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ソフトウェア定義型製品ロードマップの加速
ソフトウェア中心のアーキテクチャへ移行するOEMは、研究開発予算の最大40%をコード開発に充てるようになっており、組み込みシステム、コネクティビティスタック、サイバーセキュリティ検証において持続的な業務量を生み出しています。継続的なOTA(無線通信経由)アップデートモデルは、デジタルツインを維持し、運用ライフサイクル全体にわたってアジャイルリリースを提供できる企業とのパートナーシップを必要とします。機械、電子、ソフトウェアの各レイヤーの統合度が高まることで、多くの社内チームの能力を超える複雑性が生じ、車両対あらゆるものプロトコルと従来のドライブトレイン設計を橋渡しするフルスタックエンジニアリングパートナーへの需要が高まっています。
OEM研究開発予算へのコスト圧力の増大
経済的な不安定性とサプライチェーンの混乱により、メーカーは固定的なエンジニアリング人員を変動的なプロジェクトベースの支出へと転換することを迫られています。アウトソーシングは、積層造形最適化やIoTセンサー検証などの分野において弾力的な処理能力と専門スキルを提供することで、設備投資の変動を緩和します。半導体リーダー企業は、認定済みツールチェーンと経験豊富なスタッフをすでに保有する外部パートナーにFPGAフロントエンド設計や組み込みファームウェアタスクを再配分することで、このトレンドを体現しています。バイヤーがターンキーデリバリーが可能な少数の多分野対応サプライヤーへとベンダーリストを絞り込む中、サービスベンダー間の統合も加速しています。
地政学的リスク分散に伴うニアショア需要
CHIPS・科学法などの法律が国内設計を奨励する一方、データ主権規制が機密ファイルの国境を越えた転送を制限しています。メキシコ、ポーランド、ベトナムのプロバイダーは、近接性、言語的親和性、整合した法的枠組みを活かして、かつて遠隔のオフショアセンターに送られていたプロジェクトを獲得しています。Accentureのソブリンクラウドエンジニアリングサービスのような取り組みは、クラウドネイティブセキュリティと組み合わせたローカライズされたデリバリーが、コラボレーション効率を犠牲にすることなく国家要件を満たす方法を示しています。
先端エンジニアリング分野における人材不足
AIを活用したシミュレーション、ニューロモーフィックチップ設計、セキュアエッジコンピューティングなどの分野におけるグローバルな人材不足が、ニッチな専門家のビルレートを押し上げています。エンジニアリングサービスプロバイダーは、大学とのパートナーシップ、スキルアップカリキュラム、エンジニア一人当たりの生産量を増大させる社内AI支援設計パイプラインで対応しています。希少性プレミアムが全体的な価格決定力を高め、エンジニアリングサービスアウトソーシング市場の価値創造の物語を純粋な労働裁定取引ではなく強化しています[1]米国国立科学財団、「エンジニアリング労働力統計2025年」、nsf.gov。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 知的財産およびデータ主権に関する懸念 | -2.3% | グローバル、防衛・通信分野で深刻 | 短期(2年以内) |
| 産業間における標準の断片化 | -1.8% | 業種によって異なる | 中期(2〜4年) |
| 従来のオフショアハブにおける賃金インフレ | -1.5% | インド、フィリピン、APACコア | 短期(2年以内) |
| 長期エンジニアリングプログラムにおける高い切り替えコスト | -1.2% | 航空宇宙、自動車 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
知的財産およびデータ主権に関する懸念
防衛、通信、ヘルスケアのOEMは、機密性の高い設計成果物を準拠した管轄区域内に保管する必要があり、ベンダープールが狭まり、調達サイクルが長期化しています。ITARなどの規制により、航空宇宙プロジェクトは承認された国内プロバイダーに限定され、コスト効率の高いオフショアショップがアクセスできる市場が縮小しています。サービスパートナーはゼロトラストコラボレーションプラットフォームやブロックチェーンを活用した監査証跡に投資していますが、国家政策が依然として国境を越えたスケーリングを遅らせ、特定の高付加価値セグメントを閉鎖的な状態に保っています[2]米国国防総省、「技術データに関するITARコンプライアンス要件」、defense.gov。
産業間における標準の断片化
自動車機能安全のISO 26262と航空電子ソフトウェアのDO-178Cなど、異なる規格体系により、サービス企業は複数の認証トラックとツールを維持することを余儀なくされ、規模の経済が損なわれています。ソフトウェアコンテンツの増加に伴い、新たなサイバーセーフティ規範が機械的ルールに重なり、複雑性が増大しています。限られた標準化により、プロバイダーはセクター間でリソースをシームレスに相互活用することがほとんどできず、需要が高まる中でもマージンレバレッジが抑制されています[3]欧州委員会、「機械指令改正提案」、europa.eu。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
デジタルエンジニアリングがプラットフォーム変革をけん引デジタルエンジニアリングおよびソフトウェアは、電気自動車オペレーティングシステム、産業用IoTスタック、クラウドネイティブ製品ライフサイクル管理の展開に牽引され、29.97%のCAGRで最も急速な成長軌道を記録しました。プロバイダーはDevOpsパイプライン、モデルベースシステムエンジニアリング、コンテナ化されたマイクロサービスを組み込み、マルチドメイン製品全体にわたる継続的な機能リリースを可能にしています。製品エンジニアリングは、エンジニアリングサービスアウトソーシング市場における2025年収益の22.42%でその優位性を維持し、あらゆる産業において不可欠なコア機械設計、構造解析、材料エンジニアリングを支えています。スキルアップの取り組みは現在、AIを活用した有限要素解析と従来のCADワークフローを融合させ、反復サイクルを加速させています。組み込みエンジニアリングおよびエレクトロニクスはエッジAIチップの普及とともに成長し、検証・妥当性確認・コンプライアンスサービスは自律性規制への対応として拡大しています。サステナンスおよびバリューエンジニアリングは、循環経済の義務が材料効率を目指した再設計を促す中で関連性を高めています。全体として、プロバイダーはサイロ化されたサービスではなく統合プラットフォームへと進化しており、クライアントが単一のガバナンス構造のもとでアイデア創出から製品化までを統括できるようにしています。
エンジニアリングサービスアウトソーシング市場は、アジャイルスプリントに合わせたモジュール式サービスバンドルを提供する企業を評価し、OEMがオンデマンドで個別のデジタル資産を利用できるようにしています。デジタルツインライブラリはプロトタイプループを短縮し、自動テストリグはコンプライアンス検証における人的エラーを低減します。クラウドネイティブプロトタイピングは物理ラボへの設備投資を削減し、コストの焦点をハードウェアからシミュレーション精度へとシフトさせます。システムインテグレーションのサービスには、接続された資産を保護するためのサイバーレジリエントアーキテクチャがますます含まれるようになっています。その結果、サービスタイプのサイロが曖昧になり、フルスタックパートナーが大規模なクロスセルに向けて有利なポジションを確立しています。


エンドユーザー別:
航空宇宙・防衛がプレミアム成長をけん引エンジニアリングサービスアウトソーシング市場における自動車・輸送のシェアは2025年に18.67%で、電動化、バッテリー熱モデル、自律走行アルゴリズムに支えられ19.79%のCAGRを記録しました。ソフトウェア定義型車両の複雑性に加え、サイバーセキュリティに関するUNECE R-155などの規制により、OEMはハードウェアとソフトウェアの融合を統括するために外部専門家に依存することを余儀なくされています。
航空宇宙・防衛では、複合材料、水素推進研究、次世代航空電子機器によってフリートの近代化が進んでいます。防衛主要企業は、認定されたサプライチェーンとセキュアなデータ環境を必要とするセグメントである耐障害性衛星通信および無人航空システムに向けてエンジニアリング支出を再配分しています。産業機器クライアントは予知保全のためにデジタルツインを活用し、一方で民生用電子機器プレイヤーはコモディティ化した機械タスクをアウトソーシングして社内チームがユーザーインターフェースの差別化に集中できるようにしています。慢性的なアナログ設計人材不足に直面する半導体企業は、ニッチな専門知識を求めて他産業を上回る入札を行い、そのマイクロセグメントのレートを押し上げています。
エネルギー・公益事業の顧客はグリッド最適化分析と再生可能エネルギー統合モデルのためにサービスパートナーを活用し、石油・ガス企業は化学品分野で先駆けられた下流資産完全性プログラムを模倣しています。医療機器メーカーは、ISO 13485およびFDA 21 CFR第820部の監査に対応するため、不適合リスクを低減するために製造設計と人的要因テストをアウトソーシングしています。通信・ネットワーキングクライアントは5G O-RANの相互運用性とエッジクラウドオーケストレーションを必要としており、これらの分野では無線周波数、ソフトウェア、セキュリティにまたがる学際的チームが活躍しています。多様化した需要プロファイルが業種全体にわたる堅調な成長を支え、各業種がプロバイダー資格戦略を形成する独自のコンプライアンスゲートを適用しています。
デリバリーモデル別:
ニアショアが戦略的重要性を高めるオフショアハブは依然としてエンジニアリングサービスアウトソーシング市場における2025年収益の34.10%を占め、インドと東欧における数十年にわたる人材パイプラインを反映しています。エンジニアリングサービスアウトソーシング市場はこれらの地域における通貨差異と成熟したプロセスフレームワークを引き続き活用しています。しかし、地政学、タイムゾーンの重複、データ所在地に関する法令が収束してニアショアの近接性メリットを再定義する中、ニアショアの拠点は2031年にかけて43.95%のCAGRで前進しています。
機密性の高いファームウェアタスクを準拠したオンショアセンターと非機密シミュレーション業務向けのオフショアセンターに分割するハイブリッドモデルが登場しています。成果ベースの契約により時間単位の労働コストの中心性が低下し、ニアショアチームがイノベーション速度とドメイン精通度で競争できるようになっています。強化されたコラボレーションツールが距離の摩擦を縮小していますが、コンプライアンス体制が特定の業務を規定された管轄区域内に囲い込み、地域センターの役割を確固たるものにしています。
タイムゾーンの整合により、夜間シフトなしで毎日のスタンドアップが可能となり、アジャイルのリズムが最適化されます。言語的・文化的親和性が設計レビューの明確性を向上させ、手戻りを削減します。ポーランド、ポルトガル、メキシコのプロバイダーは、欧州または北米の言語能力と現代のツールチェーンに精通したSTEM卒業生を組み合わせることで存在感を高めています。自動化の同等性により、従来のオフショアハブにおける賃金インフレがニアショアとのコスト差を縮小し、経済性をさらに均等化しています。その結果、デリバリーモデルの選択は、レート裁定取引への単一の焦点ではなく、コスト、コンプライアンス、コラボレーション効率のバランスを取るポートフォリオ上の意思決定となっています。
クライアント規模別:
中小企業が民主化されたエンジニアリングを採用大企業は2025年のエンジニアリングサービスアウトソーシング市場の77.48%を占め、2031年にかけて71.82%のCAGRを記録しました。大企業は成熟したベンダー管理部門、複数年にわたるマスターサービス契約、パートナーを長期的な製品戦略に結びつける共同イノベーションラボを活用しています。これらのバイヤーが引き続き取引量をけん引していますが、成長の勢いは中小企業へとシフトしています。
クラウドベースのCAD・製品データ管理スタックが初期ソフトウェアライセンスコストを削減し、中小企業がかつてグローバル大手企業のみが利用できたツールの成熟度にアクセスできるようにしています。サービスとしてのプラットフォームプロバイダーは従量課金制のシミュレーション時間とAI支援設計ウィザードを提供し、少人数のエンジニアリングチームの能力を増幅させています。サブスクリプション価格とセルフサービスポータルがオンボーディングを簡素化し、マーケットプレイスがニッチなタスクに特化したフリーランサーをマッチングします。中小企業は変動するキャッシュフローに合った成果連動型契約を重視しており、プロバイダーはモジュール式サービスカタログを構築することを促されています。
規制上の負担が中小企業にとってハードルとなるため、ベンダーはターンキーの文書パッケージ、認証チェックリスト、規制対応サービスを提供することで差別化を図っています。エンジニアリングサービスアウトソーシング産業は、ロボティクス、スマート農業機器、クリーンテックデバイスの中小企業イノベーターがサブシステムをアウトソーシングして市場投入までの時間を短縮する中で恩恵を受けています。民主化されたツールの普及に伴い、対象クライアントベースが一次サプライヤーを超えて新興メーカーの裾野まで広がり、市場機会の総量が拡大しています。
地域分析
アジア太平洋地域エンジニアリングサービスアウトソーシング市場
アジア太平洋地域は、2025年のエンジニアリングサービスアウトソーシング市場において世界収益の41.92%を占め、インドの広大な人材プールと中国の製造エンジニアリングにおける規模を基盤としています。しかし、賃金インフレが労働コスト格差を圧縮しており、プロバイダーは人間の専門知識の上に自動化を重ねる方向へと移行しています。インドは国家AIセンターを通じたスキルアップに投資し、デジタルツインおよびアナリティクス業務に向けた労働力の育成を進めています。中国はスマートファクトリーの設計図を推進し、ロボティクスとクラウドネイティブSCADAを融合させていますが、輸出規制の逆風により先端航空宇宙契約が代替拠点へとシフトしています。ベトナムとフィリピンは専門的なニッチ分野を開拓しており、ベトナムは組み込みファームウェア、フィリピンはインフォテインメント向けアニメーションエンジニアリングに特化し、地域ポートフォリオを多様化しています。
中東・アフリカエンジニアリングサービスアウトソーシング市場
中東およびアフリカは、湾岸諸国のビジョン2030多角化プログラムによって成長の種が蒔かれています。サウジアラビアのNEOMスマートシティプロジェクトは、グリーン水素、IoT、およびインテリジェントインフラエンジニアリングへの需要を触媒し、UAEは航空宇宙MROおよび先端複合材料研究開発ハブへ政府系ファンドを投入しています。南アフリカは再生可能エネルギープラント設計のアウトソーシングに参入し、エジプトは多言語人材を活用してヨーロッパ向けニアショア業務を担っています。STEM教育への投資は加速しているものの、人材パイプラインはいまだ未成熟であり、世界の大学やテクノロジーベンダーとの継続的なパートナーシップが必要とされています。
北米・欧州・ラテンアメリカエンジニアリングサービスアウトソーシング市場
北米は2025年のエンジニアリングサービスアウトソーシング市場において世界収益の35.07%を占め、2031年にかけてCAGR 34.12%という最も急速な成長軌道を示しており、特に防衛プラットフォームおよび自律走行トラックの実証実験けに高付加価値スコープの調達を継続しています。CHIPS法のインセンティブは国内半導体設計センターを刺激し、セキュアなエンクレーブ内でのローカルアウトソーシングを強化しています。欧州はエコデザインおよびサーキュラーエコノミーへの準拠を重視しており、厳格なGDPRおよび新たなサイバーレジリエンス義務が、認定データ環境を提供する地域プロバイダーへのワークロードシフトを促しています。ポーランドやルーマニアをはじめとする東欧諸国は、EU準拠の規制と競争力のあるコスト構造を背景に、西欧からのスピルオーバー契約を獲得しています。ラテンアメリカは緩やかな拡大にとどまっていますが、スペイン語による技術文書作成および米国の業務時間と重なるアジャイルコラボレーションにおいて認知度を高めています。

規制環境
エンジニアリングサービスアウトソーシングは、国境を越えた貿易および国内サービス規則の下で運営されており、これらの規則が技術的な業務、ツール、データが法域間を移動する方法に影響を与えている。WTOのサービス貿易一般協定(GATS)は世界的な基準を提供し、サービス規制における透明性および客観的で非差別的な要件を重視しており、契約が複数の国にわたる場合にエンジニアリングプロバイダーがデリバリーをどのように構築するかに影響を与える。
技術的な側面では、標準化団体や業界規制当局が、製品開発に組み込まれたコンプライアンス義務を通じて、アウトソースされたエンジニアリングに間接的に影響を与えている。ASMEは、国際標準およびWTOの貿易の技術的障害(TBT)の原則が、エンジニアリングおよび製造関連業務における摩擦を低減する役割を果たすことを強調しており、一方で買い手側のコンプライアンス体制(例えば、航空宇宙の技術データに関するレポートの文脈で引用されているITARの制約)は、機密性の高い業務範囲を承認済みのオンショアまたはソブリンデリバリー体制へ向かわせ続けている。
バリューチェーン分析
エンジニアリングサービスアウトソーシングのバリューチェーンは、クライアント側の製品戦略と要件定義から始まり、コンセプトおよび工業デザイン、詳細エンジニアリング、CAEおよびシミュレーション、組み込みエンジニアリングおよびソフトウェア開発、検証および妥当性確認、プロトタイピングおよびNPIにわたるアウトソース実行を経て進む。プロバイダーはさらに、維持保守とバリューエンジニアリング、ローカライゼーション、およびライフサイクル終了サポートへと事業を拡大しており、これらの活動を、ソフトウェア定義型製品の継続的な更新をサポートするPLM、DevOpsパイプライン、デジタルツインといったデジタルスレッドの実現要素と結び付ける傾向を強めている。
プログラムガバナンスとツールチェーンの統合がデリバリーを調整し、オンショア、ニアショア、オフショアの各拠点に分散したチームが業務を担う。商業構造は、労力ベースの人員配置から成果指向型のエンゲージメントへと移行しており、プロバイダーは領域専門知識をシステムレベルの能力(例えば、統合されたソフトウェア、機械、コンプライアンスのデリバリー)と組み合わせている。安全な協業環境も、レポートの文脈で強調されているIPおよびデータ主権要件をサポートしている。
競合環境
エンジニアリングサービスアウトソーシング市場は中程度の断片化を示しています。Tata Consultancy Services、Infosys、HCLTechなどのインドIT大手はソフトウェアサービスと機械設計を組み合わせることで水平展開のサービスを拡大し、一方でCyientのようなニッチ専門企業は航空宇宙認証に注力し、L&T Technology Servicesは産業自動化に秀でています。統合が加速しており、Cognizantは2024年に13億米ドルでBelcanを買収し、規制された航空宇宙能力とクラウドネイティブDevOpsを融合させました。
技術的差別化がますます決定的な要因となっています。プロバイダーはAI駆動のジェネレーティブデザインツールを展開し、反復サイクルを大幅に短縮して希少なシニアエンジニアへの依存を低減しています。製品ライフサイクル管理システムと統合されたデジタルツインプラットフォームは、継続的な収益創出型の製品化後サービスを可能にします。Lear Corporationの2025年2月のStoneShield Engineering買収は、複雑なワイヤーハーネス生産向けの自動化ポートフォリオを拡大し、OEMの垂直統合への意欲を示しています。
バイヤーがレジリエンスを求める中、地理的多様化戦略が浮上しています。中堅企業はメキシコ、ポルトガル、ベトナムにサテライトセンターを構築し、地政学的・通貨リスクをヘッジしています。ITAR、FedRAMP、またはGDPR基準を満たすセキュアなエンジニアリングセンターはプレミアムレートを要求し、参入障壁を築いています。量子コンピューティング、ニューロモーフィックチップ、サステナブル材料研究開発における新興のホワイトスペース機会は、学術・産業コンソーシアムが従来のベンダーと並んで入札することを促し、競争に新たな様相をもたらしています。
人材エコシステムが戦略的資産となっており、企業はモデルベースシステムエンジニアリング、機能安全、AIエシックスを中心としたカリキュラムを構築するために大学とパートナーシップを結んでいます。ハッカソンやオープンソースコミュニティへの貢献が雇用主ブランドを磨き、タイトな労働市場での採用を支援しています。契約範囲が共同知的財産所有権と共同投資へと進化するにつれ、リスクを負担し成果ベースのコミットメントを提供できるプロバイダーがより大きなウォレットシェアを獲得しています。
エンジニアリングサービスアウトソーシング産業リーダー
Tata Consultancy Services (TCS)
Infosys
HCLTech
Wipro
Tech Mahindra
- 注:主要企業の掲載順は順位を示すものではありません。
エンジニアリングサービスアウトソーシング市場
- Tata Consultancy Services (TCS)
- Infosys Limited
- HCL Technologies Limited
- Wipro
- Tech Mahindra Limited
- Cognizant
- Capgemini Engineering
- Accenture
- IBM Corporation
- L&T Technology Services Limited.
- Cyient
- Alten Group
- AKKA Technologies (Akkodis)
- QuEST Global
- EPAM Systems, Inc.
- Persistent Systems
- Luxoft (DXC)
- Tata Technologies
- KPIT Technologies
- GlobalLogic Inc.
- RLE International
- ASAP Holdings

市場機会と将来展望
ニアショアおよびソブリンデリバリーのフットプリントは、特に航空宇宙・防衛といった規制の厳しい業種において、完全なオフショア実行を制限するデータ所在地、IP、コンプライアンスの制約を抱えるクライアントにとってのホワイトスペースを生み出している。レポートの文脈では、国内での設計活動に影響を与えるCHIPS and Science Actなどの政策の押し上げ効果、およびITAR、FedRAMP、GDPRといった枠組みや標準に整合した安全なエンジニアリングセンターの増加も指摘されている。プロバイダーにとっての機会は、アジャイルな協業を損なうことなく、コンプライアンスに準拠したツールチェーンと分離されたプログラムを提供することにある。
AIを活用したエンジニアリング実行は、従来の設計と検証の範囲を超えて、AIアドバイザリー、データ準備、エージェント管理、およびクライアントの運用モデルに近いAIガバナンスへとサービス範囲を拡大している。2026年の取引動向はこの変化を裏付けている。TCSはSKFとのAI主導の事業変革契約を含むAI主導の変革業務や、その他のAI活用型マネージドサービスの契約を強調し、一方でHCLTechはGuardianとの7年間の契約を締結し、AI活用型のモダナイゼーションに注力するとともに、Guardian Indiaの買収により専用の戦略事業ユニットを設立して能力を拡大した。これらの動きは総じて、プロジェクト単発の実行ではなく、エンジニアリング領域の深い専門知識とエンタープライズAIデリバリー、安全な環境、複数年にわたるモダナイゼーション運用モデルを組み合わせるパートナーへの継続的な需要を示している。
Recent Industry Developments in エンジニアリングサービスアウトソーシング市場
- 2026年7月:Tata Consultancy Servicesは、AI駆動型のサービスアーキテクチャによりABBのネットワーク運用を現代化する複数年契約を確保した。この契約は、AI主導のモダナイゼーションを産業用ネットワーキング分野に拡大し、ネットワーク・アズ・ア・サービスのデリバリーモデルを強化する。
- 2026年7月:HCLTechは、Guardian Life Insuranceとの7年間の契約を発表し、Guardian Indiaを買収してAI活用型モダナイゼーション専用の戦略事業ユニットを設立した。この拡大は、大手金融クライアント向けのキャプティブ能力とAI活用型変革を加速させる。
- 2026年6月:HCLTechは、Volkswagen Group傘下のe.solutionsと複数年の戦略的パートナーシップを締結し、HMIソフトウェアを含むAndroid Automotiveベースのインフォテインメントおよびコネクティビティプラットフォームを開発する。この協業は自動車ソフトウェア能力を強化し、次世代車両ソフトウェアエコシステムを加速させる。


エンジニアリングサービスアウトソーシング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法では、エンジニアリングサービスアウトソーシング市場は、有償契約の下で提供される第三者エンジニアリング業務を対象とし、外部プロバイダーがクライアント組織のために、設計、開発、テスト、および関連サービス全般にわたって製品およびアセットエンジニアリングを支援するものを含む。
対象範囲外:社内のキャプティブエンジニアリングチーム、無償のオープンソース貢献、またはエンジニアリング業務範囲を含まない純粋なITマネージドサービスは対象としない。
セグメンテーション概要
- サービスタイプ別
- 製品エンジニアリング(機械・メカトロニクス、コンセプトおよび工業デザイン、コンピューター支援エンジニアリング・シミュレーション)
- 組み込みエンジニアリングおよびエレクトロニクス(プリント基板・プリント基板実装、FPGAおよびASICフロントエンド、ファームウェア)
- デジタルエンジニアリングおよびソフトウェア
- 検証・妥当性確認・コンプライアンス(V&V、ハードウェアインザループ・ソフトウェアインザループ・モデルインザループ、認証)
- プロトタイピングおよび新製品導入
- サステナンス・バリューエンジニアリング(バリューアナリシス・バリューエンジニアリング、再エンジニアリング、ローカライゼーション、製品終了対応)
- システムインテグレーション
- エンドユーザー別
- 自動車・輸送
- 産業機器・機械
- 民生用電子機器
- 半導体
- 石油・ガス
- 通信・ネットワーキング
- 航空宇宙・防衛
- エネルギー・公益事業
- 医療機器
- その他のエンドユーザー
- デリバリーモデル別
- オンショア
- オフショア
- ハイブリッド・マルチショア
- クライアント規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- トルコ
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の外側の境界を設定し、地域を横断して追跡可能な一貫した推進要因のセットを構築するために用いられる。OECDや世界銀行のマクロ系列統計、米国労働統計局のエンジニアリング賃金指標、Eurostatの産業活動データ、および関連するエンジニアリング集約型製品のUN Comtrade貿易フローなど、公的統計および信頼性の高い参照資料を活用する。
これらの情報を市場入力データに変換するため、企業の開示資料や年次報告書、投資家向け説明資料、信頼性の高い経済メディア、およびエンジニアリング支出パターンとアウトソーシング導入について論じる業界団体の刊行物も確認する。必要に応じて、企業財務およびインテリジェンス、ニュースおよび財務情報、特許データベースを扱う有料サブスクリプションを、R&D強度およびイノベーションサイクルの相互確認として使用する。ここに記載したソースは例示的なものであり、データ収集、検証、明確化のために追加の参照資料も用いられた。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に示すことができない需要層や価格・構成比の前提を検証するために用いられる。主要なデリバリーおよび購買地域にわたり、サービスプロバイダー、クライアント側のエンジニアリングおよび調達部門のリーダー、および領域専門家からバランスの取れた回答者層に対して聞き取りを行う。得られたフィードバックは、導入率、契約範囲の境界、および現実的な価格変動を精緻化するために用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | CXO:18% | APAC:48% |
| ミドルティア:43% | 機能/事業部門リーダー:30% | EMEA:30% |
| 小規模プレイヤー:18% | マネージャー:52% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、地域および主要な最終市場別にエンジニアリング支出とアウトソーシング浸透率を再構築するトップダウン方式から始まり、その後、第三者ESO契約によって実際に提供されている業務の割合に応じて調整される。合計値は、サンプル抽出したプロバイダーの収益開示、典型的な取引規模に関するチャネルチェック、開示が乏しい場合のASP×人員生産性の観点といった選択的なボトムアップ近似によって検証される。
主要なモデル入力には、業界別のR&Dおよびエンジニアリング強度の傾向、エンジニアリング賃金インフレとオフショア・オンショアの構成比、エンジニアリング職種における稼働率および採用動向、マネージドエンジニアリングプログラムへ移行する業務の割合、およびエンジニアリング集約型セクターにおける製品再設計サイクルの速度が含まれる。データが地域間で不均一であるため、ギャップはプロキシ指標を通じて処理され、その後、専門家主導の正規化によって外れ値が最終合計を歪めないようにする。
予測にあたっては、予算が引き締まる場合やリショアリングがデリバリーのフットプリントを変える場合に成長を単一の曲線に強制しないよう、シナリオ分析を用いる。シナリオの経路は、企業のR&Dガイダンス、エンジニアリング人員需要、インタビューから得られるアウトソーシング意向といった先行指標に固定され、最終予測は前提が地域間で整合した後に確定される。
データ検証および更新サイクル
検証は、地域、通貨、時系列にわたる整合性テストから始まり、複数回のクロスチェックを通じて行われる。モデルの出力は、R&D支出の方向性、エンジニアリング労働市場の引き締まり具合、開示されたアウトソーシングプログラムの拡大といった独立した指標と比較される。その後、異常値が確認・修正され、最終承認に至る。
大きな差異が現れた場合、前提が見直され、回答者に再度連絡を取り、価格の見直し、範囲の拡大、デリバリー構成の変化など、何が変化したかを確認する。レポートは年次で更新され、需要や価格に重要な影響を及ぼす変化があった場合には中間更新が行われ、クライアントに最新の見解を提供するため納品前の最終確認が実施される。
Mordor Intelligenceによる世界エンジニアリングサービスアウトソーシング市場規模と他の公表推定値との比較
公表されている市場規模は、同じ市場名を使用していても異なる場合がある。これは、サービスの境界が常に同じように扱われるわけではないこと、およびデリバリーモデルの数え方が一貫していないことによる。差異はまた、推定がエンジニアリングサービスを単独のアウトソース契約として扱うか、ITサービスの一部を組み込んで扱うかによっても生じ、通貨、インフレ、基準年の扱い方によっても生じる。
一貫したアウトソースのみの収益境界を追跡し、通貨タイミングの前提を毎年更新することで、Mordor Intelligenceは、より広範なデジタルサービスではなくエンジニアリング契約の価値に総額を結び付けており、これにより範囲の拡大が数値を膨らませることを防いでいる。残るギャップは通常、企業がキャプティブエンジニアリングセンターをどのように扱うか、純粋なITマネージドサービスなどの隣接サービスを含めるかどうか、およびインタビューに基づく価格変動を用いる代わりに積極的な価格拡大を適用するかどうかから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 164.71億米ドル(2026年) | |
| 総合コンサルティング会社A | 315.00億米ドル(2025年) | より早い基準年を使用し、より広範なデジタルエンジニアリングおよびバンドルされたITコンポーネントを組み込んでいるように見え、これによりカウントされる契約範囲がアウトソースエンジニアリングのみの業務を超えて拡大している。 |
| 業界誌B | 156.80億米ドル(2025年) | より狭いプロバイダー集合と保守的な料率前提に依拠しているように見え、大規模な複数年プログラムを過小評価し、地域間の価格差を見落とす可能性がある。 |
差異を見ると、その大部分は、何がエンジニアリングアウトソーシングとしてカウントされるか、および価格と通貨タイミングがどのように適用されるかによって説明できる。範囲を有償の第三者エンジニアリング契約に厳密に限定し、前提をインタビューおよび開示に基づく整合性チェックで確認することで、結果はより追跡しやすく、年ごとに再現しやすくなる。


レポートで回答される主要な質問
2026年のエンジニアリングサービスアウトソーシング市場規模はどのくらいですか?
2026年には1,647億1,000万米ドルと評価されており、13.68%のCAGRのもとで2031年までに3,126億5,000万米ドルに達する見込みです。
アウトソーシングされたエンジニアリング業務の需要をリードしている地域はどこですか?
北米は2025年に35.07%のシェアを保有し、34.12%のCAGRで成長しています。
ニアショアデリバリーの成長を促進しているものは何ですか?
地政学的リスクの分散と厳格化するデータ主権規制が、13.98%のCAGRでニアショアエンゲージメントを押し上げています。
最も急速に拡大しているエンドユーザー業種はどこですか?
自動車・輸送は19.79%のCAGRで成長すると予測されています。
最終更新日:


