
ウイスキー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
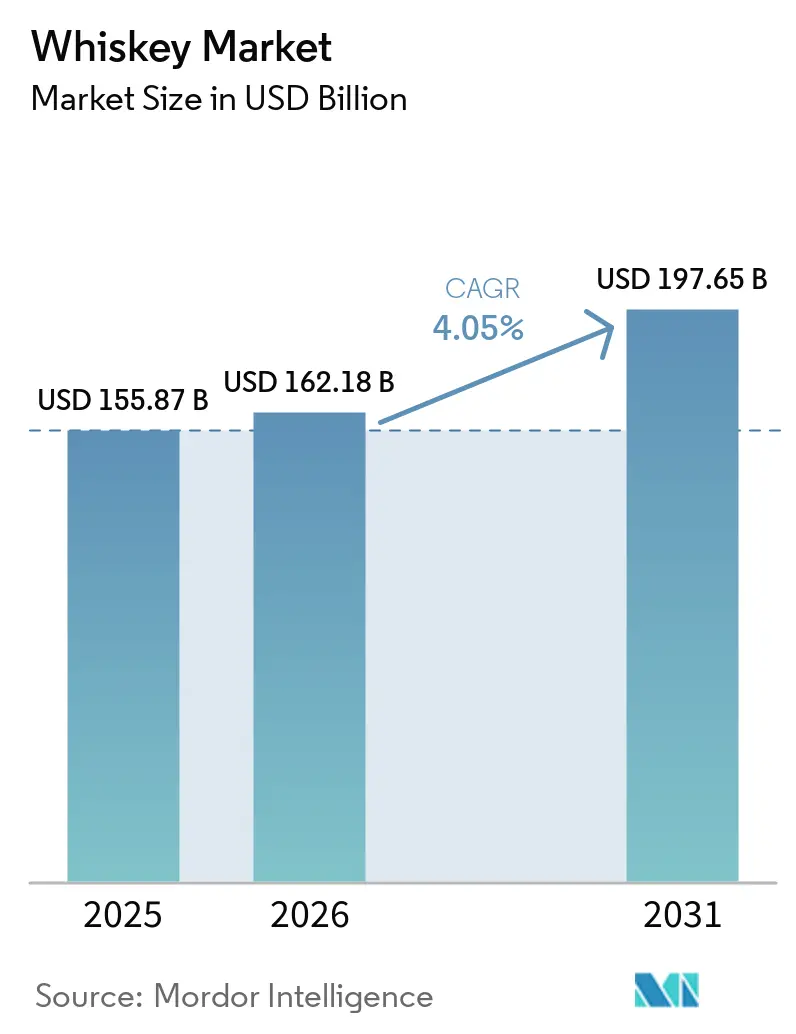
| 市場規模 (2026) | 162.18 十億米ドル |
| 市場規模 (2031) | 197.65 十億米ドル |
| 成長率 (2026 - 2031) | 4.05 % |
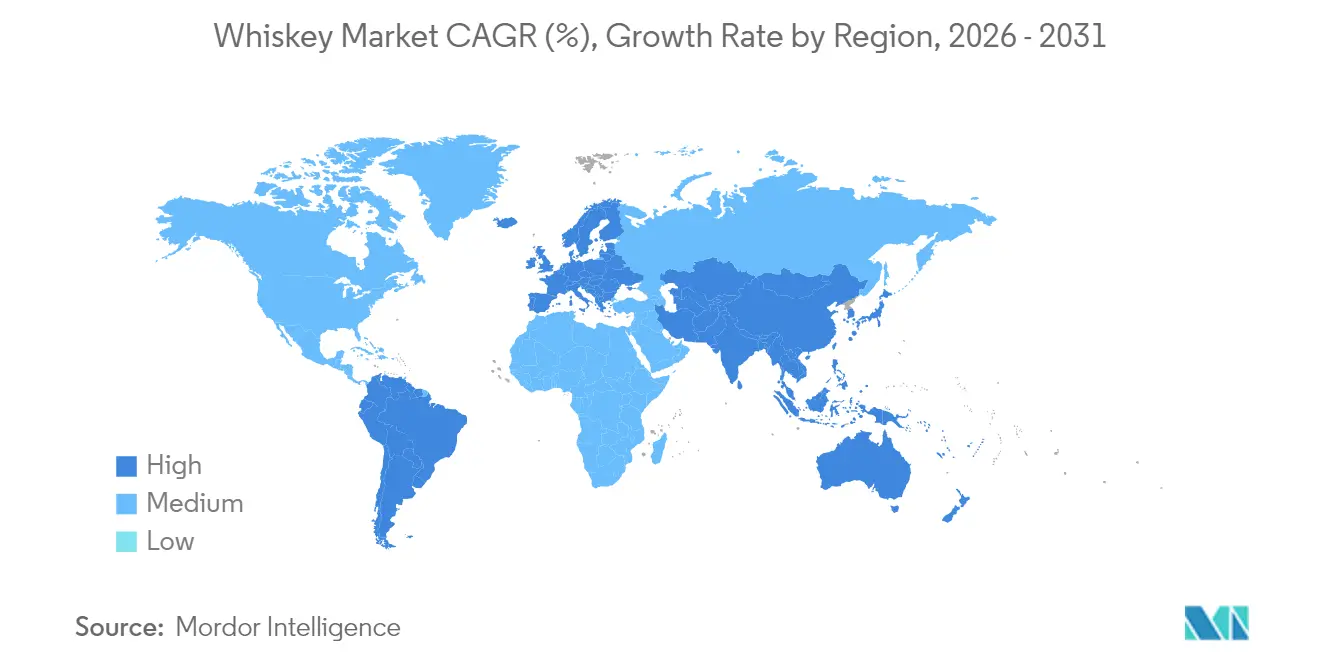
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
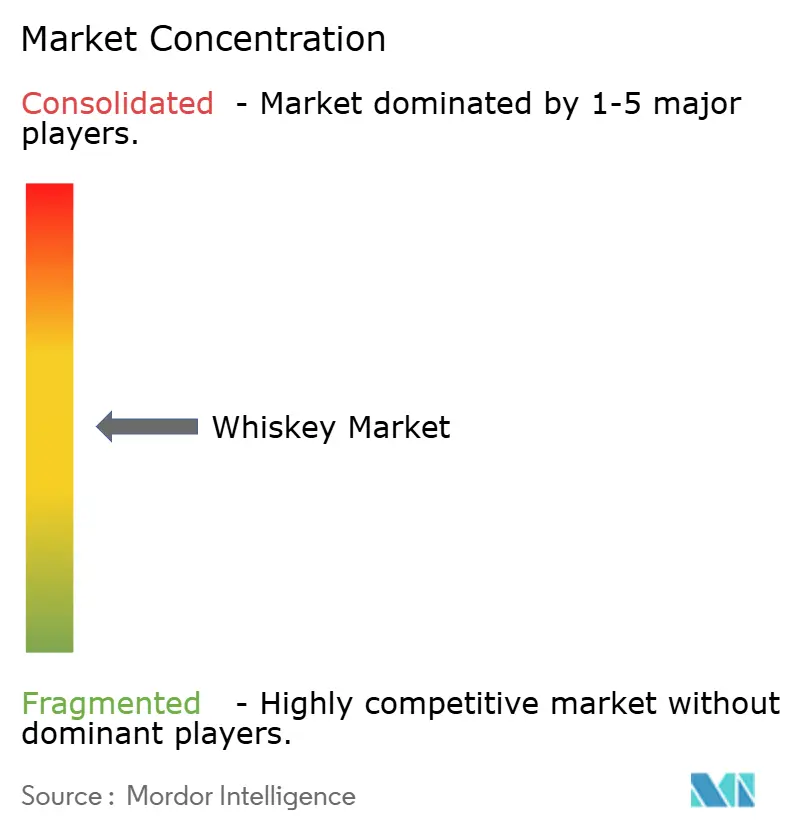
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウイスキー市場分析
2026年のウイスキー市場規模は1,621億8,000万米ドルと推定され、2025年の1,558億7,000万米ドルから成長し、2031年には1,976億5,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率(CAGR)4.05%で成長します。アルコール・タバコ税貿易局によると、この成長は消費者嗜好の変化、2025年1月のアメリカンシングルモルトの正式認定、およびプレミアム化への継続的な注力によって牽引されています。スコッチは依然として支配的なカテゴリーですが、アイリッシュウイスキーは数量ベースで最も急速な成長を遂げています。また、女性消費者の参加増加と電子商取引チャネルの拡大が、市場のダイナミクスと流通戦略を大きく変革しています。主要なウイスキー生産国における規制改革は、クラフト蒸留所の参入障壁を低下させ、イノベーションと競争を促進しています。こうした前向きな動向にもかかわらず、市場はEU関税の可能性や米国のラベル規制案といった課題に直面しており、これらは運営コストを増加させる可能性があります。供給面では、2025年1月に発表されたバッファロートレースの12億米ドルの投資などの生産能力拡張が、市場の長期的な成長ポテンシャルへの信頼を示しています。この拡張により蒸留所の生産能力は150%増加し、年間最大50万樽の生産が可能となり、短期的な在庫変動にもかかわらず将来の需要に対応できる体制が整います。
主要レポートのポイント
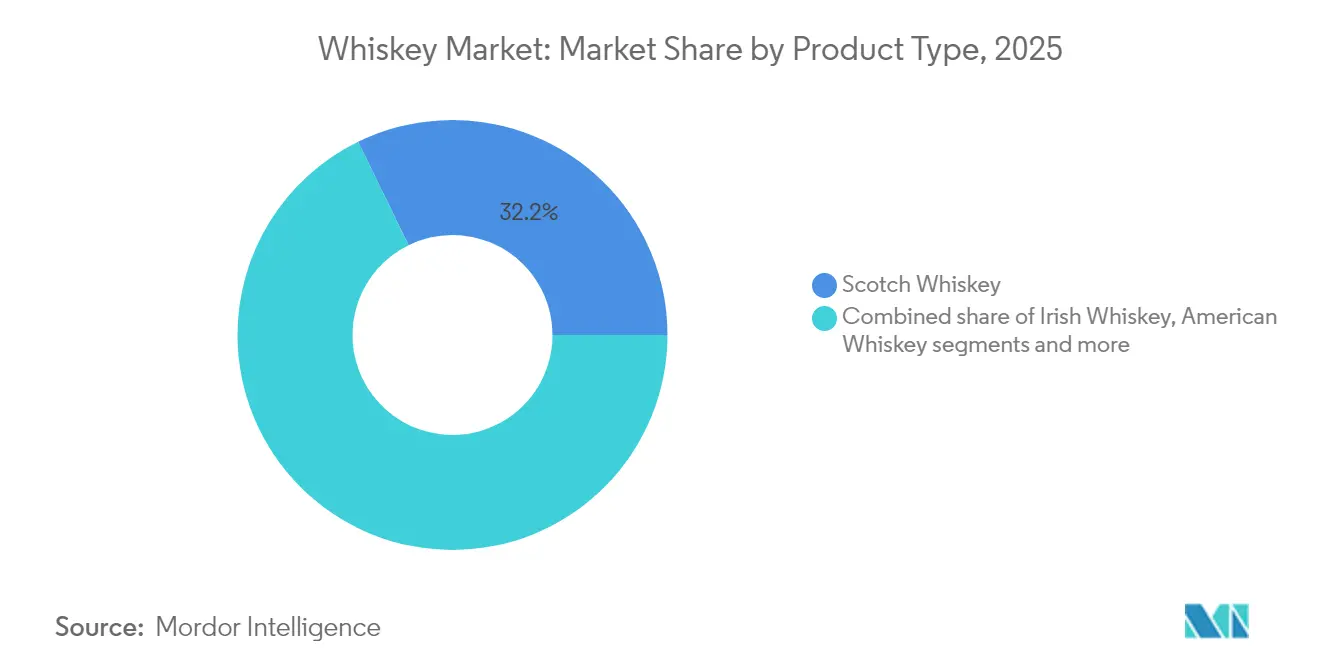
- 製品タイプ別では、スコッチは2025年のウイスキー市場シェアの32.23%を維持し、アイリッシュウイスキーは2031年にかけてCAGR 4.76%で成長する見込みです。
- エンドユーザー別では、男性消費者が2025年のウイスキー市場の66.61%を占め、女性セグメントは2031年にかけてCAGR 4.89%で拡大しています。
- カテゴリー別では、マスセグメントが2025年のウイスキー市場規模の60.84%を占め、プレミアム表現は2031年にかけてCAGR 5.18%で上昇すると予測されています。
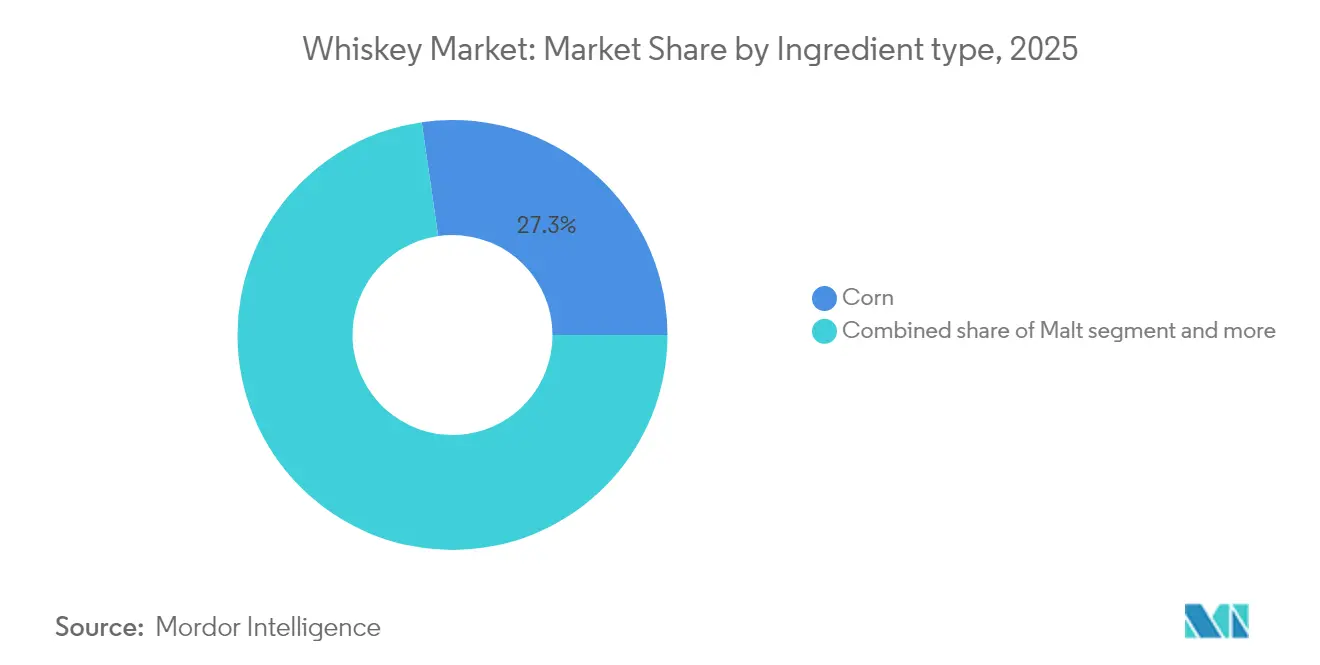
- 原料別では、コーンベースのスピリッツが2025年のウイスキー市場規模の27.29%を占め、モルトベースは2026年から2031年にかけてCAGR 5.47%で拡大しています。
- 流通チャネル別では、オントレードが2025年のウイスキー市場の53.10%を占め、オフトレードは2031年にかけてCAGR 4.44%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年のウイスキー市場シェアの30.30%でトップとなっており、南米は2031年にかけて最も高い地域CAGRである5.62%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟成・限定リリースのプレミアム化 | +1.0% | 北米および欧州 | 中期(2〜4年) |
| 世界的なカクテル文化とミクソロジーの成長 | +0.7% | 都市部のアジア太平洋、世界の主要都市 | 短期(2年以内) |
| 愛好家の増加と教育の普及 | +0.6% | 北米、欧州、新興アジア太平洋 | 長期(4年以上) |
| サステナビリティとエコフレンドリーな包装 | +0.3% | 欧州、北米、世界への波及 | 中期(2〜4年) |
| クラフト蒸留所の拡大 | +0.5% | 北米、欧州、新興アジア太平洋 | 中期(2〜4年) |
| ウイスキーツーリズムと体験型マーケティング | +0.4% | 世界の伝統的なウイスキー産地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟成・限定版ウイスキーのプレミアム化と需要
プレミアムウイスキーへの消費者需要の高まりに牽引され、超プレミアムボトルはより高い価格を実現しています。蒸留所は希少性、ヘリテージのストーリー、革新的なカスク技術を強調することで、こうした高価格を正当化するだけでなく、ブランドエクイティを強化しています。独自の製造プロセスで知られるスコッチ、アイリッシュ、アメリカンウイスキーは、プレミアムセグメントで競争上の優位性を享受しています。代替資産を求める富裕層個人が支援するウイスキー投資ファンドの台頭により、供給が逼迫し、熟成サイクルが延長されています。さらに、ラベルに透明性の高い産地情報を記載する生産者は、コレクターとの深い信頼関係を築いています。この旺盛な需要は、意欲的な倉庫拡張を支えるだけでなく、熟成期間の延長を促し、ウイスキー市場全体を押し上げています。一例として、2025年5月、インターナショナル・ビバレッジ・カンパニーはスコットランドにあるウイスキー倉庫の大規模拡張を発表しました。937万米ドルの投資を伴うこの拡張により、施設の収容能力が6万樽増加し、合計70万樽という印象的な規模に達しました。
世界的なカクテル文化とミクソロジートレンドの拡大
都市化とソーシャルメディアの影響力の高まりにより、バーテンダーの創造性が注目を集め、ウイスキーがクラシックおよびコンテンポラリーなカクテルの両方に取り入れられるようになっています。このトレンドは社会的行動の変化を反映しており、Diageoの2025年トレンドレポートでは「ゼブラストライピング」という概念が取り上げられています。これは、ウェルネスへの関心が高まる中でも活発な社会生活を維持するための対応として、消費者がアルコール飲料とノンアルコール飲料を交互に楽しむ行動です。ミクソロジーの影響はバーやレストランにとどまらず、家庭での消費パターンにも及んでいます。消費者はストレートで飲んでも優れているだけでなく、カクテルの品質も高めるプレミアムウイスキーをますます求めるようになっています。市場全体でバーやパブの数が増加していることも、カクテルやミックスドリンクの需要をさらに押し上げています。この成長トレンドを活かすため、メーカーはレディ・トゥ・ドリンクカクテルの提供に注力しています。アジア太平洋地域では、バーがフレーバーハイボールや低アルコールスプリッツを積極的に展開しており、これらは特に若い合法飲酒年齢の消費者に支持され、カテゴリーへの関心を高めています。また、レディ・トゥ・サーブのバッチカクテルの人気上昇により、オントレードとオフトレードの消費機会の境界が曖昧になりつつあり、多様なウイスキースタイルへの需要と市場全体の数量成長をさらに促進しています。
ウイスキーへの関心と愛好家の増加
プレミアムおよびクラフト体験への関心の高まりに牽引され、消費者はますますウイスキーに目を向けるようになっています。ウイスキークラブ、フェスティバル、活発なソーシャルメディアコミュニティによって促進されるこのトレンドは、ウイスキーのテイスティング、教育、コレクティングへの関心の高まりを示しています。教育的な取り組みと体験型マーケティングが消費者エンゲージメントを深め、蒸留所ツーリズムは今や従来の販売に並ぶ重要な収益源として台頭しています。権威ある教育機関も参入し、ウイスキーの技術とテイスティングに関するコースを提供しています。例えば、グラスゴー大学は「ウイスキー:技術、製品、マーケティング」を提供し、ロンドン・スクール・オブ・ウイスキーは「アドバンスト・ウイスキー・テイスティング」コースを誇っています。消費者がより洗練されるにつれ、ユニークで高品質な限定版ウイスキーへの需要が高まっています。こうした鑑賞眼の深化は、製造技術や熟成プロセスにおけるイノベーションを促進するだけでなく、製品の差別化と市場訴求力を高めています。
サステナビリティへの取り組みと革新的な包装
意欲的な気候目標に動機づけられた業界リーダーたちは、再生可能エネルギーと循環型包装ソリューションの採用を加速させています。Diageoのカーボンニュートラルなケンタッキー施設は、年間11万7,000メートルトンという印象的な排出量を相殺することでこの転換を体現しており、大規模な事業運営がネットゼロ目標と整合できることを示しています。ジョニーウォーカーはリサイクル可能な紙製ボトルの試験を開始し、従来のガラス包装への依存を大幅に削減することを目指しています。同時に、小規模な蒸留所はバイオマスボイラーを活用し、製造プロセスに100%リサイクルガラスを使用することで、スコープ1および2のネットゼロ排出を達成しています。認証とライフサイクル開示の重要性の高まりは、消費者の購買決定にますます影響を与えており、サステナビリティ属性が消費者の選択における主要な推進力として、熟成年数や産地といった従来の要素と同等の地位を占めるようになっていることを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な政府規制 | -0.5% | 世界全体、特に欧州および北米で厳格 | 短期(2年以内) |
| 健康的な飲料への消費者の傾向 | -0.4% | 主に先進国市場、アジア太平洋でも台頭 | 中期(2〜4年) |
| 原材料供給への気候変動の影響 | -0.3% | 世界全体、特に伝統的な穀物生産地域で深刻 | 長期(4年以上) |
| 低アルコールおよびノンアルコール代替品への消費者シフトの増加 | -0.6% | 先進国市場、新興経済圏にも拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な政府規制
生産国と消費国の間で貿易の複雑性が増す中、スコッチ、アイリッシュ、アメリカンを含むウイスキーの需要は、輸入国において大きな課題に直面することが予想されます。これらの課題は、製品の入手可能性の制限と価格上昇に起因しており、消費者の関心を損なう可能性があります。米国税貿易局は現在、製品ラベルへの「アルコール成分表示」パネルとアレルゲン開示の導入を検討しています。これらの規制変更が実施された場合、蒸留所に対して包括的なラベルの再設計と広範な実験室試験を義務付けることになり、相当な財務的負担を課す可能性が高いです。さらに、欧州連合に輸入されるアメリカンウイスキーへの50%関税が2025年4月に発効する予定です。こうした動向を受け、蒸留所はアジア太平洋やラテンアメリカの新興市場へ注力先を転換することを検討する可能性があります。しかし、この戦略的転換には、新たな物流フレームワークと市場参入戦略の構築に多大な投資が必要となります。こうした取り組みは利益率を圧迫し、市場全体の需要を抑制する可能性があり、業界の成長軌道にさらなる複雑性をもたらします。
健康的な飲料への消費者の傾向
いくつかの先進国経済では、ミレニアル世代とZ世代が牽引する節度トレンドが一人当たりのエタノール消費量を大幅に減少させています。この変化に対応するため、主要生産者はマーケティング戦略を調整し、従来の「大量提供」アプローチから離れ、意識的な飲酒キャンペーンと少量サービスの推奨に注力しています。例えば、スピリッツ・ヨーロッパは、25のヨーロッパ諸国で約8,000万人の消費者にリーチした約98件の情報キャンペーンを成功裏に実施したと報告しています[1]出典:スピリッツ・ヨーロッパ、責任ある飲酒への取り組み、年次影響レポート2025、
spirits.eu。この戦略的変化は、カロリーが少なくアルコール度数(ABV)が低い飲料を求める消費者需要の高まりを反映しています。このトレンドは、機能性フレーバーウォーターやハードセルツァーの人気上昇によってさらに強調されています。プレミアムウイスキーは引き続き憧れの価値を体現していますが、健康意識の高いライフスタイルの嗜好が影響力を増すにつれ、その消費頻度は徐々に低下する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アイリッシュの機動性がスコッチの重厚感に挑む2025年、スコッチウイスキーはグローバルウイスキー市場において32.23%という大きなシェアを占め、その揺るぎない評判と広範なグローバル流通ネットワークを裏付けています。このカテゴリーの優位性は、プレミアムな熟成年数表示の商品にあり、特にギフト文化が根付いたアジア市場において継続的な需要を生み出しています。しかし、スコッチウイスキーには課題もあります。EUのカーボン・ボーダー・アジャストメント・メカニズムによるコスト上昇により、ガラス瓶の輸入費用増加し、価格戦略に影響を与える可能性があります。さらに、新興ウイスキータイプの台頭や、革新性と多様性を求める消費者嗜好の変化による競争激化という課題にも直面しています。こうした障壁にもかかわらず、スコッチウイスキーの深い歴史的遺産、一貫した品質、そしてラグジュアリーセグメントにおける確固たる地位により、グローバルウイスキー市場の礎としての立場は揺るぎないものとなっています。
アイリッシュウイスキーは急速な成長を遂げており、2031年までのCAGRは4.76%と予測されています。この成長は、高度なトリプル蒸留技術への積極的な投資、多様なカスクフィニッシュ、そしてブランドエンゲージメントを高める没入型の訪問者体験によって促進されています。アイリッシュウイスキー協会によると、ダブリンとコークで稼働する蒸留所の数は、2010年のわずか4か所から2025年には32か所に達すると見込まれており、目覚ましい増加を遂げています。これらの蒸留所はイノベーションをリードしており、カルヴァドス、ソーテルヌ、さらにはティーバレルなどのユニークなカスクィニッシュを試みることで、伝統的なハイランドやスペイサイドのスコッチとは一線を画す独自のフレーバープロファイルを生み出しています。グローバルでは、アイリッシュウイスキーブランドがシンガポールからサンパウロに至る都市のプレミアムカクテルメニューで存在感を高めています。その軽やかでアプローチしやすいスタイルは、新たに飲酒可能年齢に達した消費者に特に支持されており、グローバル市場におけるアイリッシュウイスキーの台頭をさらに確固たるものにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:
女性の参加が需要を再定義2025年、男性は世界のウイスキー消費において引き続き優位を占め、市場シェアの66.61%を占めています。このデモグラフィックはウイスキー文化と購買トレンドに長年影響を与えており、バレルストレングスの表現や発酵ライのフローラルといった伝統的なフレーバープロファイルを好む傾向があります。蒸留所は一貫してこのコアオーディエンスに応え、深み、複雑さ、ヘリテージを強調した製品に注力してきました。しかし、マーケティング戦略は徐々に進化し、伝統を重んじながらも現代的な嗜好に訴えるバランスを取るようになっています。これらの戦略は、忠実な男性消費者層を遠ざけることなく、より包括的なナラティブを取り入れています。
女性はウイスキー市場において最も急成長するデモグラフィックとして台頭しており、2031年にかけてCAGR 4.89%が見込まれています。フォーマルなテイスティングクラブへの参加増加は、フレーバーイノベーションや包装デザインからイベントプログラミングに至るまで、市場に対する女性の大きな影響力を示しています。例えば、スペインの薬物・依存症観測所のデータによると、2024年時点で若い女性は年上の女性よりも多くのアルコールを消費しています。このトレンドを踏まえ、蒸留所はバレルストレングスのプロファイルとフローラルなライのノートに注力し、女性の嗜好に合わせて調整しています。マーケティング戦略は進化し、従来の男性的なナラティブから、マスターブレンダーや蒸留所リーダーの多様性を強調する包括的なストーリーテリングへと移行しています。女性はプレミアムウイスキーセグメントに引き寄せられており、贈り物や個人的な購入として限定版を選ぶことが多いです。
カテゴリー別:
プレミアムがマスを上回り続ける2025年、マス市場のウイスキーバリアントは世界の数量の60.84%を占め、特に新興市場においてハイボール文化やカクテルトレンドに親しむ消費者にとって重要な存在となっています。これらの手頃な価格の選択肢は、ウイスキー初心者を引き付けるだけでなく、カジュアルな集まりでのミックスドリンクのベースとしても人気があります。しかし、数量面でのリードにもかかわらず、マス市場バリアントはインフレと消費者嗜好の変化という課題に直面しており、利益率と裁量支出の両方を圧迫しています。このセグメントの生産者は、関連性を維持し数量を確保するために、手頃な価格を確保しながら品質イメージを維持するという二重の課題に直面しています。
一方、プレミアムおよび超プレミアムウイスキーセグメントは急速な上昇軌道にあり、2031年にかけてCAGR 5.18%を目指しています。この成長は、特にアジア市場において、祝い事や贈り物の際に高級な選択肢を選ぶ消費者によって促進されています。ここでは、エンボス加工のボトル、カスタムクロージャー、再利用可能なデカンターといったラグジュアリーな要素が品質の証となり、高い価格を正当化しています。プレミアム化のトレンドは、真正性と職人技を体現するカスクストレングスリリースによってさらに強化されています。同時に、特に18年以上熟成した超プレミアムウイスキーは旺盛な需要を享受しており、ダイレクト・トゥ・コンシューマー販売を通じて頻繁に完売しています。
原料別:
コーンの優位性と実験的な波2025年、コーンベースのスピリッツであるバーボンは、世界のウイスキー市場において27.29%という圧倒的なシェアを占めています。この優位性は主に、米国におけるバーボンの根強い人気と世界市場での急速な支持拡大に起因しています。例えば、米国蒸留スピリッツ協議会は、2024年の輸出が24億米ドルという記録的な水準に達したと報告しています。バーボンのユニークな甘くフルボディなプロファイルと豊かな歴史的遺産が、世界的なウイスキーの定番としての地位を確固たるものにしています。このセグメントは、確立された生産基準、広範な消費者認知、強力な流通ネットワークという優位性を享受しています。さらに、コーンを他の穀物と混合することが多いブレンデッドグレーンウイスキーは、主流の価格帯において一定の地位を維持しています。一貫したフレーバーとスケールの効率性を提供することで、オントレードとオフトレードの両チャネルでの入手可能性を確保しています。
2031年にかけてCAGR 5.47%で成長すると予測されるモルトベースのウイスキーは、職人技と真正性への世界的な評価の高まりに牽引され、最も急成長するセグメントとして台頭しています。100%モルト大麦から製造されるこれらのウイスキーは、深み、複雑さ、ヘリテージを重視する愛好家を引き付けています。アメリカンシングルモルトカテゴリーは、伝統的なスコッチ製造と、小型カスクでの熟成や地域的な実験といった国内のイノベーションを融合させ、際立った存在感を示しています。このトレンドは、プレミアム化とナラティブ主導の選択へのより広い消費者シフトを反映しています。一方、ライとウィートウイスキーはそれぞれのニッチを開拓しています。ライはカクテル愛好家向け、ウィートはよりスムーズな味わいを好む人向けです。モルトへの需要の急増は、消費者嗜好の進化を示すだけでなく、世界のウイスキー市場におけるこのセグメントの重要性の高まりを強調しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルオフトレードの加速2025年、バー、レストラン、体験型会場を総称するオントレードチャネルは、世界のウイスキー市場において53.10%という大きなシェアを占めています。このセグメントは、没入型の飲酒体験、革新的なカクテル、厳選された環境での社会的交流を求める消費者の欲求によって繁栄しています。プレミアムウイスキーの品揃えとオーダーメイドのカクテルメニューの魅力がオントレードの訴求力を高め、消費者はプレミアム価格を支払う意欲を示しています。デジタルコマースが勢いを増す中、オントレードチャネルはブランド発見と感覚的な探求において依然として最重要であり、消費者とウイスキーブランドの間に深い感情的なつながりを育んでいます。
小売店やオンラインプラットフォームを含むオフトレードチャネルは、規制の変化とデジタルの進歩に後押しされ、2031年までCAGR 4.44%で拡大する見込みです。米国では、アルコール電子商取引規制の変化により、48州でのダイレクト・トゥ・コンシューマー配送が可能となり、多くのEU市場もこのアプローチを採用しています。オンライン専門小売業者はライブストリームテイスティングを通じてエンゲージメントを高め、視聴者を即座の購買者に転換し、購買プロセスを簡素化しています。中国では、ソーシャルコマースプラットフォームがブランドのライブストリームを開催し、数万人の視聴者を集め、頻繁に
地域分析
アジア太平洋地域ウイスキー市場
2025年、アジア太平洋地域はウイスキー市場において30.30%のシェアを占めており、これは同地域における生活水準の向上と飲酒習慣の変化を反映しています。世界最大のウイスキー市場(数量ベース)であるインドは、一人当たりアルコール消費量の増加とプレミアム化への強い注力を背景に、引き続き恩恵を受けています。この傾向は、Pernod Ricard社がナグプールのモルト製造施設に1,785クロールのインドルピーを投資したことによってさらに強調されており、2024年9月に現地調達能力の強化が予定されています。さらに、高品質穀物の輸入割当量を優遇する規制変更が、同地域の成長を後押しする環境を整えています。
南米ウイスキー市場
南米は2031年までに5.62%のCAGRを達成すると予測されており、いくつかの重要な要因がその成長を牽引しています。2024年にブラジルがスコッチを地理的表示として正式に認定したことにより、法的明確性が高まり、消費者のカテゴリーに対する信頼が向上しました。さらに、チリやコロンビアなどの国々における中間層の拡大とインバウンド観光の増加が、プレミアムウイスキー輸入への需要を広げています。サンパウロやパタゴニアなどの地域の地元蒸留業者も、カスクフィニッシングに在来木材を活用しており、これは真正性を強化するだけでなく、輸入代替と持続可能性という高まるナラティブとも合致しています。
北米およびEMEAウイスキー市場
北米と欧州は、成熟した市場でありながらも、ブランドエクイティの確立と維持において引き続き重要な役割を果たしています。欧州では、ウイスキーの消費がカクテルバーや家庭での集まりといった社交的な場に深く根付いており、安定した需要を支えています。一方、アフリカおよびガルフ地域は、依然として新興市場ではあるものの、大きな成長機会を有しています。ケニアでは規制の自由化が市場拡大への道を開いており、UAEにおける選択的な免税開放は、これまで未開拓であった消費者層にプレミアムウイスキーカテゴリーを紹介しており、長期的な成長の可能性を示しています。

規制環境
ウイスキー規制は、識別基準、ラベリング規則、地理的表示(GI)保護によって枠組みが定められており、これらは主要な貿易圏における市場アクセスとコンプライアンスコストに影響を及ぼしている。米国では、アルコール・タバコ税務貿易局(TTB)が「アメリカン・シングルモルト・ウイスキー」の識別基準を最終確定し(2024年12月に最終規則として公表)、27 CFR(27 CFR 5.143を含む)における既存の蒸留酒基準に加えて、国内生産者向けの明確なラベリング・位置付けの枠組みを提供した。貿易措置も国境を越えた価格設定やポートフォリオ計画における変動要因であり続けている。例えば、米国通商代表部(USTR)は2026年4月、英国産ウイスキーに対する優遇関税アクセスに関する声明を発表し、関税の取り扱いが英国原産ウイスキーの輸入競争力をどのように変化させうるかを示した。
欧州では、製品定義とGIの枠組みがカテゴリーの整合性と執行の基盤として維持されている。EU規則(EU)2019/787は蒸留酒の基本規則を定め、ウイスキー/ウイスキーとして表示される製品には最低アルコール度数40%を要求している。一方、EU規則(EU)2024/1143(2024年施行)はGIの登録、異議申立、執行に関する手続きを更新しており、スコッチウイスキーなどの保護名称に関連する。英国では、スコッチウイスキーの生産とラベリングは英国の要件およびガイダンス(スコットランドにおける生産・熟成に関する規則を含む)によって規定されており、プレミアム化と輸出向け位置付けを支える原産地表示の主張を強化している。
競合環境
世界のウイスキー市場は適度に分散しており、多国籍企業と機動力のある独立系プレーヤーのダイナミックな組み合わせが競合環境を形成しています。Pernod Ricardが米国に専用のウイスキー部門を設立し、中国の高級モルト蒸留所に投資した動きは、確立されたスコッチ製品を超えてポートフォリオを多様化し、進化する消費者嗜好に応えるための戦略的取り組みを示しています。
生産能力の拡張は業界全体で引き続き重要な焦点となっており、ブランドは将来の需要増加に対応しながら一貫した製品割り当てを確保するための態勢を整えることを目指しています。同時に、新興プレーヤーは市場での競争優位性を確保するために先進技術の採用を積極的に進めています。顕著な例として、ウイスキー・ハウス・オブ・ケンタッキーが2024年7月に人工知能を発酵プロセスの強化に導入したことが挙げられます。この技術的進歩により、エナジースターベンチマークと比較してエネルギー消費量が50%という印象的な削減を達成しました。この成果は、ウイスキー生産におけるサステナビリティ推進において技術主導のイノベーションが果たす重要な役割を示しています。
クラフトウイスキー生産者間の合併は選択的なままですが、戦略的な統合は運営効率の達成にますます焦点を当てています。これには、共有ボトリング施設、強化された訪問者センター体験、より広いオーディエンスにリーチするためのデジタルストアフロントの拡大が含まれます。競争が激化する中、業界はブランドヘリテージの保全と、環境意識の高い現代の消費者に響くデータ主導の生産方法およびサステナビリティ実践の採用のバランスを取るという課題に直面しています。
ウイスキー業界のリーダー企業
Diageo PLC
Pernod Ricard SA
Suntory Holdings Ltd
Asahi Group Holdings Ltd
Bacardi Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ウイスキー市場
- Diageo PLC
- Pernod Ricard SA
- Suntory Holdings Ltd
- Asahi Group Holdings Ltd
- Bacardi Ltd
- Brown-Forman Corp.
- William Grant and Sons Ltd
- Edrington Group
- Kirin Holdings Co. Ltd
- Angus Dundee Distillers Plc
- Constellation Brands Inc.
- Campari Group
- Heaven Hill Brands
- Sazerac Company
- Ginglani Distillers Private Limited
- Nikka Whisky Distilling Co. Ltd
- Amrut Distilleries Ltd
- Allied Blenders & Distillers Ltd.
- Starward Distillery
- Archie Rose Distilling Co.

市場機会と将来展望
脱炭素化とプロセスイノベーションは、エネルギー集約的な蒸留工程とピートモルト供給の周辺に余地を生み出しており、複数の名称のあるイニシアチブが試験段階から展開段階へと移行している。2026年3月、Supercritical Solutionsは、Suntory Global Spiritsとの共同で「WhiskHyプロジェクト」を完了し、水素直接加熱蒸留による蒸留酒を実証した。また2026年4月には、Annandale蒸留所が再生可能な風力エネルギーを用いて蒸留用の高温蒸気を生成するモジュール式の熱エネルギー貯蔵ハブ(Exergy3)の稼働を開始した。原料面では、Boortmaltが2026年3月に「Ionsmoke」を導入した。これはEBSmokeと共同開発したイオン化手法で、ピートモルトのピート消費量を30~40%削減するものであり、持続可能性への監視の強化と供給制約に直面する生産者を支援する。
投資はまた、来訪者中心の生産能力拡大や成長市場における生産の現地化にも集中しており、販路管理とブランド体験の収益化を強化している。2026年7月、Horse Soldier Bourbonはケンタッキー州サマセットに2億米ドル規模の「American Freedom Distillery」蒸留所およびビジターセンターを開設し、生産と観光、直接的な顧客体験を統合するデスティネーション型蒸留所モデルを反映した。日本では、軽井沢蒸留所が北海道に第2拠点となる「フラリス蒸留所」の建設を開始し(2026年6月)、西武グループおよび富良野市と提携した。これは、土地に根差したストーリーテリングと地域開発パートナーシップに結びついたプレミアムウイスキーの生産能力拡大が続いていることを示している。
Recent Industry Developments in ウイスキー市場
- 2026年7月:Horse Soldier Bourbonがケンタッキー州サマセットに2億米ドル規模の「American Freedom Distillery」蒸留所およびビジターセンターを開設。本プロジェクトは米国内のウイスキー生産能力を新たに追加するとともに、ケンタッキー・バーボン・トレイル型の観光モデルを通じてデスティネーション主導の収益を拡大する。生産とブランド体験投資を統合する業界全体の潮流を強化するものである。
- 2025年2月:Brown-FormanとReyes Beverage Groupが、カリフォルニア州における流通網管理に関する戦略的提携を締結。この取り決めは米国の主要州における販路実行力を強化し、業務用・小売双方のアカウントにおけるウイスキーポートフォリオの供給可用性と陳列力の改善を支える。また、主要サプライヤーが流通業者の規模とロジスティクス能力に注力し続けていることを示している。
- 2024年11月:Diageoが約1.20億米ドルの投資を伴い、中国で生産施設を設立し、ウイスキーおよびその他アルコール飲料の生産を開始。この動きは主要需要市場向けの現地化された供給を拡大し、価格設定、パッケージング、コンプライアンスにわたるポートフォリオ管理を支える。また、生産拠点の確保とブランド構築を組み合わせることで、中国国内におけるプレミアムウイスキーの位置付けを巡る競争の激化をもたらしている。


ウイスキー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、ウイスキー市場は、オントレードおよびオフトレードチャネルを通じたウイスキーの商業販売から生じる収益として定義され、生産者・ブランドレベルで追跡し、グローバルな一貫した視点を確保するためにUSD建てで報告されます。
対象外の範囲:非合法または未記録のアルコール、家庭での蒸留、およびウイスキー以外のスピリッツは市場合計から除外されます。
セグメンテーション概要
- 製品タイプ別
- アメリカンウイスキー
- アイリッシュウイスキー
- スコッチウイスキー
- カナディアンウイスキー
- その他の製品タイプ
- エンドユーザー別
- 男性
- 女性
- カテゴリー別
- マス
- プレミアム
- 原料別
- コーン
- モルト
- ブレンデッド
- その他
- 流通チャネル別
- オントレード
- オフトレード
- 専門店・酒類販売店
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ノルウェー
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東・アフリカ
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の背景を構築し、年度ごとに検証可能な実際のシグナルにモデルを紐付けるために活用されました。国連コムトレードの貿易統計、各国の税関・消費税データ、アルコール生産・消費指標を公表する政府統計局などの公開データセットおよび公式刊行物を参照しました。
前提条件を現実的に保つため、企業の年次報告書、投資家向けプレゼンテーション、および開示資料を精査し、地理的エクスポージャー、プレミアム化の構成比、チャネル戦略把握しました。スコッチウイスキーの輸出・出荷サマリーや、アルコール需要動向と価格行動を論じた査読済み論文など、業界団体や公開ブリーフィングからも追加の検証ポイントを収集しました。また、利用可能な場合には、企業財務情報や出荷レベルの輸出入確認のために承認済みの有料サブスクリプションを活用し、その結果を公開データと照合して整合性を確認しました。ここに記載されているソースは例示であり、データ収集、検証、および追加確認の過程では他の公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に回答できないギャップ、特にチャネルの価格実現、ミックスシフト、および地域別に数量が価値に転換される仕組みを補完することに重点を置きました。蒸留業者、流通業者、輸入業者、小売・オントレードの意思決定者など、サプライチェーン全体にわたる幅広い業界関係者と対話しました。単一地域のバイアスを避けるため、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカにわたっ幅広くカバレッジを確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):19% | アジア太平洋地域(APAC):42% |
| 中位層:47% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域(EMEA):36% |
| 小規模プレイヤー:20% | マネージャー:50% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、アルコールカテゴリーの需要シグナルと貿易フローおよび報告された市場構造を組み合わせて価値を再構築し、ミックスと価格ラダーを用いてウイスキー固有の支出に変換するトップダウンアプローチから開始しました。初期合計値が算出された後、チャネルおよび地域別の典型的な1リットル当たり価格動向をサンプリングし、それに推定消費量を乗じて合計値の妥当性を確認するなど、選択的なボトムアップ推計との相互検証を行いました。
モデルを形成した主要インプットには、ウイスキー関連HSコードの輸出入額、利用可能な場合のアルコールリットル換算の推定消費水準、オントレードとオフトレーのシェアシフト、プレミアムおよびスーパープレミアムのミックス変化、ならびに現地支出をUSDに換算するための地域別通貨タイミングが含まれます。小規模市場でデータが欠如している場合は、近隣市場の消費パターンや貿易強度などのプロキシ指標を用いてギャップを補完し、専門家のフィードバックを受けた後に調整を行いました。
予測においては、シナリオ分析を活用することで、価格実現、プレミアム化のペース、トラベルリテールおよびバーにおけるチャネル回復パターンなど、明確なドライバーに成長経路を紐付けました。前提条件は実用的に保ち、観察可能な貿易・消費シグナルから結果が乖離するステップはすべて最終確定前に見直し・修正しました。
データ検証と更新サイクル
検証はステップバイステップのチェックを通じて実施され、モデルのアウトプットを貿易価値動向、報告されたカテゴリー成長、主要な地域需要指標などの独立した指標と照合しました。数値に異常な急変が見られた場合は、インプットを再確認し、その変化が価格、ミックス、またはデータのタミング問題に起因するものかを確認するためのフォローアップコールを実施しました。
承認前に、結果は複数のアナリストによるレビューを経ており、これにより単位エラー、通貨換算のタイミング問題、チャネル間の二重計上を検出することができます。レポートは年次で更新され、価格、供給、または需要に影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われます。納品直前には最新の最終確認を実施し、クライアントが利用可能な最新の情報を受け取れるようにしています。
Mordor Intelligenceのウイスキー市場規模と他の公表推計値との比較
異なる調査会社がウイスキー市場規模として異なる数値を示すことが多いのは、タイトルに類似した表現を使用していても、対象範囲、期間、価格ロジックが必ずしも同一ではないためです。また、価値の測定が小売支出に近い水準で行われているか、生産者収益に近い水準で行われているか、および地域間の通貨換算の処理方法によっても差異が生じます。
主な乖離は価格とチャネルの取り扱いに起因しており、Mordor Intelligenceはオントレードとオフトレードの価格設定において一貫した方法でウイスキーの価値を算定し、複数の国において生産者レベルの収益に含まれない税金や小売マークアップによって合計値が膨らむことを回避しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 162.18 ビリオン 米ドル(2026年) | |
| 業界調査会社A | 67.43 ビリオン 米ドル(2024年) | より早い基準年を使用しており、一部のチャネル、市場、または記録された販売のみを計上する場合に生じる、より狭い価値プールを適用しているようです。通貨換算のタイミングも明示されていません。 |
| 業界調査会社B | 77.92 ビリオン 米ドル(2025年) | 価値と数量のフレームワークを組み合わせており、カテゴリーおよび地域別に異なる価格実現の前提条件を適用している可能性があります。これにより、小売レベルの支出と生産者レベルの収益のどちらを表しているかによって合計値が変動することがあります。 |
3つの数値間の乖離は、主に何を価値として計上するか、どの年を使用するか、および地域価格をUSDに換算する方法によって説明されます。計算ステップを観察可能な貿易・需要シグナルに紐付け、一次インプットで前提条件を検証することにより、算出された推計値は追跡・再現が容易なものとなっています。


レポートで回答される主要な質問
ウイスキー市場の現在の規模はどのくらいですか?
ウイスキー市場は2026年に1,621億8,000万米ドルと評価されています。
ウイスキー市場はどのくらいの速さで成長すると予想されますか?
CAGR 4.05%で拡大し、2031年までに1,976億5,000万米ドルに達すると予測されています。
どのウイスキーカテゴリーが最も急速に成長していますか?
アイリッシュウイスキーが2031年にかけてCAGR 4.76%という予測でリードしており、スコッチを上回っています。
どの地域が最も強い成長ポテンシャルを示していますか?
南米がブラジルを筆頭に、2031年にかけて地域CAGR 5.62%で見通しのトップとなっています。
最終更新日:


