
体重減少糖尿病治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 37.48 十億米ドル |
| 市場規模 (2031) | 48.27 十億米ドル |
| 成長率 (2026 - 2031) | 5.21 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
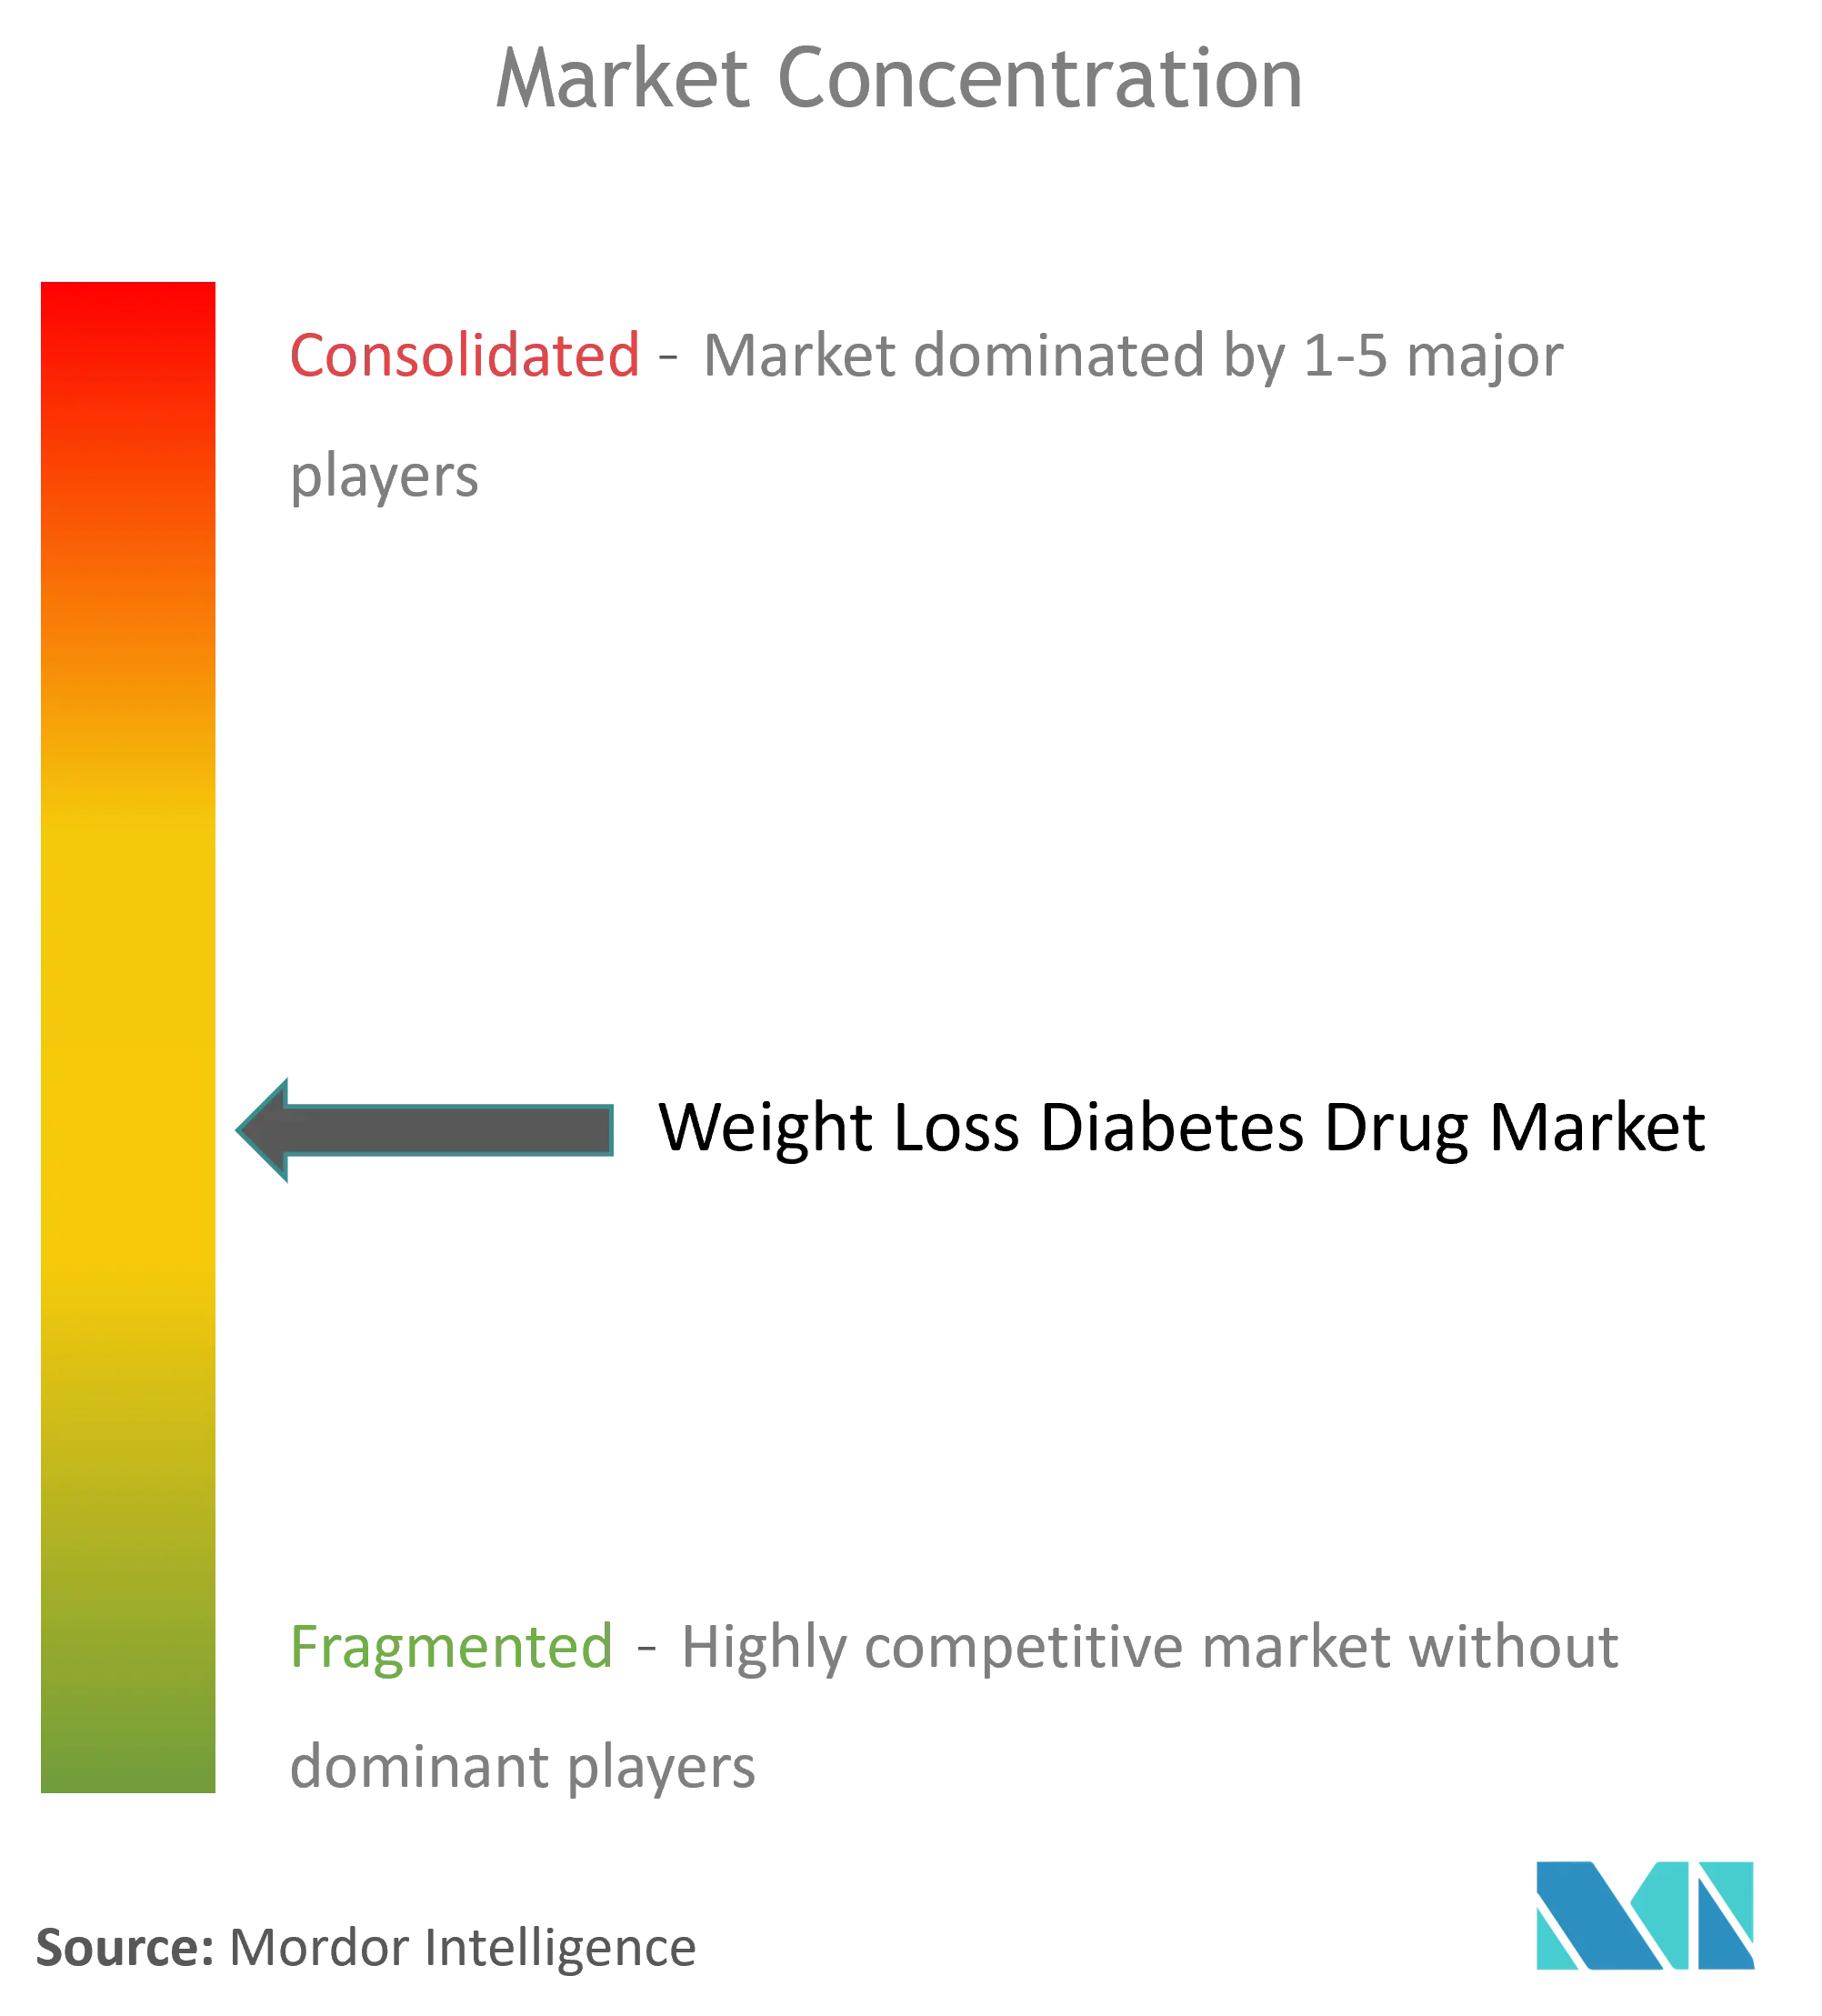
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる体重減少糖尿病治療薬市場分析
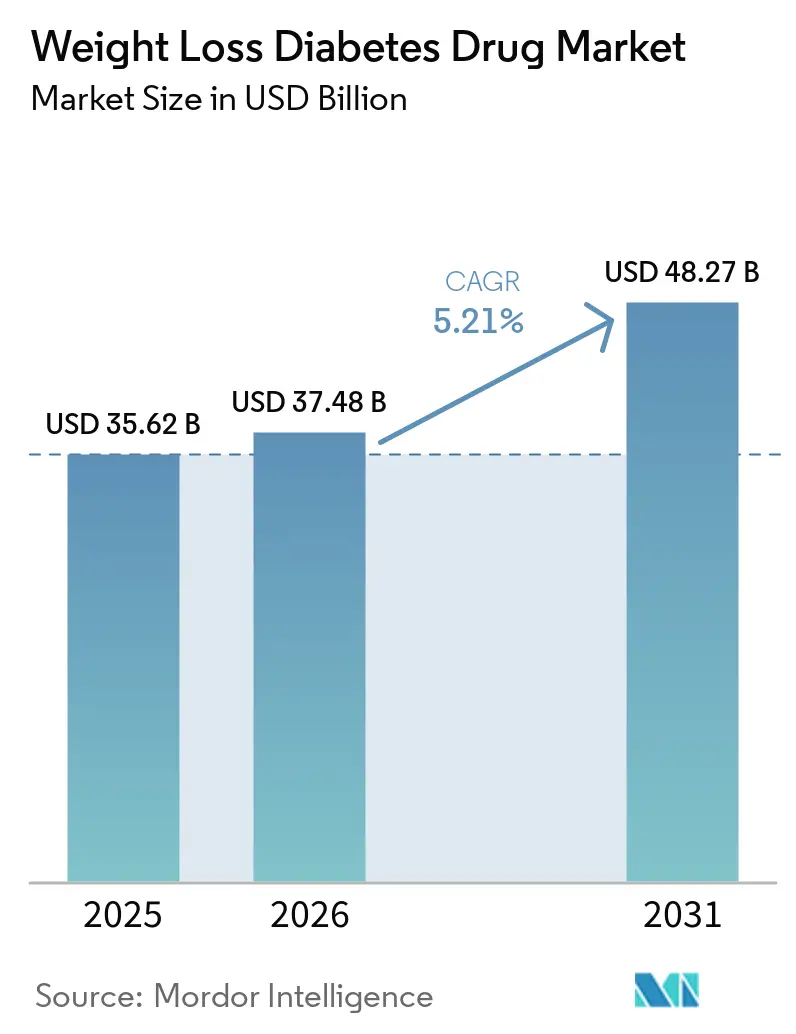
体重減少糖尿病治療薬市場規模は、2025年に358億2,000万米ドルから2026年に374億8,000万米ドルに成長し、2026年から2031年にかけてCAGR5.21%で2031年までに482億7,000万米ドルに達すると予測されています。
持続的な成長は、デュアルアゴニストポートフォリオの拡大、肥満と糖尿病の重複領域の広がり、腎臓および心血管適応症を追加する規制経路の加速に支えられています。中国の長時間作用型新規参入薬が世界的な価格再設定を引き起こし、米国の支払者がより厳格な成果連動型の保険償還を課すなか、競争の激しさは高まっています。テレヘルスを活用した直接消費者向けモデルは患者へのリーチをさらに広げる一方で、従来の薬局経営を再編しています。同時に、Novo NordiskによるCatalent買収などの供給拡大は、長引く供給不足の緩和と流通コストの安定化を目指しています。
主要レポートの要点
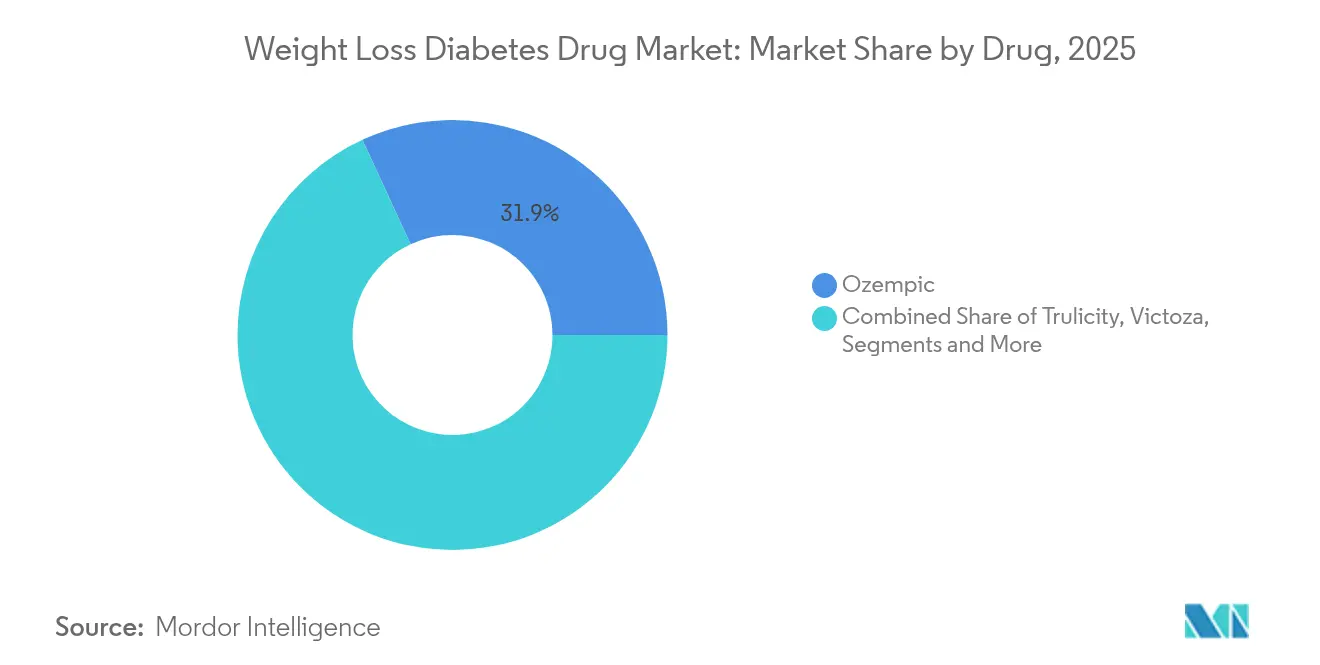
- 薬剤別では、OzempicはGLP-1糖尿病治療薬市場シェアの31.88%を2025年に保有しており、MounjはroはCAGRが5.86%で2031年まで拡大する見込みです。
- 作用機序別では、GLP-1受容体作動薬が2025年に収益シェアの81.62%を占め、デュアルGIP/GLP-1作動薬は2031年までのCAGRが6.02%で最も速い成長を記録しています。
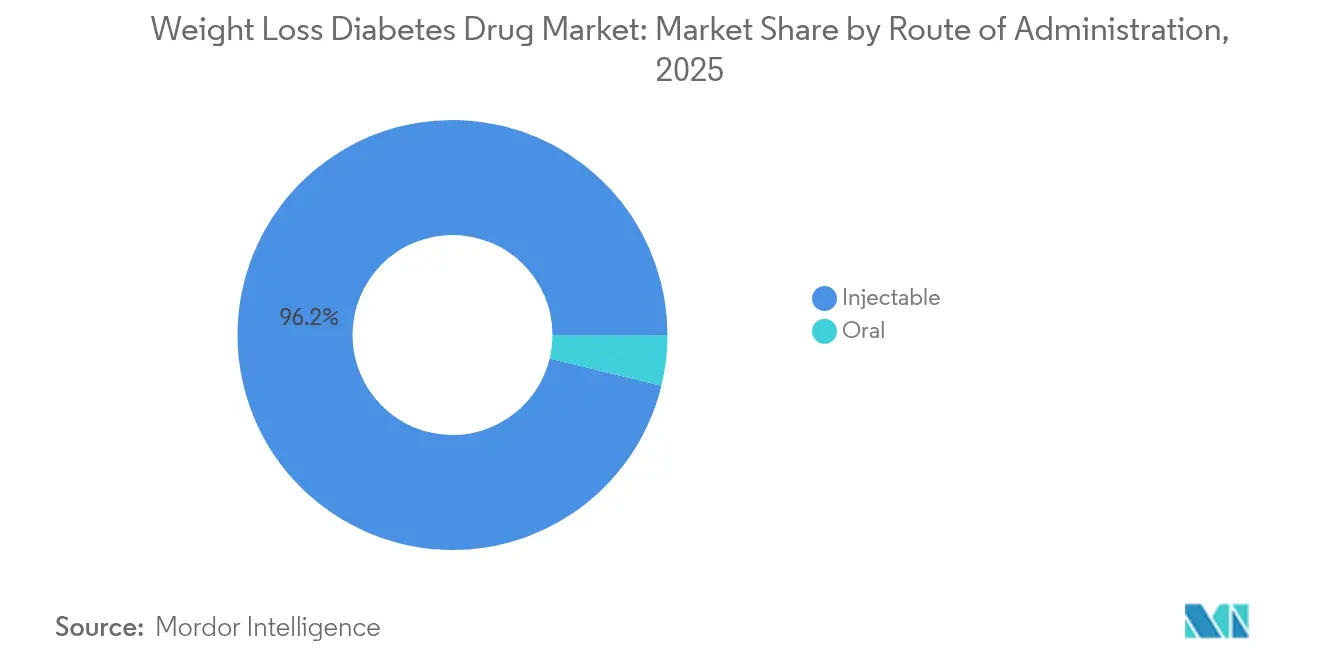
- 投与経路別では、注射剤が2025年のGLP-1糖尿病治療薬市場規模の96.21%を占め、経口製剤は同期間中にCAGRが6.39%で上昇する見込みです。
- 流通チャネル別では、病院薬局が2025年に収益シェアの64.72%でリードしており、オンライン薬局・テレ薬局が2031年までにCAGRが6.88%と最も高い見込みのCAGRを記録しています。
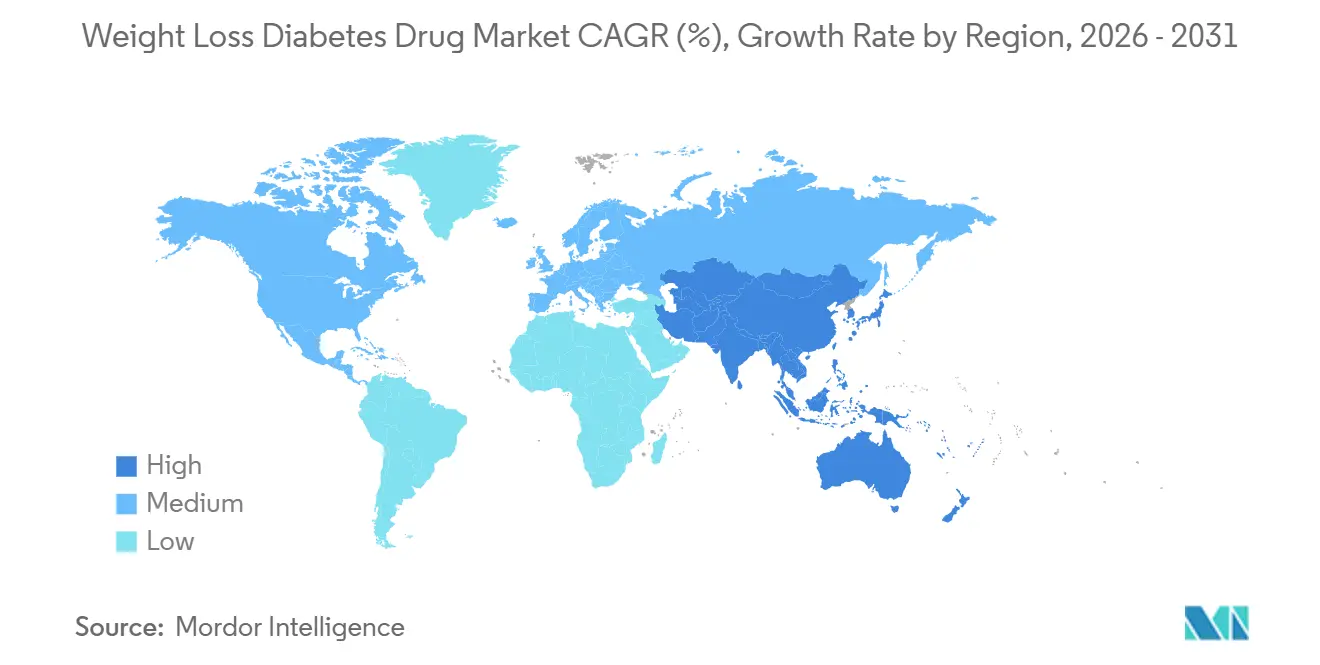
- 地域別では、北米が2025年のGLP-1糖尿病治療薬市場シェアの43.02%を獲得し、アジア太平洋地域は2031年までにCAGRが7.52%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 肥満と糖尿病の合併症の増加 | +1.8% | 北米・欧州での早期成長を伴うグローバル | 中期(2〜4年) |
| GLP-1およびデュアルアゴニストの画期的な有効性 | +1.5% | グローバル | 短期(2年以内) |
| 規制承認の迅速化と適応症の拡大 | +1.2% | 北米・EU、アジア太平洋地域へのスピルオーバー | 短期(2年以内) |
| 雇用主主導のGLP-1適用対象枠組み | +0.9% | 北米中心、EUへの拡大 | 中期(2〜4年) |
| テレヘルスを活用した直接消費者向け処方急増 | +0.7% | 先進国市場への集中を伴うグローバル | 短期(2年以内) |
| 中国の長時間作用型イノベーションによる価格再設定 | +0.6% | アジア太平洋中心、グローバル市場へのスピルオーバー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肥満と糖尿病の合併症の増加
肥満率の上昇は現在、米国成人の40%を超え、推定8,800万人の糖尿病前症患者と交差しています[1]。GLP-1療法は両方の疾患に独自に対処し、主要試験においてセマグルチドの13.7%と比較してチルゼパチドで観察された20.2%の体重減少をもたらします。支払者は早期代謝介入による長期的なコスト相殺を認識し、雇用主および民間プランにわたる幅広い給付適用を促進しています。臨床医はますますGLP-1薬剤を代謝症候群の第一選択療法として処方し、従来の糖尿病の枠を超えた処方成長を促進しています。この結果として生じる需要は、価格圧力が高まるなかでもGLP-1糖尿病治療薬市場の短期的な拡大を支えています。
GLP-1およびデュアルアゴニストの画期的な有効性
チルゼパチドなどのデュアルアゴニストによる優れた成果が、多標的イノベーションへのシフトを強化しています。ヘッドトゥヘッドデータは、単一受容体の比較薬の1.6〜1.9ポイントに対し、HbA1cの2.0〜2.3ポイントの低下を示しています[2]。中国の開発企業もさらなる勢いを加えており、Gan & LeeのGZR18はOzempicよりも優れた体重減少とともに最大2.32ポイントのHbA1c低下をもたらしました。GLP-1、GIP、グルカゴンを標的とするパイプラインのトリプルアゴニストは、2027年以降に治療基準を再設定し得る早期の代謝上の利益を明らかにしています。これらの有効性上の優位性はプレミアム価格設定を支持し、医師の自信を強化し、GLP-1糖尿病治療薬市場をより高い競争的複雑性へと推進しています。
規制承認の迅速化と適応症の拡大
米国食品医薬品局の優先審査は承認サイクルを短縮し続けており、セマグルチドの2025年慢性腎臓病適応症やチルゼパチドの2024年閉塞性睡眠時無呼吸症候群承認に見られます。欧州医薬品庁との整合により過去の上市ラグが短縮され、大西洋を越えた市場浸透が加速しています。心血管、腎臓、神経代謝疾患への適応症拡大は、新規分子なしに対象患者を拡大し、費用対効果の高い収益成長をもたらします。より広い治療範囲は、コア糖尿病の成長が緩やかになり競合他社が第一線に押し寄せる際に、GLP-1糖尿病治療薬市場を支えます。
雇用主主導のGLP-1適用対象枠組み
現在、雇用主は糖尿病と体重減少の両方においてGLP-1薬を対象とする給付プランの36%に資金を提供しており、2023年の24%から増加しています。高度な医療費適正化管理がステップ療法とデジタルコーチングを統合し、保険償還を測定可能な成果に結びつけています。この転換はフォーミュラリー交渉に影響を与え、メーカーに具体的な生産性向上と総コスト削減の実証を迫っています。雇用主契約が拡大するにつれ、GLP-1糖尿病治療薬市場は定価よりもデータで検証された価値を重視する新たな商業モデルを目の当たりにしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い治療コストと不均一な保険償還 | -1.4% | 新興市場で特に顕著なグローバル | 中期(2〜4年) |
| 継続するGLP-1供給制約 | -0.8% | グローバル | 短期(2年以内) |
| 強化された安全シグナル監視(例:サルコペニア) | -0.6% | EUでより厳格な監督を伴うグローバル | 中期(2〜4年) |
| 調合ジェネリックの急増による平均販売価格の侵食 | -0.5% | 北米中心、グローバルへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い治療コストと不均一な保険償還
月額1,000〜1,600米ドルの治療費は、富裕国以外での利用を制限しています。メディケアは体重減少適応症を対象外とし、米国メディケイドの適用範囲は州によって異なるため、著しい利用格差が生じています。新興市場では、有病率の上昇にもかかわらず保険適用のギャップが当初の処方を抑制し、短期的な数量を制限しています。雇用主によるコスト管理は強化されており、78%がすでに事前承認またはステップ療法を課しています。広範な財政改革がなければ、価格感度は他の点では強固なGLP-1糖尿病治療薬市場の成長軌跡を抑制するでしょう。
継続するGLP-1供給制約
Novo NordiskによるCatalentの110億米ドルでの買収で充填・仕上げ能力を拡大したにもかかわらず、需要は依然として生産を上回っています。世界保健機関は2021年以降、特に低所得地域での供給不足アラートが101%急増したことを記録しました[3]。コールドチェーンロジスティクスは、インフラが遅れている地域でボトルネックを生じさせています。供給不足はグレーマーケットからの輸入や調合代替品を促し、ブランド収益を希薄化させ患者の安全を損なっています。メーカーは、GLP-1糖尿病治療薬市場の信頼性を守るため、施設の拡張、原材料の調達、温度管理された流通を同期させる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤別:
Ozempicの優位性がデュアルアゴニストの挑戦に直面ブランドレベルの競争におけるGLP-1糖尿病治療薬市場規模は、Ozempicが2025年に113億6,000万米ドルの収益を示し、GLP-1糖尿病治療薬市場シェアの31.88%に相当します。Mounjaro は絶対的な売上では下回るものの、デュアル受容体の有効性の強みから2031年までに最速のCAGR5.86%の見通しを示しています。医師はTrulicityへの慣れ親しみから引き続き処方していますが、成果データが蓄積されるにつれ支払者のフォーミュラリーはMounjaro へとシフトしています。Victozaの初のジェネリック参入が2024年にブランドの数量を抑制していますが、新規薬剤に不耐の患者にとっての関連性は維持されています。Saxendaの成長は、臨床的な利点にもかかわらず体重減少適用範囲のギャップにより依然として制約されています。GZR18などの中国の新興分子は、高い有効性と積極的な価格設定を組み合わせることで既存企業を混乱させ、グローバル競争を強化し幅広いアクセスを促進することが期待されています。
2020年から2024年の早期採用曲線はOzempicの急速な上昇を示していますが、予測のダイナミクスはデュアルおよびトリプルアゴニストに有利です。GLP-1糖尿病治療薬市場は、その結果として成熟したブロックバスターの持続可能性と次世代のイノベーションサイクルのバランスをとっています。Mounjaro がより長期の安全性データと実世界エビデンスを蓄積するにつれ、フォーミュラリーの立場が変化し、Ozempicを犠牲にしたシェア獲得が加速する可能性があります。ジェネリックのリラグルチドも高齢患者コホートにおける価格を下方に押し下げ、参入障壁を広げながらもオリジネーターのマージンを圧迫しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に利用可能
作用機序別:
単一受容体から多標的イノベーションへ単一標的GLP-1受容体作動薬は2025年に290億7,000万米ドルを生成し、GLP-1糖尿病治療薬市場規模の81.62%のシェアを維持しています。しかし、デュアルGIP/GLP-1アゴニストは金額ベースではまだ小規模ながら、CAGR6.02%を提供し、後期段階のパイプラインの大半を支えています。臨床的な熱意は、服薬アドヒアランスを高め投与間隔を延長するHbA1cおよび体重の優れた減少から生まれています。トリプルアゴニストは脂質低下やエネルギー消費増加を含む代謝上の利益を広げる可能性を持ち、中段階の試験に参入しています。SGLT-2阻害薬は補助的な役割を維持し、心腎保護のためにしばしば併用されますが、アミリンアナログは食後コントロールへの特異性を考慮してニッチなままです。
市場の進化は、わずかな製剤調整から受容体相乗的なブレークスルーへの戦略的転換を強調しています。多重アゴニストが承認を確保するにつれ、保険償還当局はより強力なリスク低減プロファイルを報奨する可能性があり、この10年後半におけるGLP-1糖尿病治療薬市場の持続的な拡大を支えます。
投与経路別:
経口イノベーションに挑戦される注射剤の優位性注射剤は2025年に342億7,000万米ドルの収益を獲得し、GLP-1糖尿病治療薬市場規模の96.21%に相当します。週1回のペンへの患者の慣れ親しみが高い採用を維持し、開発中の長時間作用型デポ製剤は投与を月1回または四半期に1回に削減することを目指しています。同時に、経口候補薬が急速に進歩しており、オルフォルグリプロンは第3相試験においてHbA1cを1.3〜1.6ポイント低下させ、7.9%の体重減少を示しました。高用量経口セマグルチドの延長(25mgおよび50mg)も注射忌避のセグメントを標的としています。経口剤に予測される6.39%のCAGRは、利便性の訴求とパイプラインの幅広さの両方を反映しています。
製剤科学は、消化管内のペプチド分解の克服と一貫した吸収の確保を中心としています。成功すれば注射剤の優位性が薄れる一方で、服薬アドヒアランスに課題を抱える患者を引き付けることでGLP-1糖尿病治療薬市場を拡大するでしょう。予測期間全体を通じて、モダリティの選択は有効性、投与頻度、適用対象の均等性のバランスに左右されるでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に利用可能
流通チャネル別:
デジタルイノベーションにより侵食される病院の優位性病院薬局は2025年に230億6,000万米ドルの売上を記録し、GLP-1糖尿病治療薬市場規模合計の64.72%を占めました。これは内分泌専門医が統合された環境で複雑な症例の大半を開始するためです。しかし、オンライン薬局・テレ薬局はCAGR6.88%で成長しており、LillyDirectや類似のプラットフォームが割引価格で消費者に直接薬を届けることで強化されています。小売チェーンは薬局給付管理者がスプレッドを狭めるにつれ縮小するマージンに苦しんでいます。Shields Health Solutionsなどの専門プロバイダーは服薬アドヒアランスコーチングと事前承認サポートを追加し、プレミアムニッチを開拓しています。
2020年から2024年の供給不足期間中、調合薬局が一時的にギャップを埋めましたが、その後の法的・規制上の課題がそのチャネルを抑制しました。2026年から2031年の期間は、デジタル直接消費者向けソリューションが複雑な用量調整と監視のための専門ハブと共存するブレンドされた流通が見られる可能性が高く、GLP-1糖尿病治療薬市場内での収益源を多様化します。
地域分析
北米体重減少糖尿病治療薬市場
北米は2025年に156.33 ビリオン 米ドルの売上を記録し、GLP-1糖尿病治療薬市場の43.02%を占めた。雇用主主導のカーブアウトが普及を加速させる一方、FDAは新たな適応症の審査を迅速化し、支払者による管理にもかかわらずプレミアム価格を維持している。カナダは米国の処方勢いを反映しているが、より保守的な償還体制をとっており、メキシコでは公的資金が分散している中、民間セクターが成長を牽引している。テレヘルスによる処方が急増しており、特に米国ではLillyDirectとTeladocの提携により、実店舗以外への普及が拡大している。
アジア太平洋体重減少糖尿病治療薬市場
アジア太平洋地域はCAGR 7.52%で最も急成長している地域です。中国は、GZR18などの国内候補品を支援する規制の近代化を通じて進歩を牽引し、競争力のある価格設定を強化しています。インドの糖尿病負担は、拡大する製造インフラに支えられた並行的な成長を促進しています。日本や韓国などの成熟市場は、普遍的な医療保障制度により新しい分子を迅速に採用する一方、オーストラリアは進歩的な医薬品給付制度を活用して、承認後速やかに画期的な治療法をリストに加えています。
欧州体重減少糖尿病治療薬市場
欧州は着実な増分的成長をもたらしている。ドイツ、英国、フランスが最大のシェアを占め、強固な糖尿病管理プログラムを活用している。欧州医薬品庁による審査の迅速化がFDAとの歴史的な格差を縮め、同期化された上市を促進している。イタリアやスペインを含む南欧諸国は、公的制度が肥満への適用範囲を拡大するにつれて需要を高めている。欧州その他の地域の市場は、コールドチェーン能力を強化する構造基金の恩恵を受け、より広範な治療薬の入手可能性を促進し、GLP-1糖尿病治療薬市場を地域全体で推進している。
規制環境
減量効果を有する糖尿病治療薬に対する規制監督は、製品品質、調剤、および適応拡大の迅速化を中心に強化されつつある。米国では、国内供給が安定化する中でFDAが未承認GLP-1製品への取締強化を示唆しており、輸入警告66-80号(無検査での留置)などの手段を用いて、特定のGLP-1バルク原薬の市場流入を制限し続けている。新規適応に対する審査プロセスの迅速化と並行して、この対応はGLP-1および複合作動薬治療を支える製造業者、流通業者、調剤チャネル全体に対するコンプライアンス要件を高めている。
欧州では、中央審査制度が肥満と糖尿病の重複領域製品のグローバルな上市順序に影響を与え続けている。2026年7月15日、EMAのCHMPプロセスを経てNovo Nordisk社のWegovy経口薬に対する欧州委員会の承認が行われたことは、経口GLP-1体重管理製品がEUの承認ルートを進展させていることを示している一方、承認後の医薬品安全性監視は厳格なままである。製造品質も変動要因であり、充填・仕上げ拠点への監視強化(特定施設に対するFDAのOAI分類が挙げられる)は、サプライチェーン全体における供給継続性と査察主導の改善対応の優先順位に影響を及ぼしている。
バリューチェーン分析
減量効果を有する糖尿病治療薬のバリューチェーンは、インクレチンおよび複合作動薬メカニズムの発見・臨床開発から始まり、ペプチドまたは低分子原薬のスケールアップ、続いて注射剤用の無菌充填・仕上げ、または経口剤用の固形製剤生産へと進む。その後の流通は、病院、リテール、専門薬局、オンラインまたは遠隔調剤への配送を可能にするコールドチェーン対応物流に依存する。GLP-1治療薬は専門的な生産工程と厳格な品質管理を必要とするため、製造能力と実行力が持続的なボトルネックとなっており、主要な充填・仕上げ拠点での査察結果は供給可能量、配分、チャネル構成に波及する可能性がある。
最近の資本投下は、主要企業が供給体制の強化を図っている状況を反映している。Eli Lilly社は原薬および経口剤製造に関する複数の大規模投資を発表し、テキサス州における65億米ドル規模の原薬工場(2025年9月)や、経口医薬品生産を支えるプエルトリコにおける12億米ドル規模の拡張(2025年10月)が含まれる。一方、Novo Nordisk社は経口GLP-1製造能力向上のため、アイルランドのアスローン拠点において4億ユーロを超える拡張を発表した(2026年3月)。下流側では、消費者直販型および遠隔医療対応の調剤モデルが患者の到達範囲を広げる一方で、統合的な事前承認支援、アドヒアランス支援サービス、コンプライアンスに適合した供給体制へのニーズを高めており、製造業者がPBM、専門薬局、オンラインチャネルとの連携方法を変化させている。
競争環境
GLP-1糖尿病治療薬市場における競争は激しいながらも適度に集中しています。Novo NordiskとEli Lillyは合わせて約70%のシェアを保有し、製造、臨床試験インフラ、グローバル流通においてスケールの優位性を誇っています。Novo Nordiskはセマグルチドのレガシーフランチャイズを活用しながら、基盤を守るために経口剤および長時間作用型の繰り返しに多額の投資を行っています。Eli Lillyは、Mounjaro のデュアルアゴニストの勢いに乗り、収益獲得の多様化のために直接消費者向けチャネルを開拓しています。
Gan & LeeやHansohなどの中国企業は、費用対効果の高い研究開発と有利な国内政策を活かし、デュアルおよびトリプルアゴニストを積極的に進めています。彼らのヘッドトゥヘッドの有効性の向上は、特に新興市場において既存企業のプレミアム価格を脅かしています。西側の既存企業は戦略的な製造投資で応じており、Novo NordiskによるCatalent買収はその典型例であり、供給不足を緩和し供給の弾力性を強化することを目指しています。新規デリバリー技術を巡るパートナーシップが急増しており、CamurusのEli Lillyとの持続放出性デポ製剤のコラボレーションは、ブランドロイヤルティを固め得る月1回の投与を目標としています。
知的財産の崖が迫っており、リラグルチドのバイオシミラーはすでに承認され、セマグルチドの特許は2027年までに挑戦に直面する見込みです。バイオシミラーの経路は価格を圧縮する一方でアクセスを広げ、患者プールを拡大し、ユニット侵食を部分的に相殺する可能性があります。全体として、GLP-1糖尿病治療薬市場が高マージンの独占期間からより広範な経済的アクセスへの移行をナビゲートする中、予測期間全体で勝者のプロファイルを決定するのはイノベーションのペースと能力規模でしょう。
体重減少糖尿病治療薬業界のリーダー
-
Eli Lilly
-
Novo Nordisk
-
Boehringer Ingelheim
-
Amylin Pharmaceuticals
-
Harman Finochem
- 注:主要企業の掲載順は順位を示すものではありません。
体重減少糖尿病治療薬市場 このレポートでカバーされる企業
- Novo Nordisk
- Eli Lilly and Company
- Boehringer Ingelheim
- AstraZeneca
- Sanofi
- Pfizer
- Amgen
- Viking Therapeutics
- Innovent Biologics
- Zealand Pharma
- Roche
- Merck
- GlaxoSmithKline
- Hanmi Pharm
- LG Chem
- Jiangsu Hansoh
- Bayer
- Novartis
- Harman Finochem
- Amylin Pharmaceuticals
市場機会と将来展望
経口GLP-1体重管理・糖尿病治療薬は、依然として注射剤(2025年の投与経路別シェア96.21%)が主流を占める市場において大きな空白領域を代表している。2026年7月15日のNovo Nordisk社のWegovy経口薬に対する欧州委員会の承認は、EUにおける体重管理向け経口GLP-1選択肢を提供し、注射を避ける患者層への普及経路を創出し、病院、リテール、オンラインまたは遠隔調剤チャネル全体での差別化された契約を可能にしている。2025年に開示された第3相試験結果に支えられたEli Lilly社のorforglipronなどの並行する経口プログラムも、経口投与、製造スケールアップ、迅速な市場アクセス実行を巡る競争的投資を後押ししている。
非承認製品への圧力が強まり供給が正常化する中、支払者および規制当局の対応は、ブランド製造業者に対してより具体的な販売量機会を生み出している。米国では、FDAによる未承認GLP-1薬品への取締強化に関する声明に加え、特定のGLP-1バルク原薬に対する輸入警告66-80号などの輸入規制が、コンプライアンスに適合したサプライチェーンを優位に位置付け、大規模かつ品質保証された製造業者の役割を強化している。同時に、重要な充填・仕上げ拠点における査察結果や、供給網の一部における継続的な不足は、慢性疾患患者層への治療継続性を目的とした、レジリエンスと冗長性(原薬、充填・仕上げ、包装、コールドチェーン流通)への投資と提携を実践的な注力領域として位置付けている。
最近の産業開発事情 体重減少糖尿病治療薬市場
- 2026年7月:欧州委員会が肥満および過体重に対するWegovy経口薬(経口セマグルチド25mg)の販売承認を付与し、EUにおける経口GLP-1選択肢を拡大した。この承認はNovo Nordisk社の経口GLP-1分野における主導的地位を強化し、患者アクセスを拡大するとともに、欧州全体でより多様化した価格戦略を支えている。
- 2026年6月:Wegovy経口薬の処方件数が、2026年1月の発売から5カ月で米国において300万件に達した。この急速な普及は、経口GLP-1治療に対する支払者および患者の強い受容を示し、収益成長を支え、価格交渉力の強化に寄与している。
- 2026年5月:retatrutideに関するTRIUMPH-1試験のトップライン結果は、肥満成人において臨床的に意味のある体重減少を示した。このデータは、次世代の三重ホルモン受容体作動薬が肥満治療領域における競争構図や開発スケジュールに影響を与える可能性を示している。
体重減少糖尿病治療薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、実際の使用および承認された適応症において臨床的に意義のある体重減少効果を示す処方糖尿病治療薬を市場に含めています。収益は、主要地域における薬局および病院チャネルを通じて追跡されています。
対象外の範囲:満外科手術、医療機器、ライフスタイルプログラム、および非処方サプリメントは除外しています。また、主に体重増加をもたらす薬剤や、一貫した体重減少効果が認められない薬剤も対象に含めていません。
セグメンテーション概要
- 薬剤別
- Trulicity
- Victoza
- Ozempic
- Saxenda
- Mounjaro
- その他
- 作用機序別
- GLP-1受容体作動薬
- デュアルGIP/GLP-1アゴニスト
- SGLT-2阻害薬
- アミリンアナログ
- 投与経路別
- 注射剤
- 経口剤
- 流通チャネル別
- 病院薬局
- 小売・コミュニティ薬局
- オンライン・テレ薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは疾患と治療の背景から始まり、体重アウトカムと実質的に関連する薬剤クラスへと絞り込まれました。公衆衛生および利用状況に関するシグナルは、CDC、世界保健機関、OECD保健統計、国際糖尿病連合、および査読済みの臨床・アウトカムジャーナルなどのソースから取得しました。
また、アクセスとタイミングに影響を与える規制当局および償還に関するシグナルも検討しました。具体的には、FDAの薬剤ラベルおよび承認、欧州医薬品庁の公開評価報告書、および入手可能な国家処方集と支払者ポリシーノートを使用しました。市場計算のサポートとして、収益および製品ミックスのヒントを得るために企業の提出書類と投資家向け資料を使用し、企業財務および特許データベースの有料サブスクリプション活用して、上市のタイミングとパイプラインの成熟度を相互確認しました。上記の例は例示的なものであり、データ収集、検証、および明確化のために他の多くの公開および有料ソースも参照されています。
一次インタビューおよびサーベイ
一次調査は、処方と需要を促進する要因の検証、およびクラスレベルの成長仮定が現在の診療実態と一致しているかの確認に重点を置きました。南北アメリカ、EMEA、およびアジア太平洋地域にわたって、臨床医、薬局および支払者のステークホルダー、ならびに業界専門家と対話しました。これにより、持続性、切り替え、およびアクセス制限などのデスクインプットからのギャップを埋め、アウトプットを確定する前に仮定のストレステストを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):17% | アジア太平洋地域:40% |
| 中位層:47% | 部門・ユニットリーダー:33% | EMEA:37% |
| 中小規模プレイヤー:17% | マネージャー:50% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、糖尿病有病率と治療患者の浸透率を用いて再構築した需要プールから始まります。その需要は、クラス別の治療量に変換され、アクセスルールおよびアドヒアランス行動に基づいて調整されます。モデルを現実に即したものに保つため、サンプリングされた価格と数量を用いた選択的なボトムアップ近似、薬局ステークホルダーとのチャネルチェック、および公開企業収益の手がかりの限定的な集計によって合計値を確認し、大きな乖離があれば解消します。
モデルで使用される主要インプットには、治療を受けた2型糖尿病患者数のトレンド、GLP-1および二重アゴニストの採用率、平均治療継続期間(持続性)、消費量を変化させる用量および漸増パターン、純価格およびリベートの方向性、ならびに小売・病院・オンライン調剤における分割が含まれます。予測においては、シナリオ分析により、支払者のカバレッジ変更、供給制約、および適応症拡大が、直線的なトレンドよりも速くまたは遅く採用をシフトさせる可能性を反映しています。優先ケースはその後、インタビューからの専門家コンセンサスに合わせて調整されます。国別の詳細が限られている場合は、肥満および糖尿病の負担に結びついた地域プロキシを使用し、地域の回答者とともに検討した保守的な調整係数を適用しました。
データ検証と更新サイクル
アウトプットは、地域、クラス、およびチャネル間の不整合を探す複数のチェックを通じて検証され、差異の背後にある要因が文書化されます。結果は、処方および治療ミックスの方向性、主要な承認タイムライン、および公開財務パフォーマンス指標などの独立したシグナルと比較されます。仮定が予想されるパターンを逸脱していると思われる場合は、専門家に再連絡します。
承認前に、モデルは異常値レビュー、ユニットエコノミクスチェック、および数式とインプットのピアレビューを含むアナリストレビューステップを経ます。レポートは年次で更新され、新たな承認、主要なアクセス変更、または供給シフトなどの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントはその時点で入手可能な最新の見解を受け取ります。
Mordor Intelligenceの体重減少糖尿病治療薬市場規模と他の公表推計値との比較
この分野で異なる市場価値が見られることは通常のことです。著者が「体重減少糖尿病治療薬」と言う際に、必ずしも同じ治療薬、チャネル、およびユースケースを対象としているわけではないためです。基準年が異なる場合、純価格の取り扱いが異なる場合、および持続性やアクセス制限などの仮定が更新されていない場合にも、推計値は乖離します。
一部の公表数値は、より広範な肥満のみの支出、またはより狭い単一クラスの見方に傾いており、これにより合計値がいずれかの方向に大きく動く可能性があります。Mordor Intelligenceでは、計上される価値は、定義された薬剤およびチャネルの範囲にわたる体重減少関連性を持つ糖尿病治療薬の収益に限定されています。クラスミックス、持続性、および純価格の方向性を予測延長前に更新することで、推計値の一貫性を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 37.48 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 34.10 ビリオン 米ドル(2026年) | 主にGLP-1注射剤に焦点を当てたより狭い治療バスケットを使用し、地域全体で持続性とリベートの仮定を一定に適用しているため、モデル化された収益プールが低下しています。 |
| 産業出版社B | 41.90 ビリオン 米ドル(2026年) | 隣接する肥満治療支出まで範囲を拡大し、より速い価格上昇パスを適用しているため、糖尿病関連薬剤需要を超えた価値に膨らんでいます。 |
この表は、乖離の大部分が対象範囲に何を含めるか、および純価格と治療継続期間を時間の経過とともにどのように扱うかから生じていることを示しています。クラスカバレッジ、チャネルの包含、および持続性の仮定を明示的に保ち、フィールドフィードバックで繰り返し確認することで、当社の推計値は市場状況の変化に応じてレビューおよび更新可能なインプットに対して追跡可能な状態を維持しています。
レポートで回答された主要な質問
体重減少糖尿病治療薬市場の規模はどのくらいですか?
体重減少糖尿病治療薬市場規模は2026年に374億8,000万米ドルに達し、CAGRが5.21%で成長して2031年までに482億7,000万米ドルに達すると予測されています。
GLP-1糖尿病治療薬市場をリードする薬剤は何ですか?
Ozempicが2025年に31.88%のシェアでリードしていますが、Mounjaro はCAGRが5.86%で最速の成長を示しています。
体重減少糖尿病治療薬市場の主要プレーヤーは誰ですか?
Eli Lilly、Novo Nordisk、Boehringer Ingelheim、Amylin PharmaceuticalsおよびHarman Finocchemが体重減少糖尿病治療薬市場で事業を展開する主要企業です。
経口GLP-1療法はどのくらいの速さで成長すると予測されていますか?
経口製剤は、オルフォルグリプロンなどの製品の承認が近づくにつれ、2026年から2031年の間にCAGRが6.39%で拡大すると予測されています。
体重減少糖尿病治療薬市場で最大のシェアを持つ地域はどこですか?
2025年には、北米が体重減少糖尿病治療薬市場において最大の市場シェアを占めています。