
南アフリカ糖尿病治療薬市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
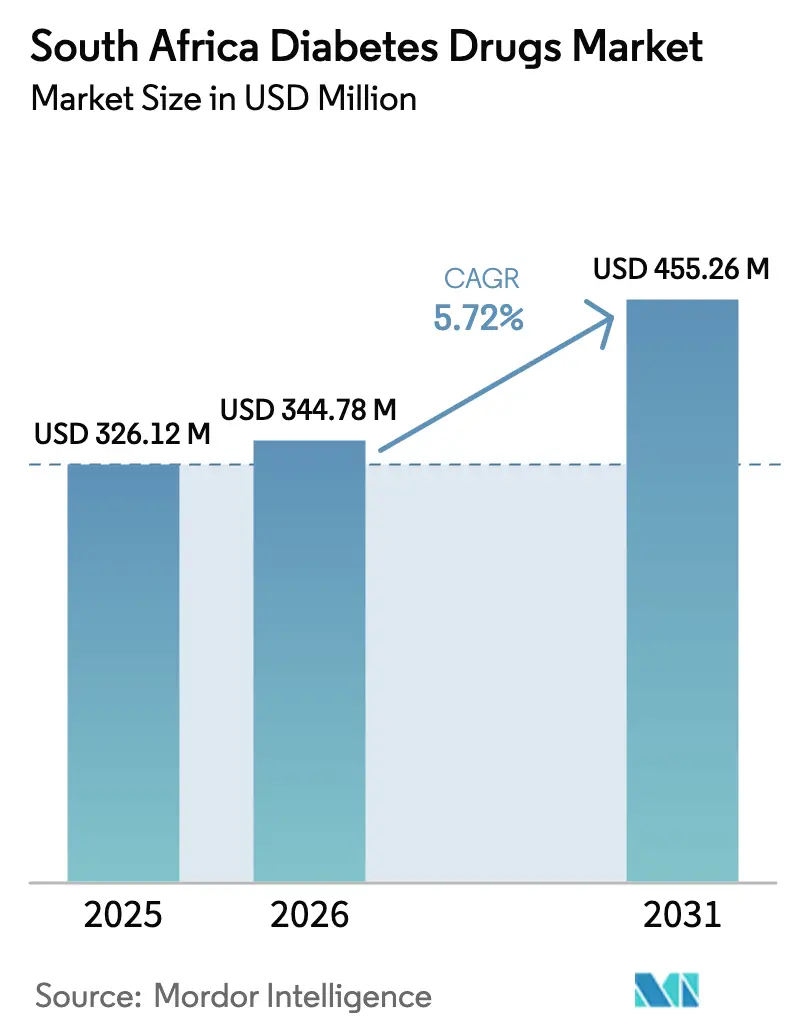
| 基準年の市場規模 (2025) | 326.12 百万米ドル |
| 市場規模 (2026) | 344.78 百万米ドル |
| 市場規模 (2031) | 455.26 百万米ドル |
| 成長率 (2026 - 2031) | 5.72 % |
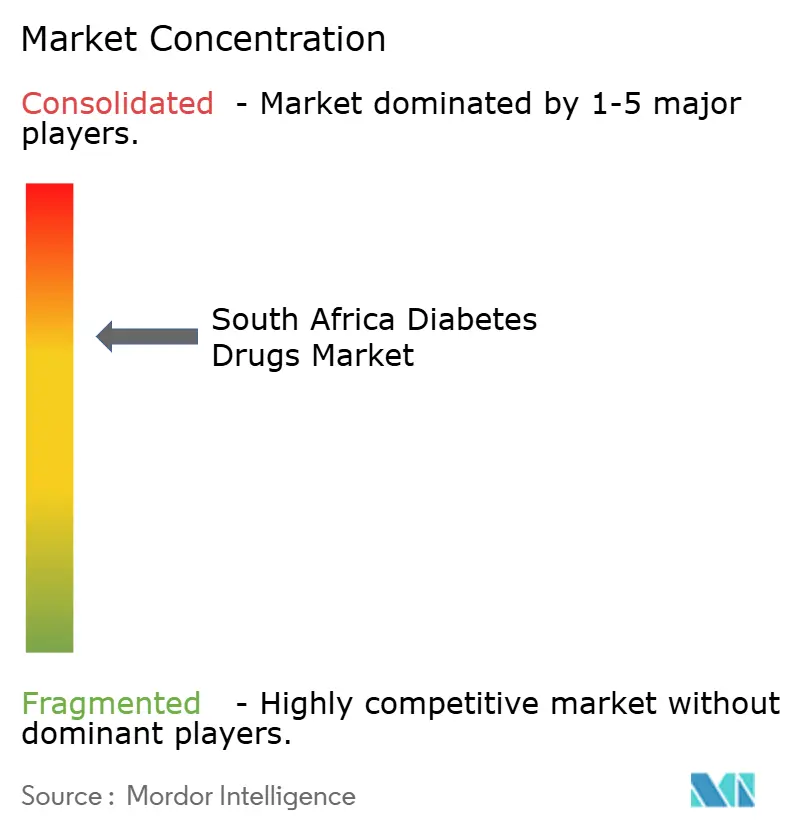
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ糖尿病治療薬市場分析
南アフリカ糖尿病治療薬市場規模は、2025年の3億2,612万USDから2026年には3億4,478万USDに成長し、2026年~2031年の年平均成長率5.72%で2031年までに4億5,526万USDに達すると予測されています。400万人以上の住民に影響を与える糖尿病有病率の上昇は、民間医療保険適用範囲の拡大および国内製造投資と交差し、堅調な需要見通しを生み出しています。SGLT-2阻害薬およびGLP-1受容体作動薬の普及が治療選択肢を広げる一方、価値に基づく償還モデルは測定可能な心代謝ベネフィットを示す薬剤へと処方者を誘導しています。公共施設から民間セクターのチャネルへの処方量の緩やかかつ着実なシフトは、都市部の州における購買力の向上を反映しており、差別化されたアクセスパターンを強化しています。同時に、オンライン薬局は準都市部のコミュニティへのリーチを拡大しており、南アフリカ糖尿病治療薬市場がデジタル対応の流通へと軸足を移しつつあることを示しています。
主要レポートの要点
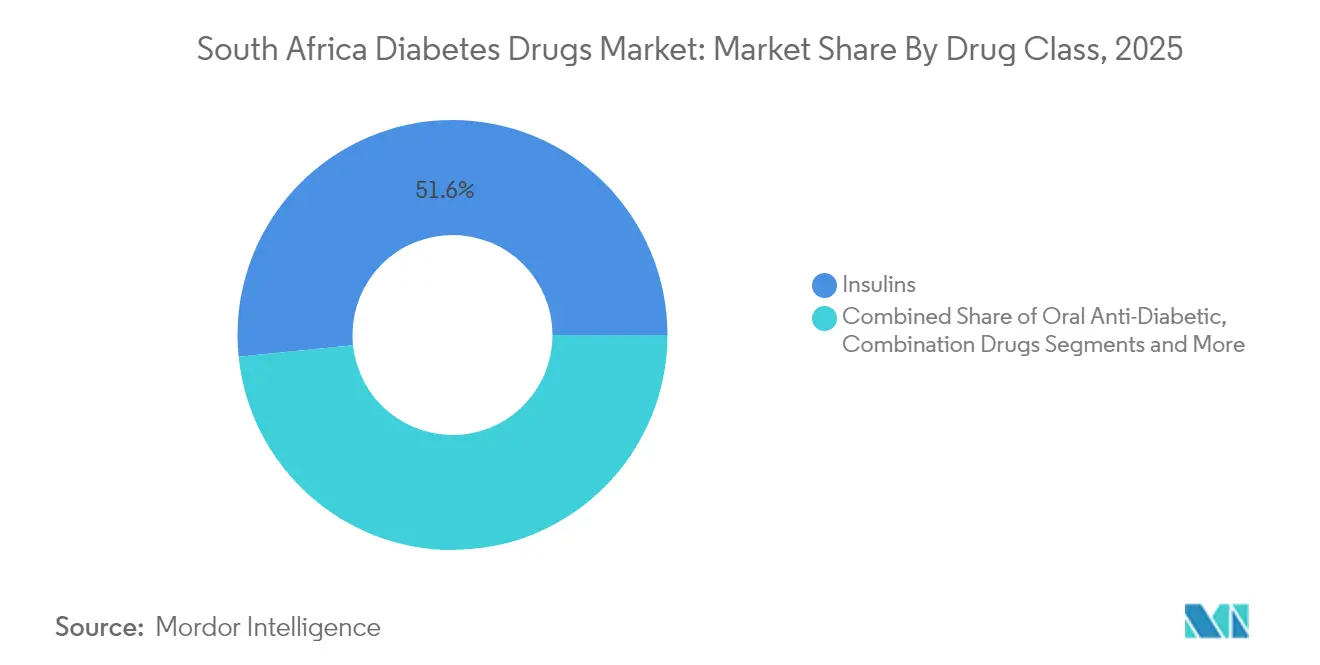
- 薬剤クラス別では、インスリンが2025年の南アフリカ糖尿病治療薬市場シェアの51.62%を占めてトップとなり、非インスリン注射薬は2031年にかけて9.88%の最速CAGRを記録する見込みです。
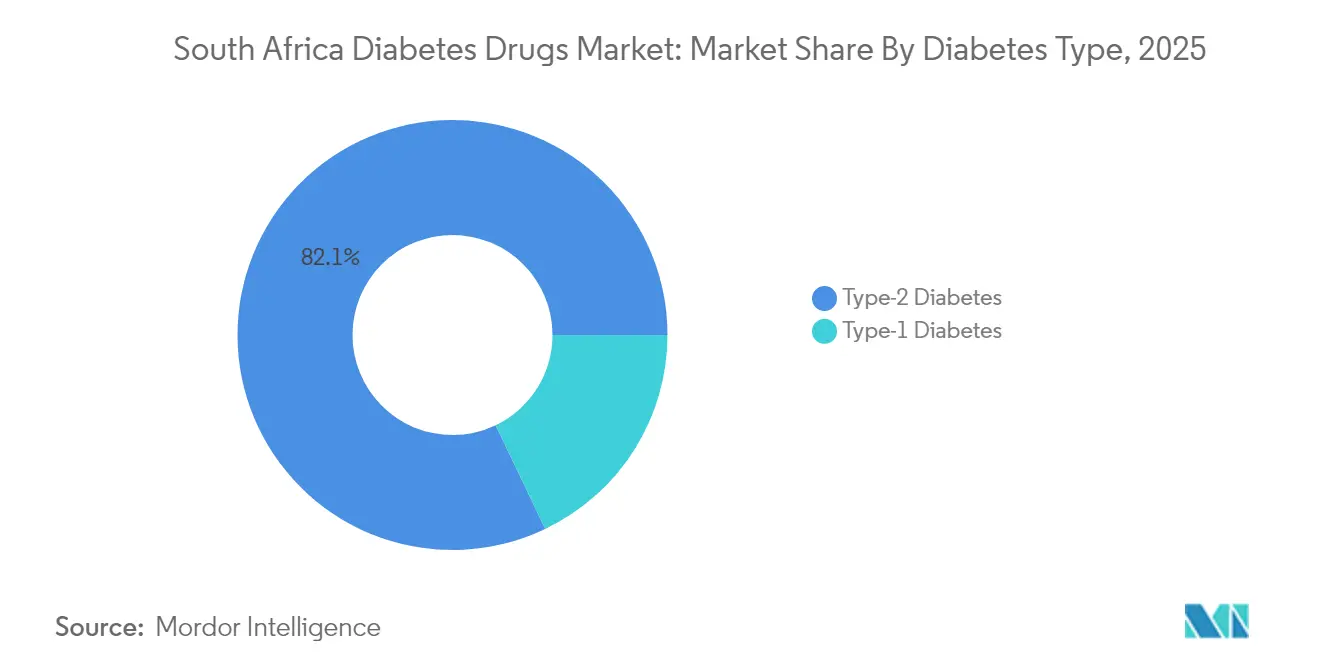
- 糖尿病タイプ別では、2型糖尿病が2025年の南アフリカ糖尿病治療薬市場規模の82.10%を占め、2031年にかけて年平均成長率6.83%で拡大しています。
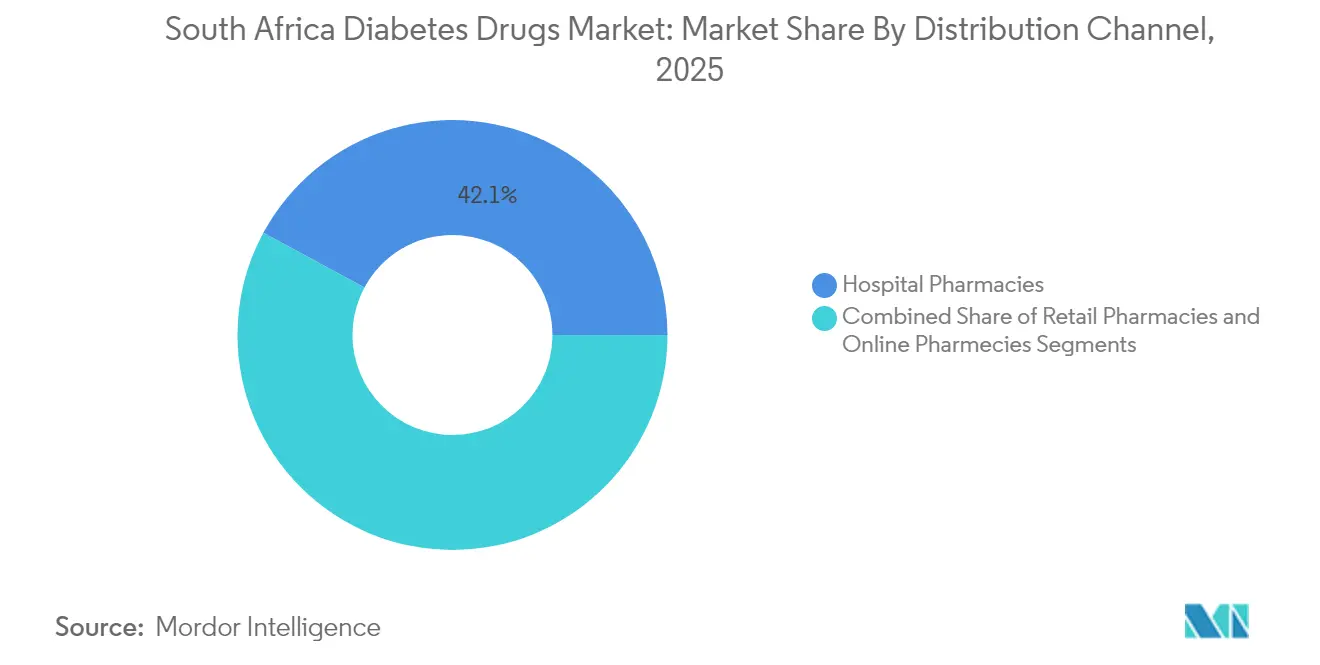
- 流通チャネル別では、病院薬局が2025年に42.12%の売上シェアを保持しており、オンライン薬局は2026年~2031年の間に9.35%の年平均成長率で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
南アフリカ糖尿病治療薬市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖尿病有病率の上昇と 発症年齢の低下 | +1.2% | 全国規模、都市部に集中 | 中期(2~4年) |
| 慢性疾患薬に対する民間医療保険 適用範囲の拡大 | +0.9% | 全国規模、ハウテン州・ 西ケープ州での影響が大 | 短期(2年以内) |
| SGLT-2およびGLP-1クラスの 現地ガイドラインへの迅速な普及 | +0.8% | 全国規模、民間セクターで の早期採用 | 中期(2~4年) |
| 現地委託製造および 充填・仕上げ(フィル・フィニッシュ)能力の拡充 | +0.6% | 全国規模、ハウテン州・ クワズール・ナタール州の製造拠点 | 長期(4年以上) |
| 電子処方箋を可能にする テレファーマシープラットフォームの急増 | +0.5% | 全国規模、都市圏で 加速 | 短期(2年以内) |
| 政府の取り組みおよび 償還制度 | +0.4% | 全国規模、公共施設に 焦点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
糖尿病有病率の上昇と発症年齢の低下
南アフリカでは糖尿病の発症年齢が若年化しており、治療の視野がエピソード的な治療から生涯にわたる治療へとシフトしています。ミトコンドリア機能不全の研究は、この地域に固有の遺伝的・生活習慣的な相互作用を浮き彫りにしています。治療期間が長くなるほど累積的な薬剤使用量が増加し、南アフリカ糖尿病治療薬市場を大幅に拡大しています。エネルギー密度の高い食品への都市部の食生活転換は血糖プロファイルを悪化させ、身体活動量の低下がインスリン抵抗性を増強しています。臨床医は長期的な合併症を抑制するために、診断時の二重療法を含む薬物療法をより早期に開始するようになっています。保険会社のアナリティクスによると、40歳未満で診断された患者の薬剤費は55歳以降に診断された患者と比べてほぼ2.5倍に上ります。この人口動態の変化は、発症率が安定しても需要を底堅く保ちます。
慢性疾患薬に対する民間医療保険適用範囲の拡大
Discovery Healthおよびその他の大手スキームは、現在、ほとんどのガイドライン推奨薬を慢性疾患給付の対象として収載しており、加入者の自己負担を大幅に軽減しています。基礎ボーラスインスリンレジメンへの完全給付適用と次世代GLP-1作動薬への一部給付は経済的な障壁を低減し、プレミアム療法への迅速な切り替えを促進しています。民間スキームはまた、HbA1cの目標値が達成された場合により高いティアで償還する価値に基づくフォーミュラリーの試験運用も実施しており、利害関係者のインセンティブを一致させています。その結果、都市圏における新しい薬剤クラスの浸透が深まり、治療患者1人当たりの収益密度が高まっています。民間セクターのアウトカムデータを観察した公共ガイドラインが、より広範な採用を検討するにつれてスピルオーバー効果が生じています。その結果、南アフリカ糖尿病治療薬市場では革新的な分子に対する加速された道筋が生まれています。
SGLT-2およびGLP-1クラスの現地ガイドラインへの迅速な普及
現地の内分泌学会は、心血管リスクを持つ患者に対してSGLT-2阻害薬を二次療法として、体重減少が必要な患者にはGLP-1作動薬を追加しました。西ケープ州のコホート研究では、これらの薬剤と組み合わせた四半期ごとのHbA1c検査により、12ヵ月以内に入院日数が18%削減されたことが確認されています。[1]リゼ=マリー・ドレシャ・ウィリアムズおよびロバート・マッシュ、「非感染性疾患におけるコミュニティ・ヘルス・ワーカーの役割」、BMCプライマリーケア、bmcprimcare.biomedcentral.com高価格が公共セクターへの普及を制限しているものの、民間セクターでの普及が臨床的効果を証明しています。そのエビデンスは、特にバイオシミラー版が南アフリカ保健製品規制局(SAHPRA)の承認を得た後、政策立案者を最終的なテンダー収載へと動かしつつあります。一旦形成された処方の勢いはほとんど逆転することなく、長期的な数量成長を確固たるものにしています。
現地委託製造およびフィル・フィニッシュ能力の拡充
Novo NordiskとAspen Pharmacareとの提携により、工場出荷価格の上限を3USDとしてヒトインスリンバイアルが国内工場で充填・仕上げされ、相当量が国内生産ラインを通じて供給されています。同様のラインがカートリッジおよびペンの組み立てにも充当されており、輸入ルートの混乱から供給を守っています。国内生産は外国為替リスクを軽減しリードタイムを短縮するものであり、これはパンデミック期の混乱を経験した後に特に重視される特性です。税制優遇措置や設備補助金といった政府のインセンティブパッケージがオンショアリングの経済性をさらに高めています。長期的には、規模の経済がGLP-1注射薬の委託生産にも波及し、南アフリカ糖尿病治療薬市場を地域の輸出拠点として確立する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規療法の高い自己負担コスト | -0.8% | 全国規模、農村部での影響が大 | 短期(2年以内) |
| 公共セクターの倉庫におけるインスリン および試験紙の頻繁な欠品 | -0.6% | 全国規模、農村部の州に集中 | 中期(2~4年) |
| バイオシミラー承認における規制上の バックログ(SAHPRA) | -0.4% | 全国規模、全市場セグメントに影響 | 中期(2~4年) |
| 伝統医療への嗜好に関連する 患者のアドヒアランス問題 | -0.3% | 全国規模、農村部および 伝統的コミュニティで高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新規療法の高い自己負担コスト
最高水準のGLP-1作動薬レジメンは、完全な医療保険補助なしで購入した場合、平均的な世帯の税引き後所得の最大14%に相当するコストがかかります。このような費用は治療の選択を制限し、二層制の医療体制を維持することになります。中低所得層の患者は、基本的なケアのために公共クリニックとエピソード的な補充のために民間薬局との間を行き来することが多く、治療の継続性が損なわれています。臨床医は、負担可能性を理由に治療強化を8ヵ月から10ヵ月遅らせると報告しており、血糖コントロールが損なわれています。製造業者は限定的な自己負担クーポンで対応しているものの、その範囲は依然として都市中心型にとどまっています。より広範な補助または価格再交渉が実現するまで、普及軌道は臨床的ニーズが示唆するよりも緩やかなままでしょう。
公共セクターの倉庫におけるインスリンおよび試験紙の頻繁な欠品
国境なき医師団(MSF)は2024年に全国的なインスリンペンの欠品を記録しており、数千人の利用者に影響を与え、バイアルへの緊急移行を余儀なくさせました。[2]「インスリンペン不足が南アフリカの数千人に影響」、国境なき医師団(MSF)南アフリカ、msf.org.za供給不足はテンダーの需要予測の誤り、港湾の混雑、資金調達の遅延に起因しています。農村部の州は補充物流が遅いためその影響を最も強く受けています。欠品のたびに民間薬局での需要が一時的に急増しますが、公共供給の信頼性に対する不信感が定着しています。慢性的な不確実性は、一部の患者が在庫を備蓄することを促し、周期的な欠品を悪化させています。南アフリカ糖尿病治療薬市場にとって、こうした不安定性は長期的な需要の可視性を低下させ、公共チャネルにおける治療革新の勢いを鈍化させる恐れがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:インスリンの優位性が注射薬イノベーションに直面
インスリンは2025年における南アフリカ糖尿病治療薬市場収益の51.62%を生み出しており、これは1型糖尿病および後期段階の2型糖尿病症例における不可欠な使用によるものです。基礎ボーラスレジメンは現行の全国ガイドラインと一致しており、州のテンダーの主力であるため、依然として治療の基盤となっています。しかし、供給の混乱はバイオシミラー参入企業が利用しようとする脆弱性を浮き彫りにしています。主にGLP-1受容体作動薬からなる非インスリン注射薬は、価格プレミアムにもかかわらず、2031年にかけての年平均成長率9.88%で市場のダイナミズムを複合的に高め、治療の階層を再構築しています。これらの分子は血糖管理と体重管理の二重アウトカムをもたらし、肥満都市部患者を治療する処方者に共鳴する特性を持っています。経口抗糖尿病薬——メトホルミン、スルホニルウレア、DPP-4阻害薬——は、注射薬が負担可能性の面で後退した際の数量安定剤として機能しながら、引き続き一次治療薬として機能しています。
パイプラインのイノベーションは、週1回投与の持効型インスリン・イコデクなどの超長時間作用型フォーマットへとインスリンのフランチャイズを拡大しています。早期の試験での可視性は、南アフリカでの正式登録前であっても、注射頻度の低減がアドヒアランスの低下に対処するとして臨床医の期待を高めています。フィル・フィニッシュ能力が国内化した現在、利害関係者はプレミアム製剤の価格設定余地を期待しています。しかし、競争の激しさはSAHPRAのバイオシミラー申請処理速度に左右されます。新規承認のたびに南アフリカ糖尿病治療薬市場全体の価格規律を緩和することが見込まれます。
注記: 各セグメントのシェアはレポート購入後に入手可能


糖尿病タイプ別:2型糖尿病の複雑性が治療の進化を牽引
2型糖尿病は診断症例の82.10%を占め、年平均成長率6.83%で治療量の成長を牽引しており、2031年まで南アフリカ糖尿病治療薬市場規模の拡大を支えています。座業的な職業やカロリー密度の高い食事への生活習慣の移行が代謝シフトを加速し、薬物曝露期間を延長しています。心血管および腎エンドポイントに焦点を当てた合併症中心の処方が、SGLT-2およびGLP-1薬剤のより早期の統合を促進しています。対照的に、1型糖尿病は安定しているものの小規模なセグメントであり、薬剤クラスの大きな多様化なしに基礎インスリンおよび速効型インスリンの需要を独占しています。
研究者たちはコントロール不良の2型糖尿病と上昇したケトジェネシス代謝産物とを関連付けており、多くの症例における食事非遵守を強調しています。コミュニティ・ヘルス・ワーカーは現在、炭水化物カウントと薬剤用量調整を説明する教育活動をリードし、回避可能な入院を抑制するのに役立てています。これらの草の根的な取り組みは、デジタル血糖モニタリングアプリと組み合わさることで、HbA1c目標を達成する患者の割合を現在の23%から押し上げることを目指しています。アウトカムの改善は当然ながら慢性薬剤の使用期間を延ばし、南アフリカ糖尿病治療薬市場の数量安定性を強化することになります。
注記: 各セグメントのシェアはレポート購入後に入手可能
流通チャネル別:デジタルトランスフォーメーションがアクセスを再構築
病院薬局は2025年の総収益の42.12%を占めており、複雑症例管理および統合検査サービスにおける役割を反映しています。インスリン導入、用量調整、重篤な低血糖への対応において引き続き不可欠な存在です。地域の小売薬局は、密な地理的カバレッジの恩恵を受けながら、定期的な補充と急性期カウンセリングに対応しています。オンラインプラットフォームは現在一桁台のシェアを持つに過ぎませんが、テレコンサルトのワークフローが成熟するにつれ年平均成長率9.35%を記録しています。ある調査では、調査対象の電子薬局の88%が正規の薬局免許を保有しているものの、規制上の識別子の表示が一貫していないことが明らかになっています。
医療保険の電子事前認定ポータルは現在、承認済みの処方箋を提携オンライン薬局に直接送信し、遅延を削減しています。自動補充スケジューリングと自宅配送の利便性が、技術に精通した患者層のアドヒアランスをより高めています。農村部では、仮想診療が地区病院と集落の受け取り拠点を繋ぐハイブリッドモデルが生まれており、インスリンのコールドチェーンの完全性を維持しています。このようなチャネルの融合により、南アフリカ糖尿病治療薬市場は物理的・デジタル的な店舗全体にわたって同期した数量ストリームを維持しています。
注記: 各セグメントのシェアはレポート購入後に入手可能
地理的分析
ハウテン州および西ケープ州を中心とする都市部の州は、民間保険の浸透率が高いことを反映し、全国の糖尿病処方収益の半数以上を生み出しています。これらの地域はまた、GLP-1プロトコルの採用を先駆けるリーディング三次病院を擁しており、革新的な治療法のアーリーアダプタークラスターとして機能しています。クワズール・ナタール州がこれに続き、ダーバン港の物流インフラを活用した医薬品輸入フローとフィル・フィニッシュ工場への最近の投資を梃子にしています。対照的に、東ケープ州およびリンポポ州は内分泌科の医療カバレッジが希薄で医薬品の定期的な欠品に直面しており、全体的な普及が低迷しています。
国民健康保険(NHI)の導入はアクセスの均一化を目指していますが、段階的な実施により地域格差はこの10年の大半にわたって続く見込みです。コミュニティ・ヘルス・ワーカーは、薬の受け取り調整と遠隔地での服薬遵守強化において橋渡し役を担っています。ムプマランガ州でのテレファーマシーの試験運用は、電波の届く場所では、スマートフォンの普及が物流のボトルネックをどのように克服できるかを示しています。長期的には、ハウテン州およびクワズール・ナタール州の地域製造拠点がへき地の診療所へのリードタイムを短縮し、地理的な治療格差を縮小する可能性があります。
国境を越えた機会も戦略的計画を形成しています。南アフリカの生産業者は、互換性のある規制の枠組みが輸出認可を迅速化する南部アフリカ開発共同体(SADC)市場に目を向けています。ボツワナおよびナミビアの保健省との一括契約はすでにそのような拡大の動きを反映しています。その結果、州の生産能力が国内需要を上回る可能性がありますが、余剰分は地域内に流通し、南アフリカの医薬品ハブとしての地位を強化し、南アフリカ糖尿病治療薬市場内の工場稼働率を安定させることになります。
規制環境
南アフリカの糖尿病治療薬は、1965年医薬品及び関連物質法(Act No. 101 of 1965)に基づき、南アフリカ保健製品規制機構(SAHPRA)によって規制されています。SAHPRAは、インスリン製剤、経口糖尿病治療薬、および新しいGLP-1およびSGLT-2療法の製品登録、品質、ラベリング、市販後管理を統括しています。SAHPRAはまた、調剤済みセマグルチド製品が登録医薬品の代替とはならないことを明確化する見解を発表し、大規模調剤、広告、未登録製品の流通に関する規制を強化しています。
需要の増加と供給の緊迫化により並行流通経路が生まれる中、GLP-1療法に関する取締および審査措置がより顕著になっています。2026年5月、SAHPRAと南アフリカ薬剤師会(SAPC)は、未登録GLP-1医薬品の不法製造を取り締まるための共同行動を発表しました。同時にSAHPRAは、複数のジェネリックセマグルチド申請(SAHPRAの資料および関連報道で12件の申請が示されている)を審査中であることも明らかにしました。これらの措置は、薬局および製造業者に対するコンプライアンス要件を強化し、より低コストのGLP-1製品が規制された供給網に参入する速度に影響を及ぼしています。
バリューチェーン分析
南アフリカの糖尿病治療薬のバリューチェーンは、多国籍メーカーと地元パートナーに分かれる有効成分および最終製剤の製造から始まり、SAHPRAへの登録、卸売、そして公的・民間チャネルへの流通が続きます。公共部門の調達は通常、国立保健省を通じて中央集権的に行われ、在庫管理と最終配送は州レベルで診療所や病院へ実施されます。一方、民間部門は主に病院・小売薬局ネットワークと、拡大しつつある認可電子薬局事業者を通じて流通しています。
供給の回復力とコールドチェーンの実行は、インスリンおよびその他の注射剤にとって重要な課題です。2024年のインスリンペン不足は、世界的な生産能力の制約と入札予測への脆弱性を露呈させ、バイアル製剤や代替供給業者への切り替えを促しました。これにより、可能な場合の現地包装または充填・仕上げ工程の役割も高まっています。この文脈において、現地製造拠点および提携(例えば、サノフィの現地製造拠点、およびレポートで参照されているノボ ノルディスクとアスペンによる国内インスリン生産の経路)は、リードタイムを短縮し、輸入依存度を低下させます。一方、民間医療保険のフォーミュラリーと事前承認ポータルは、オンライン提供を含む特定のブランドやチャネルに向けて取扱量をますます誘導しています。
競争環境
多国籍の既存企業——Novo Nordisk、SanofiおよびEli Lilly——は、確立されたインスリンおよびGLP-1ポートフォリオを通じて市場リーダーシップを維持しています。インスリンにおける三社の合計数量シェアは60%を超え、中程度の集中度を示しています。各社は臨床医教育プログラムおよび患者サポートホットラインを組み込み、ブランドロイヤルティを強化しています。しかし、最近の欠品事態は、SAHPRAが規制上のバックログを解消した後にバイオシミラーメーカーが利用しようとする脆弱性を露呈しました。
戦略的提携が現在の定石となっています。Novo NordiskとAspen Pharmacareのフィル・フィニッシュ契約、クワズール・ナタール州でのSanofiの包装協業、そして用量調整クラウドベースツールのためのLillyのIT提携がその例です。これらの動きは付加価値を地域化し、輸入関税を軽減しながらサプライチェーンの強靭性を高めています。デジタル治療が差別化要素として台頭しつつあり、各社はBluetooth対応ペンとモバイルコーチングアプリを統合し、検証可能なアドヒアランスに対する支払者の関心に応えています。
規制のダイナミクスが競争のペースを形成しています。SAHPRAのバイオシミラー向けファストトラック審査は、特に基礎インスリンにおける価格弾力的なセグメントの開放を約束しています。一方、国民健康保険の交渉は最低持続可能テンダー入札を優先し、コスト効率の高い生産者を優位に立てています。伝統医療の文化的受容が革新企業に対して、地域の治療文化を尊重したコミュニケーションキャンペーンを構築するよう促し、不信感を低減しています。総じてこれらのトレンドは激しい競争を維持しつつ、南アフリカ糖尿病治療薬市場内での供給保障を巡る協業も促進しています。
南アフリカ糖尿病治療薬産業のリーダー企業
AstraZeneca
Merck
Novo Nordisk A/S
Eli Lilly
Sanofi
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
南アフリカが、制約のあった先発品供給と散発的な調剤製品から登録済みジェネリックおよび認可済み代替品へと移行するにつれ、規制された低コストGLP-1供給の機会は狭まっています。SAHPRAは12件のジェネリックセマグルチド申請を審査中であることを示しており、2026年5月の未登録GLP-1医薬品の不法製造に対する取締により、コンプライアンスを遵守した登録製品の優位性が増しています。この組み合わせは、SAHPRA対応済みの資料、信頼性の高いコールドチェーン流通、そして民間医療保険のアクセスに合わせた価格戦略、さらには公共調達経路の可能性を持つ製造業者にとっての機会を支えています。
需要側では、政策主導のスクリーニングと早期発見プログラムがより多くの患者を薬物療法へと導き、高リスクの2型糖尿病集団におけるガイドライン主導のSGLT-2阻害薬およびGLP-1受容体作動薬の普及が支えとなっています。国立保健省は、中期支出枠組み(MTEF)期間中に1億500万人を対象とする糖尿病スクリーニング目標を設定し、血糖値上昇の地域ベーススクリーニングを拡大して早期紹介を可能にすることで、経口療法、インスリン、新規薬剤クラス全体で治療可能な診断済み患者プールを増加させています。供給側では、現地製造および充填・仕上げの取り組みに加え、未登録GLP-1供給に対する規制強化が、供給継続性の向上、より予測可能な入札参加、そして未開拓の州へのより広い地理的展開を通じて、コンプライアンスを遵守する新規参入者が市場シェアを構築する余地を生み出しています。
最近の業界動向
- 2026年7月:ノボ ノルディスクは、Acinoとの提携により、セマグルチド糖尿病治療薬の低コストコピー品「Extensior」の発売(2026年7月27日予定)を発表しました。この発売はGLP-1市場の選択肢を拡大し、既存療法への価格圧力を示唆しています。この動きは、ジェネリック競争の中でノボ ノルディスクがGLP-1分野での優位性を維持する能力を強化します。
- 2026年7月:Sun Pharmaceutical Industriesは、コントロール不十分な2型糖尿病成人患者向けのジェネリックセマグルチド注射剤の製造・販売についてSAHPRAの規制承認を取得しました。南アフリカにおけるジェネリックセマグルチドの参入は、アクセスと価格競争を拡大します。現地生産は、GLP-1療法を受ける患者の供給安定性と手頃な価格を強化します。
- 2026年5月:アスペン・ファーマケアは、SAHPRAの承認を受けて、Gqeberhaで現地製造されたヒトインスリンの初回バッチの商業出荷を開始しました。インスリン供給の現地化は民間部門での採用を支えます。国内インスリン生産は供給の回復力を強化し、民間部門での採用を支えます。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、市場は南アフリカにおける糖尿病治療用の処方薬を対象とし、病院、小売、オンライン薬局チャネルを通じて製造業者レベルで得られる収益として米ドルで計上しています。
対象範囲外:糖尿病モニタリング機器、インスリン投与デバイス、および一般的な体重管理製品は、本市場規模の算定から除外されています。
セグメンテーション概要
- 薬剤クラス別
- 経口抗糖尿病薬
- インスリン
- 配合薬
- 非インスリン注射薬
- 糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局/テレファーマシー
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、治療対象となる糖尿病患者集団と現地の医療経路をマッピングすることから始まり、次に南アフリカにおける医薬品の調達および調剤方法との関連付けを行います。診断レベル、治療開始状況、そして混合型の公的・民間システム全体でフォーミュラリーがアクセスに与える影響を理解するために、公的衛生統計や政策文書を活用しています。
主要な入力データについては、国際糖尿病連合(IDF)のアトラス、南アフリカ統計局の人口表、国立保健省および必須医薬品リストの資料、承認およびラベリングに関する南アフリカ保健製品規制機構の最新情報、また文脈情報として利用可能な場合はOECD形式の保健指標などの情報源を使用しました。また、公開文書における年次報告書、業績説明資料、価格または償還に関する記録も確認し、選定した分子に関する企業財務インテリジェンス、特許データベース、出荷レベルの輸出入シグナルの有料サブスクリプションを用いてギャップを補完しました。これらの情報源は網羅的なものではなく、作業中のデータ収集、相互確認、明確化のために他にも多数の公開および有料の参考資料が使用されました。
一次インタビューおよび調査
一次調査は、臨床医、薬剤師、支払者およびスキーム管理者、卸売業者、現地流通業者を含む、実際に糖尿病処方および調達を目にする人々との間で、需要プールおよび価格ロジックを検証するために使用されました。これは単一国市場であるため、主要な大都市圏の州を対象とし、また準都市部および農村部の商圏に対応する回答者にも話を聞くことで、チャネル構成やアクセスの差異が平均化されないようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:28% | 最高経営責任者層(CXO):15% |
| ミドルティア:50% | 機能/部門リーダー:38% |
| 小規模プレイヤー:22% | マネージャー:47% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのハイブリッド方式で構築されています。トップダウン側では、糖尿病患者集団を起点として、診断率と治療率を適用し、現地の診療実態に基づいて治療をインスリン、経口薬、非インスリン注射剤に分割することで年間医薬品需要を再構築します。患者・治療プールが確定した後、調達および薬局チャネルで観察される典型的な一日用量パターン、包装単位、平均販売価格帯を用いて価値に変換し、公共入札のダイナミクスと民間償還の挙動に応じて調整します。
モデルの主要な推進要因には、糖尿病の有病率と年齢構成、1型対2型の比率、インスリン普及率、新規非インスリン注射剤の普及、平均治療期間、および病院、小売、オンライン薬局間のチャネル移行が含まれます。小規模な薬剤クラスについてはデータが少ないため、サンプリングされたブランドおよびジェネリックの価格ポイントに予想量を乗じたり、流通チャネルの確認を行うといった選択的なボトムアップの近似手法を用いて相互確認しています。ギャップについては、一次データによる裏付けがより正確な分割を支持するまで、類似した用量と使用実態を持つアナログ分子を使用します。
予測については、主要な推進要因のトレンド平滑化に基づくシナリオ分析を使用し、専門家によって検証された、予想される診断増加率、治療強化率、入札関連の価格変動を含む価格推移を前提としています。最終的な予測は実用的かつ再現可能な形に保たれており、各推進要因を調整でき、その全体への影響を可視化できます。
データ検証および更新サイクル
検証は、内部整合性と実世界への適合性を確認する複数のチェックを通じて行われます。モデルの出力を、公共調達パターン、処方の既知の変化、規制更新後の入手可能性の変化といった独立したシグナルと比較し、承認前に薬剤クラスやチャネル別の急激な変動を確認します。
第二の分析担当者がロジック、主要な前提条件、計算の経路を確認し、明確な需要または価格の変化で説明できない差異がある場合には回答者に再連絡します。レポートは年次で更新され、重要な事象が発生した場合には中間更新も行われ、提供前には最新の情報を反映するための最終確認を実施します。
Mordor Intelligenceによる南アフリカ糖尿病治療薬市場規模と他の公開推定値との比較
南アフリカにおける糖尿病治療薬の公開数値は、対象とされる製品や収益計上ポイントが常に同一ではなく、一部の調査では簡便法として小売のみの追跡を用いているため、かなり異なって見える場合があります。通貨換算日、入札価格の見直し、新規注射剤の普及速度なども影響し、単年度の値を大きく変動させることがあります。
糖尿病モニタリング機器や血糖モニタリング用品はMordor Intelligenceの対象範囲外であり、これだけでも、より広範な糖尿病ケアの数値が医薬品のみの推定値よりも大きく見える理由を説明できます。その他のギャップは、通常、公共部門の入札が州全体で正規化されているかどうか、民間スキームの償還量が治療分割なしで会員データから仮定されているかどうか、そして経口薬クラスでジェネリック浸透率が上昇していても平均価格が一定に保たれているかどうかによって生じます。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 326.12 M (2025) | |
| 業界誌A | USD 309.30 M (2022) | 経口療法について小売志向の視点を用いており、インスリンおよび非インスリン注射剤がどのように評価されているかを明確に示していないため、入札主導の量や新規薬剤クラスの普及が過小評価される可能性があります。 |
| 業界誌B | USD 332.82 M (2023) | 過去の薬局販売スタイルの報告に依存し、公共調達のタイミングやチャネル移行に対する調整が限定的であるため、年次比較の精度が低くなる可能性があります。 |
全体として、その差異は主に、医薬品として計上されるものと、より広範な糖尿病ケアとして計上されるものの違い、および量から米ドル価値への変換において公共調達とチャネル構成がどのように扱われているかから生じています。需要プールを治療対象患者と結びつけ、その上で現地チャネルのフィードバックを用いて価格と量のロジックを確認することで、この推定値は追跡可能で、再現・更新可能な明確なステップに基づいたものとなっています。


レポートで回答される主要な質問
南アフリカ糖尿病治療薬の現在の市場規模は?
南アフリカ糖尿病治療薬市場規模は2026年に3億4,478万USDであり、年平均成長率5.72%で2031年までに4億5,526万USDに達する見込みです。
南アフリカ糖尿病治療薬市場で最大のシェアを持つ薬剤クラスは何ですか?
インスリンは2025年に51.62%の市場シェアを獲得しており、1型糖尿病および進行した2型糖尿病の管理における不可欠な役割によるものです。
南アフリカでGLP-1受容体作動薬が普及している理由は何ですか?
GLP-1薬は血糖管理、心血管保護、体重減少の複合的なベネフィットを提供し、合併症の軽減を優先する最新の現地ガイドラインと一致しています。
民間医療保険の適用範囲は薬剤普及にどのような影響を与えていますか?
慢性疾患給付の拡大により、プレミアム療法へのより広範なアクセスが可能となり、医療保険の浸透率が最も高い都市部での次世代薬剤の採用が加速しています。
新規糖尿病治療薬のより広範な使用を妨げる課題は何ですか?
高い自己負担コストおよび公共セクターにおける断続的な欠品が、特に医療保険の適用が充実していない農村部において、安定的なアクセスを制限しています。
現地製造パートナーシップは将来の薬価にどのような影響を与えますか?
Novo NordiskとAspen Pharmacareの提携などのフィル・フィニッシュ契約は、インスリンバイアルの価格を3USDで抑制することを目指しており、全体的な治療費の低減と供給保障の改善が期待されます。
最終更新日:



