
北米ビデオ監視システム市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
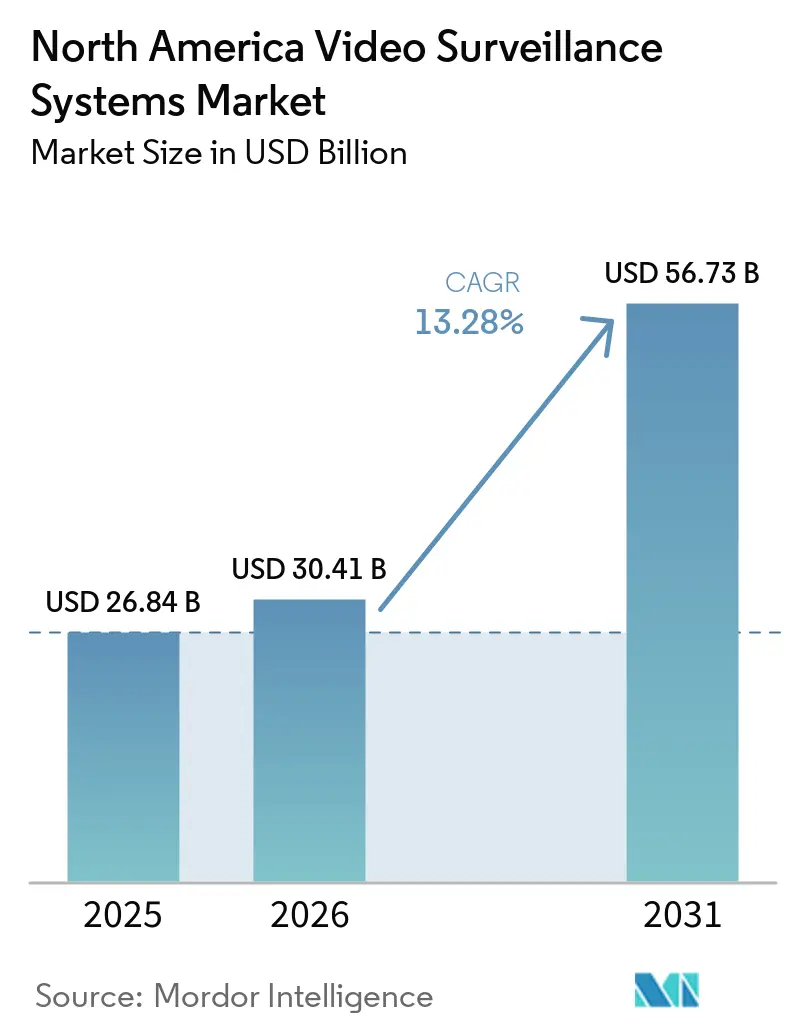
| 基準年の市場規模 (2025) | 26.84 十億米ドル |
| 市場規模 (2026) | 30.41 十億米ドル |
| 市場規模 (2031) | 56.73 十億米ドル |
| 成長率 (2026 - 2031) | 13.28 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ビデオ監視システム市場分析
北米ビデオ監視システム市場規模は2026年に308億4,100万米ドルと推定され、2025年の268億4,000万米ドルから成長し、2031年には567億3,000万米ドルに達すると予測されており、2026年から2031年にかけて13.28%のCAGRで成長します。AI対応アナリティクスへの需要増加、エッジコンピューティングチップのより広範な利用可能性、およびクラウド配信型サービスとしてのビデオ監視への移行が顧客の期待を再形成しています。組織はカメラをリアルタイムのビジネスインテリジェンスプラットフォームに供給するデータ生成センサーとして扱うようになり、帯域幅ニーズを削減し、総所有コスト(TCO)を低下させています。急速な5Gの展開は、これまで到達困難だった屋外およびモバイルのユースケースを解放しており、マルチセンサーカメラおよび4Kカメラは重要インフラおよびスマートシティの展開において標準となりつつあります。ハードウェア大手間の統合の深化とクラウドネイティブ専業企業の台頭が競争を激化させ、ソフトウェア中心のイノベーションのペースを加速させています。
主要レポートの要点
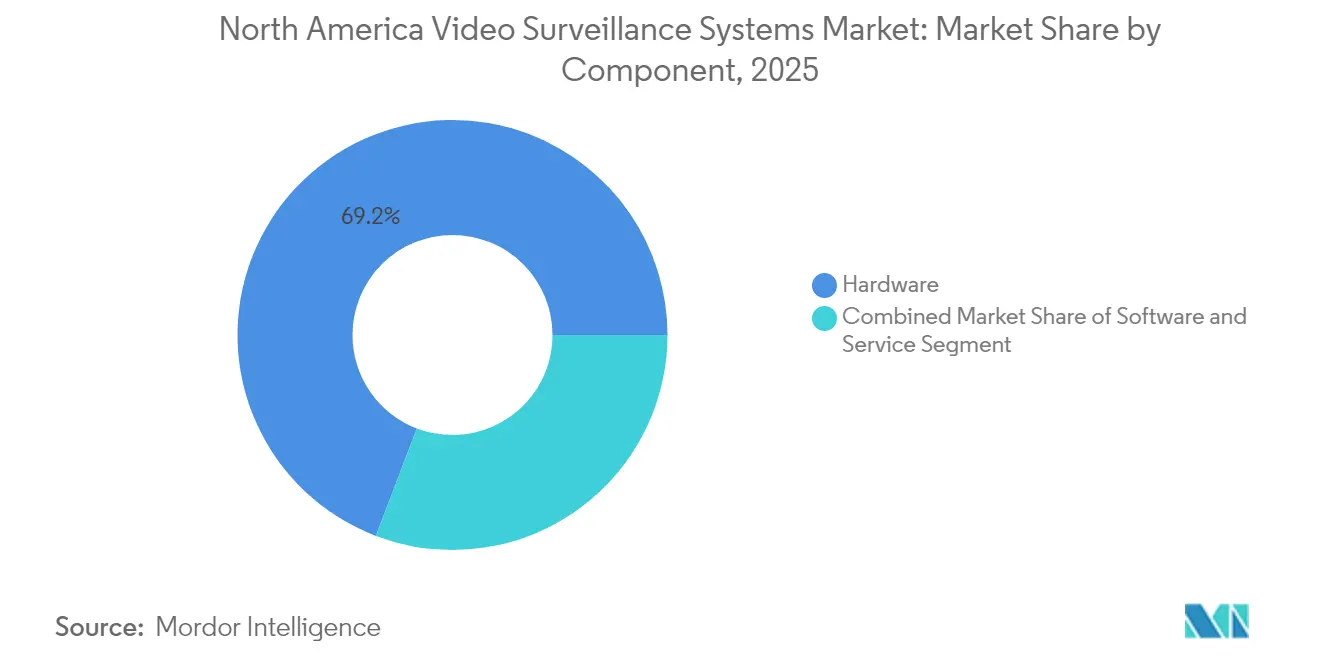
- コンポーネント別では、2025年に北米ビデオ監視システム市場においてハードウェアが69.20%のシェアを維持し、サービスとしてのビデオ監視は2031年にかけて15.5%のCAGRで成長すると予測されています。
- 展開モード別では、2025年に北米ビデオ監視システム市場シェアの84.10%をオンプレミスソリューションが占め、一方でクラウド展開は2026年から2031年にかけて15.9%のCAGRを記録すると予測されています。
- 接続性別では、2025年に北米ビデオ監視システム市場規模の74.20%を有線設備が占め、無線接続は同期間において15.2%のCAGRで最も急速に成長するセグメントとなっています。
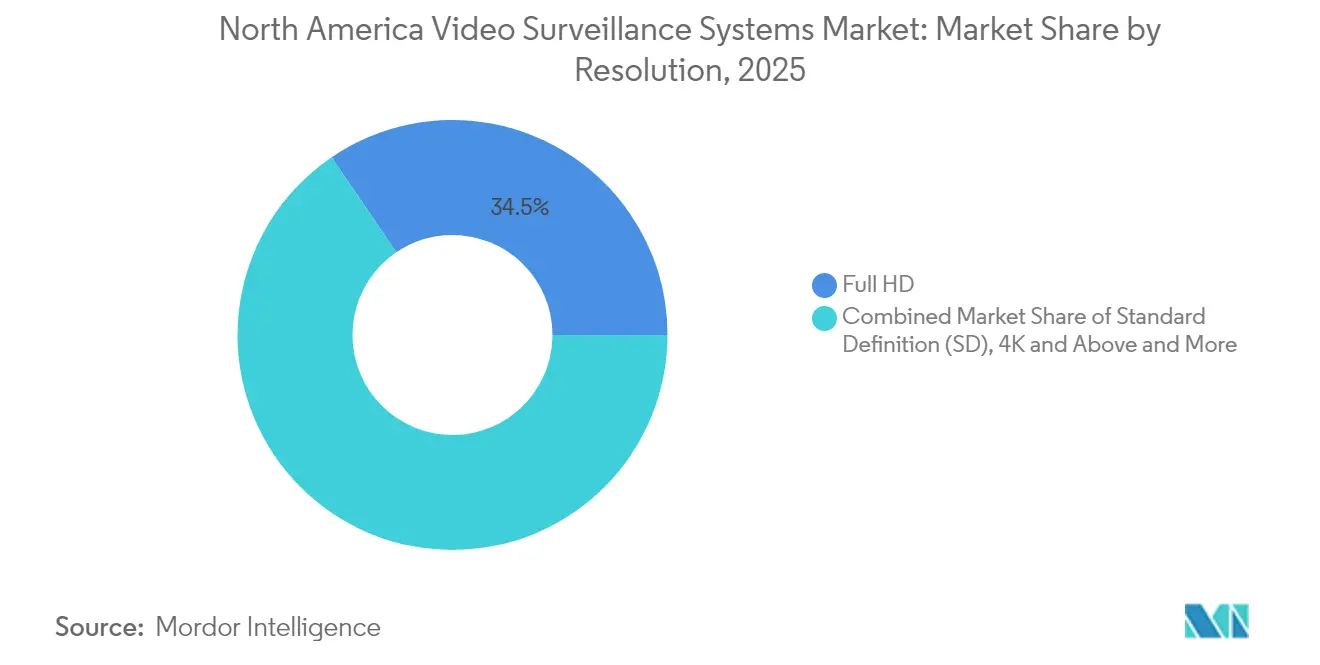
- 解像度別では、2025年に北米ビデオ監視システム市場においてフルHDシステムが34.50%を占め、4K以上のカメラは2031年にかけて15.5%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、2025年に北米ビデオ監視システム市場規模において商業セクターが39.30%を占め、インフラ用途は2031年にかけて15.6%のCAGRを記録すると予測されています。
- 地域別では、米国が2025年に北米ビデオ監視システム市場において89.40%のシェアで市場を支配し、一方でメキシコは2031年にかけて13.7%のCAGRで最も急速に成長する国内市場となっています。
- 上位5社のサプライヤーが合計で2025年の北米ビデオ監視システム市場シェアの約21〜32%を占めています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米ビデオ監視システム市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRの予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エッジAIチップの進歩によるTCOの削減 | +3.2% | 米国、カナダ | 中期(2〜4年) |
| 米国法執行機関向けの身体装着型・車載カメラの義務化 | +2.1% | 米国 | 短期(2年以内) |
| 大型小売チェーンにおけるビデオ監視とPOS・在庫管理システムの統合 | +2.5% | 北米 | 中期(2〜4年) |
| 中小企業の複数拠点フランチャイズにおけるクラウドネイティブなサービスとしてのビデオ監視(VSaaS)の普及加速 | +2.8% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| 学校セキュリティ近代化に向けた連邦・州レベルの資金調達の急増 | +1.9% | 米国 | 短期(2年以内) |
| 北米の重要インフラにおけるサーマルカメラおよびマルチセンサーカメラの採用拡大 | +1.7% | 北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国設備における総所有コスト(TCO)を削減するエッジAIチップの進歩
カメラ内部に組み込まれた特化型AIプロセッサーが分析処理を中央サーバーからエッジへと移行させ、帯域幅ニーズを最大70%削減し、ストレージ要件を低下させています。[1]ADLINK Technology Inc.、「ADLINKがCOMPUTEX 2024でNVIDIAとともにエッジAIソリューションを強化」、adlinktech.comNVIDIA Jetson Orinを搭載したプラットフォームは、リアルタイムの物体検出、スマート駐車場管理、および周辺監視がローカルで実行でき、コストのかかるバックエンドアプライアンスを不要にすることを実証しています。このアーキテクチャの変化は、中央集中型の分析処理が従来多大な設備投資を必要としていた小売業者、キャンパス、および複数拠点を持つ企業にとって重要な意味を持ちます。コンポーネント価格の低下とチップセットの熱効率向上に伴い、中小規模プロジェクト全体での普及が見込まれ、サブスクリプションベースのソフトウェアアップデートへの増加需要を促進しています。
米国法執行機関向けの身体装着型・車載カメラの義務化
連邦・州・市区町村レベルの法的要件が、モバイルビデオ撮影を公安予算における裁量の余地のない費目に変えつつあります。身体装着型および車両搭載型デバイスは、証拠保管の連鎖追跡を自動化し、情報公開法に基づく迅速な開示を促進する中央証拠管理システムと連携しています。携帯電話バックホールを実験的に導入した部署では、犯罪抑止効果と市民苦情件数の減少が確認されています。これらの義務化は、安全なクラウドストレージ、デジタル証拠ソフトウェア、データ保護サービスなどの隣接セグメントに波及し、全体的な収益プールを拡大させています。
大型小売チェーンにおけるビデオ監視とPOS・在庫管理システムの統合
大手小売業者は、ライブ映像ストリームに取引データを重ね合わせ、不正行為を検出し、商品ロスを削減し、商品陳列を改善しています。ビデオアナリティクスはスキャン時間、買い物かごの大きさ、および顧客の滞在時間を相関させ、人員配置モデルとマーケティングキャンペーンを精緻化する洞察をもたらします。視覚的検証が販売時点(POS)の例外事項と直接連携する場合、損失防止の有効性が最大40%向上することが展開事例から明らかになっています。[2]Lumana、「2025年のベストAIビデオアナリティクスソリューション:上位プラットフォームの比較」、lumana.aiこの収束により、店舗セキュリティは広範な業務インテリジェンスのスタックの一部として再定義されており、ベンダーは物理的セキュリティのみならず小売業の言葉で語るアナリティクスダッシュボードとビデオソフトウェアをバンドルするよう促されています。
中小企業の複数拠点フランチャイズにおけるクラウドネイティブなサービスとしてのビデオ監視(VSaaS)の普及加速
サブスクリプションベースのビデオ監視により、小規模チェーンはオンプレミスサーバーなしに監視を一元化できます。ケーススタディでは、1拠点あたり3年間で約60,000米ドルの節約が報告されており、主にハードウェアコストの削減とITの人件費の低減によるものです。[3]Micron、「VSaaSで総所有コスト(TCO)を低減しながらビジネスを守る」、securityworldmarket.comハイブリッドアーキテクチャ(ローカル録画とクラウド管理の組み合わせ)により、顧客は帯域幅の制約をナビゲートしながら、自動ファームウェアアップデートやAI機能強化を享受できます。このような経済性により、アナログDVRの自然な更新サイクルにおいてサービスとしてのビデオ監視(VSaaS)が魅力的な代替手段となり、二桁成長を促進しています。
制約の影響分析*
| 制約 | CAGRの予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 顔認識利用を制限する州レベルの「監視聖域」法制 | -1.2% | 米国(一部の州) | 中期(2〜4年) |
| クラウド接続カメラに対するサイバー保険料の高騰 | -0.8% | 北米 | 短期(2年以内) |
| ハードウェアコストを引き上げるサプライチェーンの国内回帰 | -1.1% | 北米 | 中期(2〜4年) |
| 地方自治体のストレージ運用費用(OPEX)を押し上げるビデオデータ保持規則 | -0.9% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
顔認識利用を制限する州レベルの「監視聖域」法制
複数の法域にまたがる生体認証アナリティクスへのパッチワーク的な禁止措置が、コンプライアンスの複雑性と法的リスクをもたらしています。全国規模で事業を展開する企業は、顔をぼかすリダクションツールや場所ごとにアルゴリズムを自動的に切り替えるシステムを導入しなければならず、ソフトウェアおよびプロセスのオーバーヘッドが増加しています。連邦基準に関する不確実性が、高度なアナリティクスに依存するプロジェクトの調達サイクルを長引かせ、当面の収益成長を抑制しています。
クラウド接続カメラに対するサイバー保険料の高騰
保険料の上昇と引き受け要件の厳格化により、購買担当者はクラウド接続のリスクと報酬のバランスを再評価するよう促されています。保険会社はエンドツーエンド暗号化、ゼロトラストアーキテクチャ、およびサードパーティによる侵入テストを要求するようになり、リソースが限られたユーザーの小規模な展開を遅延させる可能性のあるコスト層を追加しています。厳格な管理は最終的にエコシステムのセキュリティを向上させますが、リソースに制約のあるユーザーへの参入障壁も高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアの支配はサービスとしてのビデオ監視(VSaaS)の挑戦に直面
北米ビデオ監視システム市場におけるハードウェアの市場規模は、2025年に188.57億米ドに達し、総収益の69.20%を占めました。これは、小売チェーン、キャンパス、公共施設にわたる大規模なカメラ展開が継続していることを反映しています。IPカメラ、ネットワークビデオレコーダー、マルチセンサーデバイスは、高解像度とアナリティクス対応性の高さから、支出の大部分を牽引しています。IPカメラとネットワークビデオレコーダーは、購入者が高解像度とアナリティクス対応性を求めるなかで、監視関連支出を主導しています。サプライヤーは、低照度性能、サイバーセキュリティ強化、およびアクセス制御・ビル管理プラットフォームとの統合を簡素化するオープンAPIデザインによって差別化を図っています。短期的な底堅さにもかかわらず、顧客がアセットライトな調達モデルを好む傾向が強まるにつれ、ハードウェアのシェアは徐々に低下すると予想されます。
2026年から2031年にかけて、サービスとしてビデオ監視は15.5%のCAGRを記録し、他のすべてのコンポーネントカテゴリーを上回る見込みです。クラウドサブスクリプションはソフトウェア機能を更新サイクルから切り離し、ユーザーが新しいAIモジュールを新たなカメラを購入することなく有効化できるようにします。このシフトにより、予算は資本設備から継続的な運営費へと移行し、ハードウェア中心のベンダーは市場開拓戦略を刷新し、マネージドサービスをバンドルすることを迫られています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


展開モード別:クラウド普及がセキュリティ用途を超えて加速
オンプレミス設備は2025年に北米ビデオ監視システム市場シェアの84.10%を占め、確定的なパフォーマンスとデータ主権を重視する産業に支えられています。大手小売業者と空港は従来、レイテンシーと帯域幅の制約を回避するためにローカルサーバーを好んできました。しかし、そのようなインフラのスケールアップに伴うコストと複雑さが再評価を促しており、特にクラウドネイティブプラットフォームが迅速な機能リリースサイクルを実証するにつれてその傾向が強まっています。
クラウド展開は、一元化されたポリシー管理、弾力的なストレージ、および企業アナリティクスワークロードとの統合に後押しされ、2031年にかけて年率15.9%の成長が予測されています。エッジ録画とクラウドオーケストレーションを組み合わせたハイブリッドモデルは、稼働時間の保証を提供しながら、占有率、待ち行列の長さ、または資産稼働率に関するリアルタイムの洞察を企業ダッシュボードに供給するAPIを公開する実用的な移行パスを提供します。
接続性別:無線の拡大が新たな展開シナリオを可能にする
有線イーサネットおよびPoEアーキテクチャは2025年に収益シェアの74.20%という支配的な地位を占め、信頼性、一貫したスループット、および予測可能な電力供給において優位性があります。マルチギガビットスイッチングと改善された圧縮技術により、既存のケーブル配線が大規模な更新なしに4Kストリームをサポートできるようになり、基本インフラの寿命が延びています。構造化ケーブル配線の標準は継続的に進化しており、施設オーナーがキャンパスネットワークを将来に対応させるCat6Aまたは光ファイバーバックボーンへの投資を促しています。
無線接続は最も急速な成長を見せており、北米ビデオ監視システム市場はこのセグメントで15.2%のCAGRを加える見込みです。低容量(RedCap)5Gモジュールの導入は、電池式カメラ、建設現場、および遠隔変電所に理想的なコストとパフォーマンスのバランスを実現しています。Wi-Fi 6/7や60 GHzメッシュリンクなどの補完技術がさらに展開オプションを多様化し、ニーズの変化に応じて移動可能な俊敏なイベント駆動型のカバレッジを可能にしています。
解像度別:4K普及がアナリティクス能力を高める
フルHD(1080p)システムは2025年収益の34.50%を占める数量リーダーの地位を維持しており、ストレージのオーバーヘッドを管理可能な範囲に抑えながら従来の監視タスクに十分な明瞭度を提供しています。H.265/H.266圧縮の継続的な改善により、オペレーターはサーバー容量を拡大することなく長い保持期間を録画できるようになり、コスト意識の高い展開においてフルHDの魅力が持続しています。
4K以上のカテゴリーは、法科学的調査のための高いピクセル密度を求めるスマートシティプログラム、スタジアムのアップグレード、および重要インフラの義務化を背景に、15.5%のCAGRで成長すると予測されています。エッジAIは生映像の代わりにメタデータを送信することで帯域幅のペナルティを軽減し、ネットワークを圧迫することなく高解像度を実現しています。レンズ、センサー、およびSoC(システムオンチップ)の価格低下に伴い、4Kは新規プロジェクトのデフォルト仕様になると予想され、一方で鉄道と国境警備における8Kの試験運用が次のフロンティアを示唆しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:インフラの成長が商業の支配を上回る
商業施設は2025年支出の39.30%を占め、販売時点(POS)および顧客体験システムと監視を統合する小売、銀行、およびホスピタリティチェーンが牽引しています。医療提供者は、患者エリアを分離しアクセス監査を自動化するプライバシー対応ソリューションの注文を増加させています。これらの垂直市場にサービスを提供するベンダーは、専門的なコンプライアンス体制をナビゲートし、セキュリティを超えた業務上の主要業績評価指標(KPI)に合わせたアナリティクスを提供しなければなりません。
輸送ハブ、スマートコリドー、およびエネルギー施設などのインフラプロジェクトは、全垂直市場の中で最速となる15.6%のCAGRで拡大すると予測されています。政府は周辺防衛、交通最適化、および環境モニタリングを強化するためにネットワーク化されたカメラグリッドに資金を提供しています。契約サイクルは長いですが、取引規模は大きく、複数年にわたる保守収益を含んでおり、複雑な入札要件とオープンプラットフォームの相互運用性をマスターするサプライヤーに報いています。
地域分析
米国は北米ビデオ監視システム市場において89.40%の収益シェアで市場を牽引しており、2025年の240億米ドルから2031年までに507億2,000万米ドルに成長する見込みです。連邦インフラ法、州レベルの学校安全助成金、およびAI対応の損失防止に対する民間セクターの需要が堅固なプロジェクトパイプラインを支えています。約2,610万台のCCTVカメラが2030年に国内出荷されると予測されており、グリーンフィールドの新規設備投資とアナログからIPへの改装の両方を反映しています。購買担当者はNDAA準拠のハードウェアとゼロトラストアーキテクチャをますます要求するようになっており、サプライヤーの選定基準を再形成し国内製造イニシアチブを加速させています。
メキシコは絶対規模では小さいながらも、2031年にかけて13.7%のCAGRで最も急速な拡大ペースを実現しています。メキシコシティ、グアダラハラ、モンテレイにおけるスマートシティの青写真は、ナンバープレート認識、顔認証、およびクラウド解析を統合した大規模な展開を示しています。北米ビデオ監視システム市場規模のメキシコ分は、厳格なセキュリティ境界を必要とする施設の建設に世界の製造業者を引き付けるニアショアリングトレンドの恩恵を受けています。公民連携に向けた政府のインセンティブが特に米国とつながる輸送・エネルギー回廊において対象市場ベースをさらに拡大しています。
カナダは安定しているがプライバシーに敏感な環境を呈しています。各州はPIPEDAに基づく厳格な個人データ規制を施行しており、事業者はリダクション、データ最小化、および透明なガバナンス管理の採用を義務付けられています。バンクーバーからトロントにわたる地方自治体は、統合された状況認識ダッシュボードを生成するために、音響、環境、および交通などのマルチモーダルセンサーとカメラネットワークを重ね合わせています。極端な気象条件と広大な遠隔地域が、耐久性の高い低保守機器への需要を喚起し、専門ベンダーのためのニッチ市場を創出しています。
規制環境
米国では、連邦政府や多くの州・重要インフラ環境への映像監視システムの導入に関して、調達およびサプライチェーンに関する規制がコンプライアンスの形を規定し続けている。FAR 52.204-25(第889条)は、対象となる電気通信および映像監視機器・サービスの連邦機関による調達および使用を制限し、これによりHikvisionやDahuaなど対象とされている特定メーカーが候補リストから除外される傾向がある。購入者やインテグレーターは、選別の参照基準としてFCCのCovered Listを一般的に利用している。
2026年の規制動向により、詳細と追加的な義務がさらに加わった。2026年5月、連邦機関は契約禁止に関連する情報収集承認を2026年12月まで延長するためのパブリックコメント手続きを開始し、契約業者の情報開示およびコンプライアンス業務を強化した。2026年1月、FCCはCovered Listを更新し、FY2025 NDAAで言及されたものを含む追加カテゴリーを加えた。2026年7月の連邦官報告示では、FCCが重要インフラの定義がさらに整理されるまでの間、既に認可済みの対象機器について非対象の商業用途における一部禁止措置を一時的に停止する措置を講じたことが記載され、サプライヤーにとって期限付きのコンプライアンス解釈上の課題が生じた。州レベルでは、カリフォルニア州が2025-2026会期にAB-2062を提出し、セキュリティ監視企業によるデータの取り扱いおよび映像コンテンツへの第三者アクセス提供方法を規制する動きを見せ、ハードウェアの原産地に関するコンプライアンスを超えて、同意、保存、下流での共有慣行に対する監視が強化されている。
バリューチェーン分析
北米の映像監視システムのバリューチェーンは、上流の半導体・光学部品サプライヤー(CMOSセンサー、SoC、メモリ、レンズ)から始まり、カメラおよびレコーダーのOEM/ODM、次にVMSおよび分析ソフトウェアプロバイダー、そして最終的にはコマーシャル、インフラ、公共機関、政府部門のエンドユーザー向けにシステムを設計、導入、保守する販売業者およびセキュリティインテグレーターへと及ぶ。デバイス価値のかなりの部分は世界的に調達される部品に依存しており、エッジAIの進展はアジアのファウンドリおよびパッケージング能力に関連する計算能力のロードマップへのOEMのアクセスに依存している。
地域内でのカメラ組み立ては、需要量に対して依然として限定的であり、そのためサプライチェーンは完成品や主要サブアセンブリの輸入に大きく依存している。メキシコもUSMCAに関連する貿易フローの下で、組立・物流のハブとして機能している。Convergint Technologies、Johnson Controls、Securitasなどのチャネルパートナーおよび大手インテグレーターは、特にNDAA/FAR関連の審査が義務付けられている場合、仕様策定、サイバーセキュリティ強化、入札文書に影響を与えている。関税や対象ベンダー規制により、製造拠点やBOM(部品表)選定の多様化が進んでおり、一部のベンダーはインテグレーターの価格とプロジェクトの継続性を安定させるためにコスト上昇分を自ら吸収している。
競争環境
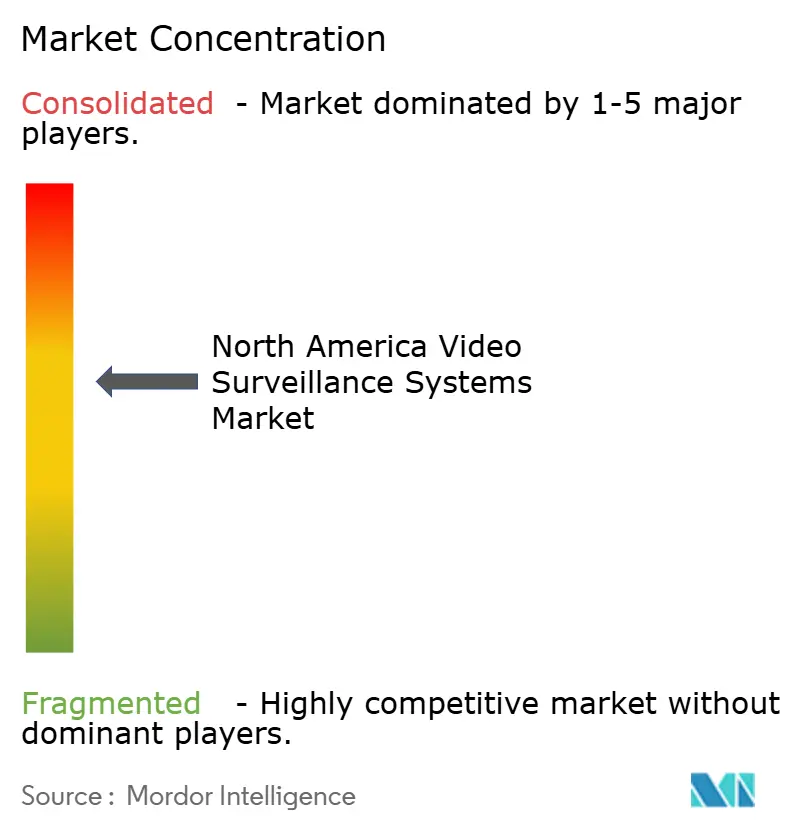
北米ビデオ監視システム市場は中程度の集中度を示しており、上位5社のサプライヤーが合計で2024年の推定収益の21〜32%を占めています。Motorola Solutionsなどの大手企業は買収を活用してエンドツーエンドのポートフォリオを強化し、カメラ、映像管理、およびアナリティクスを、調達の簡素化を求める公共部門購買担当者に訴求する単一ベンダーのスタックに統合しています。クラウドネイティブの挑戦者は、資本予算を予測可能な運用費用に転換するサブスクリプションモデルを提示し、確立されたハードウェアブランドとの差を縮めています。
戦略的テーマはエコシステムの幅広さ、AIによる差別化、およびコンプライアンス対応力を中心に展開されています。BoschがTriton Partnersへの建築テクノロジーのセキュリティ部門の売却は、中核的な競争力へのフォーカスの鋭化を示しており、一方AxisとPanasonic i-PROはエッジベースのアナリティクスに注力し、現場の各デバイスの価値を高めています。中国メーカーは引き続き積極的に参加していますが、NDAA制限により米国連邦機関および多くの州機関がサプライチェーンをより厳格に審査するよう促され、国内および欧州ブランドが間接的に恩恵を受けています。
クラウドハイパースケーラー、アクセス制御の専業企業、および5Gキャリアとのパートナーシップが増殖しています。ベンダーはAPIアクセス、ソフトウェア開発キット、およびローコードツールキットをバンドルし、顧客がビデオフィードをより広範なデジタルトランスフォーメーションプログラムに統合できるようにしています。市場開拓チームには、小売業務、製油所の安全管理、またはスポーツ会場のゲストエクスペリエンスの言語で話す垂直産業コンサルタントが含まれるようになっており、監視が純粋なセキュリティから多分野にわたるデータユーティリティへと移行していることを反映しています。
北米ビデオ監視システム業界リーダー
Honeywell International Inc.
Genetec Inc.
Avigilon (Motorola Solutions)
Axis Communications AB
Johnson Controls International plc
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主要な機会は、コンプライアンス主導の更新サイクルにあり、購入者はカメラ、レコーダー、関連サービスについてNDAA/FARに適合した調達と、より明確なサプライチェーンの出所証明を求めている。FCCのCovered Listの維持と、連邦調達におけるFAR 52.204-25の継続的な適用により、ベンダーの適格性が注目され続けている。これにより、代替ハードウェア製品ラインの需要、記録された部品トレーサビリティ、暗号化、ID管理、パッチ管理などのサイバーセキュリティ対策とともにコンプライアンスの証拠をパッケージ化するインテグレーターサービスへの需要が支えられている。
クラウド管理型およびハイブリッドアーキテクチャも、データ保存およびプライバシー義務を満たしながら複数拠点の運用負荷を軽減するプラットフォームの余地を生み出している。2026年3月、HoneywellはRhombusと提携し、AI駆動のクラウド映像管理をHoneywellの建物セキュリティ製品群に統合した。これは、クラウドソフトウェアを通じて提供される映像、アクセス、建物ワークフローの統合に対する企業需要を反映している。同月、Johnson ControlsはC-CURE IQ 3.2および新しいC-CURE IQ VMSを含む更新を発表し、exacqVision 26.0やEntraPass 9.10などのリリースも行い、商業導入向けの相互運用性と統合管理への継続的な投資を示している。カリフォルニア州のAB-2062法案などのセキュリティ監視企業に対するデータ取り扱いへの規制上の関心は、VMSおよびVSaaSバンドルにおけるロールベースアクセス、第三者共有制御、監査可能性といったプライバシー・バイ・デザイン機能への需要をさらに支えている。
最近の業界動向
- 2026年5月:Genetecは、Security Center Synergisアクセス制御、Synergis Cloud Link、およびSTid製セキュアI/Oモジュールが、ANSSIの高保証サイバーセキュリティ認証を取得したと発表した。この認証は、正式なサイバー保証がベンダー選定やソリューションアーキテクチャに影響を与える、セキュリティ上重要な導入におけるGenetecの位置付けを強化する。
- 2026年3月:HoneywellとRhombusは、AI駆動のクラウド映像管理をHoneywellのアクセス制御および建物セキュリティエコシステムに統合するための戦略的提携を発表し、当初は北米に焦点を当てる。この動きは、既存システムの全面的な入れ替えを望まずに、映像とアクセスの統合ワークフローを求める企業向け建物ポートフォリオにおけるクラウド配信型映像の導入を加速させる。
- 2025年4月:i-PRO Americasは、E&I Cooperative Servicesとの間で、加盟する教育機関へセキュリティソリューションを供給するための枠組み契約を締結した。この契約により、学校の購買が簡素化され、学校のセキュリティ現代化プログラムに合致したカメラおよび関連監視システムのアップグレードの、より迅速で標準化された展開が可能となる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、北米ビデオ監視システム市場は、地域全体のセキュリティおよびモニタリングを目的として映像の撮影、保存、管理、閲覧に使用されるカメラおよび録画システム、関連ソフトウェア、ならびに付随サービスから得られる収益として測定されます。
対象範囲の除外事項:カメラ、録画機器、またはビデオ管理ソリューションにバンドルされていないスタンドアロンのビデオアナリティクスソフトウェアは除外します。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- カメラ
- アナログ
- IP
- ハイブリッド
- ストレージ
- モニター
- アクセサリー
- カメラ
- ソフトウェア
- ビデオアナリティクス
- 映像管理ソフトウェア
- サービス
- サービスとしてのビデオ監視(VSaaS)
- ホスト型
- マネージド型
- 設置・統合
- 保守・サポート
- サービスとしてのビデオ監視(VSaaS)
- ハードウェア
- 展開モード別
- オンプレミス
- クラウド
- 接続性別
- 有線
- 無線
- 解像度別
- 標準画質(SD)
- 高精細(HD)
- フルHD
- 4K以上
- エンドユーザー産業別
- 商業
- 小売
- 銀行・金融サービス・保険(BFSI)
- ホスピタリティ・エンターテインメント
- 医療
- インフラ
- 輸送(空港、鉄道、港湾)
- スマートシティ
- エネルギー・公共施設
- 産業
- 製造
- 石油・天然ガス
- 鉱業
- 機関
- 教育
- 宗教施設
- 住宅
- 政府・法執行機関
- 商業
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、北米においてどこで設置および更新サイルが発生しているかを説明する需要側のシグナルをマッピングすることから始まります。通常、米国国勢調査局の建設・支出シリーズ、カナダ統計局の公表データ、メキシコ国立統計地理情報院(INEGI)の統計、およびセキュリティの近代化計画と予算の方向性を示す政府調達ポータルなどの公開情報を活用します。
次に、企業の年次報告書や投資家向けプレゼンテーション、製品カタログ、信頼性の高い報道記事から供給側のコンテキストを重ね合わせ、何が販売されているか、価格がどのように推移しているかを把握します。また、アナリティクス、エッジ処理、ストレージのイノベーションがどこに集中しているかを確認するために特許データベースも調査し、地域に流入する主要なハードウェアカテゴリーのトレンドを確認するために輸出入の船積みレベルのデータベース抽出を選択的に活用します。ここに挙げたソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、更新イクル、クラウド導入、バンドル価格に関するデスクの前提を検証するために活用しました。これらの項目は合計値を大きく変動させる可能性があるためです。米国、カナダ、メキシコ全域のインストーラー、ディストリビューター、エンタープライズセキュリティチーム、サービスプロバイダーと対話し、数量の方向性、典型的な取引構造、および支出が先送りまたは加速されている領域を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | 最高経営幹部(CXO):20% |
| 中位層:51% | 部門・ユニットリーダー:25% |
| 中小規模プレイヤー:22% | マネージャー:55% |
市場規模の算定と予測
規模の算定は、建設活動、主要エンドユーザーにおける設置ベースの拡大、および公共安全インフラプログラムを想定されるシステム需要に変換し、観察された構成比パターンを用いてハードウェア、ソフトウェア、サービスに分割するトップダウンアプローチで構築されています。合計値を現実的に保つため、モデルはチャネルへのカメラおよびレコーダーの出荷サンプリング、インストーラーのプロジェクト進捗確認、いくつかの代表的なユースケースに対する平均販売価格×台数方式など、選択的なボトムアップ推計との相互検証を行っています。
本市場において最も重要なインプットには、オンプレミスとクラウドの構成比(サービスとしてのビデオ監視を含む)、典型的なカメラの更新サイクルと交換率、IPカメラおよびネットワークビデオレコーダーのチャネル価格の動向、解像度と保存要件によって左右されるストレージ集約度のトレンド、ならびにモニタリングおよびマネージドビデオのサービスアタッチ率が含まれます。メキシコや小規模な垂直市場においてボトムアップの指標が不完全な場合、類似プロジェクトタイプから検証済みの比率を適用してギャップを補い、現地インタビューでアウトプットを再検証しました。
予測は、主要ドライバーに関するシンプルなトレンドモデルに支えられたシナリオ分析を用いて作成され、最終的な見通しはクラウド移行ペース、サイバーセキュリティ主導のアップグレード、およびプロジェクト資金達のタイミングについて実務者が期待する内容と整合させました。
データ検証と更新サイクル
アウトプットは、国別シェア、ハードウェアとサービスの構成比、観察されたクラウド導入率などの独立したシグナルとモデルを比較する複数のパスを通じて検証されます。これにより、実際の購買行動から外れた合計値を検出することができます。大きな乖離が生じた場合は、前提を見直し、外れ値を説明し、変化が実際のものかデータの人工的な産物かを確認するためにインタビューのフォローアップを実施します。
承認前に、別のアナリストがロジックの一貫性、ユニットエコノミクス、および算術チェックのためにレビューを行い、その後、隣接カテゴリーが誤って取り込まれないよう市場定義に照らして照合します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、クライアントが最新の見解を受け取れるよう最終的な納品前チェックを完了します。
Mordor Intelligenceの北米ビデオ監視システム市場規模と他の公表推計値との比較
北米のビデオ監視にする公表市場規模はしばしば乖離します。これは、数値が更新タイミング、通貨換算時点、および定期的なクラウド収益をサービスストリームとして扱うか除外するかによって敏感に変動するためです。特に高解像度およびAI対応デバイスへの急速なシフト時において、平均販売価格のトレンドの取り扱いにおける小さな差異が、多くの読者が予想する以上に最終値を動かす可能性があります。
一般的な乖離要因は、サービスとしてのビデオ監視および関連マネージドサービスの取り扱いです。一部の推計は主に物理的なハードウェア出荷に焦点を当て、サブスクリプション更新を部分的にしか反映していません。もう一つの理由は地理的範囲であり、一部の調査会社は実質的に米国のみを対象としながら、カナダおよびメキシコの需要シグナルを再確認することなく地域全体に一般化しています。Mordor Intelligenceは、公表直前に通貨タイミングと価格構成の前提を更新し、チャネルおよびユーザー側のインタビューでクラウドシェアを検証することで、2025年の合計値を地域における実際のシステムの購買・請方法に整合させています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 188.57億米ドル(2025年) | |
| 地域コンサルタントA | 188.84億米ドル(2024年) | 米国中心のスコープを採用し、ほとんどのクラウドビデオサブスクリプションをソフトウェアのみとして扱っているため、北米のサービス収益認識が低下している。 |
| 業界専門誌B | 123.4億米ドル(2024年) | 主にハードウェア出荷を追跡しており、エンタープライズ展開における高解像度、保存ニーズ、サービスアタッチによる平均販売価格の上昇を十分に調整していない。 |
表中の乖離は主に、システムが一度限りのボックス販売からハードウェアと定期サービスの組み合わせへと移行する際のタイミングと計上対象の違いに起因しています。当社のアプローチは、明確な需要ドライバーから合計値を構築し、毎年繰り返し可能な価格、構成比、クラウド導入に関する実務的なチェックを用いて修正しているため、追跡可能性を維持しています。


レポートで回答された主要な質問
2031年における北米ビデオ監視システム市場の予測値はいくらですか?
市場は13.28%のCAGRで成長し、2031年までに567億3,000万米ドルに達すると予測されています。
最も急速に拡大しているコンポーネントカテゴリーはどれですか?
サービスとしてのビデオ監視(VSaaS)は最も急速に成長するコンポーネントであり、2026年から2031年にかけて15.5%のCAGRを記録する見込みです。
クラウド展開は現在市場のどの程度を占めていますか?
クラウド展開は2025年の収益の15.90%を占め、15.9%のCAGRで急速に拡大すると予測されています。
北米で最も急速に成長している国内市場はどの国ですか?
メキシコはスマートシティイニシアチブとインフラ投資に後押しされ、13.7%のCAGRで拡大しています。
エッジAIカメラが注目を集めているのはなぜですか?
組み込みプロセッサーが帯域幅を最大70%削減し、コストのかかるサーバーを不要にすることで、総所有コスト(TCO)を低下させ、リアルタイムアナリティクスを可能にしています。
新しいプライバシー規制は市場にどのような影響を与えていますか?
顔認識に対する州レベルの制限と連邦データ保護規則の厳格化が、特定の法域でのコンプライアンスコストを引き上げ、アナリティクスの普及を鈍化させています。
最終更新日:



