
血管スクリーニング市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.93 十億米ドル |
| 市場規模 (2031) | 2.49 十億米ドル |
| 成長率 (2026 - 2031) | 5.28 % |
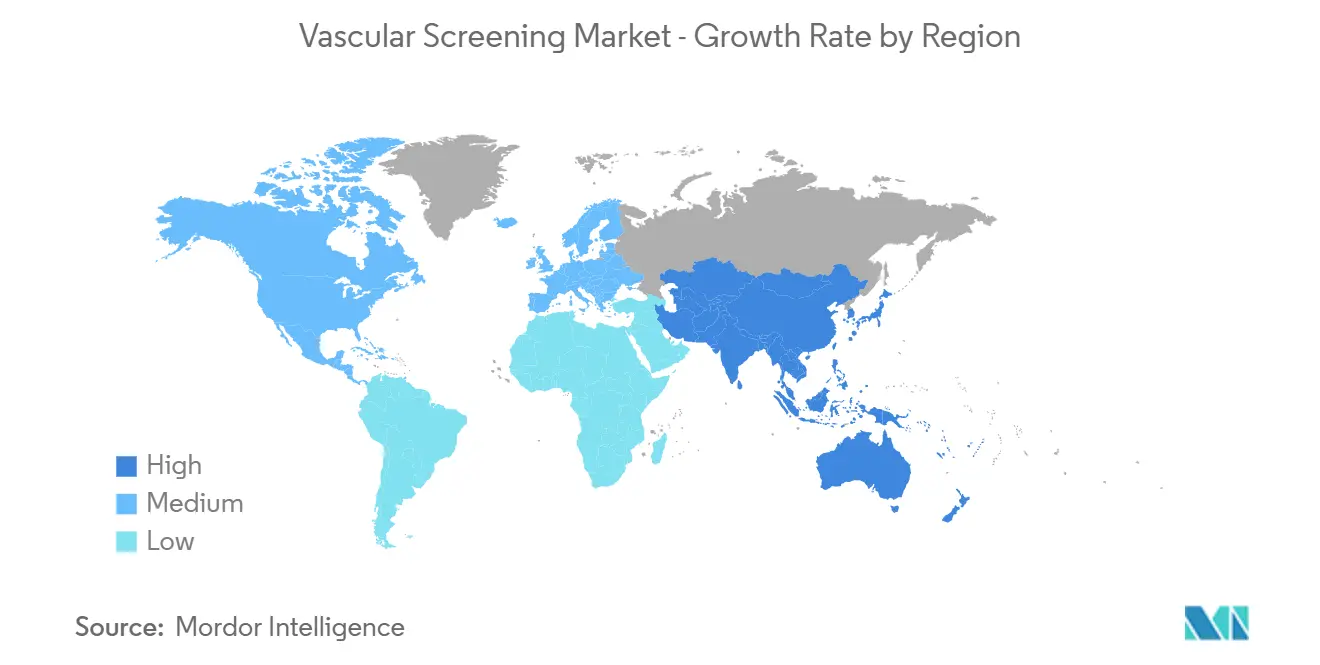
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血管スクリーニング市場分析
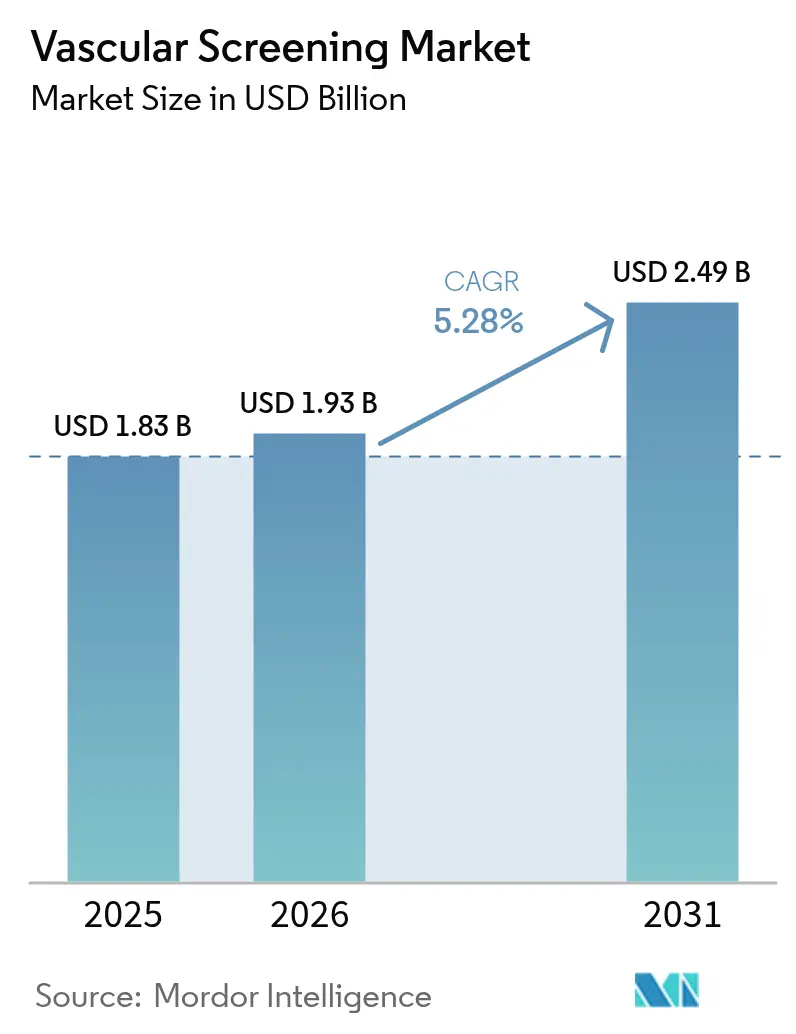
血管スクリーニング市場規模は2026年に19億3,000万USDと推定され、2025年の18億3,000万USDから成長し、2031年には24億9,000万USDとなる見通しで、2026年から2031年にかけてCAGR 5.28%で成長します。
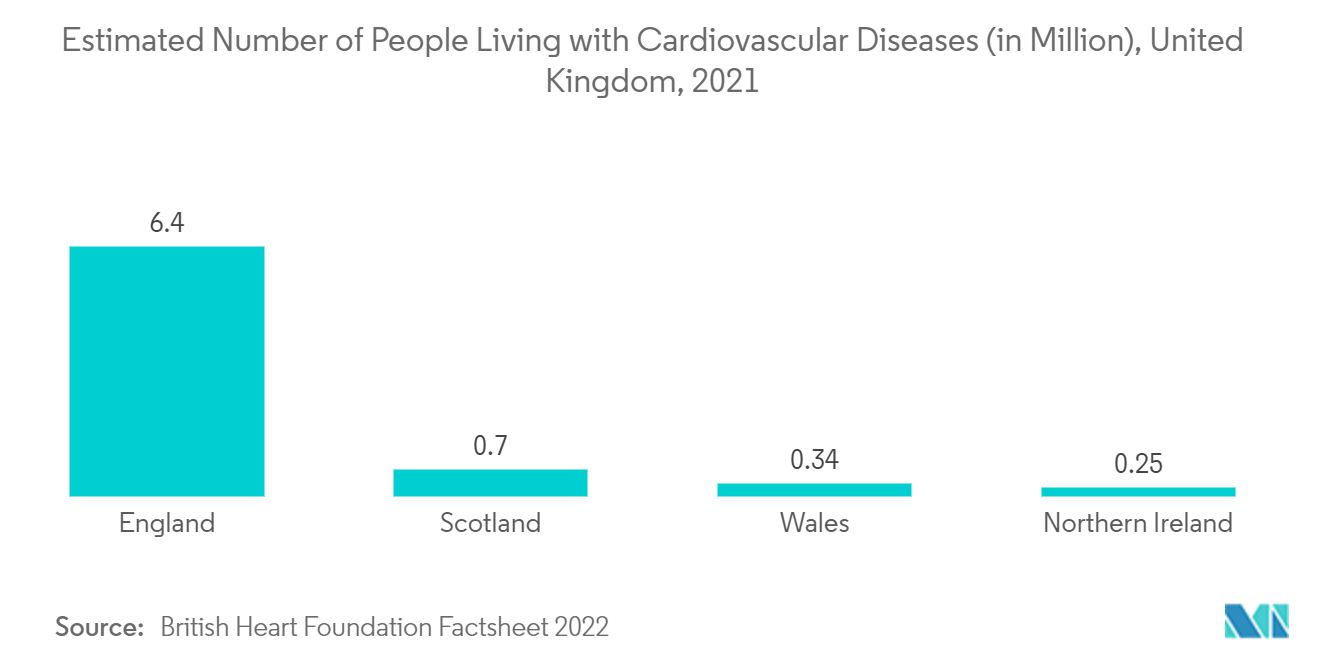
COVID-19パンデミック中、肺が最初に影響を受ける主要臓器であることが知られていましたが、最近の研究では、SARS-CoV-2感染が血管疾患をも引き起こす可能性があることが示されています。2021年9月に「JACC:心血管イメージングジャーナル」に掲載された研究によると、パンデミックの初期段階において、米国では心血管検査が大幅に減少し、地域間で顕著なばらつきが見られました。
さらに、多くの研究により、心疾患を持つ患者はCOVID-19に対して特に脆弱であることが明らかとなり、病院および診断センターへの患者数が減少しました。2021年5月に国立生物工学情報センター(NCBI)が発表した研究によると、COVID-19パンデミック中、イングランドにおける心臓手術件数は劇的に減少し、約45,000件の不足が生じましたが、パンデミック期間中に実施されたほとんどの心臓手術における死亡リスクの上昇は見られませんでした。このように、パンデミック中における外科的処置の減少は市場成長に大きな影響を与えました。
血管疾患の負担の増大と高齢者人口の増加が、血管スクリーニング市場における主要な促進要因となっています。世界保健機関(WHO)による2020年の更新データによると、虚血性心疾患は世界の総死亡者数の16%を占めていました。2021年5月に「循環研究ジャーナル」に掲載された論文によると、2020年には米国において約6,859,623人の心不全患者が存在し、人口の2.1%を占めていました。さらに、2020年における米国およびカナダの心不全有病率はそれぞれ1.5%および1.9%でした。このように、心血管疾患の負担の増大は予測期間中の市場成長を促進すると期待されています。
さらに、高齢者人口においては慢性疾患がより多く見られ、予測期間中の市場成長を促進する可能性が高いです。例えば、2021年10月に発表されたWHOのデータによると、人口高齢化のペースは過去に比べてはるかに速く、2030年までに世界で6人に1人が60歳以上になると報告されています。この時点で、60歳以上の人口は2020年の10億人から2030年には14億人に増加します。この高齢化人口の増大は、血管疾患が高齢者に多く見られることから、血管スクリーニング機器市場に対する需要を最終的に押し上げるでしょう。
しかし、償還に関する問題が予測期間中の市場成長を抑制する可能性があります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の血管スクリーニング市場の動向と洞察
病院セグメントは血管スクリーニング市場において主要な市場シェアを占めると予測されます
本セグメントは、入院件数の増加および主要市場プレーヤーによる製品投入によって牽引されています。入院件数および集中治療室への入院件数の増加が血管スクリーニング機器の必要性を生み出し、市場の成長を促進しています。
例えば、2022年5月にオーストラリア保健福祉研究所(AIHW)が発表したデータによると、2020年から2021年にかけて約1,180万件の入院が発生し、これは2019年から2020年と比較して6.3%増加しました。また、2020年から2021年にかけて、1,180万件の入院のうち、7.0%の入院が集中治療室への滞在を伴い、3.8%の入院が心血管疾患を伴い、10.3%の入院が院内死亡を示す転帰区分を有していたことも報告されています。このような救急・集中治療への入院増加は血管スクリーニング機器への需要を高める可能性が高く、それによって市場セグメントの成長を促進すると期待されます。
米国における病院数の増加も市場成長を促進しています。例えば、2021年1月に米国病院協会統計が発表したレポートによると、2021年における米国の連邦政府病院数は207施設であり、複数の州・地方政府コミュニティ病院が存在していました。このような病院数の増加が市場成長を支えると見込まれます。
北米は市場において相当なシェアを占めると予測され、予測期間中も同様の状況が続く見込みです
北米は、冠動脈疾患、腎動脈疾患、頸動脈瘤などの血管疾患の増加により、世界の血管スクリーニング市場において相当な市場シェアを占めると予測されています。冠動脈疾患は最も影響を受けている心疾患です。
2020年9月に米国疾病予防管理センター(CDC)が発表したデータによると、心疾患は米国における死亡の主要な原因です。同資料によると、毎年約805,000人のアメリカ人が心臓発作を起こしています。心疾患による死亡者数が増加しているため、血管スクリーニング機器が動脈の閉塞や狭窄の診断に役立てられることから、心疾患の適切な治療に対する継続的なニーズが存在し、予測期間中に顕著な成長を示すと期待されています。
さらに、国内における血管外来手術センターの増加が血管スクリーニング機器への需要を高め、市場成長を促進すると見込まれています。例えば、2021年4月、オレンジ郡において最も包括的な外来血管外科手術サービスを提供するスーパーハイブリッド型外来手術センターが南カリフォルニアに開設され、外来手術の未来に向けた革新的なビジョンを体現しています。
以上のすべての要因が、予測期間中の北米地域における市場成長を促進すると期待されています。
競合情勢
血管スクリーニング市場は中程度の競争状態にあり、複数の主要プレーヤーで構成されています。血管スクリーニング市場で事業を展開している企業には、Fukuda、Unetixs Vascular、Collaborative Care Diagnostics(Biomedix)、CorVascular Diagnostics、Koven Technology、D.E. Hokanson、enverdis、OMRON、Viasonix、およびShenzhen Mindray Bio-Medical Electronics Co., Ltd.などがあります。
血管スクリーニング産業のリーダー企業
Fukuda
OMRON
Koven Technology, Inc.
Shenzhen Mindray Bio-Medical Electronics Co., Ltd
Enverdis GmbH
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
末梢動脈疾患(PAD)の症例発見と標準化された一次検査に関するガイドラインの強化により、病院や外来施設全体でABI検査および超音波ベースのスクリーニングワークフローの利用拡大が後押しされている。2024年には、主要学会のガイダンス(ESC、およびACC/AHA主導の下肢PADガイドライン)がPADの初期診断検査としてABIを重視し、これは血管スクリーニングで用いられる自動・携帯型ABIシステムやドプラベースの評価に対する需要と合致している。
イメージングおよびガイダンスプラットフォームがソフトウェアインテリジェンスを追加し、カテーテル室や循環器・血管サービスラインとの統合を強化する中、ワークフローの簡素化と意思決定支援に機会が集中している。2026年3月、フィリップスはFDA 510(k)承認とCEマークを取得した統合インターベンショナルガイダンスプラットフォームであるIntraSight Plusを発売した。2026年4月、アボットはAI搭載冠動脈イメージングソフトウェアであるUltreon 3.0についてFDA承認とCEマークを取得し、血管評価および介入計画のソフトウェア主導の標準化への継続的な投資を示している。ケア提供の最前線では、AyatiデバイスやSOT Medical Systemsなどの企業による動脈スクリーニング向けに位置づけられた新しい携帯型・診療所導入型の動脈スクリーニング製品が、分散型スクリーニングプログラムにおける空白領域を示しており、そこでは償還制度とプロトコルの整合性が導入の主要な関門となっている。
最近の業界動向
- 2026年6月:オムロンヘルスケアはタイでAI対応の心房細動検出機能を備えたスマート血圧計を発売し、コネクテッドスクリーニングの展開を北米・欧州の主要小売市場以外にも拡大した。この展開は、下流の血管評価経路につながる可能性のある、家庭および地域社会ベースの心血管リスクスクリーニングの普及拡大を支えている。
- 2026年3月:Koven Technology, Inc.は米国退役軍人省(Department of Veterans Affairs)の連邦供給スケジュール契約(36F79726D0089)を取得した。有効日は2026年5月1日とされ、血圧計や携帯型ドプラなどの血管モニタリング機器が対象となる。この受注により、VA施設全体における血管スクリーニング・モニタリング機器の大規模な公共調達チャネルへのアクセスが改善される。
- 2024年11月:オムロンヘルスケアは、AI搭載の心房細動検出機能を備えた血圧計についてFDAのデノボ認可を取得した。この認可により、消費者向けおよび臨床用血圧測定におけるAI対応スクリーニングの規制上の道筋が拡大し、コネクテッド血管・心臓スクリーニング機器のさらなる製品進化と市場参入を後押しした。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、血管スクリーニング市場を、臨床およびスクリーニング環境において血管の健康状態を評価し血管疾患のリスクを特定するために使用される非侵襲的スクリーニングシステムからの収益として定義する。
対象範囲の除外事項:治療目的の血管手術および機器は除外し、また、スクリーニングではなく診断のために実施される通常の循環器イメージングも除外する。
セグメンテーション概要
- 製品タイプ別
- ポータブル
- スタンドアロン
- エンドユーザー別
- 病院
- 診断センター/クリニック
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- その他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
明確な出発点を設定するため、まずどの血管リスク疾患が対象範囲に含まれるか、およびこれらの検査が通常どこで実施されるかをマッピングし、そのマッピングを公的データの指標と整合させる。デスクリサーチでは、心血管リスクの背景情報として世界保健機関(WHO)、スクリーニングおよびリスク因子の有病率に関するCDCの発行物、主要国における処置・利用状況の代替指標としてOECDの保健統計などの出典を用いる。
また、製品承認および適応に関しては米国FDAの機器データベース、スクリーニング経路の規範については査読付き臨床学術誌、機器の貿易パターンが関連する場合は貿易・関税統計などの出典を参照する。企業の年次報告書、投資家向け説明資料、信頼性の高いヘルスケア専門メディアは、製品の位置づけやおおまかな価格動向の確認に役立つ。一部のケースでは、企業財務や特許データベースの有料サブスクリプションを用いて、タイムラインおよびイノベーションの強度を検証する。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他の多くの公的出典も使用した。
一次インタビューおよび調査
一次インタビューでは、血管リスク評価のうちどの程度が実際に専用のスクリーニングシステムで実施されているか、また購買・利用状況が病院と診断センターでどのように異なるかの検証に重点を置く。機器関連の経営幹部、臨床リーダー、運営管理者など様々な立場の人々に話を聞き、一般的な検査件数、更新サイクル、地域別の平均販売価格帯に関する前提をクロスチェックする。世界的なカバレッジのため、成熟した医療システムと新興の医療システムの両方から入力を得て、地域別シェアが一つの地域に偏重しないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:32% | CXO:13% | APAC:47% |
| ミッド層:46% | 機能/部門リーダー:29% | EMEA:32% |
| 中小プレイヤー:22% | マネージャー:58% | アメリカ大陸:21% |
市場規模算定と予測
市場規模算定はトップダウン方式から始まり、血管疾患リスクの有病率、対象年齢層におけるスクリーニングの普及状況、患者一人当たりの年間標準検査数、病院と診断センターで実施される検査の割合を用いて、国別の需要プールを再構築する。これらの数量は、携帯型および据置型システムの実用的な価格帯を用いて収益に変換され、その後、更新サイクルおよび利用強度に応じて調整される。
最初の合計を作成した後、サプライヤー収益の確認、出荷動向に関するチャネルからのフィードバック、主要国における単位数量から示唆される平均販売価格(ASP)のサンプル確認など、選択的なボトムアップ推定を用いて方向性を裏付ける。ギャップが生じた場合、それは通常、不均一な普及率の前提、バンドル価格設定、または小規模施設からの需要の過少計上に関連している。そのような場合、インタビューに基づく範囲を用いてモデルを再調整する。
予測は、高齢化人口、糖尿病罹患率の負担、予防医療への重点、携帯型システムへの技術シフトといったトレンドラインに結びついたシナリオ分析を用いて構築される。成長率は、償還制度の感度および資本予算サイクルに関する専門家の見解を用いてストレステストされ、その後、地域全体に一貫して適用され、最終予測が追跡可能かつ再現可能な状態を維持する。
データ検証と更新サイクル
出力結果は、地域の医療費支出の方向性、機器承認のペース、想定される更新需要などの独立した指標と照合され、最終レビューが行われる。ある国で異常な急増または急減が見られる場合、その要因を数量、価格、またはミックスの前提にまで遡って追跡し、少なくとも1つの追加外部情報を用いて異常値を再度検証する。
計算、単位、通貨処理が時系列全体で一貫するよう、複数段階のアナリストレビューが行われる。本レポートは毎年更新され、重大な政策転換や大規模な製品発売など重要な事象が発生した場合には中間更新が行われる。提供前には、最新の市場動向が反映されるよう、モデルを再度見直す。
他の公表推定値と比較したMordor Intelligenceの血管スクリーニング市場規模
血管スクリーニングの公表市場価値は必ずしも一致しない。それは各社が異なる収益源を計上し、異なる基準年を用い、携帯型システムが据置型システムに取って代わる速度についても異なる前提を置いていることが多いためである。通貨換算のタイミングや、サービスおよびソフトウェアが含まれているかどうかも、全体の説明が似ているように見えても最終的な数値を変える可能性がある。
当社の検証では、最大の差異は、その推定が機器のみを対象としているか、それともスクリーニングサービス、ソフトウェア、消耗品を含んでいるか、また基準年が利用主導の需要プールに固定されているか、それとも予測主導の収益曲線に固定されているかに由来することが多い。機器のみ、製品タイプ、最終用途に沿った対象範囲で、2026年を算定年とし、利用状況および価格の確認を通じて検証を行うというMordor Intelligenceが採用しているアプローチにより、表中の2026年の数値がどのように導かれているかが説明される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.93 B (2026) | |
| 業界出版社A | USD 1.86 B (2024) | 異なる基準年と、より広範な製品の枠組みを用いており、ソフトウェア、サービス、消耗品などの関連項目が混在する可能性があり、機器収益に基づく定義と比較して出発値と成長経路が変化しうる。 |
| グローバル出版社B | USD 2.77 B (2025) | 基準年の数値がより高いのは、より広範な地理的カバレッジとより積極的な普及率の前提と整合しており、その定義は機器販売以外のスクリーニングエコシステムをより多く捉えている可能性がある。 |
この3つの数値の差異は、主に市場収益として何が計上されるか、および基準年の設定方法によって説明される。対象範囲をスクリーニングシステムに厳密に限定し、入力データを検査件数、設置場所のミックス、価格帯に結びつけることで、市場規模は明確な要因まで追跡可能であり、年々一貫して更新しやすくなる。


レポートで回答されている主要な質問
血管スクリーニング市場の規模はどのくらいですか?
血管スクリーニング市場規模は2026年に19億3,000万USDに達し、CAGR 5.28%で成長して2031年までに24億9,000万USDに達すると予測されます。
血管スクリーニング市場の現在の規模はどのくらいですか?
2026年において、血管スクリーニング市場規模は19億3,000万USDに達すると予測されます。
血管スクリーニング市場における主要企業はどこですか?
Fukuda、OMRON、Koven Technology, Inc.、Shenzhen Mindray Bio-Medical Electronics Co., Ltd、およびEnverdis GmbHが血管スクリーニング市場における主要企業です。
血管スクリーニング市場において最も急成長している地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)中に最も高いCAGRで成長すると推定されます。
血管スクリーニング市場において最大のシェアを持つ地域はどこですか?
2026年において、北米が血管スクリーニング市場で最大の市場シェアを占めます。
本血管スクリーニング市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年の血管スクリーニング市場規模は19億3,000万USDと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、および2024年の血管スクリーニング市場の過去の市場規模をカバーしています。また、本レポートは2026年、2027年、2028年、2029年、2030年、および2031年の血管スクリーニング市場規模を予測しています。
最終更新日:



