
バリューベースド・ヘルスケア・サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.27 兆米ドル |
| 市場規模 (2031) | 5.17 兆米ドル |
| Growth Rate (2026 - 2031) | 17.86 % |
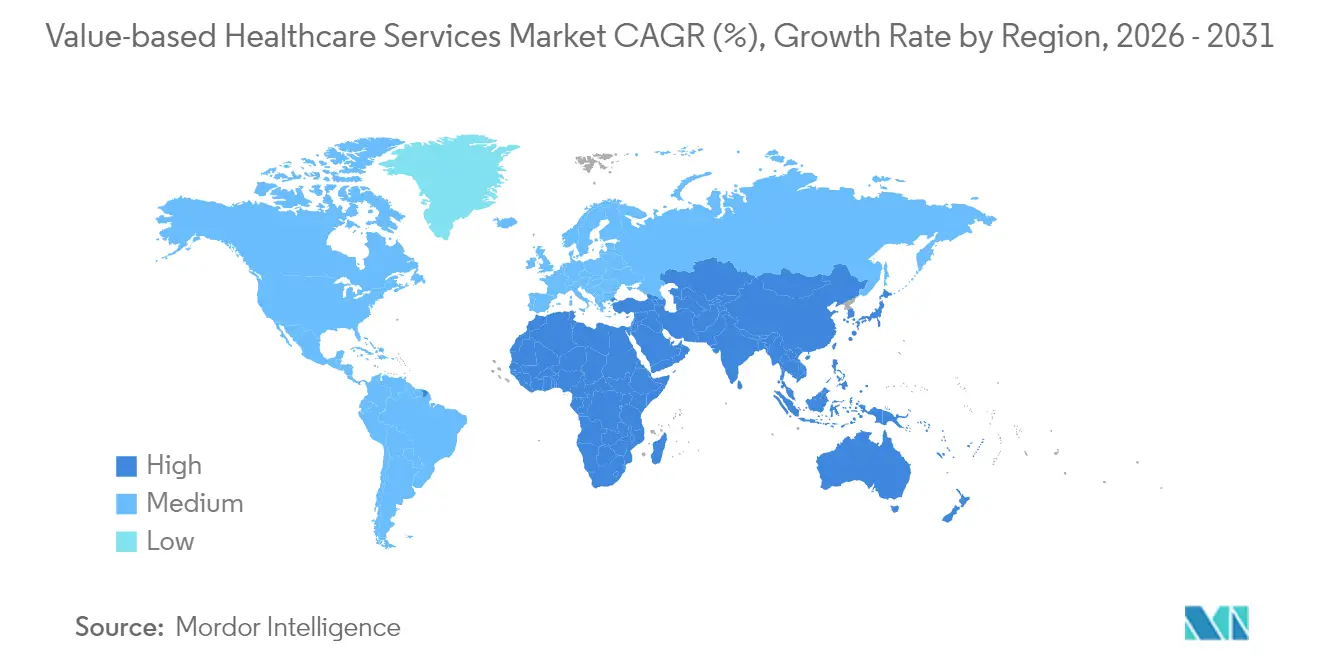
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
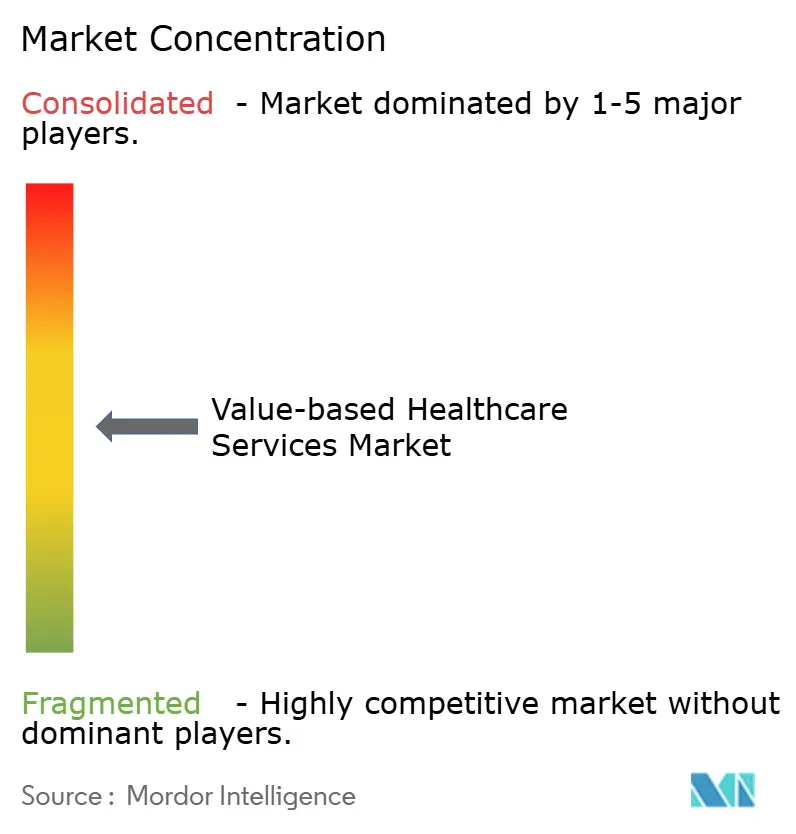
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバリューベースド・ヘルスケア・サービス市場分析
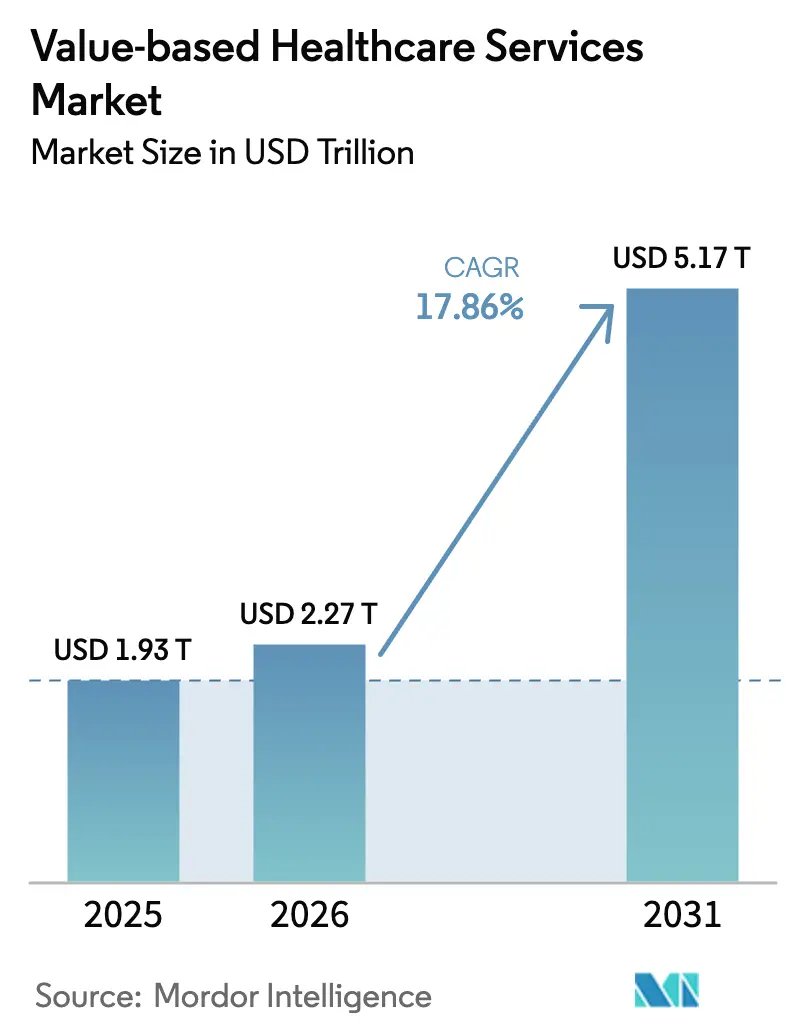
2026年のバリューベースド・ヘルスケア・サービス市場規模は2兆2,700億USDと推定され、2025年の1兆9,300億USDから成長し、2031年の予測値は5兆1,700億USDであり、2026年〜2031年のCAGRは17.86%で成長します。
モメンタムは、測定可能な患者アウトカムを評価する償還インセンティブの転換、マネージド・メディケア選択肢への加入加速、および統合ケア提供を中心としたペイヤーとプロバイダーの連携から生じています。複数の慢性疾患を管理する高齢者人口の増大が、継続的かつ協調的なサービスへの需要を高めています。同時に、雇用主は医療費の予測可能性を求め、パフォーマンス保証を基盤とした直接契約を促進しています。テクノロジーの導入、特にAI駆動のリスク層別化が積極的な人口健康管理を支援し、遠隔医療は分散したコミュニティへのアクセスを拡大しています。病院システムおよびペイヤー間の統合は、分析インフラおよびダウンストリームのケア資産への投資能力を支え、移行の加速を強化しています。
主要レポートのポイント
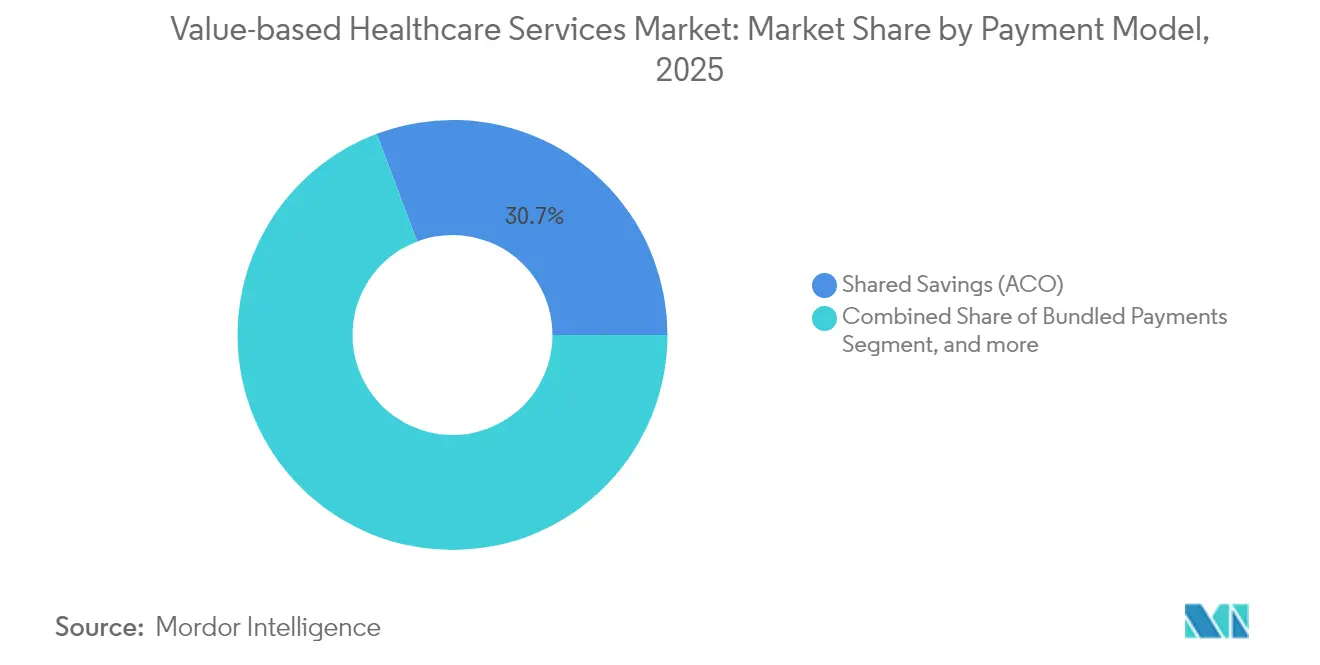
- 支払いモデル別では、シェアード・セービングス・プログラムが2025年に30.74%の収益シェアでリードしており、一方でキャピテーション/グローバル・バジェットは2031年までのCAGR 19.02%で最も急速な拡大が見込まれています。
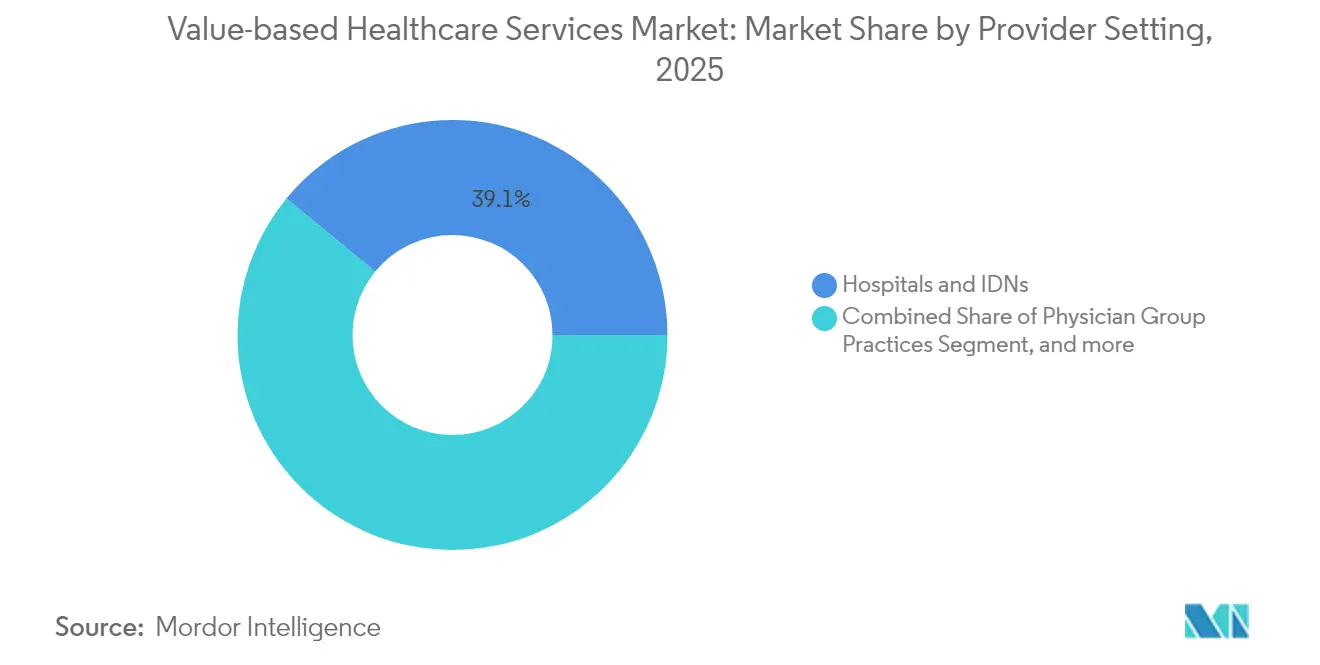
- プロバイダー設定別では、病院およびIDNが2025年のバリューベースド・ヘルスケア・サービス市場シェアの39.05%を占めており、バーチャル/遠隔医療プロバイダーは2026年から2031年にかけてCAGR 23.10%が見込まれています。
- 地域別では、北米が2025年に45.90%のシェアを占めてトップとなっており、アジア太平洋は予測期間においてCAGR 25.20%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患の増大する負担と高齢化人口 | +4.2% | グローバル、北米および欧州で顕著 | 長期(4年以上) |
| 代替支払いモデルへの政府主導のシフト | +3.8% | 北米、アジア太平洋および欧州へ拡大 | 中期(2〜4年) |
| 統合型・縦断的ケアに向けたペイヤーとプロバイダーの推進 | +3.1% | グローバル、先進市場における早期導入 | 中期(2〜4年) |
| メディケア・アドバンテージおよびリスクベースACOプログラムの拡大 | +2.9% | 北米、他地域への波及 | 短期(2年以内) |
| AIによるリスク層別化と予測分析 | +2.4% | グローバル、北米および欧州が主導 | 中期(2〜4年) |
| コスト抑制を目的とした雇用主負担バリューベースド契約 | +1.9% | 北米および欧州、アジア太平洋で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患の増大する負担と高齢化人口
米国では、65歳以上の成人が2030年までに7,300万人に達し、そのうち85%が少なくとも一つの慢性疾患を抱え、60%が複数の疾患を管理しています。[1]Vizient、「人口動態の変化と慢性疾患の有病率」、vizientinc.com このコホートはすでに入院患者の半数以上を占め、医療費の上昇を押し上げています。バリューベースド・ヘルスケア・サービス市場は、予防的介入を促し回避可能な入院を減少させるシェアード・セービングス取り決めを通じた協調的管理を促進するインセンティブを提供しています。プロバイダーは縦断的データ、在宅モニタリング、および多職種ケアチームを活用して複雑なニーズに対応し、測定可能な質の向上とコスト相殺を実現しています。
代替支払いモデルへの政府主導のシフト
政策は決定的な触媒です。CMSイノベーション・センターは費用削減に失敗したプログラムを廃止する一方、2026年1月から741の病院が参加する「トランスフォーミング・エピソード・アカウンタビリティ・モデル」など、義務的なエピソード・バンドルを展開しています。[2]アメリカン・ジャーナル・オブ・マネージド・ケア編集部、「CMS TEAMモデルの詳細」、ajmc.com 国際的には、オランダのような国がケアプロトコル遵守を改善しながら総支出を増加させないバンドルド・ペイメントを採用しています。このような義務は、プロバイダーが出来高払いからリスク負担型の取り決めへの移行を加速させています。
ペイヤーとプロバイダーによる統合型・縦断的ケアの推進
垂直統合された事業体は、保険、プライマリーケア、専門科サービス、薬局、および分析を一つの事業プラットフォームにまとめるようになっています。Optumはすでにバリューベースド契約のもとで470万人の患者を管理しており、Kaiser PermanenteのRisant HealthはGeisinger及びCone Healthの資産を加えて地域的な足跡を拡大しています。[3]UnitedHealth Group、「Optum投資家向けプレゼンテーション2025年」、unitedhealthgroup.com これらの構造はリアルタイムのデータ交換と共有の臨床ガバナンスを促進し、ケアの連続体にわたるシームレスな引き継ぎを可能にし、総ケアコスト指標に関してインセンティブを整合させています。
メディケア・アドバンテージおよびリスクベースACOプログラムの拡大
メディケア・アドバンテージの加入者数は2025年に3,570万人に達し、全メディケア受益者の51%に相当する見込みであり、平均月次保険料は引き続き低下しています。メディケア・シェアード・セービングス・プログラムは2023年に21億USDの純節約を達成し、アップサイドおよびダウンサイドモデルがコストと質のバランスを取れることを実証しました。ヘルス・エクイティ・ベンチマーク・アジャストメントなどの新しい政策要素は、歴史的に十分なサービスを受けていない人口を担うプロバイダーの参加を広げることを目指しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 二重の収益サイクルの複雑さ(出来高払い対バリューベースド契約) | -2.1% | グローバル、移行市場で顕著 | 中期(2〜4年) |
| ダウンサイド・リスク負担に対する準備不足 | -1.8% | 北米および欧州、アジア太平洋で新興 | 短期(2年以内) |
| 地域ベースのプロバイダー間における相互運用性のギャップ | -1.4% | 地域差を伴うグローバル | 長期(4年以上) |
| 質報告要求による医師の燃え尽き症候群 | -1.2% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
二重の収益サイクルの複雑さ(出来高払い対バリューベースド契約)
出来高払いとバリューベースド契約の並行請求システムを運用することは、特にエンタープライズITリソースが不足している小規模組織において財務部門に負担をかけます。スタッフは異なるコーディング、文書化、および報告ルールを調整しなければならず、時間を浪費し管理上のオーバーヘッドを増大させます。バリューモデルへの収益のシフトが転換点に達するまで、バックオフィスの重複は業務効率の阻害要因となり続けるでしょう。
ダウンサイド・リスク負担に対する準備不足
多くのプロバイダーは、保険数理スキル、準備金資本、および人口健康インフラが不均等に分配されているため、完全なキャピテーションの受け入れを躊躇しています。リスク調整が不十分であった過去の事例は、社会経済的に複雑な人口を担うケアを提供する組織の間で不信感を生み出し、契約の採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
支払いモデル別:
成熟化がシェアード・セービングスを超えた成長を牽引シェアード・セービングス・プログラムは2025年のバリューベースド・ヘルスケア・サービス市場の30.74%を占め、当初参加者をダウンサイド・エクスポージャーから保護するためにアクセスしやすいオンランプとして機能しています。メディケアだけで1,100万人の受益者にサービスを提供し、2023年に21億USDの節約を実現しました。キャピテーション/グローバル・バジェットのバリューベースド・ヘルスケア・サービス市場規模は、ペイヤーが予測可能なコスト・エンベロープを好み、プロバイダーが保険数理およびケアマネジメント能力を強化することから、2031年までにCAGR 19.02%で拡大する見込みです。バンドルド・ペイメントは外科的エピソードをカバーする義務的TEAMモデルを通じて普及が進み、ペイ・フォー・パフォーマンス契約は公平性の要素を含む質指標を精緻化しています。患者中心の医療ホームのフレームワークはより広範なACO構造の中に統合されるようになり、エピソードベースの条件は慢性疾患サイクルを包含するようになっており、アウトカム定義の洗練度の向上を反映しています。専門科バンドルや雇用主の直接契約などのニッチモデルがさらなる選択肢を加え、バリューベースド・ヘルスケア・サービス市場における支払い設計の継続的な進化を示しています。
キャピテーションへの信頼の高まりは、ケア・コーディネーション・プラットフォーム、リモート・モニタリング、およびコミュニティベースのパートナーシップへの投資を加速させます。人口健康分析を習得した組織はプロバイダーのインセンティブを整合させ、パネルリスクを調整し、高い消費者満足度を維持しながらシェアード・セービングスを獲得することができます。規模を欠く組織は保険数理上のエクスポージャーをプールする協調的な契約ネットワークに向かいます。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


プロバイダー設定別:
デジタル拡大がケアの連続体を再定義病院およびIDNは2025年のバリューベースド・ヘルスケア・サービス市場シェアの39.05%を占め、統合された専門科ライン、三次ケア能力、およびエンタープライズ分析を活用しています。集中型コマンド・センターおよびホームケア・プログラムを展開して、低い重症度のケースを入院病棟の外に移し、キャピテーション支払いのもとでマージンを維持しています。一方、バーチャル・プロバイダーは最も急成長するコホートであり、非同期コミュニケーション、在宅診断、およびリモート患者モニタリングが継続的エンゲージメント要件を満たすことから、2031年までCAGR 23.10%が予測されています。バーチャル・モダリティに付随するバリューベースド・ヘルスケア・サービス市場規模は、遠隔医療によるエピソードが公式のリスク取り決めの中核となった時点で、指数関数的な拡大が見込まれています。
医師グループ診療所は機動性を維持し、ニッチな老年医学および慢性疾患契約を採用しています。在宅医療機関はより低コストでの急性期後回復への選好から恩恵を受けています。外来手術センターはバンドルド・ペイメントのトラックに参加し、専門クリニックは臓器特異的なグローバル・バジェットを探求しており、バリューベースド・ヘルスケア・サービス市場内の拡大するエコシステムを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米バリューベースド・ヘルスケア・サービス市場
北米は2025年に45.90%のシェア維持した。これは、メディケア、メディケイド、および雇用主による採用が、成果志向の条項に関する成熟した先例を確立したためである。アカウンタブル・ケアに向けた連邦政府の方針により、2030年までにすべての従来のメディケア受給者がリスク共有関係に組み込まれる予定である。カナダは州ベースの成果インセンティブを試験的に導入しており、メキシコは公共部門の支払いを品質指標に連動させている。
アジア太平洋バリューベースド・ヘルスケア・サービス市場
アジア太平洋地域は、大規模な公共改革と急速なデジタル普及を背景に、2031年までに25.20%のCAGRという最も急峻な成長軌道を示している。中国は一線都市において腫瘍科のバンドル払いを試験的に導入し、日本は高齢者の予防を評価する形で診療報酬体系を調整しており、インドのアーユシュマン・バーラト・デジタル・ミッションは請求不要の電子償還のための基盤を提供している。オーストラリアの州全体にわたるプログラムは、標準化された診療経路を通じて入院在院日数の短縮を実証しており、地域における概念実証をしている。
EMEAおよび南米バリューベースド・ヘルスケア・サービス市場
欧州では、一次医療チームと専門医療チームを共有予算で統合するオランダの糖尿病バンドルを筆頭に、着実な普及が続いている。ドイツは病院財政に品質基準を組み込んでいる。英国は統合ケアシステム内で人口ベースの支払いを試験的に導入している。南欧諸国は特定地域においてアウトカム契約を試験的に実施している。中東およびアフリカでは初期段階の取り組みが見られ、湾岸協力会議加盟国がデジタル登録システムへの投資を進め、南アフリカの国民健康保険法案にはパフォーマンス条項が盛り込まれている。南米では、ブラジルの民間保険会社が人頭払い方式の腫瘍科商品を採用し、アルゼンチンが公立病院においてエピソード払いを試験的に導入している。

競合状況
市場統合により、多角化した大手企業および地域システムが契約機会を獲得できるポジションにあります。Optumは2年間にわたり310億USDを買収に投じ、診療所、テクノロジー、および在宅医療資産を組み合わせることで、ケア全体のループをコントロールできる体制を整えました。Kaiser PermanenteのRisant HealthはGeisingerとCone Healthを吸収し、分散したコミュニティシステムを資本整備に30億USDが充当された複数州にまたがるプラットフォームへと変革しました。CVS HealthによるOak Street Healthの買収により、キャピテーション型メディケア・アドバンテージ・リスクに特化した600の一次医療センターが提供されています。
ペイヤーはダウンストリームへの影響力を拡大し、テクノロジー専門企業はプロバイダーのワークフローに分析およびエンゲージメント・ツールを組み込んでいます。AI搭載の人口健康ソリューションを持つスタートアップ企業は、予測コーディングの自動化および社会的決定要因のフラグ付けをターゲットにしています。国際的なプレイヤーは、バリューベースド・ヘルスケア・サービス市場において政策の勢いとデジタルインフラがファーストムーバーの機会を提供するアジア太平洋でのジョイント・ベンチャーを探索しています。
競合戦略は、密度の高い医師ネットワークの構築、バーチャル能力の強化、および総ケアコストを管理するための薬局および行動サービスの統合を中心に展開されています。企業はデバイス非依存のリモート・モニタリング、患者報告アウトカム指標、およびクローズド・ループの紹介管理を採用してアカウンタビリティを確保しています。市場は、保険数理の専門知識と消費者中心のサービスモデルを整合させることができる企業を評価しています。
バリューベースド・ヘルスケア・サービス業界リーダー
MVP Health Care
Cigna Healthcare
UnitedHealth Group (Optum)
Humana Inc.
Blue Cross Blue Shield
- *免責事項:主要選手の並び順不同
バリューベースド・ヘルスケア・サービス市場
- UnitedHealth Group (Optum)
- Humana Inc.
- CVS Health (Aetna)
- Elevance Health (Anthem)
- Cigna Healthcare
- Kaiser Permanente
- Blue Cross Blue Shield
- MVP Health Care
- Agilon Health
- Aledade
- Signify Health
- Evolent Health
- Lumeris
- Conifer Health Solutions
- Privia Health
- Oak Street Health
- VillageMD
- ChenMed
- CareMore Health
- Centene Corp.
- Clover Health
- Health Catalyst
- GuideWell (Florida Blue)

市場機会と将来展望
米国メディケアにおける継続的なプログラム設計の変更は、より明確な成果測定とダウンサイドリスクルールを支持できるプロバイダーおよびペイヤーにとって明確な空白領域を生み出している。CMSはメディケア全体で価値基準型プログラムの拡大と制度化を続けており、イノベーションセンターも、ACO REACHの終了時である2027年のLong-term Enhanced ACO Design(LEAD)モデルの準備を含む、次世代のACO構造を示している。同時に、シェアードセービングスの導入段階からよりリスクを負う契約形態への移行は、回避可能な利用を減らす能力(ケアマネジメント、ケアの移行、品質報告)への需要を高めるとともに、フィーフォーサービスと価値基準契約にわたるデュアルレベニューサイクルの複雑さへの対応も求めている。
最も実行可能な機会は、テクノロジーを活用した慢性疾患ケアパスウェイと、成果を測定可能かつ契約可能にするネットワークパフォーマンスのアプローチに集中している。CMS Health Technology Ecosystem(2025年発表)と、The Cigna Groupを含む主要ペイヤーが参加するイノベーションセンターのACCESSモデル・アライン・ペイヤー・プレッジは、テクノロジーを活用した慢性疾患ケアに対する支払いの整合性に結びついた相互運用性のある患者中心ソリューションを拡大するための実践的な道筋を提供している。大手保険会社によるプロバイダーの階層化・指定プログラムも、特にバーチャル診療形態や在宅サービスをトータルコストオブケアの責任枠組みに組み込める場合において、データ取得、リスク層別化、長期的なエンゲージメントへの投資に対する商業的インセンティブをシステムや医師グループに与えている。
Recent Industry Developments in バリューベースド・ヘルスケア・サービス市場
- 2026年7月:Cigna Healthcareは、2027年のCigna Care DesignationおよびTier 1プロバイダーステータスの手法とスケジュールを発表し、最終結果は2027年1月1日に有効となる。この発表は、直接的なプロバイダー階層化と価値基準型契約インセンティブを推進し、価値基準型ケアにおけるプロバイダーネットワークの区分化とインセンティブの整合性を支援する。
- 2026年6月:MVP Health Careは、臨床ケアマネージャーを病院チームに組み込むため、Westchester Medical Center Health Networkとの戦略的パートナーシップを開始した。この協力関係は、院内ケアマネジメントと在宅移行の実行を強化し、価値基準型ケアの実施とポストアキュートケアの調整を後押しする。
- 2026年2月:MVP Health Careは、Movn Healthと提携し、メディケア・アドバンテージ加入者向けのバーチャル在宅心臓リハビリテーションプログラムを開始した。このプログラムは在宅・成果基準型の心臓リハビリテーションを拡大し、バーチャルケアの導入とリスク共有契約の加速を促進する。


バリューベースド・ヘルスケア・サービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、市場は、償還が活動量や取扱量のみではなく、成果、品質、総医療費に結びついている価値基準型契約の下で提供・支払われる医療サービスを対象とする。
対象範囲の除外:純粋なフィーフォーサービスのみのケア提供、および医療提供に関連しない非医療専門サービス(ケア提供に結びつかない一般的なマネジメントコンサルティングなど)は市場価値から除外される。
セグメンテーション概要
- 支払いモデル別
- バンドルド・ペイメント
- シェアード・セービングス(ACO)
- ペイ・フォー・パフォーマンス
- 患者中心の医療ホーム(PCMH)
- キャピテーション/グローバル・バジェット
- エピソードベースの支払い
- その他の新興モデル
- プロバイダー設定別
- 病院およびIDN
- 医師グループ診療所
- 在宅医療および急性期後ケア
- 外来手術センター
- バーチャル/遠隔医療プロバイダー
- その他のプロバイダー設定
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、ペイヤータイプおよびプロバイダー形態別の導入状況の第一段階の見解を構築するために使用された。CMS、CDC、OECD Health Statistics、世界銀行、WHOなどのソースから公開されている医療支出およびプログラム関連資料を参照した。これらは、対象人口、コストトレンド、ケア提供の広がりを理解する上で有用である。
また、年次報告書、決算説明資料、公開されている品質報告などのペイヤーおよびプロバイダーの開示情報を確認し、その後、政策変更や契約動向に関する業界団体サイトや信頼できる報道機関を調査した。さらに、企業財務およびインテリジェンスに特化した有料サブスクリプションと、有料の特許データベースを用いて、サービスミックスの変化や長期的な投資テーマを相互確認した。このデスクソースリストは例示であり、データ収集、仮説の検証、未解決の疑問の明確化のために他の多くの公開資料が使用された。
一次インタビューおよび調査
一次調査は、特に契約の構成方法や新たな価値基準型プログラムがどれだけ迅速に拡大するかについて、二次資料で見られた内容を検証するために使用された。主要地域のペイヤー、プロバイダーグループ、ケアマネジメントチーム、および支援サービス企業と対話し、その後、フォローアップの連絡を行い、価格設定の論理や支払いモデルおよび形態間の分布を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):16% | APAC:41% |
| ミッドティア:49% | 機能/事業部門リーダー:41% | EMEA:36% |
| 中小プレイヤー:19% | マネージャー:43% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、対象となる価値基準型支出プールのトップダウン再構築から始まり、対象人口とプログラム参加に関する公開データを利用し、それを形態別の価値基準型支払い導入状況にマッピングする。この需要プールが構築された後、選択的なボトムアップ検証が適用される。例えば、サンプル契約の経済性(シェアードセービングス率、バンドル支払いレベル、ケアマネジメント料の範囲)や、サービスプロバイダーの一部の開示済み収益の集計であり、初期モデルが実態から外れているように見える場合に総額を調整するのに役立つ。
この市場において重要な入力要素には、アカウンタブルケア型参加のペース、キャピテーションおよびシェアードリスク契約の浸透度、実効的な支払いを変動させる再入院・品質インセンティブ構造、そしてシェアードセービングス機会に影響する総医療費トレンドの変化が含まれる。予測は、モデル別の導入曲線を予想される政策の安定性、ダウンサイドリスクに対するペイヤーの意欲、プロバイダーの準備状況(ケア調整能力とデータ報告の成熟度)に結びつけたシナリオ分析に依拠している。小規模な地域でボトムアップ情報が不完全な場合、ギャップは類似市場のアナログと保守的な範囲によって処理され、最終数値の確定前にインタビューフィードバックで再確認される。
データ検証と更新サイクル
出力は複数の検証を通じて確認され、最終的な数値系列が実際の市場動向と整合的であるようにされる。1人当たりの経済性と導入率の推定値を、公開プログラムの成果、入手可能な場合は報告されている医療費比率、および広範な医療支出のベンチマークと比較し、政策や契約の変化で説明できない大きな変動があれば調査する。
過大な感度をもたらす仮定を再検討するために2次アナリストレビューが行われ、インタビューフィードバックが契約構成や価格設定に関するデスク指標と矛盾する場合には再接触が実施される。レポートは年次で更新され、規制、償還モデル、または大規模なプログラム参加において重大な変化が生じた場合には中間更新が行われる。提供前には、クライアントが最新の入手可能情報に基づく最新の見解を受け取れるよう、新たなレビューが実施される。
Mordor Intelligenceの価値基準型医療サービス市場規模と他の公開推計との比較
価値基準型医療サービスの公開市場規模は、各グループが必ずしも同じ支払い契約を対象としているわけではなく、サービス価値を割り当てる際のプロバイダー形態の扱いも異なるため、大きく異なって見えることがある。タイミングも重要であり、一部の推計は古い基準年に基づいており、単一の成長率の仮定を用いて延伸されている。
プログラム参加の指標および公開ペイヤー指標は、インタビューで得られた契約構造や典型的なシェアードセービングスの仕組みと照合されることで、より広範な医療提供支出ではなく、成果に結びついた償還価値にMordor Intelligenceを整合させるための証拠セットとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2.27兆米ドル(2026年) | |
| 業界出版社A | 1.33兆米ドル(2023年) | より古い基準年を使用しており、より広範なモデルおよび導入の視点を適用しているように見受けられ、これが価値基準型サービスとして数えられるものと、支援ソフトウェアおよび関連支出との区分に影響を与える可能性がある。 |
| 業界リリースB | 0.01兆米ドル(2023年) | 価値基準型医療をより狭いプログラムまたはモデル市場として扱うことが多く、これによりプロバイダー形態やペイヤー契約に組み込まれたサービス価値を過小評価する可能性があり、特に契約が部分的に価値に紐づいている場合にその傾向が強い。 |
この表は、差異の大部分が基準年の選択と、プログラムに対して何を含めるか、対価値基準型償還下でのフルサービス価値との違いに起因していることを示している。範囲を成果に結びついた償還に一貫して結びつけ、その後導入状況と支払いの仕組みに対して再確認することで、この推計は年ごとに説明しやすく再現しやすいものとなっている。


レポートで回答される主要な質問
現在のバリューベースド・ヘルスケア・サービス市場規模はいくらですか?
バリューベースド・ヘルスケア・サービス市場規模は2026年に2兆2,700億USDに達し、2031年までに5兆1,700億USDに成長する見込みです。
現在最も大きな支払いモデルはどれですか?
シェアード・セービングス・アカウンタブル・ケア・オーガニゼーション・プログラムが2025年時点で30.74%の収益シェアを持ち、主導的なポジションを占めています。
最も急速に拡大している地域はどこですか?
アジア太平洋は最も高い成長見通しを示しており、政策改革とデジタルヘルスへの投資により2026年から2031年にかけてCAGR 25.20%が予測されています。
なぜバーチャル・プロバイダーが普及しているのですか?
遠隔医療プラットフォームは継続的なモニタリングとより低コストのインタラクションをサポートし、アウトカムベースの償還と整合することで、バーチャル・プロバイダーにCAGR 23.10%が予測されています。
人工知能はバリューベースド・ケアにどのような影響を与えますか?
AIはリスク層別化を強化し、高額な急性期エピソードを防止するための早期介入を可能にし、シェアード・セービングスのパフォーマンスを支援します。
ダウンサイド・リスク契約の採用を遅らせている課題は何ですか?
プロバイダーは保険数理の専門知識と十分な財務的準備金を欠いていることが多く、リスク調整方法が成熟するまで完全なキャピテーションの受け入れに慎重です。
最終更新日:



