
医療ライティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
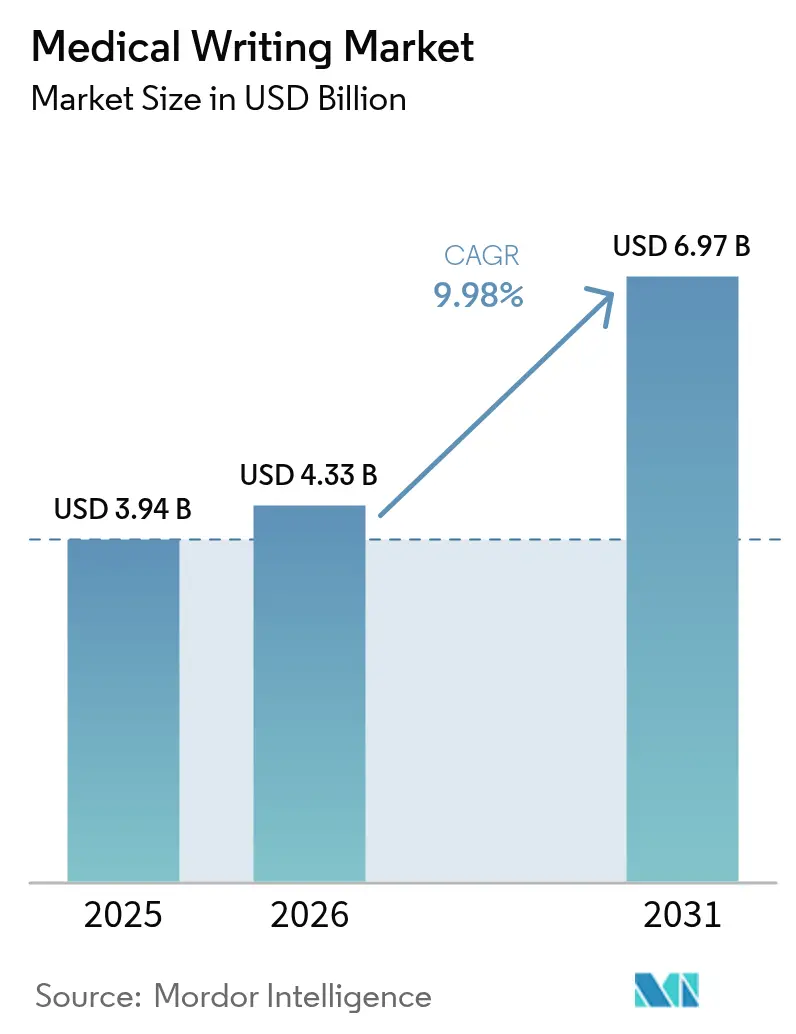
| 市場規模 (2026) | 4.33 十億米ドル |
| 市場規模 (2031) | 6.97 十億米ドル |
| Growth Rate (2026 - 2031) | 9.98 % |
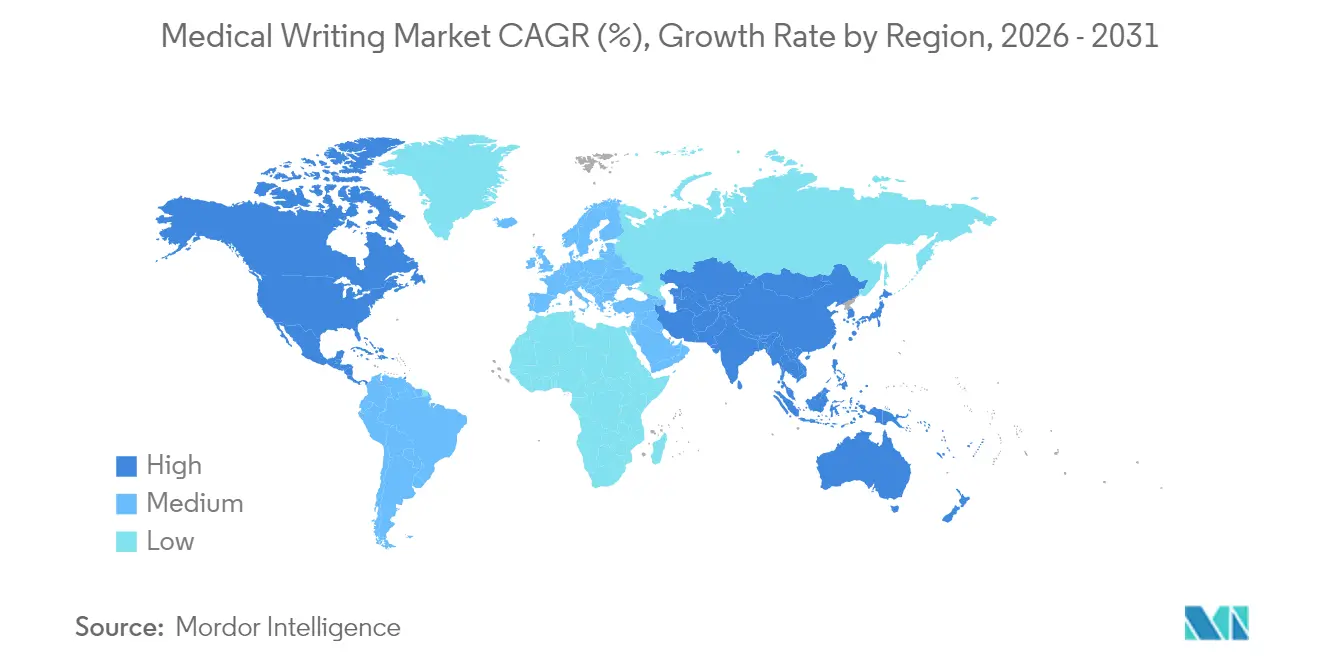
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
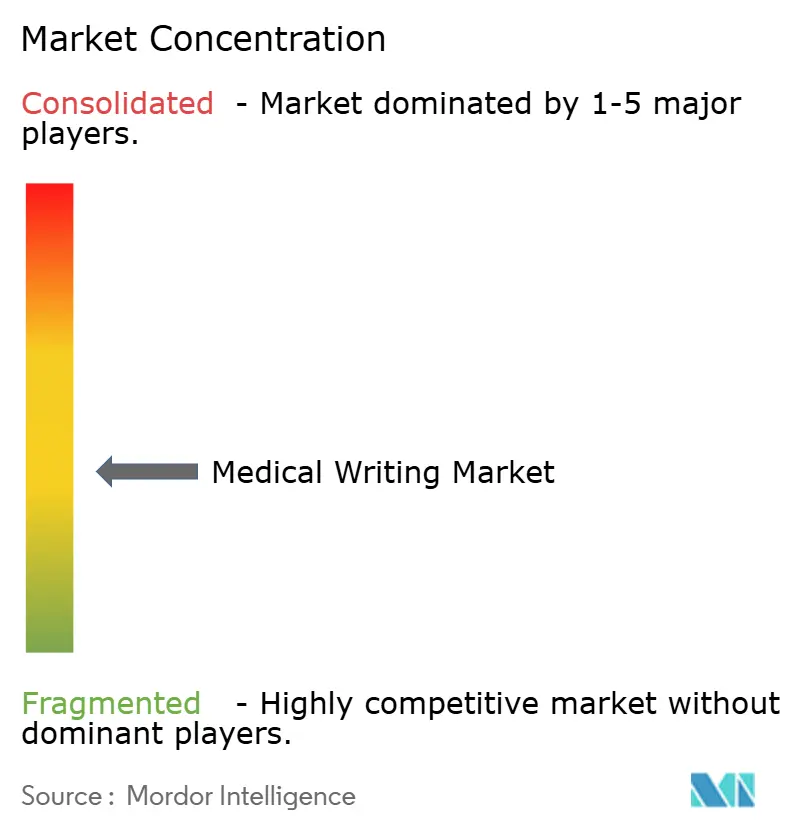
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療ライティング市場分析
医療ライティング市場規模は、2025年の39億4,000万米ドルから2026年には43億3,000万米ドルへと成長し、2026年~2031年の9.98%のCAGRで2031年には69億7,000万米ドルに達すると予測されています。ガイダンスの迅速な改訂、先進的バイオロジクスの台頭、および分散型試験の急増がいずれも文書作成の作業負荷を増大させており、スポンサー企業は実証済みの規制対応力を持つ専門パートナーを求めるようになっています [1]米国食品医薬品局、「新薬療法承認 2024」、fda.gov。受託研究機関(CRO)間の統合が競争力学を再編しており、統合型プラットフォームが圧縮された開発タイムラインに対応するエンドツーエンドのサポートを提供しています。アジア太平洋地域の二桁成長は、北米が最も豊富な経験豊かなライターを保有し続ける中でも、多言語プロトコル開発および地域固有の申請テンプレートに向けた業界のシフトを裏付けています。人材不足は依然として重大なボトルネックであり、賃金インフレを引き起こすとともに、コンプライアンス保証のための専門家の監督を依然として必要とする生成AI(ジェネレーティブAI)ソリューションの採用を促進しています。
主要レポートのポイント
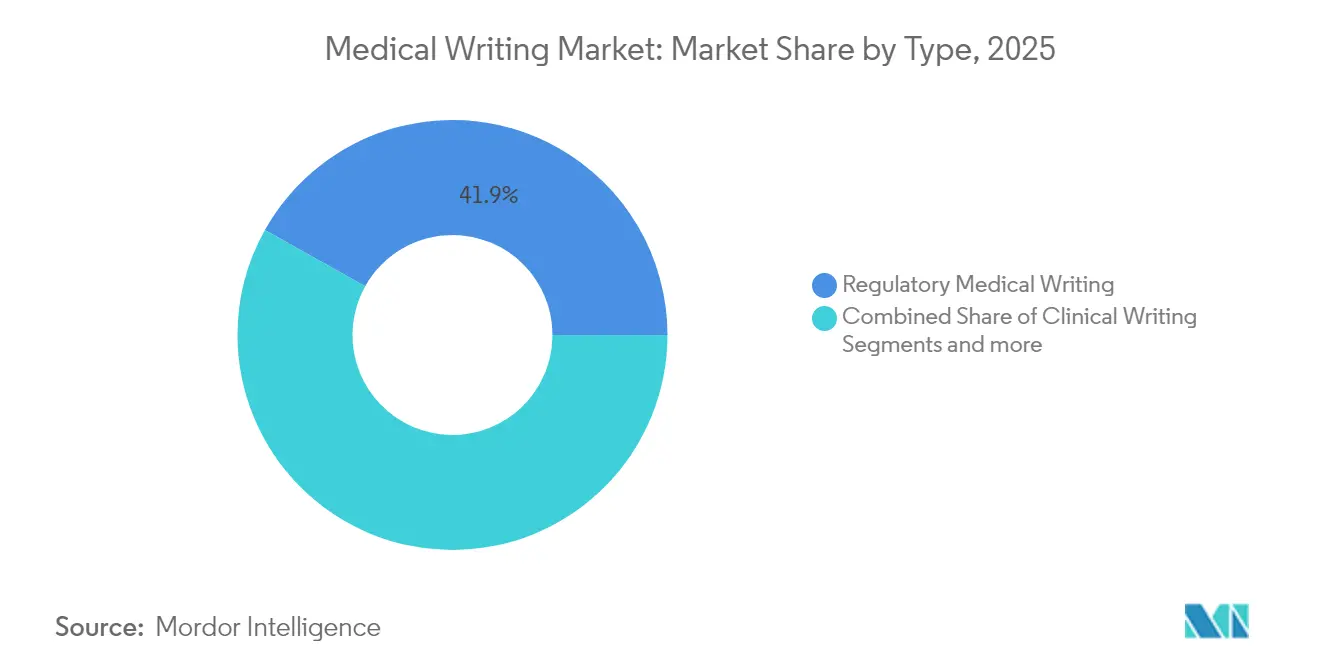
- タイプ別では、規制医療ライティングが2025年の医療ライティング市場シェアの41.88%を占めました。科学的・HEOR(医療経済・アウトカム研究)ライティングは2031年までに10.74%のCAGRで成長すると予測されています。
- エンドユーザー別では、製薬会社が2025年の医療ライティング市場規模の49.20%を占めました。バイオテクノロジー会社は2031年まで10.6%のCAGRで成長すると予測されています。
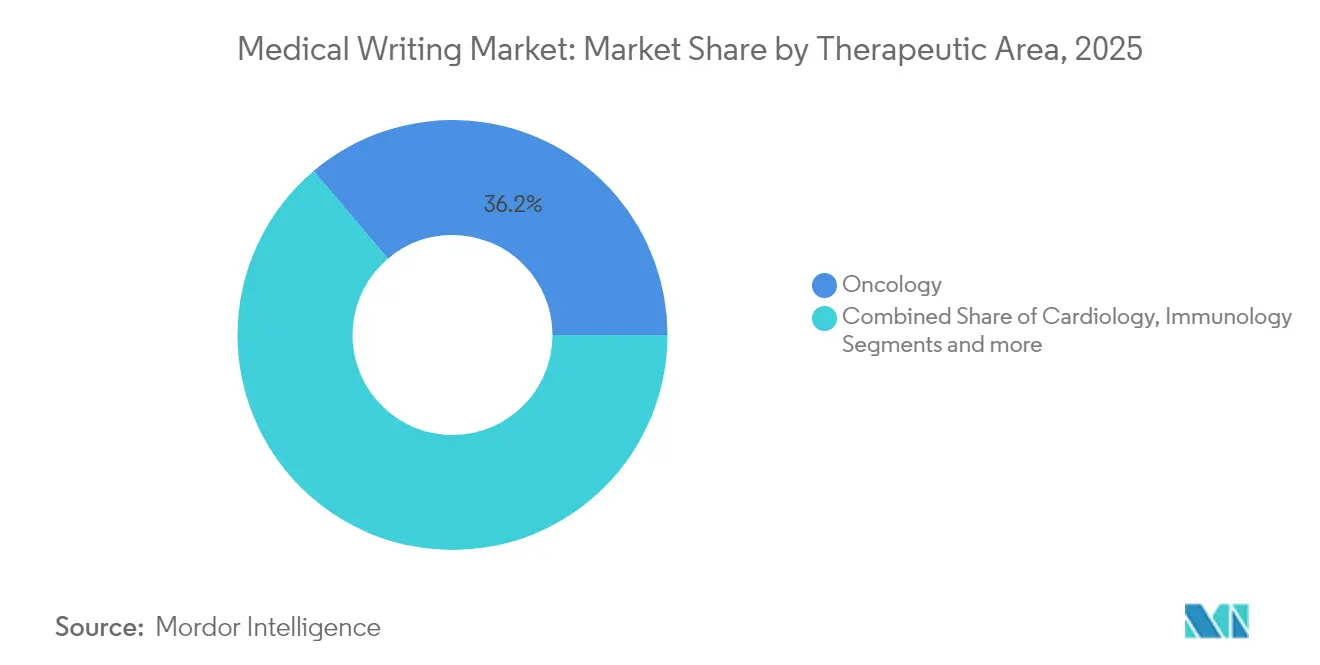
- 治療領域別では、腫瘍学が2025年に収益シェアの36.18%を占めました。免疫学は2031年までに10.77%のCAGRを記録すると見込まれています。
- 地域別では、北米が2025年の医療ライティング市場規模の39.75%を占めました。アジア太平洋地域は2031年までに10.82%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| R&D支出の増大と新規治療薬の開発 | +2.1% | 世界規模、北米およびEUを重点 | 長期(4年以上) |
| CROアウトソーシングモデルの拡大 | +1.8% | 世界規模、APACでの急速な普及 | 中期(2〜4年) |
| 規制の複雑化および文書量の増加 | +2.3% | 世界規模、北米およびEUで最高 | 短期(2年以内) |
| バイオロジクスおよびパーソナライズド医療の採用拡大 | +1.9% | 北米およびEUが中核、APACへの波及 | 中期(2〜4年) |
| 専門家の監督を必要とするAI対応コンテンツ自動化 | +1.4% | 世界規模、北米での先行採用 | 短期(2年以内) |
| 分散型・バーチャル試験による適応型多言語プロトコルの推進 | +0.7% | 世界規模、APACおよび新興市場を重視 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
R&D支出の増大と新規治療薬の開発
世界のライフサイエンス収益は2024年に約1兆9,000億米ドルに達し、医薬品が売上高の約70%を占めており、これにより精緻な文書作成を必要とする大規模な試験パイプラインが生まれています。FDA(米国食品医薬品局)は2024年に50品目の新薬を承認し、2025年には最大70品目の承認を見込んでおり、この傾向は文書作成のタイムラインを圧縮しつつ申請資料の範囲を拡大しています。細胞・遺伝子療法などの先進モダリティは、より広範な化学・製造・品質管理(CMC)セクションおよび堅牢なリスク・ベネフィット説明を必要とします。投資の増大は承認後エビデンスプログラムにも及んでおり、文書作成業務の期間を初回承認後も大幅に延長しています。これらの要因が相まって、スポンサー企業が開発コストの上昇の中で承認サイクルの最適化を競うにつれ、医療ライティング市場への勢いが加速しています [2]Abraham Viju Ipe、希少薬法と希少がん:1983年〜2022年の腫瘍学的希少薬指定および関連承認の後ろ向き分析、
Expert Opinion on Orphan Drugs、tandfonline.com。
CROアウトソーシングモデルの拡大
世界のCROセクターは2024年に約820億米ドルに達しており、コスト効率と運営管理のバランスを取るためにファンクショナルサービスプロバイダー(FSP)契約を好むスポンサー企業によって牽引されています。Indegeneによる2024年3月のTrilogy Writing & Consulting買収などの大型案件は、プラットフォームが一貫した文書作成サポートを必要とするグローバルプログラムを獲得するために統合機能を強化している様子を示しています。アウトソーシングの浸透は、進化する規制システムとコスト優位性が外部パートナーの採用を促進するアジア太平洋地域で最も速く進んでいます。柔軟なFSP契約を展開するスポンサー企業は、パイプラインの変動に合わせてライターのプールを拡縮でき、予算の予測可能性が向上します。より多くの試験が分散型コンポーネントを組み込むにつれて、規制・臨床・文書作成サービスを一括提供するCROが戦略的優位性を持ち、医療ライティング市場を後押ししています。
規制の複雑化および文書量の増加
2024年、FDA(米国食品医薬品局)は電子申請、AI対応デバイス、および分散型試験の監督にわたる25件以上の新規ガイダンス文書を発行し、文書作成の全体的な作業量を推定25〜30%押し上げました [3]米国食品医薬品局、AI対応デバイスソフトウェア機能:ライフサイクル管理およびマーケティング申請に関する推奨事項、
fda.gov。eCTD v4.0への移行および強化されたモジュール1の要件が、地域間の整合化に対する需要を高めています。2027年の完全採用が予定されている中国の24項目改革ロードマップは、スポンサー企業にテンプレートの更新と新たな透明性基準を組み込んだ中国語の申請資料の作成を義務付けています。欧州の臨床試験情報システム(Clinical Trial Information System)もまた、データの詳細度および公開開示義務における段階的な変化をもたらしています。これらの改訂が相まって、異なる管轄上の要件を橋渡しできる専門ライターへの依存度が高まり、近い将来の医療ライティング市場を押し上げるダイナミクスとなっています。
バイオロジクスおよびパーソナライズド医療の採用拡大
生物製剤評価研究センター(Center for Biologics Evaluation and Research)は2025年に遺伝子・細胞療法に関するガイダンスを拡充し、従来の低分子基準を超えるデータ要件を示しました。パーソナライズド医療のパイプラインは、バイオマーカーによって参加者を層別化し、リアルワールドエビデンスを統合する適応型試験プロトコルを必要とし、ページ数の増加と反復的な更新を促しています。バイオシミラー開発企業は、互換性と製造変更に対処する直接比較の同等性説明書を作成しなければならず、製品ライフサイクル全体を通じて継続的な文書作成ニーズが生じています。再生医療先進治療(Regenerative Medicine Advanced Therapy)指定などの迅速承認経路は審査期間を短縮し、ライターは加速されたスケジュールで包括的な申請資料を提出することを義務付けられています。これらのトレンドが医療ライティング市場の持続的な成長を支えています。
阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 熟練した医療ライティング専門家の不足 | -1.6% | 世界規模、APACおよび新興市場で深刻 | 短期(2年以内) |
| 調達統合による価格圧力 | -0.9% | 世界規模、北米およびEUで最高 | 中期(2〜4年) |
| ゴーストライティングおよび著者の透明性に関する規制の精査 | -0.8% | 世界規模、北米およびEUでの強い監視 | 中期(2〜4年) |
| 地域固有の申請テンプレートに対する高いコンプライアンスコスト | -0.7% | 世界規模、APACおよび新興市場で最大の負担 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練した医療ライティング専門家の不足
2024年には、ライフサイエンス企業の83%が医療ライティングポジションの補充に困難を感じると報告しており、予測では2030年までに35%の人材不足が生じるとされています。スポンサー企業が複雑な製品を管理できるシニアライターを奪い合う中、賃金インフレとプロジェクトの遅延が一般化しています。学術的な人材供給は市場ニーズに遅れており、2024年にシカゴ大学などの機関が規制ライティングのキャリアに向けて科学者の能力を高めることを目的とした新たな資格プログラムを開始したにもかかわらず、遅れが続いています。アジア太平洋地域では、急速なバイオファーマの拡大が地域の研修能力を上回っており、海外からの専門家のコスト増や期間の長期化につながっているため、より深刻な人材不足に直面しています。人材の逼迫はプロジェクトのスループットを低下させ、医療ライティング市場の成長を抑制しています。
調達統合による価格圧力
大手製薬会社はベンダー管理を集約してボリュームディスカウントを引き出しており、専門的な医療ライティングブティック企業のマージンを圧縮しています。標準化されたレートカードおよび長期化する調達サイクルは、サービスを束ねることができる統合型CROに有利な交渉をもたらし、中小規模企業の交渉力を低下させています。インフレによる運営コストの上昇がマージン圧力を強め、プロバイダーはルーティン業務の自動化と高付加価値のニッチ成果物への集中を余儀なくされています。汎用文書の競争入札が商品化を進めていますが、深い専門知識を必要とする先進的な治療申請資料ではプレミアム価格設定が継続しています。この二極化が医療ライティング市場全体の収益上昇を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
規制の専門性がプレミアムポジショニングをもたらす規制医療ライティングが2025年の医療ライティング市場シェアの41.88%でセグメントをリードしており、増殖するガイダンス文書の中でコンプライアンス重視の成果物に置かれるプレミアムを裏付けています。科学的・HEOR(医療経済・アウトカム研究)ライティングは、支払者が規制申請と並行してリアルワールドエビデンスおよび医療経済的正当性を求める中、2031年まで最速の10.74%のCAGRを記録すると予測されています。
医療ライティング市場の成長は、地域の言語および個人情報保護規定を満たす必要がある分散型プロトコルを支援する臨床ライティングへの安定した需要によってさらに後押しされています。新たなカテゴリーとして、デジタルヘルステクノロジー向けのAI支援著述サポートが登場しており、プロバイダーが進化するクライアントニーズに対応するためにポートフォリオを多様化している様子を示しています。規制の専門家は高い請求レートを得ていますが、HEORおよびデジタルモダリティへのクロストレーニングが収益源を広げ、プロジェクトパイプラインのボラティリティを軽減しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー別:
バイオテクノロジーのイノベーションがアウトソーシングの加速を牽引製薬会社が2025年の医療ライティング市場規模の49.20%を支配しており、継続的なグローバル申請資料の更新を必要とする大規模パイプラインによって維持されています。しかしバイオテクノロジー会社は、スリムな組織がコアR&D活動に集中するためにほぼすべての文書作成業務をアウトソースすることを選択する中、2031年まで10.6%のCAGRで拡大すると予測されています。
細胞・遺伝子療法を開発するバイオテクノロジースポンサーは、内部能力を超えた高度なCMCセクションおよびリスク・ベネフィット分析をアウトソースしており、医療ライティング市場全体の成長を促進しています。CROおよび専門企業は、スポンサーチームにライターを組み込むことで長期的なパートナーとして自社を位置付け、知識の定着と業務の俊敏性を向上させています。医療機器メーカーおよび学術機関は、低分子化合物の資金調達サイクル中に収益を安定させる補完的な需要源となっています。
治療領域別:
腫瘍学のリーダーシップに免疫学が挑戦腫瘍学は2025年収益の36.18%で最大セグメントを維持しており、FDAの組織横断的な承認経路の合理化と、精緻なエンドポイント説明を必要とするフェーズII/IIIの腫瘍学試験の記録的な件数に支えられています。免疫学は、遺伝子編集療法および自己免疫バイオロジクスが申請資料の複雑さを増大させる中、10.77%のCAGRで成長すると見込まれています。
医療ライティング市場は、適応型デザインおよびサロゲートエンドポイントを頻繁に伴うCNS(中枢神経系)および希少疾患ポートフォリオにおける文書作成ニーズの増大から恩恵を受けています。治療領域の多様化により、ライターはバイオマーカー戦略、患者報告アウトカム、および規制科学を統合する学際的な専門知識を培うことが求められています。腫瘍学の実績を持つプロバイダーは、クロストレーニングイニシアチブを活用してより広い治療契約を獲得し、トップライン拡大を持続させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地理的分析
北米医療ライティング市場
北米は2025年収益の39.75%を創出し、米国が中心的役割を担っている。米国は2024年に25件を超える新たなガイダンス文書を発行し、申請書類の分量を拡大するとともに迅速なコンプライアンス対応を求めた。カナダとメキシコは申請手続きを合理化する調和化イニシアティブを通じて参加しているが、依然として米国の先例に依拠しており、これが医療ライティング市場における同地域のリーダーシップを強化している。
アジア太平洋医療ライティング市場
アジア太平洋地域は10.82%のCAGRを記録する見込みであり、これは中国が24項目の改革措置を追加し、2027年までにローカライズされたテンプレートを義務付ける多年度にわたる抜本的改革を反映している。日本の国内臨床データへの選好とインドの審査迅速化規則はいずれも、グーバルセクションと国固有の基準を整合させることができる専門ライターへの持続的な需要を生み出している。オーストラリアの2025年優先医薬品向けローリングサブミッション経路は、経験豊富なプロバイダーとの連携をさらに促進している。
EMEAおよびラテンアメリカ医療ライティング市場
欧州はEMAの臨床試験情報システムがスポンサーに対して新たな公開透明性基準を満たす調和化された申請書類の提出を義務付けているため、引き続き重要な地位を占めている。ドイツ、フランス、および英国はグローバルセクションを現地のラベリング法規に細心の注意を払って適合させることを求めており、ライティングサイクルが長期化している。ラテンアメリカおよび中東・アフリカはICHガイドラインの着実な採用を示しており、プロバイダーが地域ハブを通じて注力している将来の成長拠点となっている。

規制環境
臨床・規制文書に関する規制要件は主要当局全体で厳格化を続けており、提出用文書作成の量と特殊性の双方が増している。米国では、米国食品医薬品局(FDA)が2026年5月に連邦官報で公表した医療機器マーケティング申請におけるヒューマンファクター情報の内容に関する最終ガイダンスにより機器関連文書作成の要求水準を高め、さらに2026年1月には医薬品・生物製剤の臨床試験におけるベイズ手法の使用に関するドラフトガイダンスを発行した。これらの動きにより、統計的および使いやすさに関する専門的な根拠説明が文書作成業務に追加されている。
欧州では、欧州医薬品庁(EMA)が調和されたeCTDガイダンス(2025年3月発効のバージョン6.0)および改訂版バリエーション枠組み(2026年1月から適用)を通じて、提出フォーマットとライフサイクル変更管理の整合を継続している。国際的な試験実施基準に関しては、ICH E6(R3)がより リスク比例的かつテクノロジーを意識したアプローチへ臨床文書作成の方向性を変えつつあり、原則とAnnex 1は2025年7月に発効、Annex 2は2026年6月3日にステップ4に到達し、続いて2026年6月25日にCHMPが採用した。これらの変化により、医療文書作成業務におけるコンプライアンスに準拠した文書作成、文書ガバナンス、地域間の調和の水準が高まっている。
競争環境
医療ライティング市場は、世界的なCROとニッチなコンサルタント会社がシェアを争う中程度の断片化を示しています。IQVIA、ICON、Paraxelなどのリーダー企業は、臨床業務、規制戦略、文書作成の専門性を融合した統合プラットフォームを活用し、大規模な多地域プログラムを獲得しています。2024年3月の買収によりIndegeneの一部となったTrilogy Writing & Consultingなどの専門企業は、中規模スポンサーに響く深い治療知識と俊敏なデリバリーモデルに注力しています。
テクノロジーは重要な差別化要因であり、プロバイダーは科学的完全性のための人間の監督を維持しながら、ドラフト作成とバージョン管理を加速するために制御された生成AI(ジェネレーティブAI)エンジンを展開しています。Indegeneの買収後の独自AIアシスト型プラットフォームの展開は、規制コンプライアンスを損なうことなく最大25%のサイクルタイム短縮を約束しています。eCTDベンダーおよび翻訳会社との戦略的パートナーシップが、厳しいタイムラインの下でグローバルファイリングを追求するスポンサーに訴求するワンストップソリューションを生み出しています。
人材確保は重要な競争要因であり、シニアライターの希少性がデリバリー能力に影響します。各社はグローバルトレーニングアカデミーとメンタープログラムへの投資を通じて規制対応力と治療の深度を育成しており、ICONの2025年ライターレジデンシーイニシアチブがこのアプローチを示しています。熟練チームを確保しながらコスト競争力を維持できるプロバイダーが、医療ライティング市場内でシェアを拡大する態勢にあります。
医療ライティング産業のリーダー企業
Paraxel International
IQVIA Inc
Laboratory Corporation of America Holdings
Icon Plc
Cardinal Health
- *免責事項:主要選手の並び順不同
医療ライティング市場
- IQVIA
- ICON
- LabCorp (including Covance)
- Parexel International
- Cardinal Health
- Certara USA
- Freyr Solutions
- InClin
- Quanticate
- Synchrogenix (a Certara Company)
- Trilogy Writing & Consulting
- SIRO Clinpharm Pvt Ltd
- OMICS International
- MedPace
- PPD Inc. (Thermo Fisher Scientific)
- ProPharma Group
- Cactus Communications
- BioClinica (Clario)
- ClinTec International
- Kainos

市場機会と将来展望
スポンサーやCROが、進化する提出基準や複数地域の要件に対応できるスケーラブルで監査対応可能な文書作成を必要とする分野で、機会が拡大している。更新された電子申請基準への移行により、XMLベースで地域特有の対応を大規模に運用化できるプロバイダーにとって特定の余地が生まれている。日本ではPMDAが2026年4月時点でeCTDバージョン4.0を義務化した。規制文書作成を提出業務、ライフサイクル維持、透明性対応版文書の作成と組み合わせられるプロバイダーは、EMAおよびFDAのガイダンス更新が改訂・更新サイクルを増加させる中、より大規模かつ長期的なプログラムを支援する立場にある。
統合とAI活用型ワークフローも、規制・臨床文書作成の分野で差別化されたサービスの余地を開いている。2026年4月、VeristatはCertaraの規制・医療文書作成事業(最大1.35億米ドル)を買収する契約を発表し、規制・医療文書作成の専門家プールを追加し、文書作成をより広範な開発サービスと統合するプラットフォームへの需要を示した。2026年6月、TrialAssureとCancer Research UKは、AI支援による文書作成(構造化されたヒューマン・イン・ザ・ループのプロセスを伴う)を評価する提携を結び、コンプライアンスと品質に対する専門家の責任を維持しつつ文書作成を加速する統制された生成AIへの近い将来の商業的関心を強めた。
Recent Industry Developments in 医療ライティング市場
- 2026年5月:Parexelは、臨床開発の成果物を加速するために設計された人間主導のAIサービス群であるParexelAIを発表した。これには医療文書作成チーム向けの臨床試験報告書作成の高速化が含まれる。この発表は、大規模CRO内でAI活用型文書作成を商業的サービス層として正式化し、自動化と文書化された品質管理を組み合わせることをプロバイダーに求める競争圧力を高めている。
- 2026年4月:VeristatはCertaraの規制・医療文書作成事業を最大1.35億米ドルで買収する契約を発表し、200名を超える規制・医療文書作成の専門家と関連能力を追加した。この買収により、Veristatのエンドツーエンドの提出支援が強化され、統合された規制・臨床・文書作成プラットフォームを巡る継続的な統合が浮き彫りになっている。
- 2024年3月:Indegeneは、Trilogy Writing & Consulting GmbHの買収を完了し、長年の規制文書作成の専門知識をより広範なライフサイエンスサービス事業に取り込んだ。この取引により、Indegeneはグローバルな市場認可文書作成を支援する能力を拡大し、専門的な文書作成能力を技術活用型の提供モデルと組み合わせた。


医療ライティング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、医薬品、生物製剤、機器の開発を支える臨床、規制、科学文書の作成、および出版・医療コミュニケーション業務に用いられる、外部委託および社内実施の医療文書作成サービスを対象とする。収益は主要地域全体にわたるサービス提供について計上される。
対象範囲の除外事項:純粋な翻訳、一般的な広告文案、科学的または規制上の証拠パッケージに紐づかない日常的な事務文書は除外される。
セグメンテーション概要
- タイプ別
- 規制医療ライティング
- 臨床ライティング
- 科学的・HEORライティング
- その他
- エンドユーザー別
- 製薬会社
- バイオテクノロジー会社
- 受託研究機関
- 医療機器メーカー
- 学術・研究機関
- その他
- 治療領域別
- 腫瘍学
- 循環器学
- CNS・神経学
- 免疫学
- 希少疾患
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模測定、検証
デスクリサーチ
デスクリサーチは、医療文書作成収益として計上される範囲の境界を設定し、継続的な文書作成業務を生み出す需要基盤を理解するために用いられた。ClinicalTrials.govやWHO ICTRPなどの公的な臨床試験登録データベースを参照し、通常文書作成時間を増加させる試験開始や研究の複雑性の指標を追跡した。米国FDAやEMAなどの規制当局のポータルやガイダンスライブラリも検討し、サービス構成を形成する提出経路や文書テンプレートを理解した。
地域別の需要形成を裏付けるため、OECDの保健統計やR&D強度に関する世界銀行の指標、および出版慣行や文書作成基準を論じる協会・学術誌の資料を活用した。企業の開示資料、投資家向け説明資料、信頼性の高い報道機関の情報を用いて、外部委託の動向と典型的な契約モデルを把握した。企業財務情報のための有料サブスクリプションと、ニュースおよび取引情報のための別の有料サブスクリプションは、収益動向と主要な契約獲得のみの確認に用いた。これらは例示であり、データ収集、検証、明確化のために、本調査ではその他多数の公的および有料の参照資料も用いられた。
一次インタビューおよび調査
一次調査は、どの文書作成サービスが購買されているか、価格設定がどのように構成されているか、臨床開発活動に応じて量がどのように変動するかを確認することに重点を置いた。APAC、EMEA、アメリカ地域のサービスプロバイダー、製薬・バイオテック企業の外部委託担当マネージャー、文書作成を専門とするリーダーと対話し、公開データのギャップを埋め、モデルで使用する仮定を検証した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | CXO:16% | APAC:38% |
| ミドルティア:51% | 機能/部門リーダー:25% | EMEA:36% |
| 小規模プレイヤー:17% | マネージャー:59% | アメリカ:26% |
市場規模測定と予測
市場規模測定は、臨床開発および提出活動から需要基盤を再構築するトップダウン方式から始まり、現実的な利用率と価格設定の論理を用いてサービス収益に変換する。実務上、私たちは文書作成需要を、フェーズ別の試験開始数、プロトコル改訂の頻度、CSRおよび規制文書セットの予想件数、出版物件数、スポンサー種別ごとの外部委託率などの指標に結び付けた。関連業務については、規制文書作成、臨床文書作成、科学・出版支援の間の構成比の変化も考慮している。それぞれの分野が異なる周期と価格パターンを持つためである。
初回の分析後、主要文書種別のサンプル価格帯、プロバイダーの収益動向確認、利用率とターンアラウンドタイムに関するチャネルからのフィードバックを含む、選択的なボトムアップ方式による近似値で結果を裏付ける。ボトムアップの指標が不完全な場合、例えば小規模な地域や特定の治療領域プログラムにおいては、保守的な類似地域比率を用いてギャップを埋め、その後、活動中の試験1件あたりおよび提出パッケージ1件あたりの想定支出額を再確認した。予測は主にシナリオ分析によって導かれる。基本見通しは予想される試験活動、R&D予算、ガイダンス主導の文書作成の強度に基づき、その後、外部委託と価格の進展に関する専門家のフィードバックを用いて調整される。
データ検証と更新サイクル
検証は、モデルの出力を、試験件数の傾向、規制提出活動の兆候、インタビューで議論された観察された外部委託の動向などの独立した指標と比較する反復的な確認によって行われる。成長率、地域別シェア、プログラムごとの想定支出額が妥当な範囲を外れた場合は異常値として識別され、最終承認前に前提が再検討される。
報告書は年次で更新され、主要なガイダンス変更、試験実施地域の顕著な変化、大規模な外部委託の発表など重要な事象が発生した場合には中間更新が行われる。提供前には、アナリストが最新の公開情報を用いて最終確認を行い、古いスナップショットではなく最新の見解を顧客に提供する。
Mordor Intelligenceの医療文書作成市場規模と他の公表推定値との比較
公表されている医療文書作成の市場価値が異なるのは、各出典がサービスの範囲、社内実施と外部委託業務の扱い方、地域や文書種別ごとの価格設定に関する前提をそれぞれ独自に定めているためである。トピックの表示が同じであっても、集計される活動や通貨換算に用いられる年が総額を変動させる可能性がある。
臨床試験登録件数、規制ガイダンスの更新、活動中の開発プログラム1件あたりの想定支出額は、Mordor Intelligenceの2025年推定値を、広範なコミュニケーション支出のカテゴリーではなく、明確に定義された文書作成業務量に結び付ける根拠確認事項である。相違は通常、宣伝目的の医療コミュニケーションが総額に混在しているかどうか、CROのパススルーがどのように扱われているか、新たな検証サイクルなしに専門的な文書作成分野に積極的な価格上昇が想定されているかどうかから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.94 B (2025) | |
| 総合コンサルティングA | USD 5.07 B (2025) | より広範なサービス境界を用いており、より広範な医療コミュニケーションやマーケティング関連の文書作成を含む可能性があり、外部委託支出とパススルー価値をあまり明確に区別せずに扱う可能性があるため、総額が増加する。 |
| 業界出版社B | USD 4.95 B (2025) | モデルにより拡張的な価格設定と成長経路を適用し、スポンサー全体でより高い想定外部委託強度に依存する傾向があり、プログラムごとの想定支出額との透明な相互確認が少ない。 |
3つの数値の差異は、主に何が医療文書作成業務として計上されているか、また価格と外部委託率が年ごとにどのように変動しているかによって説明される。需要基盤を文書生成の要因に結び付け、複数の外部指標に対して想定支出額を再確認することにより、新たな根拠が得られた際にも追跡と再現がしやすい推定値が維持される。


レポートで回答される主要な質問
現在の医療ライティング市場規模はどのくらいですか?
医療ライティング市場規模は2026年に43億3,000万米ドルに達し、2031年までに69億7,000万米ドルに達すると予測されています。
医療ライティング市場内で最も成長が速いセグメントはどれですか?
科学的・HEORライティングは、スポンサー企業がリアルワールドエビデンスと支払者重視の分析を求める中、2026年から2031年にかけて最高の10.74%のCAGRを記録すると予測されています。
なぜアジア太平洋地域が医療ライティングサービスの最も急成長する地域なのですか?
中国の規制改革と分散型試験のより広い採用が、多言語プロトコル開発および現地申請の専門知識への需要を高め、10.82%の地域CAGRを牽引しています。
AIは医療ライティング市場にどのような影響を与えていますか?
生成AI(ジェネレーティブAI)は初期ドラフト作成とデータテーブルの作成を加速しますが、規制当局は依然として人間の監督を求めており、品質ガバナンスに精通したシニアライターへの需要が高まっています。
市場成長を制限する主要な課題は何ですか?
経験豊富なライターの世界的な不足、集中調達によるマージン圧力、および地域固有のテンプレートに対する高いコンプライアンスコストが主な阻害要因です。
最終更新日:



