
ワクチン送達デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
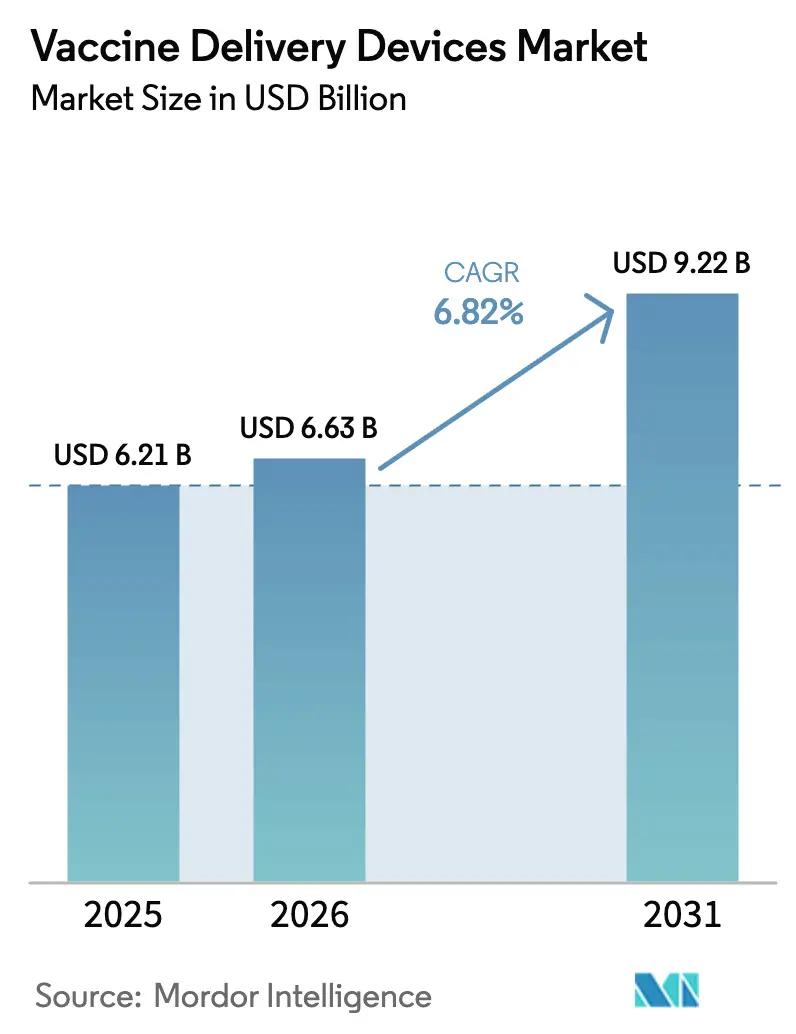
| 市場規模 (2026) | 6.63 十億米ドル |
| 市場規模 (2031) | 9.22 十億米ドル |
| Growth Rate (2026 - 2031) | 6.82 % |
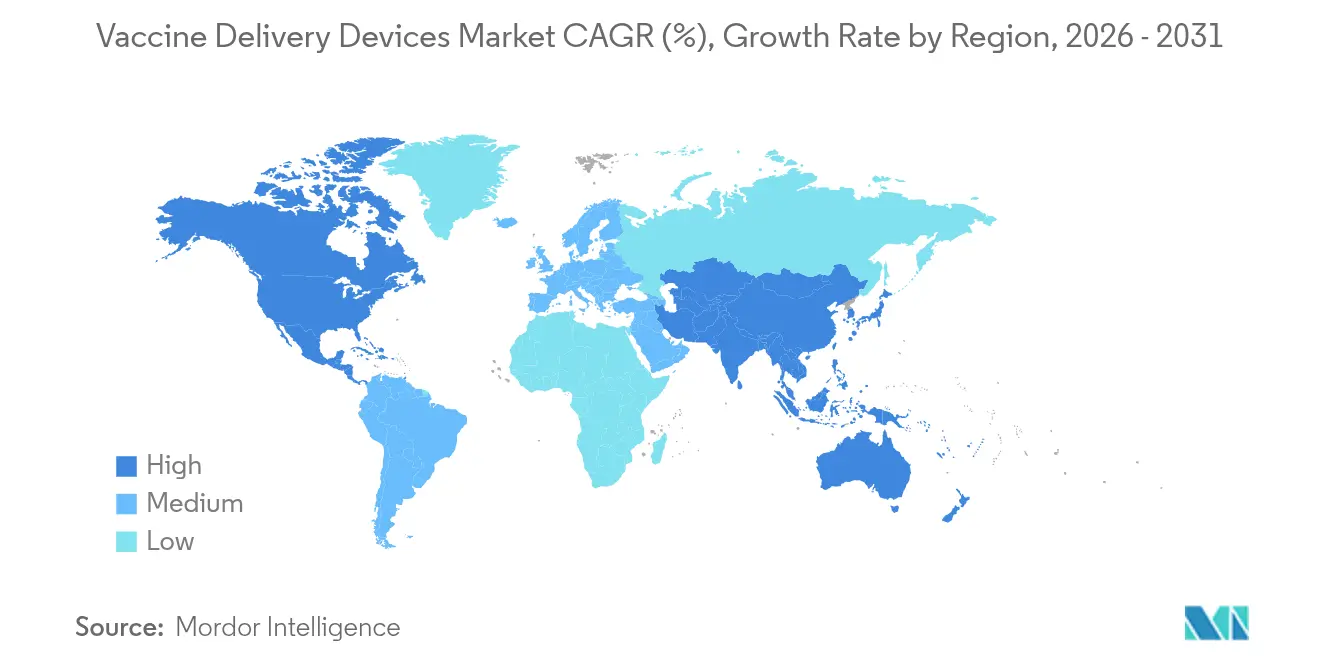
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
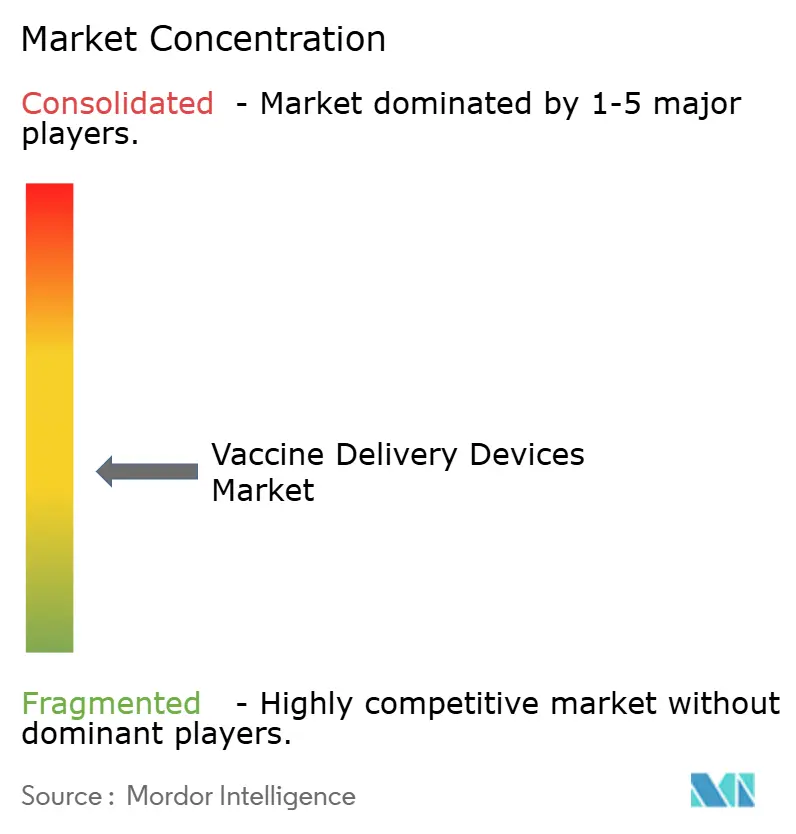
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワクチン送達デバイス市場分析
ワクチン送達デバイス市場規模は、2025年の62億1,000万米ドルから2026年には66億3,000万米ドルへと成長し、2026年〜2031年にかけて年平均成長率6.82%で推移し、2031年には92億2,000万米ドルに達すると予測されます。成長の基盤は、従来型シリンジから無針プラットフォーム、マイクロニードルパッチ、鼻腔内スプレーへの着実な移行にあり、これらはパンデミック対策目標と合致するとともにコールドチェーン依存を軽減します。50億米ドルのProject NextGenイニシアチブに代表される大規模な連邦政府支出が、大量予防接種のロジスティクスを簡素化しつつ職業上のリスクを低減するデバイスに向けて研究チームおよびメーカーを誘導しています [1]米国保健福祉省、「Project NextGenイニシアチブ」、hhs.gov。同時に、米国労働安全衛生局(OSHA)の針刺し安全防止法が、医療提供者に対し従来型針を工学的安全管理策に置き換えることを促しており、先進的注射器への需要をさらに刺激しています。地域別では、米国、欧州連合、日本が早期導入サイクルを主導し続けているものの、多国間融資機関がコールドチェーンおよびデータ追跡インフラを支援するインド、インドネシア、フィリピンでの調達の勢いが高まっています。
主なレポートの要点
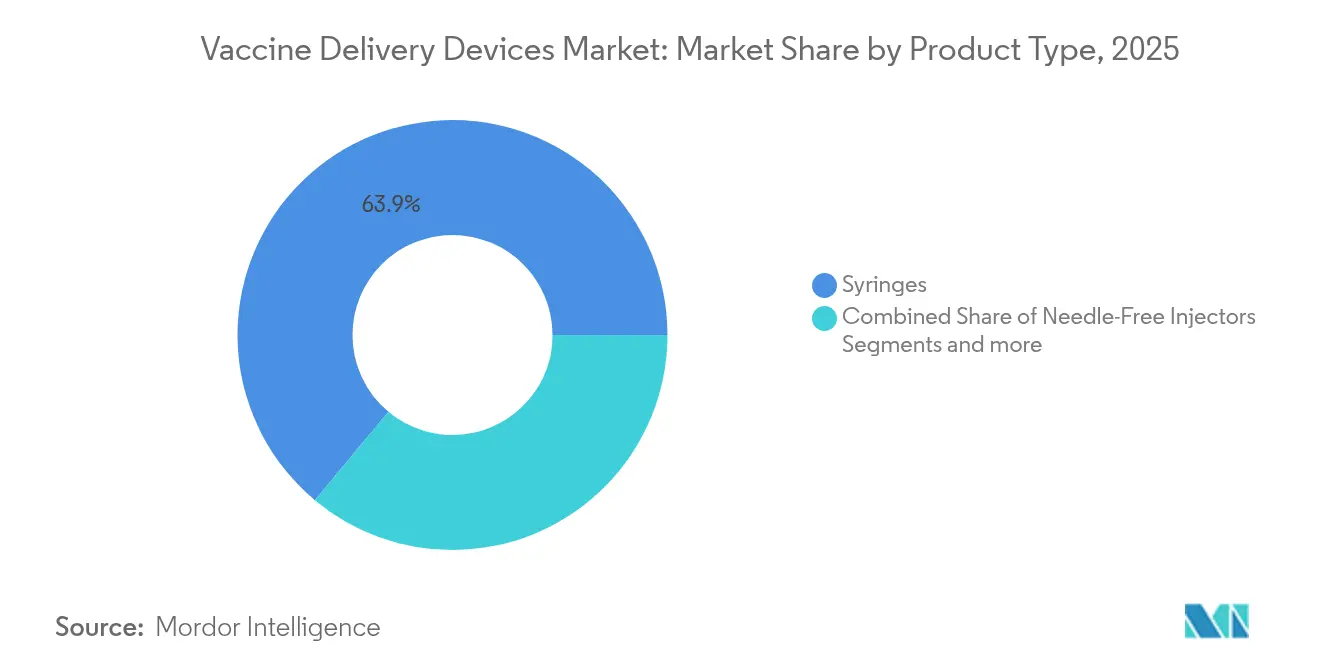
- 製品タイプ別では、シリンジが2025年のワクチン送達デバイス市場において63.94%の収益シェアを占めてトップとなり、無針注射器は2031年にかけて年平均成長率7.49%で拡大すると予測されています。
- 投与経路別では、筋肉内送達が2025年のワクチン送達デバイス市場シェアの52.74%を占め、皮内システムは2031年にかけて年平均成長率7.12%で進展しています。
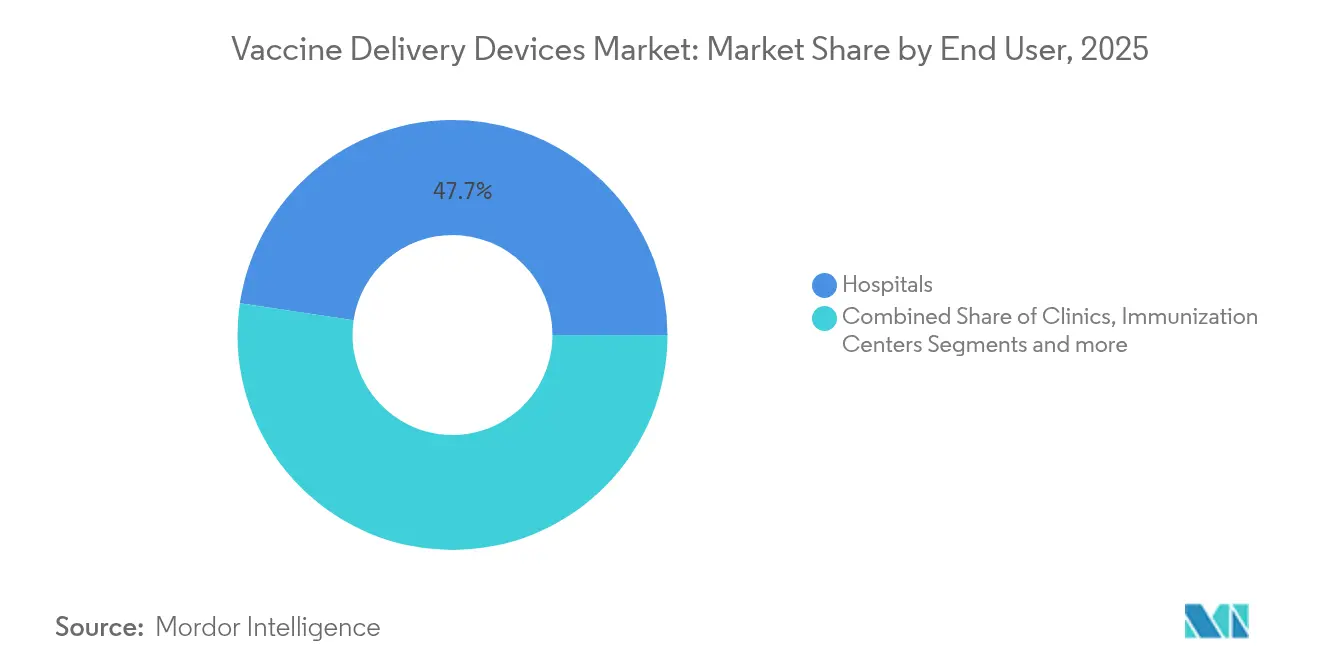
- エンドユーザー別では、病院が2025年のワクチン送達デバイス市場の47.65%を占めており、一方で予防接種センターは同期間において最高の予測年平均成長率7.43%を記録しています。
- 地域別では、北米が2025年に世界収益ベースの37.88%を獲得しましたが、アジア太平洋地域は2026年〜2031年にかけて最速の年平均成長率7.61%を達成すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界的な予防接種資金調達の拡大 | +1.2% | 北米と欧州に集中した世界規模 | 中期(2〜4年) |
| 無針注射器の急速な普及 | +1.8% | 北米・EUが先行、アジア太平洋地域が追随 | 短期(2年以内) |
| パンデミック備蓄 | +0.9% | 先進国市場に重点を置いた世界規模 | 長期(4年以上) |
| 安全シリンジ規制(針刺し損傷) | +1.1% | 北米・EUが主導、世界的に拡大中 | 中期(2〜4年) |
| 委託フィルアンドフィニッシュが事前充填済みワクチンデバイスを促進 | +0.7% | 製造ハブに集中した世界規模 | 中期(2〜4年) |
| ウェアラブル注射器パッチの実地試験 | +0.3% | 当初は北米・EU、その後世界展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な予防接種資金調達の拡大
公共部門の資金調達の強化は、病原体特異的な研究開発助成金とデバイスイノベーションを明示的に参照するインフラ補助金を組み合わせることで、ワクチン送達デバイス市場を再形成しています。2025年1月、米国保健福祉省はMNAパンデミックインフルエンザワクチンの改良に向けてModernaに5億9,000万米ドルを配分し、合意書には新規皮内および鼻腔内投与形式への一部充当が明記されました。BARDAのProject NextGenは並行して、コールドチェーン自動化とリアルタイムゲノムサーベイランスに2億4,000万米ドルを確保しており、新たな製剤が輸送中に安定性を維持できる送達デバイスと組み合わせられることを保証しています。同様の戦略は欧州保健緊急事態対応機関(HERA)においても見られ、熱安定性パッチと試作ワクチンを組み合わせた企業にマイルストーン支払いを提供しています。これらの資金の流れは開発リスクを平準化し、規制申請を加速させ、臨床マイルストーンが達成された際のベースライン購入量をメーカーに保証します。中期的には、この資金調達の波により、ワクチン送達デバイスへの年間研究開発支出が10億米ドルを超える水準に維持され、少なくとも3つの投与経路にわたる持続的なデバイス上市パイプラインが支援されると予測されます [2]米国保健福祉省、「BARDA医薬品対抗措置インフラ」、medicalcountermeasures.gov。
無針注射器の急速な普及
無針プラットフォームの訴求力は、同等以上の免疫原性と優れた患者受容性を示す臨床試験データに基づいて高まっています。2024年のBIO国際会議において、PharmaJetは、皮内無針送達が0.5ミリリットルの筋肉内シリンジと比較して、狂犬病およびインフルエンザワクチンの双方においてより高い中和抗体価を誘導したパートナー試験の結果を公表しました。2025年には、FDA(米国食品医薬品局)が電動式でない流体注射器をクラスIIデバイスに再分類したことで規制上の明確性が強まり、これまで小規模参入者を阻んでいた510(k)申請経路が合理化されました。インセンティブと明確な表示ガイダンスにより、米国における商業化タイムラインはすでに平均32か月から22か月に短縮され、先行者利益が拡大しています。欧州もこのトレンドを反映しており、2024年7月のフランスの助成金によりCrossjectがz-jet自動注射器ラインを拡張し、より安全な外来予防接種ツールへの国家レベルの支援を示しています。累積的な効果として、病院、公共予防接種センター、軍事チャネルにおける機器更新サイクルが加速しています。
パンデミック備蓄
各国政府は、凍結サプライチェーン外でも効力を維持する製剤を中心に戦略備蓄を構築するようになっており、これにより凍結乾燥抗原を収容できるマイクロニードルパッチおよびデュアルチャンバー事前充填済みシリンジへの需要が高まっています。米国国家パンデミック前インフルエンザワクチン備蓄は、バルク抗原、アジュバント、および対応デバイスを緊急使用許可(EUA)宣言後12時間以内の迅速なフィルアンドフィニッシュに向けて準備しており、要件には検証済みの放出規定が定められています。実験室での証拠によれば、溶解性マイクロプロジェクションに封入された三価インフルエンザワクチンは25°Cで24か月にわたり効力を維持し、ラストマイル配送の地理的窓口が拡大しています。公衆衛生緊急事態医療対抗措置企業が2027年までにデバイス込みのプロジェクトに795億米ドルの予算を計上しているため、相手先ブランド製造業者(OEM)は自動化アレイパッチ製造ラインへの投資を促す複数年の購入見通しを得ています。カナダ、日本、オーストラリアでも同様の枠組みが登場する中、年間の定期予防接種サイクルが変動しても、長期的な需要量は底堅く推移する可能性が高いです。
安全シリンジ規制(針刺し損傷)
針刺し損傷リスクは引き続き機関の購買基準を形成しています。OHSAは雇用主に対し、従業員をデバイス選定委員会に参加させ、鋭利物損傷ログを維持し、実行可能な場合は針シールド型または無針の代替品を採用することを義務付けています。この規則は外科用キット、予防接種カート、緊急備蓄品を対象とし、医療システムに対して調達段階での安全機能の検証を求めています。コンプライアンスコストだけでも、保険会社が職業賠償責任保険料を調整するにつれて、多くの施設が従来型オープンハブシリンジの段階的廃止を促進しています。欧州の規制当局はEU鋭利物損傷指令を通じて同様の指令を適用しており、地域横断的な収斂を増幅させ、サプライヤーのポートフォリオ分散を低減しています。受動的針引き込みまたはセキュアガード設計を文書化できないデバイスメーカーは入札資格が縮小しており、統合安全型または無針ソリューションへの収益移行が加速しています。
制約の影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マイクロニードルパッチの高い製造コスト | -0.8% | コスト感応度の高い市場への影響が大きい世界規模 | 中期(2〜4年) |
| 再使用可能システムの滅菌上の課題 | -0.5% | 特に規制の厳格な地域における世界規模 | 長期(4年以上) |
| 環状オレフィンポリマー(COP)樹脂の供給ボトルネック | -0.3% | 製造ハブに集中した世界規模 | 短期(2年以内) |
| マイクロアレイパッチのコールドチェーン包装の不備 | -0.2% | アジア太平洋地域および中東・アフリカ地域が主体、世界の農村部への波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マイクロニードルパッチの高い製造コスト
堅実な臨床的可能性にもかかわらず、大規模なマイクロニードルの製造は依然として資本集約的であり、レーザーアブレーション、MEMS(微小電気機械システム)エッチング、バイオポリマー成形のそれぞれが異なるクリーンルームクラスおよびインライン計測を必要とするためです。2023年のPATH実用化調査では、年間1,000万枚超の生産量で優良製造基準(GMP)マイクロアレイの認定を受けた商業ラインが世界で5未満であり、予測されるパンデミック需要の上限を大きく下回ることが記録されています。単位コストのプレミアムは標準シリンジプラスバイアルセットの納入価格の1.4倍〜3.2倍の範囲にあり、コスト感応度の高い国家予防接種プログラムへの普及を制限しています。長期購入契約が具体化するまで投資家は新規プラントへの資金提供に消極的であり、資本アクセスのボトルネックを生み出しています。今後2年間で、BARDA、CEPI、ビル&メリンダ・ゲイツ財団がデモンストレーションプラントを支援するにつれて規模の経済が改善する可能性がありますが、シリンジとの1回投与あたりの価格均衡は2028年以前には実現しにくいと考えられます。
再使用可能システムの滅菌上の課題
再使用可能なジェット注射器は環境負荷の低減を約束しますが、規制当局は複数の微生物種にわたる患者間汚染リスクがゼロに近いことの証明を求めています。熱的または化学的な再処理サイクルは、エラストマーシールを劣化させたりプランジャーのダイナミクスを変化させたりして、投与精度を損なうことが多いです。医療機関は専用のオートクレーブや気化過酸化水素装置を購入し、熟練した技術者を雇用し、追跡可能なプロセス記録を設けなければならず、隠れた運営コストが追加されます [3]米国食品医薬品局(FDA)、「必須医薬品送達アウトプット草案ガイダンス」、fda.gov。低所得国では、限られた滅菌インフラにより、適応外再使用と使い捨て品の強制採用のどちらかを選択せざるを得ない状況になっています。リスク計算は調達チームを事前滅菌済みの個別包装デバイスへと傾けており、たとえ単位あたりのプラスチック廃棄物が増加しても、再使用可能プラットフォームの世界全体の到達可能市場(TAM)を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無針イノベーションにもかかわらずシリンジが優位シリンジは2025年のワクチン送達デバイス市場において63.94%を占め、現在の価格水準でおよそ39億7,000万米ドルのワクチン送達デバイス市場規模への貢献に相当します。安全シリンジ義務の強化と大手メーカーの定着した世界流通網がベース需要量を堅調に維持する一方、UNICEFおよびGaviからの一括入札契約が0.5ミリリットル自動不活性化形式のスループットを保証しています。しかしながら、無針注射器は他のいかなる製品クラスよりも速いペースで拡大しており、職業安全ポリシーと痛みの軽減を強調する患者中心の予防接種キャンペーンに牽引されて年平均成長率7.49%を記録しています。マイクロニードルパッチは新興ながら戦略的に重要なニッチを占めており、初期試験では患者の選好率が70%近くに達しており、コスト曲線が低下すれば強力な行動的引力が生まれることを示唆しています。鼻腔スプレーディスペンサーも、鼻腔内インフルエンザおよびCOVID-19候補がProject NextGen助成金のもとでフェーズIIパイプラインを進む中、再び注目を集めています。競争力学はポートフォリオの幅を中心に展開しており、Becton Dickinsonは安全設計注射器の米国生産を40%引き上げるために1,000万米ドルを投じる一方、高粘度自動注射器においてYpsomed社と協力して無針の浸透に備えたヘッジを行っています。
第2世代のジェット注射器とウェアラブルパッチは「その他」カテゴリを構成しており、その絶対的なドルシェアは依然として小さいものの、投資家はこれらを在宅予防接種モデルのゲートウェイ技術として位置付けています。Micron Biomedicalの3,300万米ドルのシリーズAエクステンションは、コールドチェーンの義務をなくし自己投与を可能にする溶解性マイクロアレイデバイスに対するベンチャー資本の高まりを示しています。競争の語り口は、シリンジ充填ラインをパッチやジェット形式に転用できる企業を評価するようになっており、公衆衛生上の緊急事態が生じた際に規模化までの時間を短縮しています。
注記: 各セグメントのシェアはレポート購入後に入手可能


投与経路別:
皮内送達が勢いを増す筋肉内送達は2025年のワクチン送達デバイス市場シェアにおいて52.74%という優位なシェアを維持しており、数十年来の製品表示と臨床家の親しみに支えられています。それでも、皮内投与は抗原提示細胞への関与の強化とパンデミック時の制約された抗原供給を延ばすことができる用量節減の利点を確認する研究が進む中、年平均成長率7.12%で上昇しています。この変化に対応するメーカーは、一貫した1ミリメートルの穿刺深度を達成するためにデバイスの先端形状を再設計しており、これにより従来マントー式注射に悩まされていた高い失敗率を回避しています。皮下経路は皮内送達時に局所反応原性を示すアジュバント添加製剤において安定した足場を維持しており、鼻腔内スプレーは呼吸器病原体に対する粘膜免疫のターゲティングを背景に回復しています。
技術の収斂も顕著であり、Vaxxasは自社のシリコンナノパッチが筋肉内注射の5分の1の抗原量で同等の赤血球凝集抑制抗体価を達成したことを実証し、急速な規模での感染症対応への期待を高めています。規制の枠組みには現在、経路固有の附属書が設けられており、統合マスターファイルのもとで皮内マイクロニードルと鼻腔内スプレーポンプの510(k)同時申請が可能になっています。
エンドユーザー別:
予防接種センターが成長を牽引病院は2025年に世界収益の47.65%を生み出しましたが、軽量なスタッフモデルと目的特化型データシステムを享受する専門予防接種センターへとモメンタムを譲りつつあります。これらのセンターに起因するワクチン送達デバイス市場規模は、COVID-19からの大規模キャンペーンの知見が恒久的な実店舗型またはモバイル施設に転換されるにつれて年平均7.43%のペースで上昇すると予測されます。クリニックは定期的な小児および高齢者スケジュールを吸収することで安定した一桁台の拡大を維持していますが、感染症急増時のキャパシティの制約がスループットを制限しています。
小売薬局やポップアップ施設は「その他」のエンドユーザーに分類されており、テレヘルス予約プラットフォームや週末の診療時間延長のおかげでその合算シェアは拡大しています。多国間融資は極めて重要であり、アジア開発銀行の90億米ドルのAPVAXプログラムが太陽光発電式コールドルームとバーコードスキャナーを補助し、農村部の予防接種ハブの技術基準を再定義しています。デジタルイノベーションがこのシフトを支援しており、インドのeVINとインドネシアのSMILEシステムは数十億回分の投与を処理し、現在では予測的な再供給アルゴリズムの基盤を形成しており、現代の送達機器が満たさなければならないデバイス追跡要件をさらに高めています。
注記: 各セグメントのシェアはレポート購入後に入手可能
地理的分析
北米ワクチン送達デバイス市場
北米は、数十億ドル規模の連邦プログラム、有利な償還制度、および成熟したGxP製造基盤により、2025年において37.88%という首位の収益シェアを維持した。政府調達スケジュールは、シリンジ、バイアルストッパー、安全デバスをまとめて発注することが多く、OEMに対して設備投資リスクを軽減する数量コミットメントを保証している。医療機器・医薬品複合製品に関するFDAのドラフトガイダンスは、かつてプラットフォームの実験的取り組みを妨げていた規制上の不確実性をさらに低減した。さらに、OSHAのコンプライアンス監査により、病院はシールドなし針を交換することを義務付けられており、新しいエンジニアリングソリューションへの予測可能な需要を生み出している。
アジア太平洋ワクチン送達デバイス市場
アジア太平洋地域は、急速な都市化、中産階級のワクチン接種意識の高まり、およびAPVAXを通じて資金調達されたインフラ整備に牽引され、2031年までに7.61%のCAGRで最も急成長する地域となっている。中国とインドは現在、プレフィルドシリンジの地域リードタイムを短縮する複数の充填・仕上げハブを有しており、東南アジア諸国は離島などの遠隔地においてマイクロニードルの実現可能性調査を試験的に実施している。規制経路も調和が進んでおり、インドネシアのBPOMはASEAN共通申請書類を採用し、イドのCDSCOはWHO事前認定デバイスに対して審査の迅速化窓口を提供しており、外国OEMにとっての市場参入障壁が徐々に低減されている。
欧州ワクチン送達デバイス市場
欧州では、労働安全衛生指令および環境法制が購買の優先順位に影響を与えており、中一桁台の成長を示している。各国の医療サービスは鋭利廃棄物を削減するためにニードルフリー注射器を優先しているが、サプライチェーン設計を複雑にする完全リサイクル可能な包装を要求している。無菌充填・仕上げ能力への投資—AenovaによるEUR 1,600万の伊国内拡張が際立っている—は、先進デバイス製造を地域内に集約しようとする同地域の意図を示している。一方、東欧諸国はEUの結束基金を活用してコールドチェーン物流の近代化を進めており、国境を越えたワクチン接種活動においても新しいデバイスタイプの実用性を確保している。

規制環境
ワクチン投与デバイスは、医療機器規則と薬剤・機器複合製品要件の両方によって規制されている。米国では、ワクチンとともに使用される投与プラットフォームは通常、FDAの機器管理に従うとともに、21 CFR Part 4に基づく複合製品品質要件も満たす必要があり、FDAの品質管理システム規則(QMSR)は2026年2月2日に施行され、ISO 13485:2016が機器品質フレームワークに組み込まれた。この更新により、注射器、インジェクター、補助機器の各製造業者に対する設計管理、サプライヤー適格性評価、市販後品質システムへの要求水準が高まっている。
国際的には、予防接種用デバイスの市場アクセスはWHOの事前認証(PQ)によって形作られており、多くの調達チャネルが大規模入札のサプライヤー適格性評価にこれを利用している。技術的な適合性の基準としては、更新されたISO基準への参照が増えている。ISOは2026年4月に針型注射システム向けのISO 11608-1:2022/Amd 1:2026を、2026年6月に完成品プレフィルドシリンジ向けのISO 11040-8:2026を発行した。これらの発行により、大規模予防接種プログラムで使用されるレディ・トゥ・フィル製品およびプレフィルド製品に関する機能性能、安全性、試験方法への要求が厳格化されている。
バリューチェーン分析
バリューチェーンは、ホウケイ酸ガラス、環状オレフィンポリマー、ブロモブチルゴムなどのエラストマーといった原材料に加え、針、プランジャー、ノズル、スプリング、安全シールドなどの精密部品を対象とする。また、クリーンルーム成形、無菌組立、エチレンオキサイドまたは放射線を用いた最終滅菌といった規制対象の加工工程も含まれる。下流では、デバイスはフィル・フィニッシュおよび複合製品経路を通じてプレフィルドシリンジおよびデバイス搭載製剤に統合され、政府入札や多国間バイヤーといった調達チャネルへと流れていく。そこではWHOの事前認証ステータスや安全機能に関する入札適格性がサプライヤー選定に影響を与える。
最近の動きは、企業が供給リスクを低減するために能力の現地化を進めていることを示している。PharmaJetは2025年、EVA Pharmaおよびその関連会社ATRと販売・製造契約を締結し、Tropis無針システムを支援するとともに中東・アフリカでの製造を現地化した。Serum Institute of Indiaも2024年5月、無針注射技術の推進のためIntegriMedicalの株式20%を取得した。コールドチェーンおよびラストマイルの整備状況も、予防接種現場でのデバイス供給量に影響を及ぼしている。Gaviの支援対象国では2025年末までにコールドチェーンの機能性が大きく改善し、2024年6月に開始されたGaviのアフリカ・ワクチン製造アクセラレーター(AVMA)は、地元でのワクチン製造とともに、デバイス搭載型ワクチン製剤の下流での準備を支援するプル型ファイナンス機構を追加している。
競争環境
Becton Dickinson、Terumo、Gerresheimerなどの確立したコングロマリットは、世界的な流通網、垂直統合されたガラスおよびポリマー成形、広範な規制ドシエを活用して市場の主要ポジションを防衛しています。BDだけで年間80億本超のシリンジを供給しており、コネチカット州およびネブラスカ州の工場に安全設計キャパシティを追加する1,000万米ドルの投資を経て、米国での生産量を40%以上拡大しています。Terumoは引き続きSmartShot™安全プラットフォームを拡大しており、OHSAおよびEUの鋭利物規制を満たす受動的再シールド機構と無菌シリンジを組み合わせています。これらの既存企業は、技術的な混乱に備えたヘッジとして、従来型針と無針アクセサリーを組み合わせたハイブリッドポートフォリオへと研究開発を段階的に移行しています。
PharmaJet、Vaxxas、Micron Biomedicalなどのイノベーション専門企業は、標的を絞った臨床協力と戦略的エクイティラウンドを通じて注目を集めています。Micron Biomedicalの溶解性マイクロアレイパッチはBARDAとCEPIの共同資金調達を受けており、世界的なパンデミック対策アジェンダとの整合性を確保しています。一方、Vaxxasはオーストラリア政府の補助金に支援された年間5,000万回分のパッチ生産ラインに向けて前進しており、高密度マイクロプロジェクションアレイにおける先行者利益の可能性を示しています。大手シリンジメーカーが小規模企業と提携するにつれて競争の激しさは増しており、高粘度自動注射器においてBDとYpsomed間の協定はアウトライト買収ではなくアライアンスによるポートフォリオギャップの補完の典型例です。
サプライチェーンの脆弱性は依然として企業横断的な懸念事項であり、特にシリンジバレル用の環状オレフィンポリマー樹脂とジェット注射器シール用の特殊フッ素ポリマーにおいて顕著です。各社はデュアルソーシング、前払い購入契約、樹脂コンパウンディングへの垂直統合によってリスクに対抗しています。デジタルトレーサビリティが競争の主戦場となっており、AptarグループとSHL Medicalはアドヒアランスデータを集団レベルの予防接種ダッシュボードに直接フィードするコネクテッドキャップと自動注射器の試作品を開発しています。最終的に、競争上の優位性は大量GMP生産と機敏なデバイス形式の進化を組み合わせ、定期的な予防接種キャンペーンと緊急キャンペーンの双方への即応性を確保するメーカーに集積します。
ワクチン送達デバイス業界のリーダー企業
Terumo
B. Braun Melsungen AG
Becton, Dickinson and Company
Gerresheimer AG
PharmaJet Inc.
- *免責事項:主要選手の並び順不同
ワクチン送達デバイス市場
- Becton Dickinson & Co.
- B. Braun
- Terumo
- Zhejiang Longde Pharma
- Vaxxas Pty Ltd
- Hindustan Syringes & Medical Devices
- Gerresheimer
- SCHOTT
- Enesi Pharma
- PharmaJet
- Mystic Pharmaceuticals
- Bioject Medical Technologies
- West Pharmaceutical Services
- Stevanato Group
- Nipro
- AptarGroup Inc.
- Catalent
- Rommelag Engineering
- Solventum
- Star Syringe Ltd

市場機会と将来展望
拡大する機会の中心は、高度に管理されたコールドチェーン輸送への依存を減らし、大規模予防接種の物流実行を容易にする、常温安定・無針型製剤の規模拡大にある。2026年5月、Micron Biomedicalは溶解性マイクロアレイ・ワクチンパッチ向けに、ジョージア州アルファレッタに26,000平方フィートの商業規模製造施設を開設した。これは、臨床段階の開発から工業規模の生産へと進展したことを明確に示す指標となる。WHOの投与技術における優先課題や、より広範なパンデミック対応プログラムも、迅速な展開、用量節約、そして高スループット環境での安全な投与に向けて設計された投与プラットフォームへの需要を後押ししている。
短期的な空白領域としては、(i) 定期プログラムとアウトブレイク対応キャンペーンの両方に適用できる皮内投与・無針システム、(ii) パッケージングおよび材料の制約に対応する部品イノベーションが残されている。2026年5月、PharmaJetは自社のTropis皮内無針システムがナイジェリアで140万回分のポリオワクチン投与に選定されたと報告し、これは公的予防接種における規模実証の好例となっている。実現に必要な部品面では、NuGen Medical Devicesが2026年3月にレディ・トゥ・フィルのCOP/COC無針注射ノズル構想について特許を出願し、高度な投与形態を大量生産可能な一次包装および流路設計と整合させる取り組みが続いていることを反映している。
Recent Industry Developments in ワクチン送達デバイス市場
- 2026年5月:Micron Biomedicalは、溶解性マイクロアレイ・ワクチンパッチ向けに、ジョージア州アルファレッタに26,000平方フィートの商業規模製造施設を開設した。この拠点は、パイロット数量を超えたパッチの供給能力を強化し、GMP規模生産に関連するより広範な適格性評価活動を支援する。マイクロアレイパッチの生産能力拡大は、コールドチェーンや訓練を受けた注射者の確保が予防接種の供給量を制約する場面において、パッチ型投与を実用的な代替手段として位置づけるための実証にもつながる。
- 2025年10月:Gerresheimerは、EZ-fill Smartパッケージングプラットフォームを用いたレディ・トゥ・フィルバイアル向けに、ドイツ・ヴェルトハイムで新たな生産施設の建設を開始し、3,000万ユーロの投資に支えられている。この設備拡張は、プレフィルドおよび安全性強化型ワクチン投与形態と一般的に組み合わされる無菌一次包装の生産能力とオートメーションを追加するものである。欧州のRTF生産の増加は、重要な容器部品の長距離輸送への依存を減らし、キャンペーン規模のフィル・フィニッシュのリードタイム短縮に寄与しうる。
- 2024年5月:Gerresheimerは、ジョージア州ピーチトリーシティの医療システム生産拠点において、1.8億米ドル規模の二段階拡張を開始し、自動注射器などの製品向けにクリーンルーム面積と自動倉庫機能を追加した。この拡張により、ワクチンおよびより広範な注射用途に適応可能なデバイスプラットフォームに関する北米での製造深度が強化される。オートメーションとクリーンルーム面積の拡大は、規制対象の投与システムに対する品質の一貫性とより大規模な生産量の実現も支える。


ワクチン送達デバイス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、医療および予防接種の現場でワクチンを投与するために使用されるデバイスから生じる収益を追跡対象とし、従来型の注射形態に加え、無針および経鼻投与といった新しい投与オプションを含む。
対象外:ワクチン薬剤自体の価値、コールドチェーン物流サービス、ワクチン投与デバイスの一部を構成しない一般的な消耗品は集計対象としない。
セグメンテーション概要
- 製品タイプ別
- シリンジ
- 無針注射器
- マイクロニードルパッチ
- 鼻腔スプレーデバイス
- その他
- 投与経路別
- 筋肉内
- 皮内
- 皮下
- 鼻腔内
- エンドユーザー別
- 病院
- クリニック
- 予防接種センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の初期構造を構築し、対象範囲について含めるべきもの・含めるべきでないものの指針を設定するために用いた。範囲を定めるにあたり、世界保健機関、米国CDC、UNICEFなどの資料から公衆衛生および予防接種に関する背景情報を参照し、その上でFDAのページおよび査読済み臨床文献を用いてデバイスの安全性と使用パターンを確認した。
市場を商業的な指標に基づいて裏付けるため、デバイス製造業者および部品供給業者の公開企業資料や投資家向け説明資料を検討し、シリンジ、注射安全性、医療技術に関連する信頼できる報道機関や協会のウェブサイトも確認した。可能な場合は、企業財務・インテリジェンス、特許検索、デバイスおよび部品に関する関連する貿易・出荷指標について、有料データベースの購読を選択的に利用した。これらの出典は網羅的なものではなく例示的なものであり、本調査ではデータ収集、検証、および確認のために追加の参考資料も使用した。
一次インタビューおよび調査
一次インタビューおよび調査は、予防接種プログラムのために実際に購入されているものと、現場および投与経路によってデバイスの構成がどのように変化するかを検証するために用いた。主要地域のデバイス製造業者、流通業者、ワクチンプログラム関係者、病院・診療所のスタッフ、専門家と面談を行い、無針オプションおよび経鼻デバイスの採用に関する前提をモデル確定前に精査する上で役立てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):12% | アジア太平洋地域:48% |
| ミドルティア:42% | 機能・事業部門リーダー:41% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:20% | マネージャー:47% | 米州:19% |
市場規模算定と予測
当社の規模算定は、予防接種活動と投与経路の構成をデバイス需要に変換するトップダウン方式の構築から始まり、その後、種類別の典型的なデバイス価格を用いて価値化する。市場総額を形成した後、主要デバイスカテゴリーのサンプル収益の積み上げ、流通業者へのチャネル確認、シェアの高い製品に対する数量×平均販売価格(ASP)のスポット確認など、選択的なボトムアップ確認によって裏付けを行う。
モデルにおける主要な入力要素には、地域別のワクチン接種量、筋肉内投与と皮内・皮下・経鼻投与の各経路による投与量の割合、安全注射器および無針システムの採用率、新プラットフォーム(マイクロニードルパッチや経鼻デバイスなど)の導入ペース、そして構成変化と調達パターンに起因する平均販売価格の推移が含まれる。直接的な数量指標が明確でない新興形態については、専門家のフィードバックや関連デバイスの採用状況からの代理指標でギャップを補完し、その上で保守的な調整を適用することで、総計が現実的な水準に保たれるようにした。
予測にあたっては、需要が政策サイクル、キャッチアップキャンペーン、アウトブレイクによる急増といった、必ずしも滑らかな傾向をたどらない要因によって形作られるため、シナリオ分析を用いた。将来展望は、定期予防接種の継続性、安全性コンプライアンスへの圧力、新形態が公的プログラムで規模拡大するのに必要な時間など、専門家が合意した最も一貫性のある推進要因に沿って調整した。
データ検証と更新サイクル
検証は、モデル出力と独立した指標(調達行動、投与経路構成に関する見通し、主要地域における予防接種活動あたりの推定収益など)との相互確認を通じて行う。異常値が見られた場合には、前提を再確認し、出典資料を再読し、必要に応じて一次回答者に再度連絡を取り、その変化が地域固有のものか、それとも世界的なものかを確認する。
最終承認の前に、モデルおよび報告書は多段階のアナリストレビューを経て、各セクション間で単位の論理、価格の前提、対象範囲の境界が一貫していることを確認する。報告書は年次で更新され、大規模な政策変更、新たな安全性ガイダンス、あるいは重要なプラットフォームの発売など、重大な出来事が発生した場合には中間更新が追加される。納品直前には、アナリストが追加のレビューを実施し、クライアントが最新の更新済み情報を受け取れるようにしている。
Mordor Intelligenceによるワクチン投与デバイス市場規模と他の公開推定値との比較
ワクチン投与デバイスに関する公開市場数値は、類似のデバイス名称が使用されていても大きく異なることがある。これは、対象製品の含め方や、何をワクチン専用需要として扱うかといった集計ルールの違いによるものである。また、価格の平均化を公的入札と民間チャネルのどちらで行うか、そして予防接種および準備態勢に関する発表後に推定値が更新されているかどうかによっても差が生じる。
下表に示す差異は、主に総計に含まれる対象範囲と、基礎となる前提がどの程度速やかに更新されるかによって説明できる。Mordor Intelligenceのモデルでは、注射器、無針インジェクター、マイクロニードルパッチ、経鼻投与形態にわたるワクチン専用の投与デバイスについて価値を集計し、ワクチン薬剤自体およびデバイス販売の範囲外にあるサービス層は除外している。一部の公開数値では、より広範な薬剤投与用途を含めていたり、実際に予防接種プログラムがどれほど速く新形態を適格化・調達するかを確認せずに、新しい形態に対してより速いASP上昇を適用している場合もある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 6.63 B (2026) | |
| 産業レポートA | USD 7.92 B (2025) | 異なる基準年を使用しており、ワクチン投与デバイスと関連投与デバイスを混合している可能性があり、これによりワクチン以外の用途が明確に分離されていない場合、総額が上振れすることがある。 |
| 業界誌B | USD 6.39 B (2024) | より早い基準年とより短い予測期間を用いており、地域間での投与経路構成および調達主導のASPの正規化方法についての詳細が限られている。 |
3つの数値を合わせて見ると、主な教訓は、市場規模がデバイスのみを対象とした範囲設定、そして投与経路の構成と価格がどのように価値に変換されるかに大きく依存するということである。集計ルールをワクチン投与形態に紐づけたまま維持し、その上で出力をチャネルおよび採用の実態と照合することで、この推定値はレビューおよび再現が可能な明確な入力に対して追跡可能な状態を保っている。


レポートで回答される主な質問
ワクチン送達デバイスの現在の市場規模は?
ワクチン送達デバイスの市場規模は2026年に66億3,000万米ドルに達しており、2031年までに92億2,000万米ドルに上昇すると予測されています。
最も急速に成長している製品セグメントはどれですか?
無針注射器は、2031年にかけて予測年平均成長率7.49%という最も急速に拡大している製品クラスです。
皮内デバイスが普及しているのはなぜですか?
皮内送達はより低い抗原量でより強い免疫反応を引き起こし、パンデミック時の用量節減戦略を可能にします。
最も高い成長を達成する地域はどこですか?
アジア太平洋地域は、アジア開発銀行のAPVAXプログラムなどの大規模インフラプログラムにより、最速の年平均成長率7.61%を記録すると予測されています。
安全規制は調達をどのように形成していますか?
OHSAの針刺し安全防止法および欧州の同様の指令が病院に工学的鋭利物管理策の採用を義務付けており、安全シリンジおよび無針システムへの需要を促進しています。
主なサプライチェーンのボトルネックは何ですか?
シリンジバレルおよびバイアル代替品向けの高品質環状オレフィンポリマーの入手可能性の制限がメーカーにとって重大な制約となっています。
最終更新日:



