
米国不動産仲介市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
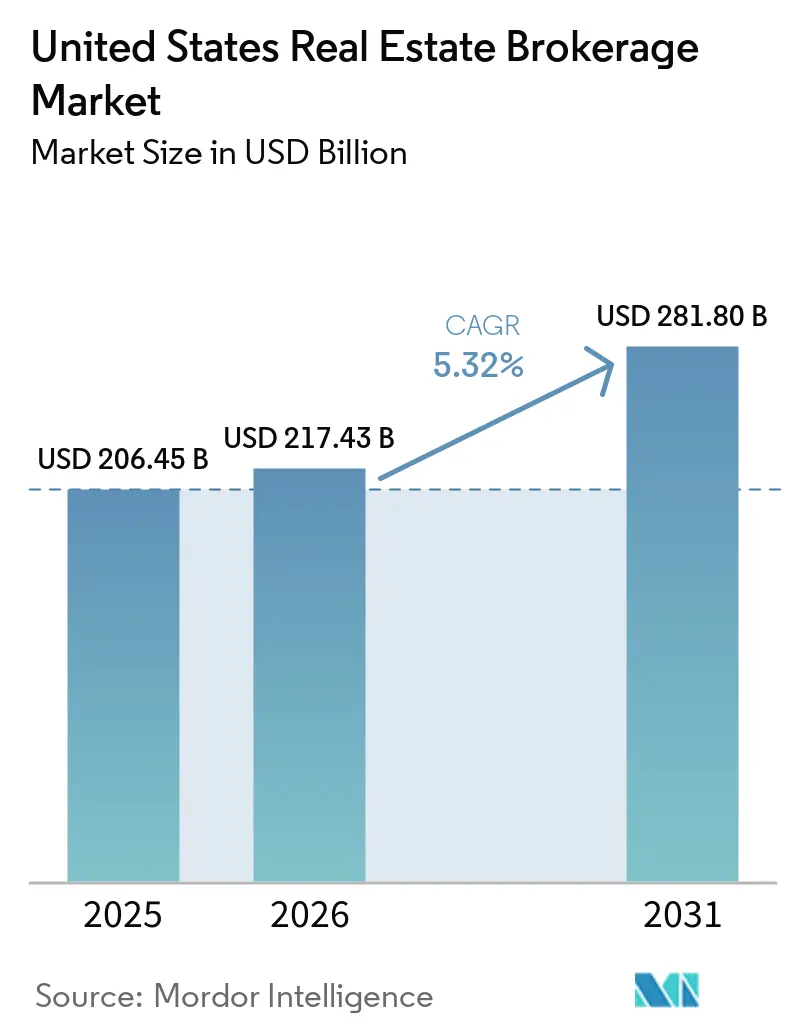
| 基準年の市場規模 (2025) | 206.45 十億米ドル |
| 市場規模 (2026) | 217.43 十億米ドル |
| 市場規模 (2031) | 281.80 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国不動産仲介市場分析
米国不動産仲介市場の規模は、2025年に2,064.5億米ドル、2026年に2,174.3億米ドルと予測され、2031年までに2,818.0億米ドルに達し、2026年から2031年にかけてCAGR 5.32%で成長する見込みです。
2026年初頭に6.8%近辺で推移する住宅ローン金利は購買力を抑制しているものの、世帯形成の高まりと安定した流入人口が取引パイプラインを活発に保っています。2024年11月の全米不動産業者協会(NAR)和解に伴う規制変更により、仲介業者は買主側エージェント手数料を複数物件登録サービス(MLS)の表示から切り離すことが義務付けられ、定額制およびリベートモデルの実験が加速しています。同時に、司法省(DOJ)は独占禁止法上の審査を継続しており、業界は透明性の高い価値基準型の価格設定へと移行しつつあります。クラウド対応の仲介業者および人工知能(AI)による物件評価ツールは、物件掲載から成約までのサイクルを短縮し、企業が取引量の増加と付帯サービスのバンドル化を通じて手数料圧力を相殺するのを支援しています。
主要レポートのポイント
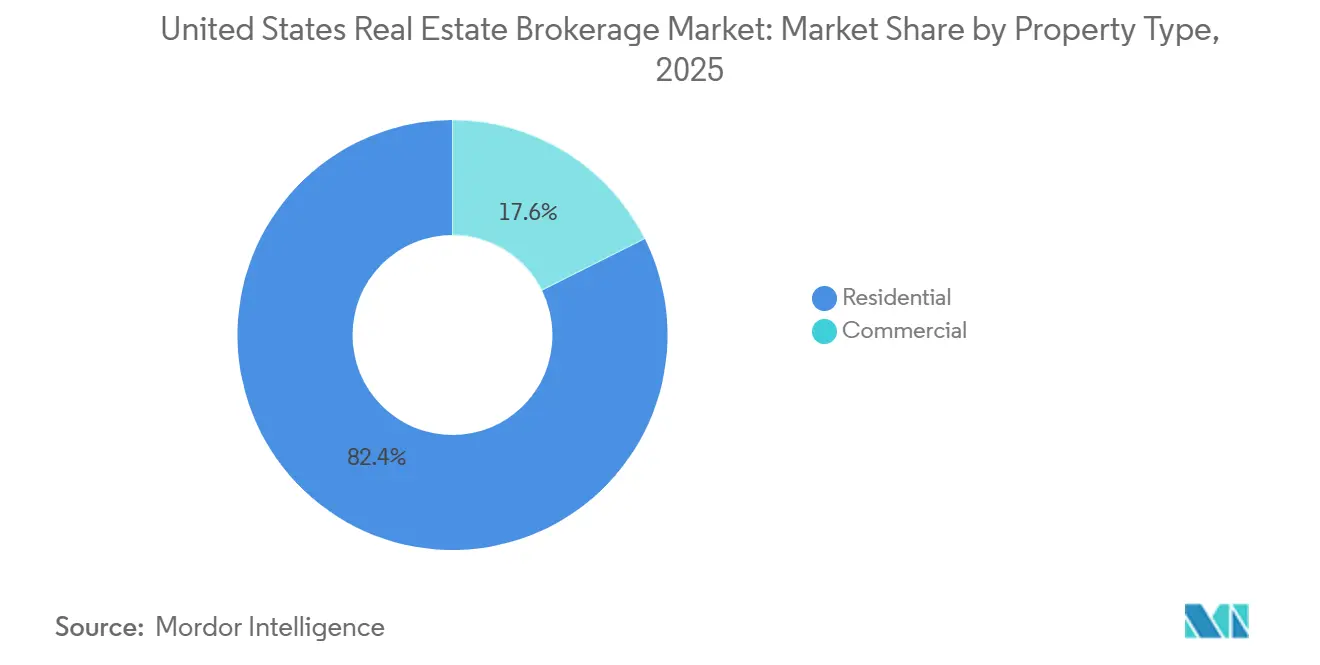
- 物件タイプ別では、住宅仲介が2025年の米国不動産仲介市場シェアの82.40%を占め、商業取引は2031年までに5.77%のCAGRで拡大すると予測されている。
- サービス別では、売買が2025年の米国不動産仲介市場規模の65.20%を維持し、賃貸・レンタルサービスは2031年までに5.89%のCAGRで成長す見込みである。
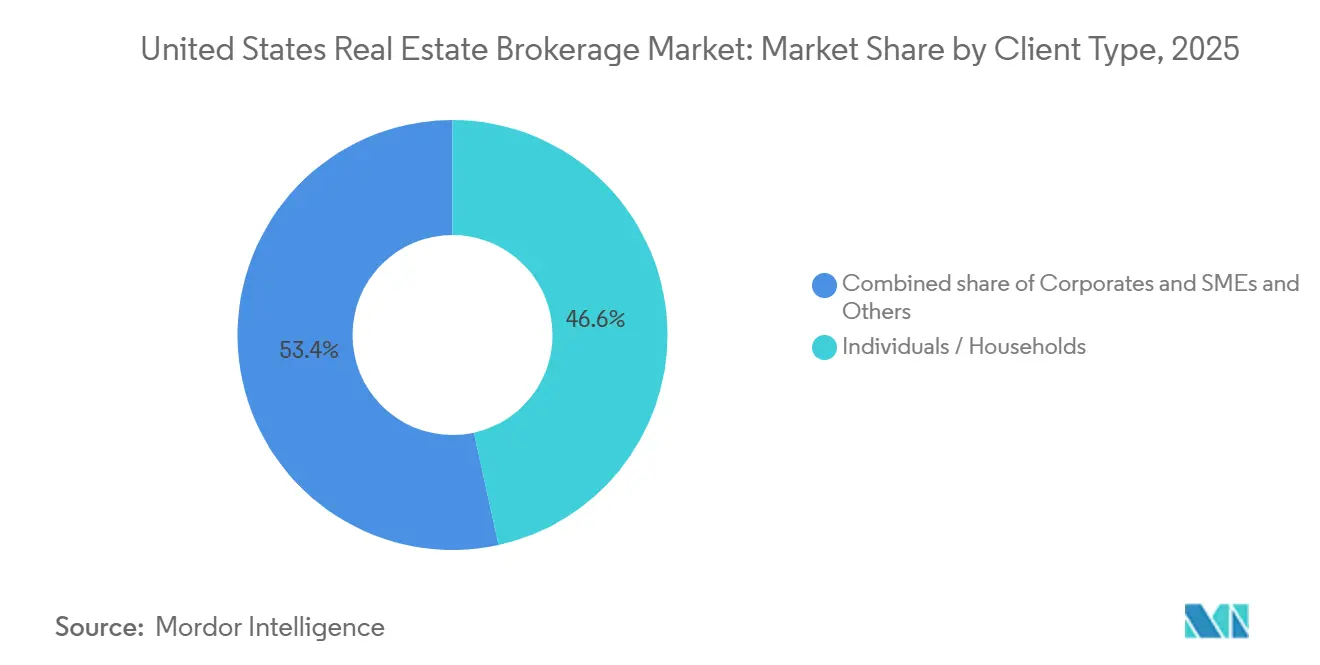
- クライアントタイプ別では、個人・世帯が2025年の米国不動産仲介市場シェアの46.56%を占めているが、法人・中小企業クライアントは2031年までに5.92%のCAGRで拡大している。
- 州別では、テキサス州が2025年の米国不動産仲介市場規模の11.90%を占め、イリノイ州は2031年までに5.83%のCAGRで最も速い成長を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国不動産仲介市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 住宅需要の増加と世帯形成が住宅用物件の取引量を押し上げる | +1.2% | 全国的、テキサス州・フロリダ州・アリゾナ州での早期成長 | 中期 (2~4年) |
| 住宅在庫の回復と新築パイプラインが仲介活動の活発化を支援する | +1.1% | 全国的、サンベルト州(テキサス州・フロリダ州・ジョージア州・ノースカロライナ州)で最も顕著 | 中期 (2~4年) |
| デジタルリード獲得プラットフォームおよびCRMシステムの普及拡大が仲介効率を向上させる | +0.9% | 全国的、テクノロジー先進都市圏(カリフォルニア州・ニューヨーク州・ワシントン州)に集中 | 短期 (2年以内) |
| クラウドベースの低コスト仲介モデルの拡大が新規エージェントおよび企業を引き付ける | +0.7% | 全国的、郊外および遠郊外市場での急速な普及 | 短期 (2年以内) |
| AIによる物件評価ツールが物件掲載から成約までの取引サイクルを短縮する | +0.6% | 全国的、都市部および高取引量市場が先導 | 短期 (2年以内) |
| トークン化された不動産取引が新たな仲介収益源および手数料プールを創出する | +0.3% | パイロット市場(ニューヨーク州・カリフォルニア州・フロリダ州) | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
住宅需要の増加と世帯形成が住宅用物件の取引量を押し上げる
ミレニアル世代が住宅購入のピーク年齢に達したことと、移民による人口増加により、2024年には140万の新規米国世帯が形成され、2020年以来最高の数値となりました。堅調な世帯形成は住宅セグメントの82.40%の収益シェアを支えていますが、高価格が多くの初回購入者を賃貸へと向かわせ、リースサイクルを長期化させています。世帯の純資産の中央値は2019年から2025年の間に23%上昇し、所有者の間で富が集中し、賃借人の購入意欲が高まっています。新規建設着工件数は2025年第4四半期に年率換算156万戸に達し、将来的な在庫緩和を示唆しており、米国不動産仲介市場の価格安定と取引量の持続を支えるものと見られます。住宅ローン事前承認、権原サービス、引越しパッケージをバンドルする仲介業者は、1件あたりの手数料収入を増やし、手数料圧縮に対する緩衝材となっています。[1]
住宅在庫の回復と新築パイプラインが仲介活動の活発化を支援する
有効物件掲載数は2025年12月に前年比14%増の108万件となり、2019年以来最も健全な年末供給量を記録しました。全米住宅建設業者協会が追跡するビルダー景況感は、2025年12月に2年前の31から47の指数水準に改善し、デベロッパーが投機的住宅活動を加速させる動きを促しています。一戸建て建築許可件数は2025年に102万件を超え、テキサス州、フロリダ州、ノースカロライナ州が最大のシェアを占めています。物件掲載数の増加は米国不動産仲介市場における買主側・売主側双方のエージェントの取引件数を押し上げますが、供給が需要を上回る場合には売主側の手数料率に競争圧力がかかる可能性があります。バーチャル内覧とAI駆動の価格設定を活用する仲介業者は、物件掲載数が多い環境でも在庫を迅速に動かすことで差別化を図っています。
デジタルリード獲得プラットフォームおよびCRMシステムの普及拡大が仲介効率を向上させる
Zillow Premier Agentのようなサブスクリプション型リードマーケットプレイスは、郵便番号1件あたり350米ドルから1,500米ドルの料金を請求し、エージェントに独占的な見込み客を提供して成約率を向上させています。Realtor.comのReadyConnect Conciergeは、コールセンターによる審査を活用して質の高いリードを提供することで、成約件数を約20%増加させました。Follow Up BossのようなCRMスイートはMLSフィード、自動マーケティング、タスク管理を統合し、個人エージェントが小規模チームに匹敵するスループットを実現できるようにしています。全米不動産業者協会(NAR)は、2025年のエージェントにおけるCRM導入率が2022年の62%から78%に上昇したと指摘しています。テクノロジー対応で遅れをとる企業は、より強力なデジタルツールキットを提供する仲介業者へ実務者が移行するため、エージェントの離職率が高まるリスクに直面しています。[2]
クラウドベースの低コスト仲介モデルの拡大が新規エージェントおよび企業を引き付ける
クラウドベースの低コスト仲介モデルの急速な拡大は、米国不動産仲介市場を変革する主要な促進要因です。物理的な実店舗オフィスの重い財務負担を排除することで、バーチャル仲介業者は魅力的な手数料分配や株式参加機会を含む高い競争力を持つ報酬パッケージを提供できます。この収益性の高い仕組みは、トップエージェントや新設チームを従来の既存企業から積極的に引き付けています。さらに、集中型バーチャルサポート、グローバルコラボレーション、効率的な取引管理を提供する高度なデジタルインフラにより、エージェントはビジネスを効率的に拡大できます。その結果、このアセットライトモデルは市場の断片化を加速させながら、全体的な業務の近代化を推進しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 住宅ローン金利の変動が買主の購買力を低下させ、不動産取引を鈍化させる | -0.8% | 全国的、高コストの沿岸市場(カリフォルニア州・ニューヨーク州・マサチューセッツ州)で最も深刻 | 短期 (2年以内) |
| NARの和解変更が買主負担型の仕組みを引き起こし、手数料割引競争を激化させる | -0.6% | 全国的、競争の激しい市場(テキサス州・フロリダ州・アリゾナ州)での早期導入 | 短期 (2年以内) |
| 司法省による買主側エージェント手数料の審査が従来の仲介モデルに圧力をかける | -0.5% | 全国的、主要都市圏での執行強化 | 中期 (2~4年) |
| 手数料無料のiBuyerプラットフォームが従来の仲介業者を迂回し、仲介参加を減少させる | -0.3% | iBuyer普及率の高い都市部および郊外市場(フェニックス・アトランタ・シャーロット) | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
住宅ローン金利の変動が買主の購買力を低下させ、不動産取引を鈍化させる
30年固定住宅ローンの平均金利は2026年1月に6.82%で落ち着き、2023年10月の高値7.79%を大幅に下回っているものの、パンデミック期の低水準の2倍となっています。高い資金調達コストは購買力を低下させており、月3,000米ドルの予算を持つ世帯は、住宅ローン金利3.5%時の45万米ドルの住宅と比較して、現在は35万米ドルの住宅しか購入できず、適格な買主プールが22%縮小しています。連邦準備制度理事会は2026年後半の利下げの可能性を示唆しましたが、根強いインフレにより2027年半ばまで金利が6.0%を上回る可能性があります。2025年の購入者のうち初回購入者はわずか26%で、歴史的な40%と比較して最も大きな打撃を受けています。したがって、米国不動産仲介市場における取引量は現金購入者または高エクイティ保有者に偏り、取引量主導の収益モデルが侵食されています。
NARの和解変更が買主負担型の仕組みを引き起こし、手数料割引競争を激化させる
2024年8月17日より、MLSシステムは買主側エージェント手数料の表示を削除し、物件内覧前に書面による買主・仲介業者間の合意を義務付けました。初期の証拠によると、2025年を通じて買主側エージェント手数料の中央値は2.37%から2.43%の間で推移しており、売主が手数料を負担し続ける傾向が反映されています。しかし2026年には、より多くの買主が手数料リベートや限定サービス契約を交渉するようになり、特に競争の激しいサンベルト都市圏において2.5~3.0%の標準に圧力がかかっています。Redfin社の2024年10月の全国展開後、3,000米ドルの定額掲載を提供する割引モデルが普及しました。価格の透明性が深まるにつれ、米国不動産仲介市場の仲介業者はプレミアム価格を維持するために、差別化された価値、地域の専門知識、バンドルサービス、または独自技術を明確に示す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:住宅用の優位性が商業用の加速に直面
住宅仲介は、一戸建て、コンドミニアム、アパートの取引に支えられ、米国不動産仲介市場シェアにおける2025年収益の82.40%をもたらした。物流主導の産業用スペース、データセンター、複合用途の小売資産が、商業用の2031年までの5.77%CAGRという成熟した住宅軌道を上回る成長予測を下支えしている。オフィス賃貸は2025年後半に安定したが、全国の空室率が18.2%近辺にあることが手数料収入の上昇を抑制している。一方、2024年の倉庫吸収量4億平方フィートは、eコマースおよびニアショアリングの追い風を証明した。産業用物件の仲介を専門とする仲介会社は、1件あたりの手数料が高く、サードパーティ物流プロバイダーからリテイナー型の託を確保することが多い。
住宅販売は世帯形成の高まりによって勢いを維持しているが、住宅取得可能性のギャップにより多くの顧客がビルド・トゥ・レント・コミュニティへの移行を促され、賃貸手数料が拡大している。機関投資家が一戸建て賃貸ポートフォリオを深化させるにつれ、住宅賃貸における米国不動産仲介市場規模は拡大すると見込まれており、プロパティマネジメント部門を持つ仲介会社に安定した業務をもたらす。商業専門家は、資本市場アドバイザリー、テナント代理サービス、セール・リースバック組成を通じて差別化を図っている。一方、住宅・小売・フレキシブルオフィスを融合した複合用途プロジェクトは、仲介会社のウォレットシェアを拡大するクロスセルの機会を生み出している。サステナビリティ義務が広がるにつれ、省エネ改修やグリーンリース条項が新たなアドバイザリーニッチを生み出し、手数料収入をさらに多様化させている。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービス別:売買が先行、賃貸が地位を確立
売買取引は2025年の仲介収益の65.20%を占め、米国不動産仲介市場における中心的な位置づけを改めて示した。それでも、賃貸レンタルサービスは長期化する賃借人の入居、企業の移転、ビルド・トゥ・レント供給の急速な拡大に乗り、2031年までに5.89%のCAGRで成長している。ビルド・トゥ・レントの完工戸数は2024年に75,000戸に達し、継続的な賃貸手数料のパイプラインを供給している。ターンキー型のリースアップ、テナントスクリーニング、賃料回収サービスを提供する仲介会社は、断続的な売買手数料と比較して、継続的な収益関係を確立している。
メンテナンス調整や立退き支援のクロスセルは、売買サイクルの変動の中でキャッシュフローをさらに安定させる。賃貸に関連する米国不動産仲介市場規模は、住宅ローン金利の急騰に対しても緩衝効果があり、持ち家取得が困難な世帯が賃貸期間を延長するためである。法人顧客は仲介パートナーを活用して、スペースの縮小、フレックスオフィスソリューション、ESGに沿ったリース構造を検討している。予測期間中、自動賃料支払いポータルおよびAI主導のテナント信用スコアリングにより、見出し手数料率が低下する中でも、フルサービス賃貸部門の営業利益率が向上すると期待されている。[3]
クライアントタイプ別:世帯が優位、法人が加速
個人・世帯は2025年の仲介収益の46.56%を供給し、米国不動産仲介市場シェアの最大セグメントを形成している。しかし、法人・中小企業セグメントは、企業が分散型ワークのフットプリントを最適化し、低税率の管轄区域へ移転するにつれ、2031年までに5.92%のCAGRで拡大する見込みである。機関投資家による一戸建て賃貸ファンドは、専用の仲介デスクを通じて多大な取引フローを生み出し、全国的なフットプリントとデータ分析能力を持つ企業に報いている。高級セカンドホームの富裕層バイヤーは、インテリアデザインの紹介からプロパティマネジメントの監督まで、コンシェルジュレベルのサービスバンドルをますます求めており、1件あたりの取引収益を高めている。
政府機関、基金、不動産投資信託(REIT)は、官民パートナーップが手頃な住宅やインフラ関連開発を支援するにつれて拡大しているもう一つのクライアントセグメントを形成している。こうした高度なクライアントを獲得しようとする仲介会社は、ゾーニング分析、公共ファイナンスアドバイザリー、ストラクチャードデット組成が可能なリサーチチームを配置している。バーチャルディールルームやブロックチェーンで保護されたドキュメントボールトを含むテクノロジー統合は、コンプライアンスを強化し、クロージングを迅速化する。手数料の透明性が高まる中、差別化されたアドバイザリーの深みが、米国不動産仲介市場においてプレミアム価格を維持するための決定的なレバーとなっている。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
テキサス州は2025年に全国仲介収益の11.90%をもたらし、2024年の47万人の人口流入とヒューストンおよびダラス・フォートワースなどの大都市圏における二桁の新規住宅建設許可の増加に支えられた。オースティンは局所的な供給過剰により市場滞在日数が長期化したものの、サンベルトの魅力が持続的な流入移住を牽引した。フロリダ州の退職者および在宅勤務者を引き付ける魅力は、保険料インフレが高価格帯の需要を抑制する中でも、タンパ、オーランド、マイアミで堅調な仲介取引量を生み出した。カリフォルニア州は引き続き全国最高の中央値価格を記録したが、バイヤーが低コスト州へ移転するにつれて取引件数は減少した。それでも、シリコンバレーの現金購入者が高級セグメントの回転率を維持した。
イリノイ州は、シカゴが物流およびテクノロジーイノベーションのハブとして復活したことに牽引され、2031年までに最速の5.83%のCAGRを記録すると予測されている。インターステート55沿いの産業開発が倉庫仲介需要を下支えし、郊外のオフィス改修がハイブリッドワーク形態に対応している。ニューヨーク市は2025年に部分的なオフィス復帰義務により賃貸の勢いを取り戻し、仲介賃貸手数料を押し上げた。より広い米国不動産仲介市場全体では、中小都市および農村部が総手数料収入の大部分を占めているが、人口基盤が薄く取引速度が低いため、成長は緩やかである。
規制の違いが競争に影響を与えており、テキサス州が合理化されたエクロープロセスを提供する一方、カリフォルニア州は開示が多いクロージングを要求しており、複数州にまたがる仲介会社はローカライズされたコンプライアンス専門知識を開発することを余儀なくされている。成長の速い市場でのバーチャルツアーの活用拡大も、デジタル先進企業に恩恵をもたらす技術格差を浮き彫りにしている。全国フランチャイズはスケールを活用してコンプライアンスとテクノロジー支出を標準化しているが、根付いた地域専門家はニューヨーク州の協同組合承認など独特のゾーニングコードを持つ州において、超ローカルな知識で繁栄している。例えばハリケーン被害を受けやすい郡からの保険会社撤退など、保険市場の変化は、取引の健全性を維持するために経験豊富なブローカーが対処するさらなる変数を加えている。[4]
競争環境
市場集中度
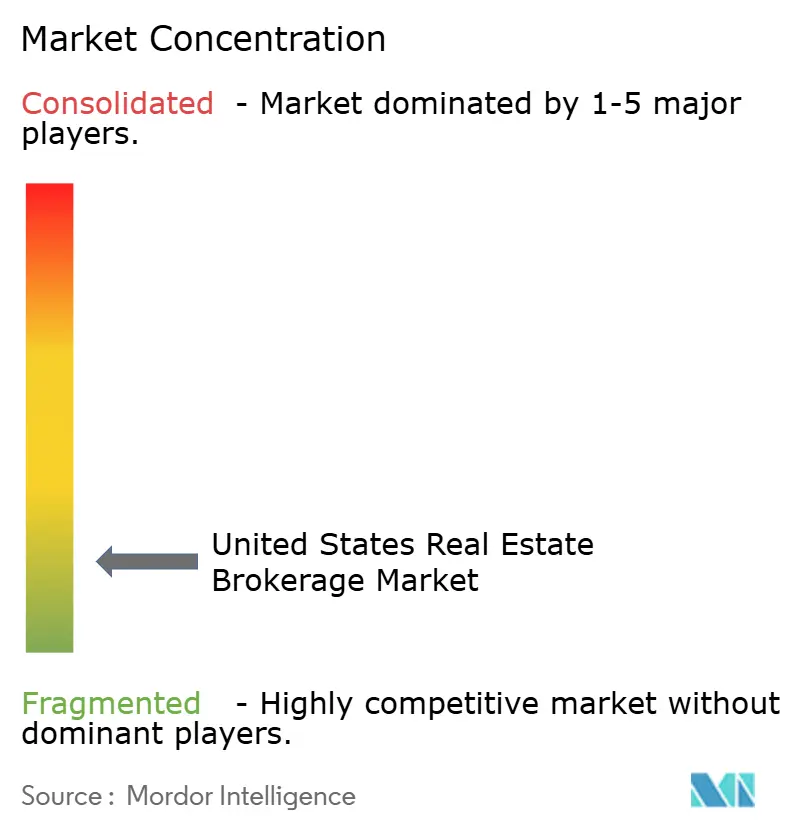
米国不動産仲介市場における競争は断片化した状態が続いています。Keller Williams、RE/MAX、Coldwell Bankerなどの従来のフランチャイズはブランドエクイティと社内コーチングに依存していますが、エージェントへの分配率の上昇とテクノロジー支出が利益率を侵食しています。eXp Realtyのクラウドオフィスは、80%の分配率と株式参加を約束することで急速なシェア獲得を実現し、実店舗ネットワークがデジタル参入者に対して脆弱であることを露呈しました。Compassは独自のCRMに多額の投資を行っていますが、成長の維持には2024年に2億7,000万米ドルの損失が必要であり、テクノロジー主導の市場参入コストを浮き彫りにしています。
Redfin や Clever Real Estate のような割引仲介業者は、1.0~1.5%の掲載手数料または3,000米ドルの定額料金を宣伝し、慣例的な2.5~3.0%の水準に圧力をかけています。しかし、サービス低下に対する消費者の懸念から、その合計シェアは5%未満に留まっています。一方、Opendoor、Offerpad、再開されたZillow OffersなどのiBuyer大手は即時流動性を提供していますが、その利益率は値上がり市場での迅速な転売に依存しています。仲介業者はパートナーシップファネルを通じて対抗するか、エージェントの関与を維持しながら確実性を再現するブリッジファイナンスプログラムを提供することで対応しています。
コンプライアンスとデータセキュリティが新たな競争軸として浮上しています。FinCENの所有権報告ツールを迅速に導入し、NAR和解に沿って買主・仲介業者間のワークフローを改訂した企業は、罰金を回避し消費者の信頼を獲得しています。AI強化のリクルートメントプラットフォームは、大手仲介業者がカスタマイズされた報酬シミュレーションでトップ人材を獲得するのを支援し、株式が付与されると乗り換えコストが上昇します。ニッチな専門家は、高級バケーションレンタル、シニア住宅への移行、または外国人投資家向けコンシェルジュサービスを対象としており、これらは全国フランチャイズが専門的な知識を欠くことが多い分野です。市場シェアの集中がまだ限られているため、地域的な台頭企業とテクノロジーファーストの挑戦者の双方が、有機的および買収による成長に向けた大きな余地を持っています。
米国不動産仲介業界のリーダー企業
-
Keller Williams Realty
-
RE/MAX
-
Berkshire Hathaway HomeServices
-
eXp Realty
-
Anywhere Real Estate
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:eXp Realtyは、エージェントがデベロッパーと直接提携できるよう支援する専門部門および認定プログラムであるeXp New Homesを立ち上げ、新築市場のより大きなシェアを獲得しました。
- 2026年3月:グローバルアドバイザリー企業のSavills社は、Eastdil Securedを12億米ドルで買収する合意を発表しました。この戦略的な動きは、商業用不動産資本市場におけるSavills社のグローバルポジショニングと流動性を大幅に強化するために設計されています。
- 2025年9月:Compassは、Anywhere Real Estateを16億米ドルで買収し、独自技術とColdwell Bankerなどのレガシーブランドを統合して、米国最大の住宅用仲介プラットフォームを創設しました。
- 2025年2月:Compassは、ZillowのShowingTime+スケジューリングプラットフォームをエージェントダッシュボードに統合し、3万人以上のアソシエイトの内覧予約設定時間を短縮しました。
米国不動産仲介市場レポートの調査範囲
| 住宅用 | アパートおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 | |
| 商業用 | オフィス |
| 小売 | |
| 物流 | |
| その他 |
| 売買 |
| 賃貸・リース |
| 個人・世帯 |
| 法人・中小企業 |
| その他 |
| テキサス州 |
| カリフォルニア州 |
| フロリダ州 |
| ニューヨーク州 |
| イリノイ州 |
| 米国その他 |
| 物件タイプ別 | 住宅用 | アパートおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 | ||
| 商業用 | オフィス | |
| 小売 | ||
| 物流 | ||
| その他 | ||
| サービス別 | 売買 | |
| 賃貸・リース | ||
| クライアントタイプ別 | 個人・世帯 | |
| 法人・中小企業 | ||
| その他 | ||
| 州別 | テキサス州 | |
| カリフォルニア州 | ||
| フロリダ州 | ||
| ニューヨーク州 | ||
| イリノイ州 | ||
| 米国その他 | ||
レポートで回答される主要な質問
2026年における米国不動産仲介ビジネスの規模はどのくらいですか?
米国不動産仲介市場は2026年に2,174億3,000万米ドル規模となり、2031年までに2,818億米ドルに達する軌道にあります。
現在の成長率の見通しはどうですか?
2026年から2031年にかけて、市場はCAGR 5.32%で成長すると予測されており、世帯形成とテクノロジー主導の効率化が原動力となっています。
どの物件セグメントが最も高い仲介収益を生み出していますか?
住宅取引は引き続き優勢であり、2025年収益の82.40%を占ているが、商業用資産は5.77%のCAGRでより速く拡大している。
新しい手数料規制は仲介モデルをどのように変えていますか?
2024年のNAR和解と継続的な司法省の審査により、企業は買主側エージェント手数料を掲載価格から切り離すよう促され、定額制、リベート、買主負担型の仕組みの採用が加速しています。
どの州が仲介成長を牽引していますか?
テキサス州は絶対的な収益シェアで11.90%と首位を占め、イリノイ州は産業およびテクノロジーの拡大を背景に2031年までに最速の5.83%のCAGRを記録すると予測されている。
テクノロジープラットフォームは従来のエージェントの役割を侵食していますか?
AI評価、クラウドオフィスモデル、iBuyerプラットフォームは摩擦を低減していますが、エージェントを置き換えてはいません。むしろ、デジタルツールを統合してクライアントサービスを向上させる仲介業者に報いています。