
都市部/ストリートファニチャー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 12.17 十億米ドル |
| 市場規模 (2031) | 16.95 十億米ドル |
| 成長率 (2026 - 2031) | 6.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる都市部/ストリートファニチャー市場分析
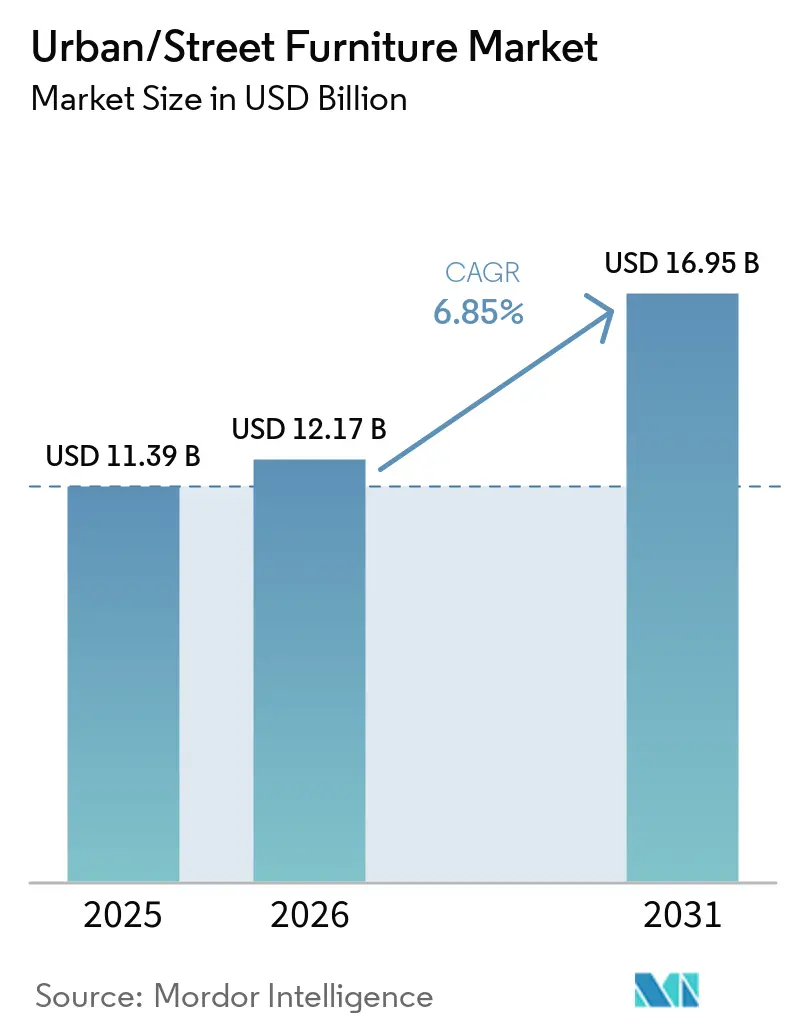
都市部/ストリートファニチャー市場規模は、2025年の113億9,000万USDから2026年には121億7,000万USDへと成長し、2026年〜2031年にかけてCAGR 6.85%で2031年には169億5,000万USDに達すると予測されています。この拡大は、急速な都市化、政府主導のスマートシティ推進施策、および公共空間の設備を基本的な生活インフラからデジタル接続されたインフラへと高める持続可能性政策の複合的な要因を反映しています [1]。需要は、IoTセンサーを組み込み、屋外広告収益を支援し、より高い使用頻度に耐える気候適応型デザインを実現する自治体プログラムによってさらに強化されています。調達サイクルが長く、プロジェクト規模が地域ごとに大きく異なるため、グローバル企業と地域特化型企業の双方が契約を獲得できる余地があり、競争の激しさは中程度にとどまっています。欧州は成熟した調達基準を背景に現在市場を主導していますが、アジア太平洋地域は大規模インフラ投資がコネクテッドシェルター、ベンチ、キオスクの標準化された入札案件を解放し、最速の成長率を示しています。また、自治体は検証可能なリサイクル素材の含有量を開示するサプライヤーを優遇しており、都市部/ストリートファニチャー市場全体でサーキュラーエコノミー素材へのシフトが加速しています。
レポートの主要なポイント
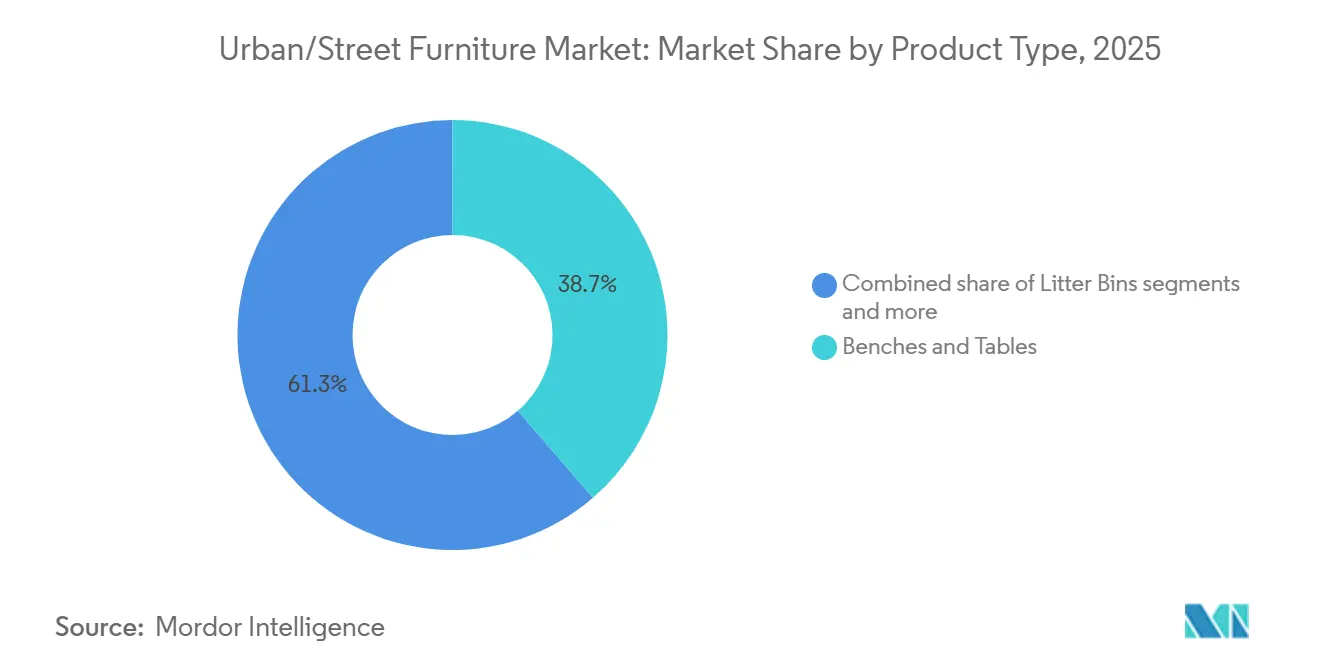
- 製品カテゴリー別では、ベンチとテーブルが2025年の都市部/ストリートファニチャー市場シェアの38.67%を占め首位となっており、トランジットシェルターとキオスクは2031年までCAGR 8.02%で拡大すると予測されています。
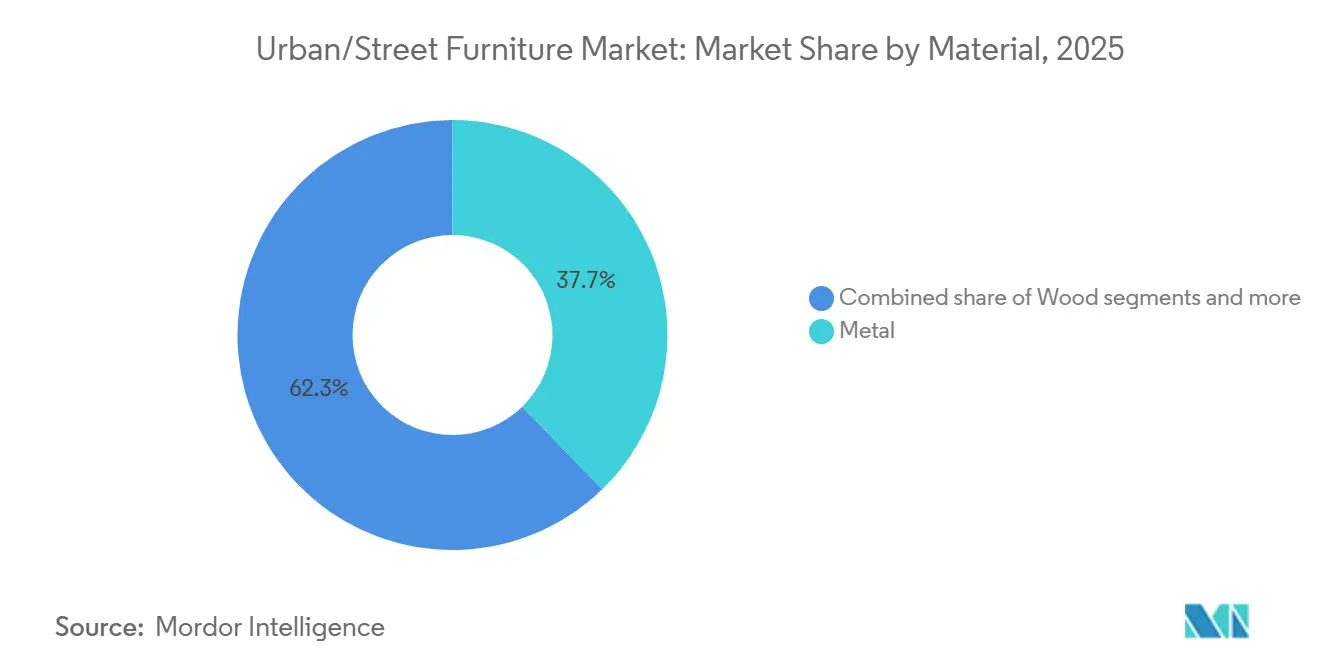
- 素材別では、金属が2025年の都市部/ストリートファニチャー市場規模の37.74%のシェアを占め、リサイクル素材およびアップサイクル素材は2026年〜2031年にかけてCAGR 7.68%で伸長する見込みです。
- 設置場所別では、道路と歩道が2025年の都市部/ストリートファニチャー市場シェアの32.02%を占め、公園とレクリエーションエリアは2031年までCAGR 7.55%で成長すると予測されています。
- 地域別では、欧州が2025年の収益シェアの39.88%を占め、アジア太平洋地域が同期間に最高となるCAGR 8.14%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市人口の増加と高密度化 | 1.8% | 世界全体、特にアジア太平洋地域とアフリカへの影響が大きい | 長期(4年以上) |
| 政府主導のスマートシティプログラム | 1.2% | アジア太平洋地域が中心、欧州・北米への波及 | 中期(2〜4年) |
| 公共交通インフラの拡充 | 1.5% | 欧州とアジア太平洋地域、北米の一部主要都市 | 中期(2〜4年) |
| 屋外広告収益モデル(IoTファニチャー) | 1.1% | 北米と欧州、アジア太平洋地域の都市中心部へ拡大中 | 短期(2年以内) |
| ESGを重視したモジュール型&リサイクル可能デザイン | 0.9% | 欧州と北米、政策主導の採用 | 中期(2〜4年) |
| ソーラー発電型マイクロモビリティ充電ベンチ | 0.6% | 世界全体、北欧諸国とカリフォルニア州での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市人口の増加と高密度化
人口増加に対応する都市では、より多くの利用者にサービスを提供しながら地上スペースを節約する多機能設備を用いてストリートスケープを改修しています。在席センサーを搭載したコネクテッドベンチはリアルタイムモニタリングを可能にし、都市計画者がサービス不足な地区にユニットを再配置したり、破損が発生する前にメンテナンスを計画したりすることができます。需要はバンダル耐性の高い金属やリサイクル複合材に偏っており、使用強度の増した摩耗に耐えることで、逼迫した自治体予算のライフタイムコストを抑制しています。座席、日よけ構造物、デバイス充電を組み合わせたプロジェクトは、密集した歩行者回廊における休憩ポイントのニーズに応えています。IoTモジュールから収集されたデータはモビリティダッシュボードに蓄積され、公平なアメニティ配置に関する情報を提供し、資産管理を事後対応型から予測型へとシフトさせています。このように、高密度化は都市部/ストリートファニチャー市場にとって構造的な追い風となっています。
政府主導のスマートシティプログラム
国家レベルのスマートシティ構想は、ストリートファニチャーをより広範な都市データネットワークの最前線ノードとして再定義しています。中国の2024年「新型都市インフラ」ガイドラインは、500以上の都市にわたってIoTセンサー、接続性、環境モニタリングを義務付け、入札仕様を標準化し、対応サプライヤーに対してスケールメリットを解放しています [2]。韓国の戦略的スマートシティ基金は、旅客に交通情報を提供する気候制御型シェルターに対して56億韓国ウォン(420万USD)を割り当てています。こうした義務化政策は、ハードウェアとソフトウェアの事前統合スタックを提供するベンダーを優遇し、ソーラー発電型スマートシート、空気質キオスク、5G対応ポールへの注文を加速させています。欧州のGDPRをはじめとするサイバーセキュリティおよびデータプライバシー規則への準拠は、認定プラットフォームを持つ確立した企業にプレミアムをもたらし、都市部/ストリートファニチャー市場内での競争上の差別化を拡大しています。
公共交通インフラの拡充
ライトレール回廊、バス高速輸送レーン、マルチモーダルハブは、アクセシビリティ、乗客情報、および収益共有型デジタルディスプレイを融合した専用シェルターを必要としています。ロサンゼルス・メトロの東サン・フェルナンド・バレープロジェクトは、BIM(ビルディング・インフォメーション・モデリング)全体がファニチャーの配置、荷重計算、将来の改修をどのように導くかを示しています。契約にはしばしば広告権のバンドルが含まれており、Clear Channel Outdoorのような事業者が標的型キャンペーンを通じて資本支出を回収し、自治体パートナーの回収期間を短縮することを可能にしています。アップグレードされたシェルターには現在、誘導ループ聴覚補助システム、統合CCTV、電子ペーパー時刻表が搭載されており、新たな基準仕様を設定しています。この拡張の波は、キオスク、バイクシェアドック、リアルタイム案内モジュールへの需要を高め、都市部/ストリートファニチャー市場全体でベンチやゴミ箱を上回る数量成長を牽引しています。
屋外広告収益モデル(IoTファニチャー)
ベンチ、ゴミ箱、シェルターに組み込まれたデジタルネットワークは、受動的な設備をコンテキスト対応コンテンツを配信するメディア資産へと転換しています。JCDecauxのロンドンおよびローマにおける更新された事業権設定は、アナリティクス対応スクリーンが各ロケーションの広告収益を向上させながら公共アメニティの財源を確保する方法を示しています。センサーアレイは歩行者交通量をカウントし、動的価格設定とエビデンスに基づく配置戦略を可能にしています。Soofaが提供する暗号化匿名化デバイス検知などのプライバシー・バイ・デザインのアプローチは、強化される規制に対応し、自治体の受容性を広げています。収益共有型の契約は都市の収入源を多様化し、継続的な接続費用を賄い、都市部/ストリートファニチャー市場に恩恵をもたらす継続的なリフレッシュサイクルを確保しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な初期設備投資(CAPEX)と自治体予算の制約 | 0.8% | 世界全体、特に発展途上国への影響が大きい | 短期(2年以内) |
| バンダリズムとメンテナンスコスト | 0.7% | 世界の都市中心部、特に高密度エリア | 中期(2〜4年) |
| 多ステークホルダーによるデザイン承認の遅延 | -0.6% | 世界全体、複雑なガバナンス構造を持つ都市でより多く見られる | 中期(2〜4年) |
| センサー搭載ユニットに関するプライバシーへの懸念 | -0.9% | 厳格なデータ保護規制を持つ先進市場(例:EU、北米) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高額な初期設備投資(CAPEX)と自治体予算の制約
資金が逼迫した都市では、従来モデルより15〜25%のプレミアムを要するコネクテッドファニチャーの資金調達に苦慮しています。官民パートナーシップはコスト負担を軽減する一方、多国間貸し手によって審査される複雑な収益共有スキームと長期的なパフォーマンス保証を必要とします [3]。シカゴの駐車メーター賃貸借事例に代表されるリスク配分の不一致は、自治体を数十年にわたるコミットメントに縛り付けるオフバランスシート取引の落とし穴を浮き彫りにしています。予算が逼迫すると、意思決定者は優先度の低い美観的アップグレードを先送りし、都市部/ストリートファニチャー市場の短期的な受注フローを抑制します。
バンダリズムとメンテナンスコスト
耐バンダリズム技術とメンテナンスコスト管理は、特に交通量の多い都市環境においてスマートストリートファニチャーの展開における重大な課題となっています。ATP Lightingが開発したIK10+耐衝撃性ポリマー素材は、耐バンダリズム構造に利用可能な技術的解決策を示していますが、これらの素材は通常、標準的な代替品に対して15〜20%のコストプレミアムを要します。IoTセンサーを使用した構造ヘルスモニタリングシステムの統合は、損傷や改ざんの早期警告を提供し、予防的なメンテナンス計画を可能にして総所有コストを削減することができます。しかし、屋外環境でコネクテッドデバイスを維持管理する複雑さは、多くの自治体が効果的に対応するための技術的専門知識を欠いているという継続的な運営上の課題を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
交通連携がデジタル進化を牽引トランジットシェルターとキオスクは最速のCAGR 8.02%の見通しを示しており、一方でベンチとテーブルは2025年の都市部ストリートファニチャー市場シェアの最大部分である38.67%を維持しています。リアルタイム乗客向けディスプレイと広告パネルを搭載したキオスクは、乗客数の増加と自治体の収益目標を活かしています。Americas収益の3%をファニチャー部門が占めるClear Channel Outdoorは、屋外メディアの既存事業者がシェルターアップグレードをデジタル広告ネットワークとバンドルする方法を示しています。
新たなモビリティモデルは、ドッキングレールとEV充電ポート、電動キックボード置き場を組み合わせた自転車ラックとハイブリッドマイクロモビリティハブへの需要を促進しています。Bigbellyなどのゴミ箱メーカーは収集回数を削減し排出量を縮小する満杯センサーを追加しています。コモディティ化したボラードとゴミ箱は、建築テーマに沿った防腐合金とデザイン特許によってマージン防衛を図っています。地域の職人も、歴史的な街並みを保全する鋳鉄レプリカを供給することで文化遺産プロジェクトを獲得しており、都市部ストリートファニチャー市場全体の多様性を確保しています。
注記: 個別セグメントのシェアはレポートご購入後にすべてご覧いただけます
素材別:
持続可能性の義務がサプライチェーンを再編リサイクル素材およびアップサイクル素材セグメントは、2026年〜2031年にかけてCAGR 7.68%という最高の成長ポテンシャルを示している一方、金属は2025年の市場シェア37.74%で引き続き優位を保っています。このダイバージェンスは、確立されたサプライチェーンと、サーキュラーエコノミー原則を優先する新たな持続可能性の義務との間の緊張関係を反映しています。ビクトリア州政府のバイ・リサイクルド・ディレクトリや欧州全域での同様の調達政策は、リサイクル素材から製造されたファニチャーに対して保証された需要を生み出しています。ReplasやBenitoなどの企業は、従来の木材代替品と比較して優れた耐候性を持つリサイクルプラスチック木材と複合素材の商業的実行可能性を実証しています。
木材とコンクリートのセグメントはメンテナンスコストと持続可能性の懸念から圧力を受けていますが、エンジニアード木材製品と低炭素コンクリート配合が市場での関連性を維持しています。プラスチックと複合材はデザインの柔軟性と色持ちの特性から恩恵を受け、ライフサイクルコストを削減しており、特に金属部品に塩害が影響する沿岸環境で効果を発揮しています。EUのサーキュラーエコノミー行動計画と持続可能な製品のためのエコデザイン規則は、欧州の調達プロセス全体で素材選定基準を再編する義務的なリサイクル含有量要件を確立しています。クローズドループ型リサイクル能力と素材トレーサビリティシステムに投資するメーカーは、規制適合とプレミアム市場ポジショニングに向けて自社を位置付けています。
注記: 個別セグメントのシェアはレポートご購入後にすべてご覧いただけます
設置場所別:
公園がコミュニティ中心の投資を牽引公園とレクリエーションエリアは、自治体のコミュニティエンゲージメントと屋外プログラミングへの優先度を反映し、2026年〜2031年にかけてCAGR 7.55%という最速の成長を示す設置セグメントとなっています。2025年に32.02%という最大シェアを維持する道路と歩道にもかかわらず、この成長格差は、生活の質と資産価値を高めるアメニティ豊富な公共空間へと予算配分がシフトしていることを示しています。Street Furniture AustraliaのChillOUT Hubの設置事例は、公園のファニチャーが日よけ、座席、充電機能を統合し、利用時間を延長してアクセシビリティを向上させる目的地型アメニティを創出できることを示しています。ソーラー発電式充電ステーションとWi-Fi接続の統合により、従来の公園ベンチが多様な人口層にサービスを提供するコミュニティ・テクノロジー・ハブへと変貌しています。
公共交通ノードは、乗客流量管理、アクセシビリティ基準の遵守、広告統合による収益創出のバランスを取る高度なファニチャーシステムを必要としています。商業地区とキャンパスは、デバイス充電や環境的快適性などの機能的メリットを提供しながらブランドアイデンティティを反映するファニチャーソリューションを求めています。マイクロモビリティインフラと従来のストリートファニチャーの融合は、複数の交通モードに同時に対応する新たなハイブリッドカテゴリーを生み出しています。oOh!mediaとBikeepのスマート駐車ソリューションに関するパートナーシップは、従来の屋外広告企業が統合モビリティサービスへと事業を拡大している様子を示しています。設置場所の選定は、使用パターンを予測し最大の公益と商業的リターンのための配置を最適化するデータ分析に依存するケースが増えています。
地域分析
欧州都市・街路家具市場
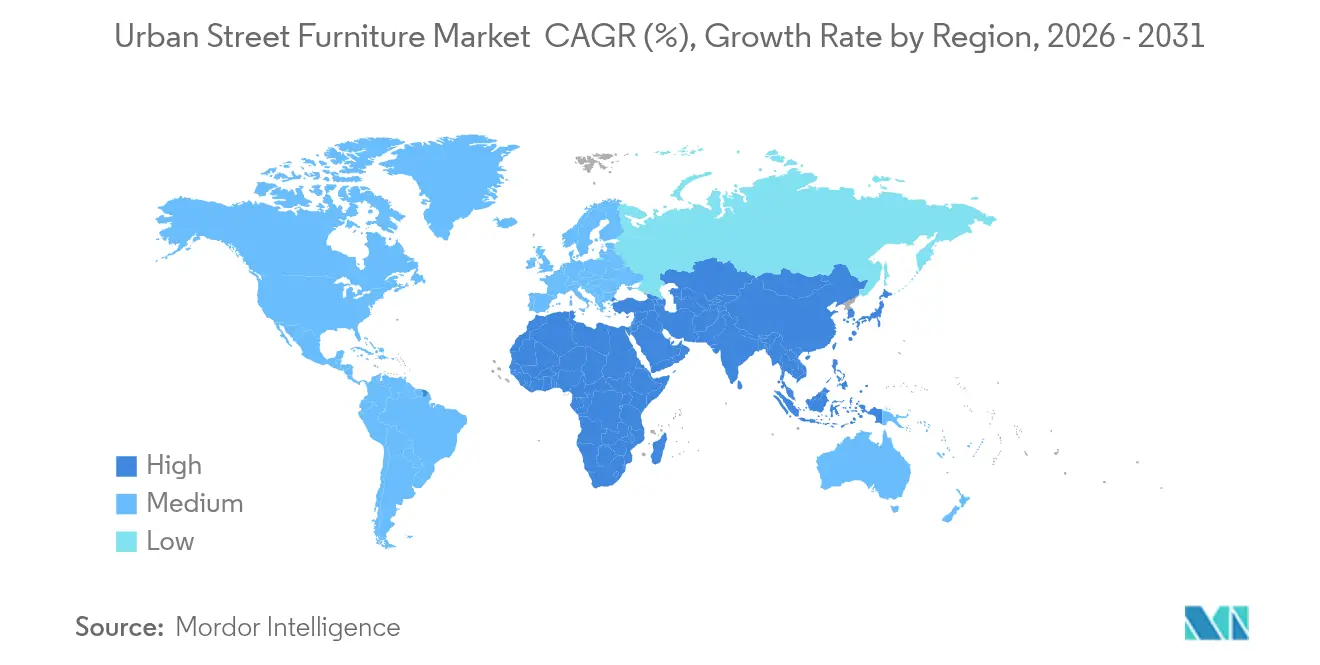
欧州は2025年に39.88%の収益シェアを維持しており、認定ソリューションを持つ既存事業者に有利な厳格なアクセシビリティ基準およびデータプライバシー法規によって支えられています。街路景観のストックがすでに充実しているため、地域の成長はCAGR 5.55%に緩やかとなっており、現在の支出の大部分はリサイクル素材モデルおよびGDPR準拠センサーを搭載したレガシーユニットの改修に充てられています。北部諸国では、長い夏の日照を活用したソーラー駆動ベンチの普及がさらに加速しています。
アジア太平洋都市・街路家具市場
アジア太平洋地域は、標準化されたスマートシティ調達フレームワークのもとで特に中国におけるメガシティ開発が都市家具を大規模に展開していることから、CAGR 8.14%の見通しでリードしています。韓国の空調管理型シェルターおよび日本の災害対応型キオスクは高い技術的基準を設定しています。オーストラリアの地方自治体は広告コンセッションと持続可能性条項を組み合わせ、地元調達のリサイクル複合材への発注を促進しており、ASEAN諸都市はインフラ予算を最大限に活用するためコスト効率の高いモジュール式製品を採用しています。
北米都市・街路家具市場
北米は、連邦インフラ補助金およびシェルター改修を補助する堅調な屋外広告エコシステムに支えられ、CAGR 6.05%で推移しています。ロサンゼルス・メトロのBIM主導型コリドープロジェクトは、参入障壁を高める高度な仕様要件の典型例です。カナダのスマートシティ・チャレンジはデータ豊富な家具パイロット事業に資を提供しており、メキシコの都市再生プログラムは耐久性と手頃な価格を兼ね備えた金属・木材ハイブリッド製品の機会を開拓し、都市・街路家具市場におけるサプライヤーの多様性を広げています。
バリューチェーン分析
上流では、都市型ストリートファニチャーのバリューチェーンは、金属、プラスチック、木材、コンクリート、複合材と、リサイクル・アップサイクル原料を組み合わせ、公共調達のトレーサビリティを確保するために地域の加工拠点を経由させている。中流の事業者は金属加工、鋳造、複合材プロファイルを製造し、その後スマートベンチ、キオスク、シェルター向けにデジタル機器を統合する。下流では、調達は入札や枠組み契約を通じて自治体および交通機関当局が主導し、しばしば設置、保守、資産管理義務がセットになっている。JCDecauxやClear Channel Outdoorといった屋外広告事業者は、複数年契約によりシェルターやキオスクへの資金提供を行うソリューションインテグレーターとして機能し、更新・改修における総所有コストに影響を与えるデータ、分析、ライフサイクルサービスを提供している。
競合情勢
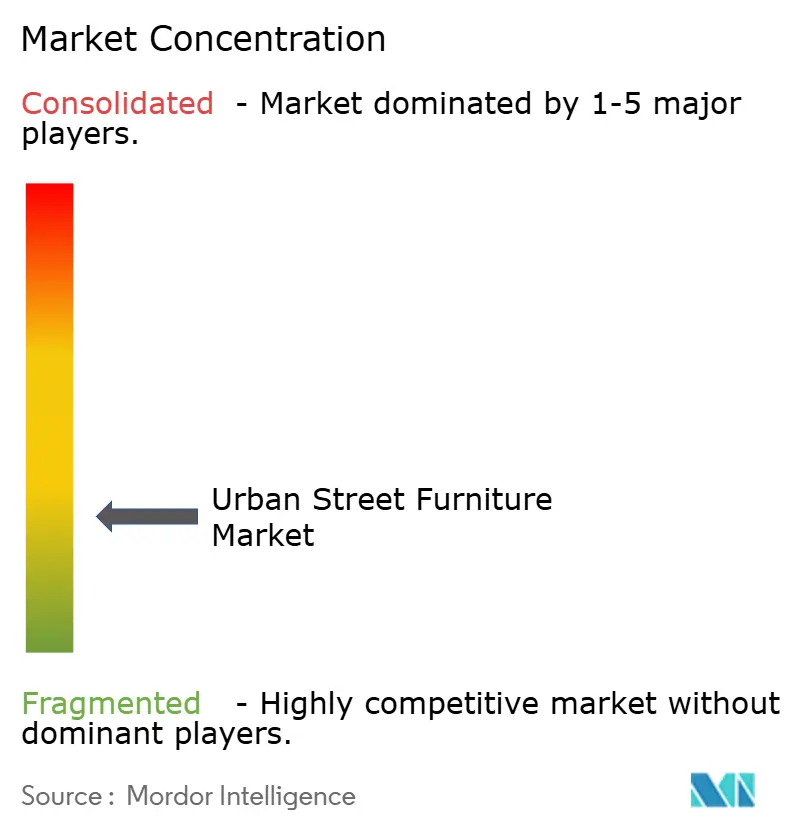
都市部/ストリートファニチャー市場は高度に分散しており、地域特化型企業やテクノロジー重視の新規参入者にとって重要な機会が存在しています。上位プレイヤーは市場全体のうち比較的小さな部分を占めており、JCDecaux SAが広告とスマートファニチャーソリューションを組み合わせた統合的なアプローチでリードしています。この分散は、多様な地域ニーズ、独自の設置環境、および標準化された製品よりもカスタマイズされた提供物を優先する地方自治体の調達プロセスの差異から生じています。Clear Channel Outdoor Holdings Inc.は強力な屋外広告関係を活用し、収益共有モデルを通じてスマートファニチャーの展開を支援しています。これらの要因は、異なる地域での存在感を拡大しようとする企業にとって、課題と機会の双方を生み出しています。
この市場での競争優位性は、技術統合、持続可能性の実践、および複雑な公共調達プロセスを管理する能力によってますます形成されています。Metalco Srlのような企業は、モジュール設計能力と伝統的素材の専門知識を組み合わせ、建築主導型プロジェクトをターゲットにすることで際立っています。一方、新規参入者はIoT技術の組み込みと都市インフラを強化するデータ分析プラットフォームの開発に注力しています。このセクターでの成功は、スマートシティの目標を達成しながら、異なる規制・文化的文脈に製品を適応させる能力に依存しています。このカスタマイズの需要は市場の低い集中度を強化し、ニッチなイノベーションへの扉を開いています。
国際標準への適合は、特に先進市場をターゲットとするベンダーにとって現在では重要な要件となっています。メーカーはISO 21542などのアクセシビリティ規制、ISO 14001などの環境基準、GDPRなどのデータプライバシー法を遵守しなければなりません。その結果、スマートな都市環境のためのエンドツーエンドソリューションを提供することを目的として、既存のファニチャーメーカーとテクノロジー企業とのパートナーシップがより一般的になっています。これらのアライアンスにより、美観的な耐久性と接続性、データ収集、リモートモニタリングなどの高度なデジタル機能を融合させることが可能になります。統合された、準拠した、都市固有のソリューションを提供する能力が、進化する都市部/ストリートファニチャー市場で成功するプレイヤーの定義的な特徴となりつつあります。
都市部/ストリートファニチャー産業のリーダー企業
-
JCDecaux SA
-
Clear Channel Outdoor Holdings Inc.
-
Metalco Srl
-
Landscape Forms Inc
-
Street Furniture Australia Pty Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アーバン/ストリートファニチャー市場
- JCDecaux SA
- Clear Channel Outdoor Holdings Inc.
- Metalco Srl
- Landscape Forms Inc.
- Street Furniture Australia Pty Ltd
- Furnitubes International Ltd
- Astra Street Furniture
- Site Furniture Ltd (UK)
- Victor Stanley Inc.
- Bench Depot
- KELOX (Oaklands Group)
- Driade Srl
- mmcité 1 a.s.
- Maglin Site Furniture
- Forms+Surfaces Inc.
- Hauser Site Furnishings
- Broxap Ltd
- Smith Steel & Fabrication Inc.
- Bigbelly Solar Inc.
- oOh!media Ltd
- Lamar Advertising Company
市場機会と将来展望
乗客情報、センサー、通信機能、デジタルディスプレイを組み合わせたスマートストリートファニチャーは、交通拠点、鉄道駅、空港、高密度商業地区において新たな余地を生み出している。JCDecauxが2026年6月1日よりLuxembourg National Railway Company(CFL)の広告資産運用を100%デジタル提供で担う10年間の独占契約は、ベンダーが移動経路においてハードウェアとデジタルネットワークを統合的に提供できることを示している。2026年7月に開始されるヘルシンキおよびエスポーの地下鉄コンセッションも、人流の多い交通環境におけるデジタル主導のアップグレードへの移行をさらに示している。
循環型経済の材料と地域化されたリサイクル原料network(原料供給網)は、特にリサイクル材の含有とトレーサビリティが優先される場面において、調達要件の文言に影響を強めている。EUのサーキュラーエコノミー行動計画とサステナブル製品のためのエコデザイン規則はリサイクル材含有への期待水準を設定しており、ビクトリア州の「Buy Recycled Directory」はオーストラリアにおける公共部門のリサイクル材含有ファニチャーへの選好を示している。欧州、英国、米国全体で標準化されたサプライチェーンと組み合わされたモジュール式・適応型デザインは、マイクロモビリティ、路肩管理、拡張利用型の公共空間における導入の迅速化を可能にしている。
Recent Industry Developments in アーバン/ストリートファニチャー市場
- 2026年4月:Western Sydney International Airportにおけるデジタル屋外広告(DOOH)ネットワークの長期契約を受注し、2026年10月に運用開始予定。この開始により、主要な国際交通拠点に紐づくJCDecauxのデジタル広告在庫が拡大し、都市規模の街頭設備とメディア融合における同社の役割が強化される。本契約はJCDecauxの主要交通拠点における足場を強化し、より広範なクロスチャネルの収益化機会を可能にするとともに、広告主に対する空港エリアの視認性を高める。
- 2026年4月:JCDecaux SE - Western Sydney International Airportにおけるデジタル屋外広告ネットワークの長期契約を受注、2026年10月より運用。本契約は旅行者や空港スタッフへの露出を拡大し、人流の多い経路における同社のネットワーク範囲を広げる。この動きはJCDecauxの交通志向型メディアにおける位置付けを強化し、データ主導の収益化と収益源の拡大を支える。
- 2026年2月:JCDecaux SE - フランスおよびスペインのCarrefourおよびCarmilaショッピングセンターにおけるリテールメディアOOH/DOOH広告の開始が見込まれる。小売拠点における広告関連デジタル広告在庫の拡大は、買物客に対するネットワーク到達範囲を増大させる。これにより、JCDecauxのデジタルネットワークの到達範囲がショッピングセンター環境に広がり、データ主導の収益化やクロスチャネル提供の強化につながる可能性がある。
アーバン/ストリートファニチャー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、アーバン/ストリートファニチャー市場を、屋外都市空間における快適性、安全性、および基本サービスを向上させる目的で設計された公共空間用設備品の販売額として定義しており、街路、公園、交通施設エリア、およびこれに類する公共の場所への設置を目的として調達されるものを対象としています。
調査範囲の除外事項:建物内部の家具、および恒久的または半恒久的な屋外公共設置を目的としない一時的なイベント専用設備品は対象外としています。
セグメンテーション概要
- 製品タイプ別
- ベンチ&テーブル
- ゴミ箱
- ボラード&バリア
- トランジットシェルター&キオスク
- 自転車ラック&マイクロモビリティハブ
- その他(プランター、サイネージ、ツリーグレーチング、ラウンジャー、灰皿など)
- 素材別
- 金属
- 木材
- コンクリート
- プラスチック&複合材
- その他(リサイクル/アップサイクル素材、ガラス、石材)
- 設置場所別
- 公園&レクリエーションエリア
- 道路&歩道
- 公共交通ノード
- 商業地区&キャンパス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、一次検証に移行する前に、都市インフラ用ファニチャーの需要環境および最も一般的な購買パターンを把握するために活用しました。米国国勢調査の建設支出シリーズ、ユーロスタットの建設・公共部門指標、およびストリートファニチャー部品に関連することが多い金属・プラスチック製品に関するUN Comtradeの貿易フローなど、公開情報源を参照しました。
支出を街路レベルのユースケースと結びつけるため、世界銀行の都市開発刊行物、OECDの都市統計、ならびに設計上の選択や交換サイクルに影響を与える規格・安全基準に関する資料も参照しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、価格動向、受注残に関するコメント、および地域別エクスポージャーを把握するために活用し、企業財務情報を網羅する有料サブスクリプションおよびスマート・コネクテッドストリートファニチャー機能に関する特許をスクリーニングする別の有料サブスクリプションとのクロスチェックを実施しました。これらのデスクリサーチ情報源は例示的なものであり、データ収集、クロスチェック、および確認作業においては、他にも多数の公開・有料情報源を活用しています。
一次インタビューおよびーベイ
一次調査は、自治体およびプロジェクトオーナーが実際に購入する製品、資産の交換頻度、ならびに素材・防破壊機能・設置の複雑さに応じた価格変動を確認するために実施しました。デスクリサーチによる前提条件を、現地の調達行動が異なる場合に調整できるよう、主要地域にわたるメーカー、販売代理店、施工業者、ならびに購買担当者・仕様決定者を対象にインタビューを行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:21% | アジア太平洋:45% |
| 中位層:42% | 部門・ユニットリーダー:24% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ:23% |
市場規模算定と予測
当社の市場モデルは、都市公共空間の整備に関連する対象支出のトップダウン再構築から始まり、入札、プロジェクト計画、および購買担当者へのインタビューで確認された典型的なストリートファニチャー配分シェアを通じてフィルタリングしています。支出プールが確定した後、都市化の進速度、公共インフラ予算、ならびに街路・公園整備活動を用いて地域別に配分し、最終的な規模算定を完了させています。
アウトプットの現実性を担保するため、一般的なファニチャー品目のサンプル価格、チャネルマークアップ、およびインタビューや公開資料で提供されたサプライヤーの収益分割など、合計値を検証するための選択的なボトムアップチェックを実施しました。モデルで追跡する主要インプットには、公共事業調達の強度、高摩耗資産の交換サイクル、鉄鋼・アルミニウム・コンクリート・プラスチックの素材コスト動向、スマートアドオン(照明、センサー、コネクティビティ)の採用状況、ならびに新規設置を促進する建設・改修活動が含まれます。予測にあたっては、予算タイミングおよびプロジェクト延期に関する専門家の見解に基づくシナリオ分析を主に活用し、最終的な曲線が観測された価格推移および需要指標と整合するようシナリオを調整しました。小規模国でデータギャップが存在する場合は、地域比率および設置密度の代理指標を使用し、モデルが分散した需要を過評価しないよう一次フィードバックを踏まえて調整しました。
データ検証と更新サイクル
検証は複数の層で実施されており、単一のデータポイントが最終値を左右しないようにしています。モデルのアウトプットは、公開入札量、建設指標、および関連素材の貿易動向などの独立したシグナルと照合され、大きな乖離が生じた場合は承認前に再度確認されます。
主要素材の急激な価格変動や公共資本支出ガイダンスの突然の変更など、前提条件が不安定と判断された場合は、関連する回答者に再連絡して方向性とタイミングを確認します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われます。また、納品前にアナリストが最終確認を行い、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのアーバン/ストリートファニチャー市場規模と他の公表推計値との比較
アーバン/ストリートファニチャーの公表市場規模は、対象とする製品の範囲や価格前提のタイミングが情報源によって一致していないため、テーマが類していても異なる場合があります。また、推計値が調達年、出荷年、または設置年のいずれに対応しているかによっても差異が生じ、計上対象が変わります。
本調査では、更新サイクルおよび通貨換算のタイミングを予測期間全体にわたって一貫して維持しており、平均販売価格は合計値を確定する前に現在の入札結果およびインタビューフィードバックと照合して再確認しています。これが、Mordor Intelligenceにおける2026年の値が現在の水準に落ち着いている主な理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.17 ビリオン 米ドル(2026年) | |
| 業界出版社A | 10.60 ビリオン 米ドル(2024年) | 2024年を基準年として使用しており、新規設置需要と交換需要を明確に分離せずに過去の集計に依存しているようで、積極的な改修サイクルが存在する市場を過小評価する可能性があります。 |
| 業界リリースB | 9.86 ビリオン 米ドル(2024年) | この数値はプレス形式のサマリーを通じて伝達されており、範囲の境界と価格基準に関する明確性が限られており、年度の整合性2026年の調達重視の視点とは異なるため、規模が圧縮される可能性があります。 |
この表は、乖離の大部分が基準年の選択、ならびに需要プール内での価格設定と交換活動の取り扱い方によって生じていることを示しています。範囲を公共空間の調達に紐付け、価格設定と購買サイクルの繰り返しチェックによって前提条件を再検証することで、同じ手順を用いて追跡・再現しやすい市場規模が得られます。
レポートで回答される主要な質問
2031年における都市部ストリートファニチャー市場の予測値はいくらですか?
市場は2031年までに169億5,000万USDに達すると予測されており、2026年〜2031年にかけてCAGR 6.85%を反映しています。
2031年にかけて最も速い成長を記録すると予測される地域はどこですか?
アジア太平洋地域は、大規模なスマートシティ投資に牽引され、最高となるCAGR 8.14%を記録すると予測されています。
最も速く成長している製品カテゴリーはどれですか?
トランジットシェルターとキオスクが、2031年にかけてCAGR 8.02%という予測のもと成長をリードしています。
持続可能性政策によって勢いを増している素材セグメントはどれですか?
サーキュラーエコノミーの義務が発効するにつれ、リサイクル素材およびアップサイクル素材がCAGR 7.68%で拡大すると予測されています。
都市はどのようにしてハイテクファニチャーのアップグレード費用を賄っていますか?
多くの自治体は、資本コストを相殺するために収益と費用を共有する広告資金モデルまたは官民パートナーシップに依存しています。