
米国プライベートバンキング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 59.54 十億米ドル |
| 市場規模 (2026) | 64.97 十億米ドル |
| 市場規模 (2031) | 100.52 十億米ドル |
| 成長率 (2026 - 2031) | 9.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国プライベートバンキング市場分析
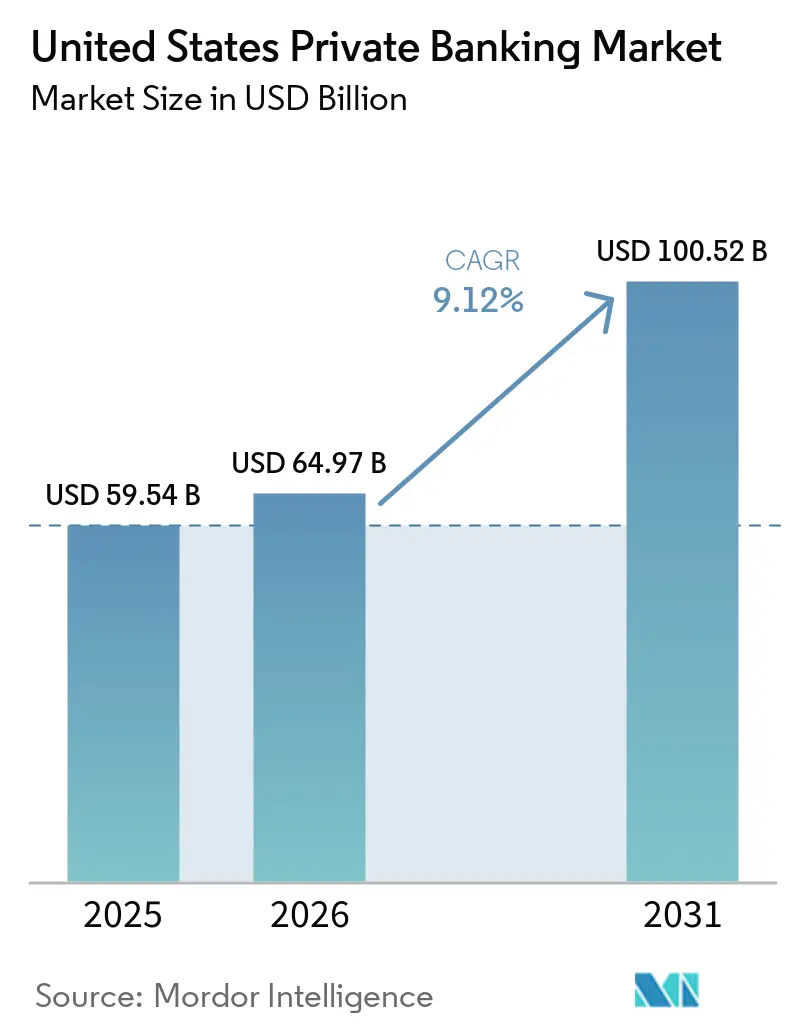
米国プライベートバンキング市場規模は、2025年の595億4,000万米ドルから2026年には649億7,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)9.12%で、2031年までに1,005億2,000万米ドルに達すると予測されています。成長の主な要因は、堅調な人口動態による富の創出、退職貯蓄者を報酬型アドバイザリー関係へと転換させるSECURE法2.0のロールオーバー優遇措置の導入、そしてハイタッチなアドバイスとAI活用のスケールを融合させる急速なデジタル化です。オルタナティブ資産、特にプライベートクレジットおよび直接不動産エクスポージャーに対するクライアントの需要が高まる中、プライベートバンクはコアのアドバイザリープラットフォーム内に専門的なプロダクトデスクを統合することで手数料収入を押し上げています。一方、節税効果の高い州やテクノロジーハブへの富の移動が地域の競争構造を再形成しており、銀行は支店網の拡大とデジタルサービス提供の強化を同時に進めています。レギュレーションBI(Reg BI)に基づく規制要件やサイバーセキュリティ基準の高度化により固定費が上昇しており、規模に優位性を持つ既存大手が業務上の競争優位を広げる余地が生まれる一方、ニッチなプロバイダーはファミリーオフィス型サービスや地域特化した専門知識による差別化を迫られています。
レポートの主要ポイント
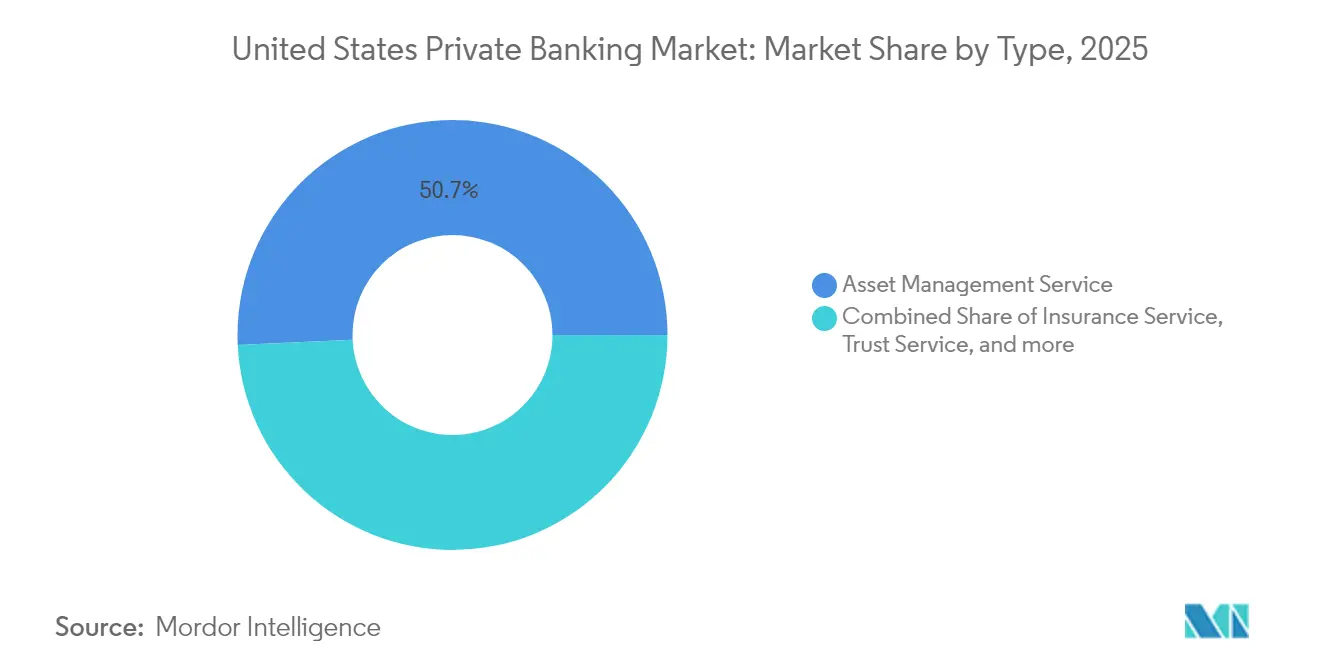
- サービスタイプ別では、資産管理が2025年の米国プライベートバンキング市場シェアの50.74%を占め、不動産コンサルティングは2031年までに9.94%のCAGRで成長すると予測されています。
- アプリケーション別では、個人向けバンキングが2025年の米国プライベートバンキング市場規模の72.15%を占め、エンタープライズサービスは2031年まで9.28%のCAGRで拡大しています。
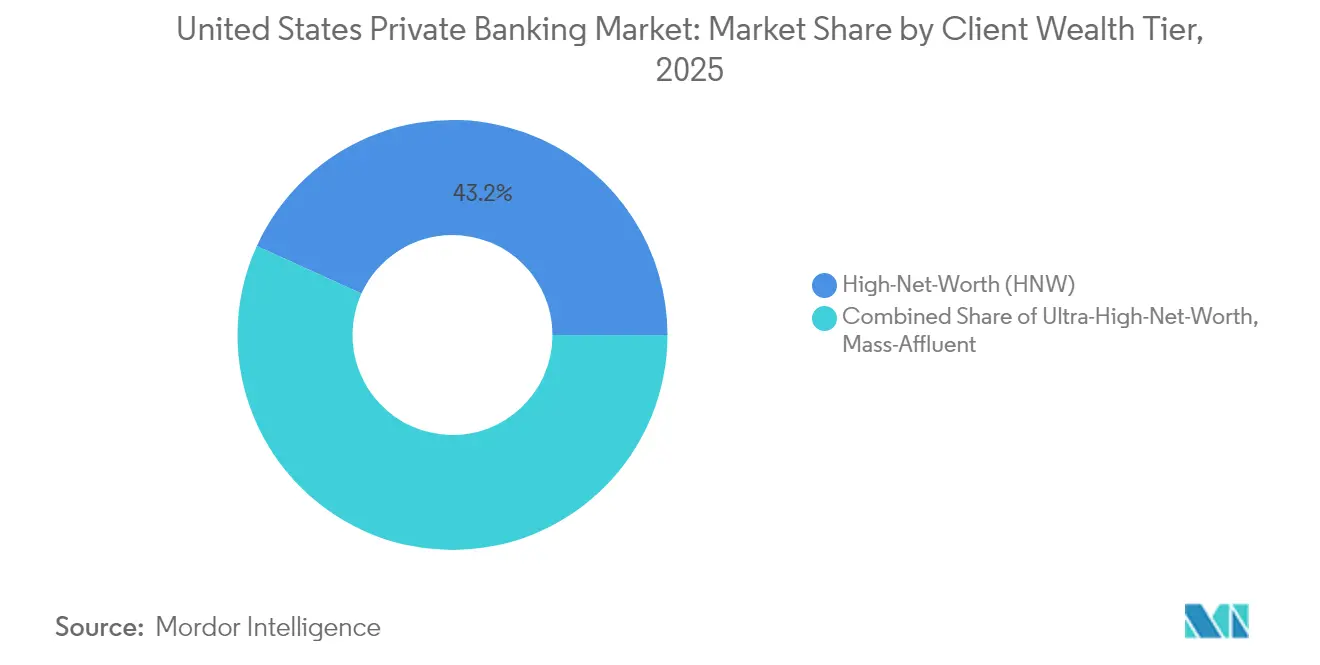
- 顧客資産層別では、富裕層クライアントが2025年の米国プライベートバンキング市場規模の43.21%を占め、超富裕層セグメントは2026年から2031年にかけて9.39%のCAGRで拡大しています。
- 地域別では、北東部が2025年の米国プライベートバンキング市場シェアの35.12%をリードし、西部は2031年までに最速の10.74%のCAGRを記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国プライベートバンキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| HNW人口の増加と投資可能資産の拡大 | +2.8% | グローバル、特に北東部・西部・南部に集中 | 長期(4年以上) |
| ホリスティックな資産計画およびファミリーオフィス型サービスへの需要拡大 | +2.1% | 全国、特に北東部および西部で顕著 | 中期(2年~4年) |
| デジタルファースト・ハイブリッド型アドバイザリーの普及加速 | +1.9% | 全国、西海岸のイノベーションハブが牽引 | 短期(2年以下) |
| オルタナティブ資産・プライベートマーケット商品への需要 | +1.6% | 全国、UHNWは北東部・西部に集中 | 中期(2年~4年) |
| 銀行のプライベートクレジット販売提携による手数料収入の拡大 | +0.8% | 全国、特に金融センターで顕著 | 中期(2年~4年) |
| SECURE法2.0のロールオーバー優遇措置による退職貯蓄者のアドバイザリー関係への転換 | +0.5% | 全国、高所得地域に集中 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
HNWおよびUHNW人口の増加
米国の富裕層(ミリオネア)は2025年に2,300万人超に達し、持続的な株式および不動産価格の上昇が起業家やテクノロジー創業者の資本形成を加速させ、2024年比で7%増加しています[1]。UHNW世帯の平均純資産は27億米ドルに達し、直接投資の調達、慈善活動の組成、複数の法域にまたがる相続計画など、コンシェルジュレベルのサービスへの需要を喚起しています。最も注目されるEB-5投資家ビザをはじめとする対内投資促進プログラムが、外国資本を米国プライベートバンキングの顧客獲得チャネルへ継続的に誘導し、沿岸部の富裕層拠点における顧客基盤を強固にしています。クロスボーダーの税務専門知識とファミリーオフィスのインフラを備えたプライベートバンクが、機関投資家レベルのガバナンスを求める新規UHNWクライアントから不釣り合いに大きなウォレットシェアを獲得しています。世代間の富の移転が加速する2030年まで、人口動態の追い風は引き続き明確であり、運用資産残高への安定した流入が確保されています。
ホリスティックな資産計画およびファミリーオフィス型サービスへの需要拡大
2025年の業界調査によると、富裕層クライアントの91%が税務・相続・慈善活動にわたる統合的なアドバイスを望んでいる一方、現在それを実際に受けていると回答したのは25%未満にとどまっています[2]。このギャップが銀行に対し、信託弁護士・社内公認会計士(CPA)・不動産コンサルタントの採用を促しており、従来は縦割りだったサービスを単一の顧客関係に束ねることが可能になっています。北米のファミリーオフィス管理資産残高は2024年の3兆1,000億米ドルから2030年までに約5兆4,000億米ドルへ増加する軌道にあり、ブティック水準のサービスをマージンを損なうことなくスケールできる機関投資家にとってのホワイトスペース機会を示しています。若い資産保有者はESGスクリーニングとインパクト投資を重視しており、銀行はプロポーザルツールやマネージャーリサーチのワークフローにサステナビリティ分析を組み込むことを余儀なくされています。ホリスティックなスチュワードシップへの需要は、年金型の手数料収入も拡大させ、市場の循環的な変動の中でも収益の視認性を高めています。
デジタルファーストおよびハイブリッド型アドバイザリーの普及
生成AI(ジェネレーティブAI)は、Goldman Sachsが調査サマリーの草案作成、クライアントへのメール作成、取引推奨の自動化を行うアシスタントを展開した2025年1月に主流として普及しました[3]。大手銀行も追随し、機械による洞察と人間の監視を組み合わせることで、パーソナライズされたポートフォリオをスケールで提供しています。バーチャルオンボーディングと定期的な対面戦略レビューを組み合わせたハイブリッドモデルは、高額取引における信頼という重要な要素を維持しながら、サービスコストを最大35%削減します。クライアントは現在、モバイルメッセージング、セキュアな文書保管庫、ビデオコンサルテーションなど、シームレスなオムニチャネルアクセスを期待しており、業界全体でプラットフォームの近代化ロードマップが推進されています。最新のテクノロジースタックを持たない機関は、デジタルネイティブな競合他社が低手数料と摩擦のないインターフェースでマス・アフルエント顧客を勧誘するにつれ、シェアを失うリスクがあります。それでも、早期採用者はコンプライアンスおよびデータガバナンスへの支出が増加していることを指摘しており、財務基盤の強固な既存大手が持つ優位性を強化しています。
伝統的な固定収益ポートフォリオの持続的な低利回りにより、資産フローがプライベートクレジット、セカンダリープライベートエクイティ(PE)ファンド、および不動産シンジケーションへとシフトしています。U.S. Bankは2025年に機関投資家グレードのファンドを適格購入者向けに25万米ドルの最低投資額に分割する販売提携を通じ、プライベートクレジットプラットフォームを前年比40%拡大しました。Bank of Americaなどの大手プレーヤーは現在、木材林・農地・鉱業権を含むスペシャルティ資産を130億米ドル超管理しています。直接的な不動産サービスも勢いを増しており、クライアントは市場水準のデューデリジェンス、テナントアップモニタリング、および1031交換の実行を求めており、不動産コンサルティングをサービスラインの中で最速のCAGRへと押し上げています。銀行にとって、オルタナティブ資産は手数料スプレッドを強化し顧客の粘着性を高める一方、デューデリジェンスの負担を高め、堅牢なマネージャー選定フレームワークと利益相反緩和プロトコルを持つ機関に有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ロボアドバイスおよびパッシブ商品による手数料圧縮 | -1.4% | 全国、マス・アフルエント層で顕著 | 短期(2年以下) |
| 規制監視の強化 | -0.9% | 主要金融センター | 中期(2年~4年) |
| アドバイザー人材獲得競争による報酬コストの上昇と離職リスク | -1.1% | 主要都市の富裕層拠点 | 中期(2年~4年) |
| サイバーセキュリティ・データ漏洩コンプライアンスコストの増大 | -0.8% | 全国、クロスボーダーの影響を含む | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
ロボアドバイスおよびパッシブ商品による手数料圧縮
自動化プラットフォームが管理する資産残高は2025年に1兆米ドルを超え、そのうちVanguard単独でデジタルアドバイスマンデートにおいて3,120億米ドルを管理しています。パッシブETFが10ベーシスポイント未満の手数料で増殖するにつれ、特に100万米ドル未満のポートフォリオにおいて、価格感応度が人間によるアドバイザリー関係にも波及しています。銀行はフルサービスマンデート内にロボアロケーションモジュールを組み込み、マージンを維持しながら価値の透明性を示す段階的な価格設定を提供することで対応しています。一部の早期参入者は薄い経済性を認識した後、単独のロボアドバイスツールを閉鎖しており、価格リーダーシップではなく信頼に基づくカウンセリングが高残高世帯における主要な引き留めレバーであることを示しています。それでも、世俗的な手数料圧縮トレンドは、コスト収益比率を適正水準に保つため、ストレートスルーの口座開設やAI主導のコンプライアンスチェックを含む継続的な効率改善を迫っています。
規制監視の強化
Reg BI審査は現在、詳細な手数料開示、商品適合性、および二重登録者の利益相反緩和を重視しており、2025年のコンプライアンス予算は2024年比で8%増加しています。ロールオーバーアドバイスを規制する米国労働省の規則が別の監視レイヤーを追加し、多くの銀行が成長のターゲットとするSECURE法2.0の転換パイプラインに直接影響を与えています。同時に、AIリスク管理に関する米国財務省のガイダンスにより、企業はモデルガバナンス、バイアス制御、およびインシデント対応プレイブックを文書化することが求められ、小規模競合他社の参入障壁が高まっています。累積的な規制上の重荷がマージンを圧迫し、製品投入のタイムラインを長引かせる一方、優れたパフォーマーはコンプライアンスの卓越性を、新規運用資産残高の獲得を目指す際の信頼構築ツールとして活用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:資産管理が収益源の主軸
資産管理は2025年の米国プライベートバンキング市場シェアの50.74%を占め、リレーションシップ収益性における中心的な役割を裏付けています。資本市場のボラティリティが継続する中、クライアントは戦術的資産配分、マネージャー選定、タックスロスハーベスティングへの依存度を高めており、裁量型マンデートの手数料耐性を強化しています。不動産コンサルティングは2031年まで9.94%のCAGRを記録すると予測されており、クライアントが収益不動産、1031交換、および分割商業取引への配分を進める中で、サービスラインの成長エンジンとなっています。信託・税務コンサルティングは、富の移転が加速し州レベルの税制が多様化する中で着実に拡大しており、富裕層世帯が管轄地域の最適化を求めるよう促しています。保険は最も小さなカテゴリーではあるものの、遺産流動性、長期介護計画、および賠償責任補償への入口として機能し、クライアントライフサイクル全体にわたるクロスセルの密度を高めています。
より広範なプラットフォーム統合により、銀行はクライアントを単一サービスの入口から総合的なエンゲージメントへと移行させ、リレーションシップあたりの平均収益を引き上げることが可能となっています。金融機関はキャピタルコールラインとオルタナティブ投資サブスクリプションをバンドル化し、貸出収益と資産管理手数料を組み合わせています。このような相互補完は、単一機能のfintech参入者に対するウォレットシェアを守ります。この傾向は資本効率指標にも寄与しており、4つ以上の商品ラインを持つクライアントは、カストディと取引サービスのみに限定されたクライアントと比較して最大2.5倍の生涯価値をもたらします。多様な事業ラインにわたる規制の複雑性は運営コストを増加させますが、テクノロジーおよびコンプライアンスにおける規模の経済が追加コストを大部分相殺しており、特に最上位の銀行においてその効果が顕著です。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:個人向けバンキングが主導するも法人需要が台頭
個人向けアプリケーションは2025年の米国プライベートバンキング市場規模の72.15%を占め、個別化されたポートフォリオ管理というセクターの伝統を反映しています。マス富裕層および富裕層投資家は、モバイルアカウントアクセス、生体認証セキュリティ、およびキュレーションされたオルタナティブ投資マーケットプレイスと個別アドバイスを組み合わせた銀行を引続き好んでいます。エンタープライズサービスは9.28%のCAGRで成長しており、非公開企業の流動性イベント、役員ストックオプション計画、および専門的パートナーシップ向けキャッシュマネジメントマンデートの追い風を受けています。事業と個人のダッシュボードを統合する銀行は、家計バランスシートと並んで財務ポジションのリアルタイムスナップショットを提供し、差別化されたアドバイザリーナラティブを実現しています。
ハイブリッドサービスアーキテクチャは摩擦を最小化します。創業者は午前中にエンタープライズポータルを通じて給与計算を実行し、午後には余剰キャッシュをラダー型債券戦略にスイープすることができ、これらすべてが単一のリレーションシップマネージャーを通じて調整されます。統合はまた、法人融資、外国為替、および個人資産ラインにわたって収益を分散させることで集中リスクを軽減します。コンプライアンス上のハードルは依然として存在し、アドバイザーは特に非公開企業に有価証券を推奨する際に、FINRA、SEC、および州規制が重複する中を対処しなければなりません。しかし同じ複雑性が純粋なfintech挑戦者を遠ざけ、フルサービス銀行がバンドル価値に対してプレミアム価格を維持することを可能にしています。
クライアント資産層別:UHNW(ウルトラ・ハイネットワース)の成長が他のセグメントを上回る
ハイネットワース(HNW)クライアントは2025年の資産の43.21%を保有し、融資から慈善活動の組成にわたる多様化されたマンデートを通じてコア収益性を支えています。ウルトラ・ハイネットワース(UHNW)コホートは、頭数は少ないながらも、IPO・SPAC(特別買収目的会社)エグジット・M&Aによる集中した株式ポジションが個人のバランスシートを膨らませるにつれ、最速の年平均成長率(CAGR)9.39%を記録しています。直接プライベートエクイティの共同投資、スペシャルティ不動産ビークル、およびカスタムデリバティブヘッジングへの需要が、マス・アフルエント平均を大幅に上回るクライアント一人当たりの収益を生み出しています。ファミリーオフィスサービスデスク(CFO的な予算監督、航空機リース アドバイス、グローバル居住計画を提供)が、主要な顧客関係をめぐる熾烈な競争の中で既存大手を差別化しています。
マス・アフルエント世帯は、将来のHNWパイプラインとして戦略的に重要であり続けています。銀行はロボコアポートフォリオ、追加のアドバイザーセッション、および自動化された税務最適化引き出しを備えた段階的なデジタルオファリングを展開し、このセグメントを収益性高くサービスしています。このようなスケーラブルなモジュールは、資産が複利成長するにつれてフルプライベートバンクステータスへの転換を促進するブランドロイヤルティを醸成しながら、オペレーションレバレッジを維持します。それでも、顧客獲得コストの上昇と極めて薄い手数料が、高ポテンシャルの見込み客を特定するためのAI主導のリードスコアリングとマーケティング分析の緊急性を高めています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北東部は2025年に35.12%の市場シェアを維持し、ニューヨークの金融回廊、ボストンのバイオテック富、および米ドルエクスポージャーを求めるグローバル資本の継続的な流入に支えられています。その優位性にもかかわらず、国内純移住の傾向は南方に傾いており、銀行はクライアントの動向を追ってフロリダ、ノースカロライナ、ジョージアにサテライト資産オフィスを設立するよう促されています。不動産アドバイザリーデスクは、マイアミデードおよびパームビーチ郡でのコンドミニアムおよび一戸建て購入の加速を指摘しており、州所得税ゼロの管轄地域への広範なシフトを反映しています。西部は2031年まで10.74%のCAGRを記録すると見込まれており、テクノロジーIPOの利益、ベンチャーキャピタルの分配、および株式報酬パッケージが家計の投資可能資産を膨らませる中で、地域の中で最速となっています。シリコンバレーは依然としてAUMの中核ですが、オースティンやデンバーなどの二次的ハブも、企業移転や有利なビジネス環境に支えられて急速に拡大しています。プライベートバンクはブティック買収やテック創業者に響くコワーキングスタイルのクライアントラウンジを通じてこれらの都市圏に進出しています。実物資産の需要も西方に向かっており、クライアントはフェニックスやシアトルで集合住宅開発を取得し、銀行が建設融資に特化した商業融資デスクを強化するよう促しています。
南部は2024年から2025年にかけて富裕層世帯が低税率と温暖な気候を求める中で、1,000億 ミリオン 米ドルの富の移住波の恩恵を受けています。銀行はテキサスとフロリダでバイリンガルアドバイザーの採用を強化し、ドル建て安全資産を求めるラテンアメリカからの流入クライアントにサービスを提供しています。エネルギー、物流、ヘルスケア分野の同族企業の間でエンタープライズサービスの採用が加速しており、売掛金を担保とした資産ベースのラインなどのカスタマイズされた融資ソリューションの提供を促しています。マイアミはクロスボーダーの富のハブとなりつつあり、米国およびカリブ海の不動産市場への投資を仲介し、手数料源を多様化しています。中西部の富は、製造業の配当、農業用地の価値上昇、およびデトロイトとシカゴ周辺のモビリティおよびクリーンテックスタートアップの復活に根ざして安定を維持しています。成長は沿岸地域に遅れをとるものの、安定した融資スプレッドと粘着性の高い預金基盤を提供しています。銀行は地域のコミュニティとの絆を活用し、ブランドの信頼を強化する地域文化イニシアチブを後援しています。
規制環境
米国のプライベートバンキング市場は、証券会社および投資助言業務についてはSECおよびFINRAが主導し、銀行の健全性監督についてはFRB、OCC、FDICが担う、複数の規制当局による枠組みの下で運営されており、FinCENがBSA/AMLコンプライアンスを管轄している。2026年の規制課題では、デジタル資産統合と関連する監督上の期待が重視され、ステーブルコイン政策の実施やトークン化資産を既存の証券枠組み内でどう扱うかに関するワークストリームが含まれた。これらの要件は、プライベートバンクがHNWおよびUHNW顧客に対してオルタナティブや新しいデジタルラッパーをどのように提供するかを直接左右している。
監督およびルール策定もまた、事業運営モデルと固定費を再形成し続けている。レギュレーションBIの検査では、二重登録業者に対する手数料開示、適合性、利益相反の低減が重視されており、SECURE Act 2.0による助言関係へのパイプラインを踏まえ、ロールオーバーに関する助言も引き続き注目されている。健全性の側面では、OCCは2025年12月、リスクガバナンス強化基準の適用対象となる資産総額のしきい値を500億米ドルから7,000億米ドルに引き上げることを提案し、この変更は中規模機関全体のコンプライアンス負担を変化させ、資産管理主導の銀行戦略における競争の激しさに影響を与える可能性がある。
バリューチェーン分析
米国のプライベートバンキングのバリューチェーンは、リレーションシップマネージャー、紹介ネットワーク、デジタルによるリード獲得を活用した顧客獲得とオンボーディングから始まる。次に、ファイナンシャルプランニング、税務・資産承継の調整、ファミリーオフィス型サービスを含む助言・プランニングの段階に進み、その後、社内資産管理、サードパーティファンド、プライベートクレジットや不動産シンジケーションなどのオルタナティブといった商品組成・調達へと進む。ポートフォリオの実行は、カストディ、トレーディング、レポーティングを通じて行われる。
証券担保ローン、住宅ローン、流動性ライン、キャッシュマネジメントを含む融資・銀行サービスは、投資助言と並んで主要な関係の基盤となっており、継続的なサービス提供は、店舗内での対応と安全なデジタルワークフローを組み合わせたハイブリッドチャネルに依存している。提供形態はますますプラットフォーム主導となり、銀行はウェルス部門をコマーシャルバンキングおよび投資銀行業務と統合し、個人・法人両方のニーズにわたって起業家や経営幹部に包括的なソリューションを提供している。販売は、従来型のプライベートバンクチームやワイアハウスモデルと、独立系アドバイザーネットワークを組み合わせており、専門パートナーがトラスト管理、オルタナティブのデューデリジェンス、オンボーディング、クライアントポータル、分析などの技術基盤を支えている。AIを活用したツールは、リサーチ、コミュニケーション、業務チェックの一部を自動化へと移行させており、これが運用スタック内でのデータガバナンスおよび監督要件を高める可能性がある。
競争環境
市場集中度
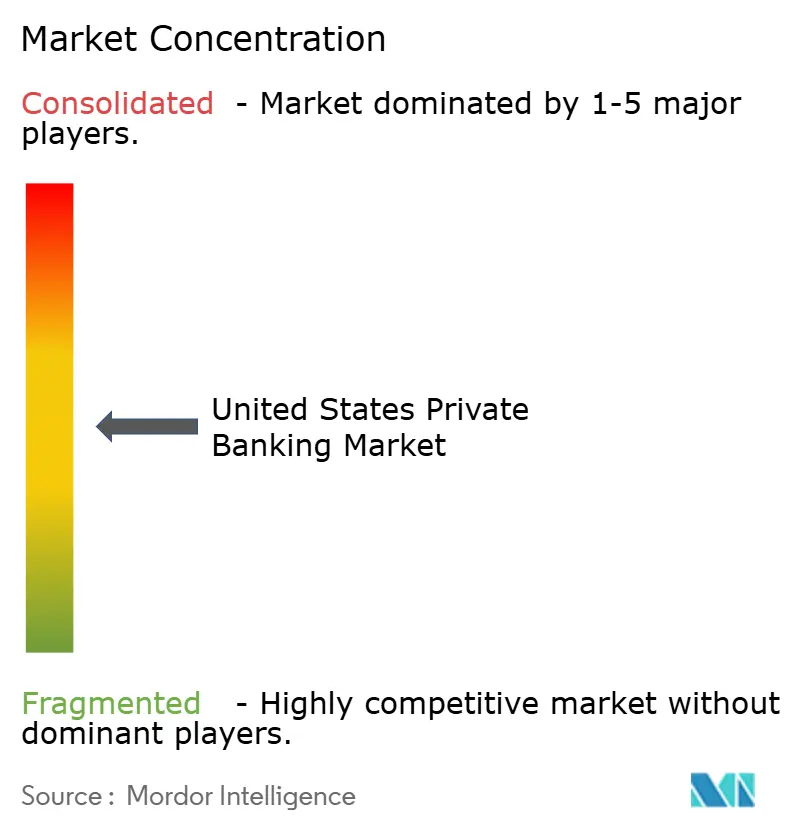
米国プライベートバンキング市場は中程度の集中度を示しており、大手プレーヤーが全体的なクライアント資産の相当部分を管理しています。JPMorgan Private BankおよびBank of America Private Bankなどの主要機関は、ユニバーサルバンキングモデルを活用して、融資、投資、カストディソリューションを組み合わせた統合的なサービス群を提供しています。その規模の優位性は、アドバイザーの生産性とクライアントエクスペリエンスの向上を目指した多大なテクノロジー投資によってさらに強化されています。例えば、JPMorganの予定されているプラットフォームアップグレードはAI主導の取引推奨をアドバイザーのワークフローに統合し、Goldman Sachsは生成AI(ジェネレーティブAI)を使用してドキュメント処理を合理化しています。これらのイノベーションは運営上の摩擦を軽減し、アドバイザーが戦略的な富裕層計画により多くの時間を割くことを可能にしています。
地域銀行および中堅銀行は、進化する市場で競争力を維持するために専門化戦略を採用しています。Commerce Bancshares は重要な買収を通じて南東部での事業を拡大し、新たな信託資産を取得して、プライベート航空機やヨット融資などのニッチなオファリングのクロスセルを可能にしました。同様に、リッチモンドにおけるTowneBank の買収は、個人および法人の財務ソリューションを統合した形で求めるミドルマーケット企業オーナーへの注力を支えています。これらの地域展開は、急成長する人口動態的に魅力的な市場にリソースを集中させることの価値を示しています。戦略的な地理的クラスタリングとカスタマイズされたサービスオファリングを組み合わせることで、小規模なプレーヤーはリソースの制約にもかかわらず市場シェアを守り拡大することができます。
フィンテックの挑戦者は、オルタナティブ投資、税務戦略、デジタル相続計画ツールを含む富裕層管理バリューチェーンの特定セグメントを引き続きターゲットにしています。しかし、コアバンキングインフラの欠如と規制監視の強化が、長期的な競争力に対する制約をもたらしています。伝統的な銀行は、フィンテックソリューションとのパートナーシップや吸収によって対応し、クライアント関係の支配権を手放すことなくデジタルサービスを強化しています。その結果、競争の主戦場は純粋なイノベーションから実行力へとシフトしており、特にハイブリッドのデジタルと人間のエクスペリエンスの提供、堅牢な商品プラットフォームの維持、および規制コンプライアンスの確保において重要です。これらの要素を習得した機関は、変化する経済状況の中で高価値クライアントを引き付け維持する可能性が高くなります。
米国プライベートバンキング業界のリーダー企業
-
JPMorgan Private Bank
-
Bank of America Private Bank
-
Morgan Stanley Private Wealth Management
-
Wells Fargo The Private Bank
-
UBS Wealth Management USA
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
トークン化とより広範なデジタル資産基盤の整備は、プライベートバンクが米国の証券・銀行監督の範囲内にとどまりながら、プライベートマーケットへのエクスポージャーに対してより細分化されたアクセスと管理を提供する製品設計の余地を生み出している。規制当局はトークン化資産を既存の証券制度に統合するための枠組みを進めており、主要機関の2026年規制課題では、デジタル資産統合が優先事項として強調された。この重点は、プライベートバンキングプラットフォーム内でのコンプライアンスに適合した発行、カストディ、レポーティング、適合性プロセスの継続的な構築を支えている。
生成AI主導のハイパーパーソナライゼーションは、もう一つの実行可能な機会分野であり、大手銀行内での導入と、手数料圧縮やコンプライアンスコストの上昇による経済的圧力に支えられている。ゴールドマン・サックスは2025年1月、リサーチの要約や顧客とのコミュニケーションを支援する生成AIアシスタントを導入し、一方でハイブリッド型助言モデルは、高いパーソナルタッチの信頼関係を保ちながらサービス提供コストを削減するとされている。2026年初頭の業績指標は、プラットフォーム規模がいかに実行力と運用レバレッジにつながるかを裏付けており、モルガン・スタンレー・ウェルス・マネジメント、UBSグローバル・ウェルス・マネジメント、バンク・オブ・アメリカGWIMが2026年第1四半期の収益上位企業として挙げられ、JPモルガン・アセット・アンド・ウェルス・マネジメントは2026年第1四半期に35%の税引前マージンを報告した。
最近の業界動向
- 2026年7月:JPモルガンはシカゴの連邦裁判所に、LPLファイナンシャル系列のGenesis Wealthに移籍した元プライベートクライアントアドバイザーに対する仮制止命令を求める訴訟を提起した。この訴訟は、プライベートバンキング業界における顧客維持や運用資産動向に影響を与えかねない訴訟リスクとアドバイザーの移動を浮き立たせている。
- 2026年5月:ウェルズ・ファーゴは、モルガン・スタンレーおよびUBSから、総額90億米ドルを超える顧客資産を管理する3つのアドバイザーチームを新たに加えたと発表した。この拡大により、ウェルズ・ファーゴの高資産顧客資産におけるシェアが拡大し、企業横断的な助言能力が強化される。
- 2026年4月:メリルリンチ(バンク・オブ・アメリカ・プライベートバンク部門)は、サンフランシスコで22億米ドルを管理するJPモルガンのプライベートバンカーを採用した。この採用は、大手プライベートバンク間での人材獲得競争の激化と、顧客資産の移転の可能性を示している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、米国プライベートバンキング市場は、銀行および同様の規制を受けた金融機関を通じて富裕層および高純資産クライアントに提供されるプライベートバンキングおよびプライベートウェルスサービスから得られる収益として定義されます。
調査範囲の除外事項:リテール向けマスマーケットバンキング手数料、純粋なブローカレッジのみの活動、およびプライベートバンキングリレーションシップに直接結びついていない非金融コンシェルジュサービスは除外されます。
セグメンテーション概要
- タイプ別
- 資産管理サービス
- 保険サービス
- 信託サービス
- 税務コンサルティング
- 不動産コンサルティング
- 用途別
- 個人向け
- 法人向け
- クライアント資産層別
- マス・アフルエント
- ハイネットワース(HNW)
- ウルトラ・ハイネットワース(UHNW)
- 地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を構築し、マクロ前提を固め、プライベートバンキング収益プールが通常、富、金利、およびクライアント活動とともにどのように動くかを枠組みするために使用されました。連邦準備制度のリリース(富およびバランスシート表を含む)、SECおよびFINRAの投資家・規制資料、FDICの銀行統計、および米国経済分析局のマクロシリーズなど、米国の公開ソースに依拠しており、モデルを基礎となる経済と整合させるのに役立っています。
これらのシグナルを実用的な市場観に変換するため、銀行の10-K、決算資料、および年次報告書からの追加インプットを取得し、続いて協会の更新情報や富のトレンドおよびアドバイザリー価格に関する信頼性の高い報道を参照しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースの有料サブスクリプションを使用し、サービス提供に影響を与える製品ローンチおよびバンキングテクノロジーのテーマをクロスチェックしました。上記の例は例示的なものであり、データ収集、明確化、および検証のために他の多くのソースも参照されました。
一次インタビューおよびサーベイ
一次調査は、実務においてプライベートバンキング収益として計上されるものを検証し、地域および銀行タイプによって価格設定とクライアントミックスがどのように変化するかを確認することに重点を置きました。リレーションシップチーム、プロダクトスペシャリスト、およびオペレーションリーダーと対話し、アドバイザリー価格設定、裁量型マンデート、および融資連動収益などの手数料ドライバーを確認し、その結果をデスクリサーチの前提と照合しました。
これは米国のみの市場であるため、主要な富の回廊と小規模なハブ全体でフィールドインプットのバランスを取り、クライアント行動とサービスモデルにおける地域差がモデルに過剰適合することなく反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | 最高経営幹部(CXO):14% |
| 中位層:41% | 機能・ユニットリーダー:41% |
| 小規模プレーヤー:20% | マネージャー:45% |
市場規模算定と予測
市場規模は、トップダウンとボトムアップのロジックを組み合わせて構築されています。トップダウン側では、国の富と資産配分シグナルをプライベートバンキングサービスの浸透率に結びつけることで対応可能な手数料プールを再構築し、アドバイザリー、信託、およびプランニングサービスに対して現実的な価格レンジを適用します。
結果を実態に即したものにするため、公開ファイリングからサンプリングされたプライベートバンク収益ラインのロールアップ、クライアントあたりまたはアドバイザーあたりの暗示収益の比較、および地域フットプリントに対する結果のサニティチェックなど、選択的なボトムアップ検証を使用しています。ギャップが存在する場合、例えば企業がプライベートバンキングを明確に分離していない場合には、同業他社の開示に基づくプロキシ分割を適用し、専門家のフィードバックを通じて再テストします。
予測については、シナリオ分析を適用することで、単一の直線的なトレンドを強制することなく、金利、市場リターン、およびクライアント活動の異なるパスをモデルが反映できるようにしています。最も重要なインプットには、富裕層(HNWI)および超富裕層(UHNW)人口と富の成長、株式および債券市場のパフォーマンス、マネージドアカウントミックス、オルタナティブ投資の採用、有価証券担保借入に結びついた融資需要、およびアドバイザリーチームにおけるスタッフ生産性が含まれます。
データ検証と更新サイクル
最終的な数値が単一の前提によって左右されないよう、アウトプットは複数のステップで検証されます。米国の富水準、銀行のウェルスマネジメント収益開示、およびアドバイザリー価格設定における観察されたシフトなどの独立したシグナルと結果を比較し、承認前に外れ値を確認します。
地域、クライアント層、またはサービスラインで大きな差異が生じた場合、前提を再検討し、変化した内容とその理由を確認するために一部の回答者に再連絡します。レポートは年次で更新され、手数料プール、規制、またはクライアント行動を動かす可能性のある重大なイベントが発生した場合には中間更新が行われます。納品前にアナリストが最新の確認を行い、クライアントが最新の更新された見解を受け取れるようにしています。
Mordor Intelligenceの米国プライベートバンキング市場規模と他の公表推計との比較
米国プライベートバンキングの公表市場規模はしばしば異なります。これは、サービスの境界が企業間で統一されておらず、収益の定義がアドバイザリー手数料、信託収入、および融資連動収入の間で変動するためです。また、各調査がクライアント層をどのように扱うか、エンタープライズサービスが計上されているかどうか、および基準年に使用される通貨・金利前提のタイミングによっても差異が生じます。
手数料ラインアイテムとクライアント資産層のカットオフを追跡することで、Mordor Intelligenceは推計を、開示およびインタビューチェックに照らして照合可能なプライベートバンキング収益に結びつけており、隣接するブローカレッジおよびマス富裕層向けウェルス商品からの過大計上を抑制しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 59.54 ビリオン 米ドル(2025年) | |
| 業界データ出版社A | 128.70 ビリオン 米ドル(2026年) | より広範なウェルスマネジメント、利息収、および信託会社の活動を取り込む可能性のある業界収益の視点を使用しており、プライベートバンキング手数料プールを超えて範囲を拡大し、基準年をより高い金利サイクルにシフトさせています。 |
| アドバイザリーニュースレターB | 112.50 ビリオン 米ドル(2024年) | エンタープライズサービス、マス富裕層向けウェルスプログラム、またはカストディ型収益が含まれているかどうかについて限られた明確性しか持たない四捨五入された現在価値レンジとして提示されることが多く、より厳格なプライベートバンキングの境界と比較して合計を引き上げる可能性があります。 |
表中のばらつきは主に、プライベートバンキングとして計上されるものと、より広範な銀行ウェルスおよび信託エコシステムとの違い、および収益ラインがスコープ内として扱われるかどうかによって説明されます。スコープを一貫して保ち、ドライバーを富水準、価格設定、および開示ベースのチェックなどの観察可能なシグナルに遡ることで、市場規模の数値は再現しやすく、計画に活用しやすいものとなります。
レポートで回答された主要な質問
米国プライベートバンキングセクターの現在の市場規模はいくらですか?
米国プライベートバンキング市場規模は2026年に649億7,000万米ドルです。
米国プライベートバンキング市場はどのくらいの速さで成長すると予測されていますか?
年平均成長率(CAGR)9.12%で拡大し、2031年までに1,005億2,000万米ドルに達すると予測されています。
プライベートバンキングにおいて最大のシェアを持つサービスラインはどれですか?
資産管理が2025年の市場シェア50.74%でリードしています。
米国のどの地域が最も速いプライベートバンキングの成長を示していますか?
西部は2031年まで年平均成長率(CAGR)6.74%を記録すると予測されています。
オルタナティブ投資がプライベートバンクにとって重要な理由は何ですか?
プライベートクレジットおよび不動産に対するクライアントの需要が手数料収入を押し上げ、アドバイザリーオファリングを差別化しています。