
米国信用機関市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
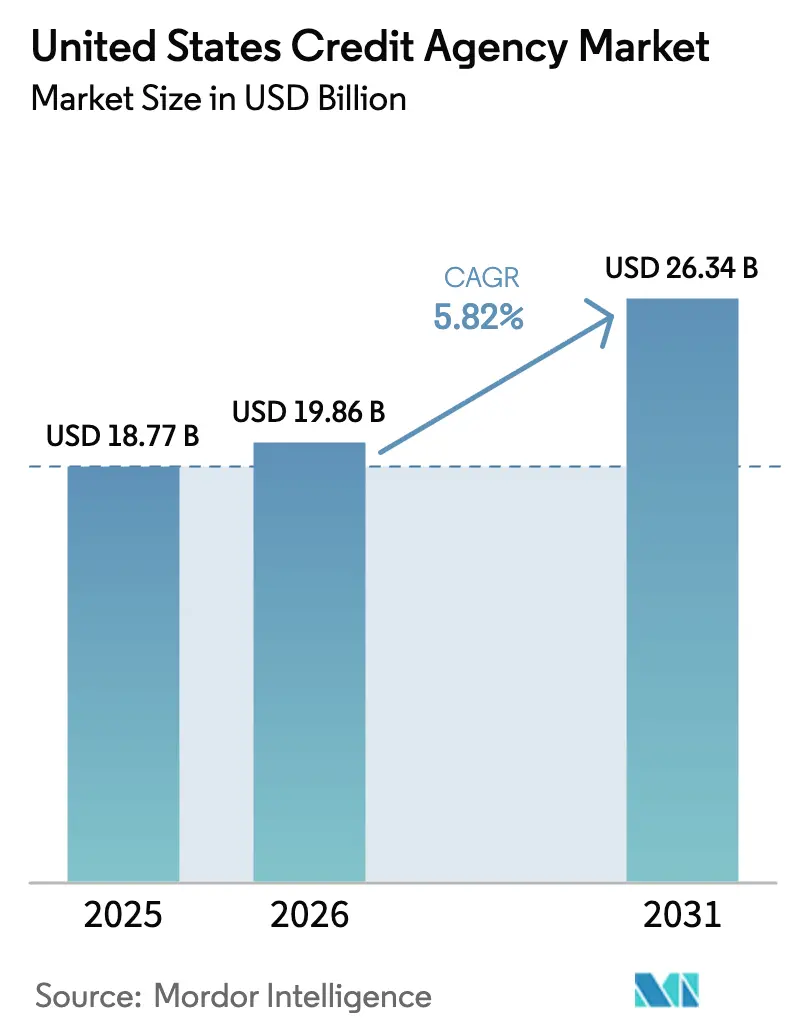
| 基準年の市場規模 (2025) | 18.77 十億米ドル |
| 市場規模 (2026) | 19.86 十億米ドル |
| 市場規模 (2031) | 26.34 十億米ドル |
| 成長率 (2026 - 2031) | 5.82 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国信用機関市場分析
米国の信用機関市場規模は2025年にUSD 187億7,000万と評価され、2026年のUSD 198億6,000万から2031年にはUSD 263億4,000万に達すると推定され、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は5.82%となっています。成長は、安定したローン需要、代替データの利用拡大、およびサブスクリプション型モニタリングサービスによって牽引されており、消費者金融保護局(CFPB)および連邦住宅金融庁(FHFA)の新規制に伴うコンプライアンスコストを相殺しています。貸し手は、賃料支払いや公共料金の請求書を組み込んだ機械学習モデルを採用しており、アルゴリズムの透明性に関する規制要求を満たしながら新たな収益源を創出しています。CFPBのデータブローカー提案と各州のプライバシー法はコストを押し上げていますが、銀行やフィンテック企業を公正信用報告法(FCRA)の保護を備えたファーストパーティの信用情報機関ファイルへと誘導しています。クラウドネイティブな提供モデルはレイテンシーを低減し、即時承認を可能にするとともに、住宅ローン引受における三機関契約がバイマージ形式へと移行する中での価格安定を支援しています。市場は高度に集中しており、上位5つの信用情報機関が規模を活かしてAIへの投資、ニッチプラットフォームの買収、および信用サービスへの本人確認保護のバンドル提供を行っています。主な事例には、Capital OneによるDiscoverの買収、TransUnionのOneTruローンチ、ExperianのM&Aパイプラインが含まれます。地域別成長は異なり、南部は大規模な借り手基盤により取引量を支え、西部はフィンテック需要によりイノベーションを牽引し、北東部はデフォルト変動性の低いコンプライアンス重視のアナリティクスに注力しています。
主要レポートの要点
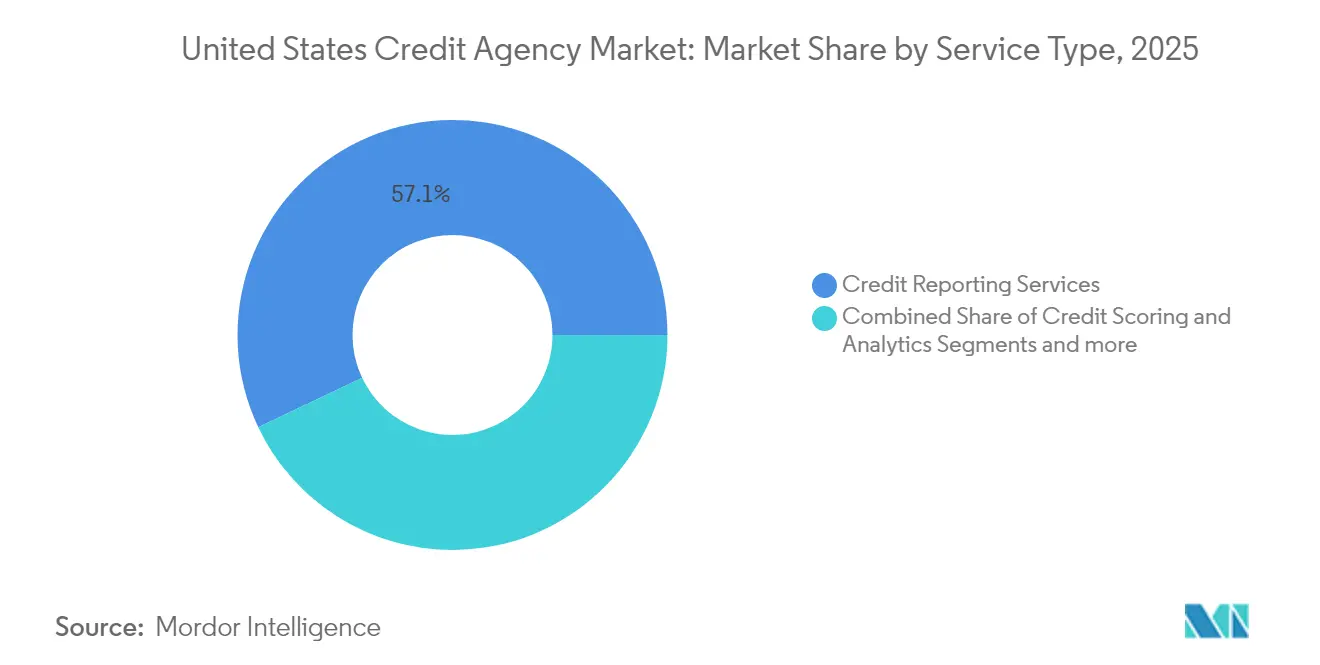
- サービスタイプ別では、信用報告サービスが2025年に米国信用機関市場シェアの57.05%を占めており、信用スコアリング&アナリティクスは2031年に向けて6.69%のCAGRで成長する見込みです。
- エンドユーザー業界別では、金融サービスが2025年に米国信用機関市場規模の38.33%を占めており、メディア&テクノロジーが8.47%のCAGRで将来の拡大を牽引します。
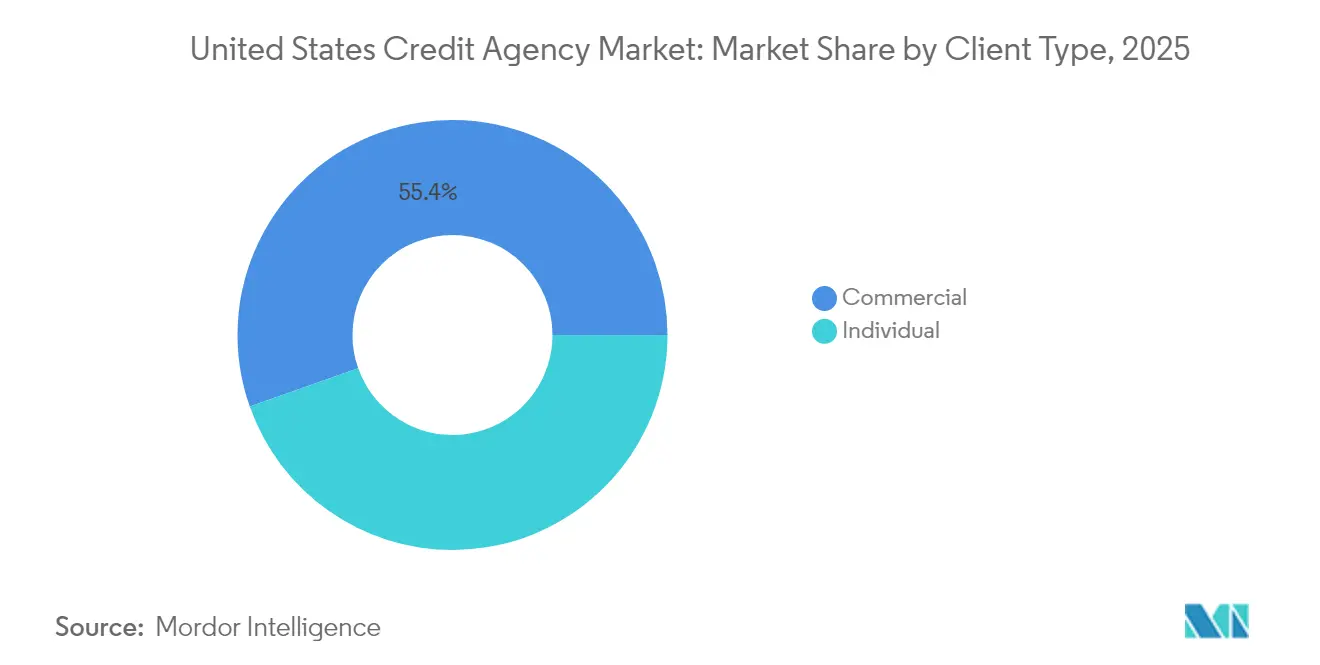
- クライアントタイプ別では、商業顧客が2025年に米国信用機関市場規模の55.40%を占めており、個人向けサービスは6.22%のCAGRで進展しています。
- 地域別では、南部が2025年に米国信用機関市場の収益シェアの37.75%を獲得しており、西部地域の2031年までの6.98%のCAGRが最も成長の速いエリアとなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国信用機関市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| AI駆動型 代替データスコアリング | +1.2% | 全国規模、 西部・北東部での早期利益 | 中期 (2〜4年) |
| バイ・ナウ・ペイ・レイター(BNPL) およびフィンテック融資量の増加 | +0.9% | 全国規模、 都市部重点 | 短期(≤ 2年) |
| 包括的信用モデルに向けた 規制的推進 | +0.8% | 全国規模、 北東部のコンプライアンスハブ | 長期(≥ 4年) |
| 中小企業向け 信用データの拡大 | +0.7% | 全国規模、 南部・中西部で強い | 中期 (2〜4年) |
| データブローカーの 廃止 | +0.6% | カリフォルニア州 および北東部 | 中期 (2〜4年) |
| クラウドネイティブな 信用情報機関プラットフォーム | +0.5% | 全国規模、 西部主導 | 短期(≤ 2年) |
| 情報源: Mordor Intelligence | |||
AI駆動型代替データスコアリングの採用
機械学習エンジンは、賃料、公共料金、および携帯電話の使用記録を取り込み、信用履歴が薄い借り手のスコアリングを行い、公平性に関するCFPBの目標を満たしながら貸し手により広範なカバレッジを提供しています。Citigroupは、AIが2028年までにグローバルな銀行利益をUSD 1,700億押し上げる可能性があると試算しており、信用引受の向上がその恩恵の多くを供給すると見込んでいます [1]Citigroup、「銀行業務における AI の利益潜在性」、citigroup.com 。各機関は、これまで活用されていなかったデータ資産を戦略的に活用して新たな収益機会を創出し、市場でのポジショニングを強化しています。また、バイアス制御メカニズムの詳細な分析を提供する包括的なモデルリスクレポートを導入し、進化する規制基準へのコンプライアンスを確保しています。業務における透明性を優先することで、これらの機関は規制リスクを軽減し、市場における信頼性を維持する能力を強化しています。さらに、このアプローチは、融資業界における責任あるAI実装の不可欠な推進者としての役割を確固たるものにしています。
バイ・ナウ・ペイ・レイター(BNPL)およびフィンテック融資量の増加
Appleは2024年3月にPay Laterの取引情報をExperianに提供し始め、帳簿外の分割払いから完全に報告された信用債務への転換を示しました [2]Experian PLC、「Apple Pay Laterデータ報告プレスリリース」、experian.com 。CFPBの調査によると、2024年にBNPLユーザーのほぼ5人に1人が支払いを逃しており、信用情報機関レベルの監視と損失予測に対する貸し手の需要が生じています。各機関はBNPL属性を専門スコアにパッケージ化し、4回払い利用率とロールオーバーを追跡したうえで、シェア侵食と戦うカード発行会社にそのインサイトを再販売しています。ダイレクト・トゥ・コンシューマーのダッシュボードにより、借り手はBNPL履歴を監視でき、サブスクリプション料を生み出しながら紛争処理の負担を軽減しています。初期のエビデンスによると、報告されたBNPLデータは、支払い遵守ユーザーの平均FICOスコアを10〜12ポイント引き上げ、主流の信用枠へのアクセスを拡大することが示唆されています。
包括的信用モデルに向けた規制的推進
FHFAは2025年第4四半期にバイマージファイルを義務化し、FICO 10TおよびVantageScore 4.0への移行を行い、貸し手に信用情報機関の組み合わせと予測力の再評価を迫っています [3]連邦住宅金融庁、「信用スコアおよびバイマージ実施タイムライン」、fhfa.gov 。CFPBの2024年12月の概要は、FCRAのカバレッジをデータブローカーにまで拡大し、確立された許可目的ワークフローを持つ信用情報機関への需要を導いています。USD 500未満の医療債務に関する州の禁止措置は、管轄をまたいでファイルの正確性を維持する動的な抑制フィルターを必要とします。クラウドネイティブなアーキテクチャを持つ機関は、ほぼリアルタイムで除外ルールを更新し、コンプライアンスを付加価値サービスへと転換できます。包括的なスコアリングは商業的利益と公共政策目標を一致させ、手数料上限が迫る中でも継続的な成長を支援しています。
中小企業向け信用データ製品の拡大
ドッド・フランク法第1071条は、2025年7月以降、貸し手に企業申請者の人口統計および地理的データの収集を義務付け、信用情報機関が精査・分析できる新たなデータフィードを創出しています。FinRegLabの研究は、少数民族所有企業の資金調達ギャップの継続を浮き彫りにしており、信用情報機関が代替的なキャッシュフローおよびeコマースベースのスコアを開発するよう促しています。テキサス州のコミュニティバンクと実施された初期パイロットプログラムでは、手動による書類審査に要する時間と労力が大幅に削減されると同時に、新規設立企業の承認率が向上したことが実証されました。信用情報機関はこれらのレポートをプレミアム価格で提供しています。なぜなら、公正貸付訴訟リスクを低減し、ローン処理時間を短縮するためです。商業データセットへの多角化は、消費者借入サイクルに対する収益の緩衝材となります。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| データプライバシー法制の 強化 | -0.8% | カリフォルニア州、 ニューヨーク州、イリノイ州 | 中期 (2〜4年) |
| 住宅ローン金利の 変動性 | -0.7% | 高コスト 住宅市場 | 短期(≤ 2年) |
| CFPBによるスコアの オープンソース化計画 | -0.6% | 全国 | 長期(≥ 4年) |
| 三機関価格設定に対する 精査 | -0.5% | 全国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシー法制の強化(米国各州のパッチワーク)
カリフォルニア州の消費者プライバシー権法の拡大、ニューヨーク州の提案されたデジタル公平性法案、およびイリノイ州の生体情報プライバシー法はそれぞれ異なる同意、保持、および削除ルールを課しています。信用情報機関は、州境においてデータの出所を確認する並行ワークフローを実行しなければならず、クラウドストレージおよびコンプライアンス監査の支出が膨らんでいます。オプトアウトリクエストの調整が遅延すると、違反1件あたり最大USD 7,500の法定罰金が発生し、利益率が侵食される恐れがあります。一部の信用情報機関は、センシティブな製品をジオフェンシングするか、契約にプライバシー追加料金を組み込むことで対応しています。プライバシー規制はデータの幅を制限する一方で、検証済みのFCRA準拠ソースに対する貸し手の需要を同時に高め、失われた取引量を部分的に相殺しています。
住宅ローン金利の変動によるプルスルー量の抑制
30年固定住宅ローン金利は2025年初頭にかけて7%近辺で推移し、借り換え活動を抑制し、三機関の信用照会件数を2021年のピーク比で最大35%減少させました [4]シカゴ連邦準備銀行、「信用照会に対する住宅ローン金利の影響」、chicagofed.org 。照会件数の低下は、レポート、スコア、および不正チェックを組み合わせた高マージンの住宅ローンバンドルを弱体化させています。信用情報機関は、失われた取引量を補うためにホームエクイティライン、キャッシュアウト借り換え、および建設ローンへと販売の注目を移しています。金利比較APIを専門とするフィンテックスタートアップは依然として信用情報機関のデータを利用していますが、より厳しい価格条件を交渉しており、収益率を圧迫しています。金利が安定化するにつれて、購入ローンが借り換え低迷を部分的に相殺するものの、変動性は近期収益に対するスウィングファクターであり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:アナリティクスが収益ミックスを加速
信用報告サービスは米国信用機関市場の57.05%を獲得し、貸し手の主要データプロバイダーとしての地位を強固にしています。信用スコアリング&アナリティクスセグメントは6.69%のCAGRで拡大し、従来の報告サービスの成長率を上回ると予測されています。この成長は、米国信用機関市場のアナリティクス駆動型セグメントの顕著な拡大を反映しています。この拡大を牽引する主要因は、AIの透明性に関する規制要件、バイ・ナウ・ペイ・レイター(BNPL)サービスの普及、およびリアルタイム信用承認に対する需要の高まりです。さらに、サブスクリプション型モニタリング&本人確認保護サービスは、貸付サイクルに関連するリスクを軽減します。これらのサービスはデータ漏洩イベント時に需要が急増し、安定した収益源を確保します。
スコアリングモデルが成熟するにつれて、信用情報機関は支出変動性、給与サイクル、地理空間的不正指標などの行動的特徴を付加し、予測力を強化しています。連合学習技術を試験導入している機関は、ネットワーク訓練中に消費者プライバシーを保持し、法的コンプライアンスを維持しています。独自のアルゴリズムによる向上がプレミアム価格を支えていますが、CFPBのアルゴリズム透明性への動きがその優位性を侵食する恐れがあります。これに対抗するため、信用情報機関は固有のデータ所有権(公的記録の先取特権、給与フィード、検証済みキャッシュフロー系列)を優先しています。クラウド提供は照会あたりの計算コストを約25%低減し、フィンテックスタートアップを惹きつける従量課金バンドルを可能にします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:テクノロジー業種が次世代需要を牽引
金融サービスは米国信用機関市場規模の相当な38.33%のシェアを占め、リーディングポジションを確固たるものにしています。クレジットカードおよびオートローンが成熟するにつれて、このベースの成長は安定した中一桁台に鈍化します。一方、ストリーミングプラットフォーム、ギグワークマーケットプレイス、サービスとしてのソフトウェア(SaaS)ベンダーを含むメディア&テクノロジー顧客は、本人確認、アカウント共有アナリティクス、および購入不正スコアを求めて8.47%のCAGRで信用情報機関のデータを購入しています。CFPBサーキュラー2024-06に基づいて発行された雇用審査規則は、大手テック企業の雇用主がアルゴリズム採用にFCRA準拠レポートを要求することを義務付け、注文量を拡大しています。
ヘルスケアプロバイダー、公共事業者、および通信会社は、特に預金決定や患者向け金融プランのための安定した要求パターンでニッチなユースケースを補完しています。自動車サブスクリプションプログラムは信用情報機関のスコアを活用して走行距離超過ペナルティを調整しています。新興分野の広がりは集中リスクを低減し、各業種に特化したモジュラーAPIの構築を信用情報機関に促しています。クロスセルの成功は、データを一度統合することにかかっており、追加製品のリリースごとに専用プロジェクトではなく限界コストのみが発生します。このスケールにより、より高い営業レバレッジが解放され、米国信用機関業界のレガシーセグメントにおける価格圧力が緩和されます。
クライアントタイプ別:個人向けサブスクリプションがマージンを向上
商業法人は依然として2025年収益の55.40%を占めていますが、個人カテゴリはプライバシーへの懸念と信用スコアリテラシーの普及に伴い、2031年にかけて6.22%とより速いペースで成長しています。信用情報機関は規制上のファイル開示権をフリーミアムアプリに転換し、スコアモニタリング、ダークウェブスキャン、および個人情報盗難保険をアップセルしています。シングルクリックの凍結切り替え、週次VantageScoreの更新、ゲーミフィケーションされた信用健全性のヒントなど、カスタマーエクスペリエンスの刷新により、月次解約率を2%以下に維持しています。ローン金利比較エンジンやBNPLトラッカーなどのアドオンサービスがウォレットシェアを深め、生涯価値が向上しています。
商業クライアントは規模の経済を牽引する大量データ照会にとって引き続き不可欠ですが、借り手手数料を削減する規制圧力のもとで料金の譲歩を求めています。信用情報機関は不正検知、KYC(本人確認)、およびマネーロンダリング対策モジュールをバンドルすることで対応し、価格表の値下がりを隠しながら単価あたりの平均収益を引き上げています。こうした個人向けの拡大が、米国信用機関市場全体のマージン回復力を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南部の各州は2025年の信用情報機関収益の37.75%を獲得し、人口流入、堅調な住宅ローン組成、および広範なコミュニティバンクネットワークによって牽引されています。フロリダ州とテキサス州はフィンテックローン申請が二桁成長を示しており、これらの州の貸し手は非伝統的な雇用パターンに対応するための拡張キャッシュフローアナリティクスを購入しています。アトランタ、マイアミ、およびダラスの住宅インフレは支払いショックリスクを高め、位置情報対応スコアリングルールへの需要を促しています。信用情報機関はまた、CFPBの包括性義務を見越して賃料支払いデータフィードをテストするために地域の大学と連携しています。
西部地域は現在売上高をリードしていますが、2031年までに6.98%という高いCAGRを達成すると予測されています。カリフォルニア州の消費者プライバシー権法は、企業をプライバシー・バイ・デザインの信用情報機関APIへと誘導し、信用情報機関がコンプライアンスプレミアムを課せるようにしています。シリコンバレーのスタートアップはアプリ内金融オファーに瞬時の意思決定ツールを組み込み、取引件数を押し上げる高頻度の信用情報機関照会を生み出しています。オレゴン州とワシントン州は、アカウント乗っ取りを防止するための本人確認を活用するeコマースハブとして貢献しています。賃料、サブスクリプション、およびバイ・ナウ・ペイ・レイターのデータセットの西部での採用は、ギグエコノミーのキャッシュフローに合わせた新たなスコアバリアントの肥沃な土壌を提供しています。
北東部は長年にわたる金融サービスの深みと低いデリンクエンシーリスクを組み合わせています。規制当局への近接性がAIスコアリングの説明可能性に関するパイロットプログラムを加速させており、信用情報機関は全国展開前にフィードバックを収集するためニューヨーク州とマサチューセッツ州でモデルリスクユーザーグループを開催しています。中西部の需要は緩やかながらも安定しています。産業転換を乗り越えるコミュニティバンクは、中小製造業者の回復力を評価するサプライヤー支払い履歴を充実させた商業信用情報機関ファイルを購入しています。これらの多様な地域パターンにより、信用情報機関は価格設定とデータ深度のティアを調整し、米国信用機関市場全体での価値獲得を最大化しています。
規制環境
米国の信用調査機関市場は主に公正信用報告法(FCRA)およびその実施規則であるRegulation Vのもとで運営されており、消費者金融保護局(CFPB)と連邦取引委員会(FTC)が主要な連邦監督機関として機能している。CFPBは規則制定、監督、執行を通じて継続的な規制上の注力を維持しており、消費者信用報告市場における大規模事業者監督の定義・実施(連邦官報、2025年8月)や、争議再調査、正確性、許容目的に関する管理に関連する継続的な対応(2025年1月のEquifaxに関するCFPBの措置や、2025年8月時点のExperianに関する訴訟活動を含む)を行っている。
連邦および州レベルの両方における政策動向は、ファイル内容、スコアリング、流通の仕組みに引き続き影響を及ぼしている。2025年の注目すべき転換点は、テキサス州東部地区連邦地方裁判所によるCFPBの医療債務規則の無効化(2025年7月11日)であり、ファイル抑制義務の法的な機微性と、管轄区域を意識したコンプライアンスロジックの運用上の必要性を浮き立たせた。その他の圧力要因としては、州法に対するFCRAの優先適用に関する連邦レベルでの継続的な議論(連邦官報、2025年10月)や、2026年初頭のDun & Bradstreetに関する修正決定・命令を含むFTCによる追加の執行フォローアップがあり、これらはデータ品質とガバナンスに関する文書化されたコンプライアンスの重要性をさらに強調している。
バリューチェーン分析
バリューチェーンは、銀行、カード発行会社、フィンテック系融資業者、モーゲージ組成業者/サービサー、債権回収業者、公共・通信事業者などのデータ提供者からのデータ取得から始まり、標準化された提供ワークフローは一般的にMetro 2などの業界フォーマットに準拠している。信用調査機関はその後、データを取り込み、本人確認を行い、レコードを正規化して消費者または企業のファイルに照合し、正確性、許容目的、争議再調査に関するFCRA上の義務を支えるガバナンス管理を適用する。これらのコンプライアンス負荷の高い工程は補助的な機能ではなく、サービス提供コストを形成し、クライアントが高度な監査要件に直面した際に信用調査機関間の差別化要因となる。
下流では、信用調査機関がバッチファイル、ウェブポータル、そして近年ではAPIベースのオーケストレーションを通じて、信用報告書、スコア、分析結果を、引受、KYC、不正検知、AMLスクリーニングのための貸し手の意思決定システムにパッケージ化して提供している。配信層は貸し手のローン組成システムやサードパーティの意思決定エンジンと連携し、そこでのルーティングとレイテンシのパフォーマンスがデジタルチャネルにおける成約率や離脱率に影響を及ぼすことがある。消費者側では、ファイル開示、凍結、サブスクリプション型モニタリングをファイル品質を維持したまま拡張する形で処理する必要があるため、流通は安全なアクセス管理と争議処理ワークフローにも依存している。
競争環境
5つの全国的プレイヤー——Equifax、Experian、TransUnion、Dun & BradstreetおよびLexisNexis Risk Solutions——が主要な市場収益を支配しており、教科書的な寡占状態に近い状況をもたらしています。その優位性は、膨大な履歴データセット、貸し手との統合、および参入障壁となる強力なコンプライアンス認証によって強化されています。CFPBのロヒット・チョプラ局長は、2022年以降レポート価格が4倍に上昇したことを受け、この集団を「信用情報機関カルテル」と呼びました。この精査は、監査証跡、バイアスダッシュボード、および紛争解決追跡を示すために設計されたプラットフォームのアップグレードを加速させています。
戦略的動向は垂直統合の拡大を強調しています。TransUnionの2025年4月のMonevo買収は、クラウドのOneTruへの即時事前審査をつなぎ、データモートを強化しながら紹介リード収益を獲得しています。Equifaxは返済能力ルールを採用する貸し手に所得確認をクロスセルするためにワークフォースソリューションズに多大な投資を行っています。Experianはバイ・ナウ・ペイ・レイターのパフォーマンススコアを試験導入し、若年層との関連性を維持するために主流のFICOサービスとバンドルしています。Dun & BradstreetはSection 1071のデータセットを活用して中小企業向けPAYDEXモデルを刷新しています。LexisNexis Risk Solutionsは公的記録の先取特権と消費者のトレードライン情報を統合し、保険会社に複合的な不動産・信用インサイトを提供しています。
競争の激しさは、単純なファイル数ではなく、レイテンシー、モデルの説明可能性、および代替資産の深さを中心に展開しています。クラウド移行により平均応答時間が300ミリ秒未満に短縮され、新たなデータ属性の限界コストが低下しています。サブ秒のターンアラウンドを実現した信用情報機関は、フィンテックアプリとの組込み金融契約を獲得します。しかしながら、集中化が独占禁止論議を煽っており、提案されている反競争的行為のケースがデータポータビリティや価格救済措置を義務付ける可能性があります。信用情報機関はサイバーセキュリティを根拠にロビー活動を行い、自らが提供するシステミックリスク低減を強調することで備えています。
米国信用機関業界のリーダー企業
Equifax Inc.
Experian PLC
TransUnion
Dun & Bradstreet Holdings
Fair Isaac Corp. (FICO)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
モーゲージスコアリングにおける競争と報告ワークフローの変化は、モデル選択の運用化と監査可能性の維持を両立できる信用調査機関やスコアリングプロバイダーにとって、短期的な空白領域を生み出している。FHFAによるbi-mergeファイルへの移行と、FICO 10TおよびVantageScore 4.0の採用プロセスは、モデルガバナンス文書、理由コードの説明可能性、貸し手向け検証ツールなどの移行支援製品への需要を後押ししており、また限られたバロー照会件数の中で意思決定を改善できる代替信用属性への需要も高めている。2026年には、GSEエコシステムにおけるFICOスコア10Tのデータ利用可能性に関する市場の動きが、モーゲージ引受に紐づく過去のパフォーマンスデータセットや検証ツールの商業的価値をさらに強めている。
2つ目の機会領域は、より厳格なプライバシーおよび許容目的の要件のもとで、本人確認、不正検知、代替データのバンドルを拡大することであり、特に価格設定力とスコア利用がより厳しい監視を受けるようになっている中でその重要性が増している(モーゲージ信用スコアにおけるFICOの価格設定慣行に関する2026年3月の上院監視書簡がFTCに宛てられたことを含む)。貸し手やデジタルプラットフォームが単一のデータソースへの依存を減らす中、コスト、レイテンシ、リスクに基づいてベンダーの移行性と設定可能なルーティングを支えるオーケストレーションプラットフォームは、強固な出所管理とFCRA基準の管理体制に支えられたモジュール式・API優先の属性(賃料、公共料金、給与、その他のキャッシュフロー指標)を提供する信用調査機関パートナーにとって余地を生み出す可能性がある。データブローカーに対する規制圧力の高まりと、検証済みで法令に準拠したデータ供給への継続的な重視のもとで、データの系譜を文書化し、規模を伴う争議対応可能な監査証跡を提供できるプロバイダーは、より明確な位置づけの優位性を得ることになる。
最近の業界動向
- 2026年7月:Equifaxがメキシコの Círculo de Créditoを7億5,000万米ドルで買収する最終契約を締結。この国境を越えた事業拡大により、Equifaxはラテンアメリカの隣接する信用情報市場への参入を通じて地域的な足場とデータの優位性を強化する。
- 2026年7月:TransUnionがFactorTrustのTruVision ACA 2.0を統合したモーゲージ信用報告書の機能強化を発表。この統合により、モーゲージの意思決定における代替データ活用能力が拡大し、引受精度が向上、貸し手との連携強化とモーゲージ分析における競争上の位置づけの強化につながる。
- 2026年4月:FHFA/HUDによる、FHA保証モーゲージ引受におけるVantageScore 4.0およびFICO 10Tの利用を可能にする発表に関するEquifaxの声明。複数のスコアリングモデルの規制上の承認により、政府支援モーゲージプログラムにおける貸し手の選択肢が広がり、スコアリングモデル間の競争が高まる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、貸し手やその他の利用者が信用リスクおよび本人確認を評価する際に役立つ信用調査機関サービスから米国内で得られる収益を対象とする。これには、企業および消費者向けに販売される信用情報、スコアリング関連サービス、モニタリング製品が含まれる。
対象範囲外:信用ファイルに基づくリスク情報に依存しない非信用系の市場インテリジェンス製品、およびサービスとして販売されない純粋に社内向けの銀行引受ツールは対象外とする。
セグメンテーション概要
- サービスタイプ別
- 信用報告サービス
- 信用スコアリング&アナリティクス
- 信用モニタリング&本人確認保護
- エンドユーザー別
- ダイレクト・トゥ・コンシューマー
- 政府および公共部門
- ヘルスケア
- 金融サービス
- ソフトウェアおよびプロフェッショナルサービス
- メディア&テクノロジー
- 自動車
- 通信・公共事業者
- 小売・eコマース
- その他の業種
- クライアントタイプ別
- 個人
- 商業
- 地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
モデルの初期段階では、信用調査機関が何を行っているか、どのように規制されているか、米国における融資およびデータ利用から需要がどのように流れてくるかを裏付ける公開情報に依拠している。一般的な情報源としては、信用報告に関するトピックについては消費者金融保護局、消費者信用状況については連邦準備制度理事会、家計債務・信用動向についてはニューヨーク連邦準備銀行、マクロおよび事業活動の背景情報については米国商務省人口統計局が挙げられる。
また、上場企業の年次報告書や投資家向け資料、業界団体の刊行物、モニタリングサブスクリプションや不正対策関連の付加サービスなど製品構成の変化を説明する信頼できる報道も精査している。可能な場合は、企業財務や市場インテリジェンスについて有料データベースの契約を利用し、スコアリング指標、本人確認、代替データ活用事例の変化を追跡するために特許データベースも活用している。上記の出典リストはあくまで例示であり、最終的な入力データの収集、相互確認、精緻化には、これ以外にも多数の公開・有料の参照情報が用いられている。
一次インタビューおよび調査
デスクリサーチで得られた知見を検証するため、信用情報プロバイダー、データパートナー、および貸し手、保険会社、通信事業者、不動産管理会社といった購買者グループを対象に、専門家インタビューと構造化調査を実施した。本市場が米国のみを対象とすることから、主要地域および顧客タイプ全体にわたって対象範囲を構築し、価格設定、更新行動、モーゲージにおけるbi-merge利用の増加などの変化を確認した上で市場モデルに反映した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | 経営幹部(CXO):13% |
| 中位層:55% | 機能/部門責任者:43% |
| 小規模事業者:14% | マネージャー:44% |
市場規模算定と予測
市場規模算定は、信用活動および融資需要の指標を用いて信用ファイル、スコアリング、モニタリング利用の対象母集団を再構築するトップダウン方式から始まり、それを観測された価格傾向に基づいて金額に変換する。総額の妥当性を保つため、選択的なボトムアップ方式による確認も行い、サンプルとした供給側事業者の収益を積み上げ、エンドユーザータイプ別の一般的な契約範囲を確認し、チャネルからのフィードバックで数量の前提を検証している。
主要な入力要素には、消費者および商業信用照会の動向、貸し手の利用ケースの構成(新規組成対アカウント見直し)、消費者におけるモニタリングサブスクリプションの採用状況、バロー(信用調査機関)のファイルとニッチデータのどちらを利用する意思決定の割合が含まれる。また、製品構成や提供コストを変化させうる規制・コンプライアンス上の影響、および何件のバロー照会が発生するかに影響するモーゲージ引受ワークフローの変化も考慮している。予測にあたっては、融資サイクルと引受需要に関するシナリオ分析を用い、その上でベースケースは、今後数年間の利用強度と価格設定の動向に関する専門家の合意見解に整合させている。小規模な非上場事業者についてボトムアップでのデータに欠落がある場合には、保守的な顧客当たり収益の前提で不足部分を補完し、フォローアップの電話取材で相互確認している。
データ検証と更新サイクル
モデルの出力結果は、融資量、信用照会の方向性、公開されている財務情報開示といった独立した指標と照合され、大きな差異があれば承認前に一行ずつ精査される。また、暗示される価格の異常な急変や急激なシェア変動についても確認を行い、これらが明確な市場事象によって裏付けられない場合には、前提を見直し、専門家に再度連絡を取っている。
レポートは年次で更新され、重大な規制変更、大規模な製品発表、または急激な信用サイクルの変動が見通しに実質的な影響を与える場合には、その都度の更新が行われる。公開前には最終レビューを実施し、公開される数値が最新の入手可能情報と整合的な定義を反映していることを確認している。
Mordor Intelligenceの米国信用調査機関市場規模と他の公開推定値との比較
米国の信用調査機関サービスに関する公開市場価値が異なるのは、各調査がサービスの対象範囲を異なる形で定義し、異なる基準年を選定し、貸し手および消費者の利用ケース全体にわたって異なる価格設定・数量の前提を適用しているためである。差異はまた、各社がモニタリングサブスクリプションや本人確認・不正対策関連の付加サービスをどのように扱うか、そして新たな規制や融資サイクルの変化が需要に影響を与える際の更新のタイミングによっても生じる。
単体製品として販売される信用スコアリングソフトウェアは、Mordor Intelligenceの本調査の対象範囲外であり、これはスコアリングプラットフォームやより広範なリスク分析を同一の収益プールに含める推定値と比較して総額を狭める要因となっている。もう一つの差異要因は、モーゲージワークフローの変化がどのようにモデル化されているかであり、一部の推定値では照会件数を一定と見なす一方、他の推定値ではbi-merge採用や貸し手の方針変更を明示的に調整している。通貨や物価変動の取り扱いも総額に影響を与えることがあり、特に古い価格ベンチマークが購買者との再確認なしに引き継がれている場合には、その影響が大きくなる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 19.86 B (2026) | |
| 地域コンサルティング会社A | USD 14.36 B (2024) | より早い基準年と、より狭いサービスの解釈を採用しており、同期間における消費者向けサブスクリプション型モニタリングや本人確認関連の付加価値収益源を過小に見積もっているとみられる。 |
| 業界専門誌B | USD 17.73 B (2024) | 信用調査機関サービスに対してより広範な定義を適用しているが、一般化された融資成長の前提に依拠しており、照会構成の変化やエンドユーザータイプ別の契約価格更新に関する明示的な調整が比較的少ない。 |
総じて、この差異は主にどの収益ラインが計上されているか、また信用サイクルの変動に応じて価格設定や利用の前提がどれだけ迅速に更新されるかを反映している。観測可能な照会・融資関連の指標に入力データを紐づけ、その上で暗示される金額を供給側・購買側への確認により検証することで、市場規模は計画立案のために分かりやすく再現・説明可能なものとなる。


レポートで回答される主要な質問
米国信用機関市場の2031年における予測規模は?
市場は5.82%のCAGRで成長し、2031年までにUSD 263億4,000万に達すると予測されています。
最も成長の速いサービスタイプは?
信用スコアリング&アナリティクスが2031年にかけてAI駆動型リスク評価ツールへの貸し手の需要を背景に、6.69%のCAGRでリードしています。
西部地域が他の地域を上回ると予測される理由は?
テクノロジーセクターの拡大と厳格なデータプライバシー法が、西部での6.98%のCAGRの成長を牽引し、高度なコンプライアンスおよび代替データソリューションへの需要を押し上げています。
FHFAのバイマージ要件は信用情報機関にどのような影響を与えますか?
三機関への依存度を低下させ、FICO 10TおよびVantageScore 4.0モデルの下でより高い予測精度を証明できる機関を有利にします。
BNPLデータは信用情報機関の収益においてどのような役割を果たしますか?
AppleがPay Laterで実施したようにBNPL取引を報告することで、消費者の信用ファイルが拡充され、短期分割払いリスクを監視する貸し手向けに新たなアナリティクス製品を販売できるようになります。
個人向けサブスクリプションはより重要になっていますか?
はい。消費者向けの本人確認保護および信用モニタリングパッケージは6.22%のCAGRで拡大しており、機関クライアントを超えた高マージンの収益源を追加しています。
最終更新日:



