
日本プライベートバンキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
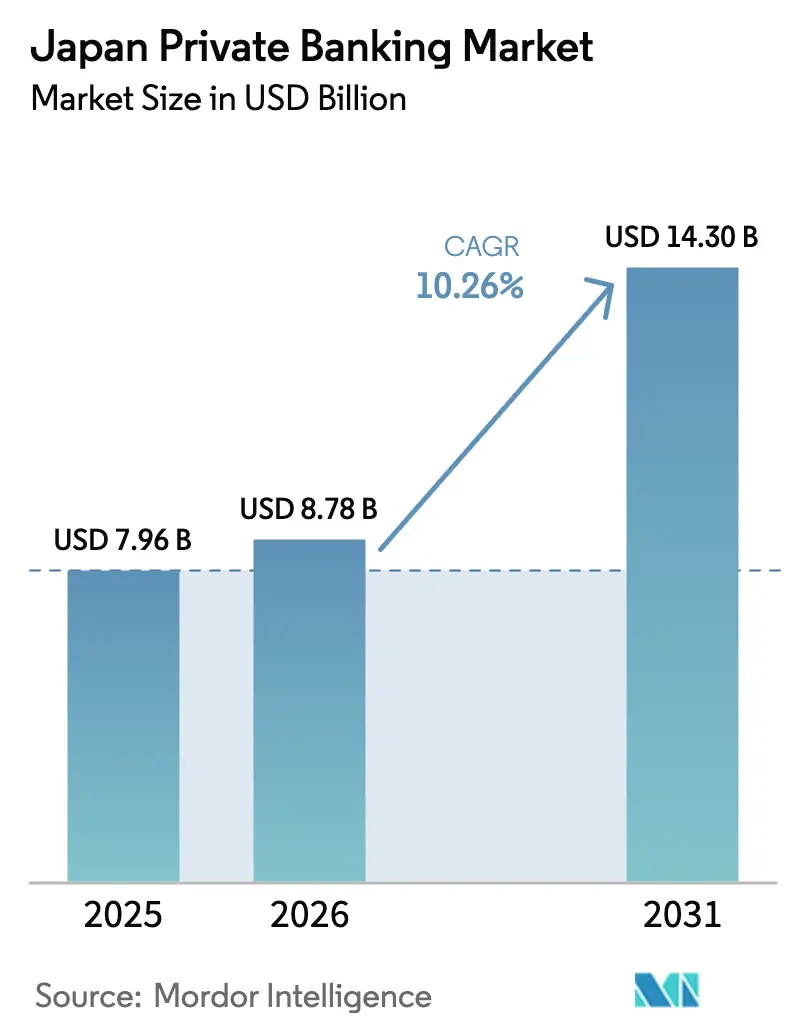
| 基準年の市場規模 (2025) | 7.96 十億米ドル |
| 市場規模 (2026) | 8.78 十億米ドル |
| 市場規模 (2031) | 14.3 十億米ドル |
| Growth Rate (2026 - 2031) | 10.26 % |
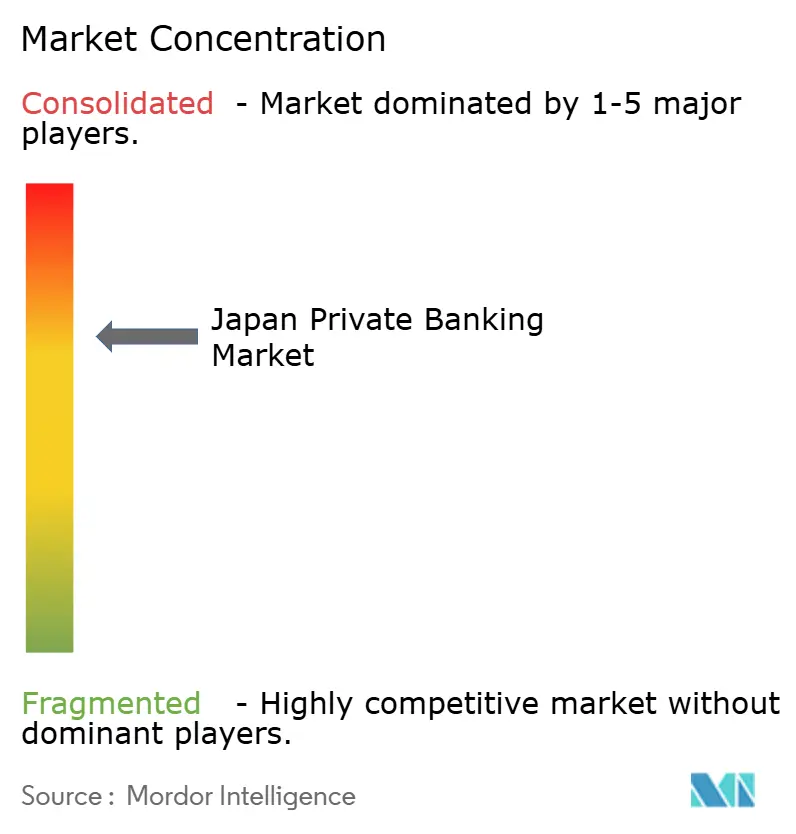
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本プライベートバンキング市場分析
日本プライベートバンキング市場規模は、2025年の79億6,000万米ドルから2026年には87億8,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)10.26%で推移し、2031年には143億米ドルに達すると予測されています。この拡大は、国内で類を見ない世代間資産移転、信託サービスの段階的規制緩和、デジタルイノベーションの加速、そして投資可能資産を膨らませる株式評価額の上昇によって牽引されています。大手国内信託銀行が保有する規模優位性、包括的な事業承継ソリューションへの需要増加、そしてAPIを活用したアドバイザリープラットフォームの急速な台頭が競争の激化を促進しています。同時に、外資系金融機関は越境分散投資を求める超富裕層(UHNW)顧客への対応に向けて国内拠点を拡充しており、国内銀行は利ざや圧力を相殺するために手数料収入に基づく収益源を深化させています。構造的な成長機会は、資産承継、裁量型運用委任、および専門商品へのアクセスを拡大するデジタルアドバイザリーツールに集中し続けています。
主要レポートのポイント
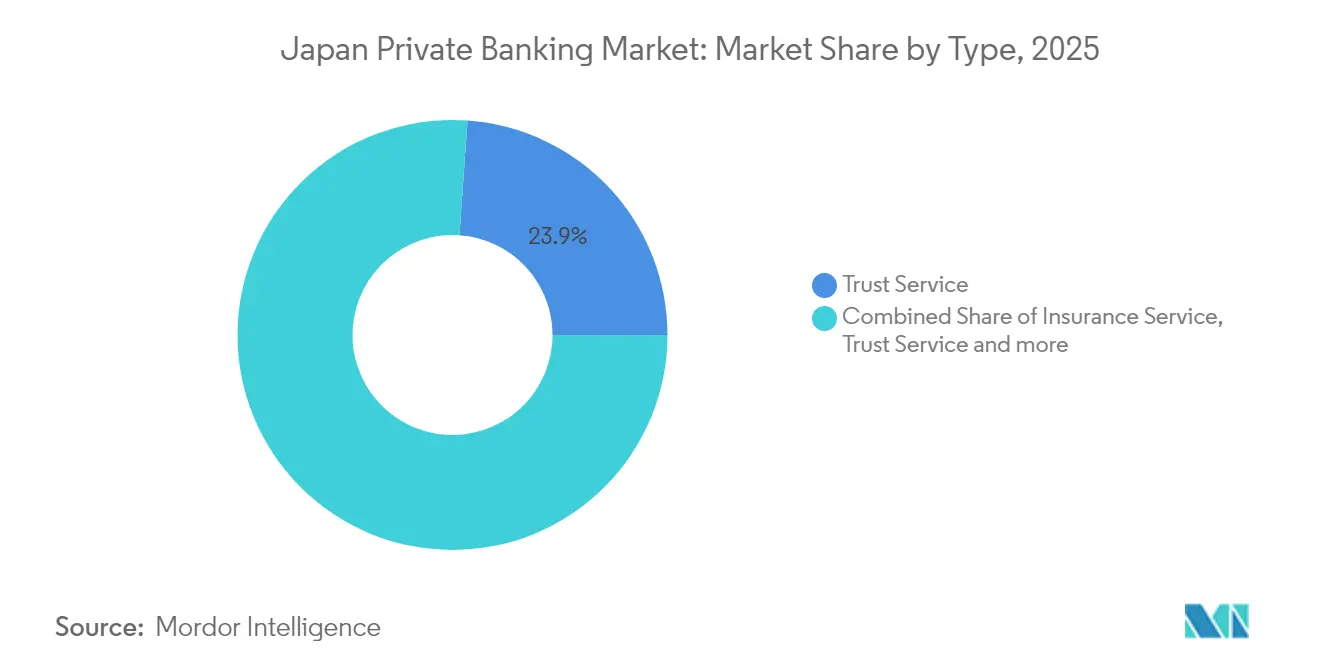
- タイプ別では、信託サービスが2025年の日本プライベートバンキング市場シェアの23.89%を占め、不動産コンサルティングは2031年にかけてCAGR 8.22%で成長すると予測されています。
- アプリケーション別では、個人セグメントが2025年の日本プライベートバンキング市場シェアの30.45%を支配しており、2031年までCAGR 5.75%で成長を続けています。
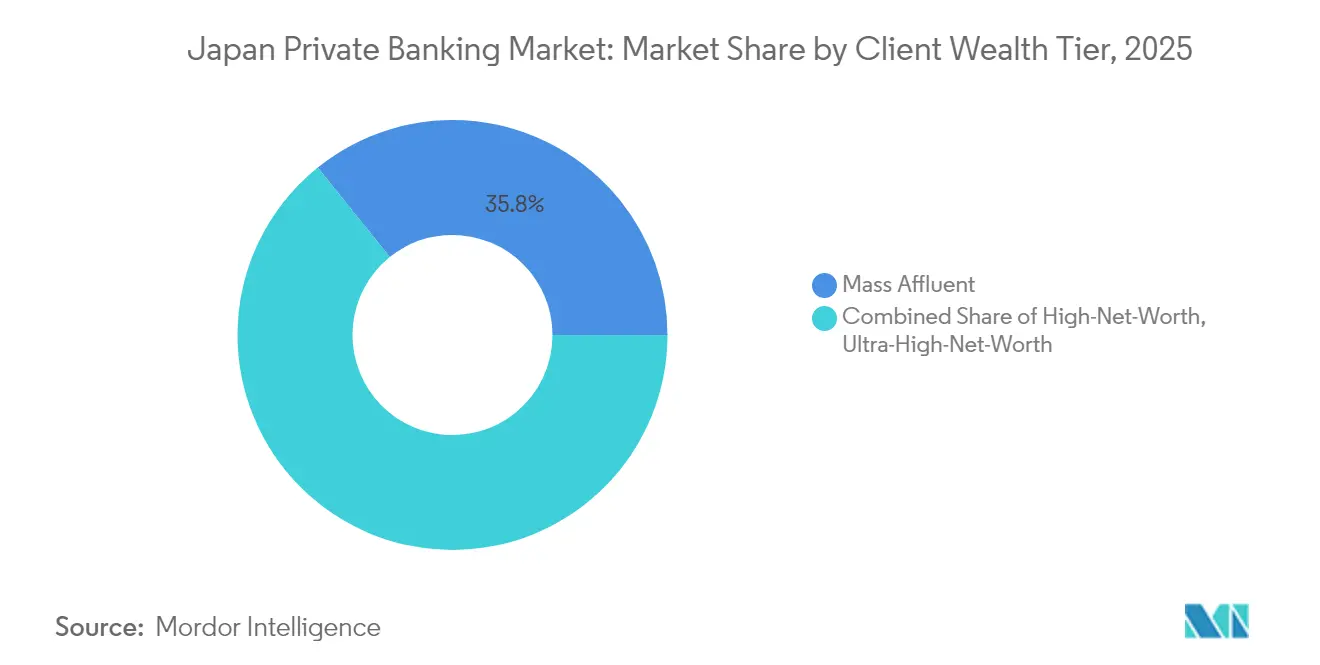
- 顧客資産層別では、マス・アフルエント顧客が2025年の日本プライベートバンキング市場シェアの35.78%を占め、富裕層顧客はCAGR 6.95%で拡大する見通しです。
- 地域別では、関西が2025年の日本プライベートバンキング市場シェアの25.35%を占め、関東は見通し期間においてCAGR 6.05%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本プライベートバンキング市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高齢化人口による世代間資産移転 | +3.2% | 全国、関東・関西に集中 | 長期(4年以上) |
| 日本のスチュワードシップ・コードに基づく信託サービスの規制緩和 | +2.1% | 全国、東京都市圏での早期導入 | 中期(2~4年) |
| 富裕層向けプラットフォームのデジタルトランスフォーメーション(API、ロボアドバイザリー) | +1.8% | 全国、都市部が先行 | 短期(2年以内) |
| 株式市場の評価額上昇による富裕層資産の拡大 | +1.4% | 全国、関東地域が主たる受益者 | 中期(2~4年) |
| コーポレートガバナンス改革による経営幹部の流動性イベント誘発 | +1.0% | 全国、東京証券取引所上場企業 | 中期(2~4年) |
| 東京都市圏の不動産トークン化による新たなプライベートバンキング商品の創出 | +0.8% | 関東地域、主要都市圏への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口による資産移転
日本の人口動態の移行により、世界最大規模の世代間資産移転が生じています。2030年までに団塊世代が若い世代へ資産を引き継ぐことで、約2兆2,100億米ドル(330兆円)の資産が移転すると見込まれています。この移転は日本のGDPの約60%に相当し、投資可能資産が67万米ドル(1億円)を超える世帯に集中しており、プライベートバンキングサービスの自然な顧客基盤を形成しています。相続税率が402万米ドル(6億円)を超える遺産に対して最高55%に達する日本の相続税制度の複雑さが、高度な税務計画と信託スキームへの需要を高めています。海外居住者に対する相続税の遡及期間を3年から7年に延長する最近の法改正は、専門的な資産スキーミングサービスへのニーズをさらに高めています。文化的な変化も同様に重要であり、野村総合研究所のデータによれば、事業後継者の64.6%が家業を引き継ぐ意向がないことが示されており、プライベートバンキングチャネルを通じた代替的な事業承継戦略が必要とされています。
日本のスチュワードシップ・コードに基づく信託サービスの規制緩和
金融庁の2024年改正による日本のスチュワードシップ・コードの見直しは、資産管理とアドバイザリーサービスの間の従来の障壁を取り除き、プライベートバンクがより統合された資産ソリューションを提供できるようにしています。これらの改革により、金融機関は従来の銀行サービスに加えて裁量的投資管理を提供できるようになり、包括的なポートフォリオ管理を通じて新たな収益源を創出し、顧客へのアウトカムを向上させています[1]出典:金融庁、「日本のスチュワードシップ・コードと信託サービス改革」、fsa.go.jp。この規制緩和は特に、Sumitomo Mitsui Trustのような信託銀行に恩恵をもたらし、規制上の制約なしにより幅広い顧客層に対して信託の専門知識を活用できるようになります。早期採用指標では、2024年に主要プライベートバンクにおける裁量型委任の成長率が前年比23%増となり、競争激化に伴い平均手数料が15ベーシスポイント圧縮されています。この規制の進化は、強化された情報開示要件を通じて堅固な投資家保護基準を維持しつつ、日本を資産管理におけるグローバルベストプラクティスに整合させるものです。
富裕層向けプラットフォームのデジタルトランスフォーメーション(API、ロボアドバイザリー)
日本のプライベートバンキングセクターにおける技術導入は、MUFGが2024年にウェルスナビを6億6,000万米ドルで買収したことを機に劇的に加速し、日本の富裕層投資家向けロボアドバイザリーモデルの有効性が実証されました。ウェルスナビの主力商品であるROBOPROファンドは、ローンチから18カ月以内に運用資産残高(AUM)が6億7,000万米ドル(1,000億円)に達し、39%のリターンを実現し、アルゴリズム主導の投資戦略に対する顧客の高い受容性を示しました[2]出典:ウェルスナビ、「ROBOPROファンドのAUMが1,000億円超」、wealthnavi.com。この成功は業界全体でより広範なデジタルトランスフォーメーションの取り組みを促進しており、伝統的な金融機関は銀行、投資、アドバイザリーサービスを統合するAPIを活用したプラットフォームへの投資を積極的に進めています。SBI Shinsei BankのDeCurretおよびPartiorとのパートナーシップによるトークン化預金の提供は別のフロンティアを示しており、ブロックチェーンインフラを通じてリアルタイム決済と越境資産移転を可能にしています。このデジタル進化は特に若い富裕層顧客に強く響いており、主要金融機関の社内指標によれば、2024年に新規プライベートバンキング関係の34%を占めており、2020年の18%から増加しています。
株式市場の評価額上昇による富裕層資産の拡大
日本の株式市場は2024年に数十年ぶりの高値に達し、日経225が40,000ポイントを突破し、富裕層投資家の間に大きな資産効果をもたらしました。この上昇により、富裕層個人の投資可能資産が前年比で推計28%増加し、プライベートバンキングサービスの対象市場が拡大しました。株主還元の向上を義務付けるコーポレートガバナンス改革がこのトレンドを持続させており、東京証券取引所上場企業は2022年以降、配当を年間15%増加させています。この資産創出は特に上場企業の株式を保有する経営幹部や起業家に集中しており、流動性管理や税効率の高い現金化戦略への需要を高めています。プライベートバンクは、株式カラー商品や仕組みデリバティブなどの特化した商品で対応しており、顧客が集中ポジションをヘッジしながら上昇参加を維持できるようにし、仕組み型エクスポージャーに対して年間75〜125ベーシスポイントの手数料収入を生み出しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 純利ざや(NIM)を圧縮する持続的な低金利環境 | -1.9% | 全国、預金取扱機関全般に影響 | 長期(4年以上) |
| リスク選好を制限するより厳格なバーゼルIII自己資本要件 | -1.2% | 全国、主要銀行を主に影響 | 中期(2〜4年) |
| 外資系プライベートバンクとの競争激化 | -0.8% | 関東・関西地域、超富裕層(UHNW)セグメントに焦点 | 短期(2年以内) |
| 事業承継計画のアウトソーシングに対する中小企業の文化的な消極姿勢 | -0.6% | 全国、地方・伝統的産業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低金利環境
日本銀行は2024年3月に政策金利を0.1%に引き上げてマイナス金利時代を終了させましたが、利ざやは依然として歴史的に圧縮された水準にあります[3]出典:日本銀行、「金融政策に関する声明」、boj.or.jp。この環境は特に、アドバイザリーサービスで規模を欠く小規模な地域プライベートバンクに打撃を与えており、セクター全体の平均純利ざや(NIM)は2019年の1.2%から2024年には0.85%に低下しています。この制約が資産管理手数料への戦略的転換を促しており、主要金融機関は現在の平均25%と比較して、2030年までに手数料収入比率を35〜40%に引き上げることを目標としています。金融商品取引法に基づく規制コンプライアンス要因は、手数料体系の情報開示強化を義務付けており、顧客にとって有益な透明性をもたらしている一方、移行期間中は金融機関の利ざやに圧力をかけています。
バーゼルIII自己資本要件
2024年までに日本で完全実施された強化されたバーゼルIII自己資本要件は、プライベートバンクが富裕顧客向けに信用枠や仕組み商品を提供する能力を制約しています。総損失吸収力(TLAC)フレームワークは、システム上重要な銀行に対して18%以上の自己資本比率の維持を求めており、裁量的な貸出活動に利用可能な資本を縮小させています。この規制上の圧力は特に証券担保貸付や不動産ファイナンスなど信用集約型のプライベートバンキング商品に影響を与えており、リスク加重資産の計算がポートフォリオの成長を制限しています。主要金融機関は規制コンプライアンスを維持しながら信用ソリューションを提供するために非銀行系貸付機関や保険会社とのパートナーシップを締結することで対応していますが、これらの取り決めは一般的に直接貸付と比較して手数料収入を25〜35%低減させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:信託サービスが不動産イノベーションの中でリーダーシップを維持
信託サービスは2025年の日本プライベートバンキング市場において23.89%のシェアを保持しており、国内の複雑な相続税制度および資産継続のために信託スキームを選好する法文化に支えられています。ポートフォリオ管理と信託管理の統合は、多世代にわたる家族の間での関係の深度とウォレットシェアを向上させています。不動産コンサルティングは、より小さなベースを占めているものの、都市圏の不動産のトークン化とREIT連動型商品が優良資産へのアクセスを民主化することにより、最速のCAGR 8.22%を記録すると予測されています。ブロックチェーンプラットフォームがマス・アフルエント投資家に対して分数所有の機会を開くことで、不動産に特化した委任の日本プライベートバンキング市場規模は加速しています。保険サービスは、バンカシュアランス提携を背景に、リスク回避的な高齢者の間で人気のある元本保護型ラッパーを通じて17.62%の収益を占めています。税務コンサルティングは、富裕層世帯が海外ポートフォリオへの分散を進める中での越境財務の複雑化に牽引され、CAGR 8.05%で拡大しています。
デジタル化はすべてのサービスラインに浸透しています。APIブリッジが信託口座データをポートフォリオダッシュボードに送信し、顧客が資産を一元的に把握できるようにしています。大量処理のアドバイザリープロセスが自動化され、バンカーが複雑なスキームに集中できる余力が生まれています。規制面は引き続き支援的であり、金融庁は信託銀行のライセンス取得を簡素化し、2024年にリリースされた不動産トークンガイドラインが保管責任を明確にしています。その結果、日本プライベートバンキング市場は取引型の商品サイロから包括的でデジタルを活用したサービスバンドルへと移行し続けています。
注記: 全セグメントの個別シェアはレポート購入後に利用可能


アプリケーション別:個人向け委任が支配的地位を維持
個人向け委任は2025年の日本プライベートバンキング市場シェアの30.45%を占めており、家族がプールへの機関参加よりも個別アドバイザリーを好む日本の関係中心的な文化を体現しています。CAGR 5.75%での成長は、ファミリーオフィス的サービス(ポートフォリオ統合、フィランソロピー計画、次世代の金融教育)への需要増加によって牽引されています。法人向け委任は、約7.85%のシェアと小規模ながら、上場企業が役員報酬管理および従業員持株制度(ESOP)管理をアウトソーシングするにつれて、より速いCAGR 6.05%を記録しています。2024年に施行されたデジタル口座開設改革が法人オンボーディングを簡素化し、新たな企業連動型の資産フローを促進しています。一方で、ハイブリッドモデルも登場しており、レバレッジド・バイアウトを促進する従業員持株プラットフォームにより、創業者が退出しながら従業員が資産を蓄積できるようになり、アドバイザリーの範囲が広がっています。
個人向け委任では、カスタマイズが競争の主戦場であり続けています。銀行はAIを活用したゴールズベースプランニングを展開し、教育・退職・フィランソロピーなどのライフイベントをポートフォリオのグライドパスに変換しています。法人セグメントでは、インサイダー取引報告や源泉徴収税義務などの規制申告がコンプライアンス上の複雑さをもたらし、プライベートバンクが専門的な管理サービスを通じて収益化しています。最終的に、日本プライベートバンキング産業は個人と法人の資産を橋渡しする統合型提供物に収束し、歴史的なセグメントの境界を曖昧にしつつも個別サービスを維持しています。
顧客資産層別:マス・アフルエントの規模と富裕層の成長速度の融合
マス・アフルエント世帯は2025年の日本プライベートバンキング市場の35.78%を占めています。標準化された裁量型ポートフォリオとロボアドバイザリーツールがサービスコストを低く抑え、スケーラビリティと安定した定常収益を実現しています。一方、富裕層顧客は株式市場の流動性イベントや事業承継により投資可能資産が膨らむにつれて、より速いCAGR 6.95%で拡大しています。超富裕層(UHNW)サービスの日本プライベートバンキング市場規模は依然として小さいものの、複雑なプライベートエクイティへのアクセス、共同投資の機会、そして個別信用が牽引する収益豊富なセグメントです。マネーロンダリング防止法に基づくコンプライアンスフレームワークは、超富裕層(UHNW)口座に対して強化されたデュー・ディリジェンスを義務付けており、大手プロバイダーがすでに有する堅固なKYCシステムの必要性を高めています。
銀行は層別化したエンゲージメントを採用しており、デジタルファーストのワークフローがマス・アフルエントセグメントに対応し、専任のリレーションシップマネージャーがフィランソロピー、アートファイナンス、グローバル遺産計画にわたる多次元的なニーズを持つ最上位顧客を担当しています。クロスセルが深化し、信託ラッパーに支えられた生命保険が海外不動産を保護し、証券担保ローンが資産を清算せずに税負債を賄います。全体として、資産層セグメンテーションは資産閾値よりも経験レベルへと進化しており、デジタルリテラシーが今や主要な階層化要因となっています。
注記: 全セグメントの個別シェアはレポート購入後に利用可能
地域分析
関西は2025年の日本プライベートバンキング市場の25.35%のシェアを維持し、大阪・神戸の老舗コングロマリットや富裕な製造業の財閥に支えられています。系列サプライチェーンに歴史的に組み込まれた信託銀行の支店が、企業創業者の資産をプライベートバンキング部門に還流し続けています。しかし、成長の重心は東方へとシフトしています。関東は東京がアジア第2位の金融ハブとしての地位とテクノロジーIPOの集積を背景に、2031年にかけてCAGR 6.05%を達成すると見込まれています。ユニコーン創業者の流動性イベントや株式オプションの行使が、特にAPIを活用したアドバイザリーモデルを好む若い顧客層の間でプライベートバンクとの新たな関係構築につながっています。
名古屋の自動車エコシステムに支えられた中部は、通貨変動を背景に輸出企業がヘッジや海外分散投資に向かう中、安定した13.85%の収益を貢献しています。北方地域の北海道・東北はデジタルオンボーディングによって支店依存を解消し、遠隔地の顧客も2024年デジタル手続き法の下で電子署名を通じて高度な信託証書を執行できるようになっています。中国・四国は農業関連事業承継において収益性の高いニッチな委任を維持しているものの、市場の厚みは薄い状況です。九州・沖縄は熊本周辺の半導体工場への政府インセンティブや福岡のスタートアップシーンが新たな資産を生み出す中、最速のCAGR 7.72%を記録しています。地域銀行は大手銀行と連携してプライベートバンキングプラットフォームをホワイトラベルで提供し、地域の関係資本と商品規模を融合させています。
規制環境
日本のプライベートバンキング業務は金融庁(FSA)の管轄下にあり、現場での監督・検査は財務局を通じて実施され、証券関連の行為については証券取引等監視委員会の枠組みを通じて監督されている。銀行法、投資・助言業務に関する金融商品取引法(FIEA)、そして保管・資産承継構造に関する信託業法が、商品設計と販売のあり方を規定する中核的な規則であり、規制への適合が信託銀行や証券・銀行複合型プレーヤーにとって重要な差別化要因となっている。
近年の規則策定は、業務要件を強化しつつ、サービス提供の方法を拡大してきた。金融庁の「マネーローンダリング及びテロ資金供与対策に関するガイドライン」は2026年3月に更新され、超富裕層(UHNW)の受け入れ、クロスボーダーでの分散投資、複雑な信託取極めに関連するリスクベースの管理体制が強化された。全国銀行協会や、旧来の団体統合により2026年4月に発足した日本投資顧問業協会など、自主規制団体も市場慣行に影響を与えている。この連携は、各機関にわたる商品ガバナンスと販売提携のあり方に影響を及ぼしている。
バリューチェーン分析
日本のプライベートバンキングのバリューチェーンは、顧客獲得と関係管理から始まり、銀行、信託銀行、証券会社のプラットフォームを通じて提供される助言業務とポートフォリオ構築へと進む。その後、執行、保管、レポーティング、継続的なサービス提供が続く。資産承継計画、相続構造化、フィデューシャリー管理、保管業務を含む信託銀行の機能は依然として中核的な要素であり、証券仲介と資産運用は、流動性の高い商品、オルタナティブへのアクセス、そして継続的な手数料収入を支える裁量運用を提供している。
パートナーシップ主導の運営モデルは、機能構築の方法を特徴づける要素である。モルガン・スタンレーとMUFGの提携構造は、証券とウェルスマネジメントを統合したプラットフォームを支え、三井住友トラスト・グループとUBSの提携(UBS SuMi TRUSTウェルスマネジメント)は、グローバルな商品アクセスと国内の信託インフラを組み合わせている。業務運営の層では、2025年5月に発効した改革により、投資運用会社が承認済みサービスプロバイダーにミドルオフィス・バックオフィス業務を外部委託できるようになり、処理業務、データ運用、約定後業務が専門ベンダーへ移行する動きが進み、統合、管理、監督に紐づくエンドツーエンドのサービスコストの比重が高まっている。
競争環境
日本プライベートバンキング市場は寡占的な構造を特徴としており、上位5社が全体収益を支配しています。Mitsubishi UFJ Morgan Stanley Private Bankingは、国際的な商品アクセスと強固な国内預金調達を組み合わせたデュアルブランド戦略の恩恵を受け、首位の地位を占めています。Sumitomo Mitsui Trustはその広範な信託業務と信託の専門性に対する長年の評判を活かして続きます。Mizuho Private Wealthは投資銀行と資産管理を統合した包括的なサービスモデルで続きます。これらのメガバンクの下では、NomuraやDaiwaなどの地域企業がマルチファミリーオフィスモデルを構築し、UBS、HSBC、Credit Suisseなどの外資系銀行はグローバル分散投資を求める超富裕層顧客にサービスを提供するために東京拠点を拡大しています。
日本プライベートバンキング業界における戦略的差別化は、デジタルイノベーションと世代間資産計画にますます依存しています。MUFGによるウェルスナビの買収は、内部開発ではなく買収によってデジタル能力を加速するという意図的な選択を示しています。Sumitomo Mitsui Trustは、相続税シナリオをシミュレーションするAI搭載ツールを試験的に導入し、世代を超えた顧客との関係を深化させています。一方UBSは、グローバルなオープンアーキテクチャプラットフォームを活用して、国内プロバイダーでは容易にアクセスできないオルタナティブ投資を提供しています。国内金融機関はまた、若い相続人の価値観に合わせてESGに焦点を当てたポートフォリオとフィランソロピーアドバイザリーサービスを拡充し、世代を超えた家族の資産維持を目指しています。
外資系銀行がプレゼンスを拡大し続ける一方、競争は依然として越境ニーズがより顕著な超富裕層セグメントに集中しています。より広いマス・アフルエント市場では、文化的な親しみやすさと語学力が引き続き地場銀行に競争優位をもたらしています。しかし、オープンバンキングAPIの台頭が従来の販売チャネルを崩し始めており、フィンテックプラットフォームが価格透明性とアクセスしやすさで競争できるようになっています。今後数年間、業務規模、規制対応能力、データ主導の顧客エンゲージメントが、リーダーと遅れをとる企業を分けることになるでしょう。進化を怠る企業は、競争が激化する業界においてなか利益率の低下と最終的な顧客離反のリスクに直面します。
日本プライベートバンキング産業のリーダー企業
Mitsubishi UFJ Morgan Stanley PB
Sumitomo Mitsui Trust Bank
Mizuho Private Wealth Management
Nomura Holdings
Daiwa Securities Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
資産承継、信託構造化、税務を考慮した計画は最も複雑性の高い分野であり、差別化されたプライベートバンクが取引シェアを拡大できる領域である。これは日本における大規模な世代間資産移転と、顧客ソリューションにおける信託サービスの継続的な優位性(2025年で23.89%のシェア)によって支えられている。また、投資主導の家計資産移行に関連した商品・助言機会も存在する。NISAやiDeCo改革の拡大により、より多くの個人・富裕層の資産が運用型投資へ移行しており、モデルポートフォリオ、裁量運用、そして銀行・証券・信託口座を統合した統合レポーティングへの需要が高まっている。
業務運営とプラットフォームの変化は、パートナーシップとモジュール型モデルにさらなる余地をもたらしている。2025年5月のFIEA改正により、承認済みミドルオフィスサービスプロバイダーへのミドル・バックオフィス業務の委任が可能になったことで、プライベートバンクと関連運用会社は、より柔軟性の高いモジュール型運営モデルでオープンアーキテクチャの提供を拡大できるようになった。これにより、外部戦略の組み込みやオルタナティブ商品の販売がより迅速に進む。日本が資産運用ハブの構築を推進していることは、超富裕層顧客に対応するプライベートバンクや外資系企業に対して、より明確な関与チャネルを提供している。これには、2025年10月に87件のイベントを開催した金融庁関連の新興資産運用業者支援プログラムや、計画されている2026年ジャパン・ウィークス(2026年10月2日~30日)が含まれ、いずれも運用会社へのアクセス密度を高め、日本拠点のウェルスプラットフォームにおけるクロスボーダー連携を広げるものである。
最近の業界動向
- 2026年6月:三菱UFJモルガン・スタンレー証券は、リテール向けウェルス運用資産を10兆円増加させることを目指す。この取り組みは日本のプライベートバンキング分野における競争を加速させ、裁量型ウェルスマネジメントへの重点をさらに強めている。
- 2026年3月:みずほ信託銀行はTRIインベストメント・マネジメントと資本・業務提携を結び、14%の株式を取得する。この提携により、プライベートバンキング顧客向けの海外不動産アクセスが強化され、クロスボーダー商品群が拡充される。
- 2025年6月:三井住友フィナンシャルグループとSBIホールディングスは、ウェルスマネジメント分野での合弁事業立ち上げを計画しており、5年以内に運用資産10兆円を目指す。この合弁事業は大規模なプライベートバンキングプラットフォームを構築し、運用資産を拡大して国内大手銀行と競合することを目的としている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、市場は日本の高所得層(HNW)および超富裕層(UHNW)顧客向けに提供されるプライベートバンキングサービスから得られる年間収益として定義され、助言業務、投資運用、および通常手数料ベースとなる関連ウェルスソリューションを対象とする。
対象範囲外:本市場規模には、リテールのマスマーケット向け銀行業務、純粋な法人向け銀行業務、および非顧客対応のトレジャリーまたは自己勘定取引活動からの収益は含まれない。
セグメンテーション概要
- タイプ別
- 資産管理サービス
- 保険サービス
- 信託サービス
- 税務コンサルティング
- 不動産コンサルティング
- アプリケーション別
- 個人
- 法人
- 顧客資産層別
- マス・アフルエント
- 富裕層
- 超富裕層
- 地域別
- 関東
- 関西
- 中部
- 北海道・東北
- 中国・四国
- 九州・沖縄
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの基本構造を確立し、顧客プールとマクロ前提を固める上で役立った。手数料プールに影響を与える金利、貯蓄パターン、市場環境を理解するため、日本銀行、金融庁(FSA)、OECDの金融指標、IMFのデータセットなどの公的統計や監督機関の公表資料を参照した。
また、日本証券業協会の発表資料、取引所・ファンドの統計、そして査読済みの金融関連研究の一部を用いて、商品浸透度や投資家行動の妥当性を確認した。企業の年次報告書、投資家向け説明資料、決算説明会の記録から、サービス構成と手数料体系を整理し、承認済みの有料データベースにより、企業財務情報、デジタル助言ツールに関する特許動向、および関連ニュース・開示資料を用いて事象発生時期を確認した。上記のデスクソースは例示であり、収集、相互確認、明確化のために追加の公的文書やデータセットも確認しているため、網羅的なものではない。
一次インタビューおよび調査
一次調査は、日本におけるプライベートバンキング収益の主な要因(典型的な手数料体系、裁量型と助言型の比率、市場変動に伴う商品需要の変化など)を検証するために活用された。関係担当責任者、商品専門家、業務・コンプライアンス関係者に取材し、主要な金融拠点と地域顧客カバレッジについての議論を通じて、デスクリサーチの前提を相互確認しギャップを埋めた。
これらの情報を用いて、顧客1件当たりの想定収益を確認し、現行の価格設定やサービス提供の実態にモデルを合わせた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | 経営幹部(CXO):12% |
| ミドルティア:48% | 機能・部門責任者:38% |
| 小規模プレーヤー:15% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、投資可能資産の指標とサービス浸透率を用いて日本の需要プールを再構築するトップダウン方式から始まり、それを標準的な手数料率と商品構成を用いて収益に変換した。数値の妥当性を確保するため、公的開示情報からの収益対運用資産(AUM)比率のサンプル抽出、顧客受け入れ件数のチャネル確認、リレーションシップマネージャー1人当たりの想定収益の整合性確認といった、選択的なボトムアップ方式による裏付けも行った。
モデルの構築に影響を与えた主な入力要素には、HNWおよびUHNW顧客層の規模と増加傾向、投資可能資産の動向、裁量運用の採用状況、サービス種別ごとの手数料率の範囲、そして現金、ファンド、仕組み商品、オルタナティブ間の商品構成の変化が含まれる。直接的な入力データが得られない場合には代替指標を用いた(例えば、公的なファンドフローや株式市場の動きを合理的なAUM変動要因に対応付けるなど)が、その後インタビューによる検証を行った。
予測は、一次専門家から収集した変数レベルの見通しに基づくシナリオ分析を用いて実施し、その後、金利動向の変化、リスク選好の変化、適合性・助言実務に影響する規制指針といった既知の要因を反映して調整した。最終予測は、単純な数値の平滑化ではなく、観測可能な市場の動きと整合するよう見直しを行った。
データ検証と更新サイクル
検証は、独立した指標間での反復的な差異確認を通じて行われ、モデル化された収益は、想定される手数料利回り、報告されているウェルス事業の動向、および日本の投資可能資産を典型的に動かすマクロ指標と比較された。異常値については調査を行い、前提を見直し、モデルと市場の指標が一致しない特定のギャップについては回答者に再確認を行った。
承認前には、計算、単位、年次対応がモデル全体で一貫するよう、複数段階の社内レビューを実施した。レポートは毎年更新され、重大な規制変更や、運用資産・手数料実現に影響を及ぼすような大きな市場変動といった重要事象が発生した際には、随時更新が行われる。公開直前には、最新のデータポイントが公開版に反映されていることを確認するための最終確認を実施している。
Mordor Intelligenceの日本プライベートバンキング市場規模算定と他の公表推定値との比較
日本のプライベートバンキング市場に関する公表された市場規模は、各調査で収益算定の前提が異なるため、しばしば差異が生じる。また、成長方向が同様であっても、通貨換算の時期や市場データの締切日の違いが結果を左右することがある。差異はまた、実現手数料収益に基づく推定か、AUMから広範な手数料前提を用いて推計されたものかによっても生じる。
更新頻度が遅い場合、手数料率の変化や商品構成の変化が1サイクル分見落とされる可能性があり、これにより市場価値が顧客やアドバイザーが当該年に報告する実態から離れてしまうことがある。基準年前後における円・米ドル換算時期を再確認し、手数料利回り帯を最新の開示資料やインタビューの回答結果と整合させることで、Mordor Intelligenceは日本のプライベートバンキング収益を実際に生み出している現行の価格設定とサービス構成に沿った市場規模算定を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.96 B (2025) | |
| 業界調査出版社A | USD 30.20 B (2025) | 市場をAUM連動型の機会規模、またはより広範なウェルスマネジメント収益プールとして扱い、そこに一般化された手数料率を適用している可能性が高く、日本におけるプライベートバンキング単独の収益を過大評価する可能性がある。 |
| 専門調査出版社B | USD 29.00 B (2024) | マス富裕層向けウェルスや証券仲介収益といった隣接サービスを含んでいる可能性があり、また、現行年の助言・裁量運用の実態に対して再検証されていない、古い価格・サービス構成の前提に依拠している場合もある。 |
この表は、対象範囲と収益変換手法の違いが、公表値のばらつきの主な要因であることを示している。当社のモデルは、顧客サービス活動に追跡可能な手数料収益に近い値を採用しており、利回りと構成の指標に対して検証を行っているため、推定値は再現性があり、年ごとの監査も容易である。


レポートで回答される主要な質問
2026年における日本のプライベートバンキング市場の規模は?
日本プライベートバンキング市場規模は2026年に87億8,000万米ドルであり、CAGR 10.26%で成長して2031年までに143億米ドルに達すると予測されています。
現在、プライベートバンキング収益をリードするサービスタイプは?
信託サービスが2025年に23.89%のシェアでリードしており、相続・信託スキームへの需要によって支えられています。
最も急速に拡大している顧客資産層は?
富裕層顧客が最も高い成長を示しており、株式の流動性イベントの増加に伴い、2031年にかけてCAGR 6.95%と予測されています。
最も強い成長が期待される地域は?
関東地域は東京のテクノロジー主導の資産創出と金融サービスの集積を背景に、CAGR 6.05%を記録すると予測されています。
銀行はいかにして低い利ざやに対処していますか?
金融機関は、圧縮された純利ざやを相殺するために、手数料収入型の収益(裁量型委任、不動産アドバイザリー、デジタル資産サービス)へとシフトしています。
日本のプライベートバンキングを形成しているデジタルトレンドは何ですか?
APIによる資産統合、ロボアドバイザリー型ポートフォリオ、トークン化預金が、顧客体験を再定義し、高度な商品へのアクセスを拡大しています。
最終更新日:



