
ペット口腔ケア製品市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.24 十億米ドル |
| 市場規模 (2031) | 4.43 十億米ドル |
| 成長率 (2026 - 2031) | 6.46 % |
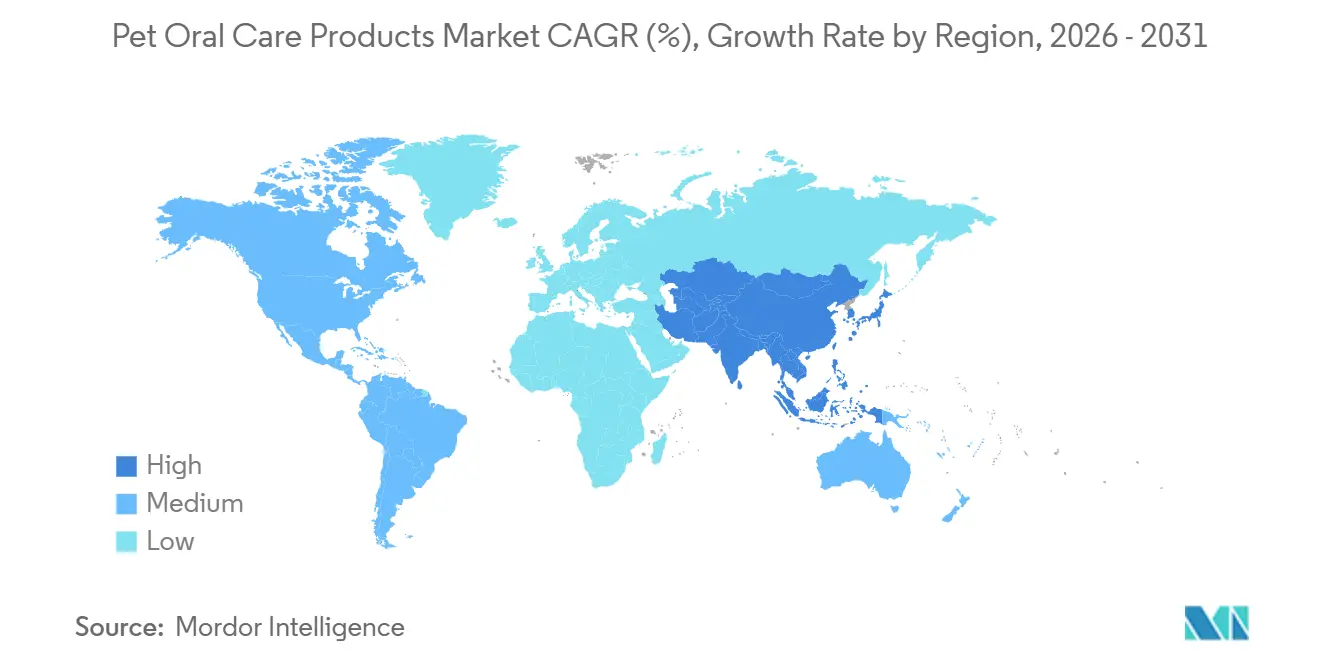
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
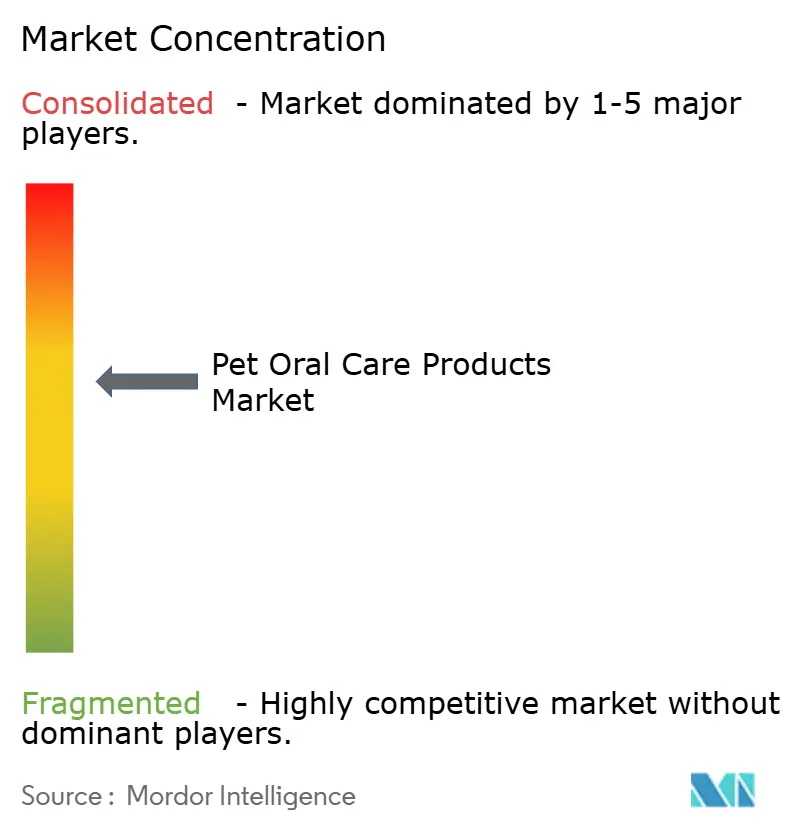
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペット口腔ケア製品市場分析
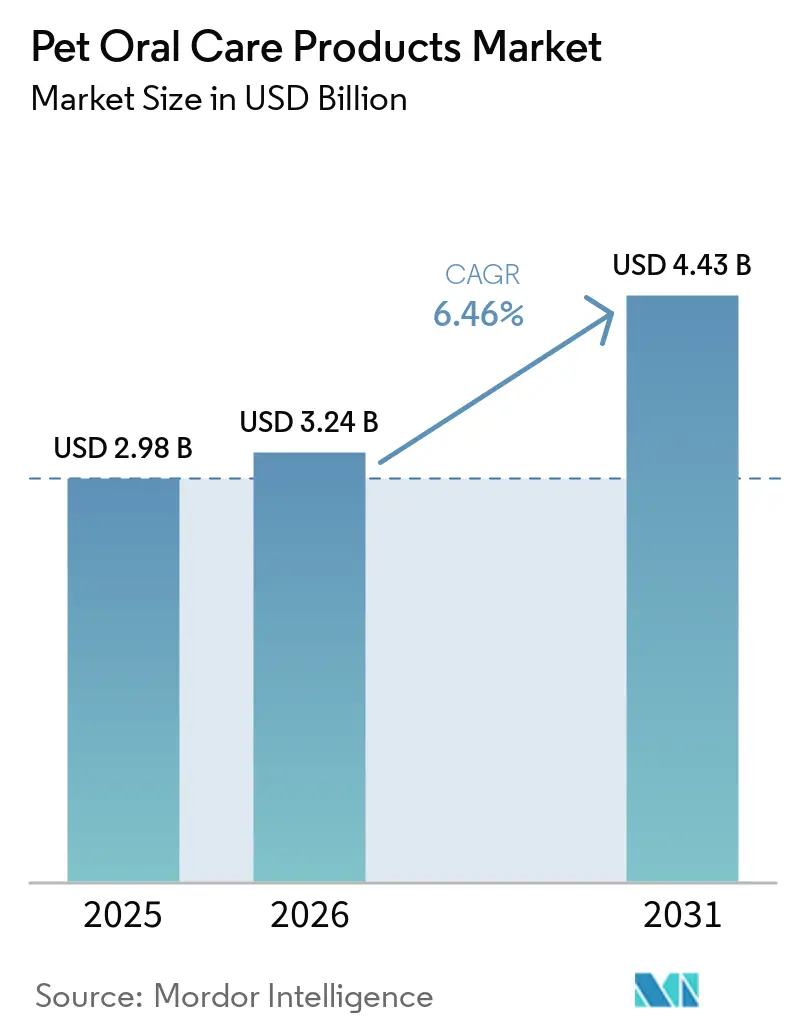
ペット口腔ケア製品市場規模は、2025年の29億8,000万米ドルおよび2026年の32億4,000万米ドルから、2031年までに44億3,000万米ドルへと拡大する見込みであり、2026年から2031年にかけて6.46%のCAGRを記録すると予測されています。予防ケアへの意識向上、機能性チュウの急速な普及、デジタルを活用したモニタリングが、あらゆる地域で市場の勢いを牽引しています。疾患の有病率は依然として高く、成体のコンパニオンアニマルの10頭中8頭以上が影響を受けており、飼い主と獣医師に対して臨床的ニーズを明確に示し続けています。Eコマースのサブスクリプションは、コンプライアンスのギャップを継続的な収益へと転換しており、当日配送やシンプルな自動再注文オプションがバスケットサイズを拡大させています。海藻エキス、酵素、ポストバイオティクスを中心とした成分革新により、プレミアムブランドは価格プレミアムを維持しながら、ラベルの透明性に対する高まる需要を満たす余地を得ています。一方で、偽造品リスク、インフレに起因する価格感応度、および製品効能表示に関する規制の不統一が逆風を生み出しており、メーカーは認証ツール、パッケージの小型化、厳格な臨床的検証によってこれらに対処する必要があります。
主要レポートのポイント
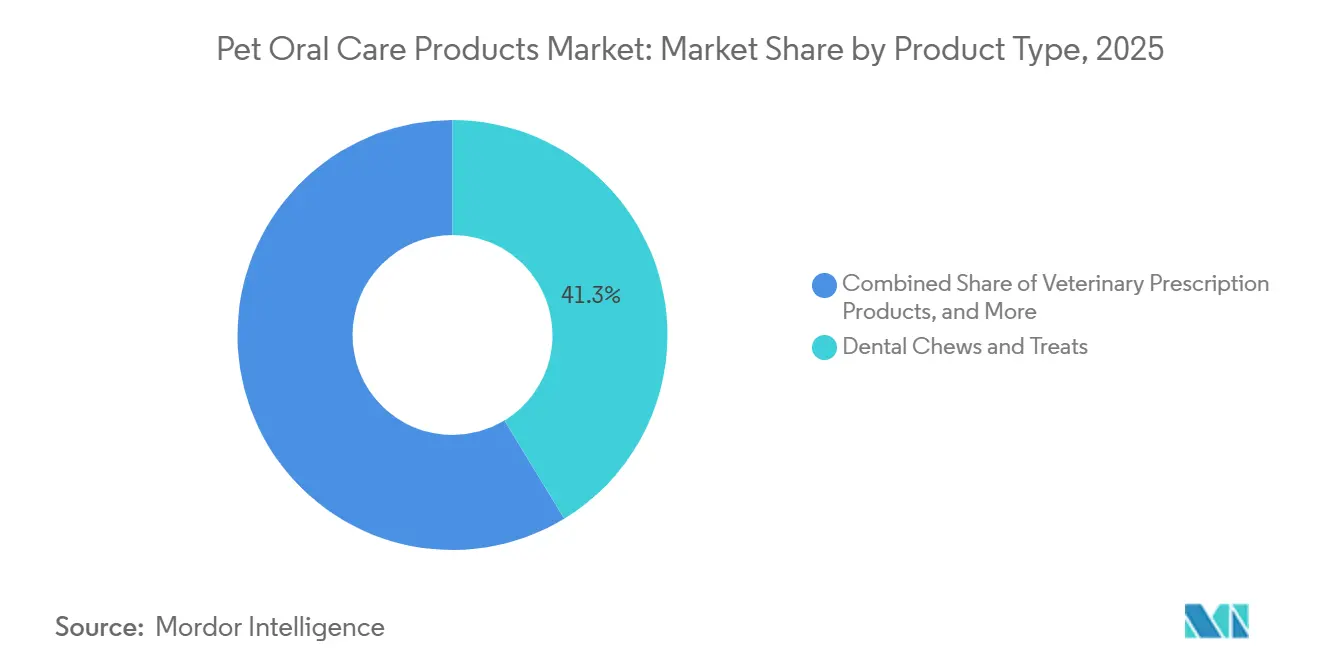
- 製品タイプ別では、デンタルチュウおよびトリーツが2025年のペット口腔ケア製品市場シェアの41.3%を占めてトップとなり、口腔用プロバイオティクスタブレットは2031年にかけて7.4%のCAGRで拡大すると予測されています。
- 動物タイプ別では、犬が2025年のペット口腔ケア製品市場規模の64.5%を占め、猫は2031年にかけて6.1%のCAGRで成長しています。
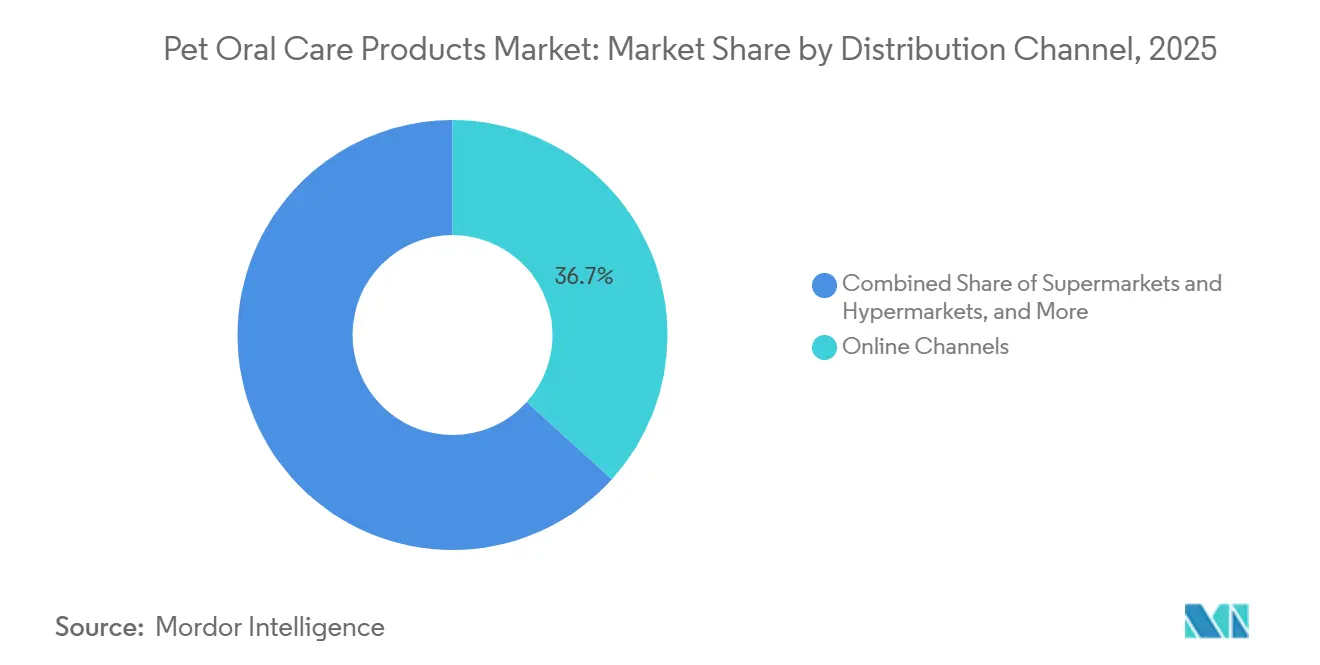
- 流通チャネル別では、オンラインプラットフォームが2025年の売上シェアの36.7%を占め、サブスクリプションボックスは2031年にかけて7.9%のCAGRで最も速い成長を示すと予測されています。
- 地域別では、北米が2025年に46.5%のシェアを保有し、アジア太平洋が2031年にかけて6.6%のCAGRで最も速く成長する地域となっています。
- Mars, Incorporated、Colgate-Palmolive Company、Nestlé Purina PetCare、Virbac S.A.、Elanco Animal Health Incorporatedが2025年において市場収益の大部分を占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットにおける歯周病の高い有病率 | +0.9 | 北米および欧州、世界的な波及効果あり | 長期(4年以上) |
| ペットの家族化の進展とプレミアム支出の増加 | +1.0 | 北米、欧州、および都市部のアジア太平洋 | 中期(2~4年) |
| Eコマースの拡大による直接消費者向け口腔ケアサブスクリプションの促進 | +0.8 | 世界全体、北米および欧州が主導 | 短期(2年以内) |
| 新規機能性成分による製品差別化の推進 | +0.9 | 北米および欧州が先行し、その後アジア太平洋 | 中期(2~4年) |
| 人工知能を活用したチュウ設計による歯科的有効性と飼い主エンゲージメントの向上 | +0.5 | 北米および欧州が先行 | 中期(2~4年) |
| 個別化されたマイクロバイオームターゲット製剤の普及 | +0.4 | 北米および欧州、ならびにアジア太平洋のニッチ市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペットにおける歯周病の高い有病率
歯周病はすでに成体の犬と猫の大多数に影響を与えており、製品採用における最大の臨床的トリガーとなっています。米国では専門的なクリーニングの平均費用が1回あたり350米ドルを超えており、多くの飼い主が長期的にコスト効率が高いと思われる予防用チュウや水添加剤に向かっています[1]。欧州および北米でペットの高齢化が進むにつれ、罹患率はさらに上昇し、基礎的な需要が深まると見込まれています。中国などの新興経済国では現在若いペットコホートが見られますが、これらのコホートが成熟するにつれて同様の負担が予測されており、ペット口腔ケア製品市場は成長サイクルを維持し続けています。
ペットの家族化の進展とプレミアム支出の増加
米国では、ペットオーナーの大多数がペットを家族の一員と考え、人間の歯科ケアの慣行を反映した高機能製剤を頻繁に購入しています。このトレンドは、ペットの健康とウェルネスへの関心の高まりを示しており、飼い主は自身のケア基準に合った製品をますます求めています。南米でも同様のトレンドが見られ、ペットオーナーの大多数がこの見解を共有しています。ただし、ブラジルでは課税が可処分所得を圧迫し、購買行動に影響を与える可能性があります。それにもかかわらず、獣医口腔衛生評議会シールなどのサードパーティによる臨床的検証を持つブランドは、このプレミアム志向を効果的に活用して高い棚価格を正当化し、ペット口腔ケア製品市場における価値成長に貢献しています。
製品差別化を推進する新規機能性成分
海藻エキスのアスコフィラム・ノドサムおよびポストバイオティクスのラクトバチルス・プランタラム株は、査読済み試験によって証明されているように、プラークおよび口臭の低減に有効性を示しています。これらの成分は口腔内細菌をターゲットとし、ペットの全体的な口腔衛生を改善します。グルコースオキシダーゼを含む酵素複合体は、ブラッシングを必要とせずにバイオフィルムを破壊し、コンプライアンスの課題に対処してペットオーナーにとって口腔ケアをより身近なものにします。メーカーは成分科学を活用してペット口腔ケア製品のプレミアムポジショニングを強化し、獣医師の推薦を確保することで消費者の信頼をさらに構築しています。臨床的エビデンスの蓄積により、小売業者は追加の棚スペースを割り当てるようになり、消費者へのアクセスが拡大し、市場成長を牽引しています。
個別化されたマイクロバイオームターゲット製剤の普及
企業は現在、犬と猫の固有の口腔マイクロバイオータに特化した菌株を開発しています。この差別化は各種の固有のニーズに対応し、製品の有効性を高め、全体的な口腔衛生を改善します。ポストバイオティクスは常温保存が可能であり、コールドチェーン物流の必要性を排除し、利便性と長い賞味期限によってオンラインショッパーを引き付けます。北米および欧州のアーリーアダプターは、1週間以内に口臭の改善が実感できることでリピート購入が促進され、顧客ロイヤルティが構築されるため、プレミアム価格を支払う意欲があります。規制の明確化がスケーラビリティに影響を与えますが、パイロット展開は将来的な市場採用の拡大の可能性を示しており、これらの製品とその効果のメインストリームへの受け入れへの移行を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 歯磨き習慣に対する飼い主のコンプライアンスの低さ | −0.8 | 世界全体、新興地域で顕著 | 中期(2~4年) |
| 製品効能表示に関する規制の曖昧さ | −0.5 | 主に北米および欧州 | 長期(4年以上) |
| ブランド信頼を損なう偽造チュウ製品 | −0.4 | アジア太平洋および南米のオンラインチャネル | 短期(2年以内) |
| 新興市場におけるインフレに起因する価格感応度 | −0.6 | 南米、中東、アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
歯磨き習慣に対する飼い主のコンプライアンスの低さ
毎日のブラッシングは依然として困難な目標です。スウェーデンおよび英国での調査では、獣医師の推奨があっても遵守率は低いままであることが示されています。ペットの抵抗、時間的制約、および即座に目に見える結果が得られないことなどの要因が飼い主を妨げています。受動的な投与形態の採用が増加しているものの、機械的なプラーク除去の有効性を完全に再現することはできず、集団レベルでの疾患低減への影響を制限しています。ブランドは教育に注力し、チュウや使いやすいフィンガーワイプなどのバンドル製品を提供することで、コンプライアンスを段階的に改善しています。さらに、ブラッシングプロセスを簡素化する革新的なツールや技術の開発が進められており、ペットオーナーが直面する障壁に対処し、全体的な遵守率を改善することを目指しています。
製品効能表示に関する規制の曖昧さ
食品医薬品局獣医薬品センターは、食品と医薬品の分類を明確に区別しています。最近の政策変更により、成分定義の責任が各州に移管され、全国的な製品展開においてコストの重複が生じています[2]。この変化は、州をまたいで一貫性を維持しようとする企業に課題をもたらし、コンプライアンスの複雑さを増大させています。さらに、欧州連合規則2025/2091および2025/2154は動物用医薬品に対する適正製造基準を義務付けており、中小企業に生産の外部委託を強いています[3]。これらの規制は製品品質の確保を目的としていますが、中小企業に多大な財務的・運営的負担をもたらしています。この断片化した規制環境により、グローバルブランドは製品展開を段階的に行い、ラベルを修正する必要があり、間接費が増加し、ペット口腔ケア製品市場における成長を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
デンタルチュウおよびトリーツが優位を占める一方、口腔用プロバイオティクスタブレットが台頭猫・犬用デンタルチューおよびトリーツは最大の製品タイプであり、2025年のペット口腔ケア製品市場シェアの41.3%を占めています。多くの製剤が獣医口腔衛生評議会のシールを取得しており、プレミアム棚への配置を支える信頼性を付与しています。より幅広いフォーマットオプションが、犬種サイズ、カロリーへの配慮、および奥歯に対する標的的な機械的研磨に対応するようになっています。オムニチャネル小売業者が棚スペースを拡大するにつれ、チューは特にオーナーが口臭を初めて認識した際の最初の選択肢として引き続きトップの地位を占めています。
最も成長が速いセグメントである口腔用プロバイオティクスタブレットは、2031年まで7.4%のCAGRを記録しています。マイクロバイオームを調節するポストバイオティクス株は7日以内に口臭の改善を実感させ、口コミによる普及を促す明確なベネフィットを提供しています。タブレットとチューのコンビネーションパックはデュアルアクションのベネフィットを提供し、ブラッシングを必要とずにプラークコントロールを改善します。このアプローチはアップセルの機会も生み出し、ペット口腔ケア製品市場の成長を牽引しています。

動物タイプ別:
犬がリードし、猫が加速犬は最大のペットタイプであり、2025年のペット口腔ケア製品市場規模の64.5%を占めています。これは、犬の飼い主が在宅ケアルーティンへの関与度が高く、獣医師が年次診察時に歯肉の健康を強調するためです。大きな口腔と報酬ベースのトレーニングにより、チュウやフレーバー付きペーストの投与が容易になっています。マスマーケット広告もブランドメッセージを犬に集中させており、初めての購入者における優位性を強化しています。
6.1%のCAGRで成長している猫は、そのギャップを縮め始めています。猫向け製品は現在、小さなチュウのサイズ、柔らかいテクスチャー、自然な嗜好に合ったサーモンや鶏肉のフレーバープロファイルを特徴としています。Antech Diagnosticsの猫専用RapidReadデンタルツールは、獣医師が早期の病変検出に向けて誘導し、それが飼い主に毎日の在宅ケアを促します。アジア太平洋全域で室内猫の飼育数が増加するにつれ、この勢いはペット口腔ケア製品市場においてさらなるシェア獲得につながるはずです。
流通チャネル別:
オンラインが台頭し、サブスクリプションボックスが市場を変革オンラインプラットフォームは最大の流通チャネルであり、2025年のペット口腔ケア製品売上の36.7%を占めました。検索フィルター、バンドル割引、スムーズなチェックアウト体験が複数点購入を促進し、消費者レビューが初めての購入者の知覚リスクを低減しています。中国では、抖音(Douyin)および小紅書(Xiaohongshu)でのライブコマースがニッチブランドの迅速な露出を助け、棚スペースの制約なしにカテゴリーの深みを加えています。
サブスクリプションボックスは最も速い成長を記録しており、2031年にかけて7.9%上昇しています。これは、厳選されたキットが製品の消費サイクルに合わせた予測可能な間隔で届くためです。ブランドはサブスクライバーデータを活用して製剤を改良し、サプリメントのクロスセルを行い、粘着性の高い顧客関係を構築しています。オフライン小売業者はクリック&コレクトサービスやロイヤルティアプリを追加することで対応していますが、自宅への直接配送の利便性の優位性が引き続きEコマースへの取引量を押し上げ、ペット口腔ケア製品市場におけるデジタルリーダーシップを強化しています。
地域分析
北米ペット口腔ケア製品市場
北米は最大の地域であり、2025年のペット口腔ケア製品市場の46.5%を占めています。米国が主導しており、5,630万世帯が犬を、4,310万世帯が猫を飼育しています[4]。獣医師のアドバイスは引き続き購買決定に影響を与えており、Mars, IncorporatedおよびAntechによる最近の人工知能の展開が消費者の意識を高め、普及を強化しています。専門サービスの価格上昇も飼い主を予防製品へと誘導しています。カナダは同様のトレンドを示していますが、プレミアム支出はやや低く、メキシコは可処分所得水準に抑制されながらも、バリューチャネルを通じた数量成長を示しています。
アジア太平洋ペット口腔ケア製品市場
アジア太平洋は2031年にかけて最も速い6.6%のCAGRを記録しており、可処分所得の増加、都市化の進展、世帯規模の縮小がペット飼育を促進しています。中国の消費者はペットに月あたりより多くの支出をしており、プレミアム口腔ケアへの支払い意欲の明確な兆候を示しています。日本の高齢化するペットコホートはシニア向け製剤を必要としており、インドおよび韓国は低い基準値から二桁の数量成長を達成しています。高いEコマース普及率が市場参入のリードタイムを短縮し、イノベーターが迅速にシェアを獲得することを可能にしています。
欧州ペット口腔ケア製品市場
欧州は2028年に施行される厳格な動物福祉法制から恩恵を受けており、マイクロチップ装着が義務付けられ、ケア基準が引き上げられます。ドイツ、英国、フランスが中核的な需要の三角形を形成しており、北欧は最も高い獣医師コンプライアンス率を示しています。2026年に施行が予定されている適正製造基準規則は、中小輸入業者の関与を制限し、確立されたブランドへの市場シェアの集中をもたらすと予測されています。通貨の安定と緩やかなインフレが購買力を支え、ペット口腔ケア製品市場における安定した成長を確保しています。
規制環境
ペット用オーラルケア製品は、クレームや使用目的に応じて規制対応が二分されるアプローチのもとで運用されている。米国では、製品が治療効果を主張する場合にFDA獣医学センター(CVM)の監督が関係し、これが動物用医薬品としての分類および関連する承認手続き(NADA/ANADA)につながる可能性がある。対照的に、日常的なグルーミングや口臭対策製品は、一般的に広範な安全性・ラベリング要件の下に置かれる。世界的には、多くのブランドが、歯垢・歯石コントロールに関する自主的かつ科学的根拠に基づく基準として、獣医口腔衛生協議会(VOHC)シールを参照し、クレームルールの統一性が低い市場での有効性訴求を支えている。
欧州連合では、動物用医薬品の枠組みに該当する製品について要件が厳格化されている。GMP実施規則(EU)2025/2091および(EU)2025/2154は2026年7月16日に施行され、対象となる動物用医薬品の品質システムおよび製造管理の水準を高め、小規模事業者にとってのコンプライアンス負担を増大させている。別途、欧州委員会施行規則(EU)2026/1189(2026年6月5日公表)は、動物由来製品に関する抗菌剤関連の規制および輸入管理を統合し、更新された要件は2026年9月3日から適用される。これにより、動物由来原料を調達する企業や、規制対象の動物性材料のサプライチェーンと関わる製品を供給する企業にとって、追加的な精査対応が求められることとなる。
競合ランドスケープ
ペット口腔ケア製品市場は中程度の集中度を特徴としており、少数の多国籍リーダーが専門的な新興企業の影響力とバランスを保っています。Mars, Incorporated、Colgate-Palmolive Company、Nestlé Purina PetCare、Virbac S.A.、Elanco Animal Health Incorporatedが2025年において市場収益の大部分を占めました。同社はグローバルな物流と獣医師の信頼を活用して幅広い流通を確保しています。Mars, Incorporatedは2025年にGreenies Canine Dental Checkを追加してポートフォリオを拡大しました。これはスマートフォンの画像分析ツールであり、製品を個別化されたアドバイスと連携させ、データ上の優位性をもたらし、ペット口腔ケア製品市場内での顧客維持を深化させています。
Swedencare ABはVetioの買収後、成分革新とデンタルセグメントの急成長を牽引しています。Petlab Co.やZesty Pawsなどの直接消費者向け専門企業は、インフルエンサーパートナーシップとサブスクリプションバンドルを通じてオンラインで成長しています。Central Garden and Pet Companyはフレーバーラインナップを刷新することでNylaboneチュウの売上を伸ばし、Virbac S.A.とElanco Animal Health Incorporatedは歯周ゲルを院内治療プロトコルに統合することで処方ニッチを守っています。
知的財産の出願は、玩具、診断、および消耗品の将来的な融合を示しています。Hill's Pet Nutritionは、呼気とpHデータを収集するセンサー内蔵の遊具に関する特許を保有しており、個別化されたケアレジメンの基盤を築いています。偽造チュウに関するBetter Business Bureauの警告は、正規企業にブロックチェーントレーサビリティの採用を促し、グレーマーケット販売業者への参入障壁を高め、ブランド製品への信頼を強化しています。プライベートエクイティはこのセグメントを有望と見なし続けており、ロールアップ戦略が中堅ブランド全体の統合を加速させています。
ペット口腔ケア製品業界のリーダー企業
-
Mars, Incorporated
-
Colgate-Palmolive Company
-
Nestlé Purina Petcare
-
Virbac S.A.
-
Elanco Animal Health Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
ペット口腔ケア製品市場 このレポートでカバーされる企業
- Mars, Incorporated
- Colgate-Palmolive Company
- Nestlé Purina PetCare
- Virbac S.A.
- Elanco Animal Health Incorporated
- Vetoquinol S.A.
- Ceva Santé Animale
- Central Garden and Pet Company
- TropiClean Pet Products
- Swedencare AB
- Sentry Pet Care (Perrigo Company plc)
- HealthyMouth LLC
- Ark Naturals Company
- Petlab Co. (Vervol Group)
- Zesty Paws (H&H Group)
市場機会と将来展望
スクリーニングやモニタリングと、チューやパウダー、サブスクリプション型の補充購入といった繰り返し購入フォーマットを結び付ける、クローズドループ型の口腔ヘルスエコシステムを中心に、より明確な機会が形成されつつある。マースペットニュートリションは2026年3月、AI支援型の歯科モニタリングサービス「PEDIGREE Toothscan」を欧州に展開し、スマートフォンによるチェックが飼い主を予防ケアへと促し、デジタルエンゲージメントや自動再注文と連携できるモデルを強化した。
リテールおよび臨床プラットフォームの拡大も、特に獣医接点が商取引と結び付けられる場面において、オーラルケアの流通およびバンドリングの選択肢を広げている。Chewyは2026年4月、Modern Animalを買収する最終契約を締結し、29カ所のクリニックと24時間対応のバーチャルケア機能をプラットフォームに追加した。一方、Tractor Supply Companyは2026年にVIP Petcareを買収し、約2,700カ所の小売拠点にわたるモバイル獣医サービス網を獲得した。これらの動きは、オーラルケアが推奨、試用、補充される拠点数を拡大させ、(VOHCプロトコルに準拠した製品を含む)臨床的根拠のある製品のプレミアム化を後押しし、クリニックでの指導と、機能性チュー、飲水添加剤、ワイプ、マイクロバイオーム対応タブレットといった自宅使用フォーマットを組み合わせたクロスセルバンドルを可能にしている。
最近の産業開発事情 ペット口腔ケア製品市場
- 2026年5月:Compana Pet Brandsは、Dinovite Triple Action Dental Chewsおよび Dinovite Targeted Oral Care Powderを発売し、チュータイプとふりかけタイプの両フォーマットにわたってオーラルケアのポートフォリオを拡大した。これらの新製品は、オーラルケアを日常の給餌やおやつの習慣に組み込むことで飼い主の継続利用を促し、ブラッシングに依存するレジメンよりも高頻度の使用を後押しする。
- 2025年5月:Woofは、遊びやエンリッチメント習慣と組み合わせて使用することを想定した歯科ケア製品「Doggy Dental Mix」を発売した。摂取方法をインタラクティブなフォーマットへ転換することで、本製品は、飼い主主導のブラッシングへの依存を減らす、受動的で習慣に基づくオーラルケアへというカテゴリー全体の広範な流れを浮き立たせている。
- 2024年6月:マースペットニュートリションは、北米および欧州での需要増に対応するため、歯科用チューおよびパウダーの生産を拡大する大規模な製造拡張計画を発表した。この計画は複数年にわたる資本支出プログラムと新たな地域包装ラインによって支えられている。この生産能力の増強により、小売業者やクリニック向けのリードタイムが短縮され、臨床的に検証されたプレミアムオーラルケア製品への取り組みが継続的に後押しされる。
ペット口腔ケア製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、デンタルチューおよびトリーツ、歯磨き粉およびジェル、リンスおよびスプレー、ウェットティッシュ、ならびに水添加剤を含む、ペットの日常的な口腔衛生よび口臭ケアを目的として購入される製品を対象とし、小売チャネルおよび獣医関連チャネルを網羅しています。
調査範囲の除外事項:主にクリニックで使用される専門的な獣医歯科処置および器具は除外されており、口腔ケアとして位置付けられ販売されていない限り、隣接するグルーミング用品は計上されません。
セグメンテーション概要
- 製品タイプ別
- 歯磨き粉
- 歯ブラシ
- マウスウォッシュおよびリンス
- デンタルチュウおよびトリーツ
- 水添加剤およびスプレー
- 獣医処方製品
- デンタルワイプ
- 口腔用プロバイオティクスタブレット
- その他の製品タイプ
- 動物タイプ別
- 犬
- 猫
- ウサギ
- フェレット
- その他
- 流通チャネル別
- スーパーマーケットおよびハイパーマーケット
- オンラインチャネル
- 専門ペットショップ
- 獣医チャネル
- サブスクリプションボックス
- グルーミングサロン
- その他のチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、国別のペット飼育状況、ペット関連支出、および口腔ケア製品の入手可能性に関する明確なファクトベースを構築することから始まり、その後、使用可能な規模算定インプットへと変換されます。米国国勢調査局の小売取引データ、米国労働統計局のインフレ系列、関連するペット製品フローに関するUSDAおよびユーロスタットの貿易統計、ならびに品目が読み取り可能な国別税関ポータルなどの公開情報源を活用しています。採用の促進要因と主張の境界を区別できるよう、世界動物保健機関や査読済みの獣医歯科学文献などの情報源から、基準および健康ガイダンスのシグナルも確認しています。
企業側については、年次報告書、投資家向けプレゼンテーション、および決算説明会のメモを活用して、平均販売単価の前提に影響するカテゴリーミックスの表現や価格に関するコメントを把握しています。また、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、および一部の国では製品の動向とタイミングを相互確認するための輸出入データベースについて、有料サブスクリプションも利用しています。このデスクソースリストは例示的なものであり、データポイントの収集、検証、および明確化のために他の多くの公開・有料情報源が使用されています。
一次インタビューおよびサーベイ
デスクソースでは十分に解決できないギャップを埋めるため、メーカー、ディストリビューター、小売業者、獣医師、および専門的なペットチャネルの専門家を対象に、専門家ディスカッションおよび構造化サーベイを実施しています。チュー、歯磨き粉、および水添加剤の採用パターンを地域横断的に確認できるよう地域カバレッジのバランスを保ち、最終モデルの価格、プモーション、およびチャネルミックスの前提を精緻化しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:14% | アジア太平洋:51% |
| 中位層:43% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:18% | マネージャー:56% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、ペット頭数、ペットケア支出、およびカテゴリー浸透率を用いて需要プールを再構築し、チャネルミックスおよび製品ミックスによって形成するトップダウンアプローチで構築されています。合計値を現実的に保つため、サンプリングされたブランドおよびチャネルの価格チェック、チューおよびトリーツの数量プロキシ、ならびにディストリビューターおよび小売業者のセンスチェックなど、選択的なボトムアップ近似も実施しています。これにより、報告が不十分なオンライン販売やプロモーション強度の調整が可能となります。
モデルで使用される主要インプットには、犬および猫の頭数動向、世帯のペット飼育率、消費者インフレ系列を用いた実質価格の動向、予防的健康製品を購入するオーナーの割合、ならびにチューおよびトリーツフォーマットと液体およびペーストフォーマットの比率が含まれます。小規模国でデータが乏しい場合、採用状況と価格は、所得水準およびペット飼育パターンが類似する比較可能な市場を用いてブリッジされ、そのステップアップはインタビューを通じて検証されます。
予測については、価格とミックスに関するシナリオ分析が使用され、ペット飼育成長率、可処分所得指標、およびeコマースシェア拡大に関する回帰チェックによって裏付けられています。前提は、観察可能なシグナルに紐付けて追跡可能であり、新たな年次データが入手可能になった際に再実行できるよう、実用的な水準に保たれています。
データ検証と更新サイクル
アウトプットは、ペットケア小売動向、貿易動向の方向性、およびチャネル横断的に観察された価格帯などの独立したシグナルと照合され、外れ値は国別および製品ミックスレベルで再確認されます。差異が大きい場合は、通貨変動、プロモーションサイクル、またはチャネルの報告ギャップのいずれが要因であるかを特定するためのフォローアップコールが実施されます。承認前に、モデルは成長率、シェア変動、および過去の整合性に関するクロスチェックを含む多段階のアナリストレビューを経ます。
レポートは年次で更新され、価格や需要に顕著な影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の検証パスが完了し、クライアントは最新の利用可能なインプットに整合した最新の見解を受け取ることができます。
Mordor Intelligenceのペット口腔ケア製品市場規模と他の公表推計値との比較
ペット口腔ケア製品の公表市場規模は、テーマが同一に見えても大きく乖離することがあります。これは、境界設定とタイミングの選択が同一ではないためです。差異は通常、口腔ケアとして何が計上されるか、どのチャネルが含まれるか、および年度をまたいだ価格と通貨の取り扱い方に起因しています。
本市場では更新に起因するギャップも一般的です。チューおよびトーツの価格はプロモーション、パックサイズの変更、およびインフレによって急速に変動する可能性があり、米ドル換算のタイミングが同一の現地売上に対して報告値を変動させることがあります。チャネル別の直近の平均販売単価レンジを再確認し、モデルを確定する前に直前の差異確認コールを実施することで、Mordor Intelligenceは陳腐化した価格ポイントおよび遅延した通貨正規化による乖離を低減しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.98 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 7.80 ビリオン 米ドル(2024年) | 口腔ケア製品をより広範なペット歯科健康およびエンドユーザーバケットと統合しているとみられる広い境界を使用しており、基準年が同一の価格およびFXタイミングに整合していません。 |
| 業界パブリッシャーB | 1.74 ビリオン 米ドル(2024年) | より狭い製品グループおよび低い成長経路に依拠しており、チャネルカバレッジおよび小売マージンとプロモーション効果が正規化されているかどうかについて、収益の根が限定的な明確性で提示されています。 |
この比較は、乖離が主に一方における範囲の拡大と他方における狭いカテゴリー計上によって説明され、タイミングの選択がギャップを増幅していることを示しています。当社のアプローチは、インプットが観察可能なペット飼育および支出シグナルに紐付けられており、価格、チャネルミックス、および通貨の取り扱いが結果を確定する前に同一サイクルで確認されるため、追跡可能な状態を維持しています。
レポートで回答される主要な質問
ペット口腔ケア製品市場の2031年までの予測成長率は?
このカテゴリーは2026年から2031年にかけて6.46%の年平均成長率を記録すると予測されており、2026年の32億4,000万米ドルから期末の44億3,000万米ドルへと成長します。
現在最大のシェアを持つ製品フォーマットはどれですか?
デンタルチュウおよびトリーツは、その手軽さ、嗜好性の高いフレーバー、幅広い獣医師のサポートにより、世界売上の41.3%を占めています。
プロバイオティクスタブレットが最も速く成長するセグメントと見なされる理由は何ですか?
ポストバイオティクス製剤は口臭改善の効果が早く実感でき、ブラッシングを必要としないため、2031年にかけて年率7.4%の成長ペースを牽引しています。
このカテゴリーにおけるオンライン小売の重要性はどの程度ですか?
オンラインプラットフォームはすでに世界売上の36.7%を占めており、厳選されたデンタルキットを届けるサブスクリプションモデルは年率約8%で拡大しています。
どの地域がリードし、どの地域が最も速く成長していますか?
北米が現在の売上の46.5%を占めており、アジア太平洋が2031年にかけて6.6%の年平均成長率で最も高い地域成長を示しています。