
Mordor Intelligenceによるペットフード市場分析
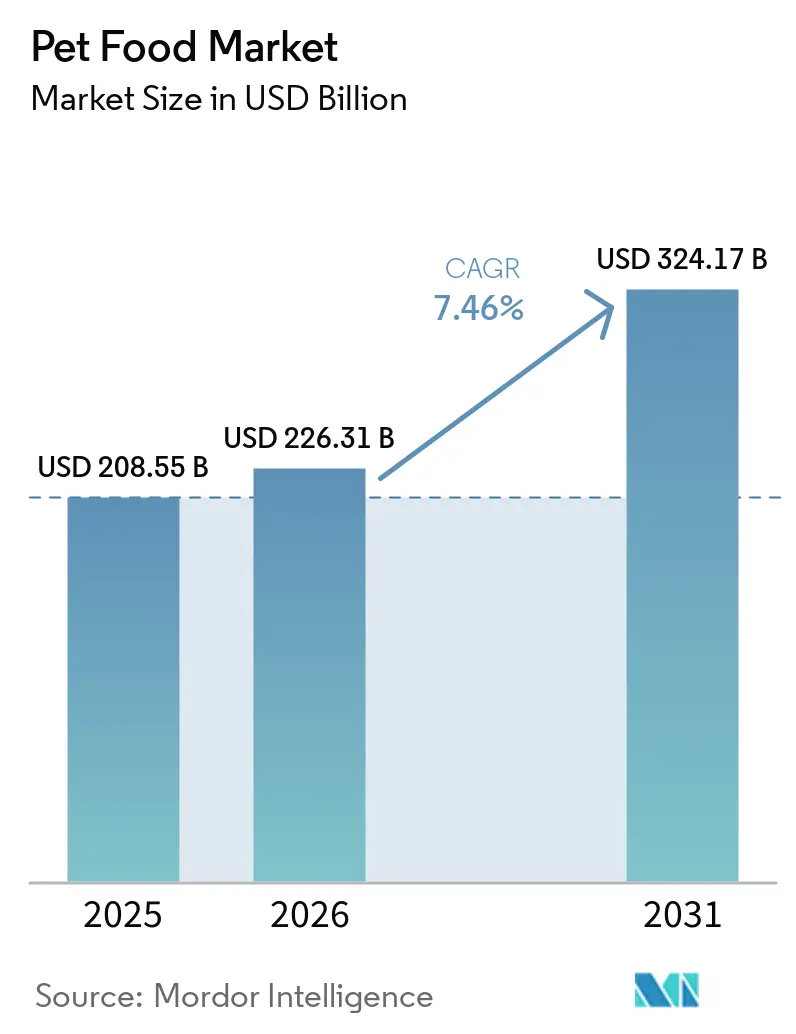
ペットフード市場規模は、2026年の2,263億米ドル、2027年の2,432億米ドルから、2032年までに3,440億米ドルに拡大し、2027年から2032年にかけてCAGR 7.18%を記録する見込みです。ペットフード市場の数量は、2026年の4,045万メトリックトン、2027年の4,174万メトリックトンから、2032年までに4,886万メトリックトンに拡大し、2027年から2032年にかけてCAGR 3.2%を記録する見込みです。
米国では、健康志向の栄養食品およびフレッシュフードがプレミアム分野の機会を提供している一方、選択的な価格帯の引き下げがバスケットのアップグレードを制限しています。獣医用食事療法食は栄養と健康ニーズを結びつけており、オンラインでの定期購入は繰り返し需要へのアクセスを提供しています。原材料および包装コストの上昇圧力も、メーカーが生産効率化から得られる利益の一部を制限しています。プレミアム成長は、オーナーが価格帯を組み合わせる中で、これらの製品がどれだけ継続的な給餌需要を獲得できるかにかかっています。
主要レポートの要点
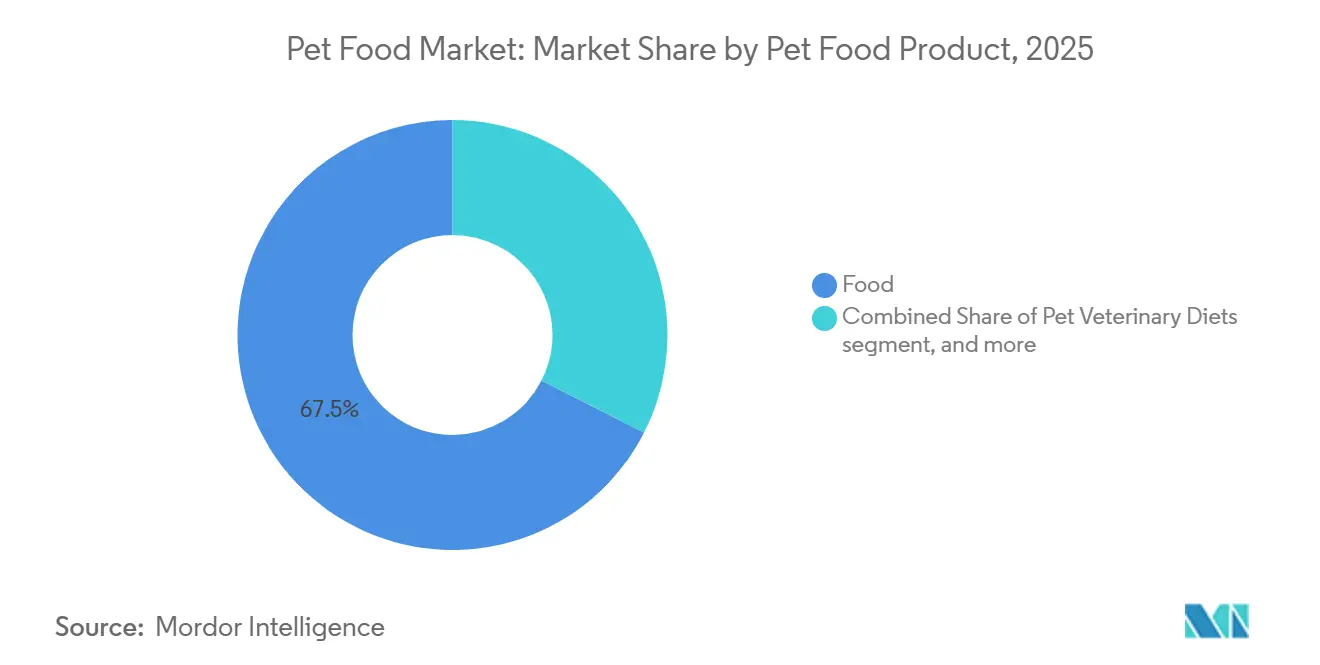
- ペットフード製品別では、フードが2026年のペットフード市場規模の67.29%のシェアを占めてトップとなり、ペット獣医用食事療法食は2027年から2032年にかけてCAGR 8.2%で最も速く成長すると予測されています。
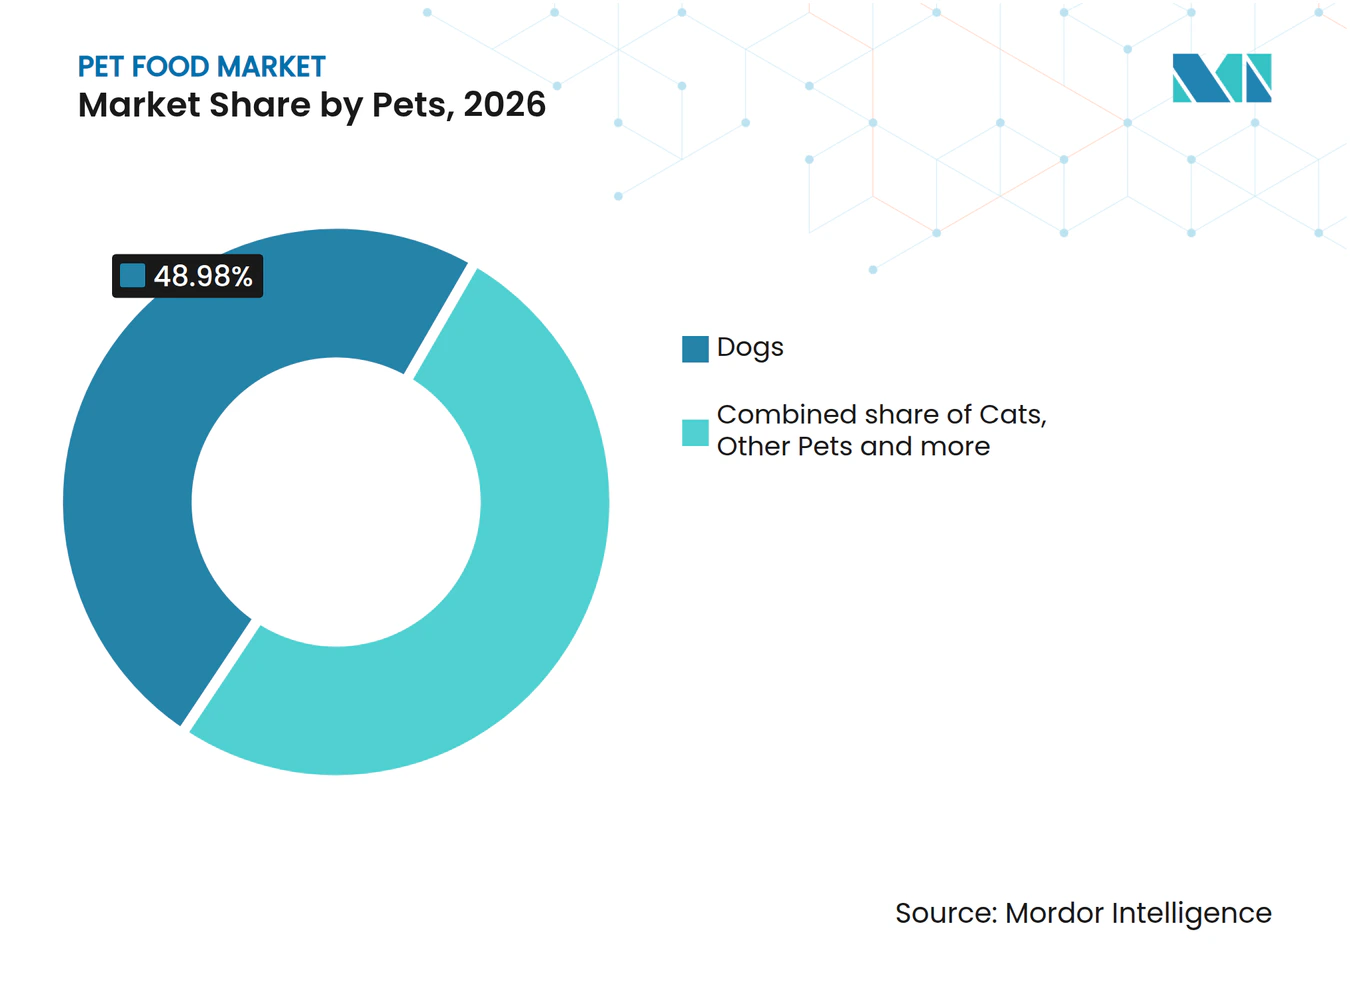
- ペット種別では、犬が2026年のペットフード市場シェアの48.98%を占め、猫は2027年から2032年にかけてCAGR 8.1%で最も速く成長するセグメントと予測されています。
- 流通チャネルでは、専門店が2026年の販売金額の28.61%を占めてトップとなり、オンラインチャネルは2027年から2032年にかけてCAGR 9%で最も速く成長すると予測されています。
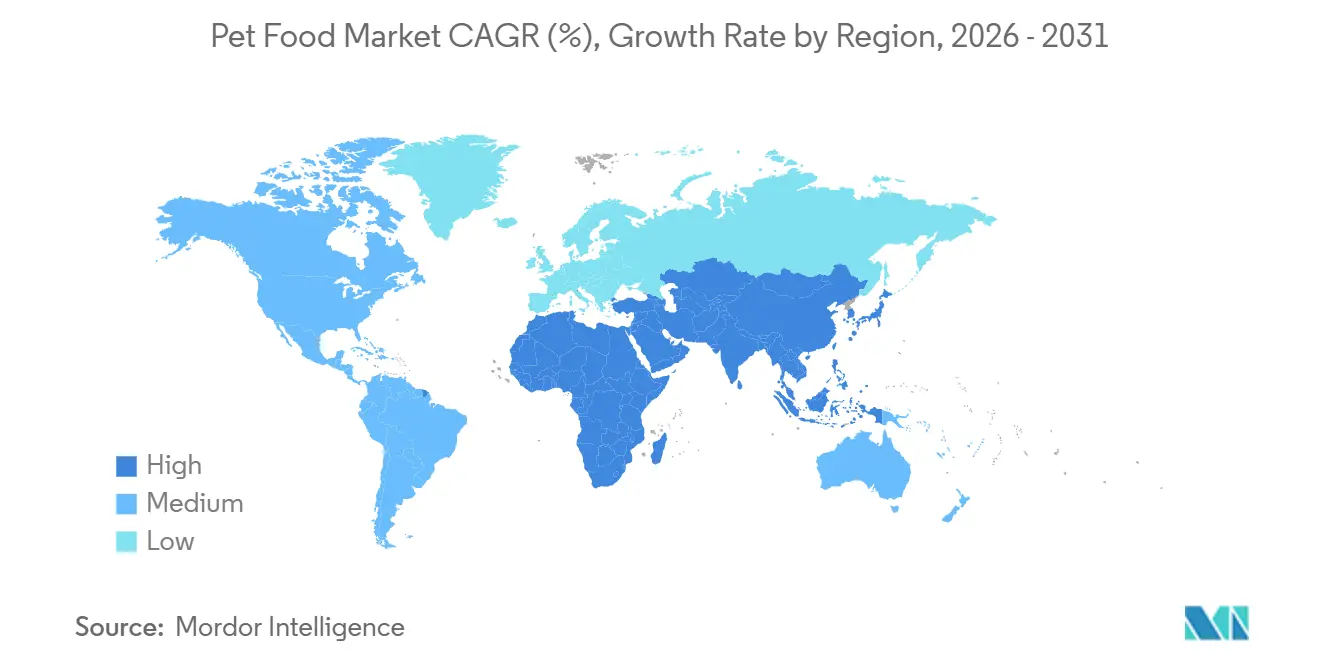
- 地域別では、北米が2026年の販売金額の44.12%を占めてトップとなり、アフリカは2027年から2032年にかけてCAGR 8%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットの人間化がプレミアムおよび機能性栄養食品の需要を持続させている | +2.7% | アメリカ合衆国 | 長期(4年以上) |
| 獣医学的健康への注目が治療用および疾患特異的食事療法食を押し上げている | +1.9% | 米国およびトルコ | 中期(2〜4年) |
| オンライン自動配送とオムニチャネルアクセスがカテゴリーリーチを拡大している | +1.8% | 米国およびカナダ | 短期(2年以内) |
| フレッシュ、最小限の加工、高タンパク質フォーマットが支出をアップグレードしている | +1.7% | アメリカ合衆国 | 長期(4年以上) |
| AI活用のパーソナライゼーションと診断連携型給餌プログラム | +0.6% | 米国および日本 | 短期(2年以下) |
| 新規タンパク質の承認がフォーミュレーションイノベーションを拡大している | +0.4% | 英国およびシンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ペットの人間化がプレミアムおよび機能性栄養食品の需要を持続させている
機能的なベネフィットは、ペットフードサプライヤーにプレミアムポジショニングの具体的な根拠を与えています。2025年のADM アウトサイドボイス調査では、世界のペットオーナーの77%が機能性成分を含むペット製品に対してより多くの費用を支払うと回答しました。同調査では、世界のペットオーナーの84%がペットの寿命を延ばす可能性のある製品に関心を持っていることも明らかになりました。食品メーカーにとって、77%という数字は機能性成分への支払い意欲と結びついており、定期的な給餌を通じたプレミアム支出は、健康上のベネフィットが明示された食事に依存しています。
獣医学的健康への注目が治療用および疾患特異的食事療法食を押し上げている
獣医用食事療法食は、治療上の意思決定を疾患特異的な食品需要と結びつけています。2024年12月から2025年12月にかけて実施されたオンライン調査では、トルコの伴侶動物獣医師287名のうち88.2%が処方食と治療用サプリメントの両方を使用していると回答しました。[1] 複数回答可の設問では、78%が消化器系治療のサポートに処方食を使用していると回答しました。2026年、ロイヤルカナンは犬向けの完全調理済みフレッシュ治療用食事療法食ポートフォリオとして初となる「フレッシュ獣医用食事療法食」を発売し、消化器系の問題、食物過敏症、食欲促進に対応する3種類の獣医師専用フォーミュラを提供しました。ペット肥満予防協会(APOP)は2025年の米国調査において、治療的体重減少食事療法食は十分に活用されていないと指摘しており、体重減少を試みているオーナーによる使用率は犬で22%、猫で35%でした。ロイヤルカナンの獣医師専用ラインは臨床医の給餌オプションを拡大しますが、オーナーの採用率が疾患特異的な提案がどこまで継続購入につながるかを左右します。
オンライン自動配送とオムニチャネルアクセスがカテゴリーリーチを拡大している
オンラインアクセスは、食品メーカーに一時的な発見から継続的な補充購入へのルートを提供しています。NielsenIQは、2025年12月27日終了の52週間において、米国のオンラインペットフードの金額売上が11.5%成長したと報告しました。チューイーは、2026年第2四半期のオートシップ顧客売上が28.2億米ドルに達し、前年同期比9.3%増、純売上高の84.6%に相当すると報告しました。この顧客指標にはサブスクリプションプログラム外の購入も含まれており、定期配送を超えた顧客関係の商業的リーチを示しています。アマゾンのサブスクライブ&セーブにはペット用品が含まれており、ブランドレジストリへの登録と製品・アカウントの適格性が必要で、適格なフルフィルメント・バイ・アマゾン製品は自動登録の対象となり、セラーフルフィルメント製品には個別申請が必要です。ブランドレジストリに登録したブランドオーナーにとって、サブスクライブ&セーブはチューイーのオートシップと並んで、適格なペット用品の定期配送ルートを追加しますが、適格性は製品ごとに設定されます。
フレッシュ、最小限の加工、高タンパク質フォーマットが支出をアップグレードしている
フレッシュフードの商業的機会は、差別化された給餌フォーマットと主流小売を通じたアクセスを組み合わせています。NielsenIQは、2025年7月12日終了のシリーズにおいて、米国のフレッシュドッグフード売上が13.4%成長したと報告しました。2025年のインフォグラフィックでは、米国のフレッシュフード購入者の平均年間フレッシュフード支出額は560米ドルと報告されており、全ドッグフードにわたる平均的なドッグフード購入者の388米ドルと比較されています。同インフォグラフィックでは、米国のフレッシュフード購入者の62%が店舗でフレッシュフードを購入ていました。フレッシュフードフォーマットは、ダイレクト・トゥ・コンシューマーのビジネスモデルを必要とせず、既存の店舗を通じて拡大できます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料および包装コストの変動が利益率を圧迫している | -0.7% | 米国 | 短期(2年以内) |
| 価格感応度の高い価格帯引き下げがプレミアムバスケットの拡大を制限している | -0.8% | 米国 | 短期(2年以内) |
| 超加工食品への懸念がキブル中心のポートフォリオに圧力をかけている | -0.2% | 英国 | 中期(2〜4年) |
| マイコトキシンおよび汚染によるリコールリスクがコンプライアンスコストを増加させている | -0.2% | 米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原材料および包装コストの変動が利益率を圧迫している
原材料および包装コストは、生産効率化から得られる利益の一部を吸収する可能性があります。2026年第2四半期、原材料および包装材料コストの大幅な上昇が、ヒルズ・ペット・ニュートリションの粗利益の改善を290ベーシスポイント分相殺しました。ただし、コスト削減、価格設定、有利なミックスがそのコスト負担を上回り、同セグメントの粗利益結果に貢献しました。米国では、フレッシュペットの販売費・一般管理費が2026年第2四半期に純売上高の35%に上昇し、前年同期の34.1%から増加しました。これは主に物流コストの増加と変動報酬の未払い計上によるものです。これらの物流費および報酬費用は収益に占める割合が拡大し、原材料および包装以外の別のコスト負担を加えました。
価格感応度の高い価格帯引き下げがプレミアムバスケットの拡大を制限している
プレミアム食事の一部をベーシックフードで代替することは、両方を購入する世帯から得られるプレミアム売上を制限します。米国ペット製品協会(APPA)は、米国の犬オーナーにおけるベーシックドッグフードの給餌が2025年に前年比11%増加し21%に達したと報告しました。プレミアムフードは31%で最も一般的に給餌されるオプションであり続けましたが、オーナーはプレミアムと低価格の選択肢を組み合わせて支出を延ばしていました。プレミアムメーカーにとって、オーナーを顧客として維持することは、その犬の全ての給餌を確保することにはなりません。ベーシック給餌の増加は結果としてバスケットのアップグレードを制限し、プレミアムブランドは低価格フードを代替する世帯内の食事のより小さな部分を争うことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ペットフード製品別:
食事生産規模と治療的専門化フードは2026年のペットフード市場規模の67.29%のシェアを占め、最大のセグメントとなりました。マースのスペイン・アレバロ工場は2025年に5万8,000メトリックトンのウェットペットフードを生産し、16カ国に輸出しました。[2] この組み合わせは、大規模な製造拠点と複数の国内顧客ルートへのアクセスを結びつけています。2026年10月の発表では、同工場の拡張・近代化計画のプレゼンテーションが10月29日に予定されました。
ペット獣医用食事療法食は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 8.2%が予測されています。コルゲート・パルモリーブは、2026年第2四半期においてヒルズ・ペット・ニュートリションの治療用および健康カテゴリーで2025年第2四半期比のオーガニック売上成長を報告しました。ペットトリーツは報酬とエンゲージメントのニーズに応えており、APPAは2025年に米国の犬オーナーの65%がチュウを購入し、購入が前年比5%増加したと報告しました。ヒルズの治療用および健康分野の成長は、明確な健康目的に基づいた獣医用食事療法食の提案を支持し、継続的なケアの中で専門的な食事に商業的な役割を与えています。



ペット種別:
確立された犬向け支出と拡大する猫の飼育犬は2026年のペットフード市場シェアの48.98%を占め、最大のセグメントとなりました。APPAは2025年に米国の犬飼育世帯数が7,100万世帯に達し、前年比4%増加したと報告しました。フードはその年の米国の犬オーナーの支出ウォレットシェアの27%を占めました。メーカーにとって、この組み合わせは多くの世帯にわたる継続的な必需品に根ざした需要を支え、個別の食事を差別化する余地も提供しています。
猫は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 8.1%が予測されています。APPAは2025年に米国の猫飼育世帯数が5,300万世帯に達したと報告しました。猫の飼育と支出はその年、Z世代とミレニアル世代に牽引されて増加しました。キャットフードサプライヤーにとって、ペットを飼育する世帯の拡大は、既存のオーナーに支出のアップグレードを促すことなく、追加の食事需要へのルートを提供します。新しい世帯の給餌ルーティンに組み込まれることは、既存のオーナーに食事のアップグレードを促すことと並んで重要です。

流通チャネル別:
専門小売のリーチとデジタルによる食事選択専門店は最大のセグメントであり、2026年のペットフード販売金額の28.61%を占めました。2025年のイタリアでは、専門ペット小売がドライドッグ・キャットフード販売の51%を占め、そのうち24%が従来型ペットショップ、27%が現代的な食料品小売内のチェーンおよびペットショップを通じた販売でした。専門ペット小売は独立系とチェーン系の両ルートで規模を持つことができます。チェーンのみのアプローチでは、イタリアのドライフード販売への貢献にもかかわらず、従来型ペットショップがメーカーのカバレッジ外に置かれることになります。
オンラインチャネルは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 9%が予測されています。カナダでは、ペットフードの非店舗型eコマース小売が2021年から2025年にかけて小売金額売上CAGR 15.5%を記録しました。サプライヤーにとって、カナダの事例はオンラインの品揃えを成長する小売支出プールへのルートとしています。eコマースは2021年のカナダのペットフード小売金額売上の11.7%から2025年には16.8%に上昇しました。4年間で小売金額の約5パーントポイントを獲得したチャネルは、サプライヤーの品揃えのオンラインカバレッジをサイドチャネルではなくコア小売計画の一部にしています。
地域分析
北米ペットフード市場
北米は2026年のペットフード市場シェアの44.12%を占め、最大の地域となりました。APPAは2025年に米国の9,500万世帯が少なくとも1匹のペットを飼育していたと報告しました。マース・インコーポレーテッドの一部門であるロイヤルカナンは、2025年5月15日にオハイオ州ルイスバーグのドライフード施設を開設し、年間生産量は400万匹のペットに給餌できると見込まれています。ロイヤルカナンはペット専門小売店および動物病院を通じて販売しており、ルイスバーグ工場は専門店および動物病院チャネルを対象とした北米の生産能力を追加します。
アフリカペットフード市場
アフリカは最も速く成長する地域であり、2027年から2032年にかけてCAGR 8%が予測されています。オールテックは、アフリカのペットフィード生産が2024年改訂値から2025年に11.7%増加し147.7万メトリックトンに達したと報告し、南アフリカを地域内の際立った市場として特定しました。南アフリカは2025年に3,733万キログラムの小売用ドッグまたはキャットフードを輸出し、ナミビア、ボツワナ、レソトへの出荷も含まれていました。追加生産と確立されたクロスボーダー出荷を合わせることで、サプライヤーは複数のアフリカ向け目的地にサービスを提供するルートを構築でき、地域流通が生産者の国内顧客基盤を超えた拡大する供給の商業的活用において重要となっています。
南米のクロスボーダー供給の役割は、ブラジルの2025年の小売用ドッグまたはキャットフード7,162万キログラムの輸出によって示されており、コロンビア、チリ、ウルグアイが主要な輸出先となっています。欧州では、MHPグループの一部であるMHPペットフードが2026年5月18日にクロアチア初のウェットペットフード工場をズラタル・ビストリツァに開設し、生産能力を追加しました。アジア太平洋では、中国の2025年の消費が機能的属性へとシフトし、機能志向の製品が特に犬のオーナーの間で成長を牽引しました。中東では、ムンタジャット経営陣が2025年のUSDAレポートにおいてサウジアラビアの顧客を価格感応度が高く、競争力のある価格での品質を求めていると説明しました。これらの違いは、サプライヤーに貿易ルート、生産投資、機能的ポジショニング、価値に関する地域ごとの異なる意思決定を求めており、どこにでも適用できる単一のプレミアム提案ではありません。
地域版
すべての地域
規制の枠組みと見通し
この比較は、各国に供給する商業的ペットフードメーカーの観点から選択された法域を検討しています。中心的な区別は、コンプライアンスが施設の運営、特定のフィードカテゴリー、または個別製品のいずれに付随するかです。これらの違いは、サプライヤーが生産または取引前に完了しなければならない準備、および継続的なコンプライアンス業務に影響します。現在の魅力度はこれらの運営上の負担を反映しており、将来の方向性は特定された政策変更が同じ市場参加者に与える商業的影響を評価しています。
規制テーブル
| 意思決定要因 | 米国 | ブラジル | 英国 | 中国 | サウジアラビア | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要当局 | 食品医薬品局(FDA) | 農牧省 | 添加物に関する食品基準庁(FSA);事業承認に関する管轄飼料当局 | 農業農村部;省級飼料行政部門 | サウジ食品医薬品庁(SFDA) | 農業省 |
| 主要な法令または方向性 | 21 CFR第507条(免除および修正要件を含む);対象動物食品物質に関する強制的な届出の提案 | ポルタリアSDA/MAPA第1,412/2025号マイコトキシン限度値(2026年7月1日発効);政令12.031/2024検査枠組み | イングランド、北アイルランド、ウェールズにおける規則183/2005;グレートブリテン添加物登録の条件付き整合 | ペットフィード管理措置、告示第20号;ペット複合飼料およびペット添加物プレミックス飼料の生産許可 | SFDA飼料製品登録ガイド(ペット動物飼料を含む) | 1947年法第36条ペットフード製品登録 |
| 商業的影響 | 施設管理およびハザード管理(免除対象あり) | 特定の免除を伴う検査義務、および犬猫フードのマイコトキシン限度値 | 対象となる飼料事業者のほとんどは承認または登録が必要;ペットフード小売は免除 | 指定されたペットフードカテゴリーには省級生産許可が必要 | 取引前に製品登録が必要 | 申請前の認定機関による分析;3年ごとの製品更新 |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 中 | 低 |
| 政策魅力度の将来の方向性 | 厳格化 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
FDAの2026年8月11日の提案は、最終化された場合、人間および動物の食品において一般的に安全と認められる物質(GRAS)の届出を任意から強制に変更するものであり、米国の「厳格化」方向を支持しています。ブラジルの検査枠組みと2026年7月1日に発効したマイコトキシン限度値、中国の特定の生産許可、サウジアラビアの取引前登録はそれぞれの「中」評価と「変化なし」方向を支持しています。英国の継続性判断は事業承認義務を中心としており、FSAの2026年9月のグレートブリテン添加物登録に関する前提は、計画されているUK・EU衛生植物検疫協定の実施に依存しています。南アフリカの申請前の検査機関による分析と3年ごとの製品更新は、初期および継続的な行政業務を通じて「低」評価を牽引しており、更新サイクルはコンプライアンス義務の継続性を支持しています。
バリューチェーンの段階
この比較は、フォーミュレーションと原材料供給、受託生産、ブランド流通を追い、ペットフードサプライヤーがどこで収益を得るかを示しています。ADMは研究・フォーミュレーション開発と原材料調達、生産、共同製造を組み合わせています。この幅広さにより、1つのサプライヤーが複数の段階に参加できる一方、ブランドはどれだけの生産責任を保持するかを選択できます。商業的な区別は、コンポーネントを供給すること、完成した食事を生産すること、ブランド製品を流通させることの間にあります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| フォーミュレーションと原材料供給 | ADMなどの統合型原材料・フォーミュレーションプロバイダー | 原材料販売およびフォーミュレーションサービス | レシピと原材料調達の調整 | 適格な原材料オプションとフォーミュレーション決定を整合させる |
| 受託生産 | シモンズ・ペットフードなどの北米ウェットフード受託メーカー;サンシャイン・ミルズなどの米国フードおよびトリーツメーカー | 受託生産売上 | レシピとパックフォーマットを生産能力に合わせる | レシピとフォーマットごとに生産オプションを適格化する |
| ブランド流通 | サンシャイン・ミルズなどの米国メーカー兼ディストリビューター | ブランド製品卸売売上 | 複数の小売チャネルへのアクセスを確保する | 意図するチャネルミックスに向けた流通カバレッジを開発する |
| 情報源: Mordor Intelligence | ||||
北米では、シモンズ・ペットフードがブランドおよび小売業者に缶、パウチ、カップ入りのウェットフードを供給し、生産の専門知識を複数の完成品フォーマットと結びつけています。サンシャイン・ミルズは他のブランドへの生産と自社ブランドの米国小売チャネルへの流通を組み合わせています。外部委託製造は完成品を提供できる一方、別の流通決定がバイヤーへのルートを決定します。フォーミュレーションと生産を統合することで、統合サプライヤーへの商業的責任がより多くシフトします。
競合環境
市場集中度
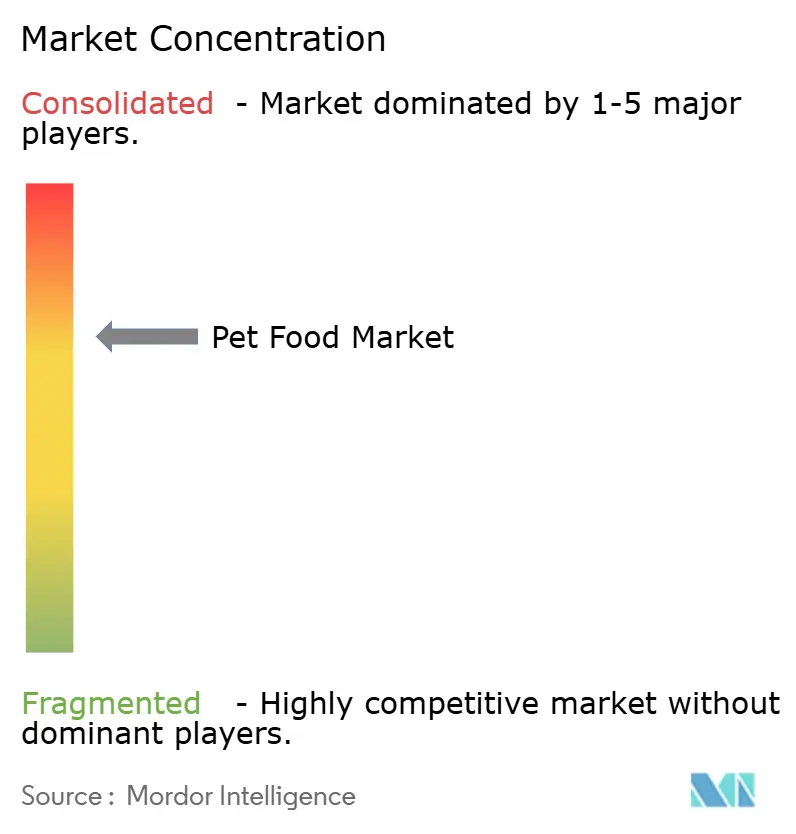
競争は確立されたマルチブランドグループを中心に集中しており、主流のフードおよびスナックポートフォリオと専門的な栄養事業が重複しています。マース・インコーポレーテッドは2025年に米国の主流キャットフードでアイアムスとシーバを供給し、J.M.スマッカーは国内でミャウミックスとミルクボーンを販売しており、2026年4月30日終了の2026年度の米国小売ペットフード純売上高は4%減の16億米ドルとなりましたが、セグメント利益は3%増加しました。ネスレ・ピュリナ・ペットケア(ネスレ)は2025年に米国のキャットフードブランドとしてキャットチャウやフリスキーズを供給し、ゼネラル・ミルズはブルーバッファローとナッジスのブランドで米国のペットスナックを供給しました。ヒルズ・ペット・ニュートリションコルゲート・パルモリーブ)は親会社のペット栄養事業内で運営しており、ヒルズ・サイエンス・ダイエット、ヒルズ・プレスクリプション・ダイエット、プライム100を販売しています。
買収は、確立された栄養事業が競争するフォーマットと国内市場を拡大できます。2025年4月30日、コルゲート・パルモリーブはプライム100ペットフード事業のオーナーであるケア・トップコ・プロプライエタリー・リミテッドを買収し、ヒルズ・ペット・ニュートリションにオーストラリアでのフレッシュペットフードへの参入をもたらしました。プライム100の買収は2025年のヒルズ・ペット・ニュートリションの報告ベース数量に1.8%貢献しました。コルゲート・パルモリーブはまた、プライム100が2026年6月30日終了の6ヶ月間においてヒルズ・ペット・ニュートリションの報告ベース数量に1.3%貢献したと報告しました。ヒルズの数量パフォーマンスをマース・インコーポレーテッドおよびネスレ・ピュリナ・ペットケア(ネスレ)と比較するには、報告ベースではなくオーガニック指標が必要です。
製造技術は、効率性と食品安全能力を同じ競争上の意思決定に組み込みます。ネスレ・ピュリナは2026年8月31日にオハイオ州バタビア工場を開設し、効率的な生産と同社が掲げる品質基準を支援するための食品安全システム、デジタル製造、ロボティクス、自動化を組み込みました。[3] 同工場は開設時にピュリナブランドを生産していました。挑戦者にとって、このような提案に匹敵するには、差別化されたレシピに加えて信頼性の高い生産実行と食品安全システムが必要であり、ブランドポジショニングだけを超えた能力上のハードルを生み出しています。
ペットフード産業リーダー
-
Mars, Incorporated
-
The J.M. Smucker Company
-
Nestlé Purina PetCare (Nestlé S.A.)
-
General Mills, Inc.
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- 注:主要企業の掲載順は順位を示すものではありません。
ペットフード市場 このレポートでカバーされる企業
- Nestlé Purina PetCare (Nestlé S.A.)
- Mars, Incorporated
- Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- General Mills, Inc.
- The J.M. Smucker Company
- Affinity Petcare S.A. (Agrolimen S.A.)
- Freshpet, Inc.
- i-Tail Corporation Public Company Limited (Thai Union Group Public Company Limited)
- VAFO Group a.s.
- heristo aktiengesellschaft
- United Petfood Producers NV
- Unicharm Corporation
- Wellness Pet Company, Inc. (Clearlake Capital Group, L.P.)
- Diamond Pet Foods (Schell & Kampeter, Inc.)
- Sunshine Mills, Inc.
最近の産業開発事情 ペットフード市場
- 2026年8月:Nestlé Purina PetCare(Nestlé S.A.)が8月31日にオハイオ州バタビア工場を開設しました。同工場は効率的な生産と同社が掲げる品質基準を支援するためのデジタル製造、ロボティクス、自動化、食品安全システムを組み込んでいます。
- 2026年8月:米国食品医薬品局(FDA)の8月11日の提案は、最終化された場合、人間および動物の食品において一般的に安全と認められる物質(GRAS)の任意届出を強制届出に置き換えるものです。
- 2026年6月:Mars, Incorporated が6月11日にオーストラリア・ウォドンガのキャットフードパウチ施設を開設しました。同工場は年間2億9,000万個のパウチを生産する見込みです。
スコープと方法論
セグメンテーション概要
ペットフード製品別
| フード | サブ製品別 | ドライペットフード | ドライペットフードサブカテゴリー別 | キブル |
| その他のドライペットフード | ||||
| ウェットペットフード | ||||
| ペットニュートラシューティカルズ/サプリメント | サブ製品別 | ミルクバイオアクティブ | ||
| オメガ3脂肪酸 | ||||
| プロバイオティクス | ||||
| タンパク質・ペプチド | ||||
| ビタミン・ミネラル | ||||
| その他のニュートラシューティカルズ | ||||
| ペットトリーツ | サブ製品別 | クランチートリーツ | ||
| デンタルトリーツ | ||||
| フリーズドライ・ジャーキートリーツ | ||||
| ソフト&チューイートリーツ | ||||
| その他のトリーツ | ||||
| ペット獣医用食事療法食 | サブ製品別 | 皮膚疾患用食事療法食 | ||
| 糖尿病用食事療法食 | ||||
| 消化器感受性食事療法食 | ||||
| 肥満用食事療法食 | ||||
| 口腔ケア食事療法食 | ||||
| 腎臓用食事療法食 | ||||
| 泌尿器疾患用食事療法食 | ||||
| その他の獣医用食事療法食 |
ペット種別
| 猫 |
| 犬 |
| その他のペット |
流通チャネル別
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット/ハイパーマーケット |
| その他のチャネル |
地域別
| アフリカ | 国別 | 南アフリカ |
| その他のアフリカ | ||
| アジア太平洋 | 国別 | オーストラリア |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| マレーシア | ||
| フィリピン | ||
| 台湾 | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| ヨーロッパ | 国別 | フランス |
| ドイツ | ||
| イタリア | ||
| オランダ | ||
| ポーランド | ||
| ロシア | ||
| スペイン | ||
| 英国 | ||
| その他のヨーロッパ | ||
| 北米 | 国別 | カナダ |
| メキシコ | ||
| 米国 | ||
| その他の北米 | ||
| 南米 | 国別 | アルゼンチン |
| ブラジル | ||
| その他の南米 |
| ペットフード製品別 | フード | サブ製品別 | ドライペットフード | ドライペットフードサブカテゴリー別 | キブル |
| その他のドライペットフード | |||||
| ウェットペットフード | |||||
| ペットニュートラシューティカルズ/サプリメント | サブ製品別 | ミルクバイオアクティブ | |||
| オメガ3脂肪酸 | |||||
| プロバイオティクス | |||||
| タンパク質・ペプチド | |||||
| ビタミン・ミネラル | |||||
| その他のニュートラシューティカルズ | |||||
| ペットトリーツ | サブ製品別 | クランチートリーツ | |||
| デンタルトリーツ | |||||
| フリーズドライ・ジャーキートリーツ | |||||
| ソフト&チューイートリーツ | |||||
| その他のトリーツ | |||||
| ペット獣医用食事療法食 | サブ製品別 | 皮膚疾患用食事療法食 | |||
| 糖尿病用食事療法食 | |||||
| 消化器感受性食事療法食 | |||||
| 肥満用食事療法食 | |||||
| 口腔ケア食事療法食 | |||||
| 腎臓用食事療法食 | |||||
| 泌尿器疾患用食事療法食 | |||||
| その他の獣医用食事療法食 | |||||
| ペット種別 | 猫 | ||||
| 犬 | |||||
| その他のペット | |||||
| 流通チャネル別 | コンビニエンスストア | ||||
| オンラインチャネル | |||||
| 専門店 | |||||
| スーパーマーケット/ハイパーマーケット | |||||
| その他のチャネル | |||||
| 地域別 | アフリカ | 国別 | 南アフリカ | ||
| その他のアフリカ | |||||
| アジア太平洋 | 国別 | オーストラリア | |||
| 中国 | |||||
| インド | |||||
| インドネシア | |||||
| 日本 | |||||
| マレーシア | |||||
| フィリピン | |||||
| 台湾 | |||||
| タイ | |||||
| ベトナム | |||||
| その他のアジア太平洋 | |||||
| ヨーロッパ | 国別 | フランス | |||
| ドイツ | |||||
| イタリア | |||||
| オランダ | |||||
| ポーランド | |||||
| ロシア | |||||
| スペイン | |||||
| 英国 | |||||
| その他のヨーロッパ | |||||
| 北米 | 国別 | カナダ | |||
| メキシコ | |||||
| 米国 | |||||
| その他の北米 | |||||
| 南米 | 国別 | アルゼンチン | |||
| ブラジル | |||||
| その他の南米 | |||||
市場の定義
- 機能 - ペットフードは通常、ペットに完全かつバランスの取れた栄養を提供することを目的としていますが、主に機能性製品として使用されます。調査範囲には、獣医用食事療法食を含むペットが摂取するフードおよびサプリメントが含まれます。ペットに直接供給されるサプリメント/ニュートラシューティカルズは調査範囲内とみなされます。
- 再販業者 - 二重計上を避けるため、付加価値を加えずにペットフードの再販のみに従事する企業は市場範囲から除外されています。
- 最終消費者 - 調査対象市場においては、ペットオーナーが最終消費者とみなされます。
- 流通チャネル - スーパーマーケット/ハイパーマーケット、専門店、コンビニエンスストア、オンラインチャネル、およびその他のチャネルが調査範囲内に含まれます。ペット関連の基本製品およびカスタム製品を専門に提供する店舗は、専門店の範囲内とみなされます。
| キーワード | 定義#テイギ# |
|---|---|
| ペットフード | ペットフードの範囲には、フード、トリーツ、獣医用食事療法食、ニュートラシューティカルズ/サプリメントを含む、ペットが食べることができる食品が含まれます。 |
| フード | フードとは、ペットが摂取することを目的とした動物用飼料です。これは必須栄養素を供給し、犬、猫、その他の動物を含む様々な種類のペットの食事ニーズを満たすために処方されています。一般的にドライペットフードとウェットペットフードに分類されます。 |
| ドライペットフード | ドライペットフードは、押し出し成形・焼成(キブル)またはフレーク状のものがあります。水分含量は低く、一般的に12〜20%程度です。 |
| ウェットペットフード | ウェットペットフードは、缶詰ペットフードまたはモイストペットフードとも呼ばれ、ドライペットフードと比較して一般的に水分含量が高く、70〜80%の範囲にあります。 |
| キブル | キブルは、小さな一口サイズのかけらまたはペレット状のドライ加工ペットフードです。犬、猫、その他の動物など、様々な家庭動物にバランスの取れた栄養を提供するために特別に処方されています。 |
| トリーツ | ペットトリーツは、ペットへの愛情表現や良い行動の促進のために与えられる特別な食品または報酬です。特にトレーニング時に使用されます。ペットトリーツは、肉または肉由来の素材とその他の成分の様々な組み合わせから作られています。 |
| デンタルトリーツ | ペット用デンタルトリーツは、ペットの良好な口腔衛生を促進するために処方された特別なトリーツです。 |
| クランチートリーツ | ペットトリーツの一種で、しっかりとしたサクサクとした食感を持ち、ペットにとって栄養の良い供給源となります。 |
| ソフト&チューイートリーツ | ソフト&チューイーペットトリーツは、噛みやすく消化しやすいように処方されたペットフード製品の一種です。通常、肉、鶏肉、野菜などの柔らかく可塑性のある素材から作られ、混合されて一口サイズのかけらまたはストリップ状に成形されています。 |
| フリーズドライ&ジャーキートリーツ | フリーズドライおよびジャーキートリーツは、栄養素を損なうことなく特別な保存プロセスを通じて調製された、長期保存可能で栄養豊富なペット用スナックです。 |
| 泌尿器疾患用食事療法食 | これらは、泌尿器系の健康を促進し、尿路感染症やその他の泌尿器系問題のリスクを低減するために特別に処方された市販の食事療法食です。 |
| 腎臓用食事療法食 | これらは、腎臓疾患または腎不全を患うペットの健康をサポートするために処方された専門的なペットフードです。 |
| 消化器感受性食事療法食 | 消化器感受性食事療法食は、食物不耐性、アレルギー、感受性などの消化器系の問題を抱えるペットの栄養ニーズを満たすために特別に処方されています。これらの食事療法食は消化しやすく設計されており、ペットの消化器系の症状を軽減します。 |
| 口腔ケア食事療法食 | ペット用口腔ケア食事療法食は、ペットの口腔の健康と衛生を促進するために特別に処方・製造された食事療法食です。 |
| グレインフリーペットフード | 小麦、トウモロコシ、大豆などの一般的な穀物を含まないペットフードです。グレインフリー食事療法は、代替オプションを求めるペットオーナーや、特定の食事感受性を持つペットに好まれることが多いです。 |
| プレミアムペットフード | 優れた成分で処方された高品質なペットフードで、標準的なペットフードと比較して追加の栄養上の利点を提供することが多いです。 |
| ナチュラルペットフード | 最小限の加工で人工保存料を使用せず、天然成分から作られたペットフードです。 |
| オーガニックペットフード | 合成農薬、ホルモン剤、および遺伝子組換え生物(GMO)を使用しないオーガニック成分を使用して生産されたペットフードです。 |
| 押し出し成形 | ドライペットフードの製造に使用される製造プロセスで、成分を高圧・高温下で調理・混合・成形します。 |
| その他のペット | その他のペットには、鳥、魚、ウサギ、ハムスター、フェレット、爬虫類が含まれます。 |
| 嗜好性 | ペットフードの風味、食感、香りがペットへの魅力と受容性に影響を与えます。 |
| 総合完全栄養ペットフード | 追加のサプリメントなしでペットの栄養ニーズを満たすために、すべての必須栄養素を適切な割合で提供するペットフードです。 |
| 保存料 | ペットフードの保存期間を延長し、腐敗を防ぐためにペットフードに添加される物質です。 |
| ニュートラシューティカルズ | 基本的な栄養を超えた健康上の利点を提供する食品製品で、潜在的な治療効果を持つ生理活性化合物を含むことが多いです。 |
| プロバイオティクス | 腸内フローラの健全なバランスを促進する生きた有益な細菌で、ペットの消化器系の健康と免疫機能をサポートします。 |
| 抗酸化物質 | 体内の有害なフリーラジカルを中和するのに役立つ化合物で、ペットの細胞の健康を促進し免疫システムをサポートします。 |
| 賞味期限 | 製造日からペットフードが安全に栄養的に消費可能な期間です。 |
| 処方食 | 獣医師の監督のもとで特定の医療状態に対応するために処方された専門的なペットフードです。 |
| アレルゲン | 一部のペットにアレルギー反応を引き起こし、食物アレルギーや過敏症につながる可能性のある物質です。 |
| 缶詰フード | 缶に詰められ、ドライフードよりも高い水分含量を持つウェットペットフードです。 |
| 限定成分食事療法食(LID) | 潜在的なアレルゲンを最小限に抑えるために、成分の数を減らして処方されたペットフードです。 |
| 保証分析 | ペットフードに含まれる特定の栄養素の最小または最大レベルです。 |
| 体重管理 | ペットが健康的な体重を維持したり、体重減少をサポートするために設計されたペットフードです。 |
| その他のニュートラシューティカルズ | プレバイオティクス、抗酸化物質、消化食物繊維、酵素、精油・ハーブが含まれます。 |
| その他の獣医用食事療法食 | 体重管理食事療法食、皮膚・被毛の健康、心臓ケア、関節ケアが含まれます。 |
| その他のトリーツ | ローハイド、ミネラルブロック、リッカブル、キャットニップが含まれます。 |
| その他のドライフード | シリアルフレーク、ミキサー、ミールトッパー、フリーズドライフード、エアドライフードが含まれます。 |
| その他の動物 | 鳥、魚、爬虫類、および小動物(ウサギ、フェレット、ハムスター)が含まれます。 |
| その他の流通チャネル | 獣医クリニック、規制外の地域小売店、飼料・農業用品店が含まれます。 |
| タンパク質・ペプチド | タンパク質は、ペットの成長と発育を助けるアミノ酸と呼ばれる基本単位から構成された大きな分子です。ペプチドは2〜50個のアミノ酸からなる短い鎖です。 |
| オメガ3脂肪酸 | オメガ3脂肪酸は、ペットの全体的な健康と幸福に重要な役割を果たす必須多価不飽和脂肪です。 |
| ビタミン | ビタミンは、重要な生理機能に不可欠な有機化合物です。 |
| ミネラル | ミネラルは、ペットの様々な生理機能に不可欠な自然発生する無機物質です。 |
| CKD | 慢性腎臓病 |
| DHA | ドコサヘキサエン酸 |
| EPA | エイコサペンタエン酸 |
| ALA | アルファリノレン酸 |
| BHA | ブチル化ヒドロキシアニソール |
| BHT | ブチル化ヒドロキシトルエン |
| FLUTD | 猫下部尿路疾患 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行います。価格設定にインフレは含まれず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、様々なレベルと職能から選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース&サブスクリプションプラットフォーム




