
ペットケア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
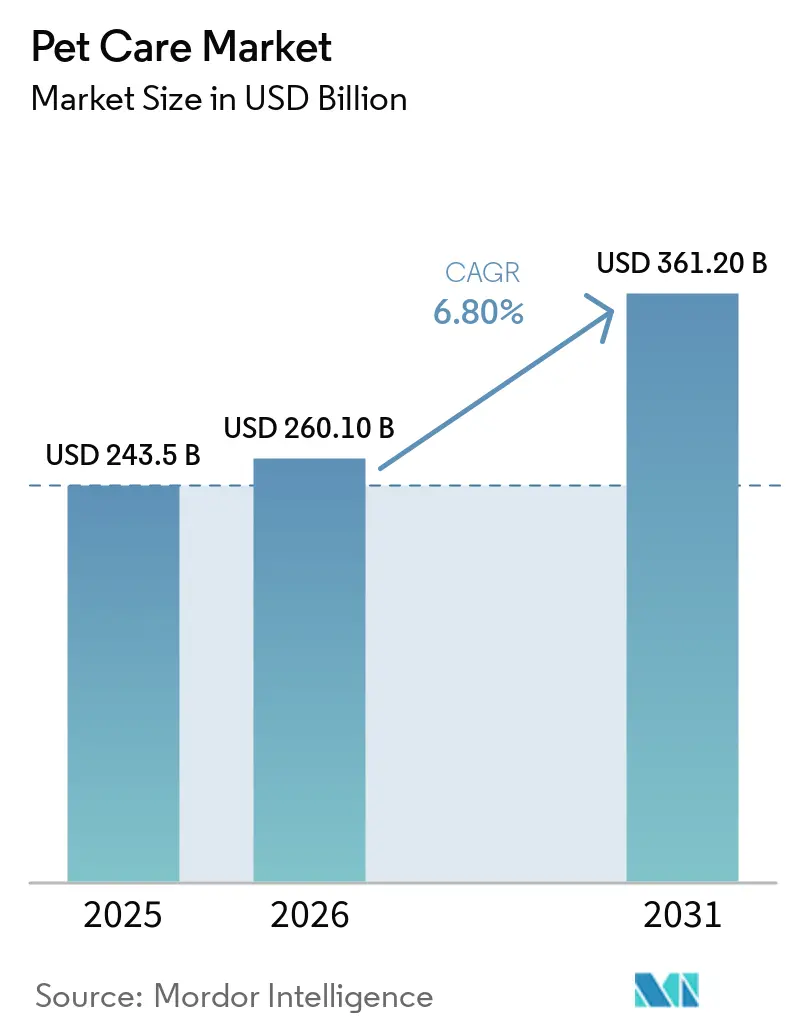
| 市場規模 (2026) | 260.10 十億米ドル |
| 市場規模 (2031) | 361.20 十億米ドル |
| 成長率 (2026 - 2031) | 7.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペットケア市場分析
ペットケア市場規模は2025年にUSD 2,614億と評価され、2026年のUSD 2,800億から2031年にはUSD 3,940億に達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.1%です。特にZ世代の複数ペットを飼育する世帯を中心とした若いオーナーたちは、購買決定においてウェルネス、サステナビリティ、利便性を優先することで消費を再定義しています。こうした変化は、栄養、ヘルスケア、サービスにおけるプレミアム化を支え、データ駆動型のeコマースモデルが一回限りの取引を長期的なサブスクリプションへと転換しています。同時に、調達・流通における規模の優位性が新規参入者に対する参入障壁を高く維持しており、機能性成分を訴求する新興企業が既存企業の市場シェアを争っています。原材料価格の変動、より厳格な表示規制、偽造品リスクは引き続き課題となっています。しかしながら、これらの要因が今後5年間のペットケア市場の予測成長を大幅に妨げる可能性は低いと考えられます。
主要レポートのポイント
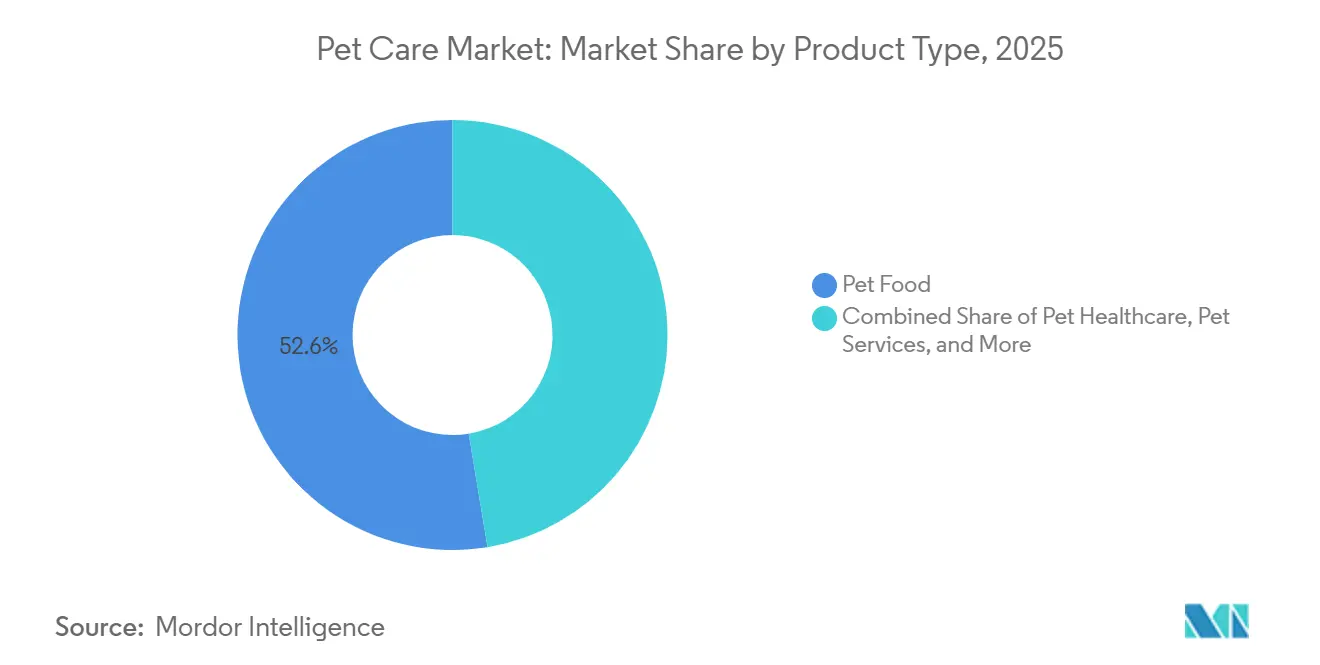
- 製品タイプ別では、ペットフードのペットケア市場シェアが2025年に最大の52.6%を占め、ペットサービスセグメントのペットケア市場規模は2026年から2031年にかけて最も速い8.18%のCAGRで成長すると予測されています。
- 動物タイプ別では、犬のペットケア市場シェアが2025年に最大の48.0%を占め、猫のペットケア市場規模は2026年から2031年にかけて最も速い8.4%のCAGRで成長すると予測されています。
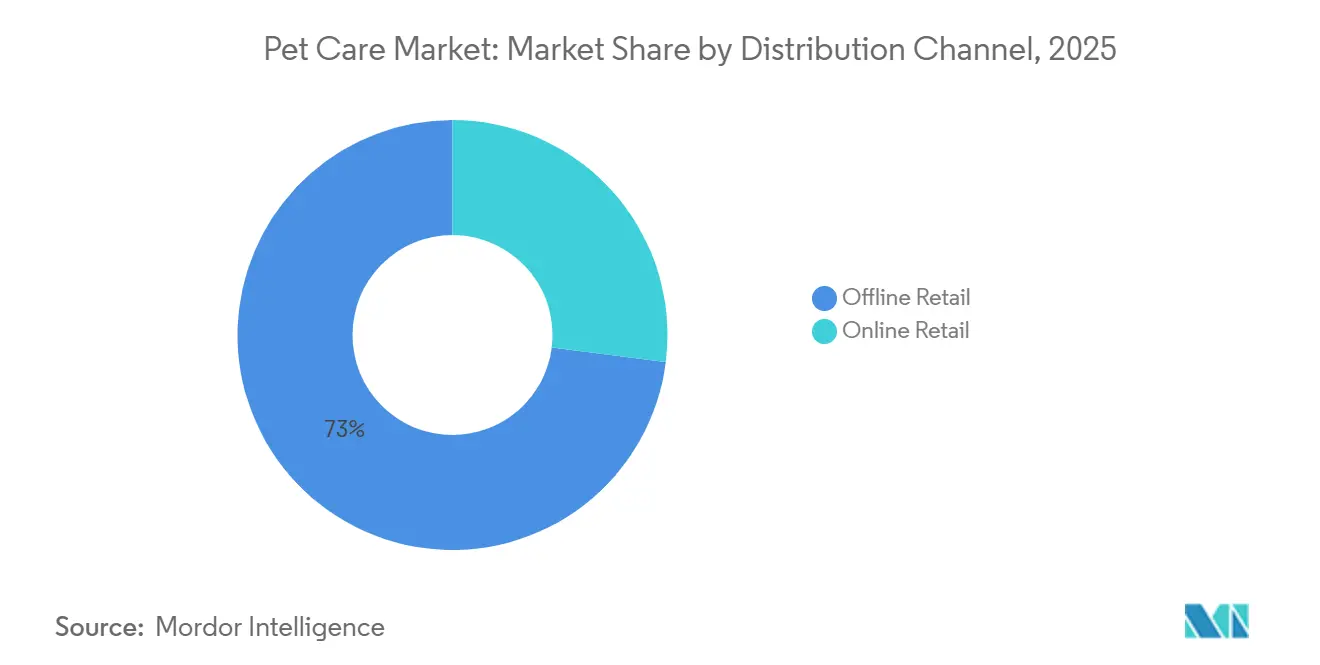
- 流通チャネル別では、オフライン小売セグメントのペットケア市場シェアが2025年に最大の73.0%を占め、オンライン小売セグメントのペットケア市場規模は2026年から2031年にかけて最も速い11.8%のCAGRで成長すると予測されています。
- 地域別では、北米のペットケア市場シェアが2025年に最大の33.5%を占め、アジア太平洋地域の市場規模は2026年から2031年にかけて最も速い9.6%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットの人間化によるプレミアム化の促進 | +1.80% | 世界全体、特に北米および西欧で最も高い | 中期(2~4年) |
| ミレニアル世代およびZ世代におけるペット飼育の増加 | +1.50% | 世界中の都市部 | 短期(2年以内) |
| オンラインペット製品小売の成長 | +1.30% | 世界全体、特に北米および中国 | 短期(2年以内) |
| 予防的獣医ケアおよび保険への支出増加 | +0.90% | 北米および欧州が中心 | 中期(2~4年) |
| アジアの地方都市における急速な都市化 | +0.80% | アジア太平洋が中心 | 長期(4年以上) |
| 食品ラインへの機能性成分の統合 | +0.60% | 北米および欧州がリード | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ペットの人間化によるプレミアム化の促進
オーナーは動物を家族として扱うため、グレインフリーレシピ、フレッシュミール、ウェルネスサプリメントに対してプレミアム価格を喜んで支払います。Freshpet Inc.の冷蔵製品ラインは2024年に前年比27.2%増のUSD 9億7,520万に成長し、最小限の加工を施した製品に対する強い価格弾力性を証明しました。西洋市場では、このトレンドはグルーミング、アパレル、ペットフレンドリーな旅行にまで広がり、小売業者やサービスプロバイダーの収益プールを拡大しています。カテゴリーを超えた支出意欲は安定した労働市場に依存しており、景気後退時には歴史的にバリュー層への移行が起きています。それでも、プレミアムSKUは主流の代替品を上回る成長を続けており、ペットケア市場における長期的な価値創造を支えています。
ミレニアル世代およびZ世代におけるペット飼育の増加
Z世代の世帯数は2024年に1,880万世帯に達し、前年比43.5%増を記録し、米国ではこれらの世帯の70%が2匹以上のペットを飼育していました[1]。デジタルネイティブ世代は透明性のある調達、カーボンニュートラルな包装、自動配送サブスクリプションを好み、ブランドにオムニチャネルエコシステムの採用を促しています。Chewyの2,030万人のアクティブ顧客と75%の自動配送比率は、このモデルのロックイン経済性を実証しています[2]。アジアでは、晩婚化・晩産化が可処分所得をコンパニオンアニマルへと向け直し、ペットケア市場の成長を牽引する人口動態的要因を強化しています。
予防的獣医ケアおよび保険への支出増加
正味保険料収入(GWP)は2024年にUSD 47億に達し、前年比21.4%増を記録しましたが、米国における対象ペットへの普及率はわずか3.9%にとどまっています[3]。犬1頭あたりの平均獣医支出はUSD 598、猫1頭あたりはUSD 529に達し、定期的な診断および慢性疾患の管理によって牽引されています[4]。Zoetis Services LLCおよびElanco Animal Health Inc.はより広範なワクチンおよび寄生虫駆除剤のポートフォリオを展開しており、保険会社は初めての加入者を引き付けるために柔軟な免責金額オプションを強調しています。スウェーデンの40%という普及率をベンチマークとして、保険会社は認知度の向上に伴い北米およびアジアに大きな成長余地を見出しています。
アジアの地方都市における急速な都市化
中国の猫の飼育数は2023年に6,230万頭に達し、小型種を好むマンション居住の制約に牽引されて初めて犬の飼育数を上回りました。日本でも同様のパターンが見られ、2023年には猫910万頭に対して犬680万頭となっています。Unicharm Corporationなどのメーカーは、このトレンドを活かすべく猫砂および猫専用栄養食品ラインを拡充しています。小型ペットは1回あたりの購入単価は低いものの、消費者基盤を拡大し、ペットケア市場に新たな数量的モメンタムをもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 肉類および穀物の原材料価格の変動 | -0.9% | 世界全体、輸入依存地域で最も深刻 | 短期(2年以内) |
| 表示および訴求に関する厳格な規制 | -0.5% | 北米および欧州が中心 | 中期(2~4年) |
| オンラインにおける偽造品および低品質製品 | -0.4% | 世界全体、取締りが弱い地域で最も高い | 短期(2年以内) |
| 新興市場におけるコールドチェーンインフラの不足 | -0.3% | アジア太平洋、アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肉類および穀物の原材料価格の変動
鶏肉、牛肉、トウモロコシ、小麦は生産コストの最大70%を占めています。2022年~2024年の価格急騰は、多くのブランドがヘッジ能力を持たなかったため、利益率を圧迫しました。大手企業は垂直統合によって価格変動を相殺しましたが、中堅企業は製品の再処方を行うか損失を吸収するかを迫られ、消費者の反発やキャッシュフローの逼迫リスクに直面しました。輸出禁止や鳥インフルエンザの発生などの地政学的事象が不確実性を持続させ、ペットケア市場における長期的な設備投資を妨げています。
表示および訴求に関する厳格な規制
米国食品医薬品局(FDA)の規則では、重量の降順による原材料リスト、保証成分分析、および実証された栄養適正性が求められており、欧州連合(EU)規則767/2009はトレーサビリティの義務を追加しています。グレインフリーダイエットに関する執行措置は精査レベルの高まりを示しており、製品開発サイクルを延長し、コンプライアンスコストを増加させています。専任の規制チームを持たない中小ブランドは不均衡な負担に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
サービスがフード成長を上回るペットフードセグメントのペットケア市場シェアは、2025年に最大の52.6%を占めました。ペットフードは、購入頻度の高さ、幅広い製品の入手可能性、プレミアムおよび機能性栄養製品に対する消費者の嗜好の高まりにより、引き続き主要カテゴリーとなっています。需要は、消化器の健康、体重管理、年齢別の栄養ニーズに対応する、フレッシュ、冷蔵、グレインフリー、獣医師推奨のフォーミュレーションへとシフトしています。メーカーは、持続可能な原材料とパーソナライズされた給餌ソリューションを取り入れることで、プレミアム製品ラインナップを拡充しています。スーパーマーケット、ペット専門店、動物病院、ペットケアeコマースプラットフォームにわたる強力な小売浸透が、世界中の先進国および新興国のコンパニオンアニマルケア市場における安定した消費者支出を引き続き支えています。
ペットサービスセグメントのペットケア市場規模は、2026年から2031年にかけて最も高い8.18%のCAGRで成長すると予測されています。この成長は、獣医ケア、グルーミング、デイケア、ボーディング、保険、予防医療サービスへの支出増加によって牽引されています。消費者はペットのウェルネスと定期的な医療ケアを、裁量的支出ではなく必須の家計費として捉えるようになっています。サブスクリプション型の獣医プラン、テレヘルスコンサルテーション、診断、行動支援サービスも都市部市場で急速に拡大しています。さらに、ペットの高齢化と予防的治療に対する意識の高まりが、コンパニオンアニマルヘルスケアエコシステム内における定期的な臨床およびウェルネス重視のペットサービス提供に対する長期的な需要を引き続き押し上げています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
動物タイプ別:
猫が犬に迫る犬は2025年のペットケア市場規模の46%を占めていますが、猫は都市部の世帯が手間のかからないコンパニオンを求めることに牽引され、2031年にかけてCAGR 8.4%で成長すると予測されています。アジアの新興都市が震源地となっており、マンションの広さ、騒音規制、共働きのライフスタイルが猫を好む傾向を生み出しています。猫のオーナーは消臭効果の高い猫砂、泌尿器の健康に配慮したダイエット、サブスクリプションのおもちゃボックスへのアップグレードを進めており、猫専用製品のペットケア市場規模を拡大しています。鳥、魚、小型哺乳類、爬虫類はニッチなままですが、スペースの制約とユニークなホームインテリアへの欲求から恩恵を受けています。各種はフィルター、ヒーター、生息環境など、小売業者にとって独自のアクセサリーニーズと専門的な利益源を持っています。
犬は依然として高額支出を占めており、フード、プロフェッショナルトレーニング、ボーディングの日数が猫の支出を大きく上回っています。それでも、こだわりのある猫のオーナーは獣医師推奨のダイエットに対して1ポンドあたりのプレミアムを支払います。魚はオフィスでの人気が高く、その鎮静効果が水質調整剤や装飾的なアクアスケープなどの消耗品の長いテールを支えています。小型哺乳類は初めてペットを飼う親御さんに人気で、責任感を育てる一方、爬虫類は生息環境テクノロジーに多額を費やすマニアコミュニティを支えています。この種の多様化により、ペットケア市場は従来の犬中心のカテゴリーを超えて収益を多様化し、特定の動物カテゴリーが減速した場合でもバランスの取れた成長を維持しています。
流通チャネル別:
オンラインがシェアを拡大オフライン小売は2025年に71%のシェアを維持しており、触れて確かめられる製品サンプリングと専門的なアドバイスを提供するペット専門店、動物病院、大型量販店に牽引されています。しかし、オンライン小売はサブスクリプションの利便性とパーソナライズされたアルゴリズムがリピート注文を固定化するにつれ、2031年にかけてCAGR 11.8%を記録し、ペットケア市場のシェアを拡大すると予測されています。Chewyの自動配送が2024年収益の75%を占めることは、粘着性の高いeコマース経済性を例証しています。実店舗はオンラインで購入して店舗で受け取るオプション、当日地域配送、セルフサービスの犬用シャワーなどの店内体験で反撃しています。動物病院は専門家の承認を必要とする処方食や医薬品を調剤することで準規制的な堀を享受しており、安定した、ただし専門的な利益プールを保護しています。
偽造品と配送中の損傷は純粋なeコマースにとって引き続き課題です。しかし、シリアライゼーションとブロックチェーンツールがこれらの問題への対処において進展を示しています。地理的な違いも重要な役割を果たしています。北米および西欧は確立されたラストマイルネットワークの恩恵を受け、オンライン普及を促進しています。対照的に、新興地域は物流とデジタル決済システムの未発達により、実店舗モデルへの依存度が高くなっています。スーパーマーケットチェーンはロイヤルティポイントとカテゴリーをまたいだプロモーションを活用して、特に価格意識の高い消費者に対して週次の食料品購入の中にペットケア購入を取り込んでいます。最終的には、オムニチャネルアプローチが流通を形成すると予測されており、各チャネルが異なる購買者ニーズに対応することで、チャネルの好みに関わらずペットケア市場の持続的な成長を牽引しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米ペットケア市場
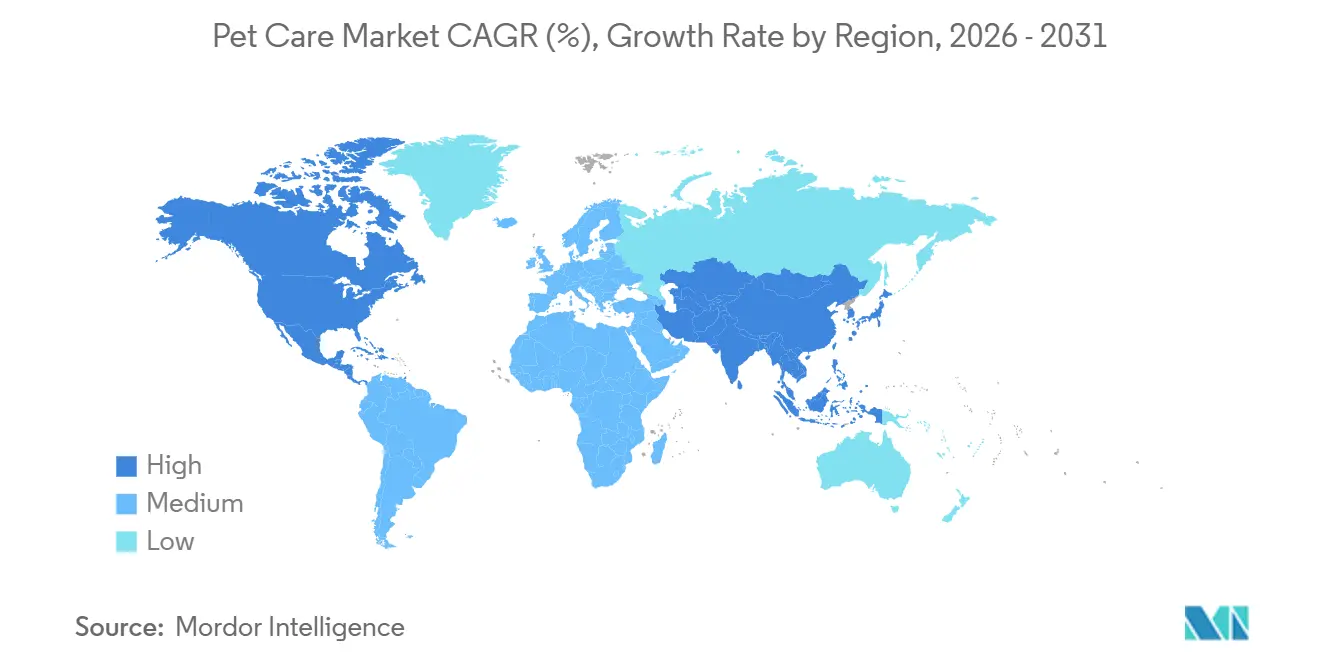
北米のペットケア市場シェアは、2025年に最大の33.5%を占めました。このリーディングポジションは、高いペット飼育率、先進的な獣医インフラ、予防医療サービスの広範な普及、そしてプレミアムペット栄養・ウェルネス製品への多大な消費者支出に起因しています。同地域は、獣医クリニックネットワークの拡大、診断および慢性疾患管理に対する需要の増加、サブスクリプション型ペットヘルスケアサービスの利用拡大から恩恵を受けています。さらに、コンパニオンアニマル保険の普及拡大と予防ケアへの重点強化が、米国およびカナダにおける獣医サービス、医薬品、栄養、ウェルネスカテゴリー全体での支出を牽引しています。
アジア太平洋ペットケア市場
アジア太平洋市場規模は、2026年から2031年にかけて最も速いCAGR 9.6%で成長すると予測されています。都市化、世帯規模の縮小、晩婚・晩産化、可処分所得の増加が、中国、インド、日本、韓国、および東南アジア全域におけるペット飼育数の増加に寄与しています。消費者はペットのプレミアム栄養、予防療、グルーミング、診断、ウェルネスサービスにより多くのリソースを割り当てています。さらに、デジタルコマースおよびアプリベースのペットケアプラットフォームが、大都市圏における製品および獣医コンサルテーションサービスへのアクセスを向上させています。国内外の企業がプレミアム製品ポートフォリオおよびオムニチャネル流通戦略に投資し、急速に発展する地域ペットケア市場でのプレゼンスを強化しています。
欧州ペットケア市場
欧州は、確立されたペット飼育トレンド、高度な獣医サービス、そして予防ケアとウェルネス支出への強い重点により、主要な地域市場であり続けています。英国保険業者協会によると、英国のペット保険加入件数は2024年に460万件に達し、2023年の440万件と比較して増加しており、保険に裏付けられた獣医ケアおよび予防医療サービスの普及拡大を反映しています。同地域はまた、プレミアムペット栄養、診断、医薬品、ウェルネス製品に対する強い需要から引き続き恩恵を受けています。サブスクリプション型獣医サービスおよびオムニチャネル小の拡大が、欧州主要市場全体でのコンパニオンアニマルヘルスケアへの継続的な支出をさらに支えています。
注記: 全セグメントのセグメントシェアはレポート購入時にご確認いただけます
競争環境
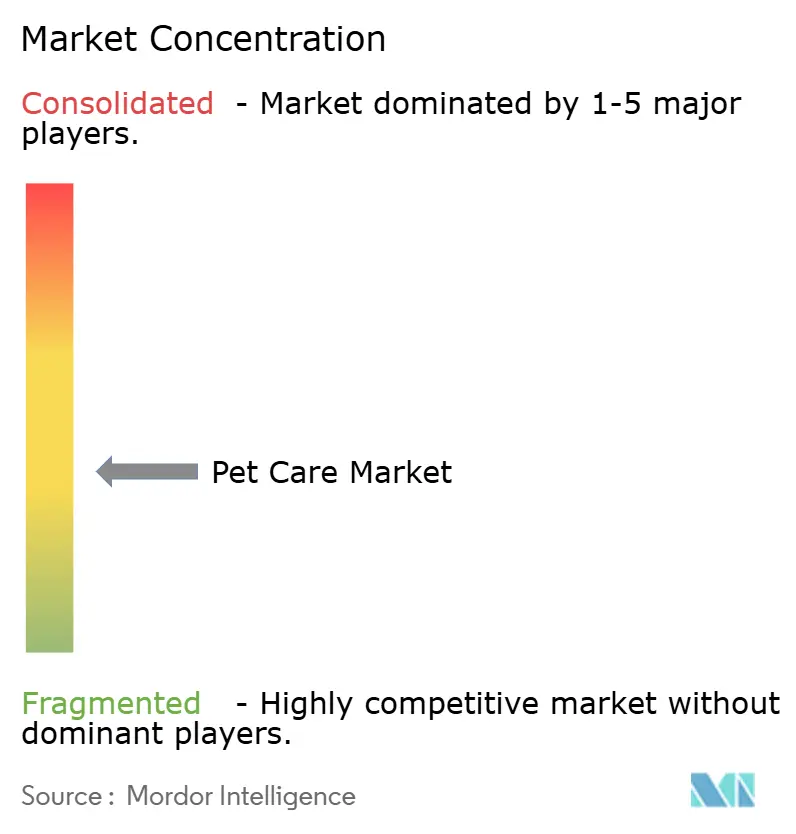
ペットケア市場は中程度に集中しており、Mars, Incorporated、Nestlé S.A.(Purina)、Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)、The J. M. Smucker Company、Spectrum Brands, Inc.が2025年の市場規模の大部分を合計で占めています。Mars, IncorporatedやNestlé S.A.などの大手企業は、従来のドライペットフードを超えた高利益率の収益源にアクセスするため、獣医サービスおよびフレッシュフード製造への垂直統合を拡大しています。Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)は、大衆市場ブランドには模倣が困難な広範な獣医師推薦ネットワークに支えられ、治療食において強固な競争的地位を維持しています。中堅競合他社はブランドの歴史と小売での視認性に依存していますが、デジタルおよびダイレクト・トゥ・コンシューマー能力の強化に対する圧力が高まっています。
ペットケア業界のリーダー企業
-
Mars, Incorporated
-
Nestle S.A.(Purina)
-
Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
-
The J. M. Smucker Company
-
Spectrum Brands, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ペットケア市場 このレポートでカバーされる企業
- Mars, Incorporated
- Nestlé Purina PetCare Company (Nestlé S.A.)
- Hill’s Pet Nutrition, Inc. (Colgate-Palmolive Company)
- The J. M. Smucker Company
- Blue Buffalo Company, Ltd. (General Mills, Inc.)
- Spectrum Brands Holdings, Inc.
- Central Garden & Pet Company
- Freshpet, Inc.
- Unicharm Corporation
- Zoetis Inc.
- Elanco Animal Health Incorporated
- Virbac S.A.
- Dechra Pharmaceuticals PLC
- IDEXX Laboratories, Inc.
- PetSmart LLC (BC partners)
最近の産業開発事情 ペットケア市場
- 2025年5月:Mars, Incorporatedは、画像分析を活用して歯科疾患の早期発見を支援するGREENIES犬用デンタルチェックを含む、AI搭載のペット健康ツールを導入しました。このイニシアチブは、ペットケア市場における予防ケア、パーソナライゼーション、デジタルエンゲージメントの強化における人工知能の役割を強調しています。
- 2024年12月:General Mills, Inc.はWhitebridge Pet Brandsの北米プレミアム猫用フードおよびペットトリーツ事業をUSD 14億5,000万で買収完了し、高付加価値ペットケアセグメントにおける地位を強化しました。
- 2024年1月:Ÿnsectは米国の米国飼料管理官協会(AAFCO)から乾燥ミールワームミールの承認を取得し、米国におけるペットフード向け昆虫タンパク質の初の認可となりました。この進展は市場競争の強化と昆虫ベースのペットフード製品のイノベーション促進に寄与すると予測されています。
ペットケア市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、ペットケア市場を、コンパニオンアニマルの給餌健康管理、グルーミング、娯楽、保険に関わる製品およびサービスから生み出されるすべての収益と定義しています。これには、パッケージフード、おやつ、動物用医薬品、定期的な獣医サービス、グルーミングおよび衛生製品、トレーニングおよびボーディングサービス、スマートアクセサリー、ならびに世界中の実店舗およびデジタルチャネルを通じて販売されるペット保険が含まれます。
スコープの除外事項:家畜用飼料、馬術スポーツ栄養、および実験動物用品はこの範囲外となります。
セグメンテーション概要
- 製品タイプ別
- ペットフード
- ペットヘルスケア
- ペットグルーミング製品
- ペットアクセサリー
- ペットサービス
- 動物タイプ別
- 犬
- 猫
- その他のペット
- 流通チャネル別
- オフライン小売
- スーパーマーケットおよびハイパーマーケット
- ペット専門店
- 動物病院
- オンライン小売
- オフライン小売
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋、ラテンアメリカにわたる獣医師、専門小売業者、オンラインサブスクリプションプラットフォーム、および地域ディストリビューターにインタビューを実施しました。これらの対話では、プレミアムフードの採用曲線、テレヘルスの普及状況、平均サービス単価をテストし、二次データの検証とモデル仮定の精緻化に役立てました。
デスクリサーチ
まず、アメリカペット製品協会の支出調査、USDA動物飼育ファイル、FEDIAFペット頭数ダッシュボード、ユーロスタットの家計支出データ、日本ペットフード協会統計などの公開情報からベースライン数値を収集し、Dow Jones Factivaのニュースアーカイブおよび企業の10-K申告書で補完しました。これらにより、ペット頭数、ペット1頭当たりの支出、チャネル分布、需要プールを固定するコスト指数が得られました。D&B Hooversは、価格帯とカテゴリーシェアの指針となる収益内訳を提供しました。掲載されている情報源は本調査のアプローチを示すものであり、網羅的なものではありません。トレンドの確認とギャップの補完のために、多数の追加データセットも検討しました。
市場規模推計と予測
トップダウン構造では、国別ペット頭数を犬、猫、魚、または小型哺乳類1頭当たりの平均支出を通じて支出プールに変換し、サプライヤーのロールアップおよびサンプリングされたオンラインASP×数量チェックと照合した上で合計を確定します。主要変数には、ペット飼育率、一人当たり可処分所得、インフレ調整済み製品価格、獣医コスト指数、およびペト専門品のeコマースシェアが含まれます。5年間の予測は、専門家パネルが承認した価格および人口動態ドライバーに対する多変量回帰によって支援された指数平滑法に基づいています。チャネルデータが不完全な場合は、サンプリングされた小売業者パネルがギャップを補完しました。
データ検証と更新サイクル
アウトプットは、過去の支出曲線、ピアベンチマーク、および通貨チェックとの分散スキャンを経て、シニアアナリストによるレビューが行われます。毎年12ヶ月ごとに更新を行い、合併、疾病の発生、または規制の変更が需要に重大な影響を与える場合には中間再実行を実施します。
MordorのペットケアベースラインがなぜMordor Intelligenceの信頼を獲得しているか
公表数値が異なるのは、各社が異なる製品ミックス、チャネル、および更新頻度を選択しているためです。
本調査の厳格なスコープ、反復的なクロスチェック、および年次更新により、意思決定者に安定かつタイムリーな基準点を提供します。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一ギャップドライバー |
|---|---|---|
| 273.42 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 273.42 ビリオン 米ドル(2025年) | グローバルコンサルタンシーA | グルーミング機器および大部分の保険ラインを除外し、プレミアム化の成長を低く設定している |
| 200 ビリオン 米ドル(2024年) | 業界誌B | 小売食品およびアクセサリーのみを対象とし、獣医および各種サービス収益を除外している |
| 159.1 ビリオン 米ドル(2022年) | 業界団体C | 基準年が古く、オンラインチャネルのインフレ調整なしに限定的な国のセットのみを対象としている |
これらの対比は、スコープが狭まるか価格更新が遅れると、合計値が大きく変動することを示しています。商業チェーン全体を捕捉し、毎年再検証することで、Mordor Intelligenceは計画担当者が再現・説明できる、バランスのとれた透明性の高いベースラインを提供しています。
レポートで回答される主要な質問
2026年のペットケア市場規模はどのくらいですか?
ペットケア市場規模は2026年にUSD 2,800億に達しました。
最も成長が速い製品カテゴリーはどれですか?
ペットサービスはグルーミング、ボーディング、デイケアの需要に支えられ、2031年にかけてCAGR 10%という最も強い成長軌道を示しています。
最も急速にシェアを拡大している動物タイプはどれですか?
ペットサービスは最も成長の速い製品セグメントであり、2026年から2031年にかけて8.18%のCAGRが予測されています。
オンラインペット小売はどのくらいの速さで拡大していますか?
オンライン小売はサブスクリプションおよび当日配送の特典により、オフラインチャネルを大幅に上回るCAGR 11.8%で2031年にかけて成長すると予測されています。